
Tamaño y participación del mercado de tecnología verde
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 36.24 Mil millones de dólares |
| Tamaño del Mercado (2031) | 102.26 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 23.05 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de tecnología verde por Mordor Intelligence
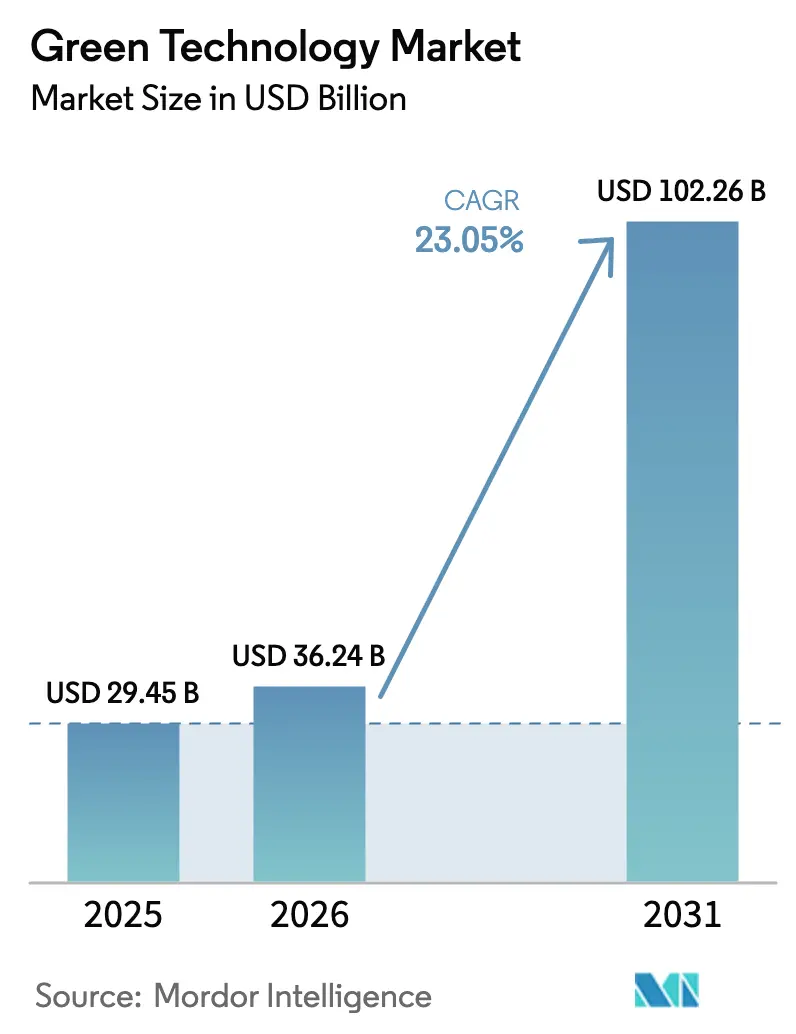
El tamaño del mercado de tecnología verde en 2026 se estima en USD 36,24 mil millones, creciendo desde el valor de 2025 de USD 29,45 mil millones con proyecciones para 2031 que muestran USD 102,26 mil millones, creciendo a una CAGR del 23,05% durante 2026-2031. El impulso proviene de las normas obligatorias de descarbonización, la rápida caída en los precios de los sensores y la integración constante de plataformas de contabilidad de carbono impulsadas por IA en las carteras de software empresarial. Las empresas incorporan ahora datos ambientales en tiempo real en las decisiones de adquisición y producción, mientras que los inversores canalizan capital hacia diseños de centros de datos de bajo carbono que sirven a las cargas de trabajo de IA generativa con alto consumo computacional. Al mismo tiempo, las iniciativas de transparencia en la cadena de suministro impulsan la demanda de plataformas de monitoreo integradas que cubren desde el abastecimiento de materias primas hasta la logística de última milla. Como resultado, el mercado de tecnología verde está pasando de proyectos piloto a implementaciones a escala organizacional que alinean las métricas de sostenibilidad con los objetivos de ingresos.
Conclusiones clave del informe
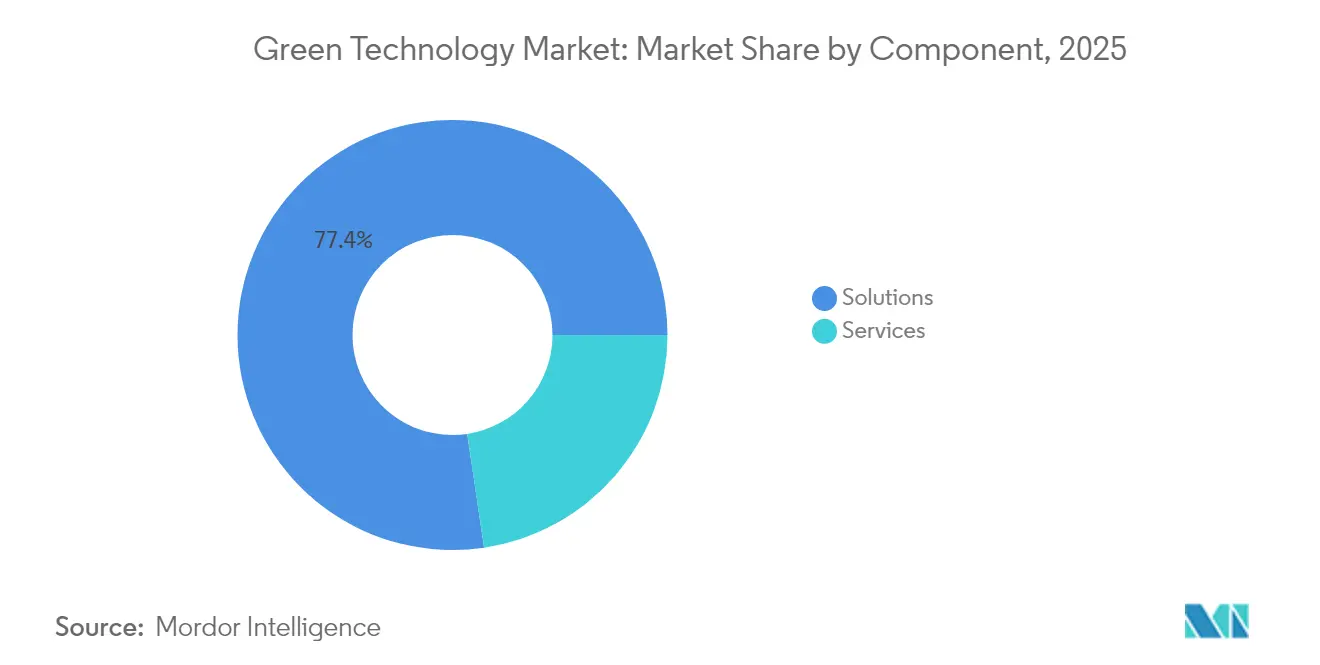
- Por componente, las soluciones lideraron con el 77,35% de la participación del mercado de tecnología verde en 2025; los servicios se están expandiendo a una CAGR del 24,6% hasta 2031.
- Por tecnología, IoT mantuvo el 32,55% del mercado de tecnología verde en 2025, mientras que Blockchain avanza a una CAGR del 25,4% hasta 2031.
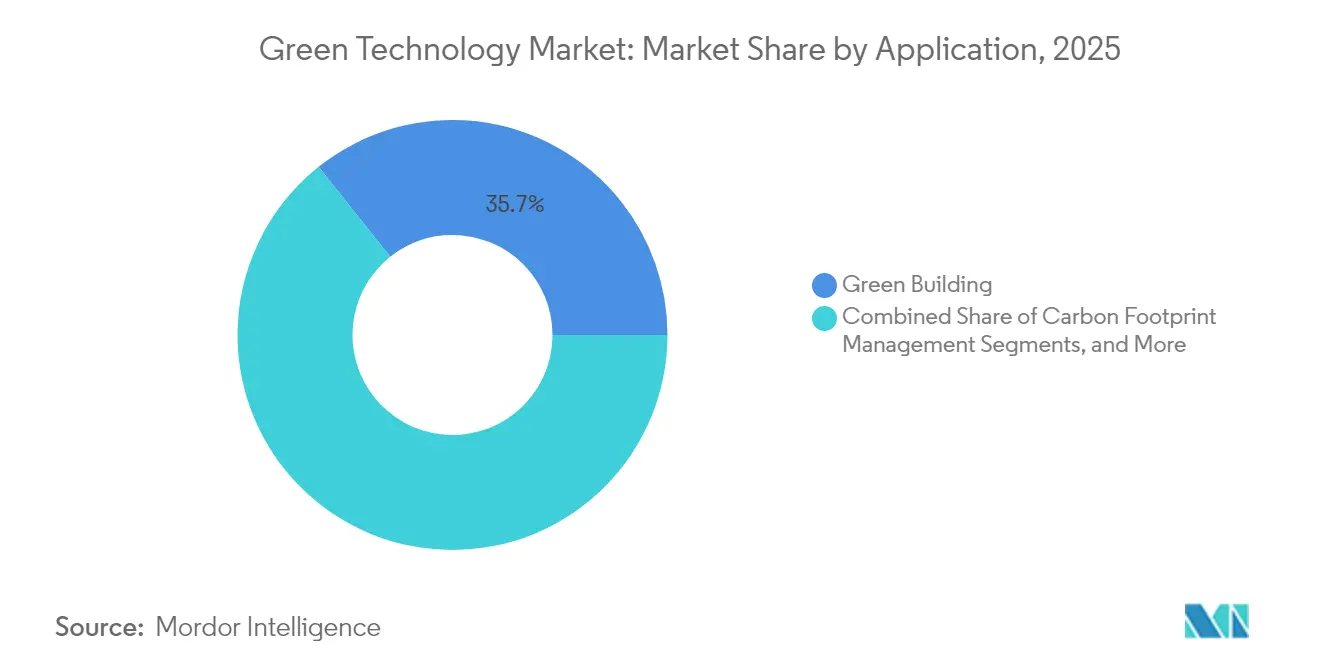
- Por aplicación, la edificación verde representó el 35,70% del tamaño del mercado de tecnología verde en 2025; el monitoreo de cultivos se prevé que crezca a una CAGR del 24,1% hasta 2031.
- Por usuario final, energía y servicios públicos comandó el 35,15% del mercado de tecnología verde en 2025, mientras que la agricultura muestra el ascenso más pronunciado con una CAGR del 23,3% hasta 2031.
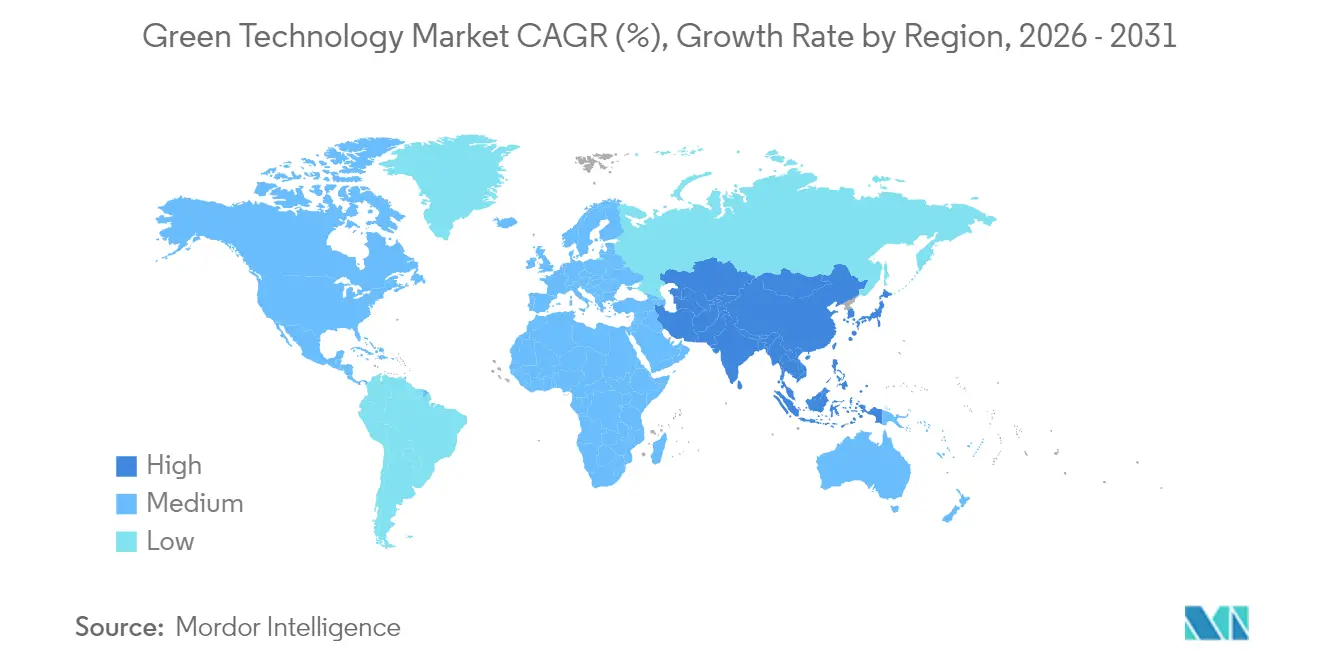
- Por geografía, América del Norte capturó el 23,45% del mercado de tecnología verde en 2025; Asia-Pacífico está en camino de una CAGR del 23,8% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~)% de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente conciencia ambiental y mandatos corporativos de cero emisiones netas | +6.20% | Global, con liderazgo en América del Norte y la UE | Mediano plazo (2-4 años) |
| Políticas estrictas de descarbonización y fijación de precios del carbono | +5.80% | Núcleo de la UE, en expansión hacia Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Rápida caída de costos de sensores IoT y plataformas en la nube | +4.10% | Global, con concentración manufacturera en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Plataformas de contabilidad de carbono impulsadas por IA integradas en los sistemas ERP | +3.70% | Mercados empresariales de América del Norte y la UE | Mediano plazo (2-4 años) |
| Auge en las inversiones en centros de datos verdes para cargas de trabajo de IA generativa | +2.90% | América del Norte, en expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Mercados voluntarios de carbono basados en Blockchain para compensación interna | +1.50% | Global, con adopción temprana en mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente conciencia ambiental y mandatos corporativos de cero emisiones netas
Los informes obligatorios de sostenibilidad vinculan ahora la remuneración ejecutiva a los objetivos de emisiones, lo que impulsa a las empresas a integrar redes de sensores en fábricas, oficinas y nodos logísticos. Más de 300 empresas cotizadas en China deberán presentar declaraciones de sostenibilidad antes de 2026, lo que refuerza la demanda de herramientas de monitoreo continuo. Schneider Electric registró ganancias récord en 2024 tras establecer el objetivo de ahorrar 800 millones de toneladas de emisiones de sus clientes para 2025, ilustrando cómo el desempeño ambiental está redefiniendo el posicionamiento competitivo. Los ingresos por suscripción predecibles surgen a medida que las empresas pasan de auditorías anuales a paneles de control permanentes, y los equipos de adquisiciones califican cada vez más a los proveedores según métricas de carbono en tiempo real en lugar de certificados estáticos.
Políticas estrictas de descarbonización y fijación de precios del carbono
El Reglamento de Diseño Ecológico para Productos Sostenibles de la Comisión Europea extiende los requisitos ambientales a casi todos los bienes físicos para 2025, convirtiendo las mejoras opcionales en obligaciones legales.[1]Comisión Europea, "Reglamento de Diseño Ecológico para Productos Sostenibles," ec.europa.euEl Mecanismo de Ajuste en Frontera por Carbono de la UE obliga a los exportadores con alta intensidad de carbono a documentar las emisiones incorporadas, lo que alienta a los fabricantes de Asia-Pacífico a acelerar la implementación de monitoreo digital. Bangladesh, Indonesia y Vietnam retrofitan ahora líneas textiles con matrices de sensores para que los bienes terminados puedan pasar la aduana europea. Como resultado, las cadenas de suministro multinacionales se estandarizan en modelos de datos compartidos, ampliando la base direccionable para las plataformas del mercado de tecnología verde.
Rápida caída de costos de sensores IoT y plataformas en la nube
Los sensores con precios en céntimos en lugar de dólares permiten implementaciones a escala de edificios y campos. El programa PHOENIX redujo el consumo de energía en agua caliente doméstica en un 39% en pruebas en Irlanda y redujo la demanda residencial máxima en Grecia en un 86%, mostrando cómo la escala impulsa los ahorros. Las pequeñas y medianas empresas se incorporan al mercado de tecnología verde una vez que las tarifas mensuales en la nube reemplazan las compras iniciales de servidores. Los análisis escalables convierten los datos de volumen en scripts de optimización, dando a las empresas la confianza para automatizar los ajustes de HVAC, los calendarios de riego y el enrutamiento de flotas sin equipos internos de ciencia de datos.
Plataformas de contabilidad de carbono impulsadas por IA integradas en los sistemas ERP
Microsoft y Siemens integran módulos de IA que calculan las huellas de alcance 1, 2 y 3 a partir de datos de producción en vivo, consolidando flujos de trabajo de cumplimiento anteriormente aislados en paneles de finanzas y operaciones.[2]Agencia Internacional de Energía, "El papel de los minerales críticos en las transiciones hacia energía limpia," iea.org Los gerentes de planta pueden redirigir pedidos o trasladar tareas de alta intensidad energética a horas de energía renovable fuera de pico tras recibir alertas automáticas. Los motores de escenarios previsualizan el impacto de carbono de los cambios de proveedor o las expansiones de instalaciones, convirtiendo la sostenibilidad en una variable central de planificación en lugar de una nota trimestral al margen. A medida que la adopción se expande, el mercado de tecnología verde se beneficia de implementaciones basadas en licencias ERP que escalan entre subsidiarias globales con codificación adicional mínima.
Análisis del impacto de las restricciones*
| Restricción | (~)% de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Elevados costos iniciales de integración y ciclo de vida | -4.30% | Global, con impacto agudo en mercados emergentes | Corto plazo (≤ 2 años) |
| Escasez de talento en tecnología verde en regiones emergentes | -2.80% | Mercados emergentes de APAC, América Latina, África | Mediano plazo (2-4 años) |
| Escrutinio de las emisiones de Alcance 2 de la infraestructura digital | -2.10% | Global, con enfoque regulatorio en la UE y América del Norte | Mediano plazo (2-4 años) |
| Cuellos de botella en la cadena de suministro de minerales críticos | -1.90% | Global, con impacto agudo en los centros manufactureros | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevados costos iniciales de integración y ciclo de vida
El costo total de propiedad aún disuade a las empresas más pequeñas incluso cuando los precios del hardware caen. Los honorarios de integración pueden triplicar los precios de lista una vez que los sistemas industriales heredados y la requalificación del personal entran en la ecuación. Muchos fabricantes luchan por monetizar la visibilidad del carbono con suficiente rapidez para satisfacer los ciclos presupuestarios a corto plazo, por lo que la adopción se inclina hacia las grandes empresas con capital de sostenibilidad reservado. Los consultores y proveedores de servicios gestionados llenan los vacíos de capacidad, pero sus primas laborales amplían la brecha de asequibilidad, ralentizando el mercado de tecnología verde en los sectores de menor margen.
Cuellos de botella en la cadena de suministro de minerales críticos
Los auges de los vehículos eléctricos y las energías renovables presionan los suministros de litio, cobalto y tierras raras, materiales que también sustentan las placas de sensores y las copias de seguridad de baterías. China controla grandes porciones de la capacidad de refinación, exponiendo a los compradores intermedios al riesgo geopolítico. La Agencia Internacional de Energía advierte que la demanda podría cuadruplicarse para 2040, mientras que la producción actual de litio en los Estados Unidos cubre solo el 2-3% de las necesidades proyectadas.[3]Microsoft Corporation, "Siemens y Microsoft colaboran para habilitar la transformación industrial impulsada por IA," microsoft.com La investigación y el desarrollo en reciclaje y sustitución se acelera, pero la comercialización se rezaga, por lo que las escaseces de componentes pueden limitar los volúmenes de producción a corto plazo en el mercado de tecnología verde.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por componente:
las soluciones impulsan la base del mercadoLas soluciones representaron el 77,35% de la participación del mercado de tecnología verde en 2025 porque las empresas prefieren suites unificadas que consolidan los paneles de energía, residuos y emisiones. Los proveedores empaquetan la ingesta de IoT, el análisis y los informes de cumplimiento en licencias únicas, reduciendo la fricción en las adquisiciones y el riesgo de integración. El segmento de servicios, que crece a una CAGR del 24,6%, se ocupa de la configuración, la limpieza de datos y la habilitación del personal. Muchas implementaciones revelan que los ahorros de energía realizados a menudo superan el 20%, pero solo después de que los consultores ajustan los umbrales de los sensores y los algoritmos predictivos. Los equipos de servicios también actualizan las bibliotecas de reglas a medida que evolucionan las regulaciones, protegiendo la disponibilidad para auditorías.
Los ingresos por servicios profesionales aumentan aún más a medida que las empresas progresan desde el análisis descriptivo hasta el prescriptivo. Por ejemplo, las renovaciones de edificios inteligentes que vinculan los sensores de ocupación con los amortiguadores de HVAC logran ahorros de energía del 20 al 30%, pero requieren un reentrenamiento continuo del modelo. Las unidades de consultoría de contabilidad de carbono traducen las lecturas brutas en declaraciones de alcance 3 aceptadas por múltiples jurisdicciones, eximiendo a los clientes de ciclos de informes duplicados. Juntos, soluciones y servicios forman un volante: las implementaciones de plataformas generan datos que exponen nuevas oportunidades de optimización, que a su vez demandan compromisos de servicio adicionales, reforzando la expansión del mercado de tecnología verde.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por tecnología:
liderazgo de IoT con aceleración de BlockchainIoT mantuvo el 32,55% del mercado de tecnología verde en 2025, reflejando el enorme volumen de medidores conectados implementados en redes eléctricas, granjas y fábricas. Los datos de los sensores sustentan las líneas de base de rendimiento, lo que permite a los módulos de IA identificar anomalías. Blockchain, con un aumento a una CAGR del 25,4%, respalda la procedencia confiable de los créditos de carbono y los esquemas de compensación interna en la cadena de suministro donde las marcas compensan las emisiones dentro de sus propios ecosistemas. Las cargas de trabajo de inteligencia artificial refinan los programas de mantenimiento de turbinas eólicas, un enfoque destacado cuando Aerones obtuvo USD 62 millones para expandir los servicios de inspección robótica.
Los motores de gemelo digital ahora replican campus enteros, permitiendo a los gerentes probar renovaciones virtualmente antes de intervenir en los activos. Los hiperescaladores en la nube proporcionan cómputo elástico que procesa lecturas de alta frecuencia, mientras que los nodos perimetrales abordan tareas sensibles a la latencia como el equilibrio de voltaje. Los registros confiables cierran el ciclo registrando las reducciones verificadas, lo que permite compras automáticas de compensaciones cuando se incumplen los objetivos. Esta interacción entre detección, modelado, optimización y trazabilidad asegura el liderazgo de IoT pero deja espacio para el rápido ascenso de Blockchain, impulsando la diversidad tecnológica dentro del mercado de tecnología verde.
Por aplicación:
dominio de la edificación verde con innovación agrícolaLas aplicaciones de edificación verde representaron el 35,70% del tamaño del mercado de tecnología verde en 2025, impulsadas por iluminación inteligente, HVAC adaptativo y ventilación basada en ocupación que reducen los gastos operativos junto con las emisiones. Los propietarios comerciales aprovechan las métricas de eficiencia verificadas para atraer inquilinos bajo mandatos ESG. El monitoreo de cultivos, que crece a una CAGR del 24,1%, aprovecha sondas de suelo, imágenes de drones y datos meteorológicos localizados para orientar la irrigación y la entrega de nutrientes. Las ganancias en el rendimiento y los ahorros en insumos justifican la implementación de sensores incluso para pequeños agricultores una vez que los paquetes de servicios trasladan los costos del gasto de capital al gasto operativo.
Los sistemas de gestión de huella de carbono, aunque más pequeños, ganan terreno de manera constante a medida que convergen los marcos globales de divulgación. Las redes de calidad del aire y del agua protegen la salud urbana, mientras que las alertas predictivas de contaminación orientan las políticas de tráfico urbano. Los datos de monitoreo meteorológico se integran en los paneles agrícolas, informando sobre el momento oportuno para el control de plagas. Estas aplicaciones interoperables convergen en capas de análisis unificadas, permitiendo a las organizaciones alternar entre energía de edificios, humedad de campos y emisiones de fábricas en un único panel, reforzando sinergias transversales que amplían el mercado de tecnología verde.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por industria del usuario final:
liderazgo del sector energético con transformación agrícolaEnergía y servicios públicos controló el 35,15% del mercado de tecnología verde en 2025 porque los reguladores exigen registros granulares de emisiones desde la generación hasta la distribución. Los operadores de redes eléctricas implementan monitoreo de subsegundo que equilibra los insumos renovables variables con los patrones de demanda. La agricultura, que se expande a una CAGR del 23,3%, adopta imágenes satelitales y maquinaria autónoma para aumentar el rendimiento por hectárea mientras reduce el uso de productos químicos y agua. Las plantas manufactureras insertan módulos de entorno como servicio en los sistemas de Industria 4.0, sincronizando los KPI de calidad, rendimiento y carbono.
Las flotas de transporte implementan optimizadores de rutas basados en IA que integran la disponibilidad de estaciones de carga para camiones eléctricos. Las empresas constructoras especifican materiales de bajo carbono desde las primeras fases de diseño, reduciendo los costos de renovación. Los operadores de centros de datos impulsan la refrigeración por inmersión y los acuerdos de compra de energía renovable para compensar los aumentos de carga de trabajo de IA. Las agencias municipales integran paneles de edificios, residuos y movilidad en salas de control de ciudades inteligentes. Cada sector aporta requisitos específicos del dominio pero comparte canalizaciones de datos comunes, sosteniendo la vía de expansión horizontal para el mercado de tecnología verde.
Análisis geográfico
Mercado de Tecnología Verde de América del Norte
América del Norte lideró el mercado de tecnología verde con una participación del 23,45% en 2025, impulsada por incentivos federales y sólidos fondos de capital de riesgo. La Ley de Reducción de la Inflación canaliza miles de millones hacia infraestructura de energía limpia, mientras que los compradores corporativos consolidan presupuestos de sostenibilidad plurianuales. Las empresas de Estados Unidos integran análisis de carbono en contratos empresariales, aprovechando ecosistemas de software maduros. Canadá escala plataformas similares para rastrear cadenas de suministro automotrices y aeroespaciales transfronterizas, y México integra el monitoreo de emisiones en los flujos de trabajo de cumplimiento normativo de las maquiladoras, lo que refleja una alineación de políticas a nivel regional.
Mercado de Tecnología Verde de Asia-Pacífico
Asia-Pacífico registró el crecimiento proyectado más rápido con una CAGR del 23,8%, impulsado por la expansión industrial combinada con mandatos ambientales más estrictos. Las normas de las bolsas de valores de China, que exigen informes de sostenibilidad a partir de 2026, catalizan la modernización de sensores en fábricas. India apuesta decididamente por la propiedad intelectual de tecnología limpia de producción nacional para compensar los riesgos de importación de minerales, y Japón acelera el despliegue de fábricas inteligentes para mantener la competitividad exportadora. Corea del Sur destinó aproximadamente 101 millones de USD a su Programa Estratégico de Ciudades Inteligentes, incorporando nodos de IoT en redes de transporte y agua.

Panorama regulatorio
Las normas de sostenibilidad y clima están pasando de divulgaciones voluntarias a requisitos operativos que exigen datos auditables, impulsando la adopción de IoT, análisis de datos y software de contabilidad de carbono en entornos empresariales. En la Unión Europea, pilares políticos como la Directiva sobre Informes de Sostenibilidad Corporativa (CSRD) y el Mecanismo de Ajuste en Frontera por Carbono (CBAM) están presionando a fabricantes y exportadores a documentar las emisiones incorporadas, mientras que los requisitos centrados en productos se expanden bajo el cronograma del Reglamento de Ecodiseño para Productos Sostenibles de la Comisión Europea, referenciado en el contexto del informe (con requisitos que se extenderán a casi todos los bienes físicos para 2025). Paralelamente, China está endureciendo las expectativas de divulgación, incluidos requisitos de informes de sostenibilidad relacionados con bolsas de valores a partir de 2026 para empresas cotizadas, reforzando la necesidad de sistemas continuos de monitoreo e informes.
La divergencia regulatoria también es visible en otros mercados importantes, creando una complejidad de informes y verificación multijurisdiccional que favorece a las plataformas capaces de mapear datos de Alcance 1, 2 y 3 según diferentes marcos normativos. En Estados Unidos, los requisitos de divulgación relacionados con el clima se han finalizado a nivel federal (norma de la SEC en 2024), junto con mandatos a nivel estatal como la SB 253 de California para la presentación de informes de emisiones de Alcance 1, 2 y 3 para grandes empresas, elevando el nivel exigido de trazabilidad en la cadena de suministro. Esta combinación de mecanismos de divulgación, producto y ajuste en frontera eleva la demanda de modelos de datos estandarizados, registros de auditoría automatizados y telemetría de emisiones de nivel proveedor en las cadenas de valor globales.
Panorama competitivo
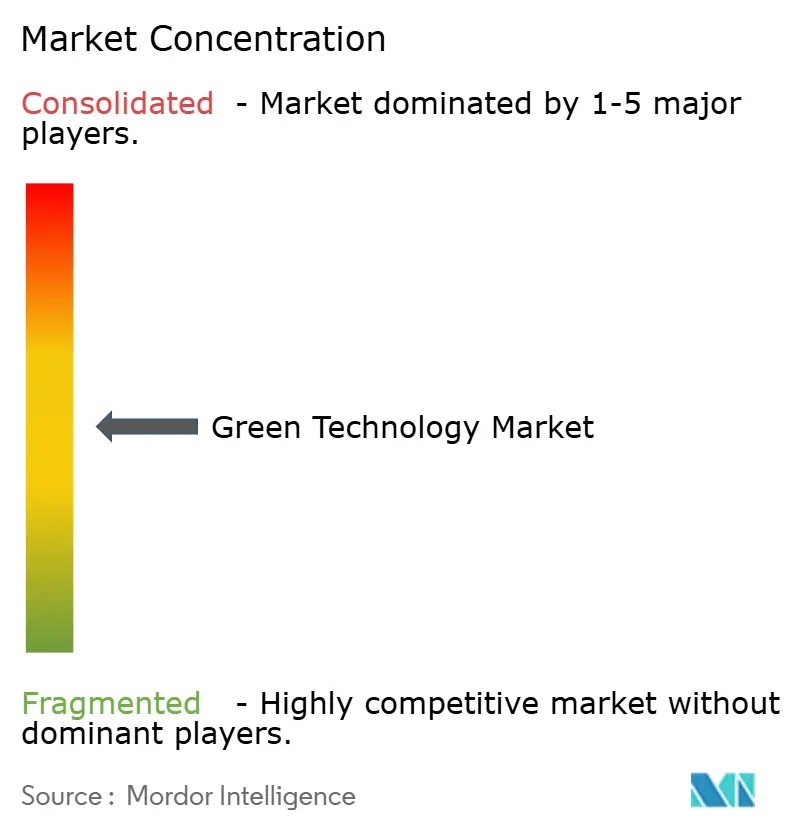
El mercado de tecnología verde permanece moderadamente fragmentado. Los gigantes tecnológicos como Microsoft, IBM y Oracle integran módulos ambientales en sus ofertas existentes de ERP, CRM y nube, lo que les proporciona fidelización entre las cuentas del Fortune 500. La asociación de Microsoft con Global Infrastructure Partners añade centros de datos preparados para IA y alimentados por energías renovables a su cartera, ilustrando cómo los actores establecidos invierten en infraestructura física que alinea el rendimiento del software con las promesas de sostenibilidad. IBM profundiza las integraciones con Red Hat para que las cargas de trabajo en contenedores puedan exponer la telemetría de carbono sin agentes adicionales, reduciendo la sobrecarga de implementación.
Los innovadores especializados ocupan nichos donde la experiencia en el dominio supera a la escala. CropX utiliza análisis de humedad del suelo para ayudar a los agricultores a optimizar el riego, mientras que Trace Genomics mapea datos microbianos en recetas de fertilizantes. Aerones despliega robótica e IA para inspeccionar las palas de turbinas eólicas, reduciendo el tiempo de inactividad y mejorando la producción anual de energía. Las empresas emergentes de Blockchain verifican la integridad de los créditos de carbono, aliviando los temores corporativos sobre el lavado verde. Estos actores especializados establecen alianzas en lugar de competir directamente con los proveedores de soluciones completas, construyendo ecosistemas de extremo a extremo que abordan los puntos críticos de los clientes.
Líderes de la industria de tecnología verde
General Electric
IBM Corporation
Microsoft Corporation
Siemens AG
Schneider Electric SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tecnología Verde
- General Electric
- IBM Corporation
- Microsoft Corporation
- Siemens AG
- Schneider Electric SE
- Wolters Kluwer N.V.
- Oracle Corporation
- CropX Inc.
- Engie Impact
- Sensus (Xylem)
- Trace Genomics
- Accuvio (Diligent)
- Tesla Inc.
- Vestas Wind Systems
- ABB Ltd.
- Cority Software
- Schneider Electric
- Enel S.p.A.
- Siemens Gamesa
- KBR Inc.

Oportunidades de mercado y perspectivas futuras
La medición, presentación de informes y verificación (MRV) de nivel de cumplimiento sigue siendo un espacio en blanco central a medida que las regulaciones y los mandatos de los compradores pasan de informes periódicos a evidencia continua de emisiones a nivel de activo. Las empresas que pueden operacionalizar la captura de datos de Alcance 3 en proveedores, logística y líneas de fabricación se benefician de los desencadenantes de adopción a corto plazo vinculados a la documentación del CBAM y a la expansión de las divulgaciones de sostenibilidad en los principales centros de fabricación (incluida China a partir de 2026 para empresas cotizadas, según el contexto del informe). Esto genera espacio para ofertas integradas que conecten señales de IoT en planta, contabilidad de carbono incorporada en ERP y flujos de trabajo de colaboración con proveedores, especialmente donde los compradores requieren trazabilidad de datos en lugar de certificados estáticos.
Se están formando oportunidades adyacentes donde las plataformas de tecnología verde reducen directamente la economía unitaria de los proyectos de descarbonización, no solo los informan. En abril de 2026, Schneider Electric y Microsoft implementaron un enfoque de control basado en IA en un sistema de electrolizador de óxido sólido de 20 kW, con un potencial reportado de reducir el costo nivelado del hidrógeno hasta en un 10%, ilustrando la demanda de optimización definida por software en procesos difíciles de abatir. La modernización de la red y el reemplazo de equipos de bajo GWP también respaldan los casos de inversión en pilas de monitoreo y análisis: GE Vernova reveló 26 GW de nueva capacidad de generación de energía implementada en 2025 y ha continuado comercializando tecnologías de red y generación de menores emisiones, mientras que carteras de proyectos como Net Zero Teesside Power (Reino Unido) y proyectos piloto de captura directa de aire (Niskayuna, Nueva York, con implementación planificada en Deep Sky Alpha en Alberta) destacan superficies de implementación adicionales para sensores, gemelos digitales y análisis operativo.
Recent Industry Developments in Mercado de Tecnología Verde
- Julio de 2026: GE Vernova obtuvo contratos para centros de red libres de SF6 en Stromnetz Berlin para respaldar subestaciones libres de SF6. La acción amplía los activos de red descarbonizados y permite una implementación escalable de aislamiento de bajo GWP a escala de servicios públicos. Se alinea con el cambio en las adquisiciones de servicios públicos hacia infraestructura de menor impacto ambiental.
- Julio de 2026: Siemens Energy obtuvo el contrato del sistema de red offshore North Sea Connector 2 con un acuerdo de servicio a largo plazo (50Hertz). El contrato fortalece las capacidades de transmisión de alta tensión transfronteriza y el ecosistema de mantenimiento a largo plazo. Demuestra avances en la integración de redes offshore y el soporte de servicio sostenido para activos de transmisión críticos.
- Junio de 2026: Schneider Electric celebró un acuerdo definitivo para adquirir Cognite Holding B.V. por $3.1 mil millones en una transacción totalmente en efectivo. El acuerdo mejora la pila de datos de IA industrial y el análisis para implementaciones ecológicas a gran escala. Permite una optimización más profunda basada en datos en activos industriales que respalda los programas de descarbonización.


Mercado de Tecnología Verde Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Para este estudio, el mercado abarca los ingresos generados por soluciones de tecnología verde y servicios relacionados que ayudan a medir, gestionar o reducir el impacto ambiental en las organizaciones, incluidas las herramientas digitales utilizadas en decisiones de energía, emisiones y eficiencia de recursos.
Exclusiones del alcance: la dimensión del mercado excluye el gasto convencional en TI que no está vinculado a resultados medibles de sostenibilidad, y también excluye activos de energía que son puramente hardware, a menos que se vendan como parte de una oferta definida de tecnología verde.
Descripción general de la segmentación
- Por componente
- Soluciones
- Servicios
- Por tecnología
- Internet de las Cosas (IoT)
- Inteligencia Artificial y Análisis
- Gemelo Digital
- Computación en la nube
- Blockchain
- Otras tecnologías emergentes
- Por aplicación
- Edificación verde
- Gestión de huella de carbono
- Monitoreo de contaminación del aire y el agua
- Monitoreo y pronóstico del tiempo
- Monitoreo de cultivos
- Otros
- Por industria del usuario final
- Energía y servicios públicos
- Manufactura
- Transporte y logística
- Agricultura
- Construcción e inmobiliario
- Tecnologías de la información y telecomunicaciones
- Gobierno y sector público
- Otras industrias
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Nigeria
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la construcción de una base de hechos clara sobre regulación, actividad de transición energética y prioridades de sostenibilidad corporativa reportadas, porque estas determinan dónde se manifiestan los presupuestos de tecnología verde. Nos referimos a fuentes públicas como publicaciones de la Agencia Internacional de Energía, datos de programas de la EPA de EE. UU., documentación de la CMNUCC, conjuntos de datos de Eurostat e indicadores del Banco Mundial para anclar la dirección macro y las series temporales comparables.
Para evitar la sobreestimación, también revisamos informes anuales de empresas, informes de sostenibilidad y presentaciones a inversores para entender cómo las empresas describen las líneas de ingresos de software, servicios y gestión ambiental. Cuando estuvieron disponibles, se utilizaron suscripciones pagas para datos financieros e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes para verificar la combinación de negocios, el posicionamiento de productos y el ritmo de lanzamiento de nuevas soluciones. Las fuentes mencionadas aquí son solo ilustrativas, y también se utilizaron muchos otros documentos y conjuntos de datos públicos para la recopilación, verificación cruzada y aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué se compra e implementa realmente, y cómo se dividen los presupuestos entre soluciones y servicios en los principales sectores de usuarios finales. Hablamos con una combinación de proveedores de soluciones, especialistas en servicios y grandes adoptantes en APAC, EMEA y las Américas para poder corregir los supuestos sobre el momento de adopción, el comportamiento de precios y el alcance típico de implementación antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos (CXOs): 12% | APAC: 49% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 15% | Gerentes: 53% | Américas: 21% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando una reconstrucción descendente del pool de demanda, donde las necesidades de cumplimiento e informes de sostenibilidad, la actividad de gestión de energía y las señales de digitalización empresarial se traducen en gasto abordable para las ofertas de tecnología verde. Los insumos utilizados en el modelo incluyen el ritmo de adopción de políticas de cero emisiones netas y divulgación, la intensidad de los informes ESG empresariales, las tasas típicas de adjunción de software y servicios para programas de implementación, los rangos promedio de valor de contrato por sector de usuario final, y el comportamiento de renovación y expansión de plataformas plurianuales.
Después de formar el total descendente, se corroboró mediante comprobaciones ascendentes selectivas utilizando un enfoque de ASP muestreado por volumen para categorías de soluciones comunes, junto con comentarios de canal sobre las proporciones de servicio a software y los plazos típicos de implementación. Cuando una vista ascendente presentaba vacíos debido a divulgación limitada, aplicamos bandas de penetración conservadoras y luego las volvimos a probar con comentarios de entrevistas antes de fijar los totales.
Las previsiones se crearon mediante análisis de escenarios respaldado por una capa ligera de regresión multivariante, donde los principales impulsores fueron el impulso normativo, la presión de los costos de energía y los requisitos de información empresarial, que luego se ajustaron utilizando las expectativas de expertos sobre precios y velocidad de adopción. La trayectoria de previsión final se mantuvo coherente con los ciclos de implementación observados, de modo que el crecimiento no se fuerza en una única línea recta.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante triangulación entre señales independientes, incluido el gasto implícito por organización adoptante, la división entre soluciones y servicios, y el momento de las implementaciones por parte de grandes usuarios finales. Se señalaron valores atípicos cuando el crecimiento o los precios implícitos en el modelo se alejaban de lo que sugieren las entrevistas y los informes públicos, y esos casos se reelaboraron hasta que los supuestos pudieron explicarse en pasos claros.
Antes de la aprobación final, el modelo se revisa en múltiples pasadas para confirmar que las sumas entre regiones y casos de uso concilian con el total, y que la conversión de divisas y la alineación de años se aplican de manera consistente. El informe se actualiza anualmente, con actualizaciones intermedias cuando ocurren cambios importantes de política o shocks de demanda, y se completa una verificación final previa a la entrega para que las cifras reflejen la información más reciente disponible.
Tamaño del mercado de tecnología verde de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras publicadas para tecnología verde pueden parecer muy dispares porque el término en sí se utiliza de manera diferente entre estudios, y porque algunas estimaciones combinan software, servicios y equipos físicos de energía limpia en un solo total. Las diferencias también surgen cuando los años base no están alineados, cuando la conversión de divisas se toma de meses diferentes, y cuando las trayectorias de previsión asumen curvas de adopción agresivas o conservadoras.
La tabla de referencia muestra un total de 2026 más acotado que las estimaciones que agrupan la fabricación e implementación amplia de tecnología limpia en el mismo conjunto, y en el modelo de Mordor Intelligence el alcance se restringe a los ingresos por soluciones y servicios de tecnología verde en lugar del valor total de los mercados de hardware de energía limpia o el valor comercializado de las tecnologías.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 36.24 mil millones USD (2026) | |
| Agencia de Energía Global A | 700.00 mil millones USD (2023) | Utiliza el valor de mercado de tecnologías de energía limpia seleccionadas y fabricadas en masa (como fotovoltaica solar, eólica, vehículos eléctricos, baterías, electrolizadores y bombas de calor), que es una perspectiva de implementación y fabricación de hardware tecnológico en lugar de ingresos por soluciones y servicios empresariales de tecnología verde. |
| Informe Sectorial B | 28.60 mil millones USD (2024) | Utiliza un año base diferente y a menudo combina servicios de sostenibilidad con fuerte componente de consultoría con iniciativas ambientales más amplias, lo que puede cambiar la mezcla de lo que se contabiliza y alterar la trayectoria implícita de precios y adopción frente a una definición exclusiva de soluciones y servicios. |
Vistos en conjunto, la dispersión proviene principalmente de los límites de alcance y la alineación de años, no de un simple desacuerdo sobre la dirección del crecimiento. Al mantener los flujos de ingresos contabilizados vinculados a impulsores claros de gasto en soluciones y servicios, y luego someter a prueba la adopción y los precios mediante entrevistas, la estimación se mantiene rastreable a insumos repetibles que un comprador puede verificar.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de tecnología verde?
El tamaño del mercado de tecnología verde es de USD 36,24 mil millones en 2026 y se prevé que alcance USD 102,26 mil millones en 2031.
¿Qué segmento de componentes lidera el mercado de tecnología verde?
Las soluciones dominan con el 77,35% de la participación del mercado de tecnología verde en 2025, reflejando la preferencia de los compradores por plataformas unificadas.
¿Qué tecnología crece más rápido dentro de la industria de tecnología verde?
Blockchain es el segmento tecnológico de más rápido crecimiento con una CAGR del 25,4%, impulsado por la demanda de verificación transparente de créditos de carbono.
¿Qué región se está expandiendo más rápidamente?
Asia-Pacífico muestra la expansión más rápida con una CAGR del 23,8% hasta 2031 debido al crecimiento industrial combinado con regulaciones más estrictas.
Última actualización de la página el:



