
Tamanho e Participação do Mercado de Edifícios Verdes
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 461.23 Bilhões de dólares |
| Tamanho do Mercado (2031) | 763.12 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 10.59 % |
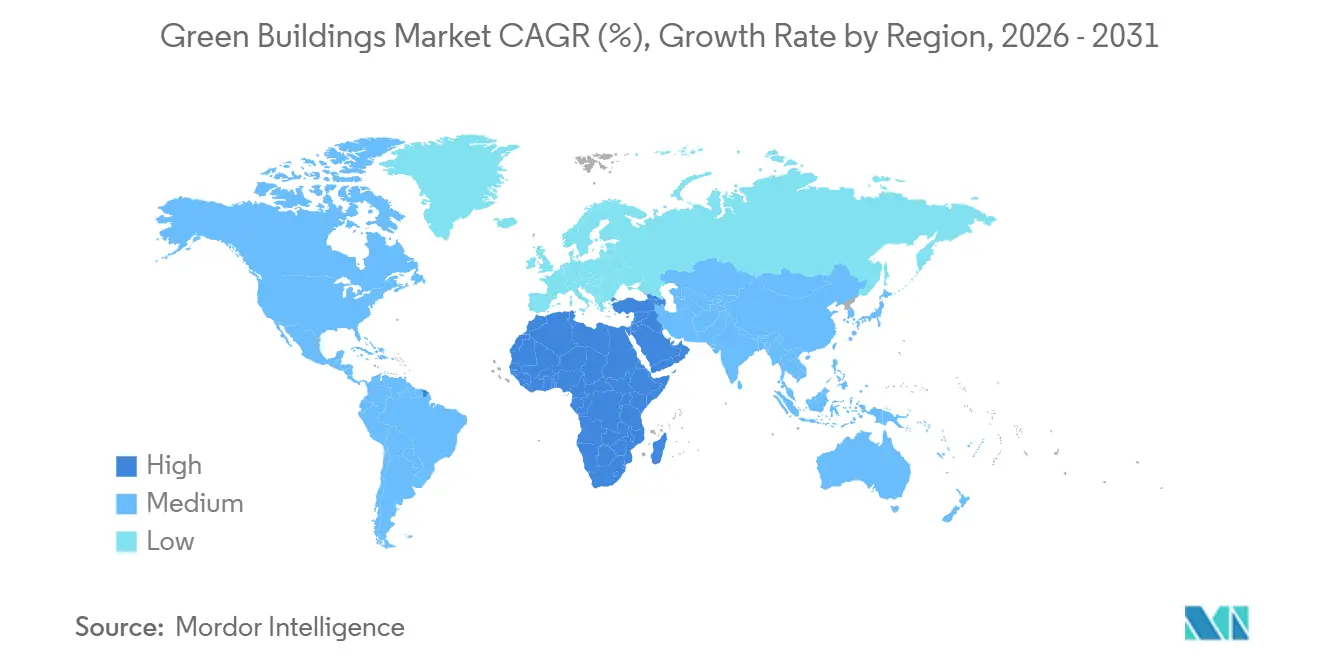
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
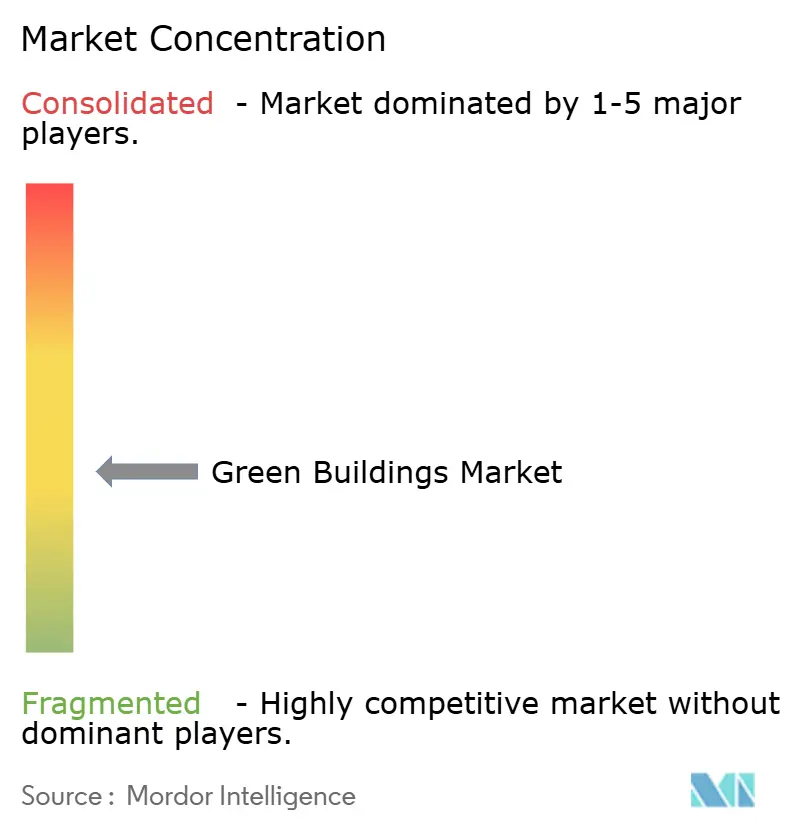
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Edifícios Verdes por Mordor Intelligence
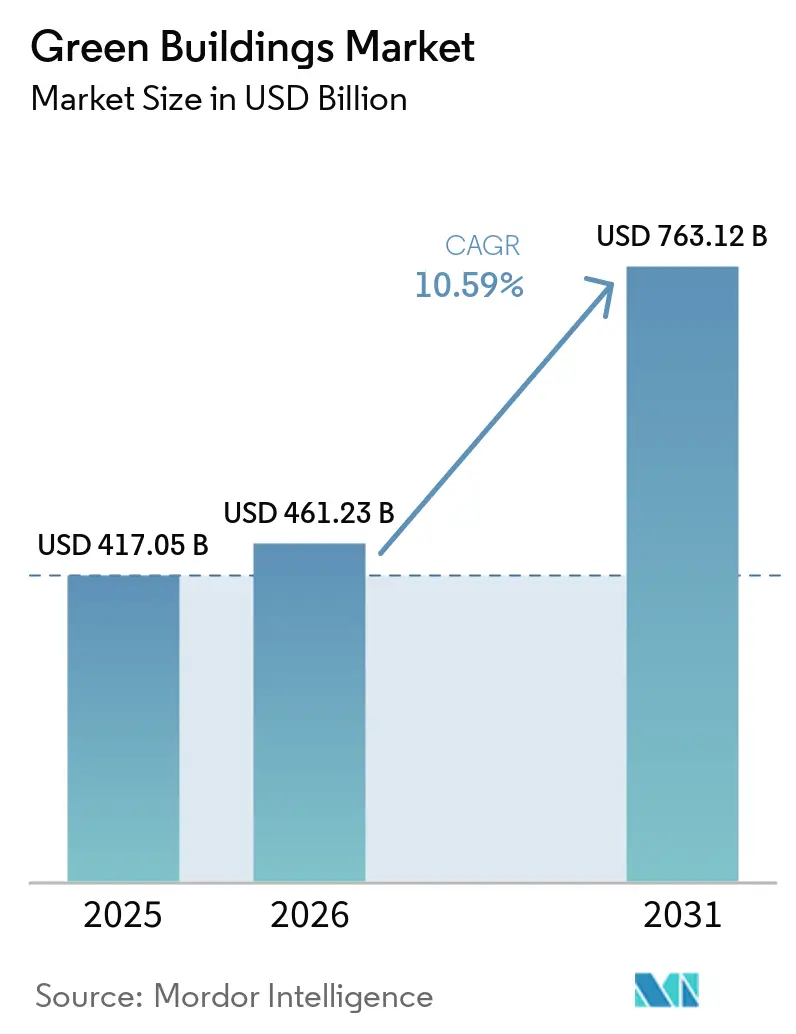
O tamanho do Mercado de Edifícios Verdes está projetado em USD 417,05 mil milhões em 2025, USD 461,23 mil milhões em 2026, e deverá atingir USD 763,12 mil milhões até 2031, crescendo a um CAGR de 10,59% de 2026 a 2031.
Protocolos obrigatórios de contabilização de carbono, certificados de desempenho energético e instrumentos de dívida vinculados à sustentabilidade transformaram a eficiência de um diferencial desejável num pré-requisito de financiamento, reduzindo o período de retorno de investimento em envolventes de alto desempenho e sistemas prediais inteligentes. Os prémios de arrendamento para ativos certificados, aliados a custos de financiamento mais baixos em obrigações verdes, estão a orientar o capital institucional para projetos cujos dados operacionais confirmam reduções de energia. Ao mesmo tempo, os mandatos de renovação em economias maduras e os projetos de raiz em grande escala em regiões emergentes ampliam o mercado de edifícios verdes endereçável, diversificando a procura ao longo das fases de construção. Avanços em materiais — desde betão de baixo carbono a espumas de poliuretano de base biológica — reforçam este impulso ao oferecer aos proprietários percursos verificáveis para a redução do carbono incorporado.
Principais Conclusões do Relatório
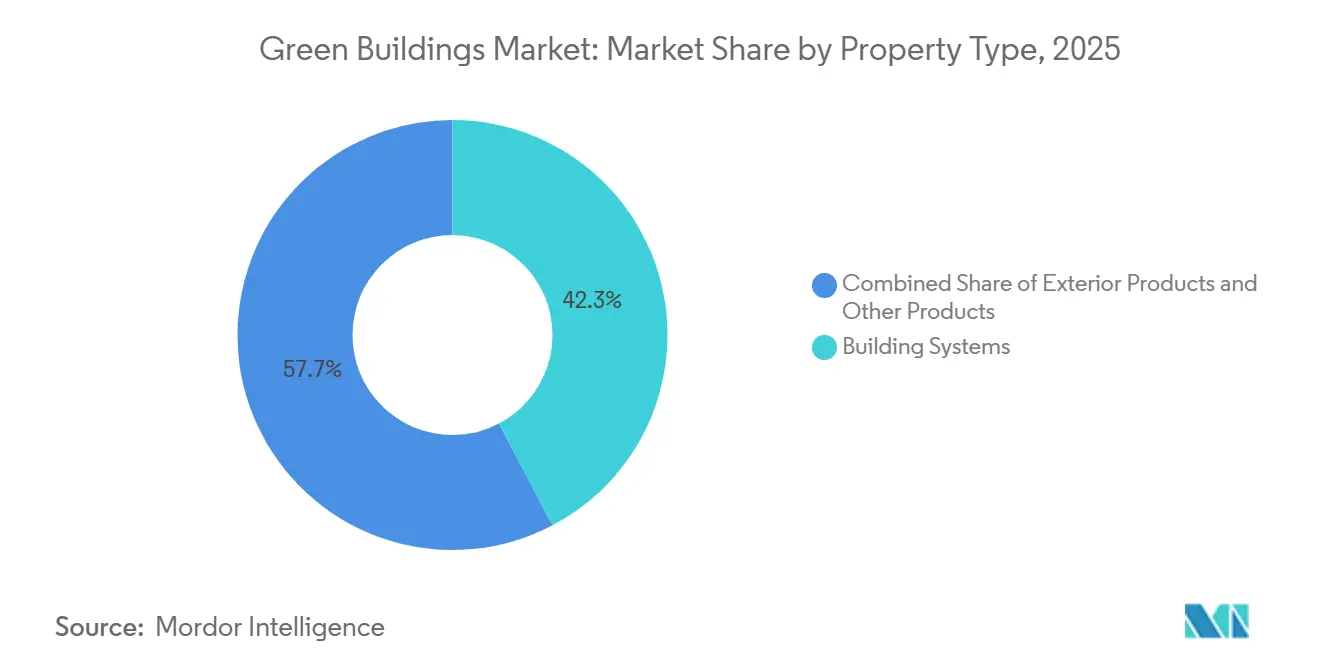
- Por tipo de produto, os sistemas prediais detinham 42,3% da participação do mercado de edifícios verdes em 2025, enquanto os produtos exteriores registaram o crescimento mais rápido, com um CAGR de 11,21% até 2031.
- Por utilizador final, os projetos comerciais dominaram com 53,7% das receitas em 2025; as instalações logísticas estão projetadas para expandir a um CAGR de 11,76% até 2031.
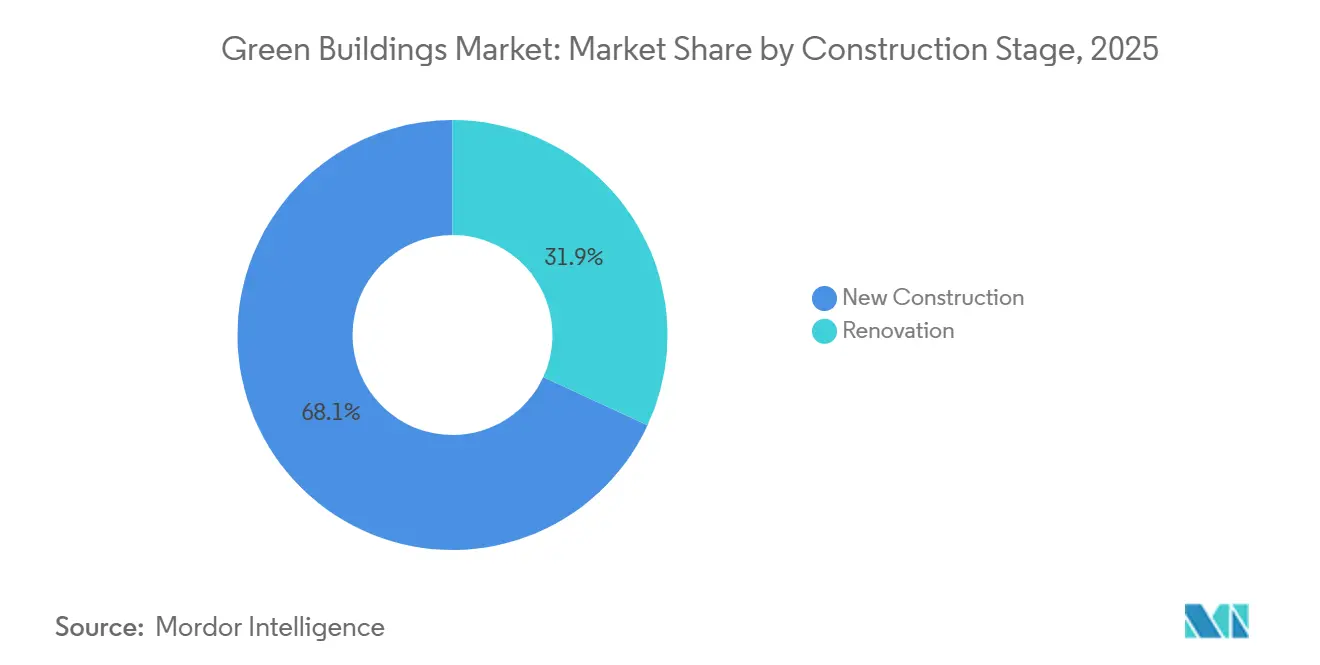
- Por fase de construção, as novas construções representaram 68,1% da atividade de 2025, mas a renovação avança a um CAGR de 11,55%, o mais rápido entre todas as fases.
- Por geografia, a Ásia-Pacífico comandou 37,6% do valor de 2025, enquanto a região do Médio Oriente e África deverá registar um CAGR de 12,23% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % DE IMPACTO NA PREVISÃO DO CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Regulamentações rigorosas de construção verde e mandatos de certificação | +2.8% | UE, Califórnia, cidades de primeiro nível da APAC | Médio prazo (2–4 anos) |
| O aumento dos preços da energia está a impulsionar a procura de envolventes de alto desempenho | +2.1% | Europa, América do Norte e APAC dependente de importações de energia | Curto prazo (≤2 anos) |
| Metas ESG corporativas a abrir financiamento via obrigações verdes e vinculado à sustentabilidade | +2.5% | América do Norte, Europa, centros financeiros da APAC | Médio prazo (2–4 anos) |
| Programas de urbanização acelerada com códigos de construção verde na APAC | +1.9% | China, Índia, Sudeste Asiático | Longo prazo (≥4 anos) |
| Divulgação obrigatória de carbono incorporado em contratação pública | +1.2% | UE, Reino Unido, América do Norte selecionada, APAC piloto | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Rigorosas de Construção Verde e Mandatos de Certificação
As regras de edifícios de emissões zero ditam agora a subscrição de projetos. A diretiva da UE, revista em 2024, obriga todas as novas estruturas entregues após 2030 a atingir zero carbono operacional e força os ativos não residenciais existentes a cumprir classificações mínimas até 2027[1]Comissão Europeia, "Diretiva de Desempenho Energético dos Edifícios – Revisão," europa.eu . O Título 24 da Califórnia acrescenta coberturas preparadas para energia solar e fiação para armazenamento em baterias ao projeto de base, eliminando a possibilidade de adiar a integração de energias renováveis. Organismos de certificação como a LEED e a BREEAM tornaram-se guardiões do financiamento verde, pois os mutuantes exigem prova de desempenho antes do fecho. Estas políticas antecipam as despesas de conformidade, mas simultaneamente desbloqueiam dívida mais barata, acelerando a adoção em todo o mercado de edifícios verdes. Os promotores incapazes de cumprir os benchmarks enfrentam o risco de ativos encalhados, garantindo que as regulamentações continuem a orientar a procura.
Aumento dos Preços da Energia a Impulsionar a Procura de Envolventes de Alto Desempenho
A persistente volatilidade dos preços dos combustíveis desde 2023 colocou a eficiência energética no topo das listas de desejos dos inquilinos. Os ocupantes comerciais estão agora dispostos a pagar rendas mais elevadas por edifícios com vidros triplos, fachadas com corte térmico e coberturas refletoras que reduzem as cargas de AVAC em até 40%[2]Agência Internacional de Energia, "Eficiência Energética 2025," iea.org . Os centros de dados em climas quentes e os centros logísticos juntam-se aos escritórios em climas frios na especificação de envolventes estanques, porque os custos de arrefecimento frequentemente superam as faturas de aquecimento. Com os períodos de retorno a estreitar-se para sete anos ou menos, os proprietários podem justificar revestimentos e pacotes de janelas premium mesmo em mercados secundários. As envolventes de alto desempenho ancoram, portanto, o crescimento das despesas de renovação em todo o mercado de edifícios verdes.
Metas ESG Corporativas a Abrir Financiamento via Obrigações Verdes e Vinculado à Sustentabilidade
Os mercados de dívida precificam agora o carbono. A emissão de obrigações verdes imobiliárias ultrapassou USD 150 mil milhões em 2024, enquanto os empréstimos vinculados à sustentabilidade cresceram 40% em 2025, à medida que as taxas de juro se ajustaram aos ganhos de energia verificados. Os promotores de menor dimensão obtêm acesso a financiamento ao comprometer-se com desempenho superior, alargando a participação no mercado de edifícios verdes. As seguradoras reforçam a tendência ao reduzir os prémios para ativos com intensidades energéticas abaixo de 100 kWh/m². O ciclo de retroalimentação de capital mais barato para edifícios de melhor desempenho sustenta a procura continuada de sistemas de alta eficiência.
Programas de Urbanização Acelerada com Códigos de Construção Verde na APAC
A Ásia-Pacífico acrescenta cerca de 1 mil milhões de m² de área de piso urbano por ano, praticamente toda sob códigos obrigatórios de construção verde. A Missão Cidades Inteligentes da Índia concede bónus de área de piso a projetos com classificação IGBC, incentivando os promotores privados a superar os mínimos. O Vietname e a Indonésia espelham esta abordagem em zonas económicas especiais para cumprir os padrões dos inquilinos multinacionais. Como as métricas verdes estão integradas nos planos diretores, os custos de conformidade mantêm-se baixos, impulsionando um volume constante para os integradores de sistemas em todo o mercado de edifícios verdes da região.
Análise de Impacto das Restrições*
| Restrições | (~) % DE IMPACTO NA PREVISÃO DO CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Elevado capital inicial e custos de certificação | -1.4% | Global, mais acentuado em mercados residenciais sensíveis ao custo | Curto prazo (≤2 anos) |
| Cadeias de abastecimento fragmentadas para materiais de baixo carbono | -0.9% | APAC emergente, MEA, América do Sul | Médio prazo (2–4 anos) |
| Escassez de mão de obra qualificada em métodos sustentáveis avançados | -1.1% | América do Norte, Europa, APAC avançada | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Capital Inicial e Custos de Certificação
A certificação LEED Gold ainda acrescenta 8-12% aos orçamentos de construção, com honorários de consultores para modelação e verificação a ultrapassar USD 50.000 em projetos de média dimensão. Os promotores de habitação a preços acessíveis têm dificuldade em monetizar esse prémio, abrandando a adoção nos segmentos de rendimento mais baixo do mercado de edifícios verdes. Algumas empresas de serviços públicos cofinanciam melhorias de eficiência, mas os programas permanecem irregulares, deixando uma lacuna de financiamento que limita o crescimento a curto prazo.
Cadeias de Abastecimento Fragmentadas para Materiais de Baixo Carbono
As fábricas de madeira lamelada cruzada e as plantas de cimento de baixo carbono estão concentradas na Europa e na América do Norte. Os construtores da APAC e do Oriente Médio precisam importar materiais de construção verde, pagando prêmios de frete que corroem os retornos dos projetos. Atrasos de seis meses ou mais comprometem cronogramas vinculados a prazos regulatórios. Empreendimentos de fabricação regional e normas harmonizadas de materiais aliviarão o gargalo, mas o progresso é incremental.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os Sistemas Prediais Dominam Através de Poupanças VerificadasOs sistemas prediais representaram 42,3% das receitas de 2025, tornando-os a maior fatia do mercado de edifícios verdes. As renovações de AVAC, as bombas de calor de fluxo de refrigerante variável e os chillers avançados ancoram esta categoria ao reduzir a dependência de combustíveis fósseis e ao cumprir as novas regras de refrigerantes. As plataformas inteligentes de gestão predial integram AVAC, iluminação e controlos de acesso num painel unificado que os proprietários utilizam para comprovar ganhos de eficiência junto dos mutuantes. Com as melhorias de envolvente a aproximar-se dos limites físicos, os dados de desempenho dos sistemas fornecem o percurso de retorno de investimento mais claro para sustentar um crescimento de dois dígitos.
Os produtos exteriores — painéis isolados, envidraçados de alto desempenho, coberturas refletoras — permanecem essenciais, mas crescem de forma mais moderada à medida que a adoção impulsionada por regulamentação satura. Os artigos interiores, como tintas com baixo teor de compostos orgânicos voláteis e pavimentos reciclados, beneficiam do impulso das certificações de bem-estar, especialmente em escritórios premium. As linhas emergentes — painéis de gesso com mudança de fase, vidro eletrocrómico — oferecem potencial de crescimento, mas aguardam reduções de custo. Crucialmente, os fornecedores que garantem interoperabilidade plug-and-play com hubs de IoT podem praticar preços premium, enquanto os produtos autónomos tradicionais arriscam a comoditização. Como resultado, os produtos exteriores estão previstos para superar as outras categorias com um CAGR de 11,21% até 2031, reduzindo a diferença em relação aos sistemas prediais no mercado de edifícios verdes.


Por Utilizador Final:
As Propriedades Comerciais Lideram sob Pressão dos InquilinosOs ativos comerciais geraram 53,7% das despesas globais em 2025, refletindo a procura dos inquilinos por eficiência verificável e a respetiva comunicação de carbono. Os senhorios de escritórios enfrentam uma fuga para a qualidade à medida que os ocupantes perseguem menores emissões de Âmbito 3. Os retalhistas renovam lojas para reduzir custos de serviços públicos em contexto de pressão sobre as margens, enquanto os operadores logísticos investem em armazéns com controlo de temperatura e energia solar nos telhados para cumprir os padrões da cadeia de frio. Os proprietários institucionais — universidades, hospitais — recorrem a obrigações verdes com maturidades de 20 anos alinhadas com os retornos das poupanças energéticas.
A adoção residencial é bifurcada. O mercado de apartamentos de luxo posiciona a sustentabilidade como um distintivo de estilo de vida, mas a adoção em massa fica aquém apesar dos incentivos políticos. Os projetos multifamiliares no centro das cidades devem agora atingir pontuações mínimas de energia em toda a Europa e em várias metrópoles da APAC, introduzindo esquentadores de bomba de calor e sistemas de reutilização de águas cinzentas no design convencional. As instalações logísticas, o subsegmento comercial de crescimento mais rápido, estão projetadas para expandir a um CAGR de 11,76% até 2031, impulsionadas pela construção de armazéns de comércio eletrónico vinculada a prazos de emissões líquidas zero. A dominância comercial persistirá, assim, ajudada por períodos de detenção mais longos que se alinham com os retornos dos sistemas no mercado de edifícios verdes.
Por Fase de Construção:
A Renovação Acelera à Medida que os Prazos se AproximamA nova construção deteve 68,1% das despesas de 2025 devido a megaprojetos em mercados emergentes e à integração mais fácil de especificações verdes desde o primeiro dia. No entanto, a renovação é o segmento de crescimento mais rápido, prevendo-se que registe um CAGR de 11,55%, porque os reguladores exigem agora renovações profundas do parque edificado com pior desempenho. As regras da UE obrigam a melhorias nos 15% piores edifícios até 2027, provocando um aumento na instalação de isolamento, substituição de janelas e controlos inteligentes nas economias maduras.
As cidades com escassez de terrenos preferem projetos de reutilização adaptativa que reduzem o carbono incorporado ao conservar as estruturas existentes. Os empreiteiros especializados que oferecem pacotes de renovação chave-na-mão — isolamento, estanquidade ao ar, substituição de bombas de calor — reportam um crescimento da carteira de encomendas superior a 25% em termos homólogos. As vendas de isolamento para renovação da Kingspan na Europa cresceram 28% em 2025, sublinhando esta mudança de paradigma. Embora os projetos de raiz na Ásia e no Médio Oriente ainda dominem os volumes, a participação da renovação no mercado de edifícios verdes continuará a crescer à medida que o parque edificado existente envelhece e a demolição incorre em penalizações regulatórias.
Análise Geográfica
Mercado de Edifícios Verdes da APAC
A Ásia-Pacífico respondeu por 37,6% da receita do mercado de edifícios verdes em 2025, sustentada pela política de duplo carbono da China e pela rápida adoção de títulos verdes pela Índia para financiar infraestrutura urbana. A China ultrapassou 10 bilhões de m² de área certificada em 2024, e as listagens do IGBC na Índia cresceram 25% em 2025. O Japão e a Coreia do Sul retrofitam escritórios da década de 1990 para atender a novos códigos rigorosos, enquanto os subsídios estaduais da Austrália aceleram a instalação de energia solar com armazenamento em residências suburbanas. Essas dinâmicas garantem que a Ásia-Pacífico permaneça líder em volume, embora o crescimento se modere à medida que as regulamentações amadurecem.
Mercado de Edifícios Verdes do Oriente Médio e África
A região do Oriente Médio e África é a que apresenta o crescimento mais acelerado, com expectativa de registrar um CAGR de 12,23% até 2031, impulsionada pelos projetos de 500 bilhões de USD da Visão 2030 da Arábia Saudita e pelos mandatos de cidade com emissão líquida zero dos Emirados Árabes Unidos[3]Fundo de Investimento Público (Arábia Saudita), "Relatório de Investimento da Visão 2030," pif.gov.sa . As aquisições em escala gigantesca da NEOM incorporam energia renovável, resfriamento distrital e sistemas de água reciclada desde o início, gerando grandes pedidos para fornecedores de envoltórias e sistemas. Os Emirados Árabes Unidos exigem que 75% dos edifícios possuam certificação verde até 2030, gerando uma onda de retrofit no estoque existente. A África do Sul investe em energia solar e baterias no local para escapar da instabilidade da rede elétrica, e Lagos pilota códigos para habitação pública, sinalizando uma adoção continental mais ampla.
Mercado de Edifícios Verdes na América do Norte, Europa e América Latina
A América do Norte e a Europa, embora maduras, continuam sendo fundamentais. Os Estados Unidos emitiram 45 bilhões de USD em títulos verdes imobiliários em 2024, financiando melhorias LEED nas principais metrópoles. O Canadá exige edifícios federais com emissão líquida zero até 2030, ancorando a política provincial. A renovação europeia se acelera sob o pacote Fit-for-55, com Alemanha e França canalizando subsídios para retrofits de energia profunda. O Reino Unido vincula métricas de eficiência energética às normas de segurança de edifícios, impulsionando o revestimento de fachadas e novos sistemas de HVAC. A América Latina cresce de forma seletiva; o Brasil lidera com estoque LEED em São Paulo, enquanto o México adota padrões verdes para atender aos inquilinos de nearshoring dos EUA. Coletivamente, essas regiões mantêm os volumes de renovação elevados, sustentando o mercado global de edifícios verdes.

Panorama regulatório
A conformidade com edificações verdes está cada vez mais moldada por requisitos obrigatórios de desempenho energético e regimes de divulgação, e não apenas pela adoção voluntária. Na Europa, a Diretiva de Desempenho Energético de Edifícios (EPBD) revisada, adotada em 2024, torna mais rígidas as expectativas mínimas de desempenho para o estoque existente e estabelece uma direção de carbono operacional zero para novas edificações entregues após 2030. Isso está acelerando programas de retrofit e aumentando as necessidades de documentação em design, materiais e operações. Um impulso semelhante de política é visível em cidades asiáticas de alta atividade, com os Regulamentos de Edificações Verdes de Xangai entrando em vigor em janeiro de 2025 e trazendo requisitos de certificação para o mainstream de novas construções.
Códigos e divulgações também influenciam aquisições e financiamento. A implementação dos padrões de divulgação de sustentabilidade IFRS S1 e IFRS S2 aumenta a pressão sobre proprietários e incorporadores para comprovar alegações climáticas e energéticas com dados auditáveis, o que reforça a demanda por medição, sistemas de gestão predial e documentação verificada de materiais. Iniciativas mais amplas referenciadas por órgãos como a Global Alliance for Buildings and Construction (GlobalABC), incluindo compromissos com códigos obrigatórios de energia para edificações, reforçam a convergência em torno de desempenho mensurável e documentação de produtos pronta para conformidade.
Análise da cadeia de valor
A cadeia de valor de edificações verdes começa com matérias-primas a montante e insumos de baixo carbono (cimento, vidro, química de isolamento, metais, madeira), avança pela fabricação de produtos (envelope, acabamentos internos e sistemas prediais) e passa pela especificação e design (arquitetos, engenheiros, modeladores de energia e consultores de certificação). A partir daí, contratação e instalação (empreiteiras gerais e empresas especializadas em retrofit) alimentam operações e verificação de desempenho, incluindo comissionamento, plataformas de gestão predial e monitoramento contínuo para credores e ocupantes. Para ajudar os projetos a demonstrar resultados de energia e carbono, os principais fornecedores estão cada vez mais agrupando materiais com serviços digitais e documentação, o que se alinha com a mudança do mercado em direção a financiamento respaldado por desempenho.
A transparência do carbono incorporado está se tornando um fluxo de trabalho padrão de aquisição, favorecendo fornecedores capazes de fornecer Avaliações de Ciclo de Vida e Declarações Ambientais de Produto (EPDs) em escala e dentro do prazo. Grandes fabricantes também estão reforçando requisitos aos fornecedores quanto a dados primários de emissões para gerenciar as pegadas de Escopo 3, enquanto a aquisição está se tornando mais estruturada por meio de marketplaces curados que pré-aprovam produtos sustentáveis (por exemplo, plataformas como a ROOT to Market referenciada em evidências do setor). Isso está reduzindo gradualmente a fragmentação de materiais de baixo carbono, mas também aumenta a importância da rastreabilidade, verificação por terceiros e troca de dados interoperável entre fornecedores de produtos, empreiteiras e plataformas de operações prediais.
Panorama Competitivo
Os gigantes globais de isolamento e fachadas — Kingspan, Saint-Gobain, Owens Corning — aproveitam a escala e a I&D para agrupar materiais de alto desempenho com monitorização digital, cimentando relações duradouras com os clientes. Os ecossistemas EcoStruxure da Schneider Electric e OpenBlue da Johnson Controls fundem hardware com subscrições de análise de dados que convertem vendas únicas em anuidades de serviço. A concorrência gira em torno da prova de poupanças de energia, não apenas das especificações dos produtos, obrigando os retardatários a estabelecer parcerias ou a arriscar a exclusão de grandes concursos.
A inovação em materiais aprofunda a rivalidade. O cimento de baixo carbono da Holcim e os ladrilhos de carpete de carbono negativo da Interface diferenciam-se pelo carbono incorporado, uma métrica que a contratação pública acompanha agora. Startups como a Sublime Systems perseguem tecnologias de cimento eletroquímico que eliminam as emissões de processo, potencialmente ultrapassando os incumbentes. Os fornecedores capazes de certificar os impactos do berço ao portão ganham rapidamente quota em projetos sujeitos a regras de divulgação, sublinhando a crescente intensidade de dados do mercado de edifícios verdes.
A construção industrializada acrescenta outra frente. A Binderholz e a RedBuilt expandem as fábricas de madeira lamelada cruzada e paredes em painel para compensar a escassez de mão de obra qualificada e reduzir os resíduos em obra. No entanto, os projetistas preocupam-se com a uniformidade estética, pelo que as soluções híbridas — núcleos de madeira maciça com fachadas personalizadas — ganham preferência. As alianças estratégicas proliferam: a Johnson Controls estabeleceu uma parceria com a Microsoft Azure para análise preditiva, e a Schneider Electric adquiriu uma empresa de software norte-americana para ofertas de energia como serviço. Estes movimentos ilustram a convergência entre produtos de construção e plataformas em nuvem, remodelando a dinâmica competitiva.
Líderes do Setor de Edifícios Verdes
-
Kingspan Group PLC
-
Saint-Gobain SA
-
BASF SE
-
Johnson Controls International plc
-
Owens Corning
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Edifícios Verdes
- Kingspan Group PLC
- Saint-Gobain SA
- BASF SE
- Johnson Controls International plc
- Owens Corning
- Schneider Electric SE
- Holcim Ltd (LafargeHolcim)
- Skanska AB
- CEMEX S.A.B. de C.V.
- Interface Inc.
- Alumasc Group PLC
- Amvik Systems
- Binderholz GmbH
- Bauder Limited
- Kingspan Insulation LLC
- Armstrong World Industries
- RedBuilt LLC
- Homasote Company
- Carrier Global Corporation
- Panasonic Corporation (BIPV)

Oportunidades de mercado e perspectivas futuras
Uma oportunidade chave é a mudança de melhorias de carbono operacional para responsabilização pelo carbono incorporado em materiais. Isso melhora o valor comercial da documentação verificada (EPDs, LCAs) e apoia linhas de produtos de baixo carbono incorporado em isolamento, revestimentos, vidro e alternativas ao concreto. Evidências dessa mudança aparecem em estruturas de aquisição pública e institucional que exigem cada vez mais produtos respaldados por EPD, levando os fabricantes a expandir portfólios certificados e atualizar sistemas de dados que conectam pegadas de produtos a relatórios em nível de projeto. Fornecedores capazes de oferecer tanto produtos de menor carbono quanto o pacote de conformidade correspondente (declarações verificadas por terceiros, cadeia de custódia e formatos de dados digitais compatíveis) ganham tração à medida que as equipes de projeto padronizam especificações em torno de alegações auditáveis.
Outra área de oportunidade é a redução do atrito em retrofits por meio de modelos de entrega agrupados. Soluções integradas que combinam atualizações de envelope com geração local e monitoramento de desempenho, ao lado de ofertas orientadas a serviços como gestão de energia e comissionamento contínuo, abordam tanto obstáculos de capital quanto operacionais. Ações recentes de mercado apontam nessa direção, incluindo a Kingspan e a Zestec Renewable Energy lançando uma solução de telhado solar financiada para projetos de reforma comercial em 2026. Ela visa barreiras de capital ao vincular a renovação do telhado à geração renovável. A circularidade também apoia receita incremental por meio de programas de recuperação e reutilização (por exemplo, a Kingspan RECOVR referenciada em material do setor), ajudando empreiteiras e fabricantes a monetizar a logística de fim de vida útil enquanto atendem a objetivos de resíduos e carbono.
Recent Industry Developments in Mercado de Edifícios Verdes
- Julho de 2026: a BASF SE expandiu seu portfólio de aditivos certificados de balanço de biomassa para revestimentos arquitetônicos. A expansão fortalece as credenciais de sustentabilidade e amplia as ofertas de materiais para edificações verdes no segmento de revestimentos. Isso apoia a adoção de materiais de baixo carbono incorporado em edificações verdes modernas.
- Julho de 2026: o sistema de telhado solar integrado powerPanel da Kingspan Group PLC alcançou os testes do padrão FM 4478. O marco valida o fotovoltaico integrado ao envelope como uma opção construível e compatível com códigos, ajudando a adoção no mercado de retrofit. Isso amplia o envelope de reforma comercial com opções de telhado solar.
- Maio de 2026: a Kingspan Group PLC firmou parceria com a Zestec Renewable Energy para lançar uma solução de telhado solar financiada para projetos de reforma comercial. A solução de telhado solar financiada acelera a demanda por envelopes solares integrados em reformas comerciais. A parceria introduz atualizações de telhado com financiamento habilitado que viabilizam projetos de retrofit.


Mercado de Edifícios Verdes Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de edifícios verdes é definido como a receita vinculada ao projeto e à entrega de edificações que reduzem o consumo de energia e água e melhoram as condições internas por meio de escolhas de construção certificadas ou orientadas por desempenho.
Exclusões do escopo: Excluímos reparos rotineiros de edificações que não alteram o desempenho energético, hídrico ou de materiais, e também excluímos dispositivos de consumo autnomos que não fazem parte da estrutura ou dos sistemas do edifício.
Visão Geral da Segmentação
-
Por Tipo de Produto
- Produtos Exteriores
- Produtos Interiores
- Sistemas Prediais
- Outros
-
Por Utilizador Final
-
Residencial
- Apartamentos e Condomínios
- Moradias e Casas Unifamiliares
-
Comercial
- Escritório
- Retalho
- Logística
- Institucional
- Outros (imobiliário industrial, imobiliário de hospitalidade, etc.)
-
Residencial
-
Por Fase de Construção
- Nova Construção
- Renovação
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
América do Sul
- Brasil
- Argentina
- Chile
- Resto da América do Sul
-
Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Países Baixos
- Resto da Europa
-
Médio Oriente e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Nigéria
- Resto do Médio Oriente e África
-
Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Indonésia
- Resto da Ásia-Pacífico
-
América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com sinais públicos de construção e estoque de edificações para que possamos ancorar o conjunto de demanda antes de aplicar qualquer precificação. Fontes como a Administração de Informações de Energia dos EUA, a Agência Internacional de Energia, a série de gastos com construção do Censo dos EUA e o Eurostat nos ajudam a compreender o uso de energia, a atividade de construção e os ciclos de renovação.
Em seguida, revisamos a certificação verde e a orientação de políticas utilizando fontes como o Conselho Mundial de Construção Verde, o USGBC (LEED) e periódicos revisados por pares que abordam o desempenho energético de edificações e os impactos dos materiais. Para verificar o lado das empresas, utilizamos relatórios anuais, apresentações a investidores e imprensa de reputação, e assinaturas pagas limitadas são usadas para dados financeiros de empresas, verificações de patentes e leituras de comércio em nível de remessa, onde ajudam a validar premissas. Esta lista é apenas ilustrativa, e muitas outras fontes públicas e pagas também foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar as premissas documentais, especialmente o que se qualifica como projeto verde em licitações e qual parcela dos gastos está vinculada a melhorias de eficiência. Conversamos com uma combinação de incorporadores, empreiteiros, arquitetos, consultores voltados à certificação e partes interessadas em sistemas prediais nas principais regiões, para que a lógica de precificação e o cronograma de adoção pudessem ser verificados com base na experiência em projetos.
O que aprendemos com essas conversas foi aplicado para refinar as taxas de penetração por tipo de edificação, ajustar as divisões entre renovação e nova construção, e confirmar como as mudanças de certificação e normas estão se traduzindo em carteiras de projetos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 38% | Diretores executivos (CXOs): 12% | APAC: 39% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | EMEA: 36% |
| Participantes menores: 17% | Gerentes: 53% | Américas: 25% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído por meio de uma reconstrução de demanda de cima para baixo, na qual a produção de construção e a atividade de renovação são traduzidas em um conjunto de gastos endereçáveis ao segmento verde e, em seguida, convertidas em valor de mercado utilizando premissas de adoção e precificação. Para evitar que o modelo se desvie, adicionamos verificações seletivas de baixo para cima, incluindo amostragem de orçamentos típicos de projetos, teste de participações de gastos em nível de sistema e validação de médias implícitas com feedback de canais e empreiteiros.
Os principais insumos que influenciam o modelo incluem a combinação entre nova construção e renovação, a adoção de certificação verde, os cronogramas de endurecimento dos códigos de energia, os gatilhos típicos de retrofit baseados em economias e as participações médias de gastos em sistemas prediais como HVAC, iluminação, isolamento e controles. Onde os dados são escassos por país, tratamos as lacunas por meio de indicadores de proxy (alvarás de construção, intensidade energética e cobertura de políticas) e normalizamos com feedback de especialistas para que valores discrepantes não superestimem o total.
Para as previsões, a análise de cenários é utilizada com um caso base vinculado aos ciclos de construção esperados e aos lançamentos de políticas, seguida de verificações de sensibilidade sobre a inflação de custos de materiais e sistemas e a velocidade de adoção. A previsão final é aceita somente após os direcionadores fazerem sentido em conjunto e após os valores implícitos por edificação estarem alinhados com o que os profissionais relatam em licitações ativas.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de múltiplas etapas, nas quais os totais são comparados com sinais independentes, como gastos regionais com construção, volumes de certificação e carteiras de projetos verdes relatadas em entrevistas. Se uma região apresentar um salto acentuado que não possa ser explicado por alvarás, mudanças de políticas ou movimentação de preços, as premissas são reabertas e os respondentes relacionados são contatados novamente.
Antes da aprovação final, o modelo e suas premissas são revisados por outro analista para que erros de cálculo e desvios de escopo sejam identificados precocemente. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos relevantes alteram custos, regulamentações ou atividade de construção de forma significativa. Logo antes da entrega, uma atualização final é concluída para que os clientes recebam uma visão atualizada.
Tamanho do Mercado de Construção Verde da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para construção verde raramente coincidem porque cada publicador delimita diferentes fluxos de receita e, em seguida, aplica diferentes premissas de adoção e precificação entre regiões e tipos de edificações. As diferenças também decorrem de o estimado estar vinculado à atividade de construção e aos ciclos de renovação, ou se está mais baseado em totais amplos de gastos com sustentabilidade.
Os maiores fatores de divergência geralmente aparecem no que é contabilizado como verde, como se os materiais de construção vinculados à certificação e os produtos solares são agrupados no mesmo número, como o trabalho de renovação é tratado em relação à nova construção e com que rapidez se assume que os custos médios dos projetos aumentarão. Um fator menor, mas real, é o momento de atualização e as janelas de conversão de moeda, que podem deslocar o valor do ano base quando os preços dos materiais se movem rapidamente, o que é tratado de forma diferente pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 417,05 bilhões de USD (2025) | |
| Publicador Global de Pesquisa A | 588,37 bilhões de USD (2024) | Utiliza uma definição mais ampla que pode agrupar materiais de construção verde e produtos solares no mesmo total de mercado, e reporta um ano base anterior que pode não refletir a normalização de custos posterior entre as regiões. |
| Portal de Pesquisa Sindicada B | 377,00 bilhões de USD (2024) | Parece aplicar uma base de 2024 mais restrita com clareza limitada sobre o que se qualifica como projetos verdes em relação à construção geral, e o CAGR mais elevado sugere premissas mais agressivas de adoção e escalada de preços. |
A tabela mostra que a maior parte da diferença pode ser atribuída às escolhas de escopo e à forma como a adoção e a precificação dos projetos são projetadas ano a ano. Ao manter o conjunto de demanda fundamentado na atividade de construção e renovação, e ao separar categorias adjacentes como materiais autônomos e complementos solares, o resultado permanece mais fácil de explicar e reproduzir entre as regiões.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de edifícios verdes em 2026?
O tamanho do mercado de edifícios verdes está avaliado em USD 461,23 mil milhões em 2026.
Qual é o CAGR esperado para os edifícios verdes até 2031?
O mercado de edifícios verdes está projetado para crescer a um CAGR de 10,59%, atingindo USD 763,12 mil milhões até 2031.
Qual categoria de produto contribui com mais receitas?
Os sistemas prediais — incluindo AVAC, controlos inteligentes e iluminação — lideram com 42,3% das despesas de 2025.
Qual região está a expandir mais rapidamente?
A região do Médio Oriente e África está prevista para registar um CAGR de 12,23% até 2031, liderada pela Arábia Saudita e pelos Emirados Árabes Unidos.
Por que razão as renovações estão a ganhar impulso?
Os prazos regulatórios na UE e nas principais cidades dos EUA exigem melhorias energéticas nos edifícios existentes, impulsionando um CAGR de 11,55% nas despesas de renovação.
O que dificulta uma adoção mais rápida de construções sustentáveis?
Os prémios de custo inicial, as cadeias de abastecimento fragmentadas de materiais de baixo carbono e a escassez de mão de obra qualificada abrandam a adoção mais ampla do mercado.
Página atualizada pela última vez em:



