
Tamanho e Participação do Mercado de Válvulas para a Indústria Química
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 15.4 Bilhões de dólares |
| Tamanho do Mercado (2031) | 18.87 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.15 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Válvulas para a Indústria Química por Mordor Intelligence
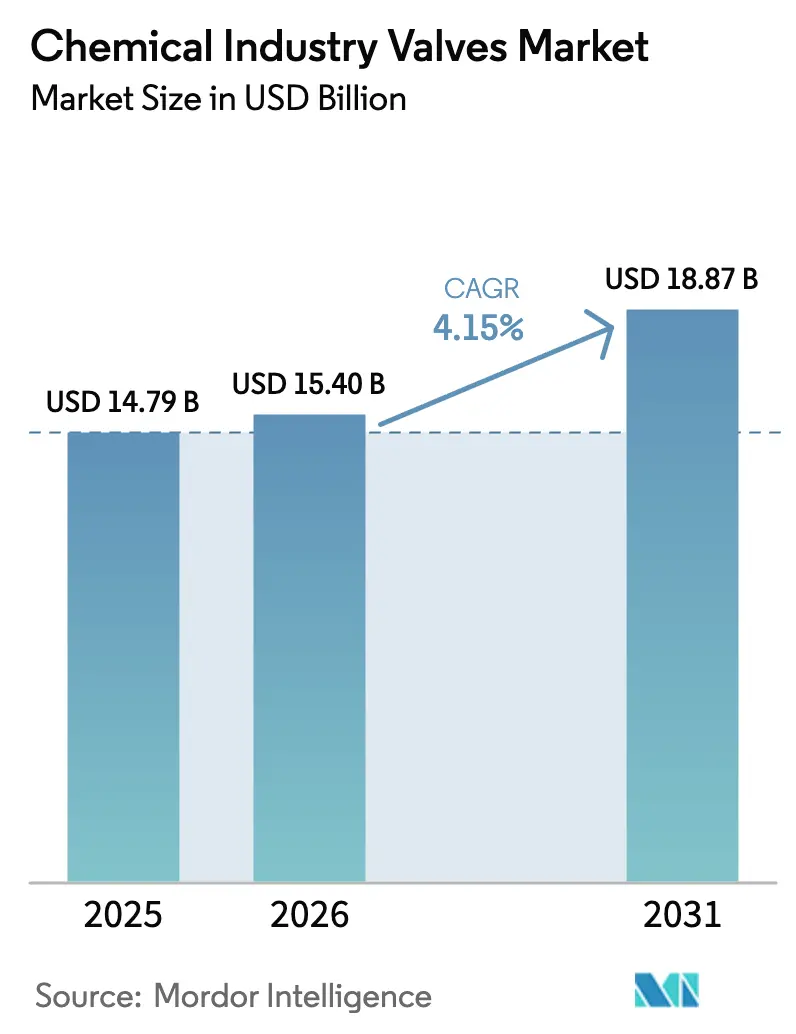
O tamanho do mercado de válvulas para a indústria química deverá crescer de USD 14,79 bilhões em 2025 para USD 15,4 bilhões em 2026, com previsão de atingir USD 18,87 bilhões até 2031 a uma CAGR de 4,15% no período 2026-2031. O robusto investimento em capacidade de produtos químicos especiais na Ásia-Pacífico, a acelerada digitalização de ativos de plantas industriais e normas mais rígidas de emissões fugitivas sustentam coletivamente a trajetória de expansão. Os fornecedores que combinam amplos portfólios de válvulas com diagnósticos inteligentes habilitados por IoT estão garantindo contratos de longo prazo à medida que os produtores buscam estratégias de manutenção preditiva. Enquanto isso, as especificações preparadas para hidrogênio e a demanda por ligas exóticas estão reformulando os mix de produtos, mesmo com as oscilações de preços de matérias-primas e os custos de cibersegurança moderando a adoção de curto prazo de arquiteturas de válvulas totalmente conectadas.
Principais Conclusões do Relatório
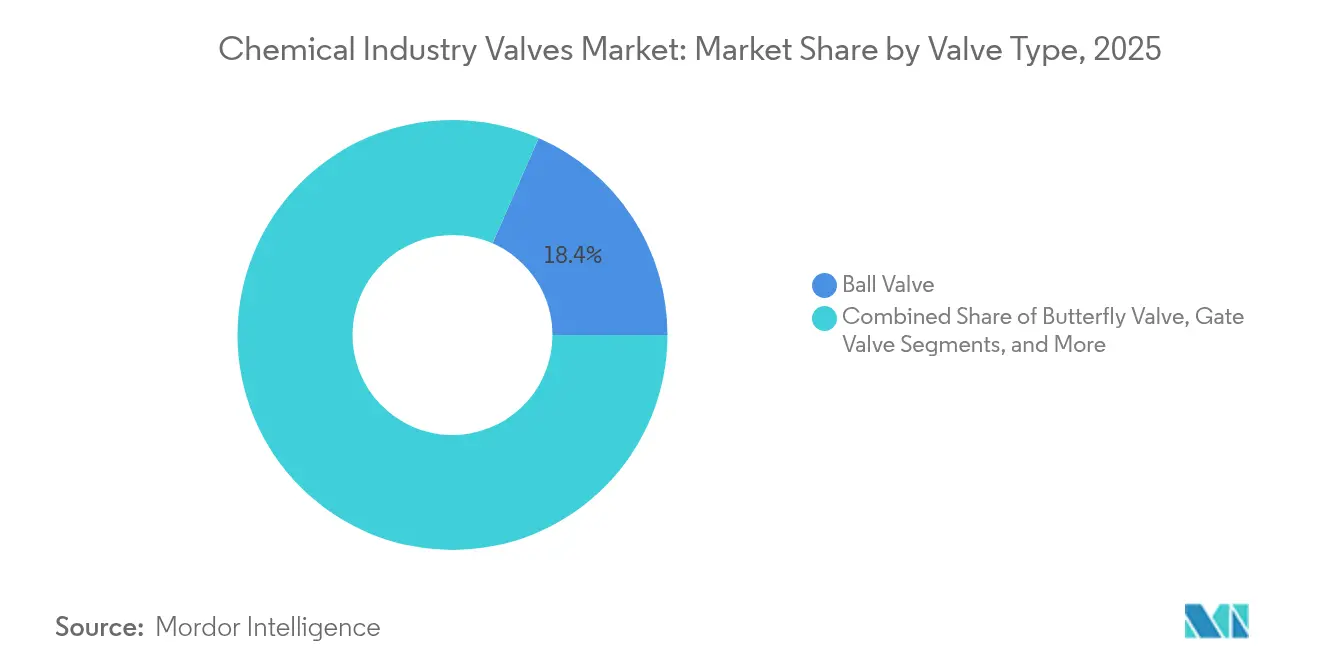
- Por tipo de válvula, as válvulas de esfera representaram 18,44% da participação do mercado de válvulas para a indústria química em 2025, enquanto as válvulas de vácuo estão posicionadas para registrar a CAGR mais rápida de 4,92% até 2031, impulsionadas pelos usos em semicondutores e produtos farmacêuticos.
- Por material, o aço inoxidável capturou 41,29% de participação em 2025 no mercado de válvulas para a indústria química, mas as ligas exóticas lideradas pelo titânio e Hastelloy estão expandindo-se a uma CAGR de 5,58% à medida que os projetos de hidrogênio verde exigem resistência superior à corrosão.
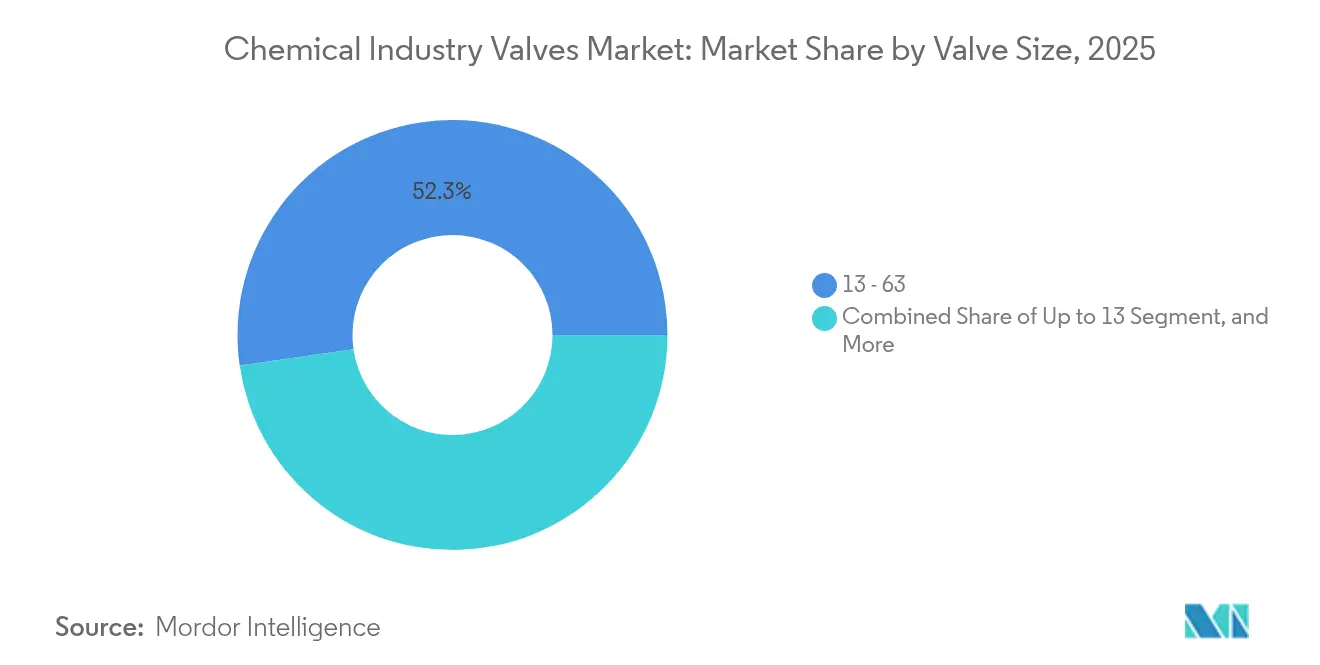
- Por tamanho de válvula, os produtos de faixa intermediária de 1-6 polegadas representaram 52,27% do tamanho do mercado de válvulas para a indústria química em 2025, mas as válvulas acima de 50 polegadas registrarão a CAGR mais forte de 5,79% em função da construção de mega-plantas petroquímicas.
- Por tecnologia de atuação, a atuação pneumática deteve 59,19% de participação em 2025 no mercado de válvulas para a indústria química, enquanto os sistemas inteligentes habilitados por IoT devem crescer 6,12% anualmente à medida que os operadores conectam ativos a plataformas de análise de toda a planta.
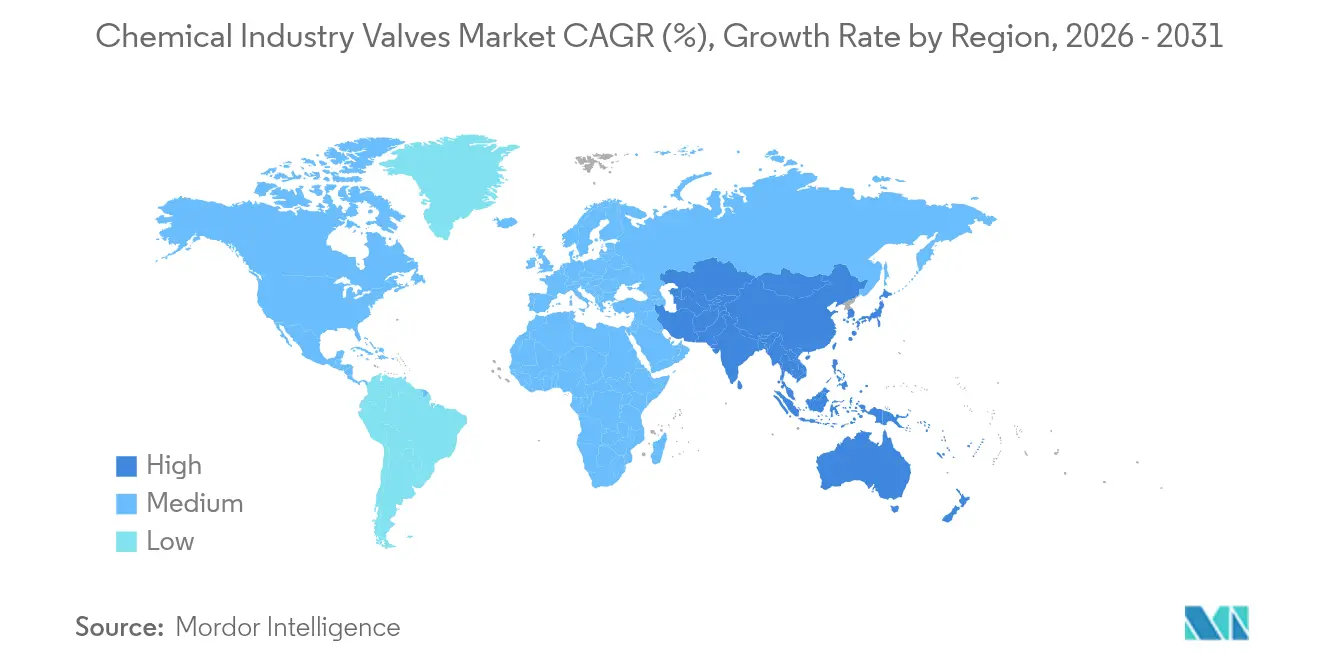
- Por geografia, a Ásia-Pacífico gerou 38,75% da receita de 2025 e deve crescer a uma taxa composta de 5,35% até 2031 no mercado de válvulas para a indústria química, impulsionada pelos investimentos em química fina da China e pela expansão da produção de IFA da Índia.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Perspectivas e Tendências do Mercado de Válvulas para a Indústria Química
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente automação em instalações de água e águas residuais | +1.2% | Global, com APAC e América do Norte liderando a adoção | Médio prazo (2-4 anos) |
| O aperto dos limites de qualidade de descarga impulsiona atualizações | +0.8% | América do Norte e UE, com expansão para APAC | Longo prazo (≥ 4 anos) |
| Ciclo de substituição de infraestrutura municipal envelhecida | +0.9% | América do Norte e Europa como núcleo, emergindo em centros urbanos da APAC | Longo prazo (≥ 4 anos) |
| Aumento do CAPEX em dessalinização, esp. CCG e Austrália | +0.7% | CCG, Austrália, com reflexos no Mediterrâneo e na Califórnia | Médio prazo (2-4 anos) |
| Atuadores IIoT de baixa potência reduzem o OPEX | +0.4% | Global, inicialmente concentrado em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Pressão da economia circular por corpos de válvulas recicláveis | +0.3% | UE liderando, América do Norte seguindo, APAC com adoção seletiva | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Acelerada da Indústria 4.0 e Controle Inteligente
Válvulas com habilitação digital equipadas com sensores de pressão, vibração e posição agora se integram perfeitamente aos sistemas de controle distribuído, permitindo manutenção preditiva que reduz o tempo de inatividade não planejado em 25–30%, ao mesmo tempo que fornece a trilha de auditoria exigida pelas normas de baixas emissões API 624.[1]Emerson Electric Co., "Integração do Sistema de Controle Distribuído DeltaV," Emerson, emerson.com Os operadores estão adicionando autenticação baseada em blockchain no firmware das válvulas para coibir intrusões cibernéticas, mas os gastos anuais com ciberseguro, que variam de USD 50.000 a 200.000, continuam sendo uma barreira para plantas químicas menores.[2]Flowserve Corporation, "Tecnologias de Válvulas Inteligentes e Soluções de Cibersegurança," Flowserve, flowserve.com Os fornecedores estão respondendo com arquiteturas isoladas da rede (air-gapped) que isolam os circuitos de segurança críticos das redes corporativas, equilibrando desempenho com mitigação de riscos. As retrofits de válvulas inteligentes também otimizam a alocação da força de trabalho à medida que técnicos mais velhos se aposentam, aliviando a crônica escassez de mão de obra qualificada no mercado de válvulas para a indústria química. À medida que os projetos-piloto de prova de conceito se convertem em implementações em múltiplos sites, a base instalada endereçável cresce rapidamente na Ásia-Pacífico e na América do Norte.
Aperto das Regulamentações Globais de HSE e Normas de Emissão
A API 641, a ISO 15848 e a Diretiva de Emissões Industriais da União Europeia reformularam os critérios de aquisição, elevando as válvulas borboleta de triplo offset e as válvulas de esfera com assento metálico capazes de taxas de vazamento inferiores a 100 ppm.[3]Comissão Europeia, "Diretiva de Emissões Industriais 2010/75/UE," Comissão Europeia, europa.eu Multas de USD 100.000-500.000 por infração pressionam os operadores a adotarem portfólios totalmente certificados, ampliando a diferença competitiva entre multinacionais com extensos dados de qualificação e empresas de nicho que enfrentam custos de teste superiores a USD 2 milhões por família de válvulas. Os mandatos de conformidade estão encurtando os ciclos de substituição em plantas maduras e estimulando a demanda greenfield por soluções preparadas para hidrogênio na Europa e na América do Norte. O preço premium de 20–30% em designs de baixas emissões é compensado pelas penalidades evitadas e pela redução dos impostos sobre emissões fugitivas, reforçando o momentum de especificação.
Aumento da Capacidade de Química Fina na APAC
A expansão da química fina na Ásia-Pacífico conta com investimentos marcantes, como o complexo malaio BASF-PETRONAS de USD 3,1 bilhões, que instalou mais de 15.000 válvulas, e a integração refinaria-petroquímica da Rongsheng Petrochemical de USD 12,2 bilhões em Zhejiang, consumindo quase 25.000 unidades. A produção de intermediários eletrônicos e farmacêuticos cresceu 8,2% na China durante 2024, alimentando a demanda por ligas exóticas tolerantes a meios agressivos. Embora a penetração de válvulas inteligentes fique aquém devido a lacunas de habilidades de manutenção, a crescente complexidade da produção está levando os operadores ao monitoramento baseado em condição, dividindo o mercado regional entre produtos pneumáticos voltados ao custo e ofertas digitais premium.
Otimização do Custo do Ciclo de Vida Favorecendo Válvulas Resistentes à Corrosão
Os modelos de custo total de propriedade que capturam ciclos de vida de ativos de 15 a 20 anos revelam que as ligas exóticas custam 300–400% mais do que o aço inoxidável, mas oferecem de 5 a 7 vezes mais vida útil em correntes de alto teor de ácido ou cloro-álcali. Os gêmeos digitais simulam trajetórias de degradação, permitindo a substituição de válvulas antes que os limiares de espessura de parede sejam atingidos, ao mesmo tempo que estendem os intervalos de manutenção em até 50%. Com as paralisações de processos contínuos custando entre USD 500.000 e 2 milhões por dia, a economia favorece os projetos resistentes à corrosão, empurrando o mercado de válvulas para a indústria química em direção à precificação por valor do ciclo de vida, em vez de comparações de custo inicial.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade da cadeia de suprimentos em ligas de níquel e cobre | -0.6% | Global, com impacto particular na produção de válvulas de aço inoxidável e ligas duplex | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra qualificada atrasa as retrofits | -0.4% | América do Norte e Europa principalmente, emergindo em mercados desenvolvidos da APAC | Médio prazo (2-4 anos) |
| Preocupações com cibersegurança retardam a adoção de válvulas inteligentes | -0.3% | Global, concentrado em mercados desenvolvidos com infraestrutura avançada | Médio prazo (2-4 anos) |
| O aumento das regulamentações focadas em PFAS eleva os custos de qualificação | -0.2% | América do Norte e UE liderando, com expansão para estruturas regulatórias da APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preços Voláteis de Níquel/Molibdênio Inflacionando os Custos de Liga
Os preços do níquel oscilaram 35–40% e os do molibdênio 25–30% durante 2024, provocando um aumento de 18% nas cotações de válvulas de liga de níquel, segundo o Shanghai Metals Market. Com as matérias-primas representando até 70% do custo de fabricação de válvulas exóticas, os fornecedores adotaram escalonadores de preços trimestrais e tamanhos mínimos de pedido para preservar as margens. Os usuários finais reagem alongando os ciclos de licitação e comprando antecipadamente durante as quedas de preços, injetando volatilidade na demanda que complica o planejamento da produção. A restrição limita a adoção de materiais resistentes à corrosão em projetos sensíveis ao custo, diluindo marginalmente a trajetória de crescimento do mercado de válvulas para a indústria química no curto prazo.
Prêmios de Ciberseguro Freando a Adoção Completa de IoT
As apólices anuais de ciberseguro chegam agora a USD 50.000–200.000 para instalações químicas que implantam redes de válvulas conectadas, frequentemente acrescentando 15–20% aos custos totais do projeto de válvulas inteligentes. As seguradoras também exigem extensas auditorias e segmentação de rede que prolongam os cronogramas de implementação. Os produtores menores com equipe de segurança de OT limitada preferem conectividade parcial e circuitos críticos isolados da rede, retardando a digitalização abrangente e restringindo a base instalada para software analítico. Grupos setoriais como o Chemical Industry Data Exchange estão elaborando estruturas padronizadas para reduzir os prêmios, mas o ritmo de implantação no curto prazo permanece irregular entre as regiões.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Válvula: Válvulas de Esfera Mantêm Liderança em Meio ao Impulso das Válvulas de Vácuo
O tamanho do mercado de válvulas para a indústria química para válvulas de esfera representou USD 2,73 bilhões em 2025 e deteve a maior participação de 18,44%, sustentada por bloqueio confiável em meios corrosivos e amplas classes de pressão ANSI. As variantes multiporta e criogênicas consolidaram ainda mais a presença em processos contínuos e em batelada. Os fornecedores agrupam válvulas de esfera com posicionadores digitais inteligentes que reduzem a mão de obra de manutenção em 20%, consolidando a fidelidade entre grandes contas petroquímicas.
As válvulas de vácuo, no entanto, devem superar todas as outras categorias com uma CAGR de 4,92% até 2031. As linhas de deposição química de vapor de semicondutores e as câmaras de liofilização farmacêutica demandam taxas de vazamento ultrabaixas que válvulas de gaveta ou fechamentos tradicionais não conseguem fornecer. Os designs sem mola da Flowserve com componentes internos de aço inoxidável de alta pureza ilustram o salto de capacidade favorecido pelas fábricas de chips que visam limiares de contaminação de partes por bilhão. O aumento é ainda apoiado por governos que atraem investimentos em chips na China, no Japão e nos Estados Unidos, preparando um ciclo plurianual de atualização de válvulas de vácuo.


Por Material: Dominância do Aço Inoxidável Enfrenta Crescimento de Ligas Exóticas
O aço inoxidável reteve uma expressiva participação de 41,29% do mercado de válvulas para a indústria química em 2025, dada sua combinação de resistência à corrosão e eficiência de custo. O 316L permanece o padrão em orgânicos de pH neutro, enquanto os graus duplex se expandem em correntes ricas em cloreto. A combinação de padronização de peças de reposição e redes globais de estoque reforça a preferência entre operadores de múltiplas plantas.
A demanda por ligas exóticas, particularmente titânio e Hastelloy, deve registrar uma CAGR de 5,58%, refletindo os requisitos dos eletrolisadores de hidrogênio verde e a produção especializada baseada em ácido sulfúrico. A biocompatibilidade do titânio se alinha com as linhas de ingredientes farmacêuticos ativos, enquanto o Hastelloy C-276 oferece longevidade em reatores de ácido misto. A conformidade com a NACE MR0175 impulsiona ainda mais a adoção em derivados de gás ácido. A mudança amplia os pools de receita mesmo com os prêmios de preço superiores a 300%, elevando o tamanho do mercado de válvulas para a indústria química nas categorias de alta liga.
Por Tamanho de Válvula: Volumes de Faixa Intermediária Dominam com Aceleração da Demanda por Mega-Diâmetros
As válvulas de 1-6 polegadas geraram mais da metade da receita de 2025 com uma participação de 52,27%, abrangendo transferência de matérias-primas, linhas de utilidades e funções auxiliares de dosagem. Sua ubiquidade possibilita economias de escala, promovendo um ativo giro de peças no mercado pós-venda e contratos de serviço agrupados.
As válvulas acima de 50 polegadas, embora de nicho em volume unitário, devem registrar uma CAGR de 5,79%, impulsionadas por complexos mega-integrados como as linhas de ácido acrílico da BASF e os projetos de PDH do Oriente Médio. Os requisitos de manuseio superiores a 10.000 m³/h estimulam investimentos em oficinas de fabricação pesada com células de soldagem de arco submerso robotizadas, erguendo barreiras à entrada e elevando o prêmio de tamanho do mercado de válvulas para a indústria química para produtos de grande diâmetro.
Por Tecnologia de Atuação: Controle Pneumático Prevalece Enquanto Plataformas Inteligentes Avançam
Os sistemas pneumáticos representaram 59,19% da receita de 2025 graças à segurança inerente em atmosferas voláteis e à disponibilidade de ar comprimido em toda a planta. Os designs com retorno por mola à prova de falhas suportam nós de nível de integridade de segurança, enquanto os pontos de custo permanecem atraentes em produtos químicos de commodities em massa.
A atuação inteligente habilitada por IoT tem previsão de CAGR de 6,12% até 2031. Os sensores integrados capturam as tendências de torque do haste e as assinaturas de desgaste do assento, permitindo que os operadores adiem as revisões em até 18 meses. Os gateways WirelessHART e ISA-100 reduzem a mão de obra de instalação, ampliando o apelo apesar do obstáculo do ciberseguro. À medida que as plataformas analíticas amadurecem, a receita de hardware está cada vez mais vinculada a assinaturas de software como serviço, recalibrando os modelos de monetização de longo prazo no mercado de válvulas para a indústria química.
Análise Geográfica
A Ásia-Pacífico gerou 38,75% da receita de 2025, impulsionada pelo aumento de 8,2% da produção de química especial da China e pela expansão farmacêutica da Índia. Projetos apoiados pelo Estado, como o complexo de Zhejiang da Rongsheng Petrochemical, especificam válvulas de baixo vazamento em conformidade com MRI, enquanto as fábricas de chips japonesas e sul-coreanas preferem variantes de vácuo de ultra-alta pureza. Os fabricantes de equipamentos originais regionais estão localizando operações de atuadores e fundição para contornar direitos de importação, consolidando ainda mais o peso da cadeia de suprimentos.
A América do Norte representa a segunda maior região, ancorada pelos investimentos petroquímicos derivados de gás de xisto no Golfo dos EUA. Os ciclos de substituição estão focados em opções certificadas pela API 624 para atender aos programas de Detecção e Reparação de Vazamentos da Agência de Proteção Ambiental, com retrofits de manutenção preditiva agrupando análises nos orçamentos de 2030. Os projetos de hidrogênio azul do Canadá acrescentam demanda por ligas resistentes ao embritlecimento.
A Europa é caracterizada por gastos em atualização impulsionados por regulamentações sob a Diretiva de Emissões Industriais, levando a uma demanda constante de substituição de válvulas de baixas emissões fugitivas. Os clusters químicos alemães e escandinavos são pioneiros na adoção de peças de reposição fabricadas por manufatura aditiva, enquanto os sites do Reino Unido priorizam atuadores com cibersegurança fortalecida após a diretiva NIS 2.

Panorama regulatório
A conformidade em válvulas para serviços químicos está sendo cada vez mais moldada por requisitos de controle de emissões fugitivas e conformidade em segurança de pressão que afetam a especificação e a documentação. Nos Estados Unidos, a Environmental Protection Agency finalizou emendas à norma NESHAP Chemical Manufacturing Area Sources (CMAS) (publicada no Federal Register em 1º de abril de 2026). A atualização inclui requisitos de monitoramento anual de detecção e reparo de vazamentos para válvulas em serviço de gás/vapor e líquido leve, além de relatórios eletrônicos via sistemas da EPA para as principais submissões de conformidade.
Na Europa, a Diretiva de Equipamentos de Pressão (PED) 2014/68/EU continua a ancorar a avaliação de conformidade para válvulas metálicas usadas como acessórios de pressão, com normas harmonizadas servindo como a principal via para demonstrar os requisitos essenciais de segurança. A Decisão de Execução da Comissão Europeia (EU) 2026/79 (janeiro de 2026) atualizou a lista de normas harmonizadas que apoiam a conformidade com a PED e fez referência explícita à EN 16668:2025, reforçando o papel dos testes padronizados e dos arquivos técnicos rastreáveis para o acesso ao mercado em projetos de processamento químico na UE.
Análise da cadeia de valor
A cadeia de valor começa com os insumos de matéria-prima, incluindo aços inoxidáveis e ligas à base de níquel e exóticas, como titânio e Hastelloy, além de materiais de vedação e revestimentos. Em seguida, passa pela fundição/moldagem e forjamento, usinagem e acabamento, e finalmente pela montagem com acionamento e controles, como atuadores pneumáticos/elétricos, posicionadores, solenoides e controladores habilitados por sensores. A qualificação em relação aos requisitos de baixa emissão e de equipamentos de pressão, junto com pacotes de documentação e rastreabilidade, é uma etapa intermediária que pode prolongar os prazos de entrega para válvulas de serviço severo e materiais especiais usadas em serviços químicos corrosivos ou perigosos.
No lado downstream, a distribuição e o atendimento combinam cada vez mais o fornecimento para projetos EPC e greenfield com serviços de pós-venda, peças de reposição e programas digitais de manutenção que ajudam a manter as bases instaladas em conformidade e operacionais. Os acordos orientados a serviços mostram como o valor está se movendo com a base instalada: a Valmet assinou um acordo estratégico nacional com a Petrobras em agosto de 2025 para fornecer peças de reposição para válvulas, atuadores e posicionadores Neles em unidades operacionais. A TotalEnergies e a Emerson anunciaram em julho de 2025 uma colaboração para implantar o Emerson AspenTech Inmation industrial data fabric em locais globais, reforçando a integração dos dados de válvulas e ativos nos fluxos de trabalho de desempenho da planta. Operadores químicos também estão utilizando a digitalização da cadeia de suprimentos e modelos de aquisição orquestrada, incluindo a parceria de setembro de 2025 entre Agilis e Elemica para comércio digital integrado e execução da cadeia de suprimentos, que oferece suporte à visibilidade em tempo real do consumo e à otimização de estoque para a demanda impulsionada por manutenção.
Cenário Competitivo
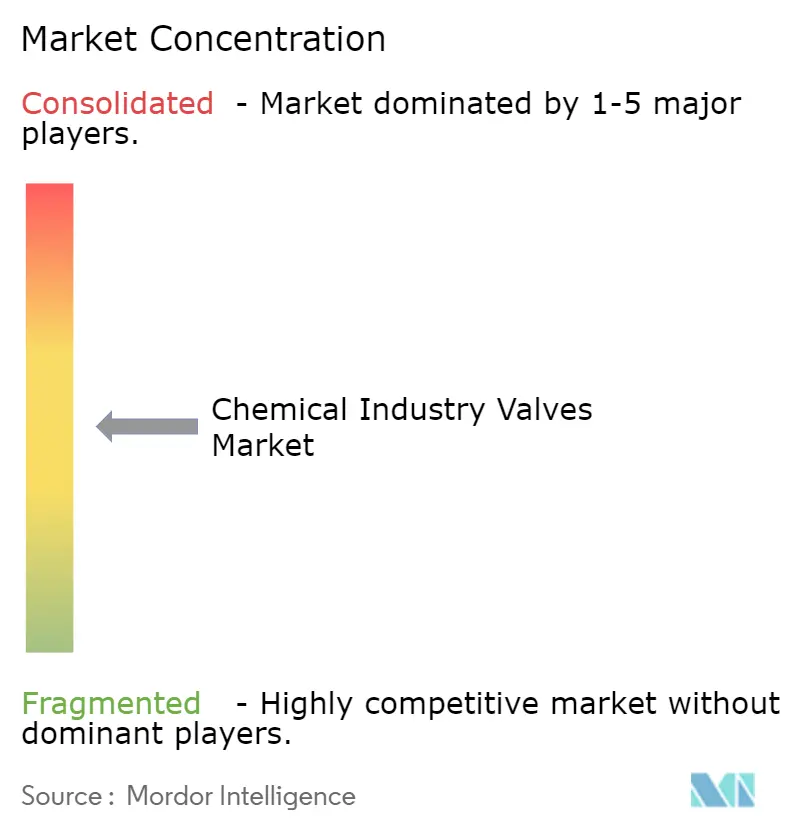
A intensidade competitiva no mercado de válvulas para a indústria química permanece moderada. Emerson, Flowserve e Schlumberger detêm coletivamente uma participação combinada de 42% da receita, aproveitando plataformas de gêmeos digitais que reduzem os prazos de entrega de proposta a entrega em 30%. A aquisição da Mogas pela Flowserve em 2024 expandiu a cobertura de serviço severo, sustentando sua estratégia de upsell de válvulas de coqueamento a alta temperatura. A integração DeltaV da Emerson incorpora análises na camada do sistema de controle, aumentando os custos de troca para os usuários finais.
Especialistas de médio porte como Metso, Alfa Laval e HEROSE visam nichos de crescimento. A aquisição da Jindex pela Metso em 2024 trouxe propriedade intelectual avançada de atuadores, enquanto a HEROSE capitaliza nas primeiras certificações prontas para hidrogênio. Os disruptores de manufatura aditiva oferecem atendimento rápido de peças de reposição, comprimindo os tempos de resposta do mercado pós-venda e desafiando os modelos tradicionais de estoque.
As parcerias estratégicas entre fabricantes de equipamentos originais de válvulas e provedores de plataformas em nuvem como Microsoft Azure ou AWS estendem os painéis de desempenho de ativos em portfólios de múltiplos sites. Os fornecedores que demonstram pilhas de cibersegurança certificadas junto com as credenciais API 6A, 6D e ISO 15848 estão conquistando o status de fornecedor preferencial. Consequentemente, a expansão inorgânica e a adição de camadas de serviços digitais moldarão o posicionamento competitivo até 2030.
Líderes do Mercado de Válvulas para a Indústria Química
Emerson Electric Co.
Schlumberger Limited
Alfa Laval Corporate AB
Flowserve Corporation
Crane Holdings, Co.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O monitoramento de vazamentos, a documentação digital e as retrofits centradas em conformidade permanecem um espaço em branco mensurável em toda a base instalada, uma vez que os requisitos regulatórios enfatizam rotinas estruturadas de LDAR e relatórios auditáveis. As emendas finais da EPA dos EUA à CMAS de abril de 2026, que incluem monitoramento anual de LDAR para válvulas em serviço de gás/vapor e líquido leve e relatórios eletrônicos, aumentam o valor prático de posicionadores inteligentes, diagnósticos e captura de dados que reduzem a carga de inspeção manual e consolidam os registros de conformidade em locais químicos com múltiplas unidades.
As capacidades de controle inteligente também estão se aproximando da válvula por meio de análises embarcadas, criando espaço para que os fornecedores empacotem controladores, conectividade e serviços sem exigir reformas completas de TI em toda a planta. Em maio de 2026, a Valmet apresentou controladores de válvulas Neles que usam cálculos de Edge AI para gerar resumos de desempenho pré-calculados e apoiar o monitoramento de frotas via comunicação HART, destacando um caminho para a manutenção baseada em condição em bases instaladas pneumáticas mistas. A premiumização do portfólio de hidrogênio, criogenia e serviço severo é outro nicho ativo, apoiado por novos lançamentos de produtos, como a válvula de controle criogênica de entrada superior Fisher IC2 da Emerson (abril de 2026) para aplicações de cold box, que se alinha com as especificações de desempenho prontas para hidrogênio e de baixo vazamento que estão sendo incorporadas em projetos químicos e de processos adjacentes.
Desenvolvimentos recentes do setor
- Abril de 2026: a Emerson apresentou a válvula de controle criogênica de entrada superior Fisher IC2 para aplicações de cold box usadas em serviços de separação de ar e liquefação de hidrogênio. O lançamento amplia as opções de desempenho de baixo vazamento em serviços criogênicos, onde as cadeias de valor químicas e de transição energética exigem contenção mais rigorosa e controle repetível.
- Novembro de 2025: a Emerson aprimorou a válvula solenoide ASCO Series 327C com construções de Segurança Intrínseca e Reset Manual voltadas para ambientes de processamento químico. Essas configurações atendem às necessidades de instalação em áreas classificadas, ao mesmo tempo em que melhoram a robustez do comportamento de desligamento e reset em loops de controle pneumático críticos para a segurança.
- Novembro de 2024: a Crane Company concluiu a aquisição da Technifab Products, Inc., expandindo suas capacidades em válvulas criogênicas e tubos com isolamento a vácuo. O acordo fortalece a cobertura para aplicações de processos criogênicos e de baixa temperatura que se cruzam com produtos químicos especiais e infraestrutura relacionada ao hidrogênio.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado abrange válvulas vendidas para uso dentro de plantas e unidades da indústria química onde fluidos e gases são manuseados, controlados ou isolados durante a produção, armazenamento e transferência. Contabilizamos o valor de mercado no ponto de venda para produtos de válvulas usados em serviços de processamento químico em todas as regiões.
Exclusões de escopo: excluímos gastos mais amplos da planta, como tubulações, bombas, conexões apenas de instrumentação e mão de obra de instalação, a menos que sejam precificados como parte da venda do produto de válvula.
Visão geral da segmentação
- Por Tipo de Válvula
- Esfera
- Borboleta
- Gaveta
- Globo
- Retenção
- Plug
- Diafragma
- Vácuo
- Híbrida
- Outros Tipos de Válvula
- Por Material
- Aço Inoxidável
- Ferro Fundido
- Base de Liga
- Plástico / PVC
- Grau Criogênico
- Ligas Exóticas (Ti, Hastelloy)
- Por Tamanho de Válvula (Polegadas)
- Até 1″
- 1″ – 6″
- 6″ – 25″
- 25″ – 50″
- Acima de 50″
- Por Tecnologia de Atuação
- Manual
- Pneumática
- Elétrica
- Hidráulica
- Inteligente (habilitada por IoT)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- ASEAN
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa mapeando de onde vem a demanda da indústria química e como ela se relaciona com o consumo de válvulas por tipo, material e necessidades de acionamento. Utilizamos referências públicas como a EPA dos EUA (normas de ar que influenciam o controle de emissões fugitivas), o Eurostat (indicadores de produção química), o UN Comtrade (fluxos comerciais para códigos SH de válvulas relevantes) e estatísticas industriais da OCDE para entender os padrões de produção regional.
Para manter o modelo fundamentado no comportamento real de compra, também revisamos fontes como referências de minerais e ligas do USGS para insumos metálicos, literatura revisada por pares sobre corrosão e segurança de processos, além de relatórios anuais e apresentações para investidores de fabricantes e distribuidores de válvulas. Quando disponível, complementamos com assinaturas pagas para dados financeiros de empresas, notícias e registros regulatórios, e bases de dados de patentes para verificar mudanças no mix de produtos, como recursos de automação ou ligas especiais. Essas fontes documentais não são exaustivas, e utilizamos documentos públicos adicionais para compilar dados, validar suposições e esclarecer casos limítrofes.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em verificar o que está realmente sendo especificado e comprado em plantas químicas, e depois testar a resistência dos ciclos de precificação e substituição. Conversamos com uma combinação de fabricantes de válvulas, parceiros de canal, especialistas ligados a EPCs e equipes de manutenção e confiabilidade de usuários finais para preencher lacunas de dados relacionadas a atualizações de materiais, adoção de automação e prazos de entrega típicos em diferentes regiões.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do entrevistado | Região |
|---|---|---|
| Nível superior: 38% | CXOs: 12% | APAC: 52% |
| Nível médio: 44% | Líderes funcionais/de unidade: 39% | EMEA: 30% |
| Empresas menores: 18% | Gerentes: 49% | Américas: 18% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma lógica combinada de cima para baixo e de baixo para cima, em que a produção química e as adições de capacidade são traduzidas em conjuntos de demanda por válvulas e depois reconciliadas com sinais de fornecedores e canais. O lado top-down utiliza tendências de produção química regional, utilização da capacidade das plantas e ciclos de capex para estimar as necessidades de novas construções, seguido por uma camada de manutenção e substituição que reflete a intensidade da base instalada.
Para manter os números realistas, corroboramos os totais com verificações seletivas de baixo para cima, como faixas de preços amostradas por tipo e tamanho de válvula, divisões de mix para materiais resistentes à corrosão (como aço inoxidável e ligas de grau mais elevado), e a participação de acionamento automatizado ou inteligente usado em serviços críticos. Outras entradas práticas que melhoram o ajuste incluem a atividade de conformidade de controle de emissões, os cronogramas típicos de parada e turnaround, e os fluxos comerciais para categorias de válvulas que frequentemente suprem lacunas de produção local. As previsões são construídas usando análise de cenários apoiada pelo consenso de especialistas sobre a direção do capex, a transferência de preços de ligas e a penetração da automação, e então testamos o resultado ano a ano para que a trajetória de crescimento permaneça consistente com o que os compradores relatam.
Validação de dados e ciclo de atualização
A validação ocorre em camadas, começando com verificações internas de discrepâncias por região, tipo de válvula e principais premissas de entrada, e depois comparando os resultados com sinais de demanda independentes, como tendências de produção química e movimento comercial. Quando uma variação parece grande, revisitamos os fatores por trás dela e recontatamos os entrevistados relevantes se a questão estiver relacionada a precificação, mudanças de mix ou o momento de grandes projetos.
Antes da aprovação final, o modelo passa por etapas de revisão por analistas para confirmar a lógica das unidades, o tratamento da conversão de moeda e a razoabilidade dos preços médios de venda implícitos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como movimentos bruscos de matérias-primas, mudanças na aplicação regulatória ou desacelerações súbitas de capex. Pouco antes da entrega, realizamos uma revisão final para que os clientes recebam uma visão atualizada que reflita as últimas divulgações públicas e o feedback de campo.
Tamanho do mercado global de válvulas para a indústria química da Mordor Intelligence em comparação com outras estimativas publicadas
Diferentes tamanhos de mercado publicados podem parecer muito distantes entre si mesmo quando tratam de válvulas para plantas químicas, porque a data de atualização, o momento da moeda e a forma como os preços são calculados em média entre materiais frequentemente alteram o valor final. Também observamos lacunas quando alguns estudos se apoiam fortemente em um único sinal de demanda, como comércio ou produção, sem verificar se ele corresponde aos ciclos de substituição e ao momento dos projetos.
Os principais fatores de discrepância neste mercado geralmente vêm da forma como as ligas especiais e o acionamento automatizado são precificados, e se o limite inclui categorias adjacentes, como conexões ou trabalhos de serviço agrupados. A tabela aponta essa dispersão, que é reduzida quando as suposições são reverificadas próximo à publicação e o momento da taxa de câmbio é alinhado, uma cadência e lógica de precificação aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 14,79 bilhões de USD (2025) | |
| Periódico Setorial A | 15,40 bilhões de USD (2026) | Usa o valor do ano seguinte como destaque e frequentemente mantém um único ASP global combinado, o que pode sobrestimar regiões com menor mix de ligas e automação em determinado ano. |
| Editora de Dados do Setor B | 13,00 bilhões de USD (2025) | Escopo mais restritivo em relação ao que se qualifica como demanda da indústria química, e ajuste limitado para serviços de corrosão de maior preço, reduzindo assim o ASP implícito para o mesmo ano. |
Entre os três números, a maior parte da diferença vem da rotulagem do ano e da forma como os preços médios são construídos a partir do mix de materiais e acionamento. Nossa abordagem mantém as premissas rastreáveis à produção química, às necessidades de substituição e às faixas de preços verificadas por entrevistas, o que torna o valor final do mercado mais fácil de reproduzir e explicar.


Principais Perguntas Respondidas no Relatório
Com que rapidez o mercado de válvulas para a indústria química deve crescer até 2031?
A receita deve aumentar de USD 15,4 bilhões em 2026 para USD 18,87 bilhões até 2031, registrando uma CAGR de 4,15%.
Qual tipo de válvula contribui com a maior receita atualmente?
As válvulas de esfera lideram com 18,44% de participação nas vendas de 2025, graças ao versátil desempenho de bloqueio em composições químicas corrosivas.
O que está impulsionando a demanda por válvulas de ligas exóticas?
A expansão dos eletrolisadores de hidrogênio verde e os processos de ácido agressivo demandam designs de titânio e Hastelloy que duram de 5 a 7 vezes mais do que o aço inoxidável.
Por que os custos de ciberseguro são uma preocupação para a adoção de válvulas inteligentes?
As apólices chegam a USD 50.000-200.000 anualmente e acrescentam 15-20% aos orçamentos dos projetos, levando as plantas menores a optarem pela conectividade parcial.
Qual região oferece a perspectiva de crescimento mais forte?
A Ásia-Pacífico deve registrar uma CAGR de 5,35% até 2031, impulsionada pelos investimentos em química especial e produtos farmacêuticos.
Página atualizada pela última vez em:



