
Tamanho e Participação do Mercado de Válvulas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
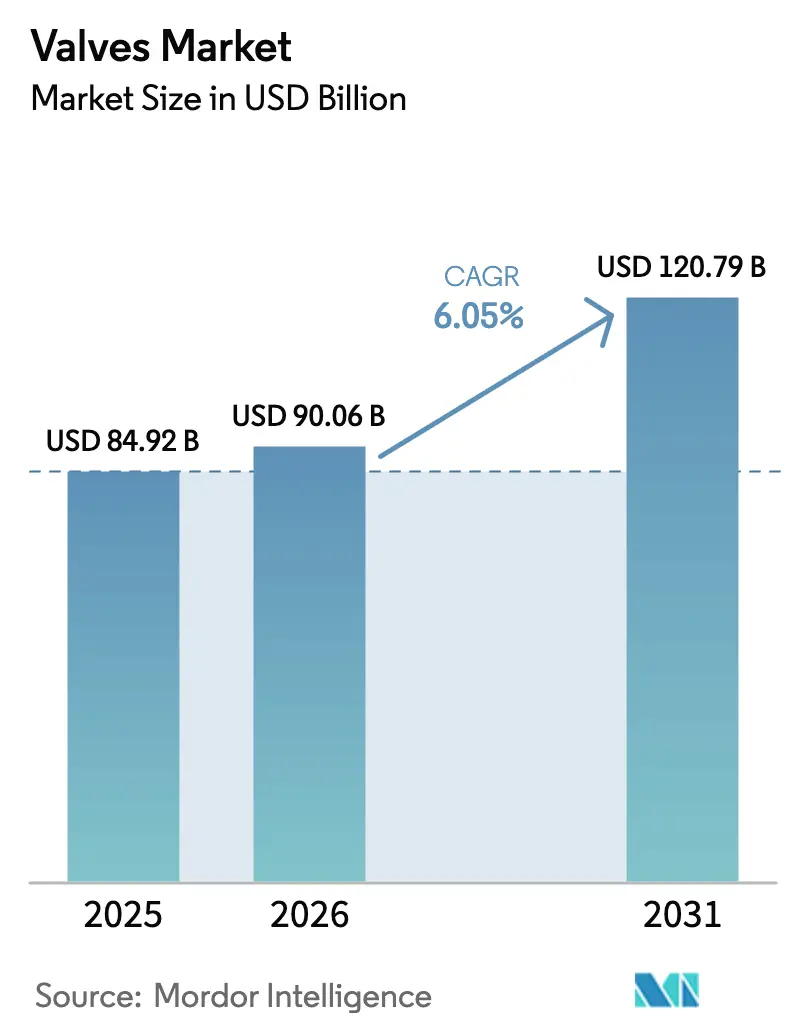
| Tamanho do Mercado (2026) | 90.06 Bilhões de dólares |
| Tamanho do Mercado (2031) | 120.79 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.05 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Válvulas pela Mordor Intelligence
O tamanho do mercado de válvulas deve crescer de USD 84,92 bilhões em 2025 para USD 90,06 bilhões em 2026 e está previsto para atingir USD 120,79 bilhões até 2031 a um CAGR de 6,05% no período 2026-2031. Esta trajetória de crescimento do tamanho de mercado está ancorada na renovação de infraestrutura em larga escala, na transição energética global e na crescente automação industrial, que juntas sustentam um sólido pipeline de pedidos para fabricantes de equipamentos originais e fornecedores do mercado pós-venda. Concessionárias públicas de água na América do Norte, agências provinciais no Canadá e autoridades de desenvolvimento urbano na Ásia-Pacífico estão canalizando alocações de vários bilhões de dólares para distribuição de água, tratamento de águas residuais e plantas de resfriamento distrital, todas as quais requerem conjuntos de controle de fluxo cada vez mais sofisticados. Simultaneamente, os operadores de petróleo e gás estão combinando projetos de produção convencionais com sistemas de captura de carbono que exigem tecnologias de vedação de alto nível, enquanto os desenvolvedores de hidrogênio e os consórcios de reatores nucleares modulares estão emitindo novas especificações que favorecem materiais avançados. A intensidade competitiva permanece moderada, com os players estabelecidos utilizando aquisições direcionadas, centros de fabricação regionais e plataformas digitais para defender sua participação contra novos entrantes focados em soluções de válvulas inteligentes de nicho.
Principais Conclusões do Relatório
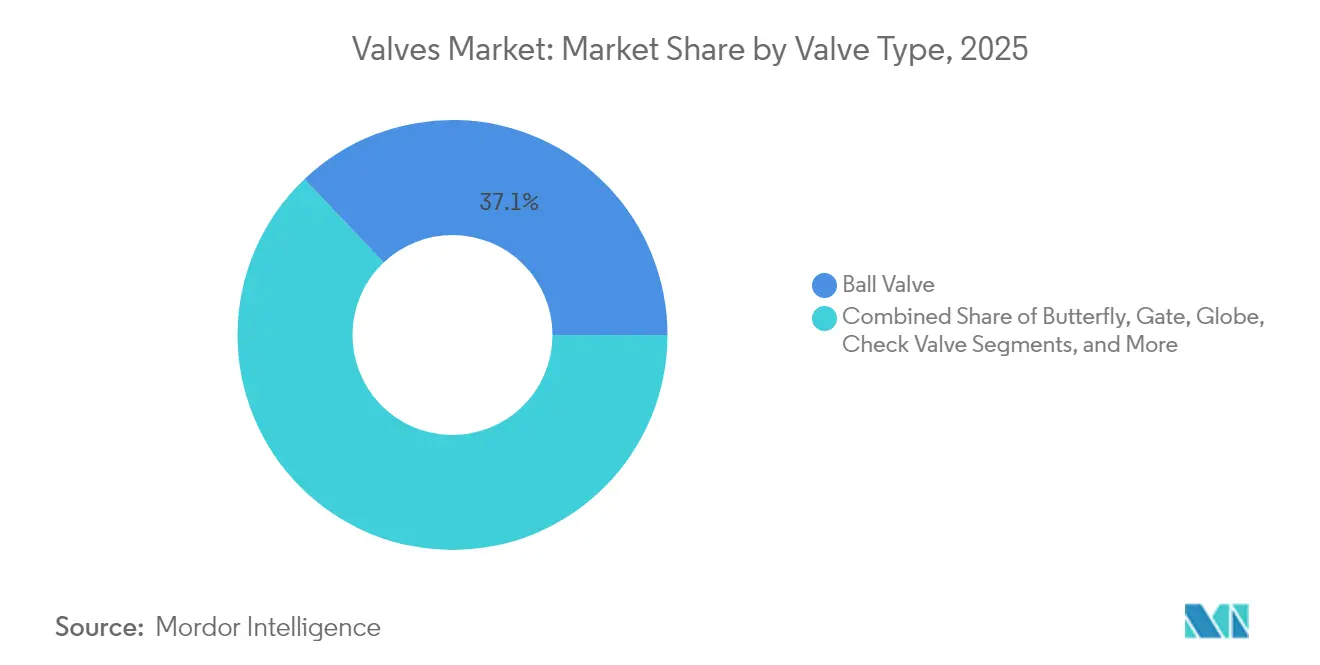
- Por tipo de válvula, as válvulas de esfera lideraram com 37,10% da participação do mercado de válvulas em 2025, enquanto as válvulas de controle têm previsão de composição a um CAGR de 6,65% até 2031.
- Por material, o aço inoxidável respondeu por 45,05% da participação do tamanho do mercado de válvulas em 2025, enquanto se espera que as ligas criogênicas registrem o CAGR mais rápido de 7,24% até 2031.
- Por acionamento, os dispositivos manuais retiveram 54,20% da participação do mercado de válvulas em 2025; os sistemas eletro-hidráulicos inteligentes apresentam a maior perspectiva de CAGR de 7,72%.
- Por usuário final, petróleo e gás capturou 26,88% da participação do tamanho do mercado de válvulas em 2025 e a energia de hidrogênio está avançando a um CAGR de 6,88% em direção a 2031.
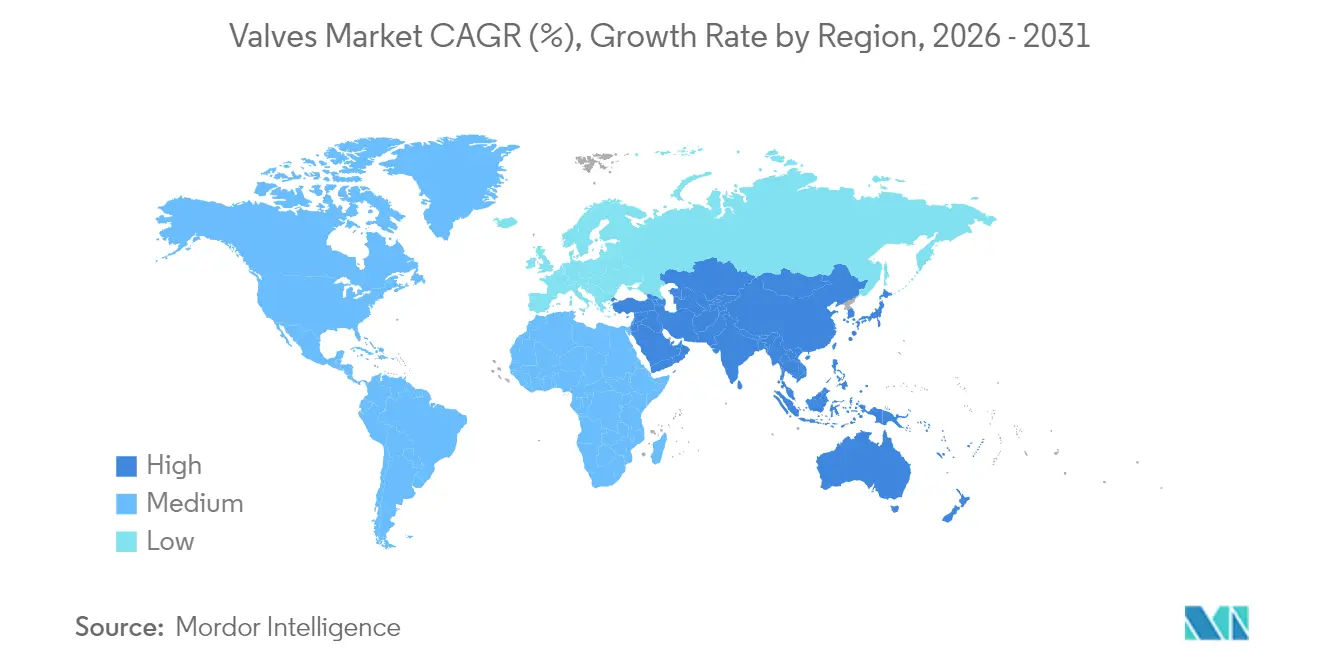
- Por geografia, a Ásia-Pacífico deteve 37,75% de participação de receita em 2025; projeta-se que o Oriente Médio se expanda a um CAGR de 7,19% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento nos desenvolvimentos relacionados à infraestrutura | +1.8% | Global - núcleo na APAC e Oriente Médio | Médio prazo (2-4 anos) |
| Crescimento de projetos de energia no setor de petróleo e gás | +1.5% | Oriente Médio, América do Norte, APAC | Médio prazo (2-4 anos) |
| Investimentos em tratamento de água e águas residuais | +1.2% | Global - ganhos iniciais na América do Norte e Europa | Curto prazo (≤2 anos) |
| Automação industrial e válvulas inteligentes | +1.1% | América do Norte e UE, expansão para APAC | Longo prazo (≥4 anos) |
| Desenvolvimento da economia do hidrogênio | +0.9% | UE, América do Norte, mercados selecionados da APAC | Longo prazo (≥4 anos) |
| Reatores nucleares modulares | +0.6% | América do Norte, UE, mercados selecionados da APAC | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento nos Desenvolvimentos Relacionados à Infraestrutura
O capital comprometido para reparar e expandir redes de água, rodovias expressas e sistemas de energia distrital está antecipando os cronogramas de compra de válvulas que oferecem fechamento hermético, controle de cavitação e longa vida útil. A Pennsylvania American Water, sozinha, programou USD 586 milhões em modernizações para 2024-2026, enquanto Ontário aprovou CAD 970 milhões (USD 719 milhões) para reforçar as tubulações municipais. Alocações de destaque semelhantes estão aparecendo na Missão Jal Jeevan da Índia e na Estratégia Nacional de Água da Arábia Saudita, levando os fabricantes de equipamentos originais a localizar linhas de montagem e aumentar as capacidades de fundição de aço inoxidável e ferro dúctil. Os mandatos de resiliência urbana também estão ampliando as especificações para incluir válvulas borboleta resistentes a surtos de pressão e válvulas redutoras de pressão inteligentes que se integram perfeitamente às plataformas SCADA distritais.
Crescimento de Projetos de Energia no Setor de Petróleo e Gás
Os operadores upstream e midstream estão concentrando capital em ativos complexos de alta pressão, onde a conformidade com emissões fugitivas e os painéis de desempenho digital são inegociáveis. A decisão da ADNOC de confiar à Flowserve os sistemas de vedação a gás seco para uma instalação de captura de carbono de 1,5 milhão de toneladas por ano sublinha o valor atribuído à confiabilidade e à vedação engenheirada.[1]World Oil News Desk, "Flowserve vence contrato da ADNOC para implantar tecnologia de controle de fluxo para projeto inovador de CCS," Worldoil.com À medida que a produção offshore migra para águas mais profundas, as válvulas de esfera e de gaveta submarinas classificadas acima de 15.000 psi estão padronizando selos metálicos completos e sensores de monitoramento de condição. Simultaneamente, os produtores de xisto norte-americanos estão retrofitando instalações existentes com controladores pneumáticos de baixo vazamento, impulsionando a demanda de pós-venda por kits de conversão e atuadores autodiagnósticos.
Investimentos em Tratamento de Água e Águas Residuais
Os conselhos de concessionárias e os processadores industriais estão modernizando as linhas de tratamento para atender a licenças de descarga mais rígidas e mandatos de reutilização da água, o que por sua vez eleva a necessidade de ligas resistentes à corrosão e válvulas de controle de precisão. O programa plurianual de USD 586 milhões da Pennsylvania American Water é típico do aumento nos gastos municipais nos EUA, enquanto as concessionárias europeias estão adotando biorreatores de membrana que dependem de válvulas de plug e diafragma finamente ajustadas para a precisão da dosagem química. As instalações industriais estão acompanhando as modernizações municipais instalando sistemas de descarga zero de líquidos, expandindo a base instalada de posicionadores inteligentes capazes de verificação remota durante auditorias regulatórias.
Automação Industrial e Válvulas Inteligentes
Os fabricantes estão incorporando agentes de inteligência artificial e hardware de análise de borda em componentes de malha de controle, convertendo conjuntos outrora manuais em nós em redes industriais de alta velocidade. As válvulas pneumáticas AVENTICS Série XV da Emerson exemplificam essa mudança, oferecendo protocolos baseados em Ethernet e designs de rosca universal para adoção global.[2]Eurotec Editorial, "Novas Válvulas Pneumáticas da Emerson Proporcionam Maior Flexibilidade de Automação," Eurotec-online.com Os algoritmos preditivos agora antecipam o desgaste da vedação do haste e a fadiga do atuador, reduzindo o tempo médio de reparo e otimizando o estoque de peças de reposição. Os organismos de normalização como a ISO e a NAMUR continuam a atualizar as diretrizes de conectividade, garantindo a interoperabilidade entre fornecedores em ambientes brownfield e greenfield.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Volatilidade nos preços de matérias-primas | -0.8% | Global - maior exposição em regiões sensíveis ao preço | Curto prazo (≤2 anos) |
| Falta de certificação global padronizada | -0.5% | Global - pronunciada em economias emergentes | Médio prazo (2-4 anos) |
| Riscos de cibersegurança em válvulas inteligentes | -0.3% | América do Norte e UE | Médio prazo (2-4 anos) |
| Concentração da cadeia de fornecimento de materiais de vedação | -0.4% | Global - aguda em graus especiais de PTFE | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços de Matérias-Primas
Os índices de aço inoxidável e aço liga oscilaram acentuadamente ao longo de 2024, desafiando os fabricantes de equipamentos originais cujos contratos apresentam janelas de entrega plurianuais e cláusulas de escalonamento limitadas. Os produtores responderam ampliando os grupos de fornecedores, comprando tarugos antecipadamente e substituindo ligas de equivalência próxima, mas essas táticas aumentam as necessidades de capital de giro e introduzem prazos de qualificação. A turbulência de preços afeta mais duramente as válvulas borboleta e de gaveta de nível básico, pois os usuários finais resistem aos repasses, forçando os fabricantes a absorver a erosão de margem até que os mercados spot se estabilizem.
Falta de Certificação Global Padronizada
Os quadros de conformidade fragmentados obrigam os fabricantes a repetir testes de laboratório para projetos idênticos, prolongando os ciclos de comercialização e inflacionando os orçamentos de engenharia. A ISO 5640:2024 fornece terminologia harmonizada, mas a adoção entre os principais organismos notificados permanece desigual, deixando os exportadores a navegar por regimes distintos de teste contra fogo, emissão fugitiva e segurança funcional.[3]Victoria Bell, "Desafios Regulatórios Globais para Dispositivos Médicos: Impacto na Inovação e no Acesso ao Mercado," MDPI.com As empresas menores frequentemente adiam a entrada no mercado onde os custos de certificação excedem as receitas potenciais, reduzindo inadvertidamente as opções de compra para os compradores em economias emergentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Válvula:
Válvulas de Controle Impulsionam a Transição de AutomaçãoAs válvulas de esfera mantiveram a maior participação de mercado de válvulas de 37,10% em 2025, impulsionadas pela sua operação de baixo torque e versatilidade de múltiplas saídas. Projeta-se que as válvulas de controle liderem o crescimento a um CAGR de 6,65%, pois as indústrias de processo contínuo especificam cada vez mais posicionadores digitais para um controle de malha mais preciso. Essa preferência eleva a alocação do tamanho do mercado de válvulas para projetos avançados de globo, esfera em V e plug rotativo em plantas químicas e de energia. A integração de autodiagnóstico nos conjuntos de válvulas de controle está ajudando os operadores a reduzir o tempo de inatividade não programado, traduzindo-se em ganhos mensuráveis de produtividade.
A inovação de produtos é visível em todos os principais estilos: as válvulas borboleta estão adotando geometrias de triplo offset para aprimorar a vedação bidirecional sem vazamento, enquanto as válvulas de gaveta destinadas a posições submarinas apresentam atuadores não intrusivos para simplificar a manutenção. A patente europeia da Flowserve que cobre materiais de empacotamento de alta temperatura demonstra como a P&D continua a empurrar os envelopes de operação segura além de 1.200°F. Enquanto isso, os fabricantes de válvulas de retenção estão reprojetando os perfis dos discos para menor queda de pressão, respondendo às metas de eficiência energética no transporte por dutos.


Por Material:
Aplicações Criogênicas Aceleram Ligas EspeciaisA presença de 45,05% do aço inoxidável em 2025 sublinha seu status como a liga padrão para serviço geral em refinarias, dessalinização e instalações de processamento de alimentos. No entanto, os terminais de exportação de GNL e as plantas piloto de hidrogênio líquido estão impulsionando um CAGR de 7,24% em ligas criogênicas, como as variantes de níquel a 9% e aço inoxidável austenítico, expandindo o tamanho do mercado de válvulas para forjados de especialidade. Os graus de aço carbono continuam a competir em linhas de água à temperatura ambiente e gás não corrosivo, onde a disciplina orçamentária domina as decisões de compra.
A fabricação aditiva está gradualmente penetrando em aplicações de nicho de serviço severo, com a SAMSON obtendo o primeiro certificado da UE para equipamentos de pressão produzidos via fusão em leito de pó. Esse avanço permite trajetórias de fluxo intrincadas que reduzem a turbulência e a erosão dentro dos corpos de válvulas de globo. As válvulas plásticas, tradicionalmente limitadas por limites de temperatura, também estão progredindo por meio de novas misturas de fluoropolímero que toleram até 120 °C, ampliando sua aplicação em bancadas úmidas de cloro-álcali e semicondutores.
Por Tipo de Acionamento:
Sistemas Inteligentes Transformam Operações TradicionaisOs mecanismos manuais de volante de mão e alavanca ainda comandavam 54,20% das remessas de 2025, pois muitos pontos de isolamento em distribuição de água, irrigação e serviços de utilidade pública permanecem sensíveis ao preço. No entanto, as unidades eletro-hidráulicas inteligentes que combinam força de pistão com controle servo eletrônico têm previsão de aumentar sua fatia da participação do mercado de válvulas para capitalizar um CAGR de 7,72%, liderado por clientes offshore e de mineração que buscam funcionalidade à prova de falhas e diagnóstico remoto. Os atuadores elétricos ganham impulso em sistemas de resfriamento de ciências da vida e data centers, onde o controle preciso de estrangulamento compensa a intensidade energética.
As plataformas pneumáticas não são imunes à digitalização: a família XV da Emerson agora incorpora nós EtherNet/IP e PROFINET, reduzindo as horas de comissionamento em skids modulares. Soluções de retrofit, como os dispositivos PST inteligentes SIL-3 da Imtex Controls, permitem que plantas brownfield sobreponham testes de curso parcial em válvulas ESD legadas sem removê-las da linha, reduzindo assim o risco de desligamento. Os cilindros hidráulicos também estão adotando sensores de pressão embutidos para sinalizar o desgaste da vedação antes que ocorra perda catastrófica de óleo.

Por Vertical de Usuário Final:
Energia de Hidrogênio Remodela os Padrões de DemandaPetróleo e gás dominou o mix de clientes de 2025 com 26,88% de participação, um testemunho dos ciclos contínuos de manutenção de cabeça de poço, dutos e downstream. No entanto, os anúncios de projetos para eletrolisadores, craqueadores de amônia e esferas de armazenamento de hidrogênio líquido estão direcionando um CAGR de 6,88% para implantações de hidrogênio, ampliando o tamanho do mercado de válvulas nas categorias criogênicas de globo e esfera de alta integridade. Os pedidos de geração de energia são cada vez mais diversificados, cobrindo modernizações de carvão supercrítico, unidades de ciclo combinado a gás e controle de salmoura geotérmica, cada um exigindo materiais e revestimentos de trim distintos.
Os produtores químicos estão combinando o desgargalamento de capacidade com mandatos de baixo carbono, ilustrado pelo escopo da IMI no primeiro craqueador de etileno de emissão líquida zero, onde selos de haste classe A de emissão fugitiva são obrigatórios. As empresas de mineração na Austrália e na América Latina continuam adquirindo válvulas de gaveta faca para lama com assentos endurecidos para suportar 55% de sólidos em peso. Os processadores de alimentos e bebidas, impulsionados pelos códigos de higiene, estão especificando válvulas diafragma de aço inoxidável polido, enquanto os laboratórios farmacêutico-biotecnológicos preferem conjuntos plásticos de uso único para acelerar as trocas.
Análise Geográfica
Mercado de Válvulas da APAC
A Ásia-Pacífico manteve uma participação de mercado de válvulas de 37,75% em 2025, impulsionada pela expansão agressiva de infraestrutura na China e na Índia, incluindo metrôs aquáticos, megarrefinarias e fábricas de semicondutores. Os governos regionais alocam orçamentos plurianuais para corredores de trens de alta velocidade e reservatórios de controle de enchentes, cada um gerando requisições de alto volume para dispositivos de isolamento e controle. O programa de reinicialização nuclear do Japão também está renovando a demanda por válvulas de segurança Classe 1 certificadas pelo ASME BPVC, enquanto a agenda de fábricas inteligentes da Coreia do Sul impulsiona a adoção de atuadores nativamente digitais. Os projetos de reabastecimento de GNL da Austrália e as plantas de processamento de níquel da Indonésia sustentam ainda mais o volume regional.
Mercado de Válvulas do Oriente Médio
O Oriente Médio está projetado para registrar o CAGR mais rápido de 7,19% até 2031, impulsionado pela diversificação da Visão 2030 da Arábia Saudita, pela expansão do Campo Norte de GNL do Qatar e pelos investimentos em dessalinização renovável dos Emirados Árabes Unidos. A decisão da Emerson Electric Co. de estabelecer um polo de fabricação na Arábia Saudita sinaliza a mudança da região de dependência de importações para um fornecimento localizado que atende às cotas de conteúdo no reino. Iniciativas de captura de carbono, como o projeto de 1,5 milhão de toneladas por ano da ADNOC, estão especificando conjuntos de válvulas de emissões ultrabaixas, abrindo oportunidades premium para pacotes de engenharia da Flowserve Corporation e da Velan Inc.
Mercado de Válvulas da América do Norte e Europa
A América do Norte combina bases instaladas maduras com ciclos de atualização tecnológica, particularmente em redes de coleta de gás de xisto, onde controladores pneumáticos sem ventilação são instalados retroativamente para reduzir a intensidade de metano. As concessões federais de infraestrutura no âmbito da Lei de Infraestrutura Bipartidária dos EUA aceleram a substituição da rede de água municipal, mantendo as linhas de produtos de válvulas borboleta e de liberação de ar em alta. O roteiro de descarbonização da Europa canaliza recursos para corredores de hidrogênio e clusters de CCS, impulsionando consultas sobre válvulas criogênicas e de ligas especiais. Os mercados da Europa Oriental, reconstruindo redes de aquecimento urbano, criam adoção incremental de válvulas borboleta de tripla excentricidade com durabilidade a ciclos térmicos.

Panorama regulatório
O projeto, a fabricação e o acesso ao mercado de válvulas são moldados por requisitos de segurança, emissões e conformidade de materiais que variam conforme o uso final e a região. Na Europa, a Diretiva de Equipamentos sob Pressão (PED) 2014/68/UE fundamenta a avaliação de conformidade para componentes de retenção de pressão em aplicações de energia, processo e potência, enquanto organismos normativos como ISO e NAMUR continuam refinando terminologia e diretrizes de conectividade que afetam a qualificação de válvulas de controle e atuadores inteligentes.
A conformidade ambiental e química adiciona restrições adicionais, especialmente em torno do desempenho de emissões fugitivas e restrições de substâncias. Medidas voltadas ao metano e outras emissões de processo estão levando os operadores a adotar vedações de baixo vazamento, fechamento mais rígido e, em alguns casos, eletrificação do acionamento para evitar sistemas pneumáticos ventilados. As políticas dos fornecedores, incluindo a Lista de Substâncias Restritas da Alfa Laval (alinhada ao Anexo XVII do REACH da UE, sob o EC 1907/2006), também moldam a seleção de elastômeros, revestimentos e documentação em cadeias de suprimento globais.
Análise da cadeia de valor
A cadeia de valor de válvulas vai desde matérias-primas (aço inoxidável, aços carbono/liga e ligas criogênicas especiais) até fundição ou forjamento, usinagem, tratamento de superfície, montagem e testes. Downstream, a qualificação e a certificação são etapas-chave de agregação de valor, com parceiros de canal como EPCs, distribuidores e integradores OEM dependendo de aprovações específicas de aplicação.
Além do hardware, a diferenciação está cada vez mais ligada à integração de automação e à viabilização de serviços de ciclo de vida. Fornecedores de acionamento e controles incorporam hardware eletropneumático, incluindo conversores I/P integrados para controle de precisão, e adicionam camadas digitais como monitoramento de condição IIoT. A abordagem de monitoramento de válvulas RedRaven da Flowserve, por exemplo, conecta ativos instalados a fluxos de trabalho de manutenção preditiva, apoiando diagnósticos de pós-venda, retrofits e planejamento de peças de reposição, além do reparo e revisão tradicionais.
Cenário Competitivo
Os cinco principais fornecedores controlam aproximadamente 35% das receitas globais, refletindo uma concentração moderada onde as vantagens de escala devem coexistir com desafiantes regionais e de aplicação específica diversificados. A aquisição de USD 290 milhões da MOGAS pela Flowserve em 2024 fortaleceu sua linha de serviço severo, particularmente para válvulas de esfera com assento metálico empregadas em instalações de coque retardado e gás ácido de alta pressão. A Emerson assegurou um acordo de estrutura global de cinco anos com a Shell, posicionando-a como principal contratante de automação em projetos de capital upstream e downstream, sublinhando como os ecossistemas digitais agora moldam as aquisições.[5]Reliable Plant Staff, "Emerson e Shell assinam acordo global de cinco anos para tecnologias e serviços," Reliable Plant, reliableplant.com A Parker Hannifin continua a vender cruzadamente válvulas de instrumentação para sua base de clientes de filtração e conectores de fluidos, aproveitando contas corporativas para soluções em pacote.
Empresas menores exploram a agilidade visando nichos de alto crescimento, como reabastecimento de hidrogênio ou equipamentos de biotecnologia de uso único, frequentemente colaborando com especialistas em fabricação aditiva para encurtar os ciclos de protótipo. Os fabricantes de equipamentos originais investem universalmente em suítes de IoT que combinam controladores de borda com análises em nuvem, visando monetizar contratos de desempenho como serviço. Os braços de serviço que fornecem retrofits de campo, diagnósticos preditivos e recondicionamento de vedações estão transformando o mix de receita, amortecendo as oscilações cíclicas na demanda de equipamentos originais. As barreiras à entrada permanecem altas nos qualificadores nuclear e submarino, onde as certificações de Tipo de Teste plurianuais e os históricos limitam a nova participação.
Líderes da Indústria de Válvulas
Emerson Electric Co.
Alfa Laval Corporate AB
Flowserve Corporation
Crane Company
Schlumberger N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Válvulas
- Emerson Electric Co.
- Flowserve Corporation
- Schlumberger N.V.
- Alfa Laval AB
- Crane Company
- Rotork plc
- IMI plc
- SAMSON AKTIENGESELLSCHAFT
- KITZ Corporation
- Spirax-Sarco Engineering plc
- AVK Holding A/S
- Velan Inc.
- Metso Oyj
- Baker Hughes Company
- Parker Hannifin Corporation
- The Weir Group PLC
- OMB Valves S.p.A.
- Cla-Val Co.
- CIRCOR International Inc.
- Curtiss-Wright Corporation
- Neway Valve (Suzhou) Co., Ltd.

Oportunidades de mercado e perspectivas futuras
Hidrogênio, GNL e outras linhas de serviço criogênico estão ampliando a necessidade endereçável de válvulas de controle de entrada superior e baixo vazamento, além de guarnições criogênicas validadas. Nessas aplicações, as decisões de compra enfatizam o desempenho de vazamento e a manutenibilidade em ciclos de operação de caixa fria e liquefação. A introdução pela Emerson, em abril de 2026, de uma válvula de controle criogênica de entrada superior Fisher IC2 para liquefação de hidrogênio e aplicações de GNL aponta para o investimento contínuo dos fornecedores nesse nicho, reforçando a demanda por ligas especiais, capacidade de teste criogênico e conjuntos de válvulas de controle empacotados.
Os mercados finais de energia e nuclear também criam bolsões de oportunidade para fornecedores capazes de atender a regimes de qualificação exigentes e entregar portfólios completos de válvulas projetadas, incluindo escopos de serviço severo e relacionados à segurança. A conclusão pela Flowserve, em junho de 2026, da aquisição da Divisão de Válvulas da Trillium Flow Technologies reflete um reposicionamento estratégico em direção às categorias de válvulas nuclear e de energia tradicional. Enquanto isso, programas de retrofit digital e monitoramento, incluindo suporte a protocolos não proprietários como OPC UA e MQTT em ofertas de monitoramento de condição, alinham-se com a demanda de brownfield, em que os proprietários priorizam confiabilidade, conformidade de emissões e redução de paradas sem projetos completos de substituição total.
Recent Industry Developments in Mercado de Válvulas
- Junho de 2026: a Flowserve Corporation concluiu a aquisição da Divisão de Válvulas da Trillium Flow Technologies. A consolidação em controle de fluxo para os mercados finais nuclear e de energia fortalece o portfólio da Flowserve e seu poder de licitação em projetos de grande escala. As capacidades expandidas aprimoram sua posição competitiva em oportunidades de alto nível nos setores nuclear e de energia.
- Abril de 2026: a Emerson Electric Co. lançou a válvula de condicionamento de vapor Fisher SVX para sistemas de bypass de turbinas e usinas elétricas. O desenvolvimento aprimora as capacidades de válvulas de alta pressão e alta temperatura para infraestrutura energética. A expansão amplia a presença da Emerson em aplicações críticas de condicionamento de vapor e usinas elétricas.
- Janeiro de 2026: a Crane Company concluiu a aquisição da optek-Danulat. O movimento fortalece as capacidades de instrumentação criogênica e de processo. Ele adiciona capacidade especializada de medição e processamento criogênico ao ecossistema de válvulas da Crane.


Mercado de Válvulas Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado de válvulas é definido como a receita obtida com a venda de válvulas para controlar o fluxo e a pressão de líquidos e gases em sistemas industriais e de utilidades, contabilizada em nível de fabricante e reportada em USD correntes.
Exclusões de escopo: excluímos atuadores, sensores e serviços exclusivamente de instalação, a menos que sejam agrupados e precificados como parte do envio do produto válvula.
Visão geral da segmentação
- Por Tipo de Válvula
- Válvula de Esfera
- Válvula Borboleta
- Válvula de Gaveta
- Válvula de Globo
- Válvula de Retenção
- Válvula de Plug
- Válvula de Controle
- Outros Tipos de Válvulas
- Por Material
- Aço Inoxidável
- Aço Carbono
- Aço Liga
- Criogênico
- Plástico
- Outros Materiais
- Por Tipo de Acionamento
- Manual
- Elétrico
- Pneumático
- Hidráulico
- Inteligente (Eletro-hidráulico)
- Outros Tipos de Acionamento
- Por Vertical de Usuário Final
- Petróleo e Gás
- Geração de Energia
- Químico
- Água e Águas Residuais
- Mineração
- Outros Verticais de Usuário Final
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental estabeleceu a estrutura do modelo e nos ajudou a evitar a mistura da demanda por válvulas com hardware de controle de fluxo adjacente. Utilizamos referências públicas como estatísticas de projetos e throughput da US Energy Information Administration (EIA), índices de produção industrial do Eurostat, códigos de comércio da UN Comtrade para categorias de válvulas relevantes e indicadores de investimento em infraestrutura e utilidades do Banco Mundial para ancorar os sinais de demanda de forma direcionalmente sólida.
Para manter as premissas práticas, também revisamos relatórios anuais de empresas e apresentações a investidores, materiais de associações comerciais (para associações gerais de válvulas e bombas) e imprensa setorial reputada que acompanha grandes projetos em petróleo e gás, químicos, água e energia. Quando útil, assinaturas pagas foram utilizadas para dados financeiros de empresas e triagem de notícias, buscas de patentes sobre projetos e materiais de válvulas, e verificações de importação-exportação em nível de envio em países selecionados. Essas fontes são ilustrativas e não exaustivas, e consultamos referências adicionais para coletar, validar e esclarecer os pontos de dados usados na análise.
Entrevistas e Pesquisas Primárias
O trabalho primário se concentrou em validar o que impulsiona os gastos por tipo de válvula e onde os preços se movimentaram, particularmente para aplicações de serviço severo. Conversamos com participantes de OEM e canal, partes interessadas voltadas a EPCs e usuários finais em petróleo e gás, energia, químicos, água e esgoto, e indústria em geral, e depois reverificamos as premissas região por região para que o panorama global permaneça consistente.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 16% | APAC: 46% |
| Nível médio: 46% | Líderes funcionais/de unidade: 37% | EMEA: 34% |
| Participantes menores: 22% | Gerentes: 47% | Américas: 20% |
Dimensionamento e Previsão de Mercado
A lógica central de dimensionamento utiliza uma combinação top-down e bottom-up, em que os grupos de demanda top-down são reconstruídos a partir da atividade do setor e dos gastos com ativos, e depois reconciliados com verificações seletivas do lado da oferta. Na prática, começamos com o capex e a atividade operacional dos mercados finais em redes de água e esgoto, geração de energia, petróleo e gás upstream e midstream, químicos e manufatura em geral, e então aplicamos a intensidade de uso de válvulas e os ciclos de reposição para converter a atividade em gastos com válvulas.
Algumas impressões digitais de mercado foram utilizadas como insumos repetíveis, incluindo cronogramas de comissionamento de projetos, frequência de paradas de manutenção, a divisão entre acionamento manual e automatizado em novas construções, a mudança de mix entre válvulas commodity e válvulas de serviço severo, e mudanças de preferência de materiais ligadas a requisitos de corrosão e temperatura. Também acompanhamos a direção de preços usando discussões de cotações amostradas, movimentos observados nos custos de liga e fundição, e o comportamento típico de prazos de entrega, convertendo-os em progressões de ASP adequadas ao perfil de demanda de cada região. Para previsões, foi utilizada análise de cenários para que o crescimento reflita diferentes trajetórias para investimento em energia, orçamentos de infraestrutura hídrica e produção industrial, e o cenário escolhido é alinhado ao consenso de especialistas mais consistente obtido nas entrevistas. Quando os sinais bottom-up são incompletos em países menores, preenchemos lacunas usando proxies comerciais e taxas de consumo por ativo, seguidas por uma verificação de razoabilidade em relação à base instalada e às tendências de produção industrial.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de triangulação entre visões independentes da mesma demanda, de modo que grandes discrepâncias sejam identificadas precocemente, em vez de ficarem ocultas nos totais. Comparamos os resultados do modelo com pontos de verificação como produção industrial regional, pipelines de projetos de energia e utilidades, fluxos comerciais para categorias de válvulas relevantes e comentários sobre pedidos reportados pelas empresas, e depois revisamos e corrigimos anomalias com notas claras.
Antes da aprovação final, o trabalho passa por revisões internas em múltiplas etapas que testam a precisão aritmética, a consistência das premissas entre regiões e se os fatores de preço e volume se movem na mesma direção que os sinais de mercado conhecidos. Se surgir uma discrepância importante, os analistas recontatam respondentes selecionados para confirmar se ela reflete uma mudança real de mercado ou um ponto de dados isolado. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, e uma revisão final pré-entrega é realizada para que os clientes recebam a visão mais recente.
Tamanho do Mercado Global de Válvulas da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os números publicados para o mercado de válvulas podem parecer muito distantes entre si, mesmo quando o período de tempo é semelhante, porque cada editora traça a linha de forma diferente sobre o que conta como venda de válvula e como o preço é tratado. As diferenças geralmente vêm das inclusões de escopo, da forma como a demanda do mercado final é reconstruída e da rapidez com que as premissas são atualizadas quando os setores mudam de direção.
A principal lacuna vem do fato de o hardware e os serviços adjacentes às válvulas estarem ou não agrupados no total, sendo que a Mordor Intelligence contabiliza apenas as receitas do produto válvula e mantém atuadores e instalação fora do valor central, a menos que sejam inseparáveis no preço enviado. Outros fatores comuns são como o preço de serviço severo é escalonado (materiais spot versus defasagem contratual), se os ciclos de reposição de pós-venda são modelados explicitamente e se a conversão de moeda é mantida consistente entre regiões e anos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 84,92 bilhões de USD (2025) | |
| Consultoria Global A | 92,30 bilhões de USD (2025) | Essa estimativa parece incorporar pacotes de válvulas que incluem valor de atuadores e controles em uma cesta mais amplo de controle de fluxo, o que eleva os totais em usos finais intensivos em automação. |
| Publicação Setorial B | 79,10 bilhões de USD (2025) | Esse valor parece mais conservador porque se apoia em proxies de produção industrial com normalização limitada para a demanda impulsionada por projetos e aplica um movimento de ASP mais uniforme entre regiões. |
A dispersão na tabela remonta principalmente ao que é contabilizado como venda de válvula e à forma como preço e demanda de reposição são traduzidos em receita. Ao manter as variáveis vinculadas à atividade industrial observável, ao momento dos projetos e a verificações realistas de progressão de ASP, a abordagem permanece transparente e pode ser repetida quando novos sinais públicos e insumos de entrevistas surgirem.


Principais Questões Respondidas no Relatório
Qual é o valor previsto do mercado de válvulas até 2031?
O mercado de válvulas está projetado para atingir USD 120,79 bilhões até 2031.
Qual tipo de válvula deve crescer mais rapidamente até 2031?
As válvulas de controle apresentam a maior trajetória de crescimento a um CAGR de 6,65%.
Qual região registrará a expansão mais rápida na demanda por válvulas?
O Oriente Médio lidera com um CAGR projetado de 7,19%, impulsionado pela diversificação energética e pelos investimentos em captura de carbono.
Por que as ligas criogênicas estão ganhando participação?
Os projetos de GNL e hidrogênio requerem válvulas que mantenham a tenacidade a -196 °C, impulsionando um CAGR de 7,24% em materiais criogênicos.
Como a automação industrial está remodelando as escolhas de acionamento?
Os sistemas eletro-hidráulicos inteligentes que combinam alta força e conectividade digital estão crescendo a um CAGR de 7,72%, à medida que as plantas buscam manutenção preditiva.
Qual fator mais restringe o crescimento de curto prazo?
Os preços voláteis de matérias-primas reduzem as margens e atrasam as adjudicações de projetos, subtraindo uma estimativa de 0,8% do CAGR previsto.
Página atualizada pela última vez em:



