
Tamanho e Participação do Mercado Europeu de Válvulas Industriais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
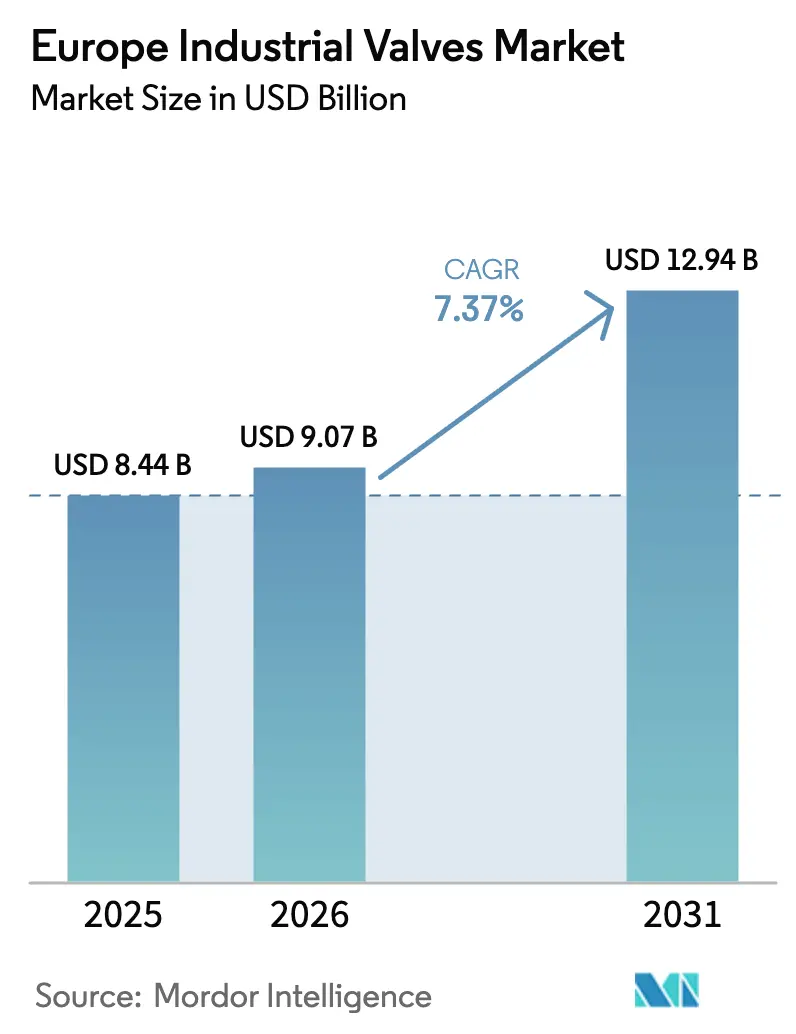
| Tamanho do mercado no ano base (2025) | 8.44 Bilhões de dólares |
| Tamanho do Mercado (2026) | 9.07 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.94 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.37 % |
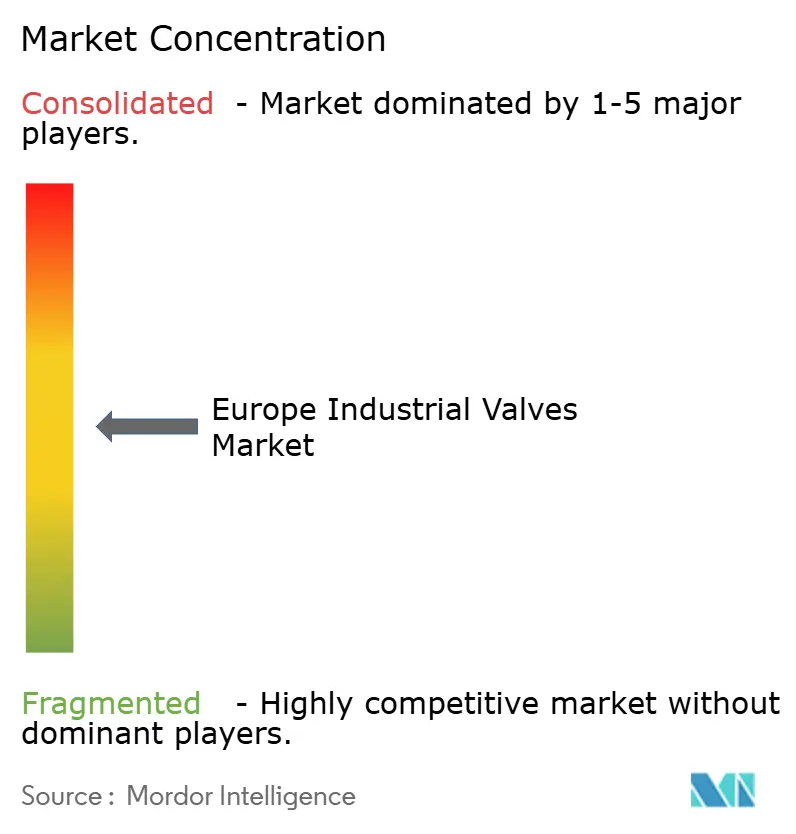
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Válvulas Industriais por Mordor Intelligence
O tamanho do mercado europeu de válvulas industriais atingiu USD 9,07 bilhões em 2026 e está projetado para expandir para USD 12,94 bilhões até 2031, traduzindo-se em um CAGR de 7,37% ao longo do período de previsão. O impulso decorre de gasodutos de hidrogênio, redes de captura de carbono e adições de balanço de planta em energia eólica offshore que demandam dispositivos de controle de fluxo resistentes à corrosão e com vedação hermética. Os operadores estão acelerando as reformas para atender aos limites de emissões fugitivas da EN ISO 15848-1, enquanto as atualizações de gêmeos digitais reduzem o tempo de inatividade não planejado e mitigam a escassez de mão de obra qualificada na região. As preferências de aquisição estão se inclinando para pacotes integrados de hardware-software-serviço, e a localização da cadeia de suprimentos europeia está remodelando os prazos de entrega e o fornecimento de materiais. Em conjunto, essas forças sustentam a expansão contínua da receita do mercado europeu de válvulas industriais.
Principais Conclusões do Relatório
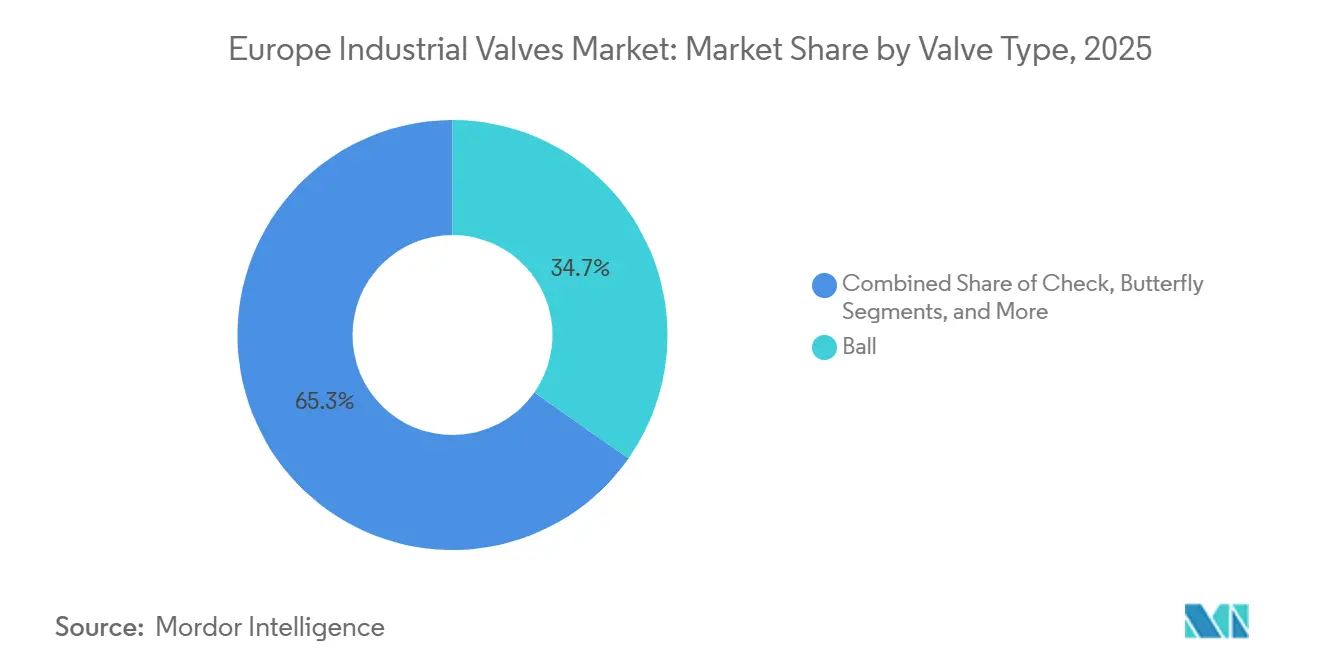
- Por tipo de válvula, as válvulas de esfera lideraram com 34,73% de participação em 2025 no mercado europeu de válvulas industriais, enquanto as válvulas de retenção têm previsão de crescimento a um CAGR de 7,88% até 2031.
- Por tecnologia de acionamento, o acionamento elétrico comandou 39,74% da participação do mercado europeu de válvulas industriais em 2025, enquanto os sistemas eletro-hidráulicos registram o maior CAGR projetado de 7,93% até 2031.
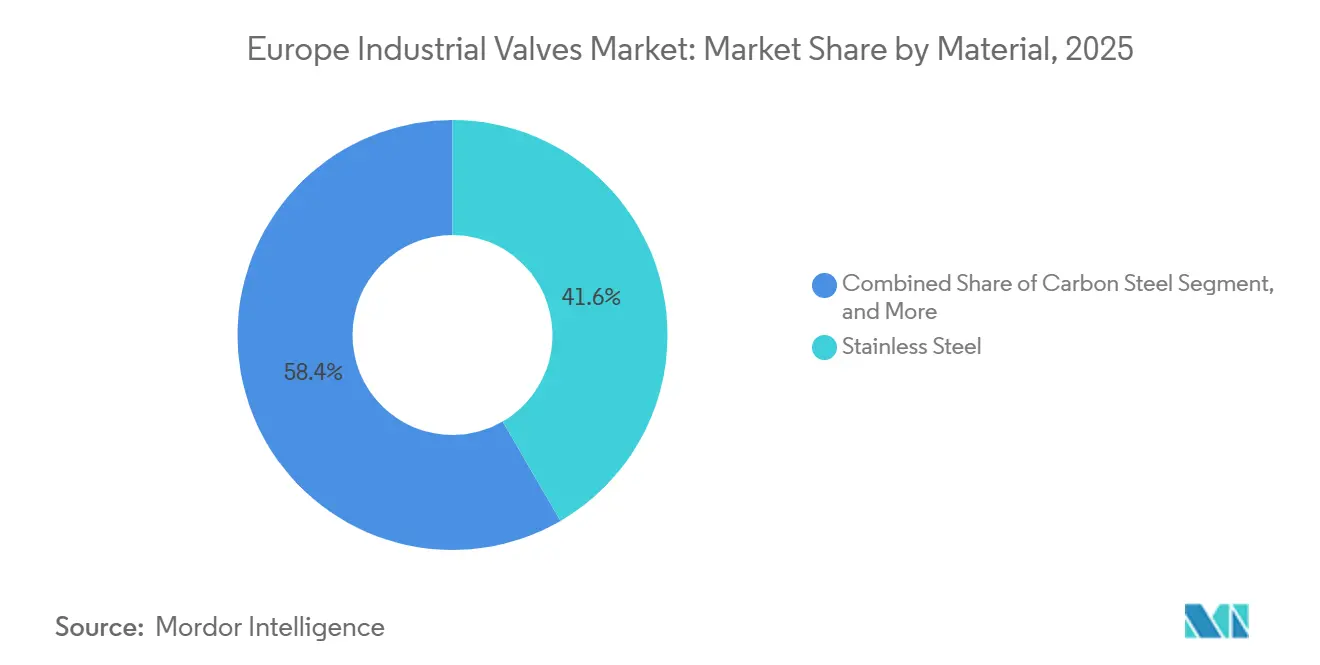
- Por material, o aço inoxidável representou 41,63% do tamanho do mercado europeu de válvulas industriais em 2025, enquanto os graus de liga e criogênicos estão definidos para expandir a um CAGR de 8,21% de 2026 a 2031.
- Por usuário final, petróleo e gás contribuíram com 28,74% da receita em 2025 no mercado europeu de válvulas industriais, mas as aplicações de energia e potência estão avançando a um CAGR de 7,78% até 2031.
- Por geografia, a Alemanha deteve 26,84% de participação em 2025 no mercado europeu de válvulas industriais, enquanto a Espanha está posicionada para o CAGR mais rápido de 8,02% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do pipeline de projetos de hidrogênio e CCUS pós-2026 | +1.8% | Alemanha, Países Baixos, Noruega, com extensão à Polônia e Espanha | Médio prazo (2-4 anos) |
| Normas obrigatórias de detecção de vazamentos e emissões fugitivas (EN ISO 15848-1) | +1.2% | Em toda a UE, com aplicação mais rigorosa na Alemanha, França e países nórdicos | Curto prazo (≤ 2 anos) |
| Programas de modernização digital para ativos de controle de fluxo em campos marrons | +1.0% | Alemanha, Reino Unido, França, Itália (base industrial legada) | Médio prazo (2-4 anos) |
| Aumento da demanda por válvulas de balanço de planta em energia eólica offshore | +1.3% | Reino Unido, Alemanha, Dinamarca, Países Baixos (corredores do Mar do Norte e Báltico) | Médio prazo (2-4 anos) |
| Retomada do CAPEX petroquímico europeu (2027–2030) | +0.9% | Bélgica, Países Baixos, Alemanha (cluster Reno-Ruhr) | Longo prazo (≥ 4 anos) |
| Crescimento das atualizações de aquecimento urbano na Europa Central e Oriental e nos países nórdicos | +0.7% | Polônia, República Tcheca, Finlândia, Suécia, Dinamarca | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Pipeline de Projetos de Hidrogênio e CCUS Pós-2026
Trinta e dois projetos de infraestrutura de hidrogênio designados no âmbito do esquema IPCEI Hy2Infra desbloqueiam EUR 5,2 bilhões (USD 5,88 bilhões) em auxílios estatais, criando demanda por aproximadamente 120.000 válvulas classificadas para serviço de hidrogênio a 100 bar até 2030.[1]Comissão Europeia, "Estratégia Industrial Europeia de Gestão do Carbono", energy.ec.europa.eu Os leilões H2Global da Alemanha e a Estratégia Industrial Europeia de Gestão do Carbono acrescentam requisitos paralelos para projetos criogênicos e de dióxido de carbono supercrítico, especificações atualmente certificadas por apenas seis fabricantes europeus. Os terminais de importação em Hamburgo e Wilhelmshaven já especificam válvulas de esfera para menos 33 °C, e os gasodutos transfronteiriços de CO₂ agora exigem válvulas de estrangulamento com vedação elastomérica resistentes à corrosão por ácido carbônico. Atuadores eletro-hidráulicos com retorno por mola à prova de falhas são preferidos para estações de compressão não tripuladas, acelerando a adoção no mercado europeu de válvulas industriais.
Normas Obrigatórias de Detecção de Vazamentos e Emissões Fugitivas
A EN ISO 15848-1 tornou-se aplicável em janeiro de 2024, obrigando refinarias e plantas químicas a substituir ou modernizar aproximadamente 400.000 válvulas legadas até 2027.[2]Organização Internacional de Normalização, "EN ISO 15848-1", iso.org O monitoramento acústico em tempo real, conforme implantado pela plataforma RedRaven da Flowserve, alerta os operadores antes que as emissões excedam os limites de 10 ppm, ajudando a evitar multas de até EUR 500.000 (USD 565.000) por incidente. Os fornecedores responderam com empanques de carga viva e bonnets com vedação por fole que acrescentam 15-25% aos custos iniciais, mas reduzem drasticamente a mão de obra ao longo da vida útil. A urgência de conformidade, especialmente na Alemanha e na França, está impulsionando a demanda por projetos certificados no mercado europeu de válvulas industriais.
Programas de Modernização Digital para Ativos em Campos Marrons
Aproximadamente 8 milhões de atuadores pneumáticos instalados entre 1990-2010 carecem de diagnósticos digitais, forçando rondas manuais dispendiosas. As atualizações DeltaV da Emerson, com suporte a HART-IP e Ethernet-APL desde março de 2024, sobrepõem inteligência sem necessidade de recabeamento, reduzindo os custos de modernização em 40%. O complexo de Ludwigshafen da BASF modernizou 12.000 válvulas com sensores sem fio, reduzindo as paralisações não planejadas em 18%. Com a VDMA projetando uma escassez de 15.000 técnicos certificados até 2028, a análise preditiva passou de opcional a essencial, fortalecendo o mercado europeu de válvulas industriais.
Demanda por Válvulas de Balanço de Planta em Energia Eólica Offshore
O Mar do Norte e o Mar Báltico abrigavam 22 GW de energia eólica offshore no final de 2024, com 18 GW em construção e comissionamento entre 2026-2029.[3]WindEurope, "Energia Eólica Offshore na Europa: Principais Tendências e Estatísticas 2024", windeurope.org Cada gigawatt necessita de aproximadamente 1.200 válvulas resistentes à corrosão para controle de passo, água de resfriamento e supressão de incêndio. O contrato de Hornsea 3 da Ørsted especificou válvulas de aço duplex capazes de 10.000 ciclos anuais, três vezes o regime de turbinas terrestres. Gêmeos digitais como a plataforma OMNIplus da Siemens Gamesa ajudam a programar a manutenção e reduzir as dispendiosas viagens de embarcações, reforçando o crescimento no mercado europeu de válvulas industriais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prazos de entrega de EPC prolongados devido às regras de localização da cadeia de suprimentos | -0.6% | Em toda a UE, com impacto agudo na Alemanha, França e Itália | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra qualificada para manutenção de válvulas na Europa | -0.5% | Alemanha, Reino Unido, Países Baixos, Polônia (clusters industriais) | Médio prazo (2-4 anos) |
| Volatilidade de preços do níquel e ligas especiais | -0.4% | Em toda a UE, com restrições de repasse em licitações competitivas | Curto prazo (≤ 2 anos) |
| Conformidade rigorosa de cibersegurança do usuário final atrasando a implantação de válvulas inteligentes | -0.3% | Setores de infraestrutura crítica: energia, água, produtos químicos (em toda a UE) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Prazos de Entrega de EPC Prolongados pelas Regras de Localização
A Lei de Matérias-Primas Críticas obriga ao processamento doméstico de 40% do níquel, cromo e molibdênio até 2030, levando os fabricantes a relocalizar fundições com custos mais elevados de mão de obra e energia. A expansão da fundição de Essen da Flowserve, no valor de EUR 45 milhões, adiciona capacidade, mas prolonga os ciclos de entrega para 38 semanas para válvulas de aço inoxidável e liga de níquel. A rastreabilidade ao abrigo do Regulamento de Desmatamento da UE aumenta a sobrecarga administrativa, pressionando os fornecedores menores no mercado europeu de válvulas industriais.
Escassez de Mão de Obra Qualificada para Manutenção de Válvulas
Os dados da VDMA mostram que as aposentadorias superam os aprendizes numa proporção de três para um, deixando a Alemanha com uma escassez de 15.000 especialistas até 2028. A complexidade aumenta à medida que as válvulas inteligentes integram recursos de cibersegurança exigidos pela NIS2, mas apenas 22% dos técnicos atuais conseguem solucionar problemas em protocolos modernos. A dependência provisória de análises preditivas mitiga, mas não elimina o risco, restringindo o mercado europeu de válvulas industriais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Válvula:
Válvulas de Retenção Ganham Terreno em Circuitos Críticos para EmissõesAs válvulas de retenção estão projetadas para crescer a um CAGR de 7,88% até 2031, à medida que os operadores adicionam prevenção passiva de refluxo para atender às normas EN ISO 15848-1. As válvulas de esfera mantiveram 34,73% de participação em 2025, apoiadas pela simplicidade de um quarto de volta em serviços de gás natural e produtos químicos. As válvulas de gaveta dominam as redes de água de grande diâmetro, embora o acionamento lento reduza as perspectivas de automação. As válvulas borboleta são preferidas para aquecimento urbano devido aos perfis de wafer slim, enquanto as válvulas de globo continuam em funções de estrangulamento onde a modulação precisa compensa a maior queda de pressão. Os projetos passivos de dupla placa, que fecham mais rapidamente do que as válvulas de retenção de oscilação, reduzem o golpe de aríete nos circuitos de resfriamento de energia eólica offshore.
A dominância das válvulas de esfera é reforçada pela compatibilidade com atuadores elétricos e eletro-hidráulicos, cruciais para aplicações de hidrogênio e subsea. Modelos recentes com assento metálico resistem à fragilização por hidrogênio ao longo de 10.000 ciclos. As válvulas borboleta beneficiam-se de elastômeros de alta temperatura que aumentam a vida útil em circuitos de água quente a 150 °C. As válvulas de gaveta enfrentam dificuldades, exceto em sistemas legados onde os custos de substituição permanecem proibitivos, enquanto as válvulas de segurança especiais passam por atualizações de tolerância de assento para reduzir o vazamento de hidrogênio.


Por Tecnologia de Acionamento:
Sistemas Eletro-Hidráulicos Capturam Nichos Offshore e NuclearOs atuadores eletro-hidráulicos registrarão um CAGR de 7,93%, favorecidos pelo retorno por mola à prova de falhas e alta densidade de torque em energia eólica offshore, nuclear e compressão de hidrogênio. O acionamento elétrico, com 39,74% de participação em 2025, prospera com a integração de posicionadores digitais e algoritmos preditivos. A operação manual persiste em zonas perigosas onde equipamentos à prova de explosão são proibitivamente caros, enquanto as unidades pneumáticas permanecem em plantas com infraestrutura de ar legada, mas enfrentam dificuldades de eficiência energética a longo prazo.
O projeto eletro-hidráulico IQ3 da Rotork elimina os circuitos hidráulicos centralizados, reduzindo o peso topside em 30% em plataformas flutuantes. A mais recente série elétrica da Auma oferece 40% mais torque por quilograma, permitindo o acionamento direto de grandes válvulas borboleta. A pesquisa da Fraunhofer indica que a mudança de atuadores pneumáticos para elétricos pode reduzir a energia auxiliar em 8-12%, acelerando as modernizações na indústria europeia de válvulas industriais.
Por Material:
Graus de Liga e Criogênicos Aumentam com a Demanda de Hidrogênio e GNLOs graus de liga e criogênicos têm previsão de crescimento a um CAGR de 8,21%, impulsionados por terminais de hidrogênio liquefeito, amônia e GNL no norte da Europa. O aço inoxidável liderou com 41,63% de participação em 2025, equilibrando resistência à corrosão e custo para alimentos, farmacêuticos e água. O aço carbono serve a circuitos de baixa pressão, enquanto os aços de liga de níquel dominam o serviço de hidrogênio a menos 253 °C especificado nos leilões H2Global da Alemanha.
Válvulas de Inconel de alta temperatura estão sendo instaladas no reator Flamanville 3 da França e em múltiplos programas de reatores modulares pequenos, áreas onde a contagem de válvulas por megawatt é 30% maior do que nas unidades convencionais. O uso de ferro fundido diminui à medida que a Diretiva de Água Potável revisada proíbe corpos de bronze com chumbo, direcionando os compradores municipais para opções de ferro dúctil ou revestidas com polímero.
Por Indústria do Usuário Final:
Energia e Potência Lidera o Crescimento com Nuclear e RenováveisAs aplicações de energia e potência, incluindo reinicializações nucleares, reatores modulares pequenos e balanço de planta de energia eólica offshore, estão definidas para crescer a um CAGR de 7,78%, ultrapassando petróleo e gás, que detinha 28,74% de participação em 2025. O pivô de segurança energética da Europa impulsiona a demanda por válvulas para 180.000 unidades até 2030, abrangendo circuitos de injeção de segurança, resfriamento e compressão de hidrogênio. Produtos químicos e petroquímicos testemunham uma modesta recuperação, com investimentos de EUR 3,2 bilhões anunciados em 2024.
As concessionárias de água e águas residuais integram válvulas inteligentes para reduzir a água não faturada, enquanto os processadores de alimentos e bebidas adotam atuadores higiênicos para automação orientada por receitas. As fábricas de celulose e papel modernizam válvulas de globo de alta temperatura em circuitos de licor negro para atender a regras de emissões mais rigorosas, estabilizando a demanda apesar dos volumes de produção estagnados.
Análise Geográfica
Mercado Alemão de Válvulas Industriais
A Alemanha contribuiu com 26,84% para o mercado europeu de válvulas industriais em 2025, impulsionada pelo corredor químico do Reno, pelas cadeias de fornecimento automotivo e pelos parques eólicos do Mar do Norte. A demanda inclina-se para retrofits; 62% das vendas de 2025 foram destinadas a MRO em vez de projetos greenfield. As válvulas criogênicas para importações de amônia em Hamburgo e Wilhelmshaven ilustram as especificações em evolução, embora uma iminente escassez de técnicos comprometa a capacidade de manutenção.
Mercado Espanhol de Válvulas Industriais
A Espanha está posicionada para o crescimento mais rápido, com um CAGR de 8,02% até 2031. Seu Roteiro Nacional do Hidrogênio tem como meta 11 GW de eletrolisadores, exigindo 40.000 válvulas de alta pureza. O gasoduto submarino H2Med, apoiado por subsídios de 350 milhões de EUR, adicionará 8.000 válvulas certificadas para hidrogênio e consolidará uma cadeia de fornecimento local de alta pressão.
Mercados Europeus Mais Amplos
O Reino Unido, a França, a Itália e o cluster Nórdico-CEE respondem pelos 73,16% restantes. O pipeline de energia eólica offshore de 18 GW do Reino Unido e a construção da usina nuclear de Hinkley Point C sustentam a demanda por 25.000 válvulas de segurança crítica. O programa de extensão da vida útil dos reatores da França requer válvulas de Inconel com qualificação sísmica, e o FSRU de Piombino, na Itália, adicionou 1.200 unidades criogênicas em 2024. As modernizações de aquecimento urbano na Polônia e na Finlândia impulsionam ainda mais as substituições de válvulas no mercado europeu de válvulas industriais.
Panorama regulatório
As válvulas industriais vendidas na Europa operam sob as regras de segurança de produtos e conformidade da UE, com a Diretiva de Equipamentos sob Pressão (PED 2014/68/UE) formando a estrutura central para válvulas sob pressão e conjuntos associados, e a Diretiva ATEX 2014/34/UE abrangendo válvulas destinadas a atmosferas potencialmente explosivas. Quando as válvulas são integradas em equipamentos mais amplos, a Diretiva de Máquinas (2006/42/CE) também se aplica, moldando a documentação, as avaliações de risco e os fluxos de trabalho de marcação CE para skids de OEM e sistemas empacotados.
A conformidade é operacionalizada por meio de normas harmonizadas usadas para verificação de projeto e testes, incluindo a EN 12266-1:2012 e a EN ISO 5208 para testes de pressão e aceitação, e a EN 12516-1/2/4 para resistência de projeto de carcaça. No lado operacional, os requisitos de emissões fugitivas da EN ISO 15848-1 tornaram-se exigíveis em janeiro de 2024 em muitas especificações de usuários finais, acelerando a atividade de substituição e retrofit para vedações certificadas de baixa fuga e projetos com vedação por foles em refinarias e plantas químicas.
Análise da cadeia de valor
A cadeia de valor de válvulas industriais na Europa começa com metais e componentes upstream (fundidos/forjados, hastes, molas, vedações e gaxetas, e eletrônicos para posicionadores e sensores), seguidos de usinagem, tratamento de superfície, montagem e testes funcionais em relação aos requisitos PED/ATEX e de normas harmonizadas. As etapas downstream incluem engenharia de projeto para dimensionamento e seleção de materiais para hidrogênio, CO2, vapor e meios corrosivos, documentação e pacotes de rastreabilidade (comumente certificação EN 10204 3.1 e rastreamento de número de corrida), e distribuição por meio de OEMs, EPCs e distribuidores regionais, com uma parcela substancial do volume ligada a serviços de MRO para ativos instalados.
Os requisitos de localização da cadeia de suprimentos e de rastreabilidade estão influenciando as escolhas de compra e produção, particularmente para componentes de aço forjado e fundido, onde restrições de capacidade estendem os prazos de entrega. Para gerenciar a variabilidade logística e reduzir o risco de entrega para os compradores, fornecedores e parceiros de canal estão aumentando o estoque local de tamanhos de rotação rápida, favorecendo configurações padronizadas em vez de construções personalizadas, e expandindo a usinagem e os testes internos para que os conjuntos possam ser concluídos mais próximos dos mercados finais e apoiados com peças de reposição e serviço de campo mais rápidos.
Cenário Competitivo
O mercado europeu de válvulas industriais é moderadamente concentrado, pois os cinco principais fornecedores — Emerson, Flowserve, Schlumberger-Cameron, Pentair e IMI — detêm coletivamente a maior parte da participação, deixando espaço para especialistas como SAMSON, KLINGER, ARI-Armaturen e Spirax-Sarco. As estratégias convergem em torno de análises de gêmeos digitais, redes de serviços localizadas e certificação para serviço de hidrogênio e captura de carbono. A aquisição da Branson Ultrasonics pela Emerson e a aquisição da rede de serviços da Velan pela Flowserve exemplificam movimentos em direção a ofertas integradas de hardware-software-serviço que reduzem os custos totais de propriedade em até 20%.
Concorrentes menores estão aproveitando a expertise em conformidade para perturbar os incumbentes; as válvulas de controle certificadas SIL 3 da SAMSON, lançadas em abril de 2024, integram lógica de segurança funcional que simplifica a conformidade com a IEC 61508 e reduz as horas de engenharia para sistemas instrumentados de segurança em 30%, uma proposta de valor que ressoa com usuários finais químicos e farmacêuticos que enfrentam auditorias rigorosas de gestão de segurança de processos. A Diretiva NIS2, que entrou em vigor em outubro de 2024 e exige cibersegurança por design para todos os circuitos de controle de infraestrutura crítica, está criando um mercado de dois níveis, pois os fornecedores que podem demonstrar conformidade com a IEC 62443 para atuadores e posicionadores em rede estão capturando contratos premium, enquanto aqueles sem arquiteturas de cibersegurança certificadas são relegados a aplicações manuais ou pneumáticas com margens mais baixas.
Os disruptores emergentes incluem startups nativas digitais como a subsidiária de análise de válvulas da Festo, que usa algoritmos de aprendizado de máquina treinados em 10 milhões de conjuntos de dados de ciclos de válvulas para prever modos de falha com 6 a 9 meses de antecedência, permitindo manutenção baseada em condições que reduz o estoque de peças de reposição em 25%. No entanto, a adoção de tecnologia é limitada pela base instalada de atuadores pneumáticos legados, que totalizam aproximadamente 8 milhões de unidades nas indústrias de processo europeias e representam uma oportunidade de modernização de vários bilhões de euros que se desenvolverá ao longo da próxima década, à medida que os operadores equilibram mandatos de cibersegurança, escassez de mão de obra e restrições de orçamento de capital.
Líderes da Indústria Europeia de Válvulas Industriais
Danfoss A/S
Sirca International
Emerson Electric Co.
Schlumberger Limited
Flowserve Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Válvulas Industriais
- Emerson Electric Co.
- Flowserve Corporation
- Schlumberger Ltd.
- Danfoss A/S
- Pentair plc
- Bray International, Inc.
- Alfa Laval AB
- Crane Company
- Eaton Corporation plc
- KITZ Corporation
- The Weir Group PLC
- Velan Inc.
- Metso Oyj
- Sirca International
- Spirax-Sarco Engineering plc
- SAMSON AG
- SMC Corporation
- Parker-Hannifin Corporation
- Leser GmbH and Co. KG
- Böhmer GmbH
- AVK Holding A/S
- AKO Armaturen and Separationstechnik GmbH
- KLINGER Fluid Control GmbH
- ITT Inc.
- Ari-Armaturen Albert Richter GmbH and Co. KG

Oportunidades de mercado e perspectivas futuras
Os pipelines de projetos de hidrogênio, CCUS, eólica offshore e nuclear estão criando demanda por válvulas e atuadores certificados projetados para baixo desempenho de fuga, resistência à corrosão e operação crítica para a segurança, com atração adicional de programas de retrofit em instalações existentes que introduzem sensoriamento e diagnóstico para ativos pneumáticos legados. O gasoduto de hidrogênio H2Med, por exemplo, recebeu um pedido de 28 milhões de USD em novembro de 2025 para válvulas de controle seguras conforme IEC 62443, enquanto operadores de eólica offshore estão especificando pacotes de válvulas resistentes à corrosão de maior ciclo para sistemas de balanço de planta.
Movimentos competitivos em 2026 destacam onde os fornecedores estão investindo para capturar essa demanda. A Flowserve concluiu sua aquisição de 490 milhões de USD da Divisão de Válvulas da Trillium Flow Technologies em junho de 2026 para expandir sua capacidade de válvulas e atuadores de missão crítica em mercados finais de energia e outras infraestruturas energéticas, e a Danfoss anunciou em julho de 2026 um acordo para adquirir a Alfagomma (com fechamento previsto para o quarto trimestre de 2026) para ampliar sua plataforma de transporte de fluidos. Junto com o crescimento de MRO impulsionado pela conformidade com a EN ISO 15848-1 e restrições de mão de obra, as oportunidades se concentram em pacotes chave-na-mão de hardware-software-serviço, presenças de fornecimento e serviço localizadas, e arquiteturas de produtos padronizadas que reduzem os ciclos de entrega enquanto preservam a documentação PED/ATEX e de cibersegurança.
Recent Industry Developments in Mercado Europeu de Válvulas Industriais
- Junho de 2026: A Flowserve Corporation concluiu a aquisição da Divisão de Válvulas da Trillium Flow Technologies. A aquisição encerra o acordo de 490 milhões de USD da Flowserve para expandir sua presença nos mercados de geração de energia nuclear e tradicional. Fortalece o portfólio de pós-venda e de projetos em válvulas de missão crítica de alta margem para mercados finais de energia.
- Junho de 2026: A Danfoss A/S lançou a válvula de gaveta CVG 8 para aplicações hidráulicas de baixo fluxo na Europa e Ásia-Pacífico. A CVG 8 adiciona soluções hidráulicas modulares e escaláveis para automação e máquinas móveis. Aprimora a presença de fabricação regional e apoia o crescimento nos segmentos de automação automotiva e industrial.
- Abril de 2026: A Emerson Electric Co lançou a válvula de condicionamento de vapor Fisher SVX para sistemas de bypass de turbinas em usinas de ciclo combinado. A válvula introduz tecnologia de condicionamento de vapor de última geração para eficiência na geração de energia. Amplia o portfólio da Emerson em sistemas de vapor críticos e permite maior confiabilidade para desenvolvedores de CCPP.


Mercado Europeu de Válvulas Industriais Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange a receita gerada por válvulas industriais vendidas para funções de controle de fluxo em sistemas de processo e utilidades na Europa, incluindo novas instalações e demanda de substituição, contabilizada ao preço de venda do fabricante e do canal.
Exclusões de escopo: excluímos válvulas de encanamento puramente residenciais e acessórios muito pequenos e não industriais que não são especificados para uso industrial de pressão, temperatura ou corrosão.
Visão geral da segmentação
- Por Tipo de Válvula
- Globo
- Esfera
- Borboleta
- Gaveta
- Plug
- Retenção
- Segurança / Alívio
- Outros Tipos de Válvulas
- Por Tecnologia de Acionamento
- Manual
- Elétrico
- Pneumático
- Hidráulico
- Eletro-hidráulico
- Por Material
- Aço Carbono
- Aço Inoxidável
- Ligas e Ligas Criogênicas
- Ferro Fundido e Ferro Dúctil
- Por Indústria do Usuário Final
- Petróleo e Gás
- Energia e Potência (incl. Nuclear e BOP de Renováveis)
- Produtos Químicos e Petroquímicos
- Água e Águas Residuais
- Alimentos e Bebidas
- Celulose e Papel
- Outras Indústrias de Usuários Finais
- Por País
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de um mapa de demanda claro por atividade de uso final na Europa, e depois vincula essa atividade a ativos intensivos em válvulas e ciclos de manutenção. Usamos fontes públicas para definir os limites externos antes de os pressupostos serem testados em entrevistas.
Consultamos fontes sem paywall, como as séries de produção industrial do Eurostat, os fluxos comerciais do UN Comtrade para códigos HS relacionados a válvulas, publicações de política de energia e hidrogênio da UE, e normas e diretrizes ligadas a emissões fugitivas (por exemplo, EN ISO 15848-1). Para verificações cruzadas, também usamos relatórios anuais de empresas, apresentações a investidores e atualizações confiáveis de associações comerciais e da imprensa, além de assinaturas pagas seletivas para dados financeiros de empresas e inteligência comercial em nível de embarque, quando isso ajuda a validar direcionalmente. As fontes documentais listadas aqui são apenas ilustrativas, e muitos outros documentos também foram usados para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Os dados primários foram coletados por meio de entrevistas com especialistas e pesquisas estruturadas com fabricantes de válvulas, distribuidores, partes interessadas de EPC e manutenção, e grandes usuários finais em mercados europeus centrais. Essas discussões nos ajudaram a confirmar como os preços variam com os custos de ligas, como o cronograma dos projetos desloca os pedidos, e onde o mix de pós-venda versus projeto difere por setor, o que refinou os pressupostos usados no modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 12% |
| Nível médio: 54% | Líderes funcionais/de unidade: 28% |
| Participantes menores: 16% | Gerentes: 60% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down, na qual a produção industrial, a atividade de infraestrutura de energia e água, e os ciclos de capex são traduzidos em pools de demanda de válvulas por uso final e aplicação (compras de projeto versus substituição por manutenção), e depois convertidos em valor por meio de faixas de preço típicas. Para manter o embasamento, corroboramos os totais com aproximações bottom-up seletivas, como ASP amostrado multiplicado por volumes unitários por principais tipos de válvulas, verificações de canais de distribuidores e divisões de receita de fornecedores compartilhadas em entrevistas, e depois ajustamos as participações quando surgem lacunas.
As principais entradas usadas no modelo incluem linhas de tendência de produção industrial, cronograma de pipeline de projetos nas indústrias de energia e processo, intensidade de substituição ligada aos ciclos de parada de planta, mudanças no mix de materiais em direção a aço inoxidável e ligas especiais, e adoção de acionamento que altera os preços médios de venda. A previsão se apoia em análise de cenários, na qual casos de cronograma de projeto base, mais rápido e mais lento são discutidos com participantes do setor e depois aplicados aos motores de demanda, antes de convergir para uma previsão central única. Quando uma série de dados de país ou uso final está incompleta, nós a preenchemos usando intensidade comercial, densidade comparável de plantas e proporções verificadas de entrevistas, para não sobreajustar amostras pequenas.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de múltiplas verificações para que o número final não dependa de um único conjunto de dados. Os resultados do modelo são comparados com sinais independentes, como fluxos comerciais, direção conhecida de capex de mercados finais, e comentários relatados sobre negócios de válvulas em registros, e então qualquer variação grande é revisada linha por linha.
Antes da aprovação final, os pressupostos são retestados com perguntas de acompanhamento quando os preços, o crescimento ou o mix parecem fora de linha com o que os respondentes descreveram. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando eventos materiais alteram a demanda ou os preços. Pouco antes da entrega, uma revisão final do analista é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado Europeu de Válvulas Industriais da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para válvulas industriais na Europa podem variar mais do que os compradores esperam, mesmo quando todos usam palavras semelhantes para descrever o setor. As diferenças geralmente vêm do que é contado como industrial, se serviços e pacotes de automação estão incluídos, e como os preços são tratados durante períodos voláteis de custo de insumos.
A tabela de referência mostra uma ampla dispersão que é explicada principalmente por escolhas de escopo e de cadeia de valor. No modelo da Mordor Intelligence, apenas válvulas de uso industrial usadas em sistemas de processo e utilidades são contabilizadas, enquanto categorias adjacentes de encanamento e de "todas as válvulas" em sentido amplo são deixadas de fora, mesmo quando vendidas por canais semelhantes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 8,44 bilhões de USD (2025) | |
| Associação Setorial A | 5,20 bilhões de USD (2024) | Esse valor está mais próximo de uma ótica de exportações de fabricação e vendas de produtores (fortemente ancorada em um único país produtor principal), portanto pode subestimar o consumo em toda a Europa e o mercado de pós-venda impulsionado pela base instalada. |
| Publicação Comercial B | 19,17 bilhões de USD (2025) | Essa estimativa parece seguir um guarda-chuva mais amplo de válvulas que pode misturar demanda industrial com aplicações não industriais e pode aplicar um ASP combinado mais alto ao incluir sistemas empacotados e componentes adicionais. |
Em conjunto, a comparação sugere que as maiores lacunas vêm da mistura de sinais do lado do produtor com o consumo, e da ampliação do escopo além dos casos de uso de uso industrial. Nossa abordagem permanece rastreável até a atividade do mercado final, o comportamento realista de substituição e uma lógica de preços claramente declarada, o que torna o valor final mais fácil de reproduzir e testar sob pressão.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado europeu de válvulas industriais em 2026 e qual taxa de crescimento é esperada?
O mercado está em USD 9,07 bilhões em 2026 e tem previsão de registrar um CAGR de 7,37% para atingir USD 12,94 bilhões até 2031.
Qual tipo de válvula detém a maior participação?
As válvulas de esfera lideraram com 34,73% de participação na receita em 2025, principalmente devido à facilidade de um quarto de volta e vedação bidirecional.
O que está impulsionando o rápido crescimento da Espanha?
O roteiro do hidrogênio da Espanha e o gasoduto H2Med estão catalisando a demanda por válvulas de alta pressão e criogênicas, apoiando um CAGR de 8,02% até 2031.
Por que os atuadores eletro-hidráulicos estão ganhando força?
Eles combinam alta densidade de torque com retorno por mola à prova de falhas, tornando-os ideais para turbinas eólicas offshore e circuitos de segurança nuclear.
Como as políticas da UE estão afetando as cadeias de suprimentos?
A Lei de Matérias-Primas Críticas e os mandatos de localização prolongam os prazos de entrega de EPC, mas aumentam a resiliência a longo prazo ao relocalizar fundição e forjamento.
Página atualizada pela última vez em:



