
Tamanho e Participação do Mercado Global de Válvulas de Alívio de Pressão
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.36 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.84 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.02 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Global de Válvulas de Alívio de Pressão por Mordor Intelligence
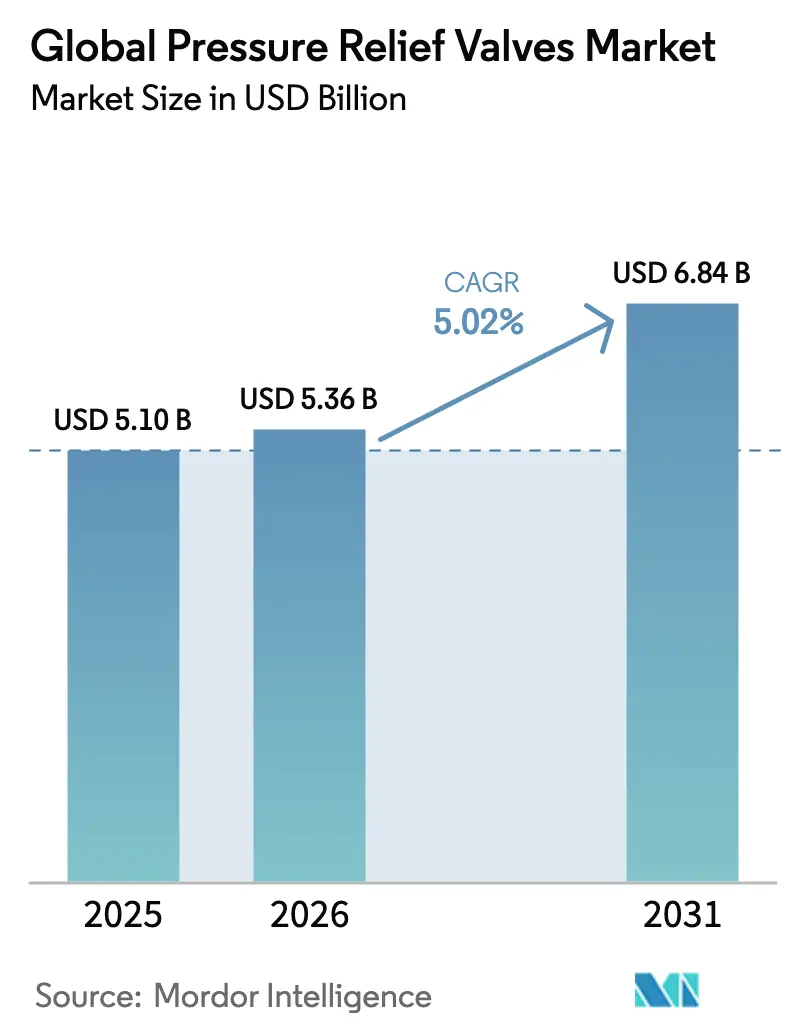
O tamanho do mercado de válvulas de alívio de pressão deverá crescer de USD 5,1 bilhões em 2025 para USD 5,36 bilhões em 2026 e está previsto para atingir USD 6,84 bilhões até 2031, a um CAGR de 5,02% no período 2026-2031. As perspectivas refletem a adesão obrigatória às normas API 526 e ASME em plantas de processo, a rápida construção de instalações de GNL e hidrogênio, e a expansão da capacidade farmacêutica que exige proteção contra sobrepressão em grau sanitário. A intensificação da modernização de refinarias de campo maduro no Oriente Médio, aliada à crescente implantação de sistemas digitais de manutenção, sustenta ainda mais a demanda por dispositivos inteligentes habilitados para HART ou IIoT. Os projetos operados por piloto registram a absorção mais rápida, com CAGR de 7,8%, dada sua maior capacidade e controle mais rigoroso de emissões, enquanto as variantes carregadas por mola continuam a atender a ampla base instalada. Regionalmente, a Ásia-Pacífico lidera com base nos pesados investimentos em química, farmacêutica e hidrogênio, enquanto os projetos do Oriente Médio geram o crescimento mais acelerado à medida que os ativos envelhecidos passam por ciclos completos de substituição de válvulas.
Principais Conclusões do Relatório
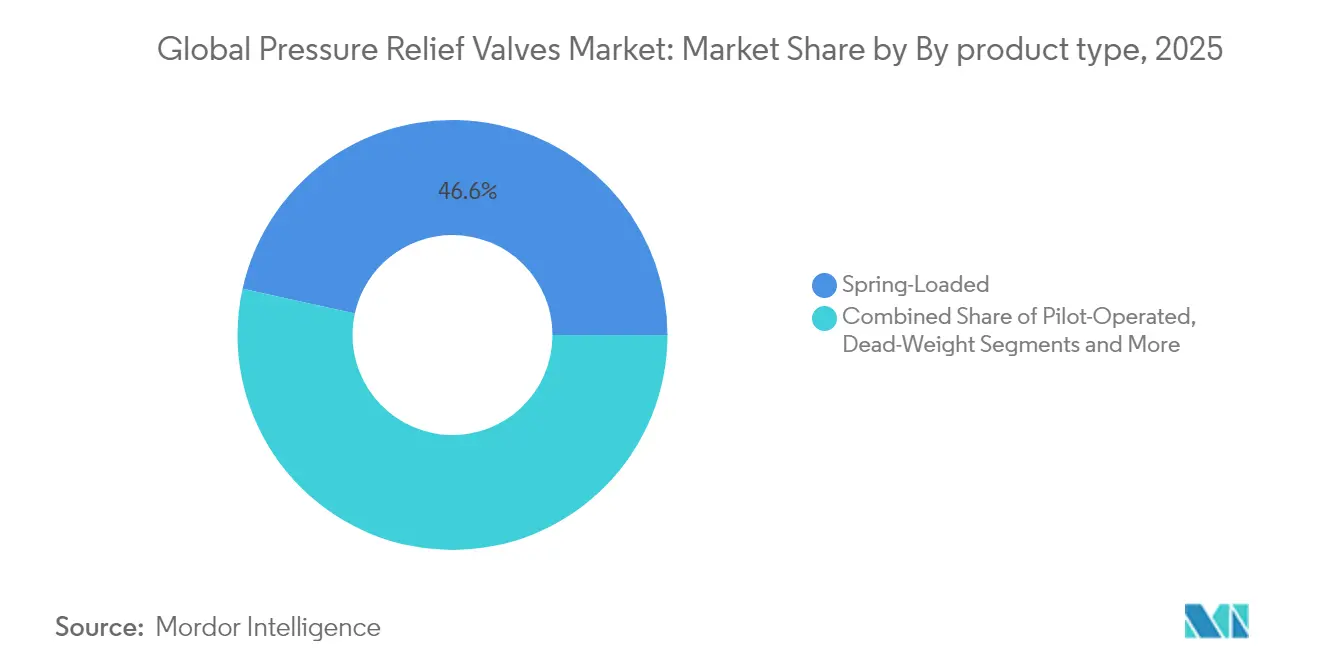
- Por tipo de produto, as unidades carregadas por mola detinham 46,55% da participação do mercado de válvulas de alívio de pressão em 2025; os dispositivos operados por piloto estão crescendo a um CAGR de 7,44% até 2031.
- Por tamanho de válvula, a categoria média (2"-6") representou 41,02% da participação de receita em 2025; os formatos de grande diâmetro acima de 6" estão previstos para expandir a um CAGR de 7,74%.
- Por pressão de ajuste, os modelos de média pressão (150-600 psi) responderam por 41,07% do tamanho do mercado de válvulas de alívio de pressão em 2025, enquanto as unidades de alta pressão acima de 600 psi apresentam um CAGR de 7,68%.
- Por material, os graus de aço inoxidável dominam as aplicações corrosivas e de alta pureza com a maior base instalada.
- Por usuário final, petróleo e gás contribuíram com 32,21% da receita em 2025; a demanda farmacêutica e de biotecnologia avança a um CAGR de 8,35%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| FATOR IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Expansão Rápida de Infraestrutura de GNL e Hidrogênio Exigindo Proteção Contra Sobrepressão de Alta Integridade | +1.8% | Global, com ganhos iniciais na Ásia-Pacífico, América do Norte, Oriente Médio | Médio prazo (2-4 anos) |
| Conformidade Obrigatória com API 526/ASME nas Indústrias de Processo da América do Norte e da UE | +1.2% | América do Norte e UE como núcleo, com extensão a mercados emergentes | Longo prazo (≥ 4 anos) |
| Revitalizações de Campo Maduro em Ativos de Refino Envelhecidos no Oriente Médio Elevando os Ciclos de Substituição de Válvulas | +0.9% | Oriente Médio como núcleo, aplicações seletivas na América Latina | Curto prazo (≤ 2 anos) |
| Crescimento da Manufatura Inteligente Impulsionando a Demanda por Válvulas de Segurança Habilitadas Digitalmente (HART, IIoT) | +0.7% | Global, com concentração em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Aceleração das Ampliações de Capacidade Farmacêutica na Índia e na China Exigindo Válvulas de Alívio de Pressão Sanitárias | +0.6% | Núcleo na Ásia-Pacífico, particularmente Índia e China | Curto prazo (≤ 2 anos) |
| Modernização de Usinas Nucleares e Atualizações de Segurança Exigindo Sistemas Avançados de Alívio de Pressão | +0.5% | Global, com foco na América do Norte, Europa, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Rápida de Infraestrutura de GNL e Hidrogênio Exigindo Proteção Contra Sobrepressão de Alta Integridade
O maciço investimento em terminais de importação de GNL e projetos de hidrogênio verde está elevando a demanda por dispositivos de alívio de pressão projetados para temperaturas criogênicas de até –162 °C e para pressões de serviço de hidrogênio de até 700 bar. O Regulamento Técnico Global 13 da ONU obriga os dispositivos de alívio de pressão térmica a sobreviver a incêndios externos sem permitir ruptura de tanques, levando os fornecedores a adotar ligas resistentes ao fogo e geometrias de descarga de ação rápida. As diretrizes da Associação Europeia de Gases Industriais também enfatizam o dimensionamento preciso de ventilação e a resiliência estrutural para pilhas de hidrogênio ao ar livre. Equipamentos como o regulador TESCOM HV-7000 da Emerson visam operação sem contaminação para prolongar a vida útil em armazenamento veicular a 700 bar. Como resultado, o mercado de válvulas de alívio de pressão obtém claro crescimento em volume e valor proveniente dessas cadeias de energia emergentes.[1]Nações Unidas, "Regulamento Técnico Global 13," unece.org
Conformidade Obrigatória com API 526/ASME nas Indústrias de Processo da América do Norte e da UE
O ASME BPVC de 2025 elimina o sistema de dois tipos de vasos e revisa o Apêndice 47, aumentando o rigor do projeto para equipamentos de pressão e reforçando a demanda por válvulas certificadas conforme código. A API 526 padroniza tamanhos de orifícios e dimensões centro-a-face, facilitando retrofit, mas enrijecendo os critérios de aceitação. Estudos mostram que até 85% dos problemas de desempenho de válvulas estão ligados a desvios no dimensionamento, instalação ou manutenção prescritos, colocando nova ênfase no treinamento e suporte liderados pelo fabricante de equipamento original. A Diretiva de Equipamentos de Pressão 2014/68/UE exige que cada dispositivo acima de 0,5 bar passe por avaliação de conformidade por organismos notificados, gerando prazos de entrega mais longos, mas impulsionando a preferência por fornecedores com equipes internas de conformidade.
Revitalizações de Campo Maduro em Ativos de Refino Envelhecidos no Oriente Médio Elevando os Ciclos de Substituição de Válvulas
Muitas refinarias do Oriente Médio construídas em fases anteriores de expansão agora enfrentam petróleos com maior teor de enxofre e normas de emissão mais rígidas, forçando atualizações em larga escala dos sistemas de segurança. O programa da Kuwait Oil Company abrangendo 14 centros de coleta ilustra a complexidade de inserir novas unidades sem interromper a produção, favorecendo pacotes de alívio de pressão modulares e de instalação rápida. Projetos sauditas adjudicados à Darvico para válvulas Masoneilan Série 84K destacam o aumento da demanda para serviços de vapor em alta temperatura. Os retrofits de atuadores Rotork na Tupras Izmit utilizaram mais de 900 unidades inteligentes, confirmando a adoção mais ampla de controle inteligente mesmo em trabalhos de substituição.
Crescimento da Manufatura Inteligente Impulsionando a Demanda por Válvulas de Segurança Habilitadas Digitalmente (HART, IIoT)
Os projetos da Indústria 4.0 integram válvulas de alívio de pressão a gêmeos digitais que rastreiam contagens de curso, vazamento de assento e fadiga de mola em tempo real. Transmissores sem fio como o OleumTech HGPT oferecem precisão de ±0,075% na faixa de 5 a 6.000 psi, viabilizando estratégias de manutenção baseada em condição que reduzem o tempo de parada não planejado. A base de implantação do Rosemount 3051 da Emerson, com mais de 10 milhões de unidades, ilustra a crescente confiança na medição conectada digitalmente. À medida que a transparência de dados se alinha com as metas corporativas de ESG e segurança, a compatibilidade digital torna-se um fator de especificação decisivo no mercado de válvulas de alívio de pressão.
Análise de Impacto das Restrições*
| RESTRIÇÕES | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Compressão de Margens pela Proliferação de Fabricantes de Equipamentos Originais de Válvulas Asiáticos de Baixo Custo | -0.8% | Global, com concentração em mercados sensíveis a preço | Médio prazo (2-4 anos) |
| Substituição por Discos de Ruptura em Esquemas de Bioprocessamento de Uso Único | -0.6% | Global, particularmente nos setores farmacêutico e de biotecnologia | Curto prazo (≤ 2 anos) |
| Volatilidade dos Preços de Níquel e Aço Inoxidável Perturbando as Estruturas de Custo | -0.5% | Manufatura global, com variações regionais | Curto prazo (≤ 2 anos) |
| Longos Prazos de Certificação (PED, CRN) Atrasando Adjudicações de Projetos | -0.4% | Europa e América do Norte principalmente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Compressão de Margens pela Proliferação de Fabricantes de Equipamentos Originais de Válvulas Asiáticos de Baixo Custo
Os fornecedores asiáticos agora produzem válvulas de alívio de pressão em conformidade com API e ASME a menor custo, comprimindo as margens dos participantes estabelecidos. Para permanecerem competitivas, as marcas ocidentais enfatizam materiais avançados, diagnósticos preditivos e suporte completo ao ciclo de vida que os concorrentes de preço baixo têm dificuldade em igualar. A pressão de preços é mais aguda em aplicações de baixa pressão de commodity, enquanto as aplicações de serviço nuclear, aeroespacial e de hidrogênio severo ainda recompensam a engenharia premium.
Substituição por Discos de Ruptura em Esquemas de Bioprocessamento de Uso Único
Os bioreatores de uso único ganham popularidade porque os revestimentos descartáveis reduzem o tempo de validação da limpeza. Os discos de ruptura fornecem proteção estéril de uso único e evitam partes móveis, reduzindo o risco de contaminação. No entanto, os discos requerem substituição após a ativação e não podem reassentar, gerando custos de consumíveis mais elevados em comparação com as válvulas de alívio de pressão que reassentam, limitando a substituição a operações em batelada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Tipo de Produto:
A Confiabilidade dos Projetos Carregados por Mola Encontra a Ascensão da Tecnologia Operada por PilotoAs válvulas carregadas por mola mantiveram a maior posição com 46,55% de participação em 2025, refletindo décadas de equipamentos instalados em faixas de pressão de 4 psig a 6.250 psig e temperaturas de até −450 °F. A construção econômica, a manutenção simples e a alta disponibilidade mantêm a demanda estável em refinarias, plantas químicas e caldeiras de energia. As unidades operadas por piloto estão previstas para crescer a um CAGR de 7,44% à medida que os operadores priorizam controle de vazamento mais rigoroso e maior capacidade em espaços compactos. Recursos como linhas de detecção remota e ação do disco modulante alinham-se com as pressões digitais para menores emissões de metano e melhor eficiência do processo, reforçando sua adoção no mercado de válvulas de alívio de pressão.
A plataforma Consolidated Tipo 2900 da Baker Hughes exemplifica a flexibilidade híbrida, permitindo conversão em campo entre modos para se adequar às condições variáveis do processo. Dispositivos de nicho — de peso morto, pino de flambagem e fole balanceado — abordam transferência de custódia, calibração à prova de adulteração ou mitigação de contrapressão, mas seu volume agregado permanece modesto. Os fornecedores, portanto, direcionam a P&D para aprimoramentos operados por piloto e integração de atuadores inteligentes, onde o desempenho incremental justifica preços premium.


Por Tamanho de Válvula:
Válvulas de Grande Diâmetro Capturam o Redimensionamento da InfraestruturaAs válvulas de tamanho médio (2"-6") contribuíram com 41,02% da receita em 2025, cobrindo as demandas de fluxo convencionais em plantas de petróleo, química e energia. No entanto, o segmento de grande diâmetro acima de 6" está projetado para crescer a um CAGR de 7,74% até 2031, à medida que terminais de GNL, gasodutos e hubs de hidrogênio em megaescala demandam maiores áreas de descarga para alívio confiável. A série Fisher EZR da Emerson abrange corpos de até NPS 8 com pressão de entrada de 1.050 psig, combinando alta capacidade com controle preciso de pressão.
Os desafios de engenharia escalam rapidamente com o diâmetro: peso, forças de reação do bocal e ruído requerem atenção especial, e apenas fornecedores com extensa capacidade de fundição e ensaio podem competir. As pequenas válvulas abaixo de 2" persistem em laboratórios, instrumentação e esquemas farmacêuticos onde espaço, limpeza e desempenho preciso de baixo fluxo superam a vazão volumétrica.
Por Pressão de Ajuste:
O Intensificação dos Processos Impulsiona o Crescimento de Alta PressãoOs dispositivos de média pressão entre 150 e 600 psi detinham 41,07% da participação do mercado de válvulas de alívio de pressão em 2025. Permanecem o carro-chefe do refino convencional e do serviço a vapor. As versões de alta pressão acima de 600 psi exibem um CAGR de 7,68% em razão da compressão de hidrogênio, CO₂ supercrítico e craqueadores de etileno avançados que requerem proteção contra sobrepressão de até 1.000 bar.
Materiais como Inconel e Hastelloy garantem resistência mecânica e resistência à fragilização por hidrogênio, embora elevem o preço. As ofertas de baixa pressão abaixo de 150 psi encontram demanda estável em tratamento de água, HVAC e processamento de alimentos. Os fornecedores otimizam perfis de disco e características de mola para alcançar reassentamento rápido em margens estreitas de sopro, essencial para reduzir a perda de produto descarregado em meios de custo elevado.
Por Material:
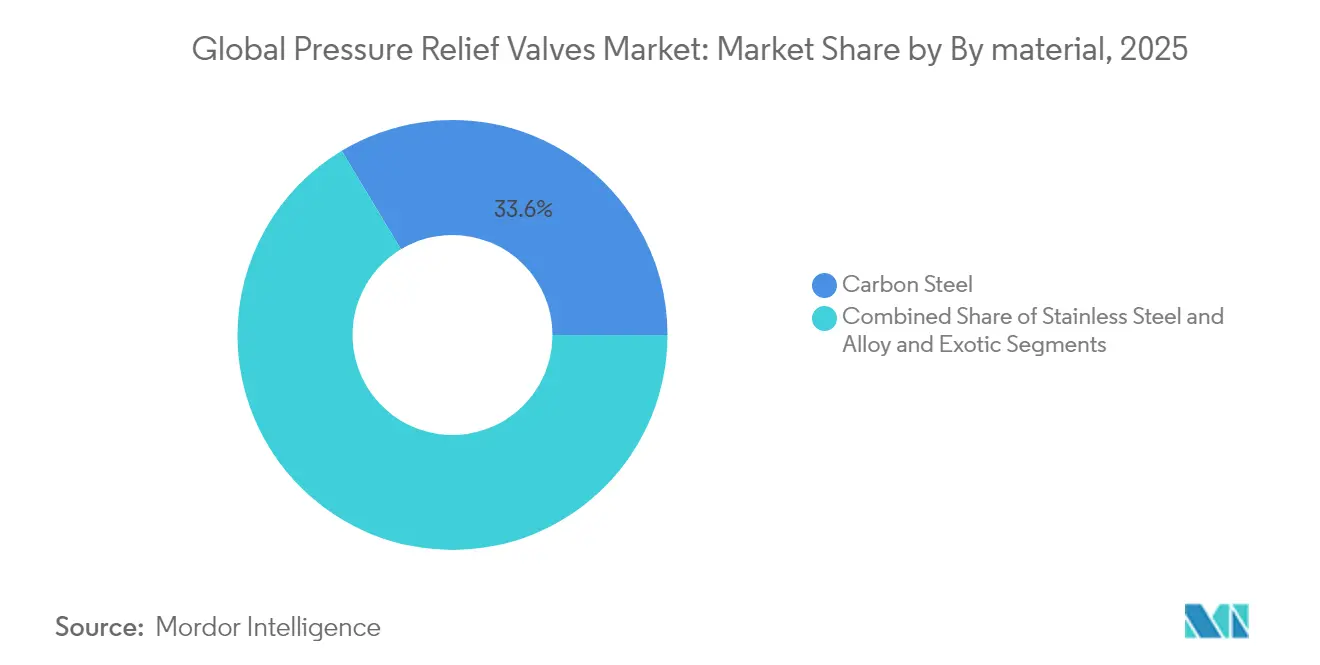
O Aço Inoxidável Mantém a Primazia em Meio à Adoção de Ligas EspeciaisOs graus de aço inoxidável austenítico SS304/SS316 dominam as aplicações onde resistência à corrosão, higiene e facilidade de limpeza são importantes, cobrindo uma ampla variedade de linhas químicas, alimentícias e farmacêuticas. O aço carbono permanece relevante para serviços não corrosivos devido ao seu menor custo, embora as novas normas ambientais impulsionem a conversão para corpos revestidos ou cladizados em muitas refinarias. Ligas exóticas como Monel ou aço inoxidável dúplex suportam serviços de gás ácido, alto teor de cloreto ou hidrogênio, com crescimento acompanhando projetos mais profundos de sequestro de CO₂ e amônia verde.
A escolha do material agora influencia o custo total de propriedade mais do que o investimento inicial. Os operadores avaliam o tempo de parada, os intervalos de inspeção e a frequência de limpeza ao selecionar metais de grau superior, favorecendo fornecedores que oferecem dados documentados do ciclo de vida.
Por Usuário Final:
Farmacêutico e Biotecnologia Oferecem o Maior CAGRO petróleo e gás manteve a liderança com 32,21% da receita em 2025 em razão da enorme base de ativos, de poços upstream a refinarias downstream. Os complexos químicos e petroquímicos seguem de perto, enquanto a geração de energia abrange plantas a vapor tradicionais e os emergentes pequenos reatores modulares nucleares. As linhas farmacêuticas registram o CAGR mais rápido de 8,35% à medida que as instalações de biológicos multiproduto proliferam na Ásia-Pacífico, cada uma necessitando de dispositivos de alívio rastreáveis e de limpeza local.
As indústrias de alimentos, bebidas e serviços de água completam a demanda por ofertas sanitárias e de baixa pressão. Os moinhos de celulose e papel continuam a realizar retrofits para limites mais rigorosos de emissões fugitivas, acrescentando ordens de substituição incrementais e sustentando a receita do mercado de pós-venda para os fabricantes de equipamentos originais dentro do mercado de válvulas de alívio de pressão.
Análise Geográfica
Mercado de Válvulas de Alívio de Pressão da APAC
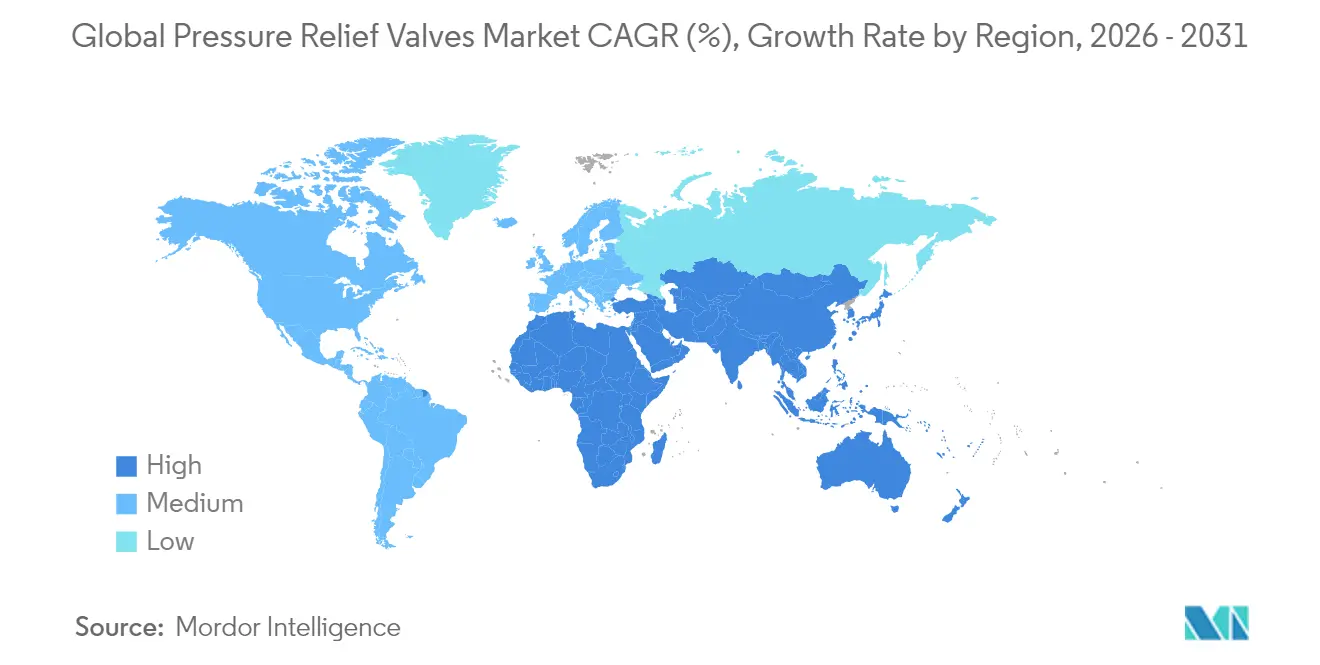
A Ásia-Pacífico gerou 34,18% da receita global em 2025 e permanece a pedra angular do crescimento em volume. Os investimentos da China e da Índia em hidrogênio, importação de GNL e produção farmacêutica a granel conferem escala aos montadores locais, ao mesmo tempo que atraem tecnologia de fabricantes de equipamentos originais ocidentais sob licença. Japão e Coreia do Sul acrescentam demanda proveniente dos setores químico avançado e nuclear, que exigem válvulas de segurança de alta pureza e qualificadas para resistência sísmica. Os esquemas de certificação locais convergem com as normas API e ASME, facilitando a exportação de dispositivos fabricados na Ásia e ampliando o mercado regional de válvulas de alívio de pressão.
Mercado de Válvulas de Alívio de Pressão da EMEA, América do Norte e América Latina
O Oriente Médio apresenta o CAGR mais elevado, de 7,22%, até 2031, sustentado por reformas em refinarias existentes que impulsionam grandes programas de substituição de válvulas em valor global. Os megaprojetos de refino liderados pela Arábia Saudita e a diversificação dos Emirados Árabes Unidos para a petroquímica ampliam a demanda por dispositivos de segurança de alta capacidade e alta temperatura. Os governos regionais também apoiam polos de exportação de hidrogênio verde, expandindo ainda mais a demanda por válvulas de alta pressão. A América do Norte mantém expansão constante com base na rigorosa conformidade com as normas da OSHA e da EPA, além de atualizações na infraestrutura midstream de gás de xisto. A Europa enfatiza a conformidade com a Diretiva de Equipamentos sob Pressão (PED) e a descarbonização, incentivando a adoção de válvulas compatíveis com hidrogênio e meios de captura de carbono. A América Latina registra concessões episódicas de projetos em refino e mineração, enquanto a África oferece oportunidades em estágio inicial vinculadas a terminais de exportação de GNL. Em todas as geografias, os recursos de monitoramento digital e manutenção preditiva influenciam cada vez mais as decisões de aquisião, reforçando a diferenciação tecnológica no mercado de válvulas de alívio de pressão.
Nota: As participações de mercado de todos os segmentos individuais estão disponíveis mediante a compra do relatório

Panorama regulatório
O projeto, dimensionamento e teste de válvulas de alívio de pressão são regidos por uma estrutura de normas em camadas que orienta a disciplina de especificação nos setores de processo. Os pilares principais incluem os requisitos do ASME Boiler and Pressure Vessel Code (BPVC) para proteção contra sobrepressão, além de normas API como a API 520/521 para práticas de dimensionamento e instalação, a API 526 para dimensões padronizadas de orifício e face a face, e a API 527 para estanqueidade do assento. Na Europa, a avaliação de conformidade da Diretiva de Equipamentos sob Pressão 2014/68/UE (PED) para equipamentos acima de 0,5 bar leva os compradores a fornecedores com caminhos estabelecidos junto a organismos notificados e documentação detalhada.
O alinhamento internacional continua por meio da família ISO 4126, que abrange dispositivos de segurança, incluindo configurações pilotadas, enquanto requisitos de aquisição específicos do setor adicionam outra camada no setor de óleo e gás. A atualização da International Association of Oil and Gas Producers (IOGP) para a S-730 em fevereiro de 2026 é um exemplo concreto de como especificações técnicas conduzidas pelos operadores traduzem normas em requisitos prontos para compra de válvulas de alívio de pressão flangeadas de aço, reforçando a rastreabilidade, os planos de qualidade e as expectativas de inspeção/teste em projetos globais.
Análise da cadeia de valor
A cadeia de valor abrange insumos de ligas e aço inoxidável, incluindo graus resistentes à corrosão e à fragilização usados em aplicações de hidrogênio e gás ácido, seguidos de usinagem de precisão e fundição. Testes normativos e certificação, e depois os canais de projeto e pós-venda, situam-se entre a fabricação e a entrega, o que torna a capacidade de teste, o controle documental e a engenharia de conformidade diferenciais centrais ao lado da produção física.
No elo posterior, EPCs e proprietários de plantas cada vez mais adquirem a válvula junto com suporte à instalação, qualificação de serviço e preparação digital de manutenção. Redes de serviço de OEM e centros de reparo certificados sustentam a receita da base instalada por meio de recertificação e ciclos de revisão, enquanto complementos de monitoramento retrofit e IIoT apoiam programas de manutenção baseada em condição que estão sendo incorporados a trabalhos de modernização de instalações existentes. Conforme os casos de uso severo se expandem, a cadeia se desloca para materiais de especificação mais alta, infraestrutura de teste de maior diâmetro e integração mais estreita com instrumentação e fluxos de trabalho de confiabilidade de planta, incluindo implantações em que o alívio mecânico é complementado por camadas de proteção instrumentadas, como o HIPPS.
Cenário Competitivo
O fornecimento global é moderadamente concentrado em torno de grupos diversificados de controle de fluxo que combinam amplas linhas de produtos com serviços em todo o mundo. A Emerson lidera por meio das marcas Crosby e Anderson Greenwood, oferecendo válvulas convencionais a operadas por piloto junto com monitores acústicos sem fio que detectam fremito antes do levantamento. A Baker Hughes aproveita as válvulas Consolidated mais uma rede de Centros Green Tag para reparos certificados, transformando o mercado de pós-venda em um mecanismo de receita recorrente.
A Flowserve expandiu o portfólio de serviço severo ao adquirir a MOGAS por USD 290 milhões, refletindo uma estratégia para dominar segmentos de nicho de alta pressão, lama e mineração. A Crane Company concordou em comprar a Precision Sensors & Instrumentation por USD 1,06 bilhão para unir tecnologias de medição e alívio, sinalizando a convergência entre funções de sensoriamento e segurança.
Os fabricantes chineses e indianos de baixo custo desafiam os participantes estabelecidos nas ofertas de válvulas carregadas por mola de commodity, mas as altas barreiras regulatórias em aplicações nucleares, de hidrogênio e farmacêuticas preservam os prêmios de preço para as marcas consolidadas. A intensidade de capital em fundição, usinagem e bancadas de ensaio de alta pressão limita novos entrantes. Os fornecedores, portanto, diferenciam-se por meio de diagnósticos digitais, suporte rápido à certificação PED/CRN e presença de serviço em campo que reduzem o risco de tempo de parada do operador, sustentando o equilíbrio competitivo dentro do mercado de válvulas de alívio de pressão.
Líderes Globais da Indústria de Válvulas de Alívio de Pressão
Emerson Electric Co.
Baker Hughes Company
Curtiss-Wright Corp.
LESER GmbH & Co. KG
Flowserve Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Global de Válvulas de Alívio de Pressão
- Emerson Electric Co.
- Baker Hughes Company
- Curtiss-Wright Corp.
- LESER GmbH and Co. KG
- IMI plc
- Flowserve Corporation
- General Electric (Baker Hughes collaboration)
- Alfa Laval AB
- Watts Water Technologies, Inc.
- Weir Group Plc
- Pentair plc
- Spirax-Sarco Engineering plc
- Robertshaw Industrial Products
- Goetze KG Armaturen
- AGF Manufacturing, Inc.
- ValvTechnologies Inc.
- Mercer Valve Co.
- Mack Valves Pty Ltd
- Mercer Industries (PressureGuard)
- Audco India Ltd (LandT Valves)
- Jiangsu Shuangda Pump and Valve Group

Oportunidades de mercado e perspectivas futuras
Hidrogênio, GNL e outras aplicações de gás de alta integridade abrem espaço para válvulas projetadas para pressões muito altas, vedação rigorosa e compatibilidade de materiais sob riscos de fragilização e contaminação. Um exemplo prático é o lançamento pela Emerson da válvula de alívio de pressão Anderson Greenwood Type 84 para aplicações de hidrogênio e gás de alta pressão, que atende a requisitos exigentes de pressão de ajuste e vedação de assento, e indica como os portfólios de OEM estão sendo ajustados aos ciclos de uso da transição energética.
Os mercados finais de energia e nuclear também oferecem um corredor de oportunidades em que qualificação, documentação e capacidades de serviço de ciclo de vida têm tanto peso quanto o hardware da válvula. A conclusão, pela Flowserve, da aquisição da Divisão de Válvulas da Trillium Flow Technologies em 30 de junho de 2026 é evidência de capital sendo alocado para aprofundar a cobertura de válvulas nucleares e de energia em geral, o que por sua vez aumenta os requisitos de serviço certificado, disponibilidade de peças de reposição e acordos de suporte de maior duração. Paralelamente, o monitoramento digital e diagnósticos favoráveis a retrofit estão se tornando uma alavanca de aquisição em plantas existentes, favorecendo OEMs que combinam dispositivos de alívio com sensoriamento, monitoramento da saúde da válvula e programas de serviço em campo, em vez de competir apenas em substituições de mola a preço de commodity.
Recent Industry Developments in Mercado Global de Válvulas de Alívio de Pressão
- Março de 2026: a Emerson Electric Co. anunciou o lançamento da válvula de alívio de pressão Anderson Greenwood Type 84, projetada para aplicações de hidrogênio e gás de alta pressão. O lançamento amplia o portfólio de válvulas de hidrogênio de alta pressão da Emerson para atender às necessidades de segurança da transição energética e fortalece sua posição em mercados críticos de manuseio de gás.
- Março de 2026: a Emerson Electric Co. anunciou o lançamento da válvula de alívio de pressão Anderson Greenwood Type 84, projetada para aplicações de hidrogênio e gás de alta pressão. A introdução amplia as capacidades de produto da empresa para serviço de hidrogênio e ambientes de alta pressão, sinalizando uma ênfase estratégica em soluções de válvulas críticas para a segurança.
- Junho de 2025: a Baker Hughes Company formou uma joint venture com uma subsidiária da Cactus, Inc. contribuindo com sua linha de produtos de controle de pressão de superfície. A parceria proporciona uma oferta integrada de controle de pressão de superfície e apoia o crescimento de escala do pós-venda no ecossistema mais amplo de controle de fluxo.


Mercado Global de Válvulas de Alívio de Pressão Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita gerada por válvulas de alívio de pressão usadas para proteger equipamentos e tubulações pressurizados, liberando pressão automaticamente em um ponto definido, em instalações industriais e de utilidades em todo o mundo.
Exclusões de escopo: excluímos discos de ruptura, corta-chamas, reguladores de pressão e pacotes integrados de controle de pressão em que a válvula de alívio não é precificada como item distinto.
Visão geral da segmentação
- Por Tipo de Produto
- Carregadas por Mola
- Operadas por Piloto
- Peso Morto
- Pino de Flambagem
- Fole Balanceado
- Por Tamanho de Válvula (Polegadas)
- Até 2 polegadas
- 2 polegadas - 6 polegadas
- Acima de 6 polegadas
- Por Pressão de Ajuste
- Baixa (menos de 150 psi)
- Média (15 - 600 psi)
- Alta (maior que 600 psi)
- Por Material
- Aço Carbono
- Aço Inoxidável
- Liga e Exóticos
- Por Usuário Final
- Petróleo e Gás (Upstream, Midstream, Downstream)
- Químico e Petroquímico
- Geração de Energia (Térmica, Nuclear, Renováveis-Hidrogênio)
- Celulose e Papel
- Alimentos e Bebidas
- Farmacêutico e Biotecnologia
- Água e Águas Residuais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia
- Oriente Médio
- Israel
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa com o mapeamento da base de demanda e dos fatores de inspeção e substituição que normalmente moldam a especificação de válvulas de alívio de pressão. Para dimensionamento de válvulas, práticas de pressão de ajuste e cadência de testes, utilizamos normas de engenharia e segurança públicas e referências como o ASME Boiler and Pressure Vessel Code e a série ASME B31, API 520 e API 526, e ISO 4126.
Em seguida, conectamos os sinais de demanda aos mercados finais usando conjuntos de dados públicos e reportagens confiáveis, incluindo séries de produção industrial de agências nacionais de estatística, indicadores de energia e refino da International Energy Agency e da EIA, e fluxos comerciais do UN Comtrade como verificações direcionais para categorias de válvulas. Revisamos relatórios anuais de empresas, apresentações a investidores e coberturas de imprensa confiáveis para confirmar expansões de plantas, paralisações e mudanças no mix de produtos. Uma assinatura paga para dados financeiros de empresas e um banco de dados de embarques de importação e exportação em nível de envio foram usados seletivamente para verificar a atividade regional. Esses exemplos são apenas ilustrativos, e muitos outros documentos e conjuntos de dados públicos também foram revisados para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho de campo é usado para testar sob pressão as premissas do modelo que as fontes documentais não explicam totalmente, especialmente diferenciais de preços, mix de canais e ciclos de substituição por usuário final. Conversamos com fabricantes, distribuidores, partes interessadas ligadas a EPCs, equipes de manutenção de plantas e especialistas em segurança e conformidade nas principais regiões consumidoras, de modo a preencher lacunas sobre adições de capacidade, prazos de entrega e cronograma de projetos. Essas discussões esclareceram o que é contabilizado, na prática, como venda de PRV, abrangendo obras novas e substituições de MRO, e essas definições foram então usadas para triangular os totais finais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 17% | APAC: 37% |
| Nível médio: 46% | Líderes funcionais/de unidade: 40% | EMEA: 37% |
| Empresas menores: 22% | Gerentes: 43% | Américas: 26% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma combinação top-down e bottom-up, em que os grupos de demanda dos usuários finais são reconstruídos a partir da base instalada e da atividade de projetos, e então verificados de forma cruzada com consolidações seletivas de fornecedores e canais. Por exemplo, adições em refinarias e plantas químicas, capex de energia e utilidades, e sinais de construção de grandes plantas de processo são convertidos em demanda esperada de PRV usando a intensidade típica de válvulas por tipo de ativo e os intervalos de substituição observados.
Os principais insumos incluem adições de capacidade de plantas e paradas programadas, ciclos de substituição impulsionados por normas e inspeções, a participação de adoção de projetos com mola versus pilotados, faixas de preço médio de venda por material e classe de pressão, e a dependência regional de importação que afeta o preço realizado. As previsões usam análise de cenários, em que o caso-base é ancorado no capex industrial esperado e no cronograma de projetos de transição energética, sendo então ajustado com base em retorno primário sobre prazos de entrega, transferência de preços e orçamentos de manutenção. Quando as consolidações de fornecedores estão incompletas para fabricantes locais menores, as lacunas são tratadas aplicando fatores de cobertura específicos por região e usuário final, derivados de entrevistas de canal e verificações de direcionalidade de fluxos comerciais.
Validação de dados e ciclo de atualização
Os resultados do modelo são triangulados com sinais independentes, como tendências comerciais para categorias de válvulas, indicadores publicados de produção industrial e investimento em energia, e o gasto implícito por unidade operacional nos principais setores de usuários finais. Os valores discrepantes são sinalizados, revisados e corrigidos por meio de uma segunda análise, e chamadas de acompanhamento são acionadas quando preços, taxas de crescimento ou divisões regionais ficam fora do que entrevistas e indicadores públicos conseguem sustentar.
O relatório é atualizado anualmente, com atualizações intermediárias quando ocorrem eventos relevantes. Isso inclui cancelamentos de grandes projetos, alterações regulatórias que mudam a cadência de inspeção, ou movimentos acentuados de preços impulsionados por commodities em ligas-chave. Antes da entrega, um analista realiza uma nova passagem de dados para que os clientes recebam a visão mais atualizada, alinhada às informações mais recentes disponíveis.
Comparação do dimensionamento do mercado de válvulas de alívio de pressão da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para válvulas de alívio de pressão frequentemente não coincidem porque os autores usam diferentes delimitações de produto, diferentes anos-base e diferentes abordagens para a demanda de substituição em setores de processo pesado. O momento cambial e a forma como as diferenças regionais de preço são tratadas também podem alterar o total de forma perceptível.
Algumas estimativas agrupam dispositivos de proteção contra pressão intimamente relacionados ou tratam sistemas integrados de controle de pressão como parte do mesmo gasto. Para a Mordor Intelligence, o valor é contabilizado apenas quando uma válvula de alívio de pressão distinta é vendida, e itens como discos de ruptura e reguladores de pressão ficam fora do escopo, o que altera o total mesmo quando os mesmos mercados finais são discutidos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,36 bilhões de USD (2026) | |
| Periódico Setorial A | 4,70 bilhões de USD (2024) | Utiliza um ano-base mais antigo e uma premissa de ciclo de substituição mais lenta para plantas de processo, e tende a aplicar uma progressão de ASP global mais uniforme entre materiais e classes de pressão. |
| Editora Setorial B | 4,10 bilhões de USD (2022) | Ancora a série em instantâneos de anos mais antigos e pode tratar parte da demanda de pós-venda por meio de serviços em vez de receita de válvulas, o que pode subestimar regiões com forte demanda de substituição. |
A dispersão apresentada na tabela é explicada principalmente pelo momento e pelo que é contabilizado como receita de válvulas em comparação com itens adjacentes ou gastos com serviços. Ao manter o escopo vinculado a vendas discretas de unidades de PRV e depois verificar os insumos de preço e substituição por meio de entrevistas e sinais de atividade pública, nosso resultado permanece rastreável a fatores claros e etapas repetíveis.


Principais Questões Respondidas no Relatório
O que está impulsionando a atual expansão do mercado de válvulas de alívio de pressão?
A conformidade obrigatória com API e ASME, a infraestrutura de GNL e hidrogênio, e as iniciativas de manufatura inteligente elevam coletivamente a demanda global.
Qual tipo de produto está crescendo mais rapidamente?
As válvulas de alívio de pressão operadas por piloto registram um CAGR de 7,44% até 2031, à medida que os usuários visam maior capacidade e menores emissões fugitivas.
Por que a Ásia-Pacífico é o maior mercado regional?
China e Índia investem pesadamente em refino, produtos químicos e farmacêuticos, exigindo grandes volumes de dispositivos de alívio em conformidade com os códigos.
Como as tecnologias digitais influenciam a aquisição de válvulas?
As válvulas habilitadas para HART e IIoT fornecem diagnósticos em tempo real e manutenção preditiva, reduzindo o tempo de parada e alinhando-se com as metas da Indústria 4.0.
Quais desafios ameaçam o crescimento do mercado?
A concorrência de preços de fabricantes de equipamentos originais asiáticos de baixo custo, a volatilidade das matérias-primas e os longos ciclos de certificação PED ou CRN podem reduzir as margens de lucro.
Qual setor de usuário final apresenta o maior potencial de crescimento?
As aplicações farmacêuticas e de biotecnologia proporcionam um CAGR de 8,35% devido aos requisitos sanitários e ao aumento da capacidade de produção de biológicos.
Página atualizada pela última vez em:



