
Tamanho e Participação do Mercado de Papel Especial
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 34.39 Bilhões de dólares |
| Tamanho do Mercado (2031) | 42.38 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.27 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
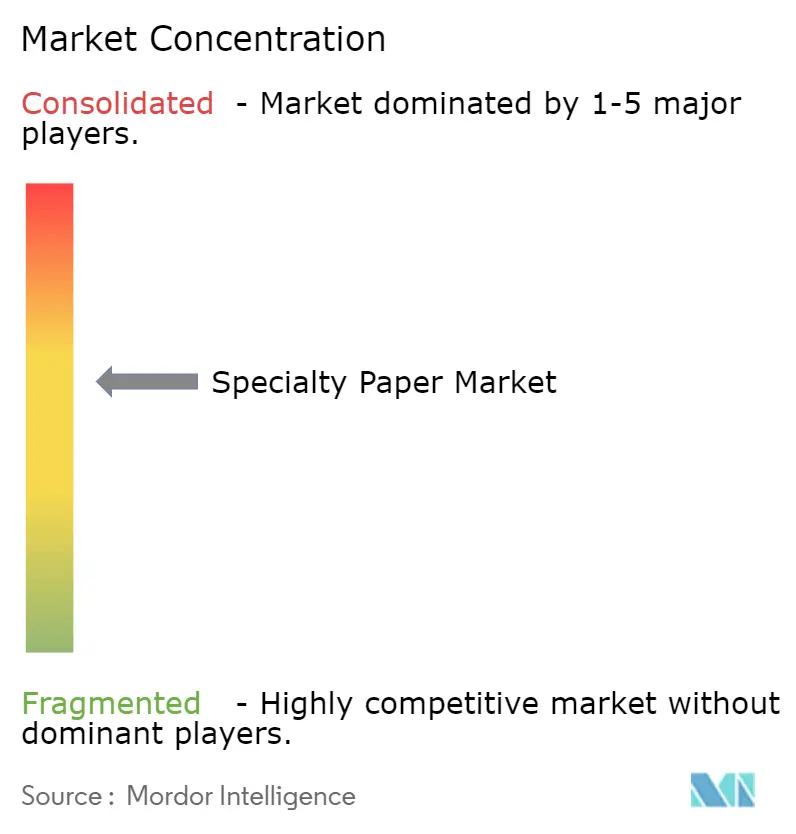
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Papel Especial por Mordor Intelligence
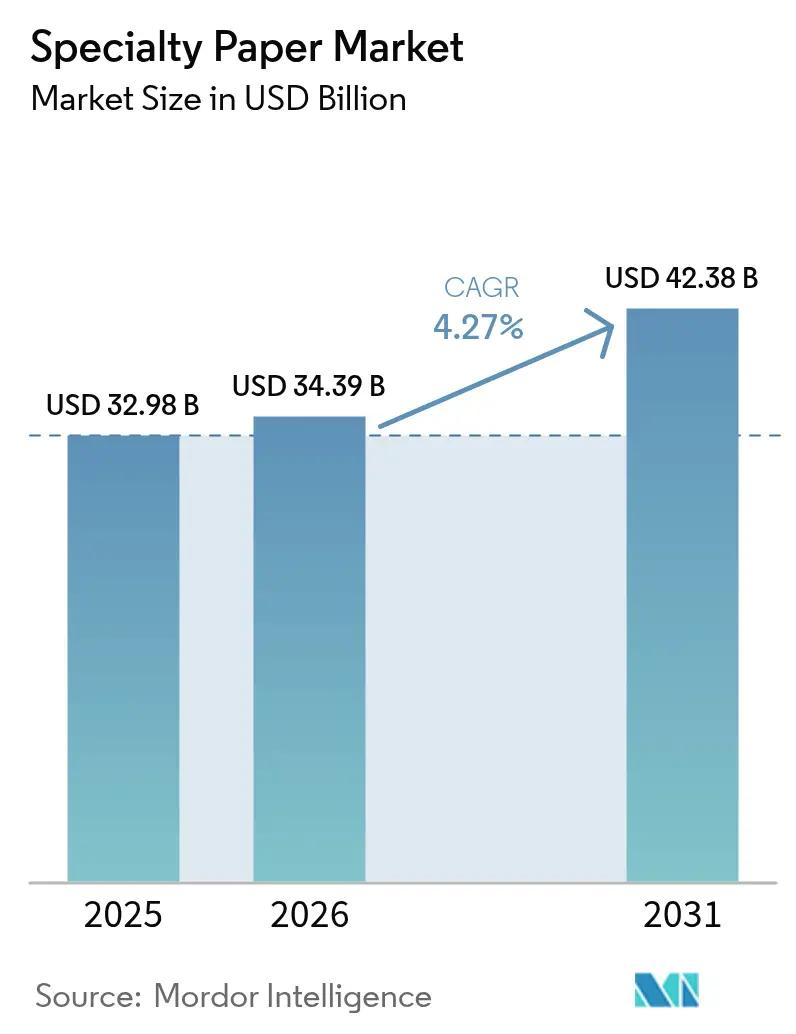
O tamanho do mercado de papel especial foi avaliado em USD 32,98 mil milhões em 2025 e estima-se que cresça de USD 34,39 mil milhões em 2026 para atingir USD 42,38 mil milhões até 2031, a uma CAGR de 4,27% durante o período de previsão (2026-2031). Esta trajetória espelha a mudança global em direção a embalagens à base de fibra, o aumento do escrutínio regulatório sobre plásticos de uso único e o surgimento de requisitos de funcionalidade inteligente em etiquetas e eletrônicos. A consolidação entre os principais produtores, exemplificada por fusões de embalagens de vários milhões de dólares, está gerando eficiências de escala ao mesmo tempo em que amplia o alcance geográfico. A Europa lidera atualmente a demanda, mas a Ásia-Pacífico está a expandir-se mais rapidamente com base na penetração do comércio eletrônico, adições de capacidade e crescimento da fabricação de eletrônicos. A volatilidade das matérias-primas e as regulamentações sobre aditivos químicos permanecem como riscos fundamentais, colocando em destaque a propriedade integrada de celulose e as tecnologias de revestimento ágeis.
Principais Conclusões do Relatório
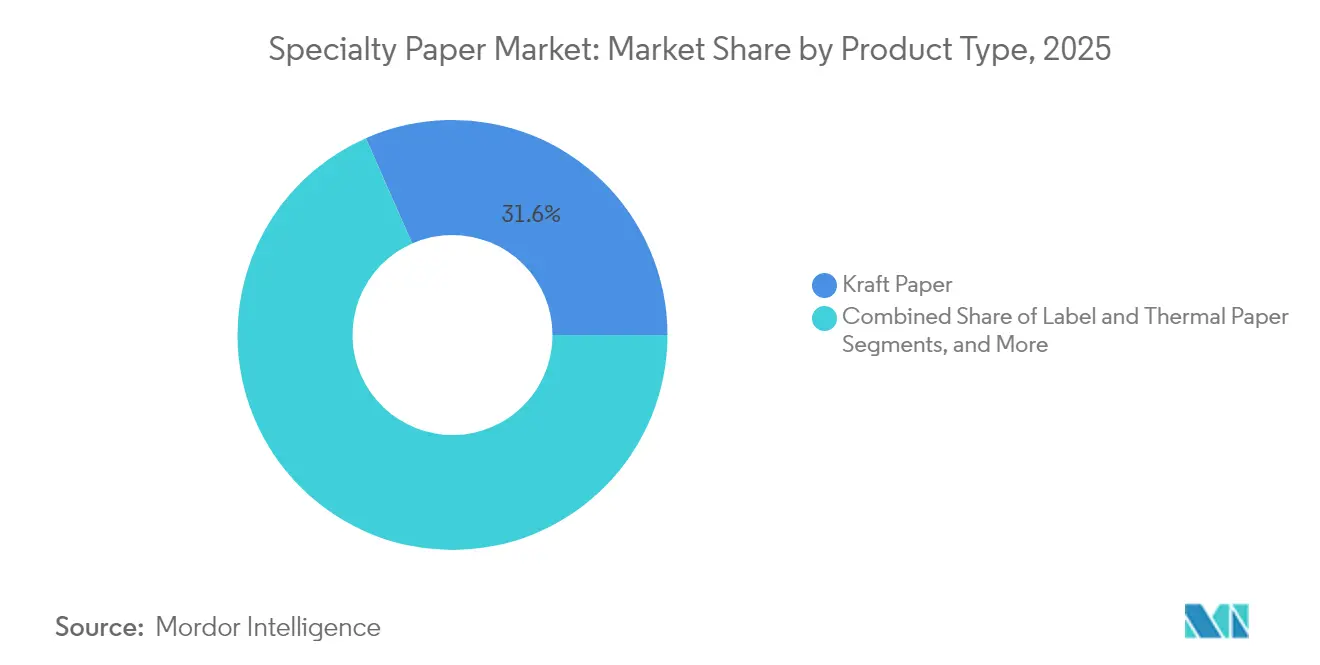
- Por tipo de produto, o papel kraft representou 31,60% da participação de mercado de papel especial em 2025, enquanto o papel release-liner deverá crescer a uma CAGR de 6,18% até 2031.
- Por matéria-prima, a fibra virgem deteve 48,40% do tamanho do mercado de papel especial em 2025; prevê-se que a fibra reciclada avance a uma CAGR de 5,15% até 2031.
- Por funcionalidade, os grades de barreira e resistentes à gordura detiveram 58,10% da participação de receita em 2025, enquanto os papéis antimicrobianos deverão expandir-se a uma CAGR de 5,10% até 2031.
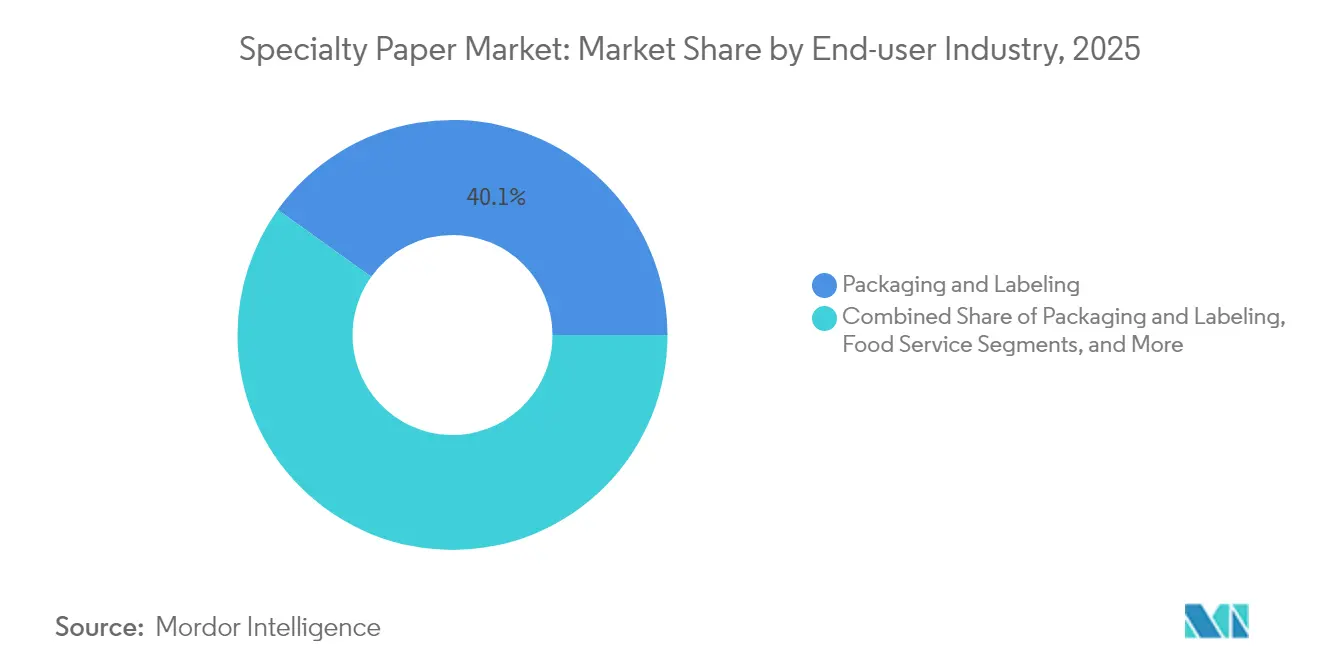
- Por indústria do usuário final, embalagem e rotulagem lideraram com uma participação de 40,10% em 2025, enquanto o segmento médico e de saúde é o de crescimento mais rápido com uma CAGR de 5,45%.
- Por forma, as folhas dominaram com 52,70% do tamanho do mercado de papel especial em 2025; os rolos deverão registar uma CAGR de 5,55% ao longo do período de previsão.
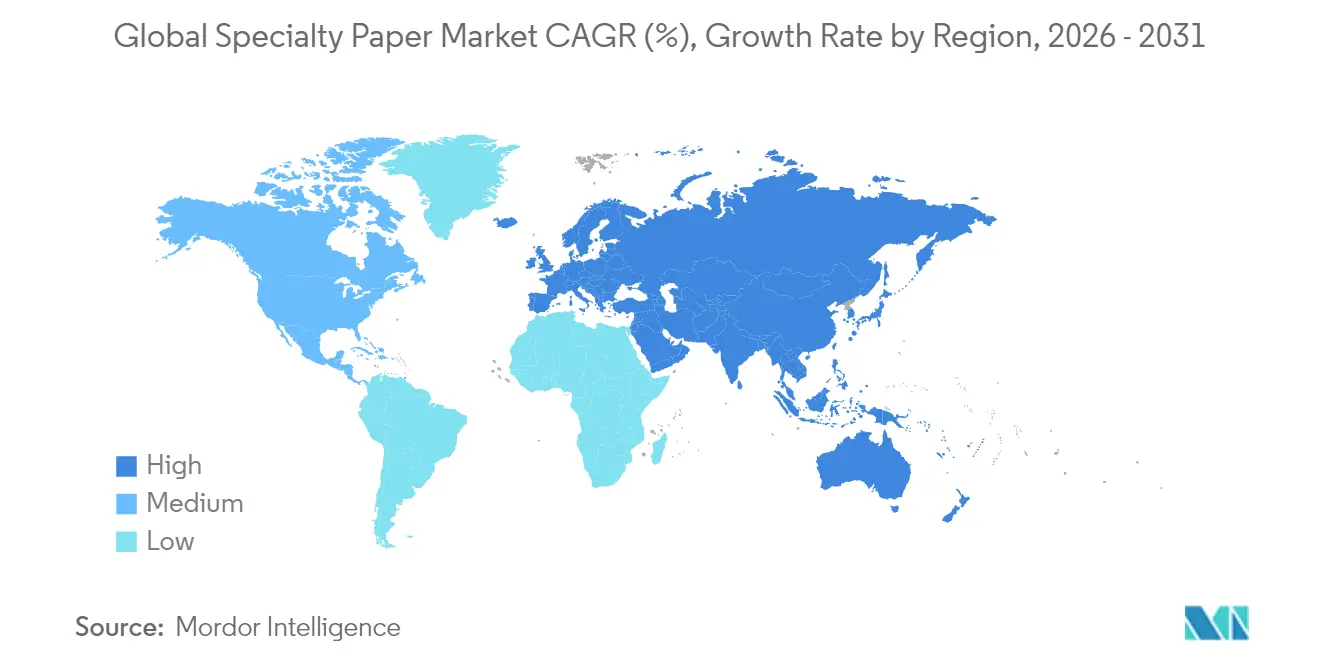
- Por geografia, a Europa capturou 32,70% da participação do mercado de papel especial em 2025; a Ásia-Pacífico está a avançar a uma CAGR de 6,05% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Impulso do comércio eletrônico para embalagens sustentáveis | +0.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Mudança dos serviços de alimentação para descartáveis à base de fibra | +0.6% | Mercados desenvolvidos em todo o mundo | Curto prazo (≤ 2 anos) |
| Demanda por release-liner para etiquetas inteligentes | +0.4% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Substratos para eletrônica impressa flexível | +0.3% | Ásia-Pacífico principalmente | Longo prazo (≥ 4 anos) |
| Papéis de segurança para a indústria farmacêutica | +0.2% | Centros globais | Médio prazo (2-4 anos) |
| Revestimentos resistentes à gordura sem PFAS | +0.5% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Impulso do Comércio Eletrônico para Embalagens Sustentáveis
O rápido crescimento do comércio online está a acelerar a "papelização" das embalagens secundárias e terciárias, à medida que as marcas eliminam gradualmente os plásticos para cumprir os mandatos de Responsabilidade Alargada do Produtor[1] International Paper, "Relatório de Sustentabilidade 2025", internationalpaper.com. Os retalhistas especificam agora fibra certificada, formatos recicláveis e grades de kraft com menor gramagem que reduzem os custos de transporte sem comprometer a integridade da carga. O atendimento contínuo de pedidos impulsiona a demanda por mailers de kraft imprimíveis e amortecimento de fibra moldada, ancorando ganhos de volume estáveis nas categorias de expedição. Os produtores com ativos de kraft integrados capturam margem adicional porque podem adaptar os fluxos de celulose para variantes de comércio eletrônico de alto crescimento, ao mesmo tempo que mitigam os choques de matérias-primas.
Mudança dos Serviços de Alimentação para Descartáveis à Base de Fibra
As proibições legisladas de plásticos de uso único na Europa, América do Norte e principais cidades asiáticas desencadearam uma rápida migração para utensílios, copos e embalagens de fibra. Os avanços nas químicas de barreira resistentes à gordura permitem agora que os contentores de papel toleram óleos quentes e molhos, permitindo que os restaurantes de serviço rápido cumpram os objetivos de compostabilidade. Os contratos ao nível das cadeias priorizam o conteúdo reciclado pós-consumo, apoiando uma infraestrutura mais ampla de recolha e repulpagem. A visibilidade do volume nos canais de serviço de alimentação incentiva a reconfiguração de múltiplas máquinas em fábricas especializadas em cupstock e papéis MG leves, aumentando a utilização dos ativos.
Aumento da Demanda por Release-Liner para Etiquetas Inteligentes
Os programas de embalagens conectadas no retalho e na logística integram etiquetas RFID e NFC para automatizar o rastreamento de inventário e melhorar o envolvimento do comprador. Novos inlays sem plástico, como a plataforma PaperMark da Trimco, dependem de papel release-liner com certificação FSC que oferece estabilidade dimensional para corte preciso. A penetração da impressão digital em direção a 10% do volume de etiquetas até 2029 eleva os requisitos de qualidade para substratos release, impulsionando atualizações de especificações que favorecem os grades de especialidade em detrimento do glassin de commodity. À medida que o atendimento omnicanal escala, as iniciativas de reciclagem de liner ganham tração, ampliando as credenciais de economia circular para convertedores e proprietários de marcas.
Substratos para Eletrônica Impressa Flexível
Os avanços na impressão depositam agora polímeros condutores e grafeno em papel revestido, permitindo sensores, baterias e antenas económicos para wearables e embalagens. Ensaios-piloto na Coreia do Sul e no Japão demonstram compatibilidade de produção roll-to-roll com linhas flexográficas existentes, reduzindo as barreiras de adoção. A paridade de desempenho com filmes poliméricos em raio de curvatura e resistência à humidade está ao alcance através de revestimentos multicamada, abrindo uma nova fronteira endereçável para grades de alta margem adaptados a cadeias de fornecimento de eletrônicos.
Análise do Impacto dos Fatores de Restrição*
| Fator de Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do preço da celulose e choques de oferta | -0.7% | Global, com impacto agudo na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Endurecimento regulatório de aditivos químicos | -0.4% | Europa e América do Norte principalmente | Médio prazo (2-4 anos) |
| Filmes plásticos mono-material de alta clareza | -0.3% | Global, mais forte na Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Lenta adoção de prensas ink-jet em MEs | -0.2% | Mercados emergentes, particularmente América Latina e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço da Celulose e Choques de Oferta
O Kraft de Madeira Macia Branqueada do Norte de referência atingiu EUR 1.380 por tonelada métrica em abril de 2024 após ações laborais na Finlândia e incidentes em fábricas que restringiram a oferta, comprimindo as margens de especialidade. Os picos de preços à vista forçam os convertedores não integrados a ajustar os preços trimestralmente, arriscando a rotatividade de clientes. As perturbações de fibra relacionadas com o clima e a capacidade limitada de novos projetos sugerem uma volatilidade duradoura, reforçando o valor estratégico da celulose própria ou de contratos de longa duração de chips.
Endurecimento Regulatório de Aditivos Químicos
As agências da UE e dos EUA estão a eliminar gradualmente os PFAS, tintas de óleo mineral e determinados biocidas, obrigando as fábricas a acelerar os pipelines de I&D para sistemas de barreira conformes. A validação de conformidade e os ensaios à escala de linha acrescentam custos e retardam os lançamentos comerciais, sobrecarregando os players menores que carecem de capacidade de formulação. A pressão resultante pode acelerar a consolidação, mas também eleva os custos de mudança, fortalecendo as relações com os proprietários de marcas que exigem continuidade regulatória assegurada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Papel Kraft Detém a Escala Enquanto o Release-Liner Ganha RitmoOs grades kraft geraram a maior contribuição de receita com 31,60% da participação do mercado de papel especial em 2025, impulsionados por sacos industriais, sacos de compras e mailers de comércio eletrônico em expansão. A fábrica de Karlsborg, na Suécia, produz sozinha 335.000 toneladas de sack kraft por ano, sublinhando as economias de escala que sustentam esta posição. O crescimento inclina-se agora para o papel release-liner, com previsão de uma CAGR de 6,18% até 2031 com base na força das etiquetas com RFID e no crescente uso de prensas digitais. As etiquetas inteligentes exigem calibrações ultra-suaves e densidade calibrada, direcionando os convertedores para substratos de liner engenheirados e afastando-se das opções de commodity. Os papéis de décor e laminação permanecem consideráveis, mas enfrentam pressão de participação por parte dos filmes de décor digital, enquanto os papéis de filtro e de segurança preservam a relevância de nicho através de critérios de desempenho exigentes e funcionalidades anti-falsificação incorporadas.
A demanda estrutural por fibra de alta pureza e controlo mais rigoroso da humidade ancora compromissos de capacidade de kraft a longo prazo, mesmo que as inovações em liner capturem valor incremental. Os produtores diversificam os portfolios de grades para se protegerem contra oscilações cíclicas, mas as alocações de capital priorizam agora a flexibilidade de revestimento para abordar a oportunidade de liner. Esta bifurcação dentro do Mercado de Papel Especial promove uma mistura de portfolio onde os volumes de kraft tradicionais financiam as atualizações tecnológicas de liner da próxima geração.
Nota: As participações de segmentos de todos os segmentos individuais estão disponíveis após a compra do relatório


Por Matéria-Prima:
O Impulso da Fibra Reciclada Cresce Apesar do Domínio da Fibra VirgemA fibra virgem deteve 48,40% do tamanho do mercado de papel especial em 2025 devido aos limiares de tensão e porosidade exigidos por etiquetas premium, papel de segurança e embalagens médicas. No entanto, a fibra reciclada está a registar uma CAGR de 5,15% até 2031, à medida que os mandatos de economia circular normalizam os rácios de conteúdo recuperado e os grades de pasta reciclada castanha atingem especificações adequadas para embalagens com revestimento de barreira. O tamanho do mercado de papel especial associado a composições sintéticas e híbridas permanece modesto, mas estes materiais permitem propriedades únicas, como resistência a solventes para juntas automóveis.
As pastas não-madeiras extraídas de bambu e resíduos agrícolas estão a avançar através de novos processos enzimáticos que mitigam a contaminação por sílica. A paridade de custos com chips de madeira dura permanece difícil de alcançar, limitando a escala, mas as divulgações de carbono dos proprietários de marcas estão a incentivar volumes de teste. As fábricas equipadas com sistemas de fibra dupla podem alternar as receitas de fornecimento para compensar os picos de preços de celulose, aumentando a resiliência durante os ciclos voláteis.
Por Funcionalidade/Revestimento:
Os Grades de Barreira Lideram; Os Antimicrobianos Crescem RapidamenteOs papéis de barreira e resistentes à gordura capturaram 58,10% da participação do mercado de papel especial em 2025, refletindo a adoção generalizada nas embalagens de serviço rápido e em alimentos congelados. Os prazos de retirada de PFAS catalisaram o investimento em barreiras à base de algas e sem óleo mineral certificadas para contacto com gorduras e ácidos. Os papéis antimicrobianos, embora de menor volume, estão a expandir-se a uma CAGR de 5,10% à medida que os hospitais adotam embalagens que inibem germes em meio a protocolos de controlo de infeções mais rigorosos.
Os revestimentos condutores e antiestáticos estão a receber encomendas-piloto de montadores de eletrônicos, sinalizando uma fusão do papel com químicas funcionais antes exclusivas dos polímeros. Os segmentos resistentes à água e retardadores de chama sustentam um crescimento moderado ligado à sinalização ao ar livre e ao gaxetamento industrial. Os fornecedores diferenciam-se através de estações de revestimento modulares que acomodam trocas rápidas de química, permitindo conformidade ágil com os diferentes códigos de segurança regionais.
Por Indústria do Usuário Final:
Embalagem Domina; Médico AceleraAs aplicações de embalagem e rotulagem mantiveram 40,10% da participação de mercado em 2025, com o comércio eletrônico, os formatos prontos para prateleira e a personalização a impulsionarem os volumes em liner corrugado, caixas dobráveis e laminado de etiquetas. Prevê-se que o segmento médico e de saúde supere a uma CAGR de 5,45%, impulsionado pelo crescente lançamento de medicamentos biológicos que exigem estruturas de papel-folha de alta barreira e à prova de adulteração. Os estabelecimentos de serviço de alimentação aumentam a demanda por papel especial através de cupstock compostável e embalagens resistentes à gordura, enquanto os volumes de impressão e publicação continuam a migrar para os meios de comunicação digitais.
A demanda de construção e edificação persiste em laminados de décor e papéis de sobreposição para madeira engenheirada, embora as desacelerações económicas possam moderar a adoção a curto prazo. Os meios de filtração industrial para transporte e energia mantêm nichos defensáveis, com tração emergente em protótipos de separadores de células de combustível de hidrogênio. Esta diversificação de utilizadores finais ancora o Mercado de Papel Especial contra choques específicos do setor.
Nota: As participações de segmentos de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Forma:
Folhas Prevalecem; Rolos Superam o CrescimentoAs folhas constituíram 52,70% da receita em 2025, sendo integrais para fluxos de trabalho de impressão offset e de convertedores de especialidade que favorecem a eficiência do tamanho de corte. Os rolos, no entanto, estão a caminho de uma CAGR de 5,55% à medida que as linhas de etiquetas de alta velocidade, fita adesiva e inlay RFID otimizam a produção contínua de bobinas. Os convertedores citam menor desperdício de corte e trocas de trabalho mais rápidas ao adquirir rolos mestre, incentivando as fábricas a melhorar os diâmetros de enrolamento e bobinas.
Os produtos convertidos, como sacos de retalho, fitas adesivas e copos, continuam a capturar valor a jusante, com os fabricantes de máquinas a reportar pipelines de encomendas estáveis para equipamentos de formação aninhada e plissagem. A mudança para rolos espelha o imperativo de automação dentro do Mercado de Papel Especial, pressionando os produtores a montante a garantir perfis de humidade CD rigorosos que salvaguardam a estabilidade da bobina a velocidades de linha elevadas.
Análise Geográfica
Mercado de Papel Especial da Europa
A Europa permaneceu como o maior contribuinte regional, com 32,70% de participação no mercado de Papel Especial em 2025, sustentada por rigorosas normas ambientais que aceleram a conversão do plástico para a fibra. A produção mensal de papel e cartão se recuperou do choque energético de 2023, à medida que as fábricas otimizaram as configurações de cogeração e firmaram contratos de energia renovável. Alemanha e França lideram a adoção de tintas ecológicas e a eliminação progressiva de óleos minerais, direcionando o fluxo de pedidos para papéis de etiqueta de baixa migração. No entanto, a inflação dos custos de energia precipitou o fechamento seletivo de capacidades, incluindo a unidade de Ettringen da UPM, prevista para encerrar as operações em julho de 2025. A consolidação, como a aquisição da Steyrermühl pelo Grupo Heinzel, sinaliza uma base de ativos cada vez mais restrita, orientada para grades de maior margem.
Mercado de Papel Especial da Ásia-Pacífico
A Ásia-Pacífico é o território de crescimento mais rápido, com um CAGR de 6,05% até 2031. A recuperação da demanda por papelão ondulado na China e a expansão da Nine Dragons Paper na Malásia ilustram um realinhamento de capacidade em direção ao sul, que aproveita os mercados da ASEAN próximos, prevendo um crescimento anual de 4% no papelão. As cadeias de suprimentos de eletrônicos no Japão e na Coreia do Sul impulsionam a demanda por papéis condutores e antiestáticos, enquanto o aumento da renda disponível na Índia eleva os grades especiais para serviços de alimentação. Os governos regionais canalizam estímulos para a infraestrutura de coleta de papel reciclado, ampliando a disponibilidade de fibra reciclada que alimenta as conversões especiais locais.
Mercado de Papel Especial da América do Norte
A América do Norte registra crescimento estável de dígito médio único, à medida que a relocalização de produção e a automação de embalagens compensam os segmentos editoriais maduros. Programas de investimento como a expansão de 2 bilhões de USD da Kimberly-Clark reforçam a confiança na economia de capacidade de longo prazo em tissue e especialidades. Simultaneamente, megafusões como a da Smurfit WestRock consolidam a integração de papelão ondulado, permitindo sinergias de custos e maior alcance junto aos clientes. O Sul dos EUA atrai projetos greenfield de celulose devido à proximidade das florestas e às tarifas de energia competitivas, apoiando modelos integrados mais bem posicionados para resistir às oscilações nos preços da celulose.

Panorama regulatório
A regulamentação está acelerando a substituição do plástico por fibra, ao mesmo tempo em que intensifica a conformidade química para grades especiais utilizados em foodservice e embalagens. Na União Europeia, o Regulamento de Embalagens e Resíduos de Embalagens (UE) 2025/40 entrou em vigor em 11 de fevereiro de 2025 e se aplica a partir de 12 de agosto de 2026, estabelecendo uma estrutura harmonizada que apoia requisitos de reciclabilidade e inclui restrições relevantes para embalagens em contato com alimentos (incluindo disposições relacionadas a PFAS). Para fábricas, revestidores e exportadores que atendem à Europa, isso se traduz em requisitos mais elevados de especificação e documentação.
Nos Estados Unidos, as normas da FDA para contato com alimentos aplicáveis a papel e papel-cartão continuam sendo um pilar central de conformidade para aplicações à prova de graxa e revestidas com barreira, com a norma 21 CFR 176.170 regendo os componentes utilizados em contato com alimentos aquosos e graxos. A regulamentação exige rotas apropriadas de aprovação prévia à comercialização para substâncias usadas na fabricação de papel e em revestimentos. Com as regras de embalagens da UE e a supervisão da FDA em vigor simultaneamente, as empresas enfrentam maior necessidade de testes de migração validados, rastreabilidade mais rígida de matérias-primas e reformulação mais rápida, à medida que as tecnologias químicas de barreira avançam para sistemas livres de PFAS e de baixa migração.
Análise da cadeia de valor
A cadeia de valor do papel especial começa com o fornecimento de fibras (virgens e recicladas), passando pela produção de celulose e fabricação de papel, seguida por melhorias funcionais por meio de revestimento, colagem e etapas de conversão que adaptam os grades para embalagens de barreira e à prova de graxa, liners de liberação e envoltórios para a área de saúde. A integração vertical e os programas de desenvolvimento multipartes conectam cada vez mais a segurança do fornecimento de fibras upstream com os requisitos de desempenho downstream, ajudando a mitigar a volatilidade dos preços da celulose e a reduzir o tempo de qualificação para grades de alta especificação.
Os fornecedores de revestimentos e aditivos estão próximos do portão de conformidade, já que o desempenho de barreira e a adequação regulatória (migração em contato com alimentos, sistemas livres de PFAS, tintas de baixo odor e baixa migração) frequentemente determinam a aceitação por parte de convertedores e proprietários de marcas. A colaboração e a integração são visíveis em parcerias que conectam a produção de papel com inovação em embalagens ou conversão, incluindo Stora Enso e Matrix Pack (parceria estratégica para escalar tecnologias de embalagens de fibra moldada) e UPM com Royal Vaassen (desenvolvimento de conceito de papel de barreira à base de fibra), bem como a construção de capacidades regionais, como a parceria da Naini Papers com a PrimeFiber Global Paper Solutions para desenvolver papéis especiais de grau de embalagem de origem local na Índia. Os pontos de estrangulamento centram-se na exposição aos custos de energia e insumos nas fábricas, na disponibilidade limitada de soluções de barreira de alto desempenho que permanecem repolpáveis e nas definições de sustentabilidade em mudança, que dificultam as aquisições e as alegações de rotulagem entre regiões.
Panorama Competitivo
A concentração moderada define o Mercado de Papel Especial, com os principais produtores a continuarem a fundir-se, procurando escala e segurança de fibra. A aquisição de DS Smith pela International Paper por USD 7,2 mil milhões e a fusão Smurfit Kappa-WestRock no valor de USD 11,2 mil milhões exemplificam esta onda de consolidação que orienta os portfolios para o crescimento das embalagens e para longe do declínio dos papéis gráficos. A integração vertical — desde as terras florestais até à conversão — protege as margens através da celulose própria e garante a continuidade do fornecimento para os proprietários globais de marcas.
A capacidade tecnológica está a emergir como um diferenciador mais nítido do que o simples tonelagem. O Grupo de Materiais da Avery Dennison reporta uma performance superior ao focar-se em etiquetas premium de pressão-sensível e etiquetas inteligentes, demonstrando como a ciência adesiva e a inovação em liner criam resiliência apesar das pressões mais amplas do mercado. As fábricas reconvertem os revestidores para flexibilidade multi-química, permitindo trocas rápidas entre as linhas resistentes à gordura, antimicrobiana e condutora sem tempo de inatividade prolongado.
Os especialistas menores defendem a participação visando nichos de alta barreira, como o papel de segurança para notas de banco ou laminados retardadores de chama, onde as barreiras de entrada dissuadem a comoditização. No entanto, o aumento dos custos de conformidade e os insumos voláteis podem levar a uma maior consolidação ou alianças estratégicas destinadas à I&D conjunta e ao desgargalamento ao nível das fábricas.
Líderes do Setor de Papel Especial
Stora Enso Oyj
Mondi plc
Nippon Paper Industries Co., Ltd.
SAPPI Limited
International Paper Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Papel Especial
- Ahlstrom Corporation
- Asia Pulp and Paper (APP) Sinarmas
- BillerudKorsnäs AB
- Domtar Corporation
- Fedrigoni S.p.A.
- Georgia-Pacific LLC
- International Paper Company
- ITC Limited (Paperboards and Specialty Papers Division)
- JK Paper Ltd.
- Koehler Paper SE
- LINTEC Corporation
- Mondi plc
- Nippon Paper Industries Co., Ltd.
- Nordic Paper Holding AB
- Oji Holdings Corporation
- SAPPI Limited
- Smurfit WestRock Corporation
- Stora Enso Oyj
- Twin Rivers Paper Company LLC
- UPM-Kymmene Corporation

Oportunidades de mercado e perspectivas futuras
Uma grande oportunidade é a expansão de soluções de papel revestido com barreira e reciclável que substituem estruturas complexas de plástico e alumínio em embalagens de alimentos e bens de consumo. O impulso regulatório da aplicabilidade do PPWR da UE a partir de 12 de agosto de 2026 é reforçado pela inovação de fornecedores em revestimentos, vedantes e substratos. Em anúncios de 2026 de fornecedores de materiais e produtos químicos, múltiplos lançamentos de produtos indicam um espaço ativo em branco em sistemas de vedação e barreira compatíveis com papel, incluindo a Henkel lançando uma solução de selagem a frio para embalagens de papel revestido com barreira (Loctite Liofol CS 7106 RE) e expandindo revestimentos de barreira e selagem térmica à base de água para aplicações em papel. A Michelman também introduziu revestimentos de barreira de base biológica para embalagens de papel, e a Stahl lançou um portfólio dedicado de revestimentos de barreira para embalagens à base de papel.
Os acréscimos de capacidade e capacidade estão também abrindo espaços investíveis na conversão localizada e na produção de grades especiais, particularmente vinculados a sacos e sacolas de comércio eletrônico e industriais, onde a automação e a garantia de fornecimento ocupam lugar de destaque nas listas de verificação de aquisição. A Mondi inaugurou uma nova instalação automatizada de produção de sacos de papel em Pittsburgh, Pensilvânia, em abril de 2026, com uma capacidade anual-alvo de 300 milhões de unidades, refletindo o investimento contínuo downstream em formatos à base de papel. No lado da produção, a Lecta comissionou uma linha adicional de metalização em sua fábrica de Leitza, na Espanha, para aumentar a produção de papel de barreira, e a Pudumjee Paper Products anunciou planos para uma instalação de papel especial de 68.000 toneladas métricas em Mahad, Maharashtra, focada em grades para contato com alimentos e uso industrial. Em todos esses movimentos, a demanda está se concentrando em fábricas que possam oferecer flexibilidade de revestimento com múltiplas químicas, fornecimento certificado de fibras e fornecimento de bobinas prontas para conversão para linhas de embalagem de maior velocidade e requisitos de reciclabilidade em evolução.
Recent Industry Developments in Mercado de Papel Especial
- Abril de 2026: a Stora Enso lançou o Performa Natura Aqua, um cartão dobrável revestido por dispersão (GC2) projetado para embalagens de foodservice e panificação. O produto atende às necessidades de desempenho de barreira, mantendo a estrutura à base de fibra, alinhando-se com os movimentos dos proprietários de marcas para se afastar de formatos com forte presença de plástico e com o escrutínio químico cada vez mais rigoroso em aplicações de contato com alimentos.
- Setembro de 2025: a UPM Specialty Papers fez parceria com a Royal Vaassen para desenvolver o conceito Barryrwrap, uma solução de papel de barreira reciclável à base de fibra, posicionada para substituir plástico e alumínio em embalagens de alimentos. A colaboração conecta o design do substrato com know-how de conversão downstream, reduzindo os cronogramas de qualificação para embalagens de papel de alta barreira.
- Julho de 2024: a escassez de suprimento de celulose kraft branqueada de fibra curta do norte (NBSK) persistiu em 2024, contribuindo para uma acentuada volatilidade de preços que atingiu o pico com a referência NBSK alcançando 1.380 EUR por tonelada métrica em abril de 2024, após interrupções no fornecimento. Isso elevou o valor das posições integradas de celulose e da contratação de fibra de longo prazo para produtores de papel especial e convertedores que gerenciam a estabilidade das margens.


Mercado de Papel Especial Escopo do relatório e metodologia de pesquisa
Definição e escopo do mercado
Neste relatório, definimos papel especial como grades de papel projetados para necessidades específicas de desempenho, como barreira, liberação, rotulagem, filtragem, decoração ou uso em contato com alimentos, e avaliados como receita de saída de fábrica e de canal em USD no mercado global.
Exclusões de escopo: excluímos grades de papel de impressão e escrita de commodity e papel de embalagem geral que não seja vendido ou especificado como grade especial.
Visão geral da segmentação
- Por Tipo de Produto
- Papel Kraft
- Papel Release-Liner
- Papel de Etiqueta e Papel Térmico
- Papel de Décor e Laminação
- Papel de Filtro e Papel de Segurança
- Outros
- Por Matéria-Prima
- Fibra Virgem
- Fibra Reciclada
- Fibra Sintética
- Compósitos Híbridos
- Por Funcionalidade/Revestimento
- Barreira e Resistente à Gordura
- Resistente à Água
- Antimicrobiano
- Condutor e Antiestático
- Retardador de Chama
- Outra Funcionalidade/Revestimento
- Por Indústria do Usuário Final
- Embalagem e Rotulagem
- Serviço de Alimentação
- Impressão e Publicação
- Construção e Edificação
- Industrial e Automóvel
- Médico e de Saúde
- Outras Indústrias de Utilizadores Finais
- Por Forma
- Rolos
- Folhas
- Produtos Convertidos (Sacos, Fitas Adesivas, Copos e Mais)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Países Nórdicos
- Resto da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- ASEAN
- Austrália
- Nova Zelândia
- Resto da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Médio Oriente e África
- Médio Oriente
- Arábia Saudita
- Emirados Árabes Unidos
- Resto do Médio Oriente
- África
- África do Sul
- Egito
- Nigéria
- Resto de África
- Médio Oriente
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa com a construção de um mapa do setor, para que possamos conectar a demanda por papel aos mercados finais que efetivamente impulsionam os grades especiais. Para isso, recorremos a fontes públicas como estatísticas florestais e de papel da FAO, fluxos comerciais do UN Comtrade para itens de celulose e papel, e divulgações estatísticas governamentais sobre produção industrial e consumo de embalagens, quando disponíveis.
Para refinar os insumos, também utilizamos fontes como portais alfandegários nacionais, séries cambiais e de inflação de bancos centrais, bases de dados de patentes para tecnologias de revestimento e barreira, e artigos revisados por pares sobre fibra, revestimentos e conformidade com contato com alimentos. Relatórios anuais, apresentações a investidores e comunicados de imprensa nos ajudam a entender movimentos de capacidade, conversões de fábricas e ações de precificação. Esses dados são então testados em relação a assinaturas de notícias e finanças e bases de dados de importação/exportação em nível de embarque, quando relevante. Esses exemplos não são exaustivos, e muitas outras fontes públicas também são verificadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
As entrevistas primárias são usadas para verificar o que é difícil de perceber em dados públicos, incluindo a participação de especialidade dentro de grades de papel mais amplos, faixas típicas de ASP por aplicação e a rapidez com que a substituição do plástico está ocorrendo em embalagens e foodservice. Conversamos com produtores, convertedores, distribuidores e grandes usuários finais, e garantimos que a cobertura inclua as principais regiões consumidoras, para que as premissas não sejam determinadas por uma única geografia.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 13% | APAC: 47% |
| Nível médio: 55% | Líderes funcionais/de unidade: 31% | EMEA: 30% |
| Participantes menores: 15% | Gerentes: 56% | Américas: 23% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual os sinais de produção, comércio e consumo aparente são usados para reconstruir o pool de demanda endereçável para grades especiais por região, que é então convertido em valor usando faixas de ASP em nível de aplicação. Os insumos que acompanhamos incluem a penetração de grades especiais em embalagens e rotulagem, a adoção de papel revestido e de barreira em formatos de contato com alimentos, a demanda de liners de liberação e labelstock vinculada a volumes de logística e varejo, indicadores de atividade de filtragem e industrial, e tendências de custo de celulose e energia que afetam o preço realizado.
Uma vez formado o total, o corroboramos com aproximações bottom-up seletivas, como uma consolidação da exposição de receita de fornecedores amostrados a papéis especiais, verificações de canais de distribuidores sobre volumes, e verificações de sanidade usando ASP multiplicado pelo volume para algumas aplicações de alta visibilidade. Quando as divulgações das empresas misturam papel especial e não especial, as lacunas são tratadas aplicando chaves de alocação validadas por entrevistas, vinculadas ao mix de produtos e à capacidade regional.
Para a previsão, utilizamos principalmente a análise de cenários, apoiada por uma verificação multivariada leve, já que a demanda é influenciada pelo ritmo de substituição, pelas regulamentações de embalagens e pelos ciclos de precificação. As premissas para penetração, adições de capacidade e progressão de ASP são atualizadas com feedback de especialistas e, então, aplicadas de forma consistente entre regiões para manter a previsão explicável e repetível.
Validação de dados e ciclo de atualização
A validação é realizada por meio de triangulação entre sinais independentes, de modo que comparamos o resultado do modelo com a intensidade comercial, anúncios de capacidade e a tendência implícita de consumo per capita de papel especial por região. Quando um número parece incorreto, ele é revisado quanto a questões de unidade, timing cambial, dupla contagem entre aplicações ou premissas de precificação, e então retrabalhado antes da aprovação interna final.
Os relatórios são atualizados anualmente, e também realizamos atualizações intermediárias quando ocorrem eventos materiais, como grandes conversões de fábricas, mudanças regulatórias significativas que afetam as químicas de contato com alimentos e barreira, ou movimentos acentuados nos preços da celulose. Antes da entrega, uma revisão final por analista é concluída para que os clientes recebam a visão mais atualizada.
Estimativa da Mordor Intelligence para o mercado global de papel especial em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para papel especial podem diferir mesmo quando o nome do tema parece semelhante, porque o limite de escopo não é padronizado e a lógica de precificação nem sempre é apresentada. As diferenças também surgem de os valores do estudo estarem mais próximos da receita em nível de fábrica, da receita de canal mais ampla, ou de números combinados que misturam grades especiais e de commodity.
Ao acompanhar a penetração em nível de aplicação e atualizar as faixas de ASP com verificações por entrevista, a Mordor Intelligence mantém a contagem vinculada à demanda por grades especiais em embalagens, rotulagem, foodservice e usos técnicos, em vez de ampliar o conjunto para incluir grades de papel geral quando as definições se tornam vagas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 34,39 bilhões de USD (2026) | |
| Consultoria Global A | 31,40 bilhões de USD (2025) | Utiliza um ano-base diferente e um horizonte mais longo, e a definição parece se apoiar mais em temas amplos de papel especial, sem separar claramente a receita de grade especial de categorias de papel adjacentes em todas as aplicações. |
| Editora do Setor B | 38,50 bilhões de USD (2024) | O escopo apresentado inclui um amplo conjunto de segmentos e é apresentado junto com uma lógica de classificação, que pode inflar os totais se as receitas forem agregadas em um nível de canal mais alto ou se portfólios de produtos mistos não forem filtrados de forma clara apenas para vendas de especialidade. |
A dispersão nos valores segue principalmente três escolhas práticas: o ano-base utilizado, o quão rigorosamente os grades especiais são separados da demanda mais ampla por papel, e se a precificação está ancorada em faixas de ASP consistentes por aplicação. Com os filtros de escopo e as verificações cruzadas estabelecidos, o total do mercado permanece mais fácil de rastrear até insumos repetíveis e cálculos simples.


Principais Questões Respondidas no Relatório
Qual é o valor atual do Mercado de Papel Especial?
O mercado situa-se em USD 34,39 mil milhões em 2026 e prevê-se que atinja USD 42,38 mil milhões até 2031.
Qual região está a crescer mais rapidamente?
A Ásia-Pacífico regista o crescimento mais elevado, avançando a uma CAGR de 6,05% até 2031.
Qual tipo de produto lidera a receita?
O papel kraft continua a ser o maior segmento de produto, detendo 31,60% da participação de mercado de 2025.
Por que razão os revestimentos sem PFAS são importantes?
As proibições regulatórias em vigor em 2025 obrigam as empresas de serviço de alimentação e embalagem a adotar químicas alternativas resistentes à gordura, aumentando a demanda por novos papéis de barreira.
Página atualizada pela última vez em:



