
Tamanho e Participação do Mercado de Rótulos Impressos da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
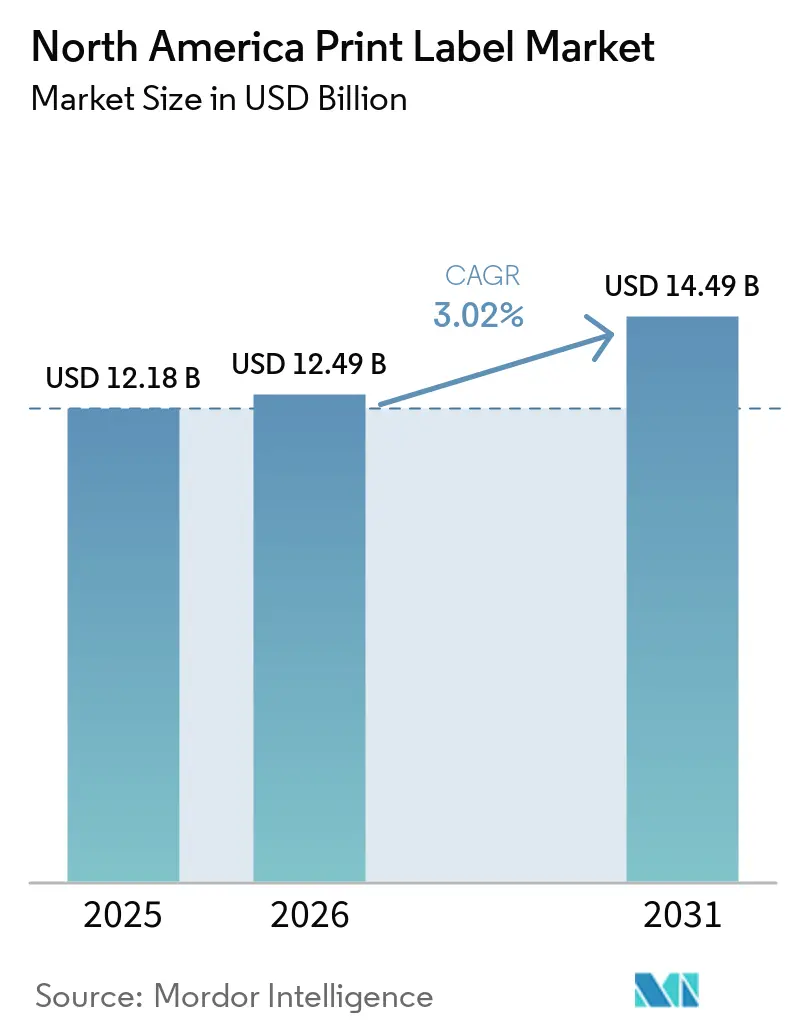
| Tamanho do mercado no ano base (2025) | 12.18 Bilhões de dólares |
| Tamanho do Mercado (2026) | 12.49 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.49 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.02 % |
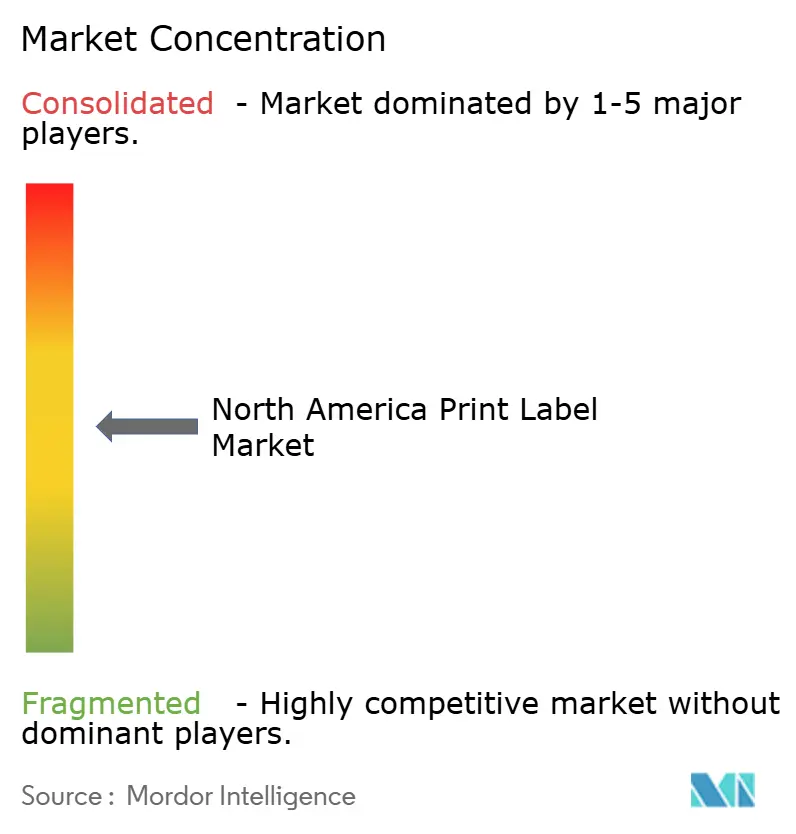
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Rótulos Impressos da América do Norte por Mordor Intelligence
Espera-se que o tamanho do mercado de rótulos impressos da América do Norte aumente de USD 12,18 bilhões em 2025 para USD 12,49 bilhões em 2026 e atinja USD 14,49 bilhões até 2031, crescendo a um CAGR de 3,02% ao longo de 2026-2031. A perspectiva reflete uma demanda de reposição estável proveniente de linhas de alimentos e bebidas embalados, aliada ao aumento de pedidos de dados variáveis vinculados a rótulos de envio para o comércio eletrônico. Os conversores estão investindo em impressoras digitais que reduzem o tempo de troca e eliminam os custos de chapas, uma mudança reforçada por proprietários de marcas que renovam os SKUs a cada trimestre para permanecerem visíveis nas prateleiras omnicanal. A pressão regulatória está direcionando os sistemas de tinta para químicas à base de água e curáveis por ultravioleta que atendem a limites mais rígidos de compostos orgânicos voláteis, enquanto os mandatos de saúde para identificação única de dispositivos estão elevando a demanda por construções serializadas e à prova de adulteração. Apesar da expansão dos volumes, os conversores de médio porte enfrentam compressão de margens quando os preços das matérias-primas sobem, impulsionando uma maior consolidação entre os players regionais que carecem de poder de compra.
Principais Conclusões do Relatório
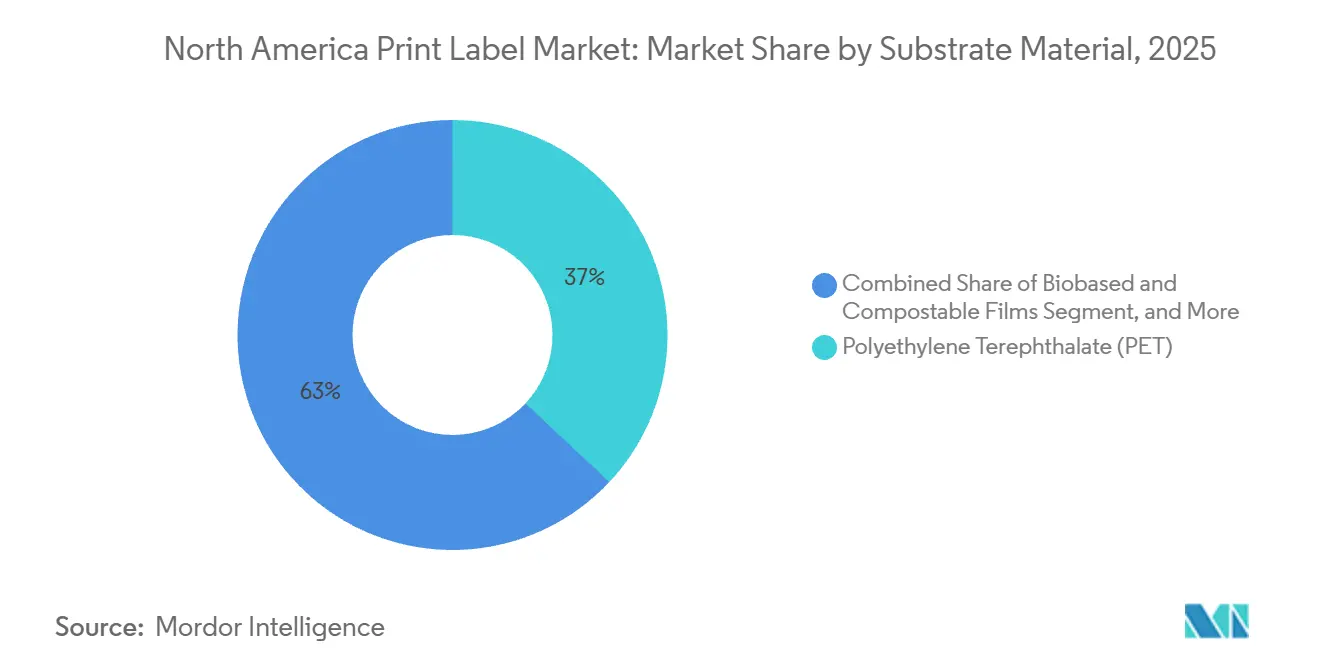
- Por material de substrato, o politereftalato de etileno deteve a maior participação de 36,98% no mercado de rótulos impressos da América do Norte em 2025, enquanto os filmes de base biológica e compostáveis estão projetados para registrar o CAGR mais rápido de 4,56% até 2031.
- Por tecnologia de impressão, a flexografia respondeu por 44,96% da participação de mercado em 2025, enquanto a impressão digital está prevista para registrar o CAGR mais alto de 4,32% ao longo de 2026-2031.
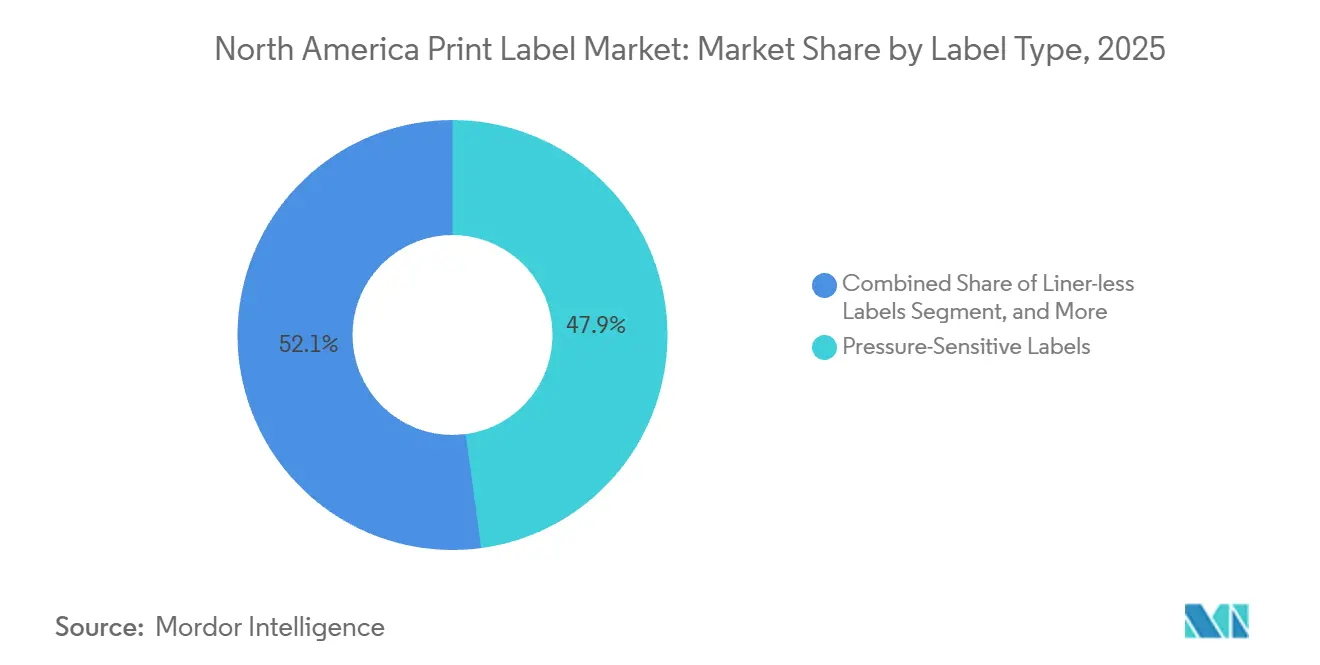
- Por tipo de rótulo, as construções autoadesivas comandaram 47,87% da participação de mercado em 2025, mas os formatos sem liner devem avançar ao CAGR mais rápido de 4,48% durante o período de previsão.
- Por indústria do usuário final, as aplicações de alimentos lideraram com uma participação de 29,79% em 2025; saúde e produtos farmacêuticos representam o segmento de crescimento mais rápido, projetado a um CAGR de 4,71% até 2031.
- Por geografia, os Estados Unidos dominaram com 75,16% da participação de mercado em 2025, enquanto o México deve expandir ao CAGR mais forte da região de 5,01% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Tecnologias de Impressão Digital | +0.8% | Estados Unidos e Canadá | Médio prazo (2-4 anos) |
| Aumento na Impressão de Dados Variáveis para Logística de Comércio Eletrônico | +0.7% | Centros de distribuição dos Estados Unidos | Curto prazo (≤ 2 anos) |
| Mudança Impulsionada pela Sustentabilidade para Formatos Sem Liner e de Manga Termorretrátil | +0.6% | América do Norte, liderada pela Califórnia e províncias canadenses selecionadas | Longo prazo (≥ 4 anos) |
| Mandatos de Rotulagem de Identificação Única de Dispositivos para Saúde | +0.5% | Estados Unidos com extensão para exportadores mexicanos | Médio prazo (2-4 anos) |
| Automação de Fluxo de Trabalho de Impressão Habilitada por IA | +0.4% | Conversores com múltiplos locais em toda a América do Norte | Longo prazo (≥ 4 anos) |
| Integração de Recursos de Proteção de Marca e Antifalsificação | +0.3% | Produtos farmacêuticos, bebidas alcoólicas e cosméticos em toda a região | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Tecnologias de Impressão Digital
As impressoras digitais estão mudando a economia do mercado de rótulos impressos da América do Norte ao tornar viáveis financeiramente tiragens inferiores a 5.000 pés lineares. A RR Donnelley instalou uma impressora HP Indigo 120K em junho de 2025, combinando-a com manuseio robótico de materiais para agilizar a produção de tiragens curtas.[1]RR Donnelley, "RRD Completes Digital Transformation of Georgia Facility," RRD.COM A Cimpress comprometeu-se em maio de 2025 a adicionar até 20 unidades HP Indigo a mais em sua rede, sinalizando confiança na demanda por embalagens personalizadas até 2027.[2]Cimpress plc, "Indigo Fleet Expansion Announcement," CIMPRESS.COM Os dados internos da Taylor Corporation fixam o ponto de equilíbrio digital em relação à flexografia em aproximadamente 3.000 pés, abaixo dos 8.000 pés de cinco anos atrás. Essa economia permite que conversores menores concorram com prazos de entrega de 48 horas que os varejistas nacionais esperam cada vez mais. A flexibilidade das plataformas digitais também suporta serialização, códigos QR exclusivos e gatilhos de realidade aumentada que são impraticáveis em linhas analógicas.
Aumento na Impressão de Dados Variáveis para Logística de Comércio Eletrônico
A rápida expansão do varejo online multiplicou o número de rótulos de envio que requerem códigos de barras exclusivos, dados de devolução e mensagens de marca. Os principais operadores de logística terceirizada dos EUA agora especificam rótulos habilitados para identificação por radiofrequência (RFID) para automatizar a triagem de paletes, um requisito acelerado pelo mandato da Amazon de que os paletes de entrada carreguem etiquetas RFID a partir de 2025. O rótulo RFID de material único reconhecido pela APR da Avery Dennison, introduzido em junho de 2025, demonstra como os conversores estão unindo sustentabilidade com funcionalidade de rótulo inteligente. O boom nos rótulos serializados obriga os conversores a implantar software de front-end digital capaz de ingerir fluxos de dados de alto volume diretamente dos sistemas empresariais dos clientes. Em paralelo, os centros de distribuição preferem formatos sem liner que reduzem o desperdício em aplicadores de alta velocidade, reforçando o crescimento de volume para construções de enrolamento direto.
Mudança Impulsionada pela Sustentabilidade para Formatos Sem Liner e de Manga Termorretrátil
Os proprietários de marcas estão migrando para formatos que reduzem o desperdício e simplificam a reciclagem, uma tendência especialmente visível em jurisdições com leis de responsabilidade estendida do produtor. A SB 54 da Califórnia impõe taxas crescentes sobre componentes de embalagem que não podem entrar nos fluxos de reciclagem estabelecidos, penalizando assim os liners de liberação revestidos de silicone.[3]Estado da Califórnia, "SB 54 Extended Producer Responsibility Law," CA.GOV A linha sem liner da UPM Raflatac elimina completamente o liner e reduz a massa da embalagem em até 50% por unidade, ganhando adoção nos canais de produtos frescos e carnes. As mangas termorretráteis, agora produzidas em formulações de politereftalato de etileno glicol-modificado que passam nos testes de compatibilidade na reciclagem de PET, oferecem gráficos de 360 graus sem comprometer o processamento pós-consumo. Os substratos compostáveis da TIPA, certificados sob ASTM D6400 e EN 13432, atraem marcas premium de alimentos orgânicos, embora os custos de resina permaneçam mais altos do que os filmes à base de petróleo. Os custos de transição incluem aplicadores especializados e atualizações de túneis de calor que podem dissuadir engarrafadores menores, mas as avaliações de ciclo de vida justificam cada vez mais o investimento de capital.
Mandatos de Rotulagem de Identificação Única de Dispositivos para Saúde
A aplicação integral das regras de identificação única de dispositivos da Administração de Alimentos e Medicamentos dos EUA sob 21 CFR Parte 801 está estimulando especificações avançadas de rótulos. As empresas de dispositivos médicos agora devem aplicar códigos de barras compatíveis com GS1 vinculando cada embalagem ao Banco de Dados Global de Identificação Única de Dispositivos, impulsionando a demanda por impressão digital de alta resolução que acomoda mudanças frequentes de lote. A Biogen divulgou um gasto de USD 12 milhões em infraestrutura de serialização em seu relatório anual de 2024, cobrindo câmeras de verificação de rótulos e software de gerenciamento de dados. Os produtores farmacêuticos que manuseiam biológicos armazenados a −80 °C também requerem adesivos com pontos de transição vítrea abaixo de −40 °C, favorecendo sistemas à base de acrílico recomendados pela orientação técnica da RxSource. Os conversores que certificam materiais sob protocolos de boas práticas de fabricação obtêm um prêmio de preço, que compensa o custo mais alto de facestocks de grau criogênico.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Durabilidade Inadequada em Aplicações de Cadeia de Frio Extrema | -0.4% | Estados Unidos e Canadá, com foco na distribuição de biológicos | Médio prazo (2-4 anos) |
| Volatilidade de Fornecimento de Papéis Especiais para Rótulos | -0.5% | Escassez em toda a região nos graus de liner de liberação | Curto prazo (≤ 2 anos) |
| Transição de Alto Custo de Capital de Impressoras Analógicas para Digitais | -0.3% | Conversores de médio porte nos Estados Unidos e Canadá | Médio prazo (2-4 anos) |
| Regulamentações Rigorosas de COV e Migração de Tinta se Intensificando em 2026 | -0.4% | Estados Unidos, especialmente Califórnia e estados do nordeste | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Durabilidade Inadequada em Aplicações de Cadeia de Frio Extrema
As vacinas de RNA mensageiro e as terapias celulares transportadas em temperaturas ultrabaixas expuseram falhas de adesivos e facestocks no mercado de rótulos impressos da América do Norte. A RxSource identificou delaminação e desbotamento de código de barras durante ciclos de congelamento-descongelamento e recomenda sistemas acrílicos com pontos de transição vítrea abaixo de −40 °C, além de facestocks de polipropileno que resistem ao endurecimento por fragilidade. As regras de boas práticas de fabricação da FDA obrigam que os rótulos permaneçam legíveis durante toda a vida útil, elevando a responsabilidade dos conversores quando os materiais falham. A Biogen valida os rótulos por meio de 10 testes acelerados de congelamento-descongelamento a −80 °C, um protocolo que se espalha entre os clientes de biotecnologia. A reformulação de adesivos aumenta o custo do material em até 25%, comprimindo as margens em contratos já licitados com preços apertados. Conversores de nicho capazes de certificar construções criogênicas capturam uma parcela neste segmento especializado de demanda.
Volatilidade de Fornecimento de Papéis Especiais para Rótulos
O fechamento da fábrica de Spring Grove, Pensilvânia, da Pixelle Specialty Solutions em 2024 removeu aproximadamente 200.000 toneladas de base revestida, restringindo a disponibilidade de papel para rótulos de vinho e alimentos premium. A ação trabalhista anterior nas operações finlandesas da UPM também perturbou o fornecimento global de liner de liberação, e a normalização dos estoques se estendeu até 2025. Os conversores norte-americanos correram para qualificar fábricas alternativas, muitas vezes aceitando prazos de entrega mais longos que complicam a produção just-in-time. A ATP Adhesive Systems respondeu com uma expansão de USD 50 milhões no Kentucky para localizar a capacidade de liner revestido de silicone. Mesmo assim, o fornecimento restrito permite que as fábricas upstream repassem rapidamente os aumentos de preços, um desafio de custo que os conversores pequenos e médios têm dificuldade em compensar junto aos clientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material de Substrato:
Filmes de Base Biológica Ganham Espaço em Meio à Dominância do PETO politereftalato de etileno manteve uma participação de 36,98% no mercado de rótulos impressos da América do Norte em 2025, sustentado por sua resistência, transparência e adequação para envase em alta velocidade. Proprietários de marcas que buscam metas de economia circular estão adicionando filmes de base biológica e compostáveis que avançam a um CAGR de 4,56%, embora os prêmios de custo atuais restrinjam a adoção a linhas orgânicas e de bem-estar premium. O mercado de rótulos industriais está registrando crescente interesse em materiais à base de fibra, à medida que os proprietários de marcas buscam soluções de embalagem recicláveis e menor impacto ambiental. O papel mantém relevância para vinhos e alimentos artesanais onde a aparência natural importa, enquanto o polipropileno domina as embalagens compressíveis que exigem conformabilidade. O policloreto de vinila continua recuando sob escrutínio ambiental, mas persiste em produtos químicos industriais onde sua resistência a solventes permanece inigualável. Os protocolos de design da Association of Plastic Recyclers agora influenciam as fichas de especificação, incentivando os conversores a evitar faces de rótulo que contaminam os fluxos de reciclagem de polietileno.
Os choques de oferta agravam as decisões sobre substratos. O fechamento da fábrica da Pixelle deixou os conversores em busca de papéis revestidos especiais, levando algumas marcas de vinho a testar faces de rótulo em polipropileno texturizado que imitam a estética do papel sem o risco na cadeia de suprimentos. A expansão da UPM na Carolina do Norte adicionou produção de liner de liberação que compensa parcialmente a tonelagem europeia perdida, mas a ansiedade do mercado persiste. A Beontag investiu 40 milhões de USD para instalar uma linha especializada em Ohio que localiza materiais autoadesivos de alto padrão. O crescimento dos rótulos inteligentes é outro fator impulsionador, pois as antenas RFID exigem substratos que limitem a atenuação do sinal; a construção de polietileno monomaterial da Avery Dennison atende a essa necessidade enquanto se alinha com os critérios de aceitação dos recicladores.


Por Tecnologia de Impressão:
Plataformas Digitais Corroem a Vantagem de Longa Tiragem da FlexografiaA flexografia deteve 44,96% da participação de mercado em 2025, graças à sua produtividade em tiragens superiores a 10.000 pés e sua compatibilidade com tintas à base de água de baixo teor de COV. Os sistemas digitais, liderados por HP Indigo, Xeikon e híbridos de jato de tinta, estão expandindo a 4,32% ao longo de 2026-2031 à medida que os conversores buscam pedidos de cerveja artesanal regional, cosméticos de edição limitada e pacotes de reposição direto ao consumidor. A instalação da RR Donnelley na Geórgia integra uma nova HP Indigo 120K com acabamento automatizado, uma ilustração da coexistência analógica e digital em escala. A expansão planejada da frota da Cimpress confirma o apetite sustentado por impressões personalizadas, especialmente em portais web de personalização em massa.
O offset e a serigrafia mantêm papéis de nicho onde tintas metálicas ou aplicações pesadas são críticas. Enquanto isso, a Agência de Proteção Ambiental dos EUA irá apertar os limites da 40 CFR Parte 60 Subparte RR em 2026, empurrando os conversores dependentes de tintas solventes para sistemas curáveis por UV ou aquosos. Os distritos de ar da Califórnia já promulgaram limites mais rígidos, acelerando efetivamente a mudança para plataformas de menor emissão que se alinham naturalmente com as impressoras digitais. O capital continua sendo uma barreira: os modelos de jato de tinta de nível básico custam cerca de USD 500.000 e as linhas de toner de alto volume excedem USD 1 milhão, impulsionando fusões entre impressoras que buscam economias de escala.
Por Tipo de Rótulo:
Construções Sem Liner Desafiam a Hegemonia dos AutoadesivosOs designs autoadesivos representaram 47,87% da participação de mercado em 2025, favorecidos por sua versatilidade em linhas de engarrafamento de alta velocidade e farmacêuticas. As alternativas sem liner estão previstas para crescer a um CAGR de 4,48% à medida que os varejistas removem o desperdício de liner de liberação para satisfazer as regras provinciais de responsabilidade estendida do produtor. As fitas de enrolamento direto da UPM Raflatac reduzem a massa de embalagem por unidade pela metade e atendem às metas de rendimento em aplicadores rotativos. As mangas termorretráteis, que usam formulações de PET-G que podem ser recicladas junto com garrafas de PET transparente, estão crescendo em cuidados pessoais porque os gráficos de corpo inteiro se destacam nas prateleiras lotadas.
Os rótulos com cola úmida persistem em linhas de cerveja legadas otimizadas para cola fria, mas as cervejarias que atualizam os equipamentos optam por soluções autoadesivas que simplificam a proliferação de SKUs. Os rótulos moldados incorporam a decoração durante a formação do recipiente, economizando uma etapa secundária e melhorando a evidência de adulteração em potes de laticínios. Os rótulos de rastreamento de múltiplas partes, cruciais em logística e ensaios clínicos, aproveitam a impressão digital para incorporar IDs exclusivos em talões destacáveis. À medida que o RFID e a comunicação por campo próximo migram para embalagens convencionais, a divisão funcional entre os gêneros de rótulos se torna ainda mais tênue, incentivando os conversores a dominar múltiplas construções em um único fluxo de trabalho.
Por Indústria do Usuário Final:
Serialização Farmacêutica Supera a Demanda de AlimentosOs alimentos retiveram 29,79% da participação geral de mercado em 2025, ancorados pelas divulgações obrigatórias de informações nutricionais sob 21 CFR Parte 101. Os rótulos de saúde, impulsionados pelos requisitos de serialização e à prova de adulteração, estão no caminho para um CAGR de 4,71% até 2031. O lançamento de serialização multimilionário da Biogen exemplifica o compromisso de capital da biofarmacêutica com a rastreabilidade. A demanda também provém de biológicos de cadeia de frio que requerem adesivos criogênicos certificados segundo padrões de boas práticas de fabricação. Os rótulos de bebidas suportam lançamentos sazonais frequentes de cervejeiros artesanais, que favorecem estoques autoadesivos impressos digitalmente pela flexibilidade.
Os testadores de cosméticos competem pelo impacto nas prateleiras, apostando em folhas holográficas e cores spot metálicas que se traduzem em preços unitários premium. Os usuários industriais priorizam a durabilidade e a conformidade com os pictogramas do Sistema Globalmente Harmonizado, muitas vezes especificando tintas de serigrafia ou flexografia resistentes a produtos químicos. Os rótulos de logística representam um nicho de rápido movimento onde cada encomenda requer um identificador único, alinhando-se naturalmente com fluxos de trabalho digitais que imprimem códigos de barras serializados em tempo real. O crescente interesse em embalagens conectadas que permitem lembretes de recarga ou validação de autenticidade amplifica ainda mais os pedidos de saúde e cosméticos premium.
Análise Geográfica
Mercado de Etiquetas Impressas dos Estados Unidos
Os Estados Unidos geraram 75,16% da participação de mercado em 2025, refletindo sua ampla base de bens de consumo, manufatura farmacêutica avançada e densa infraestrutura de atendimento de comércio eletrônico. Os conversores nacionais operam redes de múltiplos locais que equilibram a produção em massa flexográfica com tiragens curtas digitais, e muitos locais estão adicionando sistemas de programação orientados por inteligência artificial que reduzem o desperdício de preparação de máquinas. A regulamentação em nível estadual molda as decisões sobre substratos, mais notavelmente na Califórnia, onde as taxas de responsabilidade estendida do produtor aceleram a adoção de formatos sem liner e mangas termorretráteis de PET-G recicláveis. As regras sobre compostos orgânicos voláteis no Nordeste impulsionam ainda mais os conversores em direção a químicas curáveis por ultravioleta e à base de água.
Mercado de Etiquetas Impressas do Canadá
O Canadá mantém um mercado menor, porém sofisticado, caracterizado pela rotulagem bilíngue obrigatória nos termos da Lei de Embalagem e Rotulagem do Consumidor. Os esquemas provinciais de responsabilidade estendida do produtor recompensam substratos recicláveis, e os papéis autoadesivos que combinam faces de polietileno com adesivos removíveis laváveis estão ganhando participação em aplicações de bebidas. Os conversores domésticos buscam cada vez mais investimentos em etiquetas sem liner para cumprir os parâmetros de redução de resíduos estabelecidos em Ontário e na Colúmbia Britânica. É importante destacar que as marcas de alimentos dos Estados Unidos e do Canadá frequentemente imprimem artes unificadas que atendem aos requisitos de texto em inglês e francês, de modo que as impressoras digitais que acomodam a produção em microlotes minimizam o risco de estoque.
Mercado de Etiquetas Impressas do México
O México, embora seja um contribuinte de menor participação atualmente, registra o crescimento percentual mais acelerado da região, à medida que o nearshoring aproxima a montagem automotiva, de eletrônicos de consumo e de cuidados pessoais dos compradores norte-americanos. Parques industriais em cidades como Tijuana e Monterrey recrutam conversores de etiquetas locais para fornecer identificação de peças em sequência just-in-sequence e adesivos de conformidade. A Avery Dennison inaugurou uma instalação de RFID em Querétaro em 2024, superando 100 milhões de USD, adicionando capacidade regional para etiquetas inteligentes que atendem tanto às exportações transfronteiriças quanto às destinadas à América do Sul. As plantas mexicanas também imprimem códigos de barras serializados para vestuário destinado a centros de atendimento nos Estados Unidos, aproveitando os fluxos isentos de tarifas no âmbito do Acordo Estados Unidos-México-Canadá.
Panorama regulatório
Nos Estados Unidos, a conformidade dos rótulos impressos é regida pela Federal Food, Drug, and Cosmetic Act (FD&C Act) e pela Fair Packaging and Labeling Act (FPLA), com orientações da FDA definindo o conteúdo e o formato obrigatórios dos rótulos de alimentos. Um marco de planejamento de curto prazo é a data uniforme de conformidade da FDA, 1º de janeiro de 2028, para regulamentações de rotulagem de alimentos emitidas entre 1º de janeiro de 2025 e 31 de dezembro de 2026, o que reduz os ciclos de gestão de mudanças para redesenhos e validações de rótulos.
No Canadá, o Consumer Packaging and Labelling Act e os regulamentos associados Consumer Packaging and Labelling Regulations regem a rotulagem de produtos pré-embalados, incluindo declarações essenciais como identidade do produto, quantidade líquida e identificação do revendedor, exigindo frequentemente apresentação bilíngue (inglês e francês). O Competition Bureau fornece orientações de aplicação para alegações de rotulagem não alimentar, e os convertedores que atendem marcas transfronteiriças geralmente alinham artes-finais e arquivos de comprovação para atender a ambas as estruturas federais, ao mesmo tempo em que monitoram requisitos estaduais ou provinciais que podem ir além das exigências nacionais.
Análise da cadeia de valor
A cadeia de valor começa com fornecedores de matérias-primas para materiais de face (papel, PET, PP), adesivos, liners de liberação, tintas e revestimentos, e inlays RFID, passando depois pela pré-impressão e gestão de artes-finais até a impressão (flexografia, digital e nichos de offset ou serigrafia) e o acabamento (corte e vinco, laminação, inspeção, rebobinagem). Os convertedores fornecem bobinas acabadas ou rótulos cortados e apilados para proprietários de marcas, co-empacotadores, operadores logísticos terceirizados (3PLs) e fabricantes de produtos de saúde, onde equipamentos de aplicação e sistemas de verificação (leitura de código de barras e câmeras de serialização) completam o elo posterior.
Ações recentes do lado da oferta mostram como a volatilidade upstream pode se refletir nos insumos de rotulagem e nos níveis de serviço. Em 2026, o aperto no mercado de containerboard e linerboard, juntamente com a priorização de estoques pela Packaging Corporation of America, evidenciou a sensibilidade de custo dos materiais de embalagem, que também pode pressionar estoques de rótulos, liners e orçamentos de frete, reforçando a proteção nas compras e o fornecimento múltiplo. Em termos de desenvolvimento de capacidades, a UPM Adhesive Materials anunciou investimento em tecnologia de revestimento proprietária em sua unidade de Mills River, Carolina do Norte (julho de 2025), para adicionar capacidade em materiais de rótulos avançados. Separadamente, a Yerecic Label conectou operações multissite por meio de uma plataforma eProductivity Software (outubro de 2025), refletindo a mudança contínua para fluxos de trabalho digitais que melhoram a visibilidade, o agrupamento em lotes e o tempo de resposta quando as margens estão pressionadas.
Cenário Competitivo
O mercado de rótulos impressos da América do Norte é moderadamente fragmentado com players como Avery Dennison Corporation, CCL Industries Inc e outros. A CCL Industries concluiu nove aquisições entre 2023-2025, mais recentemente a compra da IDESCO Holding em outubro de 2025 por CAD 19,0 milhões (USD 13,6 milhões), que expande sua presença farmacêutica e nutracêutica. Os grandes grupos exploram a alavancagem de compras para garantir contratos de longo prazo de filmes e liners a preços estáveis, uma vantagem indisponível para impressoras independentes.
Abaixo das empresas de primeiro nível, centenas de conversores regionais criaram nichos combinando impressoras digitais, fluxos de trabalho rápidos de arte para impressão e acabamentos de valor agregado, como códigos de realidade aumentada. Muitos cotam prazos de entrega de 48 horas para tiragens inferiores a 5.000 pés lineares, atraindo cervejeiros artesanais e marcas direto ao consumidor que precisam de mudanças frequentes de SKU. Multi-Color Corporation, Brady Corporation e WestRock Company competem principalmente na especialização por mercado final; por exemplo, a Brady domina os duráveis industriais enquanto a WestRock vende rótulos de forma cruzada com programas de papelão ondulado e caixas dobráveis.
A tecnologia é uma cunha emergente. A World Wide Technology documentou uma redução de 30% no tempo de configuração em um conversor que implantou algoritmos de aprendizado de máquina para gerenciamento de cores. O software da HiFlow Solutions automatiza o agrupamento de trabalhos e a alocação de matérias-primas, produzindo um rendimento de primeira passagem 20% maior nas plantas piloto. As cabeças de inspeção orientadas por IA da Domino Printing verificam cada código de barras na velocidade da linha e vinculam os dados de qualidade diretamente à documentação regulatória, especialmente valiosa nas linhas de saúde que não podem tolerar erros de impressão. A intensidade competitiva está prestes a aumentar à medida que as plataformas de private equity consolidam lojas menores para construir super-redes regionais capazes de níveis de serviço nacionais.
Líderes da Indústria de Rótulos Impressos da América do Norte
Avery Dennison Corporation
Ahlstrom-Munksjö Oyj
Brady Corporation
Cenveo Worldwide Limited
Mondi plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Rótulos Impressos da América do Norte
- Avery Dennison Corporation
- CCL Industries Inc.
- Multi-Color Corporation
- Brady Corporation
- Smurfit Westrock
- Mondi plc
- Ahlstrom-Munksjö Oyj
- Cenveo Worldwide Limited
- Resource Label Group, LLC
- Blue Label Packaging Company
- OMNI Systems Inc.
- Inovar Packaging Group
- Fort Dearborn Company
- RR Donnelley and Sons Company
- Fortis Solutions Group, LLC
- Traco Manufacturing, Inc.
- UPM-Raflatac Oy
- Brook + Whittle Holdings, LLC
- Lux Global Label Company
- Consolidated Label Co.

Oportunidades de mercado e perspectivas futuras
O espaço em branco está se ampliando em torno de rótulos inteligentes e ricos em dados que equilibram requisitos de sustentabilidade com necessidades de automação em logística e usos finais regulados. A exigência da Amazon de RFID em pallets de entrada a partir de 2025 e a movimentação do mercado em direção à triagem habilitada por RFID criam oportunidades para convertedores que conseguem integrar inlays, validar desempenho e executar dados variáveis de alta mixagem com rapidez, apoiados por avanços de materiais como as construções RFID de material único reconhecidas pela APR da Avery Dennison (introduzidas em junho de 2025). Na área de saúde, a aplicação dos requisitos de identificação única de dispositivos da FDA sob 21 CFR Part 801 continua a impulsionar a demanda por construções serializadas e à prova de violação, além de fluxos de trabalho prontos para inspeção, favorecendo convertedores com qualificação de materiais alinhada às BPF e tratamento de dados de ponta a ponta.
Acréscimos de capacidade regional e reconfigurações da cadeia de suprimentos também criam oportunidades concretas para convertedores e fornecedores de materiais da América do Norte. A SIG anunciou um plano de expansão para sua fábrica em Querétaro, México (abril de 2026), para aumentar o fornecimento de embalagens cartonadas para a América do Norte, apoiando um fluxo de produção nearshore de bens embalados que geralmente aumenta os volumes de rótulos e a rotatividade de SKUs em linhas de alimentos e bebidas. Do lado dos convertedores, atividades de investimento e consolidação, como a assinatura da ePac Flexible Packaging de um acordo plurianual com a HP para adicionar impressoras digitais em toda a sua rede (março de 2026) e a aquisição da Litho Quebec pela Labelink (abril de 2026), indicam demanda contínua por trabalhos de curta tiragem e alta qualidade gráfica, além de ofertas combinadas que unem rótulos a embalagens impressas adjacentes.
Recent Industry Developments in Mercado de Rótulos Impressos da América do Norte
- Abril de 2026: a Brady Corporation firmou um acordo definitivo para adquirir o negócio de Productivity Solutions and Services (PSS) da Honeywell por 1,4 bilhão de dólares americanos, adicionando computadores móveis, leitores de código de barras e ferramentas de fluxo de trabalho ao lado de soluções de impressão. A aquisição fortalece a posição da Brady em sistemas de identificação adjacentes à demanda por rótulos industriais e de conformidade, e apoia implementações mais integradas de impressão e captura de dados para usuários finais.
- Abril de 2026: a Avery Dennison anunciou um investimento estratégico minoritário de 75 milhões de dólares americanos na Wiliot para escalar a IA física, expandindo a colaboração em torno de produtos conectados e identidades digitais. O investimento apoia a plataforma Intelligent Labels da Avery Dennison e reforça a adoção de rotulagem habilitada por sensores e rica em dados nos fluxos de trabalho de varejo e logística.
- Outubro de 2025: a CCL Industries concluiu a aquisição da IDESCO Holding por 19,0 milhões de dólares canadenses (13,6 milhões de dólares americanos), ampliando sua presença em rotulagem farmacêutica especializada e nutracêutica. A aquisição adiciona capacidade e competências em aplicações regulamentadas, onde rastreabilidade, recursos de segurança e requisitos de validação aumentam os custos de mudança e tendem a favorecer redes de convertedores de maior escala.


Mercado de Rótulos Impressos da América do Norte Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange rótulos impressos vendidos na América do Norte para identificação, branding, logística e informações regulatórias em bens embalados e industriais, contabilizados em termos de receita no ponto de conversão e impressão de rótulos.
Exclusões do escopo: Excluímos maquinário aplicador de rótulos, tintas e revestimentos avulsos vendidos para usos não relacionados a rótulos, e serviços de software puramente digitais que não resultam em produção de rótulos impressos.
Visão Geral da Segmentação
- Por Material de Substrato
- Papel e Papelão
- Politereftalato de Etileno (PET)
- Polipropileno (PP e BOPP)
- Policloreto de Vinila (PVC)
- Filmes de Base Biológica e Compostáveis
- Outros Materiais de Substrato
- Por Tecnologia de Impressão
- Offset
- Flexografia
- Serigrafia
- Impressão Digital
- Outras Tecnologias de Impressão
- Por Tipo de Rótulo
- Rótulos com Cola Úmida
- Rótulos Autoadesivos
- Rótulos Sem Liner
- Rótulos Moldados
- Rótulos de Manga Termorretrátil
- Outros Tipos de Rótulos
- Por Indústria do Usuário Final
- Alimentos
- Bebidas
- Saúde e Farmacêutica
- Cosméticos e Cuidados Pessoais
- Industrial
- Outras Indústrias do Usuário Final
- Por País
- Estados Unidos
- Canadá
- México
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites do mercado e para ancorar os fatores de demanda que, em última análise, movimentam os volumes e os preços dos rótulos. Baseamo-nos em indicadores públicos de embalagem e manufatura, bem como em sinais comerciais e regulatórios que influenciam as necessidades de rotulagem nos Estados Unidos, Canadá e México.
Os tipos de fontes comuns incluídos foram: dados de manufatura do US Census Bureau, estatísticas de comércio da US International Trade Commission, séries de preços ao produtor do Bureau of Labor Statistics, divulgações de manufatura do Statistics Canada, e tabelas alfandegárias e tarifárias que esclarecem a movimentação de rotulagem e materiais. Também revisamos arquivamentos de empresas e apresentações a investidores, sites de associações e imprensa de reputação para comentários sobre adições de capacidade, mudanças de materiais e adoção de tecnologia, e utilizamos uma assinatura paga para dados financeiros de empresas e um banco de dados de patentes para verificar a atividade de inovação. Esta lista é ilustrativa, e muitas outras fontes também foram referenciadas para coleta de dados, validação e esclarecimento durante o trabalho.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em entrevistas e pesquisas estruturadas com conversores, participantes de matérias-primas, especialistas no ecossistema de equipamentos de impressão e grandes compradores de rótulos em bens embalados e saúde, para que pudéssemos validar os padrões de demanda e o comportamento de precificação realista. A cobertura foi equilibrada em toda a América do Norte para confirmar o que é verdadeiramente regional versus o que é impulsionado por um único país, e para testar as premissas que não eram totalmente visíveis nos dados públicos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 35% | CXOs: 14% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 39% |
| Participantes menores: 15% | Gerentes: 47% |
Dimensionamento de Mercado e Previsão
O dimensionamento começou com uma construção de cima para baixo, na qual a produção de embalagens, a intensidade de unidades rotuladas no nível da indústria e os fluxos de remessa vinculados ao comércio foram utilizados para reconstruir um conjunto de demanda realista para rótulos impressos na América do Norte. Uma vez estabelecido esse teto, realizamos verificações seletivas de baixo para cima usando divulgações de receita amostradas de conversores, verificações de canal sobre faixas de preço médio de venda e pontes de volume para valor por formato de rótulo para ajustar os totais onde lacunas apareceram.
Os principais insumos utilizados no modelo incluíram tendências de produção de alimentos e bebidas embalados, requisitos de rotulagem farmacêutica e de cuidados pessoais, mudanças no mix de materiais (papel versus filme), adoção de tecnologia de impressão que afeta a economia do comprimento de tiragem e movimentação observável de custos de insumos que influencia as redefinições de preços. Onde a visibilidade de baixo para cima era limitada para conversores menores, tratamos a lacuna usando um fator de cobertura calibrado a partir do feedback de entrevistas e, em seguida, testamos a sensibilidade para evitar superestimar a cauda longa.
Para a previsão, utilizamos análise de cenários apoiada por sinais de tendência de ciclo curto, com fatores de demanda e premissas de precificação revisados com respondentes do setor antes de finalizar a trajetória. A previsão foi mantida prática ao vincular o crescimento à atividade de uso final e aos ciclos de substituição em rotulagem, em vez de assumir mudanças abruptas que não podem ser verificadas a partir de indicadores públicos.
Ciclo de Validação e Atualização de Dados
A validação foi realizada por meio de múltiplas etapas que compararam o total modelado com sinais independentes, incluindo a direção da produção de embalagens, o movimento do comércio e o comportamento de precificação observável em materiais de rótulos e serviços de conversão. Quando saltos incomuns de ano a ano apareceram, verificamos novamente as premissas subjacentes e iniciamos chamadas de acompanhamento para confirmar se a mudança veio de volume, mix ou preço.
Antes da aprovação final, o modelo e as principais premissas passam por revisão cruzada de analistas para que a lógica de cálculo, o tratamento de moeda e os limites de escopo permaneçam consistentes ao longo dos anos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes adições de capacidade, mudanças regulatórias vinculadas à rotulagem ou variações abruptas nos preços de matérias-primas. Logo antes da entrega, uma verificação final de atualidade é realizada para que os clientes recebam a visão mais recente e atualizada.
Tamanho do Mercado de Rótulos Impressos da América do Norte da Mordor Intelligence Comparado com Outras Estimativas Publicadas
É normal observar diferentes tamanhos de mercado para rótulos impressos porque os publicadores nem sempre contabilizam os mesmos produtos, podem aplicar lógicas de precificação diferentes e podem ancorar a demanda a diferentes conjuntos de uso final. O momento também pode importar porque os preços dos rótulos podem ser redefinidos após oscilações nos custos de insumos, o que altera um mercado baseado em valor mesmo que os volumes permaneçam estáveis.
Ao rastrear os limites por tipo de rótulo e atualizar as premissas de preço e mix com verificações de entrevistas, a Mordor Intelligence mantém o total vinculado à receita de conversão de rótulos impressos na América do Norte, em vez de mesclar categorias adjacentes de rótulos de embalagem ou materiais de rótulos mais amplos. As diferenças também decorrem de se as mangas termorretráteis e os formatos moldados in-mold estão totalmente incluídos, se o México e o Canadá são modelados com a mesma profundidade que os Estados Unidos, e se os ajustes de câmbio e inflação são aplicados de forma consistente para o mesmo ano de referência.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 12,18 bilhões de USD (2025) | |
| Publicação Setorial A | 16,53 bilhões de USD (2024) | Utiliza uma estrutura mais ampla de rótulos impressos que pode incluir atividades adjacentes de rótulos de embalagem, e está ancorada a um ano diferente, o que pode inflar o valor quando os preços estão em alta. |
| Revendedor do Setor B | 10,17 bilhões de USD (2025) | Parece utilizar uma contagem mais restrita que se inclina para formatos e usos finais selecionados de rótulos, o que pode subestimar os formatos à base de filme e as aplicações especiais quando comparado com um escopo completo de rótulos impressos. |
A dispersão nos valores é explicada principalmente pelo que é contabilizado como rótulo impresso, como a precificação é incorporada ao ano base e se os três países norte-americanos são modelados com profundidade consistente. Com a abordagem utilizada aqui, o total do mercado é rastreável a fatores de demanda claros, mix por formato e verificações repetíveis que tornam a estimativa mais fácil de reconciliar ao longo do tempo.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho dos gastos com rótulos impressos da América do Norte até 2031?
Está previsto atingir USD 14,49 bilhões, crescendo a um CAGR de 3,02% ao longo de 2026-2031.
Qual substrato lidera a demanda atual?
O politereftalato de etileno detém uma participação de 36,98% porque equilibra clareza, resistência e velocidade de aplicação.
Qual tecnologia está crescendo mais rapidamente?
As impressoras digitais, expandindo a um CAGR de 4,32%, superam todos os outros métodos de impressão à medida que os conversores buscam personalização de tiragens curtas.
Por que os rótulos sem liner estão ganhando impulso?
Eles eliminam os liners de liberação revestidos de silicone, reduzem o peso unitário em até 50% e ajudam os proprietários de marcas a cumprir as regras de responsabilidade estendida do produtor.
Como as regulamentações de saúde estão influenciando o design dos rótulos?
Os mandatos de serialização e identificação única de dispositivos da FDA impulsionam a demanda por códigos de barras serializados, evidência de adulteração e adesivos compatíveis com cadeia de frio.
Página atualizada pela última vez em:



