
Tamanho e Participação do Mercado de Fabricação de Satélites
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
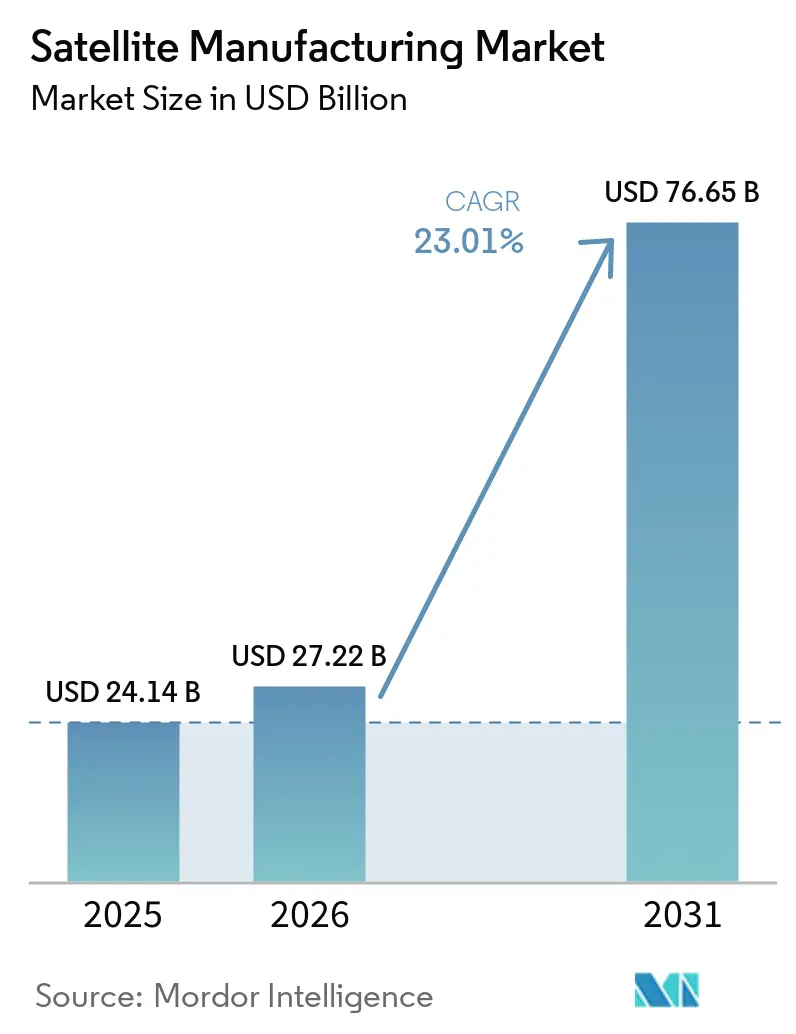
| Tamanho do Mercado (2026) | 27.22 Bilhões de dólares |
| Tamanho do Mercado (2031) | 76.65 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 23.01 % |
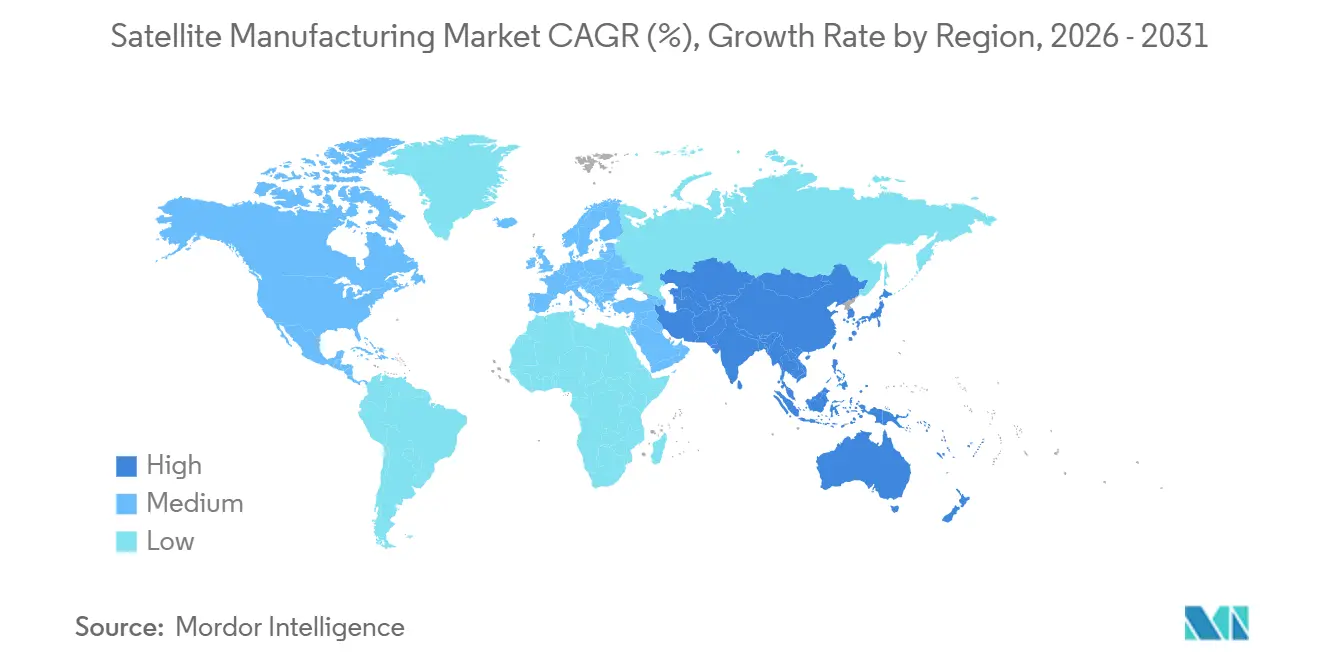
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fabricação de Satélites por Mordor Intelligence
O tamanho do mercado de fabricação de satélites foi avaliado em 24,14 bilhões de USD em 2025, e está projetado para crescer de 27,22 bilhões de USD em 2026 para 76,65 bilhões de USD até 2031, registrando um CAGR de 23,01% entre 2026 e 2031. A capacidade de produção está se tornando um fator competitivo central à medida que os fabricantes trabalham para atender às carteiras de pedidos de constelações contratadas e programas governamentais. A fabricação de satélites está migrando da montagem específica por missão para linhas de produção padronizadas capazes de entregar espaçonaves em maior ritmo. Programas comerciais de constelações, aquisições governamentais e demanda por sistemas de observação da Terra estão sustentando essa mudança. Fabricantes estabelecidos se beneficiam de cadeias de suprimentos qualificadas, acesso a testes e experiência de produção, enquanto fornecedores menores enfrentam maiores barreiras para escalar. Requisitos de aquisição para comunicações resilientes, sensoriamento remoto e design sustentável de espaçonaves também estão moldando o mercado de fabricação de satélites.
Principais Conclusões do Relatório
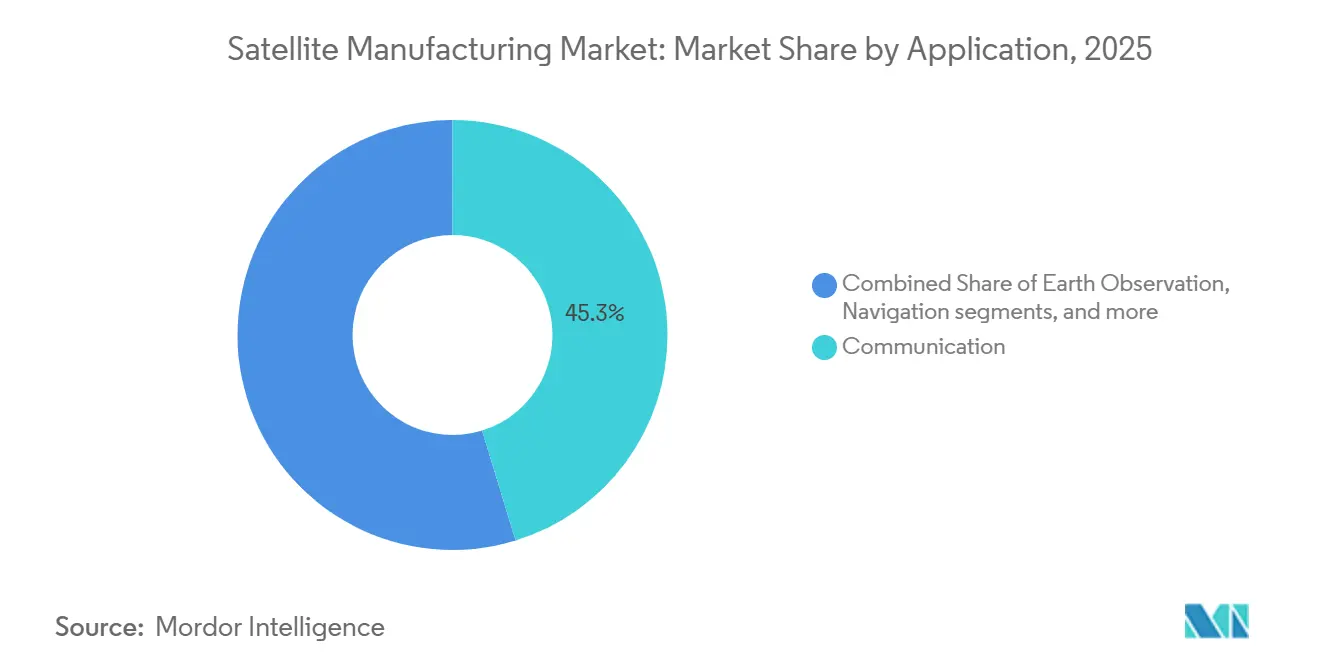
- Por aplicação, comunicação deteve 45,25% da participação do mercado de fabricação de satélites em 2025, enquanto a observação da Terra está prevista para crescer a um CAGR de 24,71% até 2031.
- Por massa do satélite, os satélites médios representaram 42,69% do tamanho do mercado de fabricação de satélites em 2025, enquanto os satélites pequenos estão projetados para crescer a um CAGR de 24,52% até 2031.
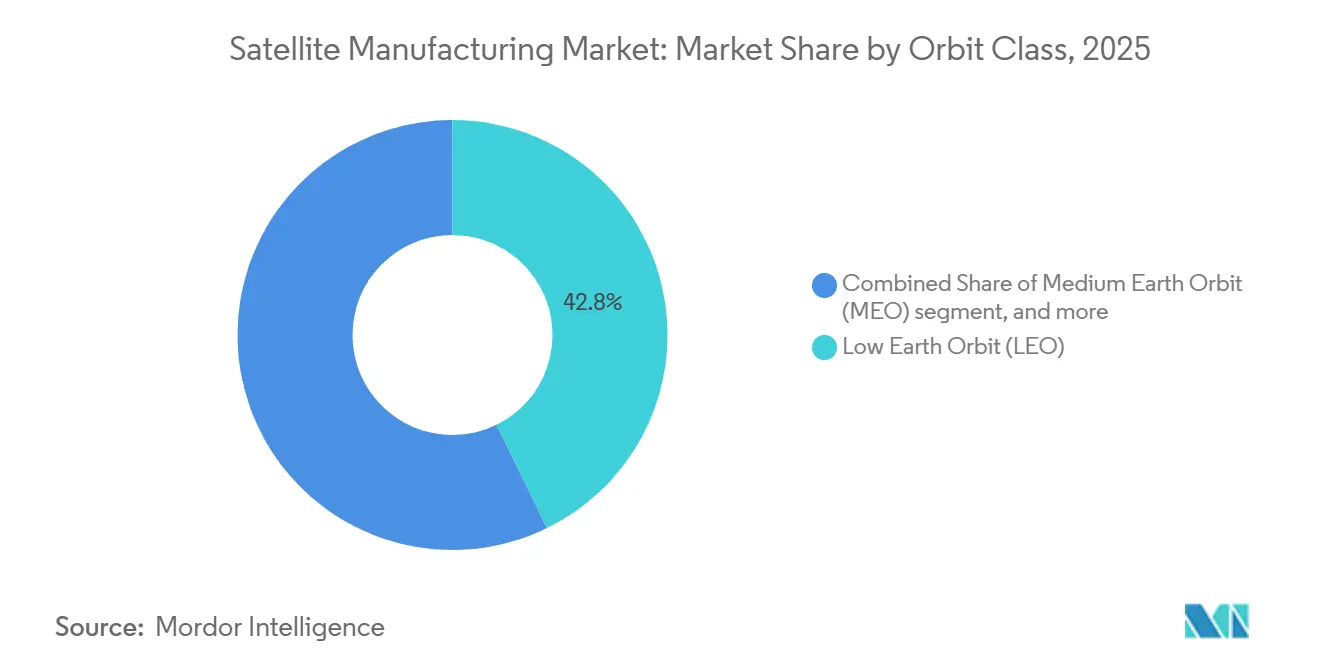
- Por classe de órbita, LEO capturou 42,75% da participação do mercado de fabricação de satélites em 2025, enquanto MEO está projetado para crescer a um CAGR de 24,83% até 2031.
- Por usuário final, os usuários comerciais detiveram 55,32% do mercado em 2025 e estão previstos para crescer a um CAGR de 24,91% até 2031.
- Por geografia, a América do Norte representou 53,77% do mercado em 2025, enquanto a Ásia-Pacífico está prevista para crescer a um CAGR de 24,63% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Implantação de banda larga LEO e constelações | 6.5% | Global, com maior concentração na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Gastos governamentais e de defesa no espaço | 5.0% | América do Norte e Europa, com crescente expansão para Ásia-Pacífico e Oriente Médio e África | Médio prazo (2-4 anos) |
| Miniaturização de satélites e redução dos custos de produção | 4.0% | Global, liderado pela China, Índia e Europa | Médio prazo (2-4 anos) |
| Demanda por observação da Terra e sensoriamento remoto | 3.0% | Global, com demanda regulatória na Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Produção de espaçonaves em escala industrial e plataformas padronizadas | 2.0% | América do Norte, Europa e China | Médio prazo (2-4 anos) |
| Sustentabilidade orbital e design de fim de vida como diferenciadores de aquisição | 1.5% | Europa, América do Norte e programas globais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Implantação de Banda Larga LEO e Constelações
As constelações de banda larga LEO continuam sendo um dos principais impulsionadores da demanda no mercado de fabricação de satélites. A SpaceX tinha mais de 9.350 satélites Starlink em órbita até o final de 2025, demonstrando a escala de produção necessária para grandes sistemas de banda larga.[1] O Project Kuiper da Amazon é obrigado pela FCC a implantar 1.618 satélites até julho de 2026, representando 50% de sua constelação aprovada de 3.236 satélites.[2] Muitos satélites de constelações planejadas serão construídos internamente por seus operadores, limitando a parcela disponível para fabricantes contratados independentes. Fornecedores independentes, portanto, competem com mais frequência por programas soberanos e constelações comerciais menores. Esses programas podem favorecer integração especializada de carga útil, confiabilidade e suporte de missão em detrimento do menor custo unitário.
Gastos Governamentais e de Defesa no Espaço
As aquisições governamentais e de defesa sustentam a demanda por espaçonaves qualificadas e de alto valor no mercado de fabricação de satélites. O orçamento de espaço de defesa dos EUA para o exercício fiscal de 2026 incluiu financiamento significativo para a arquitetura Golden Dome e programas espaciais relacionados.[3] O Comitê de Dotações do Senado dos EUA direcionou 528 milhões de USD de P&D para aquisições, incluindo dois satélites GPS adicionais. Essa abordagem beneficia fabricantes que já qualificaram suas plataformas e processos de produção. A Lockheed Martin concluiu o marco de acoplamento do núcleo do Veículo Espacial GPS IIIF 11 em abril de 2026 utilizando ferramentas de fabricação digital.[4] Os contratos governamentais oferecem visibilidade de produção plurianual e recompensam empresas capazes de atender a requisitos de segurança, cronograma e garantia de missão.
Miniaturização de Satélites e Redução dos Custos de Produção
Espaçonaves menores estão mudando a forma como os fornecedores projetam, montam e precificam sistemas de satélites. A miniaturização permite que os fabricantes construam plataformas que combinam capacidade útil de carga com menores requisitos de lançamento e produção. A China e a Índia estão desenvolvendo capacidade doméstica para plataformas padronizadas de satélites pequenos e médios. A Dhruva Space recebeu INR 105 crore (12,62 milhões de USD) do Fundo de Pesquisa, Desenvolvimento e Inovação da Índia para o Projeto Garud, uma plataforma flat-pack de classe 500 kg com um roteiro para até 2 satélites por dia. Barramentos padronizados de menor custo podem aumentar a pressão de preços no mercado de fabricação de satélites, particularmente para missões repetíveis. Eles também podem criar oportunidades para fornecedores de componentes que atendam aos requisitos de desempenho e confiabilidade de programas maiores.
Demanda por Observação da Terra e Sensoriamento Remoto
A demanda por observação da Terra sustenta a produção de satélites equipados com cargas úteis ópticas, de radar de abertura sintética, hiperespectrais e de radiofrequência. Os compradores exigem cada vez mais dados que atendam a necessidades de segurança, monitoramento climático e planejamento operacional. Isso favorece plataformas capazes de transportar sensores especializados e fornecer links de comunicação seguros. As aquisições governamentais são importantes porque muitas missões de observação da Terra servem tanto a propósitos civis quanto de defesa. O mercado de fabricação de satélites, portanto, se beneficia da demanda por sistemas que combinam imageamento, retransmissão de dados e atribuição de tarefas responsiva. Esses requisitos sustentam a demanda por espaçonaves pequenas e médias capazes, e não apenas pelas unidades de menor custo.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Altos custos de capital, testes e lançamento | -2.40% | Global, com impacto particular sobre novos entrantes na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Licenciamento complexo, controles de exportação e alocação de frequências | -1.90% | Global, com a Europa aplicando os prazos de conformidade mais rigorosos | Médio prazo (2-4 anos) |
| Gargalos em semicondutores tolerantes à radiação e materiais especiais | -1.20% | Programas de defesa da América do Norte e Europa, com expansão para o setor comercial | Médio prazo (2-4 anos) |
| Detritos, conformidade com o tráfego espacial e restrições de seguros | -0.80% | Global, afetando órbitas abaixo de 500 km | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital, Testes e Lançamento
Os requisitos de capital permanecem elevados porque as espaçonaves devem passar por testes ambientais e de missão especializados antes do lançamento. Os testes de vácuo térmico, testes de vibração e qualificação de radiação dependem de instalações escassas e equipes experientes. Taxas de fabricação mais elevadas podem exercer maior pressão sobre esses recursos de teste compartilhados. Isso pode atrasar programas mesmo quando o design do satélite e o financiamento estão em vigor. O custo e a disponibilidade de serviços de lançamento também afetam os cronogramas de desenvolvimento e os requisitos de caixa. Essas condições favorecem os participantes estabelecidos do mercado de fabricação de satélites que possuem processos de teste repetíveis e relacionamentos consolidados com fornecedores.
Gargalos em Semicondutores Tolerantes à Radiação e Materiais Especiais
Eletrônicos tolerantes à radiação e materiais especiais são essenciais para muitas missões de defesa, navegação e sensoriamento remoto. Um fornecimento qualificado limitado pode criar riscos de cronograma quando vários programas importantes requerem peças similares simultaneamente. Os fabricantes não podem facilmente substituir componentes não qualificados em espaçonaves de alta garantia. Controles de exportação, regras de licenciamento nacional e coordenação de frequências da UIT acrescentam custos adicionais de tempo e conformidade para programas internacionais. Os requisitos de detritos orbitais também influenciam o design das espaçonaves, o planejamento de descarte e as decisões de seguros. Esses fatores podem atrasar a entrada no mercado de novos participantes no mercado de fabricação de satélites e reforçar a posição de empresas com capacidades de conformidade estabelecidas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Comunicação Ancora a Receita Enquanto a Observação da Terra AceleraOs satélites de comunicação representaram 45,25% do mercado em 2025, fornecendo a maior base de receita entre as constelações de banda larga LEO e os sistemas GEO de alto rendimento. O setor de fabricação de satélites se beneficia da escala dos programas de comunicações, embora grande parte da produção de maior volume seja realizada internamente pelos operadores de constelações. A SpaceX e a Amazon produzem sistemas para suas próprias redes, reduzindo a parcela da demanda de comunicação disponível por meio de aquisição aberta. Os fabricantes independentes permanecem ativos em programas de comunicações soberanos e sistemas comerciais menores. Esses projetos geralmente requerem cargas úteis personalizadas, recursos de segurança nacional ou integração específica com sistemas terrestres. Os programas de comunicação também exigem que os fabricantes gerenciem o cronograma de produção, os calendários de lançamento e os requisitos relacionados ao espectro.
A observação da Terra está prevista para crescer a um CAGR de 24,71% até 2031, tornando-a o segmento de aplicação de crescimento mais rápido. A demanda está se expandindo além do imageamento óptico convencional para radar de abertura sintética, sensoriamento hiperespectral e inteligência de radiofrequência. Os compradores governamentais estão utilizando essas capacidades para monitoramento climático, segurança nacional e planejamento civil. Isso amplia os requisitos para barramentos de espaçonaves capazes de suportar cargas úteis complexas e links de dados seguros. A navegação e a observação espacial fornecem ciclos de aquisição mais estáveis e plurianuais por meio de programas como GPS IIIF e Galileo Segunda Geração. A categoria outros inclui satélites científicos, de demonstração tecnológica e de Internet das Coisas, que ajudam a sustentar o fluxo de pedidos para os fabricantes entre contratos maiores.

Por Massa do Satélite:
Satélites Médios Lideram Enquanto Satélites Pequenos Ganham ValorOs satélites médios detiveram 42,69% do mercado de fabricação de satélites em 2025. Sua posição foi sustentada pela faixa de massa utilizada pelos satélites Starlink V2 Mini, Amazon Kuiper e Eutelsat OneWeb. Esses programas representaram uma parcela significativa do volume de fabricação. A demanda reflete a economia da banda larga LEO, onde os fabricantes equilibram a capacidade em órbita com os requisitos de lançamento compartilhado. Esse equilíbrio sustenta a produção repetível e o uso mais amplo de componentes padronizados de espaçonaves.
O mercado de satélites pequenos está projetado para crescer a um CAGR de 24,52% até 2031, influenciando significativamente o mercado de fabricação de satélites. Esse crescimento é impulsionado pela crescente demanda por observação da Terra, comunicações via satélite, sensoriamento remoto e aplicações de defesa. A Novaspace prevê que 16.900 satélites pequenos com peso abaixo de 500 kg serão lançados durante 2026–2035, indicando demanda sustentada impulsionada por constelações. Em abril de 2026, a Blue Canyon Technologies anunciou um aumento de quase quatro vezes na capacidade de produção de rodas de reação, de 650 para 2.400 unidades anuais, refletindo a crescente demanda por espaçonaves pequenas.
Por Classe de Órbita:
LEO Impulsiona o Volume, MEO Entrega Receita Ancorada em NavegaçãoLEO deteve 42,75% do mercado por classe de órbita em 2025 e representou a maior parcela de unidades de satélites produzidas globalmente. Os sistemas LEO são centrais para banda larga, observação da Terra e muitos novos serviços de comunicações. Suas altas taxas de produção exercem pressão sobre os fornecedores de sistemas de energia, eletrônicos e outros componentes qualificados. Os fabricantes também devem gerenciar cronogramas de produção acelerados juntamente com testes e garantia de missão. O design, o licenciamento e o planejamento de fim de vida são importantes para os programas de constelações LEO. Esses requisitos operacionais tornam a disciplina de produção tão importante quanto a capacidade de design técnico no mercado de fabricação de satélites.
MEO está projetado para expandir a um CAGR de 24,83% até 2031. O crescimento está vinculado à modernização dos sistemas de navegação GPS, Galileo, GLONASS e BeiDou. Esses programas apoiados por governos têm cronogramas plurianuais e valores de espaçonaves relativamente elevados. O marco de produção do GPS IIIF da Lockheed Martin em abril de 2026 reflete o trabalho contínuo em espaçonaves de navegação. O Japão também está avançando em direção a uma configuração de 7 satélites do Sistema de Satélites Quasi-Zenith. GEO permanece importante para grandes satélites de comunicações, militares e meteorológicos, onde o alto valor unitário pode superar o menor volume de produção.
Por Usuário Final:
Força Comercial Concentrada, Aquisições Militares em AceleraçãoOs usuários finais comerciais detiveram 55,32% do mercado em 2025 e devem crescer a um CAGR de 24,91% até 2031. Sua posição reflete aquisições simultâneas por operadores de constelações de banda larga, observação da Terra e radar. A demanda comercial inclui a fabricação cativa, onde um operador constrói satélites para sua própria rede. Inclui também o mercado de contratos abertos atendido por fabricantes independentes. Esses dois modelos têm economias diferentes porque os operadores cativos podem otimizar a produção para seus próprios planos de serviço. Os fornecedores independentes enfrentam maior pressão de preços ao competir por contratos comerciais especializados.
As aquisições militares estão aumentando a demanda por satélites de comunicações seguras, alerta de mísseis, navegação e sensoriamento espacial. As missões governamentais de alto valor necessitam de componentes qualificados, links protegidos e controles rígidos de produção. O Ministério da Defesa do Japão contratou a Mitsubishi Electric em fevereiro de 2026 para desenvolver um satélite de comunicações de defesa de banda X de próxima geração e sistemas terrestres associados. Os usuários finais civis e governamentais também fornecem aquisições recorrentes para monitoramento meteorológico e ambiental, bem como para programas espaciais nacionais. A OHB Sweden assinou um contrato de 248 milhões de EUR (287 milhões de USD) para construir 20 satélites EPS-Sterna para a EUMETSAT. Essa demanda oferece aos fabricantes de médio porte trabalho entre grandes contratos de constelações.
Análise Geográfica
Mercado de Fabricação de Satélites da América do Norte
A América do Norte detinha 53,77% do mercado de fabricação de satélites em 2025. A região se beneficia de operadores de constelações verticalmente integrados, gastos com defesa, grandes contratantes estabelecidos e uma rede madura de fornecedores de espaçonaves. Os fabricantes norte-americanos também possuem longa experiência com sistemas governamentais de alta confiabilidade. A Boeing tem como meta a entrega de 26 satélites em 2026, à medida que expande sua capacidade de produção. A Lockheed Martin está avançando com a produção do GPS IIIF, enquanto a Northrop Grumman está ampliando sua atuação para serviços em órbita. O Canadá atualizou os requisitos de licenciamento para detritos espaciais, incluindo um requisito de descarte em 5 anos para determinados sistemas não geoestacionários. Essas regras podem influenciar os requisitos de projeto em todo o mercado de fabricação de satélites da América do Norte.
Mercado de Fabricação de Satélites da Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescimento a uma CAGR de 24,63% até 2031. A China está desenvolvendo capacidade para grandes constelações, enquanto a Índia apoia plataformas de satélites domésticos e infraestrutura de fabricação. O IN-SPACe da Índia selecionou a Astrome Technologies, a Azista Industries e a Dhruva Space para desenvolver plataformas de barramento de satélites comerciais indígenas. O Projeto Garud da Dhruva Space apoia a capacidade doméstica para missões de constelação da classe de 500 kg. A região oferece aos fabricantes demanda proveniente de missões de comunicações, observação da Terra, navegação e segurança nacional. A capacidade de produção local será importante nos casos em que os governos preferem o controle doméstico sobre ativos espaciais críticos.
Mercado de Fabricação de Satélites da EMEA e América do Sul
A Europa permanece como um local-chave para programas institucionais, comerciais e de defesa de alto valor. A Airbus recebeu em janeiro de 2026 um contrato da Eutelsat para 340 satélites LEO OneWeb adicionais, com produção em uma nova linha em Toulouse. A ESA e as agências nacionais apoiam missões que sustentam os fabricantes nas áreas de comunicações, meteorologia e ciência. A América do Sul é liderada por aquisições governamentais e militares no Brasil, com a demanda por banda larga comercial adicionando interesse. O Oriente Médio está avançando em direção a sistemas de satélites adaptáveis, como demonstrado pelo contrato da Thales Alenia Space com a Es'hailSat em junho de 2026 para um satélite definido por software. A África possui uma base de fabricação em desenvolvimento, enquanto as necessidades de conectividade e observação da Terra podem apoiar futuras aquisições regionais no mercado de fabricação de satélites.
Cenário Competitivo
Segmento LEO no Mercado de Fabricação de Satélites
O mercado de fabricação de satélites possui um nível superior concentrado, com operadores de constelações verticalmente integrados produzindo grandes volumes para suas próprias redes. A Space Exploration Technologies Corp. e a Chang Guang Satellite Technology Co. Ltd. são importantes na produção de unidades, embora a produção cativa nem sempre apareça como receita de fabricação no mercado aberto. Airbus SE, The Boeing Company, Lockheed Martin Corporation, Northrop Grumman Corporation e Thales Alenia Space competem por grandes programas governamentais e institucionais complexos. Fabricantes especializados como OHB SE, ICEYE, GomSpace A/S, Spire Global, Inc. e AAC Clyde Space competem por constelações soberanas menores e requisitos de missão focados. O mercado recompensa empresas que conseguem combinar produção qualificada, certeza de cronograma e integração de carga útil. Os grandes contratantes principais mantêm vantagem em programas que requerem autorizações de segurança nacional e ampla evidência de testes.
A taxa de produção é uma parte importante da estratégia competitiva. A Boeing apresentou sua plataforma de satélites de médio porte Resolute em abril de 2026 e está trabalhando para atingir 26 entregas de satélites durante 2026. A Airbus garantiu um pedido de 340 satélites Eutelsat OneWeb adicionais, sustentando a produção em sua instalação de Toulouse. A Spire Global inaugurou uma instalação de fabricação em Munique em junho de 2026, adicionando capacidade à sua rede de produção em Boulder, Glasgow e Munique. Esses movimentos mostram que os fabricantes estão investindo em instalações repetíveis em vez de depender apenas de montagem sob medida. Eles também mostram por que a disponibilidade de componentes, o acesso a testes e a gestão da qualidade são centrais para a competição.
O serviço em órbita está se tornando uma área adjacente que pode afetar a demanda de substituição de algumas espaçonaves GEO. A Northrop Grumman lançou seu Veículo Robótico de Missão e 3 Módulos de Extensão de Missão em julho de 2026. A plataforma pode inspecionar, realocar, reparar e montar sistemas no espaço. Isso pode estender a vida útil de certos satélites e criar um modelo de serviços recorrentes. As mini-constelações soberanas continuam sendo uma oportunidade porque podem exigir fabricação doméstica e capacidade específica para a missão. O licenciamento, a coordenação da UIT e as regras de segurança nacional continuam a afetar o cronograma de novos programas de constelações.
Líderes do Setor de Fabricação de Satélites
-
Airbus SE
-
Space Exploration Technologies Corp.
-
Chang Guang Satellite Technology Co., Ltd.
-
Thales Alenia Space
-
OHB SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Fabricação de Satélites Empresas cobertas neste relatório
- Airbus SE
- The Boeing Company
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Space Exploration Technologies Corp.
- Chang Guang Satellite Technology Co., Ltd.
- Thales Alenia Space
- Maxar Technologies Inc.
- Mitsubishi Heavy Industries, Ltd.
- Blue Canyon Technologies LLC (RTX Corporation)
- ICEYE Oy
- OHB SE
- GomSpace A/S
- Leidos Holdings, Inc.
- Planet Labs PBC
- Spire Global, Inc.
- AAC Clyde Space AB
- Indian Space Research Organisation
- NewSpace India Limited
Desenvolvimentos industriais recentes em Mercado de Fabricação de Satélites
- Julho de 2026: O Veículo Robótico de Missão e os 3 Módulos de Extensão de Missão da Northrop Grumman foram lançados com sucesso, estabelecendo a primeira plataforma autônoma de robótica espacial multifuncional capaz de inspeção, realocação, reparo e montagem em órbita de satélites. Os Módulos de Extensão de Missão foram pré-vendidos à Optus e à Intelsat para serviços de extensão de vida útil em GEO, criando um modelo de receita de serviços comerciais recorrentes.
- Julho de 2026: A Thales Alenia Space recebeu um contrato da Es'hailSat para construir um satélite de nova geração definido por software na plataforma reconfigurável Space INSPIRE, sinalizando demanda por sistemas GEO adaptáveis em órbita no Oriente Médio e África.
- Junho de 2026: A Spire Global estabeleceu uma instalação de fabricação de satélites em Munique com capacidade de sala limpa certificada pela ISO para até 100 satélites por ano, elevando a capacidade total do grupo para 300–400 satélites por ano em suas unidades de Boulder, Glasgow e Munique.
- Maio de 2026: A Dhruva Space garantiu INR 105 crore (12,62 milhões de USD) do Fundo de Pesquisa, Desenvolvimento e Inovação da Índia para o Projeto Garud, um satélite de comunicações flat-pack de classe 500 kg com um roteiro para até 2 satélites por dia.
- Abril de 2026: A Boeing e a Millennium Space Systems apresentaram a plataforma de satélites de médio porte Resolute e confirmaram uma meta de 26 entregas de satélites em 2026, apoiada por componentes padronizados e uma instalação de produção ampliada em El Segundo.
Escopo do Relatório Global do Mercado de Fabricação de Satélites
O mercado de fabricação de satélites inclui o design, a engenharia, a produção, a montagem, a integração e os testes de satélites e seus principais subsistemas para implantação em órbita terrestre ou além. Abrange a fabricação de plataformas/barramentos de satélites, cargas úteis, sistemas de propulsão, sistemas de energia, componentes térmicos e estruturais, aviônicos, sistemas de comunicação e outros subsistemas de espaçonaves.
O mercado de fabricação de satélites é segmentado por aplicação, massa do satélite, classe de órbita, usuário final e geografia. Por aplicação, o mercado é segmentado em comunicação, observação da Terra, navegação, observação espacial e outros. Por massa do satélite, o mercado é segmentado em pequeno, médio e grande. Por classe de órbita, o mercado é segmentado em órbita terrestre baixa (LEO), órbita terrestre média (MEO) e órbita geoestacionária (GEO). Por usuário final, o mercado é segmentado em comercial, governamental e civil, e militar. O relatório também abrange os tamanhos de mercado e as previsões para o mercado de fabricação de satélites nos principais países de diferentes regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| Comunicação |
| Observação da Terra |
| Navegação |
| Observação Espacial |
| Outros |
| 10-100 kg |
| 100-500 kg |
| 500-1000 kg |
| Abaixo de 10 kg |
| Acima de 1000 kg |
| GEO |
| LEO |
| MEO |
| Comercial |
| Militar e Governamental |
| Outro |
| Hardware de Propulsão e Propelente |
| Barramento e Subsistemas do Satélite |
| Hardware de Painel Solar e Energia |
| Estruturas, Chicotes e Mecanismos |
| Elétrica |
| Baseada em Gás |
| Combustível Líquido |
| Ásia-Pacífico | Por País | Austrália |
| China | ||
| Índia | ||
| Japão | ||
| Nova Zelândia | ||
| Singapura | ||
| Coreia do Sul | ||
| Europa | Por País | França |
| Alemanha | ||
| Rússia | ||
| Reino Unido | ||
| América do Norte | Por País | Canadá |
| Estados Unidos | ||
| Restante do Mundo | Por País | Brasil |
| Irã | ||
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Restante do Mundo |
| Aplicação | Comunicação | ||
| Observação da Terra | |||
| Navegação | |||
| Observação Espacial | |||
| Outros | |||
| Massa do Satélite | 10-100 kg | ||
| 100-500 kg | |||
| 500-1000 kg | |||
| Abaixo de 10 kg | |||
| Acima de 1000 kg | |||
| Classe de Órbita | GEO | ||
| LEO | |||
| MEO | |||
| Usuário Final | Comercial | ||
| Militar e Governamental | |||
| Outro | |||
| Subsistema do Satélite | Hardware de Propulsão e Propelente | ||
| Barramento e Subsistemas do Satélite | |||
| Hardware de Painel Solar e Energia | |||
| Estruturas, Chicotes e Mecanismos | |||
| Tecnologia de Propulsão | Elétrica | ||
| Baseada em Gás | |||
| Combustível Líquido | |||
| Região | Ásia-Pacífico | Por País | Austrália |
| China | |||
| Índia | |||
| Japão | |||
| Nova Zelândia | |||
| Singapura | |||
| Coreia do Sul | |||
| Europa | Por País | França | |
| Alemanha | |||
| Rússia | |||
| Reino Unido | |||
| América do Norte | Por País | Canadá | |
| Estados Unidos | |||
| Restante do Mundo | Por País | Brasil | |
| Irã | |||
| Arábia Saudita | |||
| Emirados Árabes Unidos | |||
| Restante do Mundo | |||
Definição de mercado
- Aplicação - As várias aplicações ou finalidades dos satélites são classificadas em comunicação, observação da Terra, observação espacial, navegação e outros. As finalidades listadas são aquelas autodeclaradas pelo operador do satélite.
- Usuário Final - Os usuários primários ou usuários finais do satélite são descritos como civil (acadêmico, amador), comercial, governamental (meteorológico, científico, etc.), militar. Os satélites podem ter múltiplos usos, tanto para aplicações comerciais quanto militares.
- Peso Máximo de Decolagem do Veículo de Lançamento - O peso máximo de decolagem do veículo de lançamento significa o peso máximo do veículo de lançamento durante a decolagem, incluindo o peso da carga útil, equipamentos e combustível.
- Classe de Órbita - As órbitas dos satélites são divididas em três grandes classes: GEO, LEO e MEO. Os satélites em órbitas elípticas têm apogeus e perigeus que diferem significativamente entre si, e as órbitas de satélites com excentricidade de 0,14 ou superior são categorizadas como elípticas.
- Tecnologia de Propulsão - Neste segmento, os diferentes tipos de sistemas de propulsão de satélites foram classificados como sistemas de propulsão elétrica, a combustível líquido e baseados em gás.
- Massa do Satélite - Neste segmento, os diferentes tipos de sistemas de propulsão de satélites foram classificados como sistemas de propulsão elétrica, a combustível líquido e baseados em gás.
- Subsistema do Satélite - Todos os componentes e subsistemas, incluindo propelentes, barramentos, painéis solares e outros hardwares de satélites, estão incluídos neste segmento.
| Palavra-chave | Definição |
|---|---|
| Controle de Atitude | A orientação do satélite em relação à Terra e ao sol. |
| INTELSAT | A Organização Internacional de Telecomunicações por Satélite opera uma rede de satélites para transmissão internacional. |
| Órbita Geoestacionária (GEO) | Os satélites geoestacionários em órbita terrestre a 35.786 km (22.282 milhas) acima do equador giram na mesma direção e à mesma velocidade que a Terra em seu eixo, fazendo com que pareçam fixos no céu. |
| Órbita Terrestre Baixa (LEO) | Os satélites em Órbita Terrestre Baixa orbitam de 160 a 2.000 km acima da Terra, levam aproximadamente 1,5 hora para uma órbita completa e cobrem apenas uma parte da superfície terrestre. |
| Órbita Terrestre Média (MEO) | Os satélites MEO estão localizados acima dos satélites LEO e abaixo dos satélites GEO e tipicamente viajam em uma órbita elíptica sobre o Polo Norte e o Polo Sul ou em uma órbita equatorial. |
| Terminal de Abertura Muito Pequena (VSAT) | O Terminal de Abertura Muito Pequena é uma antena que tipicamente tem menos de 3 metros de diâmetro. |
| CubeSat | CubeSat é uma classe de satélites miniaturizados baseados em um fator de forma composto por cubos de 10 cm. Os CubeSats pesam no máximo 2 kg por unidade e tipicamente utilizam componentes disponíveis comercialmente para sua construção e eletrônica. |
| Veículos de Lançamento de Pequenos Satélites (SSLVs) | O Veículo de Lançamento de Pequenos Satélites (SSLV) é um veículo de lançamento de três estágios configurado com três estágios de propulsão sólida e um Módulo de Ajuste de Velocidade (VTM) baseado em propulsão líquida como estágio terminal. |
| Mineração Espacial | A mineração de asteroides é a hipótese de extração de material de asteroides e outros corpos celestes, incluindo objetos próximos à Terra. |
| Nanossatélites | Os nanossatélites são definidos de forma ampla como qualquer satélite com peso inferior a 10 quilogramas. |
| Sistema de Identificação Automática (AIS) | O sistema de identificação automática (AIS) é um sistema de rastreamento automático usado para identificar e localizar navios por meio da troca de dados eletrônicos com outros navios próximos, estações base AIS e satélites. O AIS via satélite (S-AIS) é o termo usado para descrever quando um satélite é utilizado para detectar assinaturas AIS. |
| Veículos de Lançamento Reutilizáveis (RLVs) | Veículo de lançamento reutilizável (RLV) significa um veículo de lançamento projetado para retornar à Terra substancialmente intacto e, portanto, pode ser lançado mais de uma vez, ou que contém estágios do veículo que podem ser recuperados por um operador de lançamento para uso futuro na operação de um veículo de lançamento substancialmente similar. |
| Apogeu | O ponto em uma órbita elíptica de satélite que está mais distante da superfície da Terra. Os satélites geossíncronos que mantêm órbitas circulares ao redor da Terra são primeiramente lançados em órbitas altamente elípticas com apogeus de 22.237 milhas. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar as Variáveis-Chave: A fim de construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Por meio de um processo iterativo, as variáveis necessárias para a previsão do mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho do mercado para os anos históricos e de previsão foram fornecidas em termos de receita e volume. Para a conversão de vendas em volume, o preço médio de venda (ASP) é mantido constante ao longo do período de previsão para cada país, e a inflação não faz parte da precificação.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números do mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os entrevistados são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bancos de Dados e Plataformas de Assinatura.




