
Tamanho e Participação do Mercado de Satélites MEO
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 13.41 Bilhões de dólares |
| Tamanho do Mercado (2032) | 41.03 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 25.06 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Satélites MEO por Mordor Intelligence
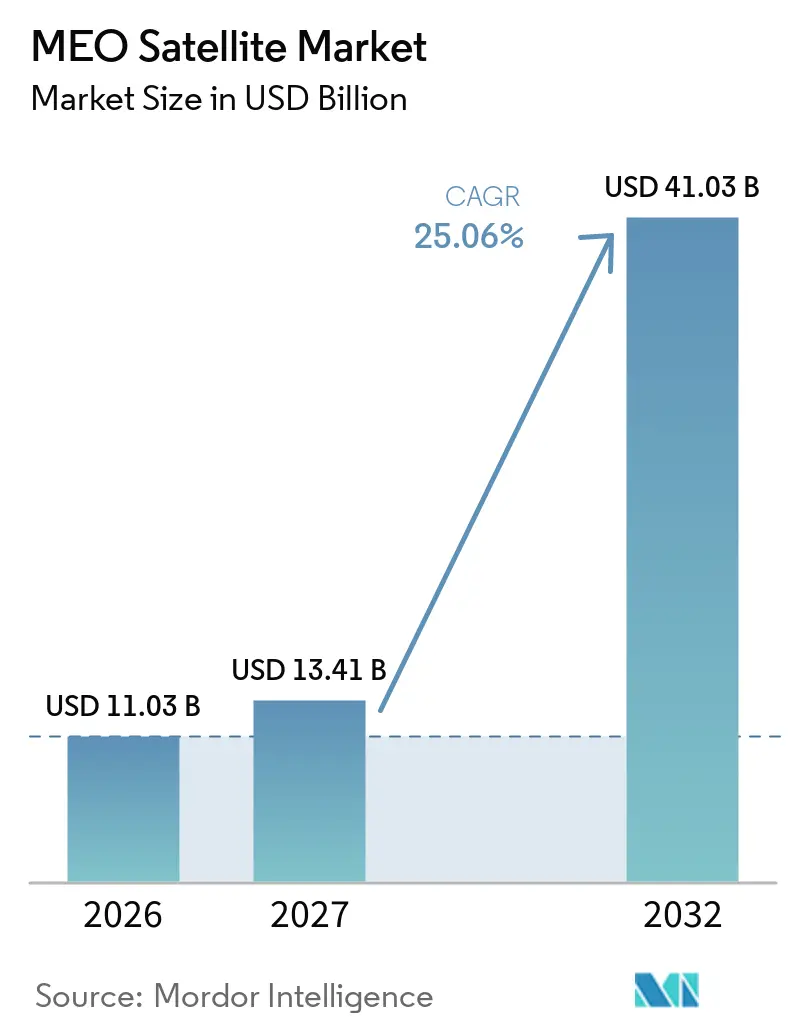
O tamanho do mercado de satélites MEO foi avaliado em 11,03 bilhões de USD em 2026 e está previsto para crescer de 13,41 bilhões de USD em 2027 para atingir 41,03 bilhões de USD até 2032, crescendo a um CAGR de 25,06% de 2027 a 2032. O mercado de satélites MEO é sustentado por atualizações de navegação, redes de defesa resilientes e capacidade de banda larga para clientes de aviação, marítimos e empresas remotas. Os governos estão tratando a capacidade MEO como parte da infraestrutura soberana de comunicações e navegação, o que torna a demanda menos dependente dos ciclos comerciais de largura de banda. Os operadores também estão combinando capacidade LEO, MEO e GEO para oferecer cobertura de serviço gerenciado em vez de um produto de órbita única. A principal oportunidade comercial reside em aplicações que valorizam throughput consistente, garantias de serviço e cobertura de ampla área. A pressão competitiva dos sistemas LEO permanece relevante porque seu perfil de latência é atraente para aplicações de consumo e em tempo real.
Principais Conclusões do Relatório
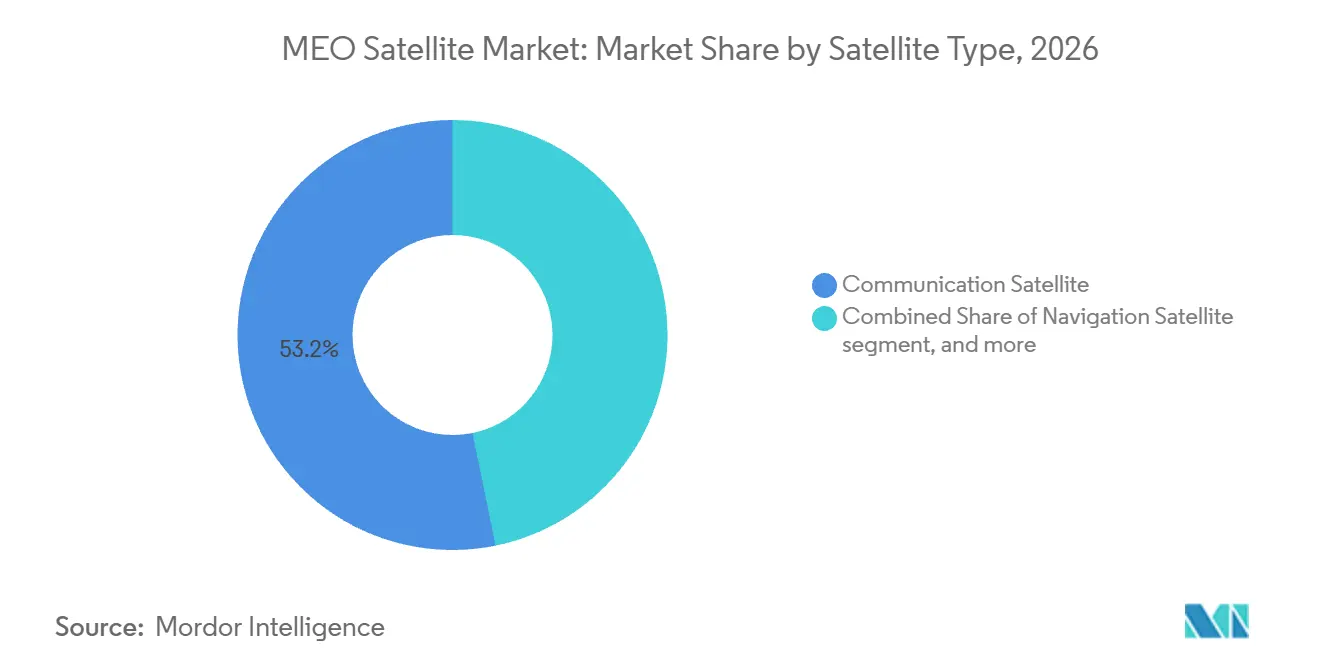
- Por tipo de satélite, os satélites de comunicação detinham uma participação de receita de 53,21% em 2026, enquanto os satélites de observação da terra estão previstos para crescer a um CAGR de 26,71% até 2032.
- Por massa do satélite, os satélites grandes detinham uma participação de receita de 51,75% em 2026, enquanto os satélites médios estão previstos para crescer a um CAGR de 27,83% até 2032.
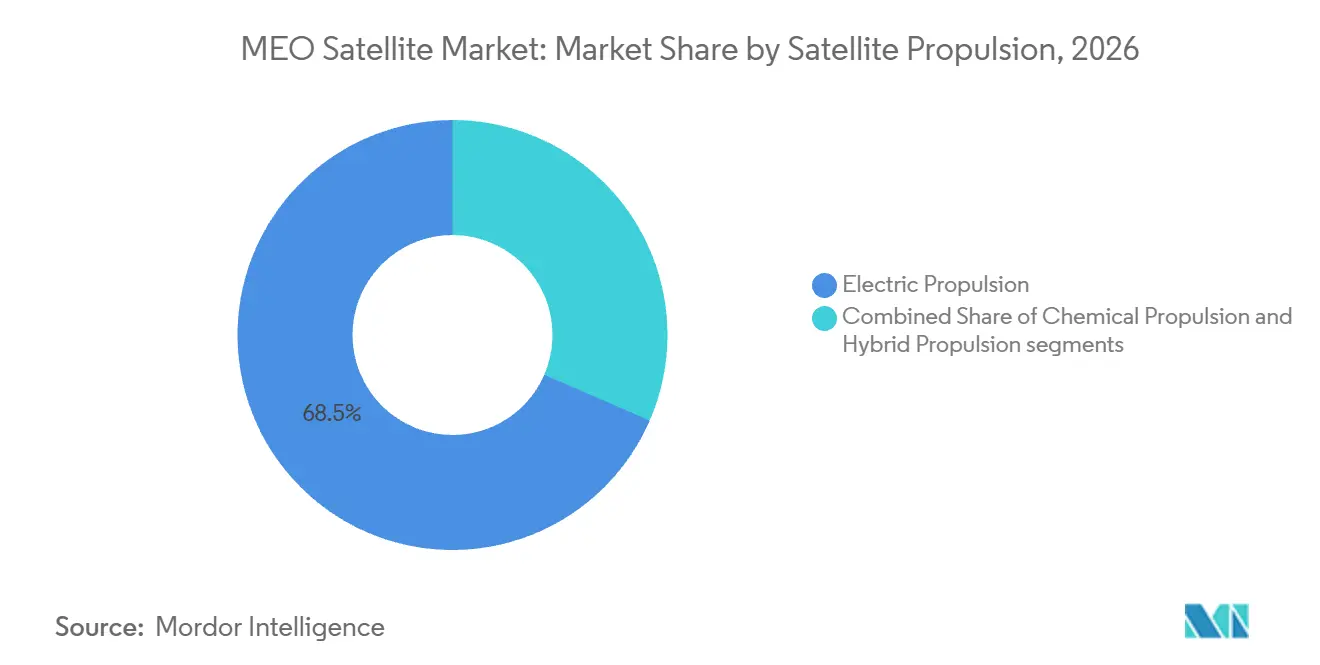
- Por propulsão, a propulsão elétrica detinha uma participação de receita de 68,49% em 2026 e está prevista para crescer a um CAGR de 28,73% até 2032.
- Por usuário final, os usuários comerciais detinham uma participação de receita de 63,63% em 2026 e estão previstos para crescer a um CAGR de 29,52% até 2032.
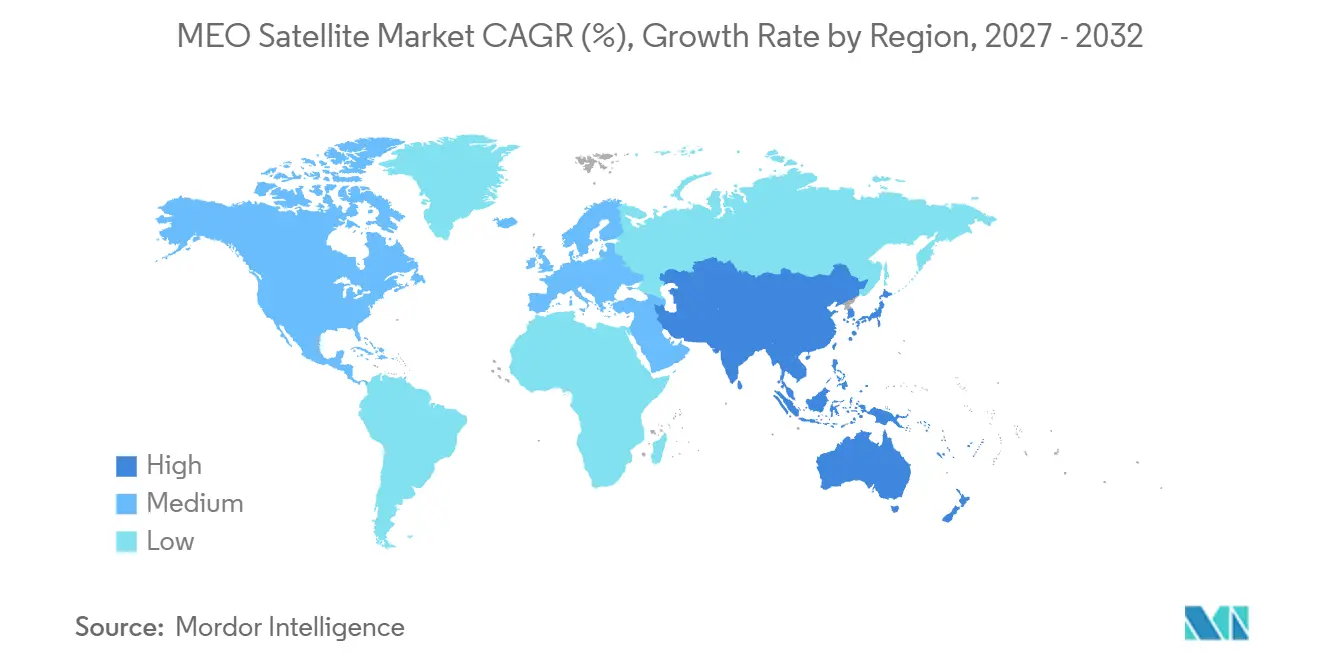
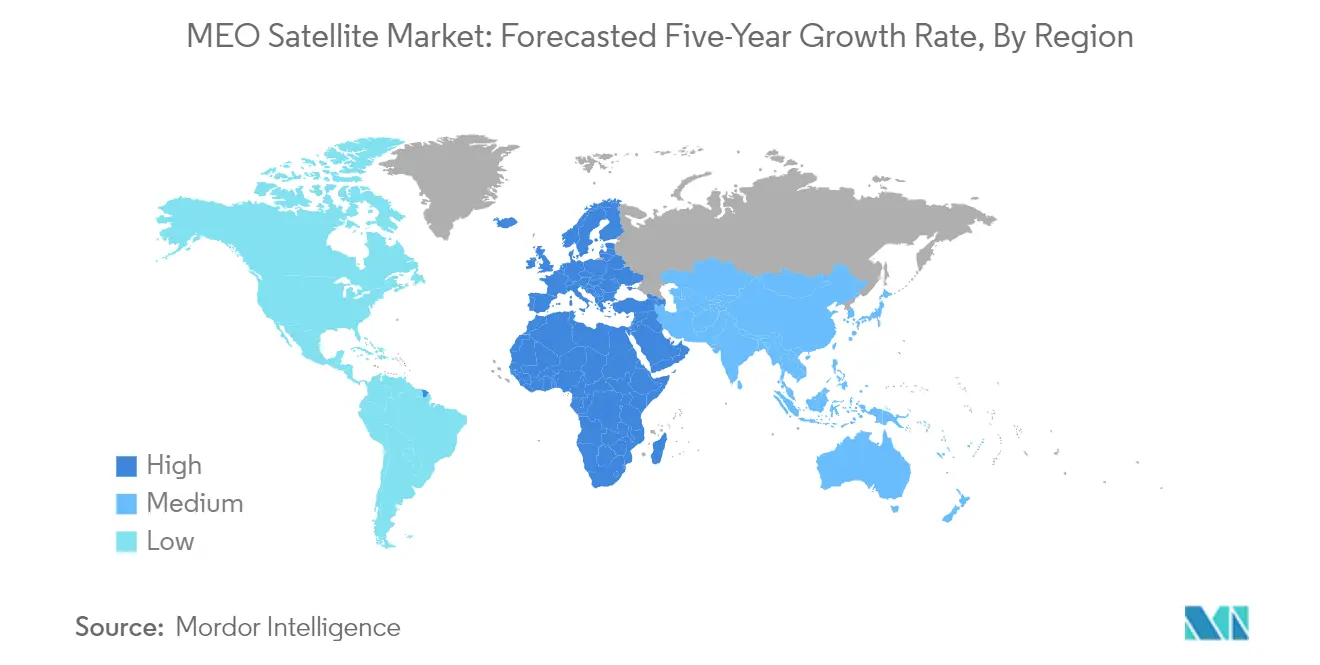
- Por geografia, a América do Norte detinha uma participação de receita de 51,77% em 2026, enquanto a Ásia-Pacífico está prevista para crescer a um CAGR de 30,63% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Demanda por conectividade de alto throughput e latência previsível | 5.10% | Global, mais forte em corredores marítimos e locais de empresas remotas | Médio prazo (2 a 4 anos) |
| Expansão dos sistemas globais de navegação por satélite | 4.20% | Global, concentrado na Europa, China e Estados Unidos | Longo prazo (≥ 4 anos) |
| Crescimento no posicionamento, navegação e temporização (PNT) seguro de defesa | 3.70% | América do Norte, Europa da OTAN e Indo-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção de cargas úteis definidas por software e feixes reconfiguráveis | 3.00% | Global, com uso inicial na Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Capacidade MEO soberana para programas governamentais e multinacionais | 2.60% | Europa, Índia, Japão e Austrália | Longo prazo (≥ 4 anos) |
| Integração MEO com arquiteturas de rede multi-órbita | 2.30% | Global, com uso comercial inicial em aviação e marítimo | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos Sistemas Globais de Navegação por Satélite
O mercado de satélites MEO se beneficia de programas de modernização simultâneos para GPS, Galileo, GLONASS e BeiDou. Esses sistemas posicionam suas constelações principais em órbita terrestre média, o que torna os ciclos de substituição e aprimoramento mais estreitamente ligados à demanda por satélites. A Agência Espacial Europeia confirmou que os satélites Galileo 33 e 34 entraram em serviço em 2026 após o lançamento no Ariane 6.[1] A China concluiu uma atualização de software em órbita em todos os 24 satélites MEO BeiDou-3 em 2026, apoiando melhorias no serviço global sem lançamentos adicionais. O mercado de satélites MEO, portanto, possui um pipeline de substituição que se estende além dos novos lançamentos de constelações. Espera-se que os sistemas de segunda geração utilizem propulsão elétrica, links entre satélites e cargas úteis de navegação definidas por software, o que também eleva os requisitos para barramentos de satélites e sistemas de controle em solo.
Demanda por Conectividade de Alto Throughput e Latência Previsível
Clientes empresariais e de mobilidade estão buscando conectividade de alta capacidade em rotas e locais que as redes terrestres não atendem. Isso apoia o mercado de satélites MEO porque seu perfil de cobertura e latência pode atender às necessidades de serviços gerenciados para aeronaves, navios, locais remotos e usuários governamentais. A SES reportou o lançamento dos 3 satélites finais O3b mPOWER em setembro de 2026, completando sua constelação de banda larga MEO de segunda geração com 13 satélites.[2] A SES espera que a constelação completa entregue um aumento triplo na capacidade de rede em comparação com a configuração inicial de 8 satélites. O mercado de satélites MEO tem a vantagem de que os clientes adquirem níveis de serviço comprometidos em vez de acesso a banda larga para consumidores. Operadores com capacidade MEO, GEO e LEO também podem fornecer uma rede gerenciada com comutação orbital e múltiplas opções de frequência.
Crescimento no Posicionamento, Navegação e Temporização (PNT) Seguro de Defesa
As aquisições de defesa estão aumentando a demanda por sistemas MEO que suportam PNT resiliente, rastreamento e alerta de mísseis. O mercado de satélites MEO se beneficia dessa mudança, pois uma arquitetura em camadas pode usar MEO junto com sistemas LEO em vez de depender de um único nível orbital. Em junho de 2025, a Força Espacial dos EUA concedeu à BAE Systems um contrato de 1,20 bilhão de USD para 10 satélites MEO Epoch 2 para fornecer alerta e rastreamento resiliente de mísseis. A linha de base planejada inclui 30 satélites MEO, complementando uma camada de rastreamento LEO maior. O MEO pode fornecer ampla cobertura com menos satélites do que um sistema somente LEO, o que pode reduzir as necessidades de reabastecimento e simplificar a logística. O mercado de satélites MEO está, consequentemente, vinculado a prioridades de defesa que vão além da demanda convencional de comunicações.
Adoção de Cargas Úteis Definidas por Software e Feixes Reconfiguráveis
A adoção de cargas úteis definidas por software e feixes reconfiguráveis está impulsionando o crescimento no mercado de satélites MEO ao permitir alocação dinâmica de largura de banda, cobertura flexível e otimização de capacidade em tempo real. Essas capacidades permitem que os operadores de satélites respondam a padrões de tráfego em mudança, suportem requisitos diversos de usuários, melhorem a eficiência espectral e ofereçam conectividade escalável em aplicações comerciais, governamentais e de mobilidade. As cargas úteis definidas por software podem ajudar os operadores de satélites a direcionar capacidade para requisitos em mudança de aviação, marítimo, empresarial e governamental. O programa de segunda geração do Galileo incorpora tecnologia de carga útil digital e propulsão elétrica, refletindo a mudança em direção a espaçonaves MEO mais adaptáveis. Os feixes reconfiguráveis também podem ajudar os operadores a fazer melhor uso do espectro disponível e responder à demanda em diferentes áreas de serviço. O benefício depende de sistemas em solo compatíveis, controles de rede seguros e da capacidade dos operadores de gerenciar os requisitos em mudança dos clientes.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | |
|---|---|---|---|
| Pressão competitiva das megaconstelações LEO | -2.50% | Global, mais forte em banda larga para consumidores e marítimo | Curto prazo (≤ 2 anos) |
| Alta intensidade de capital e longos ciclos de implantação | -2.10% | Global, mais agudo para novos operadores | Longo prazo (≥ 4 anos) |
| Disponibilidade limitada de equipamentos e terminais em solo específicos para MEO | -1.30% | Global, mais forte em aplicações empresariais e governamentais | Médio prazo (2 a 4 anos) |
| Coordenação de espectro MEO e complexidade de gateway soberano | -1.10% | Multirregional, concentrado na Ásia-Pacífico e locais emergentes | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Pressão Competitiva das Megaconstelações LEO
As constelações LEO são uma grande restrição para o mercado de satélites MEO, especialmente em aplicações de consumo e sensíveis a custos. Sua latência pode ser inferior a 50 ms, o que é atraente para vídeo interativo, serviços financeiros e comunicações veiculares. O problema não é que o MEO não possa atender a essas aplicações. Em vez disso, os compradores frequentemente selecionam a opção de menor latência quando as diferenças de cobertura não são decisivas. Os operadores MEO estão respondendo por meio de compromissos de throughput, acordos de nível de serviço gerenciado e pacotes multi-órbita. O mercado de satélites MEO precisará de investimento contínuo em sistemas em solo e gerenciamento de serviços para sustentar esse posicionamento.
Alta Intensidade de Capital e Longos Ciclos de Implantação
Um programa de satélites MEO pode levar de 5 a 8 anos desde a adjudicação do contrato até o serviço comercial completo. Os operadores devem financiar espaçonaves, lançamentos, sistemas em solo, coordenação de espectro e operações de clientes antes de reconhecer receita significativa. O compromisso da SES com o segmento MEO do IRIS², de até 1,35 bilhão de EUR (1,49 bilhão de USD), ressalta os requisitos financeiros para operadores estabelecidos.[3] Novos entrantes podem enfrentar custos de fabricação mais baixos, mas frequentemente carecem de direitos de espectro, infraestrutura em solo e contratos de longo prazo com clientes. O mercado de satélites MEO provavelmente favorecerá empresas que possam financiar longos ciclos de implantação e combinar demanda pública e comercial. Isso pode limitar a entrada de operadores menores mesmo quando as condições de demanda são favoráveis e os clientes em potencial identificaram uma necessidade de serviço. A escala permanece importante.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Satélite:
Satélites de Comunicação Lideram a Base de ReceitaOs satélites de comunicação detinham 53,21% da participação de mercado de satélites MEO em 2026. Sua liderança reflete constelações de banda larga que atendem a locais de aviação, marítimos, empresariais e governamentais remotos. Esses clientes frequentemente precisam de consistência de throughput e suporte gerenciado em rotas além da cobertura terrestre. Os sistemas MEO podem fornecer um equilíbrio prático entre alcance de serviço e latência para esses casos de uso. O setor de satélites MEO também mantém uma base confiável de satélites de navegação, pois as principais constelações GNSS implantam seus ativos principais nessa órbita. Os programas de substituição do Galileo e do BeiDou sustentam a demanda por cargas úteis de navegação, propulsão elétrica e conectividade entre satélites. O mercado de satélites MEO também é afetado pelas regras internacionais de coordenação de espectro, que moldam o cronograma de posicionamento de gateways e a entrada em serviço comercial. Essas regras exigem que os operadores alinhem o design de rede, o licenciamento e os planos de implantação de serviços antes que a capacidade possa ser vendida em escala.
Os satélites de observação da terra estão previstos para crescer a um CAGR de 26,71% até 2032. Os ministérios de defesa na Europa, Ásia e América do Norte estão usando esses sistemas para requisitos de inteligência, vigilância e reconhecimento. Navegação, vigilância e inteligência, e outros tipos de satélites respondem pela participação restante no mix de receita. As cargas úteis hospedadas estão se tornando relevantes porque os operadores podem usar a capacidade de barramento sobressalente para cargas úteis governamentais junto com missões de comunicações comerciais. Esse modelo pode reduzir os custos de aquisição para agências públicas enquanto preserva o controle sobre equipamentos sensíveis. Uma única plataforma pode, portanto, suportar missões de comunicação, navegação e governamentais quando os requisitos de carga útil e segurança permitem. O mercado de satélites MEO pode se beneficiar desse uso mais amplo da arquitetura de espaçonave compartilhada. Também oferece aos governos uma rota para adicionar capacidade de missão sem ter que desenvolver um barramento de satélite dedicado para cada requisito.

Por Massa do Satélite:
Plataformas Grandes Detêm a Maior PosiçãoOs satélites grandes detinham 51,75% da receita em 2026. Esses satélites normalmente suportam transponders de alta potência, grandes antenas e longas vidas úteis de missão para programas de navegação e comunicações. Satélites de navegação de grau governamental e barramentos derivados de GEO adaptados contribuem para sua posição. Sua vida útil operacional mais longa pode apoiar o planejamento de receita para aplicações que requerem capacidade estável ao longo de muitos anos. As espaçonaves grandes também são adequadas para cargas úteis com requisitos exigentes de energia e térmicos. O tamanho do mercado de satélites MEO para plataformas grandes é, portanto, sustentado por grandes programas governamentais e sistemas de comunicações de alta capacidade. No entanto, os operadores estão mudando sua abordagem de aquisição para alcançar ciclos de construção mais curtos e atualizações tecnológicas mais frequentes. Isso cria um ambiente de aquisição misto no qual algumas plataformas grandes operam junto com espaçonaves de classe média repetíveis.
Os satélites médios estão previstos para crescer a um CAGR de 27,83% até 2032. Essa classe está alinhada com designs de constelação que priorizam a economia de lançamento em lote, cargas úteis modulares e produção repetível. A SES selecionou a K2 Space para fornecer 28 plataformas MEO para seu programa meoSphere.[4] Os satélites pequenos permanecem uma categoria em estágio inicial porque as condições de radiação MEO impõem maiores exigências sobre os componentes e a vida útil operacional. O demonstrador Gravitas da SES faz parte de uma sequência de precursores para o programa meoSphere. O mercado de satélites MEO pode usar essas missões para validar o desempenho do barramento de satélite e da carga útil antes de uma implantação mais ampla. O desempenho de radiação, o manuseio de energia e as operações confiáveis são especialmente importantes antes que qualquer sistema passe de um demonstrador para uma constelação de produção.
Por Propulsão:
A Propulsão Elétrica Lidera a Demanda do SistemaA propulsão elétrica detinha 68,49% da participação de mercado de propulsão de satélites MEO em 2026. Sua posição reflete o valor da manutenção de estação de alta eficiência durante missões longas. Os propulsores de efeito Hall e de íons podem preservar mais massa de carga útil do que os sistemas químicos quando os operadores priorizam a eficiência de longo prazo. A propulsão elétrica também é compatível com satélites de navegação e designs de comunicações de alto throughput que requerem energia sustentada. O mercado de satélites MEO tem um incentivo para usar essa tecnologia porque as espaçonaves comumente operam por mais de 12 anos. Espera-se que os satélites de segunda geração do Galileo combinem propulsão elétrica com cargas úteis digitais e links entre satélites. Essa abordagem apoia uma mudança em direção a designs de satélites MEO mais flexíveis. Também pode facilitar as mudanças de carga útil durante a vida útil operacional de um satélite, o que é valioso para missões de navegação e comunicações.
A propulsão elétrica está prevista para crescer a um CAGR de 28,73% até 2032. Os testes do Sistema de Propulsão Elétrica Avançada da NASA demonstraram o progresso de qualificação de um propulsor Hall de 12 kW para aplicações governamentais e comerciais. A propulsão química permanece útil quando os satélites precisam de elevação rápida de órbita ou manobras de alto impulso. Os sistemas híbridos podem combinar a manobrabilidade no início da missão com a manutenção de estação elétrica para o restante da missão. Isso pode ser relevante para sistemas militares que requerem implantação rápida e operação prolongada. O mercado de satélites MEO continuará a usar múltiplas abordagens de propulsão porque as prioridades de missão variam por carga útil, órbita e cliente. Os fornecedores que podem integrar subsistemas elétricos e químicos podem atender a uma gama mais ampla de requisitos de defesa e comerciais.
Por Usuário Final:
Usuários Comerciais Detêm a Posição de LiderançaOs usuários comerciais detinham 63,63% das receitas de satélites MEO em 2026. Sua demanda vem de banda larga, conectividade em voo, serviços marítimos, conectividade em nuvem e retransmissão de dados. Os sistemas MEO podem oferecer cobertura gerenciada para rotas que cruzam oceanos e áreas terrestres remotas. Os usuários comerciais também valorizam acordos de nível de serviço que especificam capacidade e disponibilidade. O mercado de satélites MEO está sendo apoiado por ofertas multi-órbita que combinam capacidade MEO com opções GEO e LEO. Isso permite que os operadores respondam a requisitos variados de latência, cobertura e capacidade dentro de um único contrato. A demanda comercial também fornece uma base de receita para cargas úteis governamentais hospedadas e outros usos de múltiplas missões. Essa estrutura pode melhorar o uso da capacidade da espaçonave quando os clientes governamentais precisam de uma carga útil menor do que um satélite dedicado exigiria.
Os usuários comerciais estão previstos para crescer a um CAGR de 29,52% até 2032, a taxa mais alta entre os grupos de usuários finais. Agências governamentais e civis adquirem aumento de GNSS, observação da Terra, comunicações resilientes e capacidade de resposta a desastres. O GOVSATCOM (Comunicações por Satélite Governamentais) tornou-se operacional em janeiro de 2026 com 8 satélites de 5 estados membros da UE. A demanda militar responde por uma participação menor da receita de 2026, mas tem um alto valor por satélite porque os sistemas requerem cargas úteis especializadas e controles de segurança. Os usuários de defesa estão cada vez mais considerando colocar cargas úteis sensíveis em espaçonaves comerciais enquanto retêm a soberania da carga útil. O mercado de satélites MEO pode se beneficiar desse modelo, que reduz os prazos de aquisição e distribui os custos do barramento de satélite entre vários usuários. A abordagem depende de arranjos de segurança claros, interfaces de carga útil e responsabilidades de controle de missão entre o operador e o cliente público.
Análise Geográfica
A América do Norte detinha 51,77% da participação de mercado de satélites MEO em 2026. A posição da região é sustentada pelo investimento dos EUA em satélites de navegação, alerta de mísseis, inteligência, vigilância e reconhecimento. A Força Espacial dos EUA é uma grande fonte de demanda por meio da modernização do GPS e de programas resilientes de alerta de mísseis. A atividade comercial também contribui por meio do O3b mPOWER e da futura implantação do meoSphere. A posição espectral do Canadá e a adoção inicial do México de conectividade empresarial adicionam profundidade regional. O mercado de satélites MEO na América do Norte permanece mais dependente das aquisições governamentais e comerciais dos EUA em aplicações de navegação, defesa e conectividade. Essa concentração torna os contratos federais, os cronogramas dos programas de navegação e as decisões de investimento dos operadores importantes para a atividade de fabricação regional.
A Ásia-Pacífico está prevista para crescer a um CAGR de 30,63% até 2032. A evolução do BeiDou da China, a expansão do QZSS do Japão e os planos de fabricação doméstica de satélites da Índia formam a principal base de demanda. A China tinha 24 satélites MEO BeiDou-3 operacionais e concluiu uma atualização de software do sistema em 2026. A NEC foi contratada pela JAXA em outubro de 2025 para desenvolver cargas úteis de missão de posicionamento para o sistema QZSS expandido de 11 satélites do Japão.
A Europa é o segundo maior segmento geográfico. Os satélites de segunda geração planejados do Galileo e o programa IRIS² são centrais para a demanda liderada pelo governo. A Comissão Europeia descreveu o IRIS² como uma iniciativa de conectividade multi-órbita segura que inclui 18 satélites MEO. O Galileo tinha 27 satélites operacionais de um total planejado de 30 em maio de 2026. A atividade europeia também inclui o desenvolvimento de sistemas em solo soberanos e iniciativas nacionais de defesa por satélite. O mercado de satélites MEO na Europa está, portanto, vinculado tanto à modernização da navegação quanto às prioridades estratégicas de comunicações. A atividade europeia também mostra como a demanda por capacidade de satélite pode estar conectada à política industrial, ao acesso a lançamentos e ao controle sobre infraestrutura crítica.
A América do Sul permanece menor, mas tem oportunidades de conectividade empresarial e governamental, especialmente no Brasil. O Oriente Médio e a África são locais emergentes para serviços de banda larga e observação da terra, apoiados por requisitos de recursos, logística e governamentais. O mercado de satélites MEO nessas regiões depende da capacidade dos operadores de fornecer terminais acessíveis, infraestrutura em solo confiável e arranjos de gateway localmente compatíveis. Essas condições são importantes porque a demanda dos clientes por si só não garante que um serviço MEO possa ser implantado em várias jurisdições nacionais.
Cenário Competitivo
Segmento Comercial no Mercado de Satélites MEO
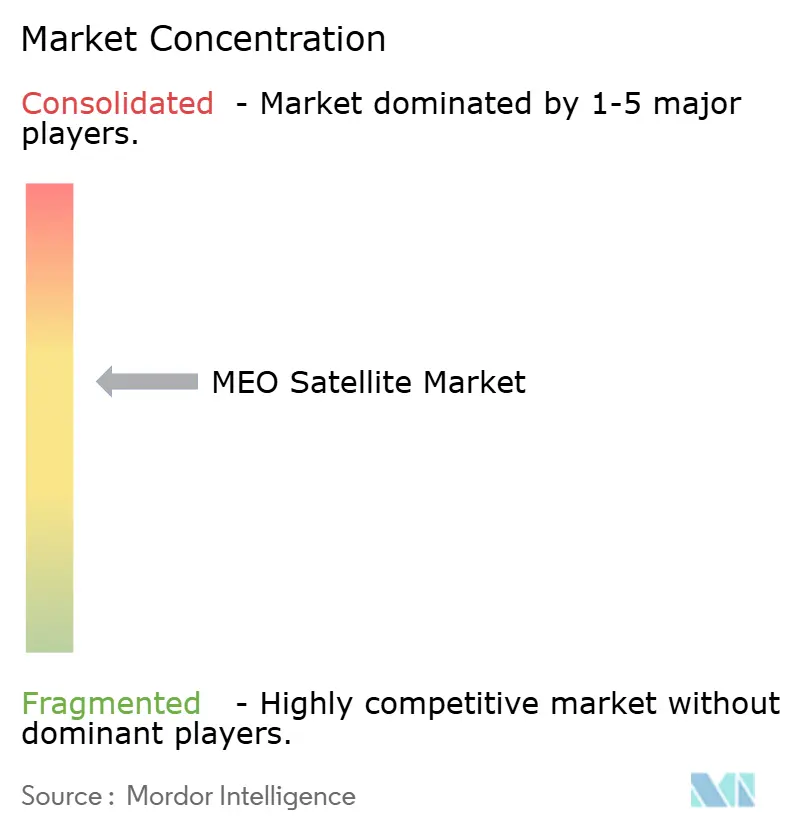
O mercado de satélites MEO é moderadamente consolidado entre os operadores comerciais e mais fragmentado entre os fabricantes. A combinação é importante porque os clientes podem escolher um design de serviço com base em suas necessidades de rota, throughput, latência, resiliência e continuidade, em vez de se comprometer com uma única órbita. Também permite que um grande operador coordene o planejamento de rede, as operações de gateway, o faturamento e o suporte ao cliente em toda a sua frota. Os fabricantes competem de forma mais ampla em programas nacionais e requisitos especializados de carga útil. Lockheed Martin Corporation, Northrop Grumman Corporation, RTX Corporation, L3Harris Technologies, Inc., The Boeing Company, Airbus SE, OHB SE, China Aerospace Science and Technology Corporation e Thales Alenia Space são relevantes em programas de defesa, navegação e comunicações.
A SES realizou vários movimentos estratégicos que ilustram a direção da concorrência. Ela fortaleceu sua posição comercial ao concluir a aquisição da Intelsat em julho de 2025 por 3,10 bilhões de USD. A empresa também concluiu a constelação O3b mPOWER e selecionou a K2 Space para 28 plataformas meoSphere de próxima geração. A Airbus SE assinou um contrato inicial com a Eutelsat Communications S.A. em setembro de 2026 para desenvolver a primeira camada de satélites LEO do IRIS². O programa europeu é relevante para o MEO porque a SES é responsável pelo segmento MEO da arquitetura multi-órbita. O mercado de satélites MEO recompensa cada vez mais as empresas que podem combinar espaçonaves, carga útil, sistemas em solo e operações de serviço. Essa capacidade importa quando um contrato inclui capacidade de satélite, terminais seguros, acesso a gateway, gerenciamento de rede e compromissos de desempenho para vários locais de clientes. A propriedade intelectual relacionada a cargas úteis reconfiguráveis e gerenciamento de feixes também pode afetar o posicionamento competitivo. Essas capacidades podem determinar com que rapidez um operador muda a cobertura ou a alocação de capacidade após a mudança dos requisitos dos clientes.
As cargas úteis hospedadas e a retransmissão de dados baseada no espaço criam oportunidades para fornecedores especializados e empresas de espaçonaves mais novas. A K2 Space é um exemplo notável porque está fornecendo plataformas para o programa MEO Sphere de 28 satélites. Empresas menores podem participar por meio de demonstrações de subsistemas mesmo quando não são contratantes principais para espaçonaves MEO. Seu papel pode incluir componentes de carga útil, software ou tecnologias que são validadas antes do uso em constelações maiores. Isso pode transferir algum valor para especialistas em carga útil e segmento em solo à medida que a produção aumenta. O mercado de satélites MEO permanece difícil para novos operadores porque as necessidades de capital, os direitos de espectro e a experiência operacional são substanciais. No entanto, a combinação de demanda comercial e soberana cria várias rotas de participação ao longo da cadeia de valor. Empresas especializadas em cargas úteis seguras, equipamentos de gateway, software de satélite ou operações de rede integradas podem participar mesmo quando não fabricam a espaçonave completa.
Líderes do Setor de Satélites MEO
-
China Aerospace Science and Technology Corporation (CASC)
-
Information Satellite Systems Reshetnev
-
Lockheed Martin Corporation
-
OHB SE
-
Thales
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Satélites MEO Empresas cobertas neste relatório
- SES S.A.
- Lockheed Martin Corporation
- The Boeing Company
- Thales Alenia Space
- Airbus SE
- Northrop Grumman Corporation
- OHB SE
- RTX Corporation
- L3Harris Technologies, Inc.
- China Aerospace Science and Technology Corporation
- China Satellite Communications Co., Ltd.
- Mitsubishi Electric Corporation
- ArianeGroup SAS
- GomSpace A/S
- AAC Clyde Space AB
- Maxar Technologies Inc.
- Eutelsat Communications S.A.
- Honeywell Aerospace Inc.
- Indian Space Research Organisation
- Space Exploration Technologies Corp.
Escopo do Relatório Global do Mercado de Satélites MEO
Segmento de Combustível Líquido no Mercado de Satélites MEO
A tecnologia de propulsão a combustível líquido domina o mercado de satélites MEO, respondendo por aproximadamente 73% da participação de mercado em 2024. Essa posição de mercado significativa é impulsionada pela confiabilidade e eficiência comprovadas da tecnologia em aplicações espaciais. O crescimento do segmento é principalmente alimentado por investimentos crescentes das principais economias em lançamentos de satélites, juntamente com esforços contínuos para reduzir as pegadas de carbono por meio do uso de combustíveis alternativos. O desenvolvimento de propelentes verdes como alternativas à hidrazina, abordando preocupações de manuseio e toxicidade, fortaleceu ainda mais a posição deste segmento. Esses propelentes verdes oferecem impulsos específicos melhorados em comparação com os propulsores monopropelentes de hidrazina tradicionais, além de apresentarem temperaturas mínimas de armazenamento mais baixas que beneficiam aplicações específicas de espaçonaves. A dominância do segmento também é apoiada por avanços tecnológicos contínuos voltados para a redução dos custos de fabricação e o aumento da eficiência do combustível.
Segmento Baseado em Gás no Mercado de Satélites MEO
Projeta-se que o segmento de propulsão baseada em gás experimente a maior taxa de crescimento de aproximadamente 15% durante o período de previsão 2024-2029. Esse crescimento é atribuído à adoção crescente do segmento devido à sua simplicidade, confiabilidade e eficácia para aplicações espaciais específicas. Os sistemas de propulsão baseados em gás, particularmente os propulsores de gás frio, estão ganhando espaço por sua compatibilidade com gases inertes e sua capacidade de suportar aplicações de empuxo, controle de atitude e transferência de momento. A evolução da tecnologia inclui o desenvolvimento de sistemas de gás quente, que são derivados de sistemas de gás frio que oferecem capacidades melhoradas de empuxo e impulso específico. O crescimento do segmento é ainda apoiado por inovações contínuas no design de propulsores e sistemas de controle, tornando esses sistemas de propulsão cada vez mais atraentes para várias missões e aplicações espaciais.
Segmentos Restantes em Tecnologia de Propulsão
O segmento de propulsão elétrica representa uma parcela significativa do mercado de satélites MEO, oferecendo vantagens únicas para aplicações espaciais específicas. Essa tecnologia é particularmente valiosa para operações de transferência de órbita e correção de órbita, apesar dos tempos de transferência mais longos, devido à sua eficiência e custo-efetividade. Os sistemas de propulsão elétrica estão sendo cada vez mais adotados por grandes agências espaciais e fabricantes de satélites, particularmente para aplicações em espaçonaves menores. A evolução da tecnologia foi marcada por desenvolvimentos significativos em eletrônicos de grau espacial endurecidos contra radiação e capacidades melhoradas de geração de energia por meio de painéis solares implantáveis maiores. O segmento continua a se beneficiar de esforços contínuos de pesquisa e desenvolvimento focados na melhoria das capacidades de empuxo e na eficiência geral do sistema.
Líderes do Setor de Satélites MEO
Mercado de Satélites MEO na China
A China se estabeleceu como a força dominante no mercado global de satélites MEO, comandando aproximadamente 75% da participação de mercado global em 2024. O programa espacial do país é impulsionado principalmente pela China Aerospace Science and Technology Corporation (CASC), que demonstrou capacidades notáveis em fabricação e implantação de satélites. O Sistema de Satélites de Navegação BeiDou (BDS) da China representa uma pedra angular de sua estratégia espacial, com o país desenvolvendo e lançando ativamente satélites de navegação em órbita terrestre média. O compromisso da nação com a tecnologia de satélites é ainda evidenciado por seu plano de desenvolvimento abrangente que se estende até 2035, com foco no aprimoramento da precisão e cobertura de seus serviços de satélite. A infraestrutura espacial da China suporta diversas aplicações, incluindo acesso por telefone celular, navegação de precisão e operações militares. O avanço tecnológico do país na fabricação de satélites permitiu o desenvolvimento de espaçonaves sofisticadas com capacidades aprimoradas, incluindo os satélites MEO BeiDou-3 que apresentam barramentos de satélite recém-desenvolvidos com métricas de desempenho melhoradas.
Mercado de Satélites MEO nos Emirados Árabes Unidos
Os Emirados Árabes Unidos emergiram como um dos mercados de crescimento mais rápido no setor de satélites MEO, com uma taxa de crescimento projetada de aproximadamente 40% de 2024 a 2029. A nação se estabeleceu como um hub proeminente para serviços de satélite e serviços habilitados por satélite por meio de investimentos estratégicos e avanços tecnológicos. A Agência Espacial dos EAU foi fundamental para impulsionar esse crescimento por meio de seu abrangente marco regulatório e apoio à pesquisa e desenvolvimento relacionados ao espaço. A infraestrutura de satélites do país abrange estações terrestres avançadas e sistemas de controle sofisticados, permitindo a operação contínua de satélites MEO. O compromisso dos EAU com a tecnologia espacial é refletido em seus investimentos substanciais em capacidades de fabricação de satélites e parcerias com organizações espaciais internacionais. O programa espacial da nação se concentra no desenvolvimento de capacidades indígenas enquanto fomenta a colaboração com parceiros globais para aprimorar sua infraestrutura de comunicações via satélite. A localização estratégica e o ecossistema tecnológico avançado dos EAU o posicionaram como um player crucial na rede de comunicações via satélite regional e global.
Mercado de Satélites MEO nos Estados Unidos
Os Estados Unidos mantêm uma posição forte no mercado de satélites MEO por meio de suas capacidades tecnológicas avançadas e robusta infraestrutura espacial. O programa espacial do país se beneficia de substancial apoio governamental, particularmente por meio de agências como a NASA e a Força Espacial. As empresas americanas demonstraram liderança no desenvolvimento de sistemas de satélite inovadores, incluindo sistemas de propulsão avançados e cargas úteis de comunicação sofisticadas. O setor espacial da nação é caracterizado por forte colaboração entre agências governamentais e empresas do setor privado, fomentando a inovação tecnológica e o crescimento do mercado. Os Estados Unidos estabeleceram marcos regulatórios abrangentes que apoiam o desenvolvimento e a implantação de satélites MEO, garantindo a conformidade com as leis espaciais internacionais. O setor espacial do país continua a ultrapassar os limites tecnológicos por meio de pesquisa e desenvolvimento em áreas como miniaturização de satélites, sistemas de comunicação aprimorados e capacidades de navegação aperfeiçoadas. A integração de atividades espaciais comerciais e militares criou um ecossistema robusto que apoia a inovação contínua no setor de satélites MEO.
Mercado de Satélites MEO na Rússia
A Rússia mantém uma presença significativa no mercado de satélites MEO por meio de suas capacidades tecnológicas avançadas e infraestrutura espacial estabelecida. O programa espacial do país é impulsionado principalmente pela Information Satellite Systems Reshetnev, que entregou mais de 1.200 satélites para várias missões. A expertise da Rússia na fabricação de satélites é particularmente evidente em seu sistema de navegação GLONASS, que compete com outros sistemas globais de navegação por satélite. O setor espacial da nação se beneficia de forte apoio governamental e instituições de pesquisa estabelecidas que continuam a avançar a tecnologia de satélites. Os fabricantes de satélites russos desenvolveram expertise na criação de espaçonaves sofisticadas capazes de operar no desafiador ambiente MEO. O programa espacial do país enfatiza o desenvolvimento de tecnologias de duplo uso que servem tanto a fins civis quanto militares. A abordagem abrangente da Rússia para o desenvolvimento de tecnologia espacial inclui investimentos significativos em infraestrutura terrestre e sistemas de controle que suportam as operações de satélites MEO.
Mercado de Satélites MEO em Outros Países
Várias outras nações estão dando passos significativos no mercado de satélites MEO, cada uma contribuindo com capacidades e inovações únicas para o ecossistema espacial global. Países como Índia, Japão e Coreia do Sul estabeleceram programas espaciais robustos com capacidades crescentes em fabricação e operações de satélites. Nações europeias, incluindo França e Alemanha, continuam a avançar suas tecnologias espaciais por meio de projetos colaborativos e iniciativas nacionais. Brasil e Austrália desenvolveram capacidades especializadas em aspectos específicos da tecnologia de satélites, enquanto nações espaciais emergentes como Singapura e Irã estão trabalhando para estabelecer sua presença no mercado. Esses países estão investindo em pesquisa e desenvolvimento, estabelecendo marcos regulatórios e construindo infraestrutura para apoiar suas ambições espaciais. As diversas abordagens e capacidades dessas nações contribuem para o avanço geral da tecnologia e das aplicações de satélites MEO, criando um mercado global mais competitivo e inovador.
Desenvolvimentos industriais recentes em Mercado de Satélites MEO
Principais Empresas no Mercado de Satélites MEO
O mercado de satélites MEO é caracterizado por inovação contínua e desenvolvimentos estratégicos entre os principais players, como Lockheed Martin Corporation, OHB SE, China Aerospace Science and Technology Corporation, Thales e Information Satellite Systems Reshetnev. As empresas estão focadas no desenvolvimento de tecnologia de satélite avançada, particularmente em áreas como sistemas de navegação, capacidades de comunicação e aplicações de observação da Terra. A inovação de produtos centra-se principalmente na melhoria do desempenho dos satélites, na extensão da vida útil operacional e no aprimoramento das capacidades de carga útil. A agilidade operacional é demonstrada por meio de capacidades de implantação rápida e configurações flexíveis de satélites para atender a diversos requisitos dos clientes. Os movimentos estratégicos no setor giram em grande parte em torno da formação de parcerias com agências governamentais, obtenção de contratos de longo prazo e estabelecimento de joint ventures para fortalecer a presença no mercado. As empresas estão expandindo sua presença geográfica por meio de colaborações internacionais, ao mesmo tempo em que investem em pesquisa e desenvolvimento para manter a liderança tecnológica.
Mercado Altamente Consolidado com Líderes Fortes
O mercado de satélites MEO exibe uma estrutura altamente consolidada, com players globais dominantes controlando a maior parte da participação de mercado. O setor é caracterizado pela presença de grandes conglomerados aeroespaciais e de defesa que possuem extensas capacidades tecnológicas e recursos financeiros substanciais. Esses players estabelecidos construíram relacionamentos sólidos com agências governamentais e organizações militares, criando barreiras significativas à entrada para novos participantes do mercado. A consolidação do mercado é ainda reforçada pela natureza complexa da fabricação de satélites, que requer expertise especializada, instalações avançadas e extensas capacidades de teste.
As atividades de fusões e aquisições no mercado são impulsionadas principalmente pela necessidade de adquirir novas tecnologias, expandir portfólios de produtos e fortalecer as capacidades de integração vertical. Os principais players estão cada vez mais focados em aquisições estratégicas para obter acesso a tecnologias inovadoras e mão de obra qualificada. O setor também testemunha arranjos colaborativos entre empresas estabelecidas e fornecedores de tecnologia especializados para aprimorar seu posicionamento competitivo e abordar oportunidades de mercado emergentes. Essas parcerias frequentemente se concentram no desenvolvimento de tecnologias de satélite de próxima geração e na expansão das ofertas de serviços de satélite para atender aos requisitos em evolução dos clientes.
Inovação e Parcerias Impulsionam o Sucesso Futuro
O sucesso no mercado de satélites MEO depende cada vez mais da capacidade das empresas de inovar enquanto mantêm a competitividade de custos. Os players estabelecidos devem focar no desenvolvimento de tecnologias de satélite avançadas que ofereçam desempenho, confiabilidade e eficiência operacional melhorados. As empresas precisam fortalecer suas capacidades de pesquisa e desenvolvimento enquanto otimizam simultaneamente seus processos de fabricação para reduzir os custos de produção no mercado de fabricação de satélites. Construir relacionamentos sólidos com as principais partes interessadas, incluindo agências governamentais e clientes comerciais, continua sendo crucial para manter a posição no mercado. Adicionalmente, os players estabelecidos devem adaptar continuamente seus modelos de negócios para abordar oportunidades de mercado emergentes e requisitos em mudança dos clientes.
Para os concorrentes que buscam ganhar participação de mercado, o desenvolvimento de capacidades especializadas em segmentos de nicho apresenta uma estratégia viável. Os novos entrantes devem focar no estabelecimento de parcerias estratégicas com players estabelecidos para superar as barreiras de entrada e acessar as redes de distribuição existentes. O investimento em tecnologias inovadoras que abordam pontos de dor específicos dos clientes ou oferecem propostas de valor únicas pode ajudar a diferenciar suas ofertas. As empresas também devem navegar cuidadosamente pelos requisitos regulatórios e padrões de conformidade enquanto constroem sua presença no mercado. A capacidade de demonstrar confiabilidade tecnológica e excelência operacional será crucial para ganhar a confiança dos clientes e estabelecer credibilidade no setor de serviços de satélite.
Desenvolvimentos industriais recentes em Mercado de Satélites MEO
- Janeiro de 2023: A Thales Alenia Space oferece uma tecnologia revolucionária para busca e resgate via satélite chamada MEOLUT Next. A solução será implantada como parte do sistema global COSPAS-SARSAT.
- Setembro de 2022: A China enviou com sucesso dois satélites BeiDou (BDS) ao espaço a partir do Centro de Lançamento de Satélites de Xichang. Os novos satélites e propulsores foram desenvolvidos pela Academia Chinesa de Tecnologia Espacial (CAST) e pela Academia Chinesa de Tecnologia de Veículos de Lançamento sob a China Aerospace Science and Technology Corporation.
- Março de 2022: A Lockheed Martin anunciou que seu primeiro satélite de médio porte, o LM 400, havia entrado na fase final de testes; espera-se que seja lançado ainda neste ano. O barramento espacial multimissão saiu da linha de produção na Fábrica Digital da empresa. O LM 400 é o primeiro satélite desenvolvido pela Lockheed Martin como parte de uma série de missões para demonstrar a tecnologia LM 400 em sua órbita regularmente programada.
Escopo do Relatório do Mercado Global de Satélites MEO
Comunicação, Observação da Terra, Navegação, Outros são cobertos como segmentos por Aplicação. 100-500 kg, 500-1000 kg, acima de 1000 kg são cobertos como segmentos por Massa do Satélite. Comercial, Militar e Governamental são cobertos como segmentos por Usuário Final. Elétrico, Baseado em Gás, Combustível Líquido são cobertos como segmentos por Tecnologia de Propulsão. Ásia-Pacífico, Europa, América do Norte são cobertos como segmentos por Região.Visão geral da segmentação
| Comunicação |
| Observação da Terra |
| Navegação |
| Outros |
| 100-500 kg |
| 500-1000 kg |
| acima de 1000 kg |
| Comercial |
| Militar e Governamental |
| Outro |
| Elétrico |
| Baseado em Gás |
| Combustível Líquido |
| Ásia-Pacífico |
| Europa |
| América do Norte |
| Resto do Mundo |
| Aplicação | Comunicação |
| Observação da Terra | |
| Navegação | |
| Outros | |
| Massa do Satélite | 100-500 kg |
| 500-1000 kg | |
| acima de 1000 kg | |
| Usuário Final | Comercial |
| Militar e Governamental | |
| Outro | |
| Tecnologia de Propulsão | Elétrico |
| Baseado em Gás | |
| Combustível Líquido | |
| Região | Ásia-Pacífico |
| Europa | |
| América do Norte | |
| Resto do Mundo |
Definição de mercado
- Aplicação - As diversas aplicações ou finalidades dos satélites são classificadas em comunicação, observação da Terra, observação espacial, navegação e outros. As finalidades listadas são aquelas autodeclaradas pelo operador do satélite.
- Usuário Final - Os usuários primários ou usuários finais do satélite são descritos como civil (acadêmico, amador), comercial, governamental (meteorológico, científico, etc.), militar. Os satélites podem ter múltiplos usos, tanto para aplicações comerciais quanto militares.
- Peso Máximo de Decolagem do Veículo de Lançamento - O peso máximo de decolagem do veículo de lançamento significa o peso máximo do veículo de lançamento durante a decolagem, incluindo o peso da carga útil, equipamentos e combustível.
- Classe de Órbita - As órbitas dos satélites são divididas em três classes amplas, a saber GEO, LEO e MEO. Os satélites em órbitas elípticas têm apogeus e perigeus que diferem significativamente entre si e as órbitas de satélites com excentricidade de 0,14 e superior são categorizadas como elípticas.
- Tecnologia de Propulsão - Neste segmento, os diferentes tipos de sistemas de propulsão de satélites foram classificados como sistemas de propulsão elétrica, a combustível líquido e baseados em gás.
- Massa do Satélite - Neste segmento, os diferentes tipos de sistemas de propulsão de satélites foram classificados como sistemas de propulsão elétrica, a combustível líquido e baseados em gás.
- Subsistema do Satélite - Todos os componentes e subsistemas que incluem propelentes, barramentos, painéis solares e outros hardwares de satélites estão incluídos neste segmento.
| Palavra-chave | Definição |
|---|---|
| Controle de Atitude | A orientação do satélite em relação à Terra e ao sol. |
| INTELSAT | A Organização Internacional de Telecomunicações por Satélite opera uma rede de satélites para transmissão internacional. |
| Órbita Geoestacionária Terrestre (GEO) | Os satélites geoestacionários em órbita terrestre a 35.786 km (22.282 milhas) acima do equador na mesma direção e à mesma velocidade que a Terra gira em seu eixo, fazendo com que pareçam fixos no céu. |
| Órbita Terrestre Baixa (LEO) | Os satélites em Órbita Terrestre Baixa orbitam de 160 a 2.000 km acima da Terra, levam aproximadamente 1,5 hora para uma órbita completa e cobrem apenas uma parte da superfície terrestre. |
| Órbita Terrestre Média (MEO) | Os satélites MEO estão localizados acima dos satélites LEO e abaixo dos satélites GEO e tipicamente viajam em uma órbita elíptica sobre o Polo Norte e o Polo Sul ou em uma órbita equatorial. |
| Terminal de Abertura Muito Pequena (VSAT) | O Terminal de Abertura Muito Pequena é uma antena que tipicamente tem menos de 3 metros de diâmetro. |
| CubeSat | O CubeSat é uma classe de satélites miniaturizados baseados em um fator de forma composto por cubos de 10 cm. Os CubeSats pesam no máximo 2 kg por unidade e tipicamente utilizam componentes disponíveis comercialmente para sua construção e eletrônica. |
| Veículos de Lançamento de Pequenos Satélites (SSLVs) | O Veículo de Lançamento de Pequenos Satélites (SSLV) é um veículo de lançamento de três estágios configurado com três Estágios de Propulsão Sólida e um Módulo de Ajuste de Velocidade baseado em propulsão líquida (VTM) como estágio terminal. |
| Mineração Espacial | A mineração de asteroides é a hipótese de extração de material de asteroides e outros asteroides, incluindo objetos próximos à Terra. |
| Nanossatélites | Os nanossatélites são definidos de forma ampla como qualquer satélite com peso inferior a 10 quilogramas. |
| Sistema de Identificação Automática (AIS) | O Sistema de Identificação Automática (AIS) é um sistema de rastreamento automático utilizado para identificar e localizar navios por meio da troca de dados eletrônicos com outros navios próximos, estações base AIS e satélites. O AIS via Satélite (S-AIS) é o termo utilizado para descrever quando um satélite é usado para detectar assinaturas AIS. |
| Veículos de Lançamento Reutilizáveis (RLVs) | O veículo de lançamento reutilizável (RLV) significa um veículo de lançamento projetado para retornar à Terra substancialmente intacto e, portanto, pode ser lançado mais de uma vez, ou que contém estágios do veículo que podem ser recuperados por um operador de lançamento para uso futuro na operação de um veículo de lançamento substancialmente similar. |
| Apogeu | O ponto em uma órbita de satélite elíptica que está mais distante da superfície da Terra. Os satélites geossíncronos que mantêm órbitas circulares ao redor da Terra são primeiramente lançados em órbitas altamente elípticas com apogeus de 22.237 milhas. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar as Variáveis-Chave: A fim de construir uma metodologia de previsão robusta, as variáveis e fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos históricos e de previsão foram fornecidas em termos de receita e volume. Para a conversão de vendas em volume, o preço médio de venda (ASP) é mantido constante ao longo do período de previsão para cada país, e a inflação não faz parte da precificação.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bancos de Dados e Plataformas de Assinatura.




