
Tamanho e Participação do Mercado de Fabricação de Satélites na Europa
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
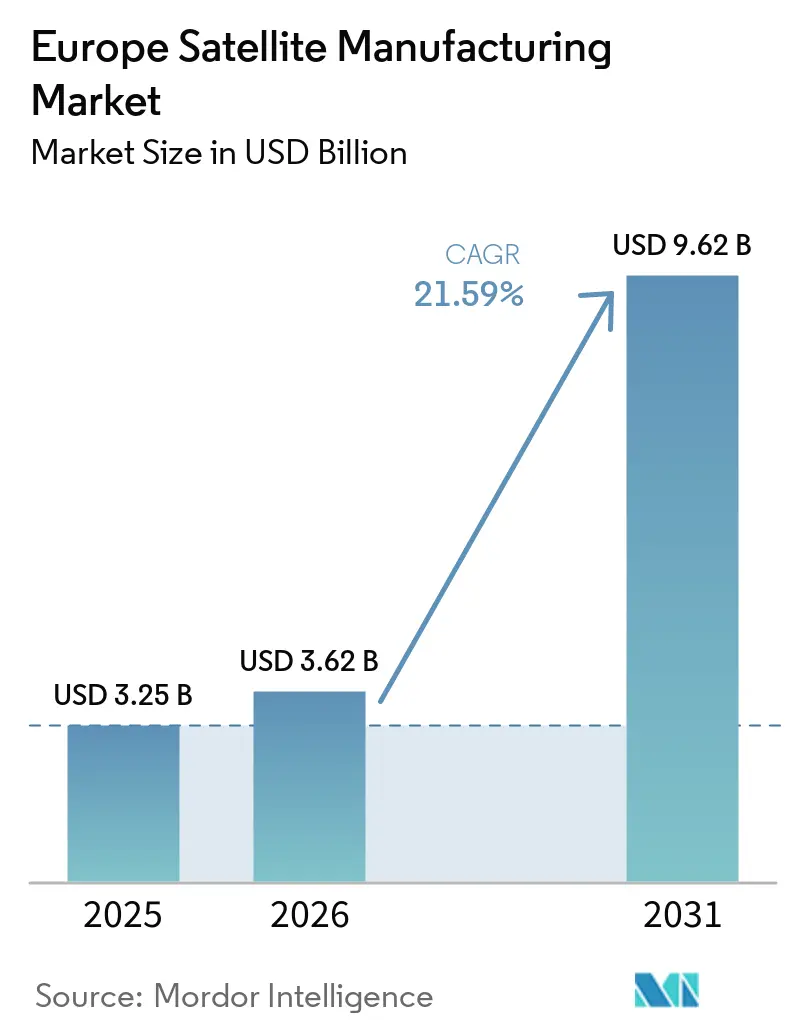
| Tamanho do mercado no ano base (2025) | 3.25 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.62 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 21.59 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fabricação de Satélites na Europa por Mordor Intelligence
Análise do Mercado Europeu de Fabricação de Satélites por Mordor Intelligence
O tamanho do mercado europeu de fabricação de satélites foi avaliado em 3,25 bilhões de USD em 2025 e estima-se que cresça de 3,62 bilhões de USD em 2026 para atingir 9,62 bilhões de USD até 2031, a um CAGR de 21,59% durante o período de previsão (2026-2031). O mercado é apoiado por uma mudança regional em direção à conectividade segura, observação independente da Terra e sistemas espaciais soberanos. A concessão IRIS² de 10,60 bilhões de EUR (11,45 bilhões de USD) cria um longo ciclo de aquisição para 348 satélites em órbitas LEO e MEO. O mercado também beneficia da crescente procura institucional por missões de radar, óticas e hiperespectrais, o que aumenta o valor das plataformas e cargas úteis. Os grandes programas favorecem fornecedores com linhas de produção qualificadas, enquanto os fabricantes de menor dimensão estão a ganhar contratos onde a produção em série e a velocidade de entrega são decisivas. A capacidade de lançamento, as preferências nacionais de aquisição e os requisitos de qualificação continuam a ser limitações práticas à rapidez com que o mercado europeu de fabricação de satélites pode converter as suas encomendas contratadas em satélites entregues.
Principais Conclusões do Relatório
- Por aplicação, os satélites de comunicação detinham 59,25% da participação do mercado europeu de fabricação de satélites em 2025, enquanto a observação da Terra tem previsão de crescer a um CAGR de 23,71% até 2031.
- Por massa do satélite, os satélites médios representavam 52,89% da participação do mercado europeu de fabricação de satélites em 2025, enquanto os satélites pequenos têm projeção de expansão a um CAGR de 24,52% até 2031.
- Por classe de órbita, os satélites LEO detinham 65,75% da participação do mercado europeu de fabricação de satélites em 2025, enquanto os satélites MEO têm previsão de crescer a um CAGR de 24,83% até 2031.
- Por utilizador final, os utilizadores comerciais representavam 65,32% da participação do mercado europeu de fabricação de satélites em 2025 e têm expectativa de crescer a um CAGR de 25,94% até 2031.
- Por geografia, a França detinha 43,77% da participação do mercado europeu de fabricação de satélites em 2025, enquanto o Reino Unido tem projeção de crescer a um CAGR de 26,42% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Conectividade segura soberana e despesas de defesa | 5.50% | Global, concentrado em França, Alemanha e Europa de Leste | Curto prazo (≤ 2 anos) |
| Aquisição institucional de observação da Terra e monitorização climática | 4.20% | França, Alemanha, Itália, Reino Unido, com extensão aos países nórdicos e Europa de Leste | Médio prazo (2-4 anos) |
| Industrialização de constelações de pequenos satélites | 3.80% | França, Reino Unido, Alemanha e Bélgica | Médio prazo (2-4 anos) |
| Miniaturização de satélites e produção digital | 2.90% | França, Alemanha e Itália | Longo prazo (≥ 4 anos) |
| Aquisição de cadeia de abastecimento europeia resiliente | 2.10% | Pan-europeu, com ganhos iniciais em França, Alemanha e Europa de Leste | Médio prazo (2-4 anos) |
| Design de zero detritos como diferenciador de produto | 1.40% | Pan-europeu, liderado pelas nações signatárias da Agência Espacial Europeia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Conectividade Segura Soberana e Despesas de Defesa
Os governos europeus estão a direcionar mais aquisições para sistemas que possam possuir, operar e proteger dentro da região. A concessão IRIS² assinada em dezembro de 2024 compromete 10,60 bilhões de EUR (11,45 bilhões de USD) ao longo de 12 anos para 348 satélites em órbitas LEO e MEO.[1] Este enquadramento confere ao mercado europeu de fabricação de satélites uma base de encomendas visível para além dos ciclos de substituição comercial mais curtos. Portugal, Polónia, Suécia e Finlândia também procuram sistemas completos que incluam espaçonaves, equipamentos terrestres e operações. Este arranjo expande o valor capturado pelos fabricantes que podem atuar como contratantes principais em vez de fornecedores de componentes. O planeado investimento militar alemão no espaço e os programas nacionais paralelos apoiam ainda mais a procura de inteligência, vigilância e reconhecimento (ISR), comunicações seguras e espaçonaves.[2]
Aquisição Institucional de Observação da Terra e Monitorização Climática
A aquisição de observação da Terra tornou-se mais estreitamente ligada às necessidades de defesa em matéria de radar, imagiologia ótica e recolha hiperespectral. A Thales Alenia Space recebeu em junho de 2026 o contrato principal para 2 satélites Copernicus Sentinel-1 de Nova Geração, com uma primeira tranche de 700 milhões de EUR (784,44 milhões de USD).[3] Estas missões prolongam a continuidade da monitorização por radar e conferem aos fornecedores maior visibilidade dos programas. A Agência Espacial Europeia (ESA) também adjudicou estudos de arquitetura para o Serviço Governamental Europeu de Observação da Terra à ICEYE e à Leonardo.[4] Os designs de dupla utilização podem apoiar tanto a monitorização civil como a vigilância militar no âmbito de arquiteturas de plataformas relacionadas. Essa sobreposição apoia a integração de cargas úteis de maior valor e reduz a dependência de qualquer programa civil isolado. O mercado europeu de fabricação de satélites dispõe, portanto, de uma base de clientes institucionais mais ampla para missões de observação da Terra.
Industrialização de Constelações de Pequenos Satélites
A produção em série está a tornar-se um requisito fundamental para as empresas que procuram contratos à escala de constelação. A Aerospacelab garantiu um contrato de 2,40 bilhões de EUR (2,64 bilhões de USD) em setembro de 2026 para construir 264 satélites LEO para o IRIS². A adjudicação demonstra que a capacidade instalada de fábrica pode ser avaliada antes de um contrato ser atribuído. As plataformas padronizadas de menor dimensão também ajudam os fabricantes a repetir os procedimentos de integração e teste em muitas unidades. O trabalho da ESA sobre interfaces reduzidas para satélites LEO de médio porte apoia práticas de fabrico mais repetíveis. Estas mudanças favorecem os fornecedores que conseguem documentar o rendimento, a capacidade dos fornecedores e a qualidade consistente. Também aumentam a pressão sobre os contratantes principais tradicionais para adaptarem os processos tradicionais baseados em projetos a volumes de produção mais elevados.
Miniaturização de Satélites e Produção Digital
A miniaturização está a transformar o fabrico de satélites ao substituir algumas funções de hardware fixo por sistemas definidos por software. Os métodos de produção digital também permitem que as fábricas utilizem processos comuns em vários tipos de plataformas. A Thales Alenia Space inaugurou em 2025 uma instalação de fabrico digital de 100 milhões de EUR (112,60 milhões de USD) em Roma. A Airbus continuou a expandir a produção de espaçonaves OneWeb em Toulouse ao abrigo dos seus contratos com a Eutelsat.[5] Os designs modulares padronizados podem reduzir o trabalho de engenharia repetitivo e melhorar a utilização de mão de obra especializada. Este modelo permite que os fabricantes respondam a múltiplas constelações sem construir uma linha separada para cada cliente. Também cria uma oportunidade para empresas industriais entrarem no mercado europeu de fabricação de satélites através de parcerias com especialistas em espaçonaves estabelecidos.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Aquisição fragmentada e preferências industriais nacionais | -1.80% | Pan-europeu, mais acentuado nos estados membros mais pequenos da Agência Espacial Europeia | Médio prazo (2-4 anos) |
| Estrangulamentos em vagas de lançamento e acesso independente ao espaço | -1.60% | Pan-europeu, com maior impacto no Reino Unido, Alemanha e Itália | Curto prazo (≤ 2 anos) |
| Encargo de qualificação, cibersegurança e conformidade com COTS | -1.20% | Pan-europeu, mais acentuado para novos participantes no mercado | Longo prazo (≥ 4 anos) |
| Elevados custos de capital, testes e lançamento | -1.00% | Pan-europeu, mais acentuado para os fabricantes de menor dimensão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aquisição Fragmentada e Preferências Industriais Nacionais
A aquisição europeia é coordenada através de instituições comuns, mas as contribuições nacionais e as práticas de retorno industrial continuam a influenciar a atribuição de contratos. Isto pode levar à manutenção de capacidades semelhantes em várias cadeias de abastecimento nacionais. Os novos fabricantes também devem cumprir os requisitos de qualificação, cibersegurança, controlo de exportações e aprovação de subcontratantes desenvolvidos para grandes contratantes principais. Estes processos aumentam o tempo e o custo necessários para obter admissão em programas institucionais. O efeito é mais significativo para as empresas que têm capacidade de produção mas herança limitada em grandes missões públicas. O mercado europeu de fabricação de satélites pode, portanto, consolidar-se mais lentamente do que o seu perfil de procura suportaria de outra forma.
Estrangulamentos em Vagas de Lançamento e Acesso Independente ao Espaço
A produção de fabrico de satélites depende da disponibilidade de oportunidades de lançamento após uma espaçonave sair da fábrica. Os sistemas de lançamento europeus melhoraram a sua cadência em 2025, mas a capacidade disponível continua a ser limitada face à crescente procura de implantação de constelações. Esta restrição pode atrasar a aceitação de entregas e aumentar a dependência de opções de carona. Também acrescenta risco de planeamento para programas que requerem planos orbitais específicos ou reabastecimento rápido. Os fabricantes com planeamento de lançamento flexível e clientes com opções de lançamento diversificadas estão melhor posicionados para gerir a limitação. A questão é especialmente relevante para os produtores em série que necessitam de lançamentos regulares para manter o capital de giro a fluir pelas suas linhas de produção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
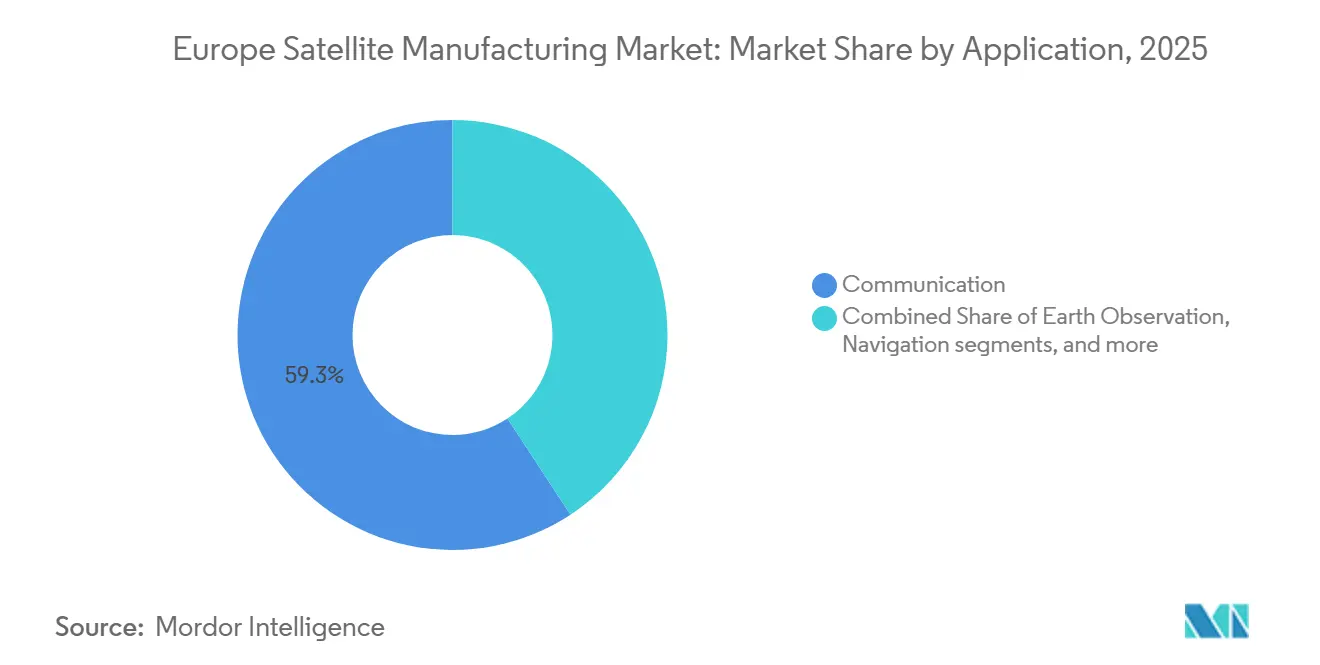
A Comunicação Ancora as Receitas, a Observação da Terra AceleraOs satélites de comunicação representaram 59,25% do mercado europeu de fabricação de satélites em 2025, apoiados por programas de conectividade institucional e reposição frequente de constelações de banda larga. A Airbus continuou a receber trabalho de produção relacionado com o OneWeb da Eutelsat durante 2026. O segmento beneficia da necessidade de substituir e expandir redes de múltiplos satélites em vez de depender de encomendas de espaçonaves isoladas. Os sistemas de comunicações seguras também utilizam cadeias de abastecimento estabelecidas para barramentos de satélites, antenas e integração de cargas úteis.
A observação da Terra tem previsão de crescer a um CAGR de 23,71% até 2031. A procura está ligada a inteligência, vigilância, reconhecimento, monitorização ambiental e serviços climáticos. O contrato Sentinel-1 de Nova Geração demonstra a continuidade da aquisição de sistemas de observação por radar. A navegação, a observação espacial, as demonstrações tecnológicas, as cargas úteis hospedadas e as missões de validação em órbita continuam a ser fontes menores, mas valiosas, de trabalho especializado.



Por Massa do Satélite:
As Plataformas Médias Lideram em Valor, os Pequenos Crescem Mais RapidamenteOs satélites médios representaram 52,89% do tamanho do mercado europeu de fabricação de satélites em 2025. As plataformas na faixa de 200 kg a 500 kg podem transportar cargas úteis mais capazes do que um satélite pequeno, mantendo-se adequadas para constelações. A sua capacidade torna-as relevantes para conectividade segura, sistemas MEO e missões de inteligência de dupla utilização. A classe oferece um equilíbrio entre capacidade de carga útil, requisitos de energia e número de unidades para grandes programas.
Os satélites pequenos têm projeção de crescer a um CAGR de 24,52% até 2031. A sua menor massa suporta lançamentos agrupados e produção repetida, o que pode melhorar a velocidade de implantação. O contrato IRIS² de 264 satélites da Aerospacelab demonstra a escala possível com plataformas LEO padronizadas. Os satélites grandes continuam relevantes para comunicações geoestacionárias soberanas e missões complexas, embora a menor procura comercial limite o seu papel mais amplo.
Por Classe de Órbita:
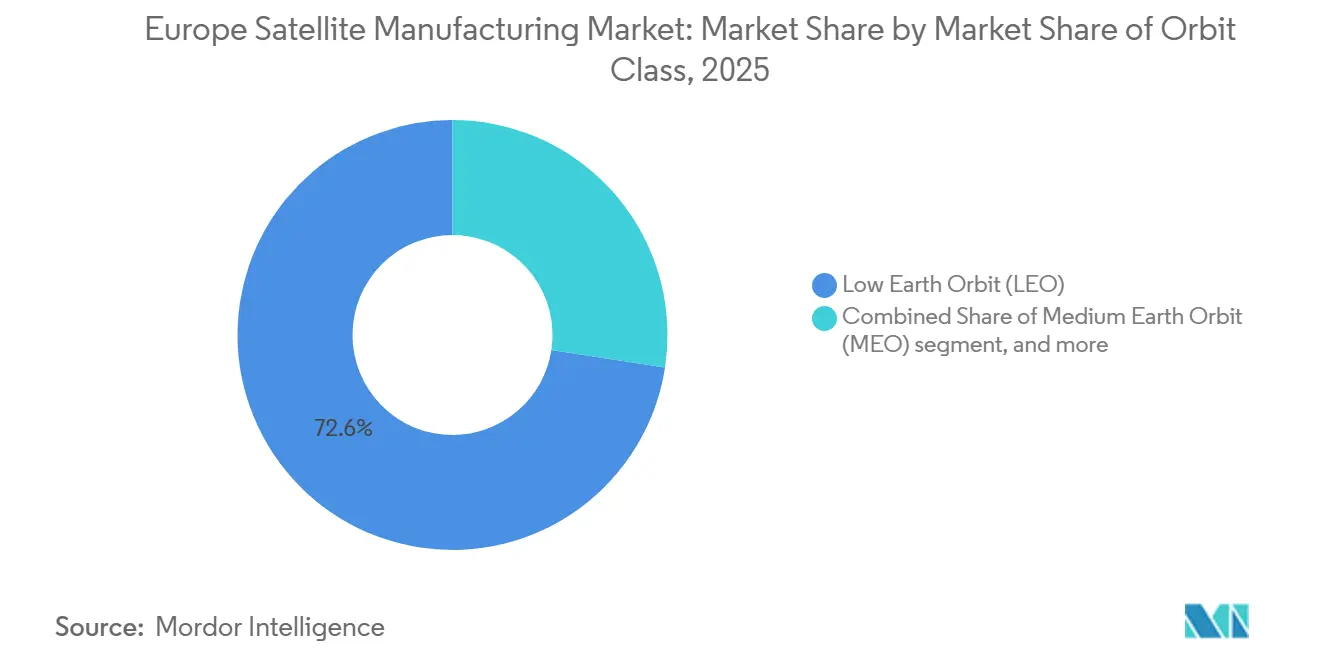
A LEO Impulsiona o Volume, a MEO Reclama o Segmento PremiumOs satélites LEO detinham 65,75% da participação do mercado europeu de fabricação de satélites em 2025. A sua posição reflete o grande número de satélites padronizados necessários para constelações de banda larga, observação da Terra e conectividade segura. A atividade da Airbus em Toulouse para o OneWeb demonstra a cadência de produção associada a esta classe de órbita. A reposição recorrente cria um campo competitivo mais amplo para os fabricantes de satélites pequenos e médios.
Os satélites MEO têm previsão de crescer a um CAGR de 24,83% até 2031. A OHB assinou em agosto de 2026 um contrato no valor de cerca de 1 bilhão de EUR (1,12 bilhão de USD) para 18 plataformas de satélites MEO IRIS². Estas espaçonaves necessitam de maior potência, gestão térmica e integração de plataformas, o que mantém a base de fornecedores mais restrita e os valores unitários mais elevados. Os satélites GEO continuam relevantes para comunicações soberanas e missões de defesa, mas a procura comercial deslocou-se para sistemas em órbitas mais baixas.

Por Utilizador Final:
A Procura Comercial Ancora o MercadoOs utilizadores comerciais representaram 65,32% do mercado europeu de fabricação de satélites em 2025. A categoria inclui operadores privados de constelações e programas público-privados com estrutura comercial, como o IRIS². Os clientes comerciais valorizam os calendários de entrega, os designs padronizados e a capacidade de produção escalável. A iniciativa CASSINI da Comissão Europeia também apoia um grupo mais alargado de empresas espaciais e utilizadores a jusante.
Os utilizadores finais comerciais têm previsão de crescer a um CAGR de 25,94% até 2031. As constelações de banda larga requerem substituições recorrentes de espaçonaves e implicam programas de produção de maior duração. Os compradores governamentais e civis continuam a adquirir sistemas de alta especificação para meteorologia, monitorização ambiental e missões de segurança. Os fabricantes com carteiras de encomendas comerciais e institucionais diversificadas estão melhor posicionados para gerir atrasos em programas públicos individuais.
Análise Geográfica
Mercado Francês de Fabricação de Satélites
A França detinha 43,77% da participação no mercado europeu de fabricação de satélites em 2025. As instalações da Airbus SE em Toulouse e as operações francesas da Thales Alenia Space fornecem capacidade para sistemas complexos e integração em série. No âmbito da Lei de Programação Militar (2024-2030), o financiamento militar espacial francês está oficialmente fixado em 6 mil milhões de EUR (6,40 mil milhões de USD) até 2030. O papel da França na ESA e os gastos em investigação espacial civil apoiam a continuidade ao longo de longos ciclos de desenvolvimento de missões.
Mercado do Reino Unido de Fabricação de Satélites
Prevê-se que o Reino Unido cresça a uma CAGR de 26,42% até 2031. O país possui uma base operacional de satélites substancial e está a desenvolver uma maior capacidade de fabricação nacional. A Agência Espacial do Reino Unido reportou desembolsos de 775 milhões de GBP (1,01 mil milhões de USD) para 2025-26. Este financiamento apoia o desenvolvimento comercial, a segurança nacional e programas tecnológicos.
Mercados Europeus Mais Amplos
O pipeline de aquisição prospetiva da Alemanha é apoiado pelo investimento militar espacial e por uma contribuição de 5,10 mil milhões de EUR (5,71 mil milhões de USD) da ESA para 2026-2028. Bremen, Berlim e Munique são localizações importantes para fabricantes estabelecidos e empresas espaciais mais recentes. A Itália apoia o mercado europeu de fabricação de satélites através da fábrica digital de Roma da Thales Alenia Space Italia e de outros centros de produção. O papel da Rússia contraiu-se na sequência de sanções e da suspensão dos programas ESA-Roscosmos. O restante da Europa está a expandir-se através da Aerospacelab S.A., EnduroSat AD, UAB Kongsberg NanoAvionics, GomSpace A/S e SatRev Incorporated. Estas empresas demonstram que a fabricação de constelações está a expandir-se para além dos tradicionais centros francês, alemão, italiano e britânico.
Panorama Competitivo
Concentração do Mercado
Segmento LEO no Mercado de Fabricação de Satélites na Europa
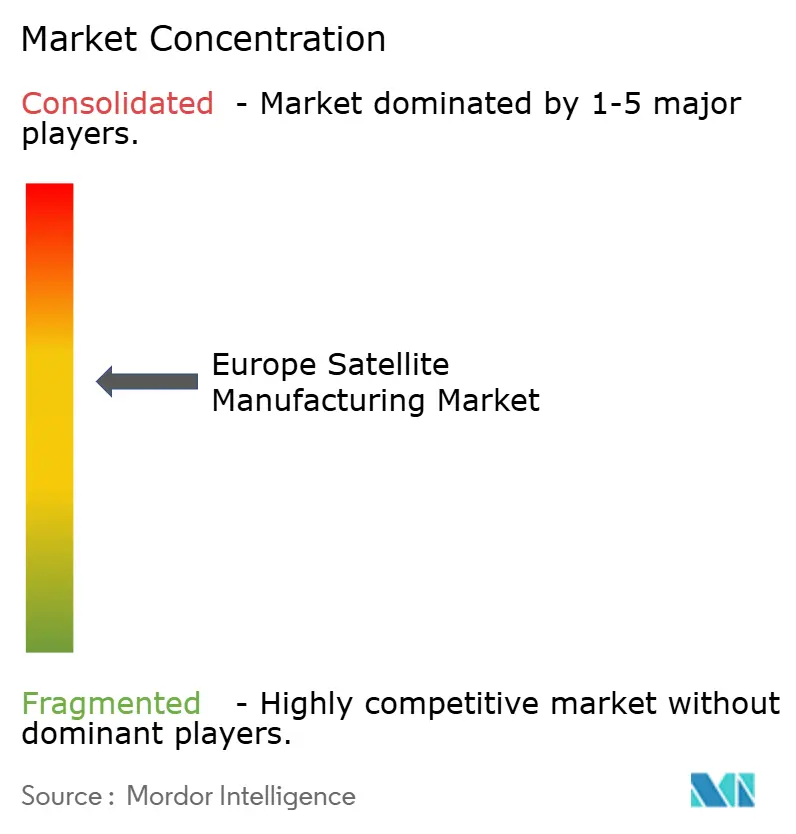
O mercado europeu de fabricação de satélites está moderadamente concentrado em torno da Airbus SE, Thales Alenia Space e OHB SE, que detêm mandatos institucionais importantes. A sua experiência com missões complexas, processos de conformidade e contratação pública reforça a sua posição em programas de alto valor. A ESA selecionou estes grandes integradores em junho de 2024 para trabalhar em barramentos de satélites LEO grandes de zero detritos. Estes contratos requerem capacidades de engenharia de sistemas, garantia de fiabilidade e design ambiental. As empresas estabelecidas também estão a investir em produção padronizada para programas de constelações.
A pressão competitiva está a aumentar por parte da Aerospacelab, EnduroSat, ICEYE e NanoAvionics. A adjudicação IRIS² da Aerospacelab em setembro de 2026 demonstra que um fabricante mais recente pode garantir um mandato de produção institucional importante. A ICEYE entregou o sistema MikroSAR da Polónia em menos de 12 meses, incluindo 4 satélites de radar, um segmento terrestre e formação de operadores. A Thales Alenia Space ganhou o contrato principal Sentinel-1 de Nova Geração em junho de 2026. O segmento intermédio é uma oportunidade para fornecedores capazes de produzir 50 a 300 satélites por ano a um custo inferior ao dos maiores contratantes principais.
As abordagens estratégicas diferem entre as empresas estabelecidas e as mais recentes. Os fornecedores tradicionais utilizam registos de qualificação e relações institucionais para garantir contratos de alta especificação. As empresas mais recentes competem através de plataformas modulares, ciclos de entrega curtos e capacidade de fábrica. A Airbus assinou trabalho de desenvolvimento para 66 satélites LEO Ka-band IRIS² para a Eutelsat em setembro de 2026.
Líderes da Indústria Europeia de Fabricação de Satélites
-
Airbus SE
-
Thales Alenia Space
-
OHB SE
-
AAC Clyde Space AB
-
GomSpace A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Fabricação de Satélites Empresas cobertas neste relatório
- Airbus SE
- UAB Kongsberg NanoAvionics
- Innovative Solutions In Space B.V.
- ICEYE Oy
- AAC Clyde Space AB
- OHB SE
- Surrey Satellite Technology Ltd.
- Thales Alenia Space
- EnduroSat AD
- SatRev Incorporated
- Planet Labs PBC
- HEMERIA
- GomSpace A/S
- Exotrail
- Berlin Space Technologies GmbH
- Leonardo S.p.A.
- Aerospacelab S.A.
- ArianeGroup SAS
Desenvolvimentos industriais recentes em Mercado Europeu de Fabricação de Satélites
- Setembro de 2026: A Aerospacelab garantiu um contrato de 2,40 bilhões de EUR (2,64 bilhões de USD) para fabricar 264 plataformas de satélites LEO para o IRIS², com entrega prevista antes de 2030.
- Setembro de 2026: A Thales Alenia Space garantiu uma tranche inicial de 500 milhões de EUR (560,32 milhões de USD) para cargas úteis governamentais seguras para 330 satélites LEO IRIS².
- Setembro de 2026: A Airbus iniciou o desenvolvimento de 66 satélites LEO Ka-band para o programa IRIS² da Eutelsat e recebeu autorização para 229 satélites OneWeb adicionais.
- Agosto de 2026: A OHB SE assinou um contrato no valor de cerca de 1 bilhão de EUR (1,12 bilhão de USD) com a SES para 18 plataformas de satélites MEO IRIS².
- Junho de 2026: A Thales Alenia Space recebeu o contrato principal Sentinel-1 de Nova Geração, com uma primeira tranche de 700 milhões de EUR (784,44 milhões de USD)
Âmbito do Relatório do Mercado Europeu de Fabricação de Satélites
O mercado de fabricação de satélites inclui o design, a engenharia, a produção, a montagem, a integração e os testes de satélites e dos seus principais subsistemas para implantação em órbita terrestre ou além. Abrange o fabrico de plataformas/barramentos de satélites, cargas úteis, sistemas de propulsão, sistemas de energia, componentes térmicos e estruturais, aviónicos, sistemas de comunicação e outros subsistemas de espaçonaves.
O relatório do mercado europeu de fabricação de satélites é segmentado por aplicação, massa do satélite, classe de órbita, utilizador final e geografia. Por aplicação, o mercado é segmentado em comunicação, observação da Terra, navegação, observação espacial e outros. Por massa do satélite, o mercado é segmentado em pequeno, médio e grande. Por classe de órbita, o mercado é segmentado em órbita terrestre baixa (LEO), órbita terrestre média (MEO) e órbita geoestacionária (GEO). Por utilizador final, o mercado é segmentado em comercial, governamental e civil, e militar. O relatório também abrange os tamanhos de mercado e as previsões para o mercado europeu de fabricação de satélites em cinco países da região. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| Comunicação |
| Observação da Terra |
| Navegação |
| Observação Espacial |
| Outros |
| 10-100 kg |
| 100-500 kg |
| 500-1000 kg |
| Abaixo de 10 kg |
| Acima de 1000 kg |
| GEO |
| LEO |
| MEO |
| Comercial |
| Militar e Governamental |
| Outro |
| Hardware de Propulsão e Propelente |
| Barramento e Subsistemas de Satélite |
| Hardware de Matriz Solar e Energia |
| Estruturas, Arnês e Mecanismos |
| Elétrico |
| A Gás |
| Combustível Líquido |
| França |
| Alemanha |
| Rússia |
| Reino Unido |
| Aplicação | Comunicação |
| Observação da Terra | |
| Navegação | |
| Observação Espacial | |
| Outros | |
| Massa do Satélite | 10-100 kg |
| 100-500 kg | |
| 500-1000 kg | |
| Abaixo de 10 kg | |
| Acima de 1000 kg | |
| Classe de Órbita | GEO |
| LEO | |
| MEO | |
| Utilizador Final | Comercial |
| Militar e Governamental | |
| Outro | |
| Subsistema de Satélite | Hardware de Propulsão e Propelente |
| Barramento e Subsistemas de Satélite | |
| Hardware de Matriz Solar e Energia | |
| Estruturas, Arnês e Mecanismos | |
| Tecnologia de Propulsão | Elétrico |
| A Gás | |
| Combustível Líquido | |
| País | França |
| Alemanha | |
| Rússia | |
| Reino Unido |
Definição de mercado
- Aplicação - As várias aplicações ou finalidades dos satélites são classificadas em comunicação, observação da Terra, observação espacial, navegação e outros. As finalidades listadas são as autodeclaradas pelo operador do satélite.
- Utilizador Final - Os utilizadores primários ou utilizadores finais do satélite são descritos como civil (académico, amador), comercial, governamental (meteorológico, científico, etc.), militar. Os satélites podem ter múltiplos usos, tanto para aplicações comerciais como militares.
- Peso Máximo à Descolagem do Veículo de Lançamento - O peso máximo à descolagem do veículo de lançamento significa o peso máximo do veículo de lançamento durante a descolagem, incluindo o peso da carga útil, equipamento e combustível.
- Classe de Órbita - As órbitas dos satélites são divididas em três classes amplas, nomeadamente GEO, LEO e MEO. Os satélites em órbitas elípticas têm apogeus e perigeus que diferem significativamente entre si e as órbitas de satélites com excentricidade de 0,14 e superior são categorizadas como elípticas.
- Tecnologia de Propulsão - Neste segmento, os diferentes tipos de sistemas de propulsão de satélites foram classificados como sistemas de propulsão elétrica, a combustível líquido e a gás.
- Massa do Satélite - Neste segmento, os diferentes tipos de sistemas de propulsão de satélites foram classificados como sistemas de propulsão elétrica, a combustível líquido e a gás.
- Subsistema de Satélite - Todos os componentes e subsistemas que incluem propelentes, barramentos, painéis solares e outros equipamentos de satélites estão incluídos neste segmento.
| Palavra-chave | Definição |
|---|---|
| Controlo de Atitude | A orientação do satélite em relação à Terra e ao sol. |
| INTELSAT | A Organização Internacional de Satélites de Telecomunicações opera uma rede de satélites para transmissão internacional. |
| Órbita Geoestacionária (GEO) | Os satélites geoestacionários em órbita terrestre a 35.786 km (22.282 milhas) acima do equador na mesma direção e à mesma velocidade que a Terra roda no seu eixo, fazendo-os parecer fixos no céu. |
| Órbita Terrestre Baixa (LEO) | Os satélites de Órbita Terrestre Baixa orbitam entre 160-2000 km acima da Terra, demoram aproximadamente 1,5 horas para uma órbita completa e cobrem apenas uma parte da superfície da Terra. |
| Órbita Terrestre Média (MEO) | Os satélites MEO estão localizados acima dos satélites LEO e abaixo dos satélites GEO e tipicamente viajam numa órbita elíptica sobre o Polo Norte e Sul ou numa órbita equatorial. |
| Terminal de Abertura Muito Pequena (VSAT) | O Terminal de Abertura Muito Pequena é uma antena que tipicamente tem menos de 3 metros de diâmetro. |
| CubeSat | O CubeSat é uma classe de satélites miniaturizados baseada num fator de forma constituído por cubos de 10 cm. Os CubeSats pesam no máximo 2 kg por unidade e tipicamente utilizam componentes disponíveis comercialmente para a sua construção e eletrónica. |
| Veículos de Lançamento de Pequenos Satélites (SSLVs) | O Veículo de Lançamento de Pequenos Satélites (SSLV) é um veículo de lançamento de três estágios configurado com três estágios de propulsão sólida e um Módulo de Ajuste de Velocidade baseado em propulsão líquida como estágio terminal. |
| Mineração Espacial | A mineração de asteroides é a hipótese de extração de material de asteroides e outros asteroides, incluindo objetos próximos da Terra. |
| Nanossatélites | Os nanossatélites são definidos de forma ampla como qualquer satélite com peso inferior a 10 quilogramas. |
| Sistema de Identificação Automática (AIS) | O sistema de identificação automática (AIS) é um sistema de rastreamento automático utilizado para identificar e localizar navios através da troca de dados eletrónicos com outros navios próximos, estações base AIS e satélites. O AIS por Satélite (S-AIS) é o termo utilizado para descrever quando um satélite é utilizado para detetar assinaturas AIS. |
| Veículos de Lançamento Reutilizáveis (RLVs) | O veículo de lançamento reutilizável (RLV) significa um veículo de lançamento que é projetado para regressar à Terra substancialmente intacto e, portanto, pode ser lançado mais de uma vez ou que contém estágios do veículo que podem ser recuperados por um operador de lançamento para uso futuro na operação de um veículo de lançamento substancialmente semelhante. |
| Apogeu | O ponto numa órbita de satélite elíptica que está mais distante da superfície da Terra. Os satélites geossíncronos que mantêm órbitas circulares em torno da Terra são primeiro lançados em órbitas altamente elípticas com apogeus de 35.791 km. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis Chave: Para construir uma metodologia de previsão robusta, as variáveis e fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Através de um processo iterativo, as variáveis necessárias para a previsão do mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos históricos e de previsão foram fornecidas em termos de receita e volume. Para a conversão de vendas em volume, o preço médio de venda (ASP) é mantido constante ao longo do período de previsão para cada país, e a inflação não faz parte da precificação.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados através de uma extensa rede de especialistas em investigação primária do mercado estudado. Os respondentes são selecionados em todos os níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Investigação: Relatórios Sindicados, Atribuições de Consultoria Personalizada, Bases de Dados e Plataformas de Subscrição.




