
Tamanho e Participação do Mercado de Sistemas de Moldagem Dentária
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
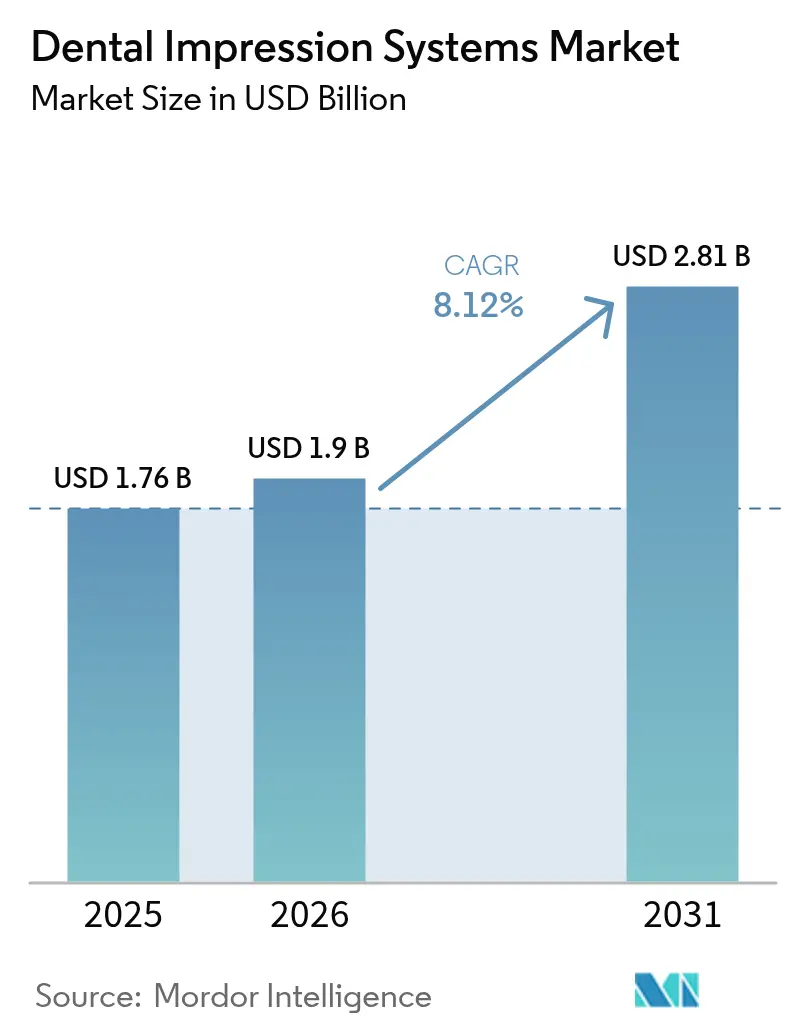
| Tamanho do Mercado (2026) | 1.9 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.81 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.12 % |
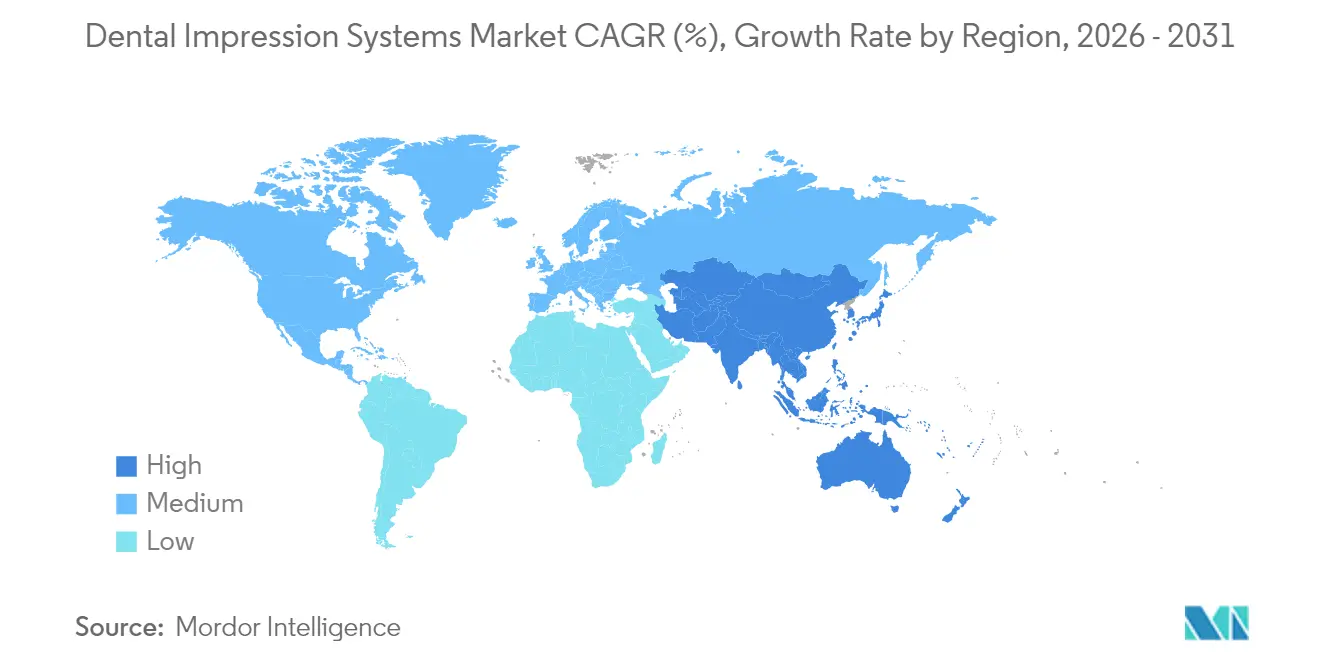
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
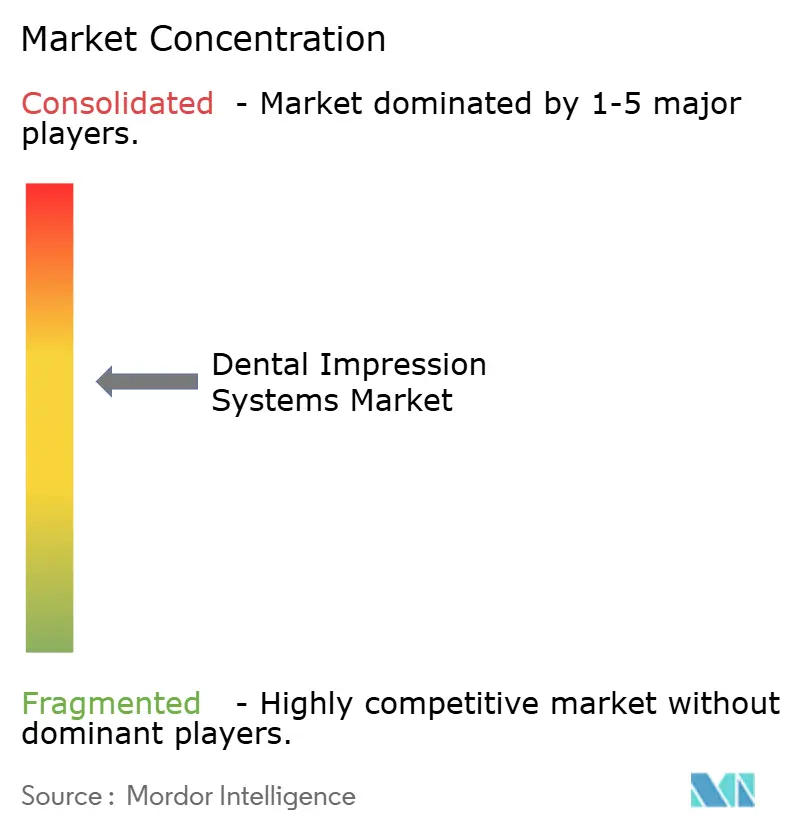
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Moldagem Dentária por Mordor Intelligence
O tamanho do mercado de sistemas de moldagem dentária deve crescer de USD 1,76 bilhão em 2025 para USD 1,9 bilhão em 2026 e está previsto para atingir USD 2,81 bilhões até 2031, a um CAGR de 8,12% no período de 2026 a 2031. A forte migração de materiais elastoméricos para scanners digitais, o aumento do volume de procedimentos estéticos e a crescente necessidade de tratamento de doenças bucais sustentam coletivamente esse crescimento. Consultórios que adotaram a tecnologia precocemente relatam menos retrabalhos, menor tempo de cadeira e maior aceitação por parte dos pacientes — vantagens que continuam a ampliar a diferença de desempenho entre as técnicas convencionais e as digitais. As seguradoras norte-americanas já reembolsam a maioria dos fluxos de trabalho digitais em paridade com as moldagens convencionais, permitindo que as clínicas recuperem os investimentos de capital com mais rapidez. Na Ásia-Pacífico, a demanda acelerada por cuidados restauradores básicos se combina com o crescente fluxo de turismo médico, levando as clínicas a equilibrar materiais sensíveis ao custo com atualizações direcionadas a scanners de nível básico.
Principais Conclusões do Relatório
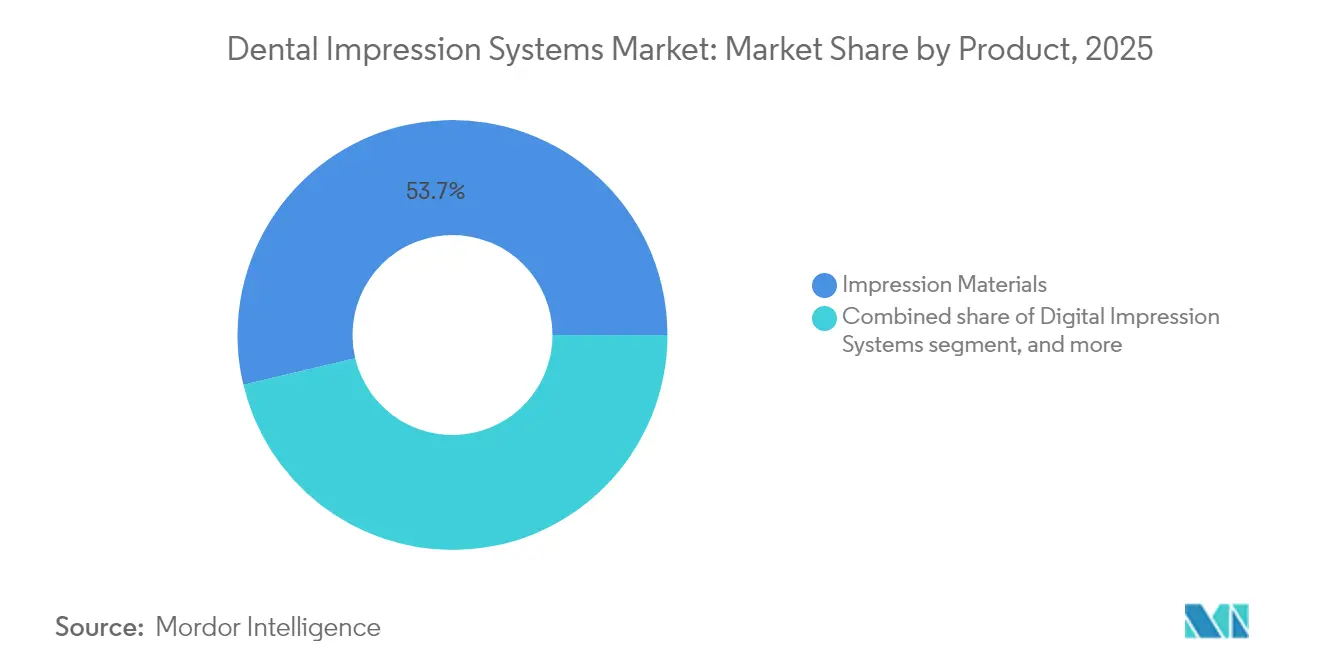
- Por produto, os materiais de moldagem lideraram com 53,72% de participação na receita em 2025; os sistemas digitais devem se expandir a um CAGR de 10,12% até 2031.
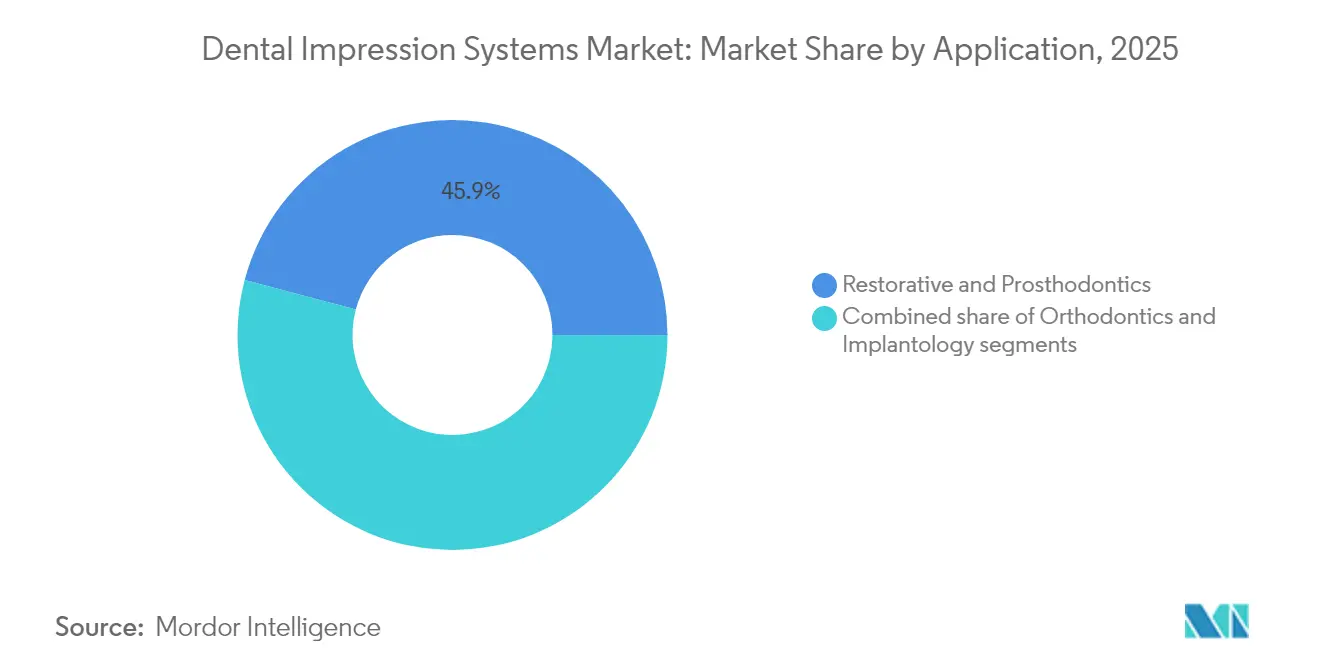
- Por aplicação, os tratamentos restauradores e de prótese dentária representaram 45,88% da participação do mercado de sistemas de moldagem dentária em 2025, enquanto a implantologia registra o maior CAGR projetado, de 11,28%, até 2031.
- Por usuário final, as clínicas odontológicas detinham 61,45% do tamanho total do mercado de sistemas de moldagem dentária em 2025; os laboratórios odontológicos apresentam o crescimento mais rápido, com CAGR de 11,02% até 2031.
- Por geografia, a América do Norte detinha 34,02% de participação na receita em 2025, enquanto a Ásia-Pacífico avança a um CAGR de 9,31% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Sistemas de Moldagem Dentária
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Adoção crescente de soluções de odontologia digital | +1.2% | Global — mais forte na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Demanda crescente por procedimentos odontológicos estéticos | +1.8% | Global — concentrada em mercados desenvolvidos | Curto prazo (até 2 anos) |
| Aumento da carga global de doenças bucais | +1.5% | Global — maior impacto na Ásia-Pacífico e Oriente Médio e África | Longo prazo (4 anos ou mais) |
| Expansão do turismo odontológico em mercados emergentes | +0.8% | Núcleo na Ásia-Pacífico, com transbordamento para o Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Avanços tecnológicos em escaneamento intraoral e impressão 3D | +1.0% | Polos de inovação na América do Norte e Europa | Curto prazo (até 2 anos) |
| Migração para fluxo de trabalho no consultório e restaurações no mesmo dia | +0.5% | Principalmente América do Norte e Europa | Curto prazo (até 2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Soluções de Odontologia Digital
Evidências amplamente difundidas demonstram que os scanners intraorais promovem restaurações de maior qualidade ao mesmo tempo em que reduzem o tempo de cadeira. Uma pesquisa da Associação Odontológica Americana de 2025 mostra que 53% dos dentistas norte-americanos utilizam scanners, e 70% citam a eficiência como principal motivador[1]Associação Odontológica Americana, "Pesquisa de Adoção de Scanners Intraorais 2025", ada.org. A penetração varia consideravelmente; a 3Shape reporta uma taxa de 57% nos Estados Unidos, em contraste com uma adoção muito menor em diversas economias emergentes. Noventa e três por cento das faculdades de odontologia norte-americanas já incorporam módulos de CAD/CAM, mas gargalos na capacitação de docentes persistem. Os adotantes precoces obtêm vantagens competitivas por meio de maior aceitação de tratamentos e menores taxas de retrabalho, criando efeitos de rede que aceleram novas aquisições de scanners.
Demanda Crescente por Procedimentos Odontológicos Estéticos
A preferência dos consumidores por restaurações de aparência natural realizadas no mesmo dia se intensificou. Dados de pesquisas revelam que 85% dos pacientes preferem tratamentos em sessão única e 50% estão dispostos a pagar um valor adicional pela rapidez[2]Frontiers Editorial Office, "Atitudes dos Pacientes em Relação à Odontologia no Mesmo Dia", frontiersin.org. Os sistemas de moldagem digital atendem a essas expectativas ao eliminar distorções elastoméricas e possibilitar a correspondência precisa de tonalidade, especialmente crítica para cerâmicas anteriores. Populações em processo de envelhecimento com maior renda discricionária ampliam ainda mais o segmento estético. Preparações minimamente invasivas também elevam os requisitos técnicos, favorecendo os métodos digitais em detrimento dos tradicionais.
Aumento da Carga Global de Doenças Bucais
A Organização Mundial da Saúde relata que 3,5 bilhões de pessoas atualmente apresentam doenças bucais não tratadas. A carga é maior em regiões de baixa e média renda, onde os serviços preventivos ainda são escassos, aumentando a demanda por cuidados restauradores complexos. Os scanners digitais auxiliam pacientes com comprometimento médico que não toleram moldagens prolongadas, ampliando o acesso. Com o envelhecimento das populações, os casos de múltiplas unidades e suportados por implantes aumentam, reforçando a necessidade de moldagens consistentemente precisas.
Expansão do Turismo Odontológico em Mercados Emergentes
Países como Tailândia, Índia e México atraem pacientes internacionais combinando vantagens de custo com equipamentos modernos. As moldagens digitais facilitam o planejamento de tratamentos transfronteiriços: os clínicos podem capturar dados no exterior e finalizar as próteses em seu país de origem utilizando arquivos STL padronizados. A harmonização das regulamentações de dispositivos e a maior sofisticação dos pacientes na pesquisa de informações reforçam ainda mais as aquisições de scanners premium em clínicas de destinos turísticos.
Análise de Impacto das Restrições*
| Análise de Impacto das Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto custo de equipamentos e procedimentos odontológicos avançados | −0.9% | Global — mais pronunciado em mercados emergentes | Médio prazo (2 a 4 anos) |
| Cobertura de seguro limitada e desafios de reembolso | −0.8% | América do Norte e Europa | Longo prazo (4 anos ou mais) |
| Preocupações com segurança de dados e interoperabilidade em fluxos de trabalho digitais | −0.6% | Global — mais acentuado em regiões com leis de privacidade rigorosas | Médio prazo (2 a 4 anos) |
| Escassez de profissionais qualificados para sistemas de moldagem digital | −0.7% | Global — maior impacto em mercados emergentes e rurais | Longo prazo (4 anos ou mais) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Equipamentos e Procedimentos Odontológicos Avançados
Scanners de nível básico, como o Medit i700, têm preço de tabela entre USD 13.000 e USD 21.900, enquanto suítes completas de CAD/CAM no consultório podem ultrapassar USD 100.000. Esses compromissos de capital inibem clínicas menores, especialmente onde a renda per capita permanece baixa. Licenças de software contínuas, manutenção e treinamento de equipe ampliam ainda mais a diferença de custo. Uma pesquisa com profissionais realizada em 2025 registrou que 85% dos entrevistados citam o preço como o principal obstáculo à adoção de scanners. Organizações de serviços odontológicos (DSOs) de maior porte podem amortizar os custos em múltiplas unidades, contribuindo para mudanças de participação de mercado em favor de redes consolidadas.
Cobertura de Seguro Limitada e Desafios de Reembolso
Muitas seguradoras ainda reembolsam moldagens digitais e convencionais com honorários idênticos, reduzindo o incentivo financeiro para a migração. Lacunas de cobertura para próteses totais ou alinhadores produzidos digitalmente obrigam os profissionais a cobrar honorários mais elevados diretamente dos pacientes, desacelerando a adoção entre pacientes sensíveis ao preço. Modelos de reembolso baseados em valor, atualmente em fase piloto, poderão recompensar resultados clínicos superiores no futuro, mas os atuais modelos de pagamento por serviço limitam o retorno sobre o investimento tecnológico no curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto: Sistemas Digitais Reformulam a Dominância Tradicional
Os materiais de moldagem mantiveram 53,72% de participação na receita em 2025, evidenciando seu uso consolidado em procedimentos restauradores de alto volume e sensíveis ao preço. Em economias emergentes, os produtos elastoméricos continuam sendo o padrão devido ao baixo custo unitário e à compatibilidade universal com laboratórios. No entanto, os sistemas digitais impulsionam a expansão mais rápida, crescendo 10,12% ao ano à medida que as clínicas priorizam precisão e conforto do paciente. Os consumíveis vinculados a scanners — ponteiras descartáveis, discos de calibração e assinaturas anuais de software — criam fluxos de receita recorrentes que os materiais tradicionais não conseguem replicar. Estudos clínicos relatam até 40% menos retrabalhos com moldagens digitais, fortalecendo a justificativa econômica para casos de média e alta complexidade.
Os scanners de segunda geração agora oferecem arquivos STL de arquitetura aberta, permitindo que os laboratórios se integrem a qualquer plataforma de CAD. Essa interoperabilidade corrói ainda mais a dominância dos materiais ao eliminar preocupações com dependência de fornecedor. Enquanto isso, os fabricantes de materiais tradicionais respondem com formulações biocompatíveis para cenários especializados, como a ferulização de implantes, buscando preservar sua relevância diante da transformação digital.
Nota: Participações de todos os segmentos individuais disponíveis mediante aquisição do relatório


Por Aplicação: Implantologia Impulsiona a Adoção Premium
A implantologia registra a ascensão mais rápida, com um CAGR de 11,28% até 2031, à medida que as colocações de fixações de titânio aumentam e a complexidade dos casos se intensifica. O alinhamento tridimensional correto exige precisão em nível de mícron, inatingível por muitas técnicas elastoméricas, tornando os scanners essenciais para fluxos de trabalho de cirurgia guiada. As moldagens digitais reduzem os prazos de restauração de implantes em 30% em média, viabilizando protocolos de carga imediata que elevam tanto a satisfação do paciente quanto o rendimento da clínica. Os tratamentos restauradores e de prótese dentária continuam representando 45,88% da receita, sustentados pelo volume expressivo de procedimentos; no entanto, a penetração digital permanece heterogênea, pois coroas posteriores unitárias frequentemente toleram ajustes ligeiramente menos precisos.
A ortodontia, agora firmemente alinhada à terapia com alinhadores transparentes, desfruta de fluxos de trabalho quase universalmente digitais nos mercados desenvolvidos. Os dados dos scanners alimentam mecanismos de planejamento de tratamento baseados em nuvem, reduzindo os prazos de laboratório de semanas para dias. Mesmo os casos com braquetes convencionais utilizam modelos digitais para bandejas de colagem indireta, demonstrando que, uma vez que uma clínica adquire um scanner para alinhadores, invariavelmente estende seu uso a tratamentos adjacentes.
Nota: Participações de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Usuário Final: A Centralização Laboratorial Acelera o Crescimento
Os laboratórios odontológicos apresentam o CAGR mais rápido, de 11,02%, à medida que os centros de fresagem CAD/CAM capitalizam economias de escala. Os dados capturados pelos scanners nas clínicas são transmitidos digitalmente aos laboratórios, onde o aninhamento e a fresagem automatizados otimizam o aproveitamento do material. Em contrapartida, as clínicas mantêm a maior participação, de 61,45%, pois a maioria das moldagens se origina no consultório. Hospitais e universidades, embora sejam clientes menores, atuam como incubadores de tecnologia, estabelecendo protocolos que a prática privada acaba adotando. Os portais de design baseados em nuvem agora permitem que os laboratórios entreguem ajustes iterativos de design em questão de horas, reforçando as vantagens da produção centralizada.
Em regiões desenvolvidas, as DSOs canalizam as aquisições de moldagens por meio de fornecedores preferenciais, negociando descontos por volume que deslocam ainda mais os fluxos de trabalho para centros centralizados. Os mercados emergentes ainda dependem fortemente de moldagens elastoméricas no consultório, mas o aumento da alfabetização digital e a queda nos preços dos scanners antecipam transições rápidas com foco em laboratórios.
Análise Geográfica
A América do Norte detém 34,02% da receita de 2025, sustentada por cobertura de seguro robusta, alta renda disponível e adoção tecnológica precoce. Caminhos regulatórios claros por meio das autorizações 510(k) da FDA favorecem uma entrada previsível no mercado. No entanto, a pressão competitiva das DSOs leva os fornecedores de equipamentos a aprimorar os preços e a combinar scanners com softwares de gestão de consultório para preservar as margens.
A Ásia-Pacífico é a região de crescimento mais rápido, expandindo-se a um CAGR de 9,31%. As populações urbanas de classe média buscam restaurações de maior qualidade, enquanto Tailândia e Índia atraem turistas odontológicos internacionais que esperam equipamentos modernos. A China lidera o crescimento absoluto à medida que fabricantes domésticos introduzem scanners com custo otimizado, personalizados para os patamares de preço locais.
A Europa apresenta expansão constante, impulsionada pela cobertura odontológica pública abrangente e pela regulamentação padronizada de dispositivos. Alemanha e países nórdicos exibem algumas das maiores proporções de scanners por dentista do mundo. As regras harmonizadas do Regulamento de Dispositivos Médicos (MDR) agilizam os fluxos de equipamentos transfronteiriços, beneficiando as redes de laboratórios pan-europeias.
Oriente Médio e África e América do Sul permanecem incipientes, mas promissores. Programas de saúde bucal financiados pelo governo na Arábia Saudita e no Brasil agora enfatizam o treinamento digital, preparando o terreno para futuras aquisições de scanners. O custo ainda é uma barreira, mas distribuidores locais oferecem cada vez mais modelos de arrendamento que alinham os pagamentos aos volumes de casos.

Panorama regulatório
Nos Estados Unidos, os materiais para moldagem odontológica, incluindo materiais elastoméricos de registro de mordida, são regulamentados pela FDA como dispositivos de Classe II sob o 21 CFR 872.3660 (Código de Produto ELW). O acesso ao mercado geralmente é obtido pela via 510(k). Um exemplo recente é o recebimento pela DiaDent Group International da autorização 510(k) da FDA para seu Dia-X Sil Bite (K254112) em março de 2026, o que reforça a necessidade de desempenho documentado e alinhamento com o uso pretendido declarado para materiais convencionais de moldagem.
Na Europa, os materiais para moldagem odontológica estão sujeitos ao EU MDR 2017/745, onde a classificação é geralmente Classe I segundo as regras do Anexo VIII, com possibilidade de reclassificação para classe superior em cenários específicos de uso. Em termos de normas, a ISO 4823:2025 (Odontologia, materiais elastoméricos de moldagem e registro de mordida) foi publicada em junho de 2025, e a DIN EN ISO 4823 foi lançada como adoção nacional alemã em julho de 2026, tornando mais rigorosas as expectativas quanto à estabilidade dimensional e às alegações de consistência entre mercados.
Cenário Competitivo
O mercado de sistemas de moldagem dentária apresenta fragmentação moderada: multinacionais globais enfrentam concorrentes ágeis com foco digital. Dentsply Sirona, 3Shape, Align Technology e Planmeca competem em ecossistemas abrangentes que conectam scanners ao design e à fresagem. A integração de IA está emergindo como o diferenciador decisivo; a atualização TRIOS da 3Shape em 2025 adicionou detecção automatizada de cáries, criando valor além da captura de moldagem. Concorrentes regionais com boa relação custo-benefício, como a Medit, ganham participação na Ásia-Pacífico ao precificar scanners abaixo de USD 15.000 e oferecer formatos de arquivo abertos.
A consolidação das DSOs reformula as aquisições. As 20 maiores DSOs norte-americanas já respondem por quase metade de todas as instalações de scanners. Os fornecedores que incorporam análises por assinatura, treinamento de técnicos e armazenamento em nuvem em contratos de longo prazo obtêm receitas recorrentes e fidelizadas. As barreiras de propriedade intelectual permanecem elevadas: os principais algoritmos de escaneamento e os designs de caminho óptico gozam de proteção ativa por patente até 2030-2035, limitando os riscos de comoditização.
O software continua sendo o campo de batalha onde os fornecedores cultivam a fidelização. Os defensores da arquitetura aberta argumentam que a portabilidade de arquivos empodera os clínicos, enquanto os provedores de circuito fechado enfatizam fluxos de trabalho validados e conformidade regulatória. Alianças estratégicas — como a parceria da Planmeca com a myOrthos — ilustram a tendência de integração vertical, em que os fabricantes de hardware se conectam diretamente a plataformas de terapia especializadas.
Líderes do Setor de Sistemas de Moldagem Dentária
Dentsply Sirona
3M
Ivoclar Vivadent
Danaher (Kerr)
3Shape A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Os fluxos de trabalho clínicos híbridos criam uma divisão mais clara na demanda, com o escaneamento digital em expansão, enquanto os materiais convencionais ainda mantêm espaço em aplicações mais exigentes, incluindo trabalhos de arcada completa e subgengivais. As evidências mostram que 39% dos casos laboratoriais chegam como escaneamentos digitais, enquanto 61% ainda dependem de moldagens físicas para determinadas aplicações. Esse padrão sustenta a demanda contínua por materiais elastoméricos de alto desempenho, ao lado de uma penetração digital que atingiu cerca de 60% nos Estados Unidos e no norte da Europa em 2026.
Atualizações regulatórias e normativas também abrem espaço para uma diferenciação mais acentuada entre lançamentos de produtos e ciclos de iteração mais rápidos. A FDA emitiu orientação final em setembro de 2024 para materiais de moldagem odontológica sob a Via Baseada em Segurança e Desempenho, e a ISO 4823:2025 fornece um ponto de referência atualizado para requisitos de estabilidade dimensional. Combinado com roteiros de fornecedores que adicionam recursos de IA aos escâneres, como funcionalidades de diagnóstico e automação vinculadas aos fluxos de trabalho TRIOS, esse ambiente favorece estratégias que combinam captura de moldagem, diagnóstico e exportação de arquivos interoperáveis em ecossistemas clínica-laboratório. Isso também destaca oportunidades para fornecedores simplificarem a documentação de conformidade nos regimes dos Estados Unidos e do EU MDR.
Desenvolvimentos recentes do setor
- Abril de 2026: a 3Shape recebeu a autorização 510(k) da FDA dos EUA para o software 3Shape Dx (Dx Plus e Dx Standard) para auxiliar na detecção de condições de saúde bucal quando utilizado com escaneamentos do TRIOS 6. A autorização adiciona uma camada diagnóstica regulamentada aos fluxos de trabalho de escaneamento intraoral, reforçando o papel das plataformas de escâneres como ferramentas de apoio à decisão clínica além da captura de moldagem.
- Fevereiro de 2026: a 3Shape lançou atualizações de fluxo de trabalho com IA no 3Shape Dental System 2025 para laboratórios odontológicos, incluindo alinhamento de mordida por IA e delineamento automatizado de dentes. A atualização visa o rendimento e a consistência dos laboratórios, reforçando o valor de ecossistemas integrados de software de escâner para design em laboratórios que ampliam volumes de casos digitais.
- Julho de 2025: a Novenda Technologies garantiu 6,1 milhões de dólares em financiamento para avançar na impressão 3D de produtos odontológicos. O investimento apoia a capacidade de manufatura digital a jusante, que complementa a adoção do escaneamento intraoral ao ampliar as opções para produção mais rápida de restaurações e componentes odontológicos a partir de moldagens digitais.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange ferramentas e materiais usados para capturar uma réplica negativa ou digital dos dentes e gengivas de um paciente para fluxos de trabalho ortodônticos e restauradores. Inclui materiais de moldagem tradicionais, bem como sistemas de escaneamento intraoral vendidos para clínicas e laboratórios odontológicos.
Exclusões de escopo: serviços de manufatura restauradora a jusante e de prestação de tratamento ortodôntico são excluídos, assim como sistemas gerais de imagem odontológica que não sejam usados para captura de moldagem.
Visão geral da segmentação
- Por Produto
- Materiais de Moldagem
- Sistemas de Moldagem Digital (Scanners Intra/Extraorais)
- Acessórios e Consumíveis
- Por Aplicação
- Restauradora e Prótese Dentária
- Ortodontia
- Implantologia
- Por Usuário Final
- Clínicas Odontológicas
- Hospitais
- Laboratórios Odontológicos
- Institutos Acadêmicos e de Pesquisa
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental nos ajudou a construir o mapa inicial do mercado e a decidir o que deveria ser contabilizado como captura de moldagem em contraste com equipamentos odontológicos adjacentes. Recorremos a fontes públicas, como listagens de dispositivos e avisos de segurança da FDA dos EUA, estatísticas de saúde bucal do CDC, fichas informativas de saúde bucal da OMS e indicadores de sistemas de saúde da OCDE, para entender os sinais de demanda por procedimentos e a capacidade de prestação de cuidados.
Para fundamentar o modelo de receita, analisamos relatórios anuais de empresas, apresentações a investidores, catálogos de produtos e cobertura de imprensa confiável sobre lançamentos de escâneres e atualizações de materiais. Quando útil, verificamos bases de dados de patentes para identificar mudanças tecnológicas (por exemplo, óptica sem pó e processamento de escaneamento mais rápido), e usamos uma assinatura paga para dados financeiros e notícias de empresas, a fim de confirmar a exposição por linha de negócio. Essas fontes são ilustrativas, e referências públicas adicionais também foram usadas para coleta, validação e esclarecimento de dados durante o estudo.
Entrevistas primárias e pesquisas
Entrevistas primárias e pesquisas foram usadas para testar premissas de precificação e adoção que não são capturadas de forma clara em fontes públicas, particularmente a transição de materiais convencionais para escâneres intraorais por tipo de prática. Conversamos com fabricantes, distribuidores, laboratórios odontológicos e usuários do lado clínico nas Américas, EMEA e APAC para preencher lacunas nos dados secundários, e depois verificamos o que os respondentes relataram em comparação com o comportamento de compra observado.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível principal: 30% | CXOs: 12% | APAC: 42% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 36% | EMEA: 35% |
| Participantes menores: 21% | Gerentes: 52% | Américas: 23% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down que liga a atividade de procedimentos odontológicos e a capacidade de prestação de cuidados ao provável conjunto de demanda por moldagens. Em seguida, convertemos esse conjunto em receitas anuais de sistemas e materiais usando lógica de adoção e substituição. Nossa equipe utilizou inputs repetíveis, como o mix de volume de trabalhos restauradores e prostodônticos em relação à ortodontia, a parcela de casos capturados digitalmente, a base instalada de escâneres intraorais e os ciclos de renovação, os preços médios de venda dos escâneres e as taxas de uso dos principais materiais de moldagem por caso.
Também usamos aproximações seletivas de baixo para cima para corroborar os totais, principalmente por meio de divisões de receita de fornecedores, verificações de canal sobre envios de escâneres e amostragens de ASP multiplicadas por volumes unitários por região. Quando certas divisões de países menores não puderam ser sustentadas por sinais consistentes, alocamos a partir dos totais regionais usando indicadores de densidade de clínicas odontológicas e mix de procedimentos, e depois revalidamos as premissas usando o retorno das entrevistas.
A previsão utilizou análise de cenários, já que a adoção de escâneres e a precificação frequentemente acompanham ciclos de investimento das práticas e realidades de reembolso. A visão prospectiva foi construída a partir de expectativas em nível de variáveis compartilhadas pelos entrevistados, incluindo o ritmo de conversão digital, a progressão de preços dos escâneres, as tendências de substituição de materiais e o crescimento regional das visitas odontológicas, com verificações de sanidade breves em relação à suavização histórica para reduzir mudanças abruptas.
Validação de dados e ciclo de atualização
A validação passa por diversas etapas. Os resultados modelados são comparados com sinais independentes, como discussões sobre a base instalada de escâneres, comportamento de estoque de distribuidores e tendências publicadas de utilização odontológica. Se um país ou linha de produto apresentar uma variação inusitada, revisamos as premissas, refazemos os cálculos e fazemos retornos direcionados para confirmar se a mudança é real ou causada por um problema de input.
Antes da aprovação final, o modelo completo é revisado por outro analista para identificar incompatibilidades de unidades, questões de tempo cambial e contagem duplicada entre materiais e dispositivos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes (por exemplo, mudanças significativas de preços, recalls de produtos ou mudanças de política). Pouco antes da entrega, fazemos uma verificação final dos desenvolvimentos recentes para que os números publicados reflitam as evidências mais atuais disponíveis.
Tamanho do mercado de sistemas de moldagem odontológica da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para sistemas de moldagem odontológica nem sempre coincidem, porque a cesta de produtos contabilizada e a rotulagem do ano podem diferir, e as premissas subjacentes de precificação e adoção também podem divergir. Nós nos concentramos no que é incluído como sistema de moldagem, quais usuários finais são contabilizados e com que rapidez se assume que o escaneamento digital substituirá os materiais convencionais.
Algumas estimativas externas ampliam o escopo para incluir consumíveis adicionais, como adesivos e materiais de registro de mordida, o que pode elevar o total mesmo quando a adoção de escâneres é modelada de forma conservadora. A Mordor Intelligence contabiliza materiais de moldagem, escâneres intraorais e produtos de moldagem estreitamente relacionados, e mantém os totais vinculados à demanda em nível de aplicação em fluxos de trabalho ortodônticos e restauradores, usando verificações de ASP por região e uma disciplina de atualização anual.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,90 bilhão de dólares (2026) | |
| Editora Comercial A | 1,62 bilhão de dólares (2024) | Utiliza um ano-base anterior e uma cesta de consumíveis mais ampla em partes da definição, o que altera o mix e reduz a comparabilidade com uma visão do ano corrente de 2026. |
| Empresa de Análise de Setor B | 1,87 bilhão de dólares (2025) | Ancora o número a uma base de 2025 e aplica expectativas de crescimento mais rápidas, com verificações menos transparentes sobre as quedas de ASP de escâneres e as taxas de substituição de materiais por região. |
A dispersão nos números publicados se explica principalmente pela escolha do ano-base e por se os consumíveis adjacentes estão agrupados na mesma categoria que os escâneres e os materiais principais. Ao manter os inputs rastreáveis ao mix de procedimentos, às taxas de conversão digital e a verificações repetíveis de preço-volume, nossa estimativa é mais fácil de reconciliar entre regiões e ao longo do tempo.


Principais Perguntas Respondidas no Relatório
Qual é a avaliação atual do mercado de sistemas de moldagem dentária?
O tamanho do mercado de sistemas de moldagem dentária é de USD 1,9 bilhão em 2026.
Com que velocidade o mercado deve crescer?
O mercado deve registrar um CAGR de 8,12% e atingir USD 2,81 bilhões até 2031.
Qual segmento de produto está se expandindo mais rapidamente?
Os sistemas de moldagem digital registram o crescimento mais rápido, avançando a um CAGR de 10,12% entre 2026 e 2031.
Por que a implantologia está impulsionando a adoção de scanners?
Os procedimentos de implante exigem precisão em nível de mícron, e as moldagens digitais reduzem os tempos de tratamento em 30% ao mesmo tempo em que melhoram o ajuste protético.
Qual região adicionará a maior receita nova?
A Ásia-Pacífico registra o maior CAGR regional, de 9,31%, impulsionada pela crescente demanda da classe média e pelos fluxos de turismo odontológico.
Qual barreira principal inibe as aquisições de scanners?
Os altos custos iniciais de equipamentos — scanners de USD 13.000 a USD 21.900 e suítes completas no consultório acima de USD 100.000 — continuam sendo o principal fator de dissuasão para consultórios menores.
Página atualizada pela última vez em:



