
Tamanho e Participação do Mercado de Sistemas de Gerenciamento de Energia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
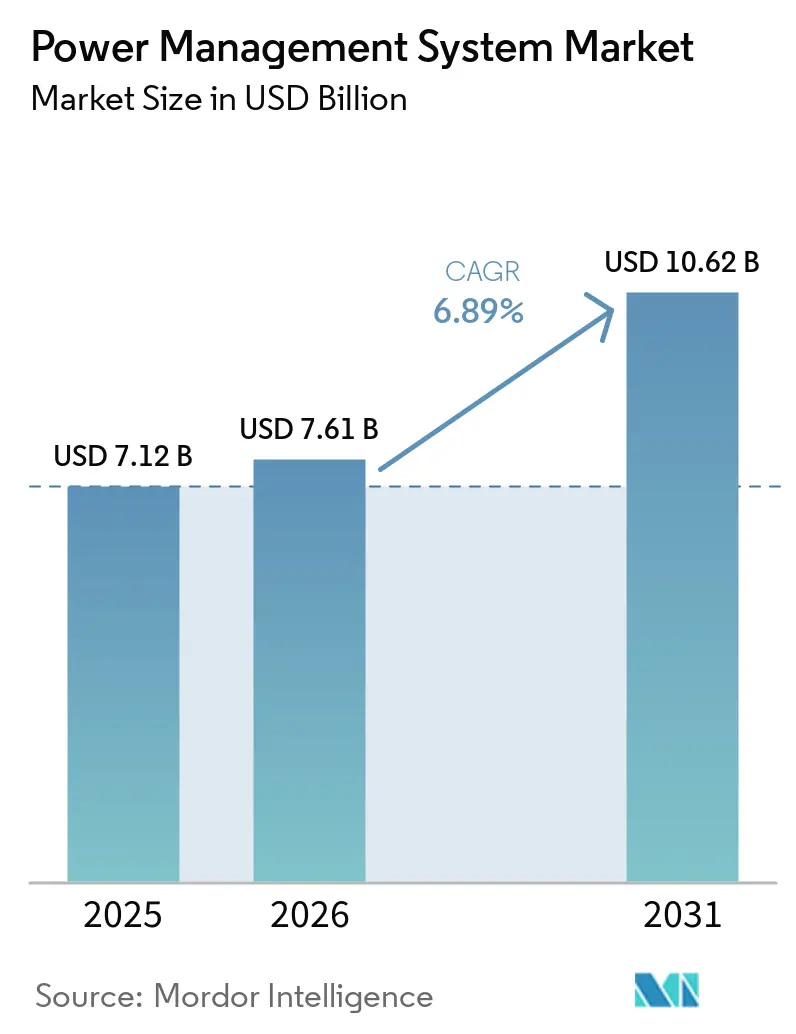
| Tamanho do Mercado (2026) | 7.61 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.62 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.89 % |
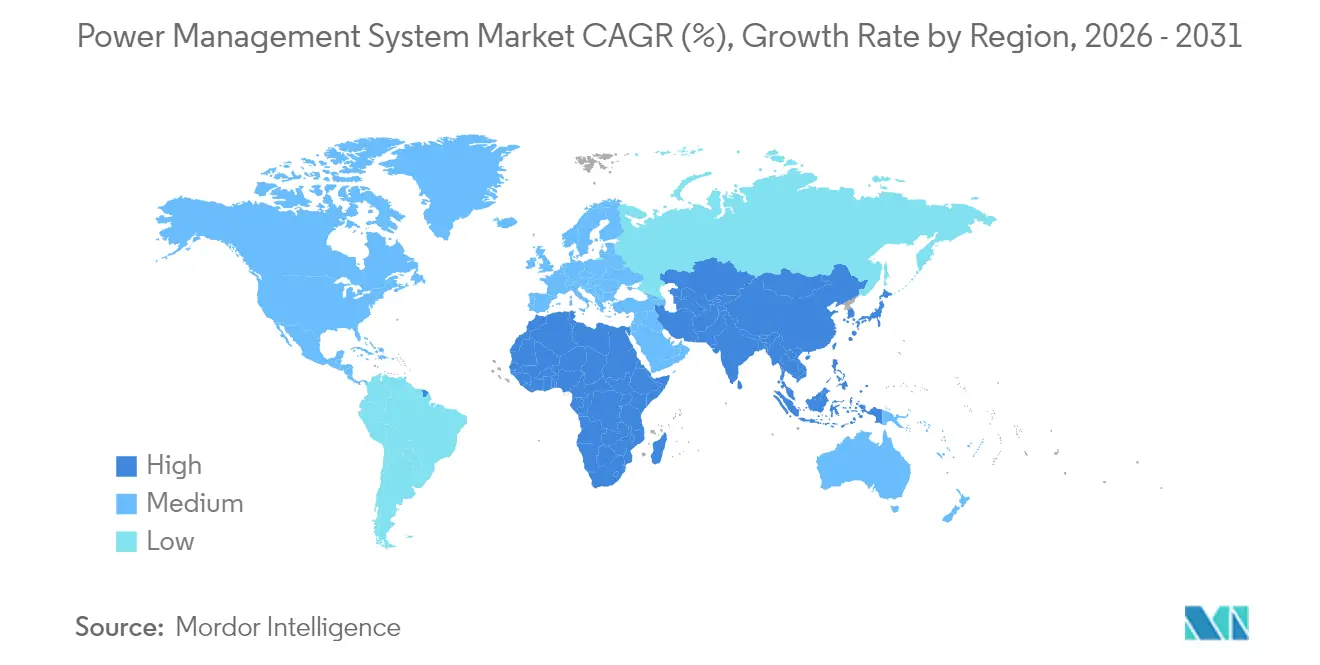
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
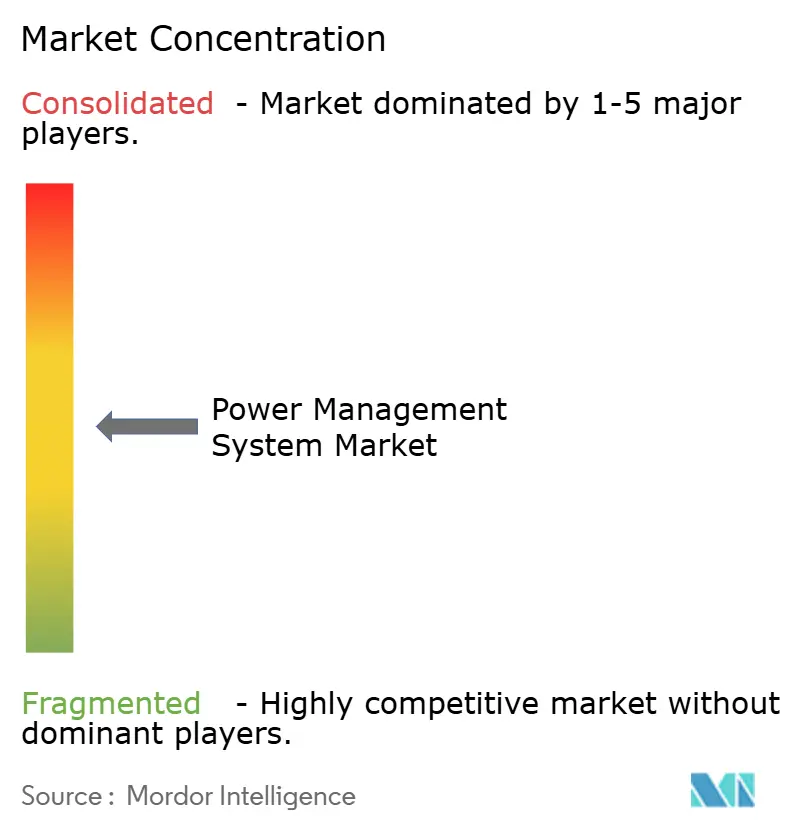
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Gerenciamento de Energia por Mordor Intelligence
Espera-se que o mercado de Sistemas de Gerenciamento de Energia cresça de USD 7,12 bilhões em 2025 para USD 7,61 bilhões em 2026 e está previsto para atingir USD 10,62 bilhões até 2031 a um CAGR de 6,89% no período 2026-2031.
O aumento das cargas de trabalho de IA, a expansão da penetração de energias renováveis e a necessidade de orquestração inteligente de cargas sustentam esse impulso. A expansão de centros de dados hiperescala na América do Norte, aliada aos mandatos de automação industrial na Ásia-Pacífico, acelera a demanda por plataformas de otimização em tempo real. Simultaneamente, as restrições na cadeia de suprimentos de equipamentos de média tensão elevam a importância estratégica do gerenciamento de energia definido por software. Os fornecedores respondem por meio de aquisições que aprofundam os portfólios de análise e fortalecem a cibersegurança, posicionando o mercado de sistemas de gerenciamento de energia para um crescimento resiliente.
Principais Conclusões do Relatório
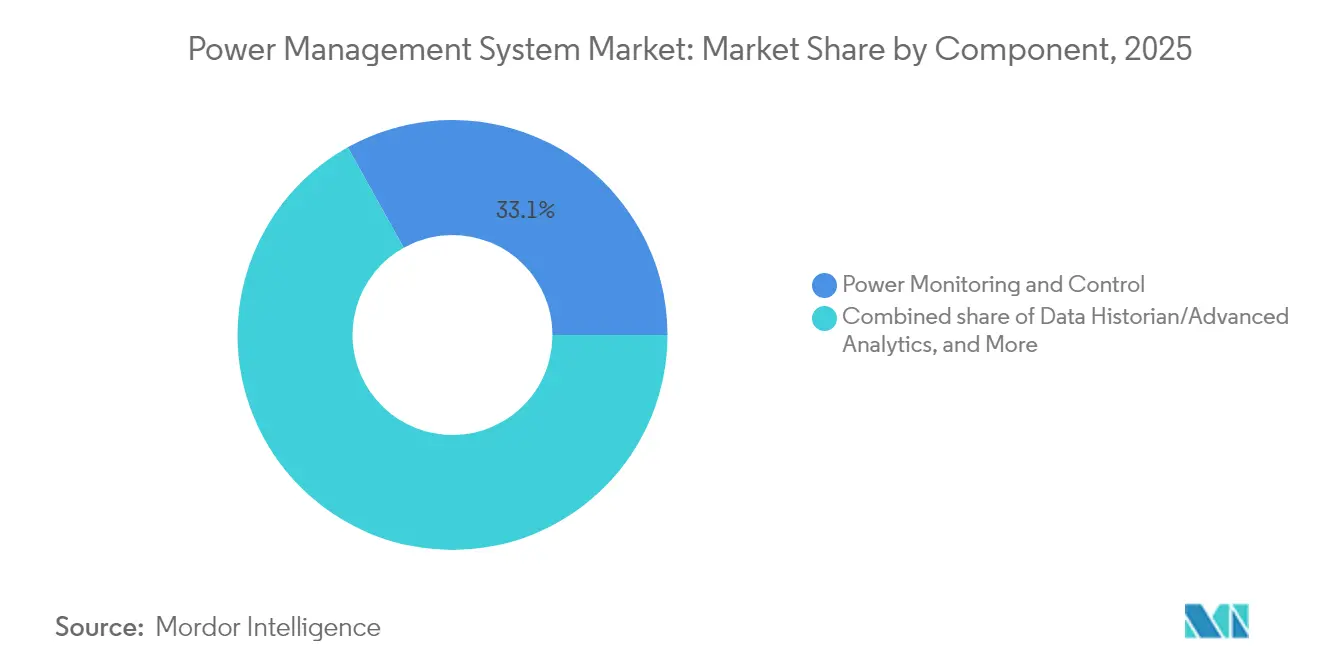
- Por componente, Monitoramento e Controle de Energia deteve 33,10% da participação do mercado de sistemas de gerenciamento de energia em 2025, enquanto se projeta que Historiador de Dados/Análise registre um CAGR de 10,62% até 2031.
- Por arquitetura de energia, o PMS centralizado capturou 47,70% do tamanho do mercado de sistemas de gerenciamento de energia em 2025; espera-se que o PMS modular/híbrido se expanda a um CAGR de 9,37% até 2031.
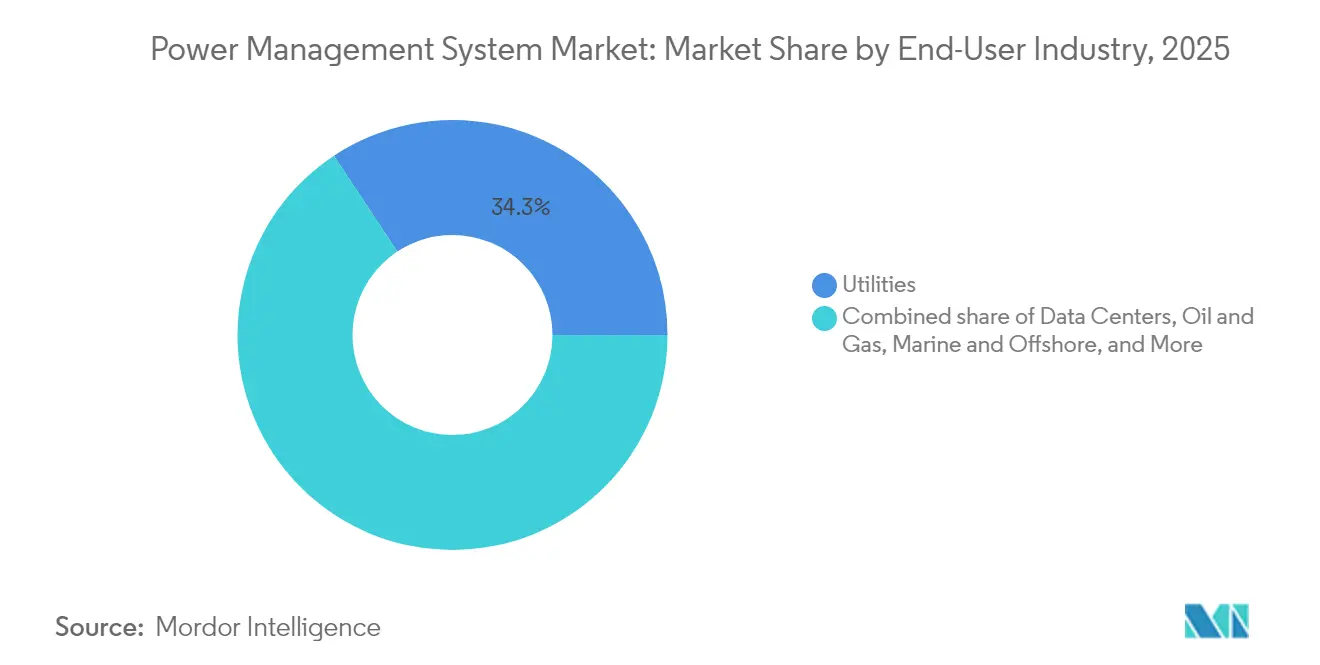
- Por usuário final, as concessionárias comandaram 34,30% da participação de receita do mercado de sistemas de gerenciamento de energia em 2025, enquanto se prevê que os centros de dados registrem um CAGR de 10,05% entre 2026 e 2031.
- Por geografia, a América do Norte liderou com 32,40% da receita de 2025, mas a região Ásia-Pacífico está posicionada para um crescimento de CAGR de 8,98% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pressão regulatória por programas de eficiência energética em escala industrial | +1.20% | Global (ganhos iniciais na UE, Japão, Califórnia) | Médio prazo (2-4 anos) |
| Integração acelerada de energias renováveis à rede, impulsionando soluções de estabilidade de rede | +1.80% | Global, concentrado na APAC, América do Norte, UE | Longo prazo (≥ 4 anos) |
| Crescimento exponencial da demanda de energia de centros de dados hiperescala e IA | +2.10% | América do Norte e UE, com expansão para o núcleo da APAC | Curto prazo (≤ 2 anos) |
| Digitalização/IIoT habilitando otimização e análise em tempo real | +1.40% | Global, adoção antecipada na América do Norte e Alemanha | Médio prazo (2-4 anos) |
| Semicondutores de banda larga (SiC/GaN) reduzindo perdas de comutação | +0.90% | Global, liderado pelos setores automotivo e de energias renováveis | Longo prazo (≥ 4 anos) |
| PPAs corporativos criam complexidade de microrredes que demandam orquestração de PMS | +0.60% | América do Norte, UE, emergente na APAC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Pressão Regulatória por Programas de Eficiência Energética em Escala Industrial
Padrões mínimos de desempenho aplicam-se agora a fornalhas comerciais nos Estados Unidos, exigindo 80% de eficiência térmica para unidades a gás e 81% para sistemas a óleo. A Lei de Eficiência Energética do Japão obriga as fábricas designadas a nomear gestores de energia certificados e enviar relatórios anuais de desempenho, promovendo economias sistemáticas de energia que chegaram a 26% nas implantações iniciais.(1)Agência Internacional de Energia, "Análise da Lei de Eficiência Energética do Japão," iea.orgMandatos semelhantes em toda a UE aceleram as reformas digitais e fortalecem o mercado de sistemas de gerenciamento de energia à medida que as plantas buscam documentar o desempenho energético em tempo real.
Integração Acelerada de Energias Renováveis à Rede Impulsionando Soluções de Estabilidade de Rede
Estima-se que a energia solar e eólica intermitente abastecerá 57% da eletricidade de carga de serviço global até 2050, desafiando os paradigmas convencionais de controle de frequência. Sistemas de transmissão em corrente alternada flexível combinados com armazenamento híbrido proporcionam melhorias de 30% na estabilidade e reduzem a distorção harmônica total abaixo de 2% em comparação com projetos legados. Esses ganhos técnicos estimulam a aquisição de softwares avançados de orquestração que equilibram oferta e demanda variáveis em microrredes, impulsionando o mercado de sistemas de gerenciamento de energia.
Crescimento Exponencial da Demanda de Energia de Centros de Dados Hiperescala e IA
Os clusters de treinamento de IA elevam as densidades de rack para 80-100 kW, em comparação com 5-10 kW para cargas de trabalho legadas. A demanda de eletricidade de centros de dados nos EUA está prevista para atingir 35 GW em cinco anos, com a IA responsável por metade da carga incremental.(2)Schneider Electric, "Previsão de Demanda de Centros de Dados nos EUA," se.comOs operadores adotam microrredes independentes da rede e análise em nível de ativos, impulsionando a adoção imediata de soluções de gerenciamento preditivo de energia em todo o mercado de sistemas de gerenciamento de energia.
Semicondutores de Banda Larga (SiC/GaN) Reduzindo Perdas de Comutação
Dispositivos SiC se destacam acima de 800 V, enquanto dispositivos GaN têm melhor desempenho abaixo de 400 V, oferecendo desempenho superior em alta frequência.(3)IEEE Spectrum, "SiC vs. GaN: O Futuro da Eletrônica de Potência," ieee.orgOs ganhos de eficiência em inversores, carregadores e transformadores de estado sólido tornam os dispositivos de banda larga centrais para os ecossistemas de energias renováveis e veículos elétricos, impulsionando indiretamente a demanda por camadas de controle adaptativo no mercado de sistemas de gerenciamento de energia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos iniciais de sistema e retrofit | -1.30% | Global, agudo em mercados emergentes | Curto prazo (≤ 2 anos) |
| Riscos crescentes de cibersegurança e soberania de dados | -0.80% | Global, elevado nos setores de infraestrutura crítica | Médio prazo (2-4 anos) |
| Gargalos na cadeia de suprimentos de transformadores e disjuntores | -1.10% | Global, mais severo na América do Norte e UE | Curto prazo (≤ 2 anos) |
| Barreiras de interoperabilidade entre TI operacional e TI corporativa legadas | -0.70% | Global, concentrado em indústria pesada e concessionárias | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais de Sistema e Retrofit
Restrições orçamentárias retardam a adoção em economias sensíveis ao preço, onde os prazos de recuperação de capital superam as expectativas típicas dos conselhos de administração. Os gastos com equipamentos e integração podem ultrapassar USD 1 milhão para uma planta de médio porte, pressionando os diretores financeiros a adiarem reformas digitais. Incentivos governamentais mitigam parte do ônus, mas persistem lacunas de financiamento, moderando temporariamente a expansão do mercado de sistemas de gerenciamento de energia.
Riscos Crescentes de Cibersegurança e Soberania de Dados
A conectividade ampliada aumenta as superfícies de ataque. As estratégias de isolamento físico de rede, antes comuns na tecnologia operacional, estão sendo substituídas por gateways seguros que exigem dispositivos certificados pela IEC 62443, como o disjuntor de ar com classificação SL2 da ABB. Os custos de conformidade e as preocupações com violações restringem a adoção em larga escala de nuvem entre os proprietários de infraestrutura crítica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Análise de Dados Impulsiona a Transformação DigitalMonitoramento e Controle de Energia registrou 2,36 bilhões de USD em 2025, equivalente a 33,10% do tamanho do mercado de sistemas de gestão de energia. As plataformas SCADA legadas continuam indispensáveis para o status de disjuntores e medição de alimentadores; no entanto, os operadores estão cada vez mais sobrepondo bancos de dados historiadores que permitem benchmarking entre sites. Historiador de Dados/Análise Avançada está projetado para ter a trajetória mais rápida, com um CAGR de 10,62%, atingindo 2,66 bilhões de USD até 2031, à medida que modelos preditivos baseados em IA reduzem o tempo de inatividade não planejado e cortam o desperdício de energia. As ferramentas de Descarte e Gestão de Carga utilizam algoritmos de otimização que reduzem o excesso de carga em 30% em comparação com a lógica baseada em regras, aprimorando a resiliência industrial. Os Controles de Geradores ganham relevância em implantações de microrredes, com o PowerNode da GE iniciando descartes de carga protetores em 15 milissegundos, ao mesmo tempo em que protege os perímetros cibernéticos por meio de mensagens GOOSE IEC 61850.
Os conjuntos integrados agora convergem módulos de monitoramento, historiador e otimização em painéis prontos para a nuvem, com software de análise de sistemas de energia ajudando os operadores a avaliar o desempenho da rede e otimizar os fluxos de energia em instalações complexas. Os fornecedores incorporam APIs seguras, permitindo que desenvolvedores terceirizados criem aplicações sobre os serviços de dados principais. O disjuntor SACE Emax 3 da ABB exemplifica essa mudança ao expor métricas de qualidade de energia diretamente nos pipelines de historiadores. À medida que os mandatos de descarbonização se intensificam, os módulos de análise quantificam as emissões evitadas e monetizam créditos de resposta à demanda, elevando sua participação nas especificações de novas construções.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório


Por Arquitetura de Energia:
Soluções Híbridas Atendem às Demandas de FlexibilidadeAs arquiteturas centralizadas responderam por 47,70% da receita de 2025, sendo preferidas por concessionárias e proprietários de instalações de petróleo e gás que valorizam a redundância comprovada. No entanto, as configurações modulares/híbridas estão projetadas para atingir um CAGR de 9,37%, à medida que as cargas de trabalho de IA e a intermitência das energias renováveis exigem autonomia em nível de borda. Os nós de PMS distribuído colocados no nível da turbina ou do rack contornam a latência, mantendo o controle crítico durante interrupções de WAN. O Ovation 4.0 da Emerson incorpora módulos definidos por software e orientação de IA generativa, ilustrando a transição para microsserviços que se reconfiguram sem tempo de inatividade no local.
As topologias híbridas combinam supervisão central com agentes locais, equilibrando confiabilidade e agilidade em propriedades complexas. Estruturas multiagente implantadas em fazendas eólicas-solares-baterias alcançam reduções significativas de pico e estabilização de frequência. Como resultado, o mercado de sistemas de gerenciamento de energia gravita em torno de bibliotecas de funções conteinerizadas implantáveis em pods de centros de dados ou hardware de gateway embarcado. Os integradores de sistemas se diferenciam por meio de projetos de arquitetura de referência que aceleram o comissionamento, mantendo o endurecimento cibernético.
Por Indústria do Usuário Final:
Centros de Dados em Alta Diante da Modernização da InfraestruturaAs concessionárias geraram USD 2,44 bilhões em 2025, representando 34,30% do mercado de sistemas de gerenciamento de energia. Os operadores de rede dependem de suportes de tensão-var de resposta rápida e lógica de ilhamento adaptativo para absorver as previsões de 57% de penetração de energias renováveis. Os centros de dados, embora em menor escala, crescerão a um CAGR de 10,05% à medida que os hiperescaladores correm para gerenciar campi de 500 MW com blocos de energia independentes da rede. As instalações de petróleo e gás mantêm investimentos estáveis para eletrificar plataformas offshore e reduzir as emissões de gás de tocha. As frotas marítimas e offshore instalam distribuição de corrente contínua e propulsão híbrida que reduzem o consumo de combustível e os custos de manutenção.
As iniciativas de metais e mineração realizam até 10% de melhoria na eficiência energética por meio do gerenciamento digital de energia; a ArcelorMittal recupera 22% do gás de alto-forno, reduzindo as emissões de CO₂ em 340.000 toneladas anualmente. As operações químicas e farmacêuticas incorporam indicadores de eficiência de recursos que reduzem mais de 1% dos custos totais de energia a cada ano. Hospitais e centrais de telecomunicações na categoria "Outros" se beneficiam de arquiteturas de referência comuns que simplificam a conformidade com a ISO 50001, ampliando a base de usuários finais do mercado de sistemas de gerenciamento de energia.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Análise Geográfica
Mercado de Sistemas de Gestão de Energia da América do Norte
A América do Norte contribuiu com 32,40% da receita de 2025, sustentada pela Lei de Redução da Inflação e por um pipeline de mais de 30 GW em novos acordos de energia para data centers. Os incentivos federais encorajaram a Schneider Electric a comprometer 700 milhões de USD para a expansão da fabricação nos Estados Unidos, aumentando a resiliência do fornecimento doméstico. O Programa de Parceria Industrial para Conservação de Energia do Canadá patrocina subsídios para a adoção da ISO 50001, enquanto os investimentos em transformadores no México mitigam gargalos regionais.
Mercado de Sistemas de Gestão de Energia da Europa
A Europa mantém um ambiente regulatório rigoroso que exige relatórios corporativos de sustentabilidade e reforça as regras de ecodesign, sustentando uma demanda constante na Alemanha, França e Reino Unido. As atualizações de automação industrial na Alemanha implantam painéis de OEE orientados por historiadores de dados, enquanto o Reino Unido impulsiona projetos-piloto de redes inteligentes financiados pelos programas de inovação da Ofgem. A Diretiva de Relatórios de Sustentabilidade Corporativa leva as empresas a integrar dados granulares de energia nos fluxos de trabalho de ESG, fortalecendo assim a adoção de soluções analíticas em todo o mercado de sistemas de gestão de energia.
Mercado de Sistemas de Gestão de Energia da APAC
A região da Ásia-Pacífico está preparada para um CAGR de 8,98%. O mercado nacional de energia da China registrou negociações de eletricidade verde superiores a 220 TWh no início de 2025, impulsionando as concessionárias a adotarem planejamento de despacho habilitado por IA. A Índia avança na eficiência energética industrial por meio do programa Perform, Achieve and Trade e se compromete a alcançar ganhos de eficiência de 11,4% em transformadores até 2027 por meio da colaboração com o programa Top Runner do Japão. Os clusters químicos do Japão adotam sobreposições de IIoT em toda a fábrica, enquanto a Austrália realiza projetos-piloto de microrredes integradas para apoiar operações de mineração remotas.

Panorama regulatório
A regulamentação está cada vez mais voltada tanto para os relatórios de eficiência energética quanto para a operação segura de ativos de controle de energia conectados, moldando a forma como as especificações de sistemas de gestão de energia são elaboradas. Nos Estados Unidos, a Federal Energy Regulatory Commission (FERC) aprovou 11 padrões de confiabilidade modificados de Proteção de Infraestrutura Crítica (CIP) em março de 2026, com as alterações entrando em vigor em 26 de maio de 2026. Isso reforça os requisitos de segurança cibernética e conformidade para ambientes de monitoramento e controle conectados à rede. Paralelamente, o Japão continua a aplicar as obrigações da sua Lei de Eficiência Energética para que fábricas designadas nomeiem gestores de energia certificados e enviem relatórios anuais de desempenho, apoiando camadas de monitoramento contínuo, medição e dados prontos para auditoria em implantações industriais de PMS.
A atividade regulatória também está se expandindo para regras de design de produtos e software e para a integração de grandes cargas. A Comissão Europeia adotou o Regulamento (UE) 2025/2052 em outubro de 2025, estabelecendo novos requisitos de ecodesign para fontes de alimentação externas e dispositivos de carregamento, com aplicabilidade a partir de 14 de dezembro de 2028. Isso afeta as arquiteturas upstream de conversão e medição de energia que se conectam ao software de gestão. Em abril de 2026, o MIIT da China emitiu as Diretrizes de Design Verde de Produtos Industriais (Edição 2026), incluindo requisitos para que os softwares de BMS e EMS incorporem módulos de carbono zero, tornando mais rigorosas as expectativas de design ambiental para plataformas de energia digital. Para operações de rede, a FERC emitiu ordens de justificativa em junho de 2026 para múltiplos RTOs/ISOs, sob a Seção 206 da FPA, sobre regras de integração de grandes cargas, reforçando a necessidade de telemetria, controlabilidade e orquestração de carga com nível de conformidade para centros de demanda hiperescala e impulsionados por IA.
Cenário Competitivo
A consolidação moderada define o ecossistema, com os principais fornecedores se expandindo por meio de aquisições direcionadas. A aquisição pela ABB da divisão de eletrônica de potência da Siemens Gamesa adicionou 40 GW de capacidade instalada de conversores renováveis, reforçando suas ofertas de energia eólica, solar e armazenamento. No segundo trimestre de 2025, a ABB reportou um recorde de USD 9,8 bilhões em pedidos, refletindo um robusto gasto com modernização de rede. O programa de USD 700 milhões da Schneider Electric nos EUA amplia a capacidade de quadros de distribuição e UPS, atendendo diretamente à demanda impulsionada pela IA para centros de dados.
A diferenciação tecnológica agora se concentra em plataformas nativas de IA e resiliência cibernética. O Ovation 4.0 da Emerson incorpora os serviços Microsoft Azure OpenAI, habilitando suporte conversacional para operadores e acelerando o tempo médio de remediação. A Eaton está escalando a infraestrutura de corrente contínua de alta potência por meio da aquisição da Resilient Power Systems, antecipando a rápida eletrificação de hubs de mobilidade e computação de borda.
Oportunidades de espaço em branco permanecem na orquestração de microrredes para campi com PPAs corporativos. Startups estão desenvolvendo transformadores de estado sólido e conversores baseados em SiC que prometem melhorias significativas na eficiência de conversão. Os titulares do mercado contra-atacam integrando marketplaces de API aberta, garantindo que inovadores terceirizados possam conectar análises às instalações básicas de PMS, sustentando o dinamismo competitivo em todo o mercado de sistemas de gerenciamento de energia.
Líderes do Setor de Sistemas de Gerenciamento de Energia
ComAp AS
Brush Group
ABB LIMITED
etap (Operation Technology Inc.)
Wartsila oyj abp
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Gestão de Energia
- ABB Ltd
- Siemens Energy
- Schneider Electric SE
- General Electric Vernova
- Mitsubishi Electric Corporation
- Eaton Corporation plc
- Emerson Electric Co.
- Wartsila Oyj Abp
- ComAp AS
- ETAP / Operation Technology Inc.
- Rockwell Automation
- Honeywell International Inc.
- Yokogawa Electric Corporation
- SEL Schweitzer Engineering Labs
- Kongsberg Gruppen ASA
- RH Marine Netherlands BV
- INTECH Process Automation Inc.
- Marine Control Services
- Delta Electronics Inc.
- Texas Instruments (PMIC business)

Oportunidades de mercado e perspectivas futuras
A interoperabilidade orientada por padrões está criando espaço para fornecedores que conseguem empacotar conformidade, integração e ferramentas de verificação em implantações de PMS/EMS. A IEC 62933-5-2:2026 formaliza os requisitos de interface para sistemas de conversão de energia e sistemas de gestão de energia em aplicações de armazenamento de energia, incluindo suporte a instruções de despacho de usinas virtuais de energia com comportamento de resposta em milissegundos. Isso aumenta o valor de pilhas de controle validadas, bancadas de teste e adaptadores de comunicação seguros integrados ao software de PMS. Na mobilidade e nas plataformas eletrificadas, a SAE International publicou o Relatório Informativo J3311_202603 (março de 2026), definindo o conceito de Central System Power Manager para arquiteturas elétricas e eletrônicas de veículos. Isso amplia o conjunto endereçável de casos de uso de orquestração de energia além dos locais industriais e de serviços públicos tradicionais, em direção à coordenação embutida e multidomínio de energia e térmica.
As grandes construções de solar mais armazenamento e de armazenamento de energia em escala industrial também estão ampliando a demanda por despacho multiativos, análises e otimização de disponibilidade, áreas em que os fornecedores de PMS podem agregar software e serviços recorrentes a projetos intensivos em hardware. A Masdar chegou ao fechamento financeiro em julho de 2026 de um projeto de 5,2 GW solar mais 19 GWh de armazenamento em Abu Dhabi (com tecnologia BESS da BYD e da Sungrow), refletindo a escala em que a orquestração, a conformidade com códigos de rede e o monitoramento de desempenho são adquiridos junto com a conversão de energia. A localização e a consolidação da cadeia de suprimentos também estão abrindo rotas de parceria. A Waaree Energies inaugurou uma instalação de montagem de BESS com capacidade anual de 5,15 GWh em julho de 2026, e a Nextpower lançou um negócio de armazenamento de energia em julho de 2026, após concluir a aquisição da Prevalon Energy, incorporando ao seu portfólio uma base implantada de vários gigawatt-hora. Esses movimentos aumentam o número de ecossistemas de OEMs e integradores de armazenamento que buscam integração padronizada de EMS/PMS, reforço de segurança cibernética e módulos de historiador de dados e otimização em nível de frota, alinhados aos requisitos de serviços públicos e de grandes cargas.
Recent Industry Developments in Mercado de Sistemas de Gestão de Energia
- Abril de 2026: a ComAp lançou o InteliDrive 700 Marine, um sistema de supervisão de motores projetado para se integrar ao sistema de gestão de energia InteliGen 1000 Marine. O lançamento fortalece o monitoramento e controle de ponta a ponta para arquiteturas de energia híbrida e CC usadas em aplicações marítimas e offshore. Também melhora a coordenação entre a supervisão do lado da propulsão e a otimização de energia a bordo, à medida que as frotas eletrificam cargas auxiliares.
- Julho de 2025: a ABB lançou o disjuntor SACE Emax 3, certificado SL2, para infraestrutura crítica. Ao alinhar o hardware de proteção de baixa tensão com as expectativas de segurança orientadas pela IEC 62443, o produto oferece suporte a uma conectividade mais segura entre painéis de comutação e camadas supervisórias de gestão de energia. Isso ajuda os proprietários de ativos a padronizar componentes com segurança cibernética reforçada, à medida que as implantações de PMS avançam para arquiteturas mais em rede.
- Julho de 2024: a Emerson lançou o Ovation 4.0 para os setores de energia e água, introduzindo uma arquitetura definida por software e integração de IA generativa. A plataforma reduz de forma direcionada o atrito para atualizações modulares e padronização multissite, o que é cada vez mais relevante para operadores que adicionam energias renováveis e ativos distribuídos. Também reforça a mudança para operações orientadas por análises em ambientes de gestão de energia que abrangem sistemas OT e TI.


Mercado de Sistemas de Gestão de Energia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Dimensionamos o mercado global de sistemas de gestão de energia como as receitas obtidas com hardware de gestão de energia e soluções de sistemas integrados que monitoram, controlam e otimizam o fluxo de energia elétrica, proteção e compartilhamento de carga em aplicações industriais, comerciais, marítimas e similares.
Exclusões de escopo: Excluímos software autônomo de faturamento de energia, plataformas gerais de automação predial e componentes elétricos puros que não são vendidos como parte de um sistema de gestão de energia.
Visão Geral da Segmentação
- Por Componente
- Monitoramento e Controle de Energia
- Corte de Carga e Gerenciamento
- Contabilidade e Otimização de Custos de Energia
- Gerenciamento de Comutação e Segurança
- Controles de Gerador
- Historiador de Dados/Análise Avançada
- Por Arquitetura de Energia
- PMS Centralizado
- PMS Distribuído
- PMS Modular / Híbrido
- Por Indústria do Usuário Final
- Concessionárias
- Centros de Dados
- Petróleo e Gás
- Marítimo e Offshore
- Metais e Mineração
- Produtos Químicos e Farmacêuticos
- Outros (Manufatura, Saúde, Telecomunicações)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Nigéria
- Egito
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou com um mapa de escopo simples para que cada linha de receita seja contada apenas uma vez, e então coletamos indicadores públicos que explicam onde a demanda por gestão de energia é mais forte. As entradas comuns vieram de fontes como dados da Agência Internacional de Energia sobre tendências de eletricidade, publicações da Administração de Informações de Energia dos EUA, artigos revisados por pares do IEEE e de outras publicações sobre qualidade e proteção de energia, e estatísticas de agências como o Eurostat.
Também revisamos catálogos de produtos de fabricantes, apresentações para investidores e relatórios anuais para entender onde a gestão de energia em nível de sistema se posiciona em relação a produtos adjacentes de painéis elétricos e monitoramento. Onde as divisões em nível de empresa não foram divulgadas, utilizamos assinaturas pagas que fornecem inteligência financeira corporativa e um banco de dados de remessas de importação e exportação para testar os padrões de demanda regional. Essas fontes documentais não são exaustivas, e muitos outros documentos públicos foram utilizados para coletar dados, validar premissas e esclarecer definições.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas foram utilizadas para confirmar o que os compradores realmente adquirem como sistema de gestão de energia e como os preços variam com a complexidade do sistema. Conversamos com uma combinação de fabricantes de equipamentos originais, distribuidores, parceiros de EPC e integração, e equipes elétricas de usuários finais na APAC, EMEA e nas Américas, o que nos ajudou a preencher lacunas sobre tamanhos típicos de projetos, ciclos de substituição e taxas de adesão de módulos de monitoramento e controle.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 15% | APAC: 43% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 31% | EMEA: 34% |
| Participantes menores: 15% | Gerentes: 54% | Américas: 23% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído utilizando lógica de cima para baixo e de baixo para cima. Primeiro reconstruímos o conjunto de demanda vinculando a atividade de infraestrutura elétrica à adoção de sistemas de gestão de energia, e então os totais foram corroborados com verificações seletivas de baixo para cima utilizando preços e volumes amostrados de conversas com fornecedores e canais.
Os principais insumos do modelo incluíram indicadores como crescimento do consumo industrial de eletricidade, sinais de gastos de capital vinculados a atualizações de rede e instalações, expansão da base instalada em data centers e instalações críticas, o ciclo típico de atualização de controladores e módulos de proteção, e o valor médio do sistema por complexidade de aplicação (por exemplo, sistemas de compartilhamento de carga marítima tendem a ter preços diferentes dos controles básicos de energia de instalações). Quando uma série de dados estava incompleta para um país, utilizamos análogos regionais e então ajustamos com o feedback das entrevistas para que o tratamento de lacunas permanecesse rastreável.
Para as previsões, foi aplicada uma análise de cenários, ancorada nas opiniões de especialistas sobre o ritmo de eletrificação, requisitos de conformidade com eficiência e cronograma do pipeline de projetos, e então verificada em relação ao crescimento histórico recente para evitar mudanças irrealistas.
Ciclo de Validação e Atualização de Dados
Os resultados foram verificados em várias etapas para que os totais se alinhem com os sinais de adoção do mundo real. Comparamos os gastos implícitos por site e por capacidade instalada com métricas independentes, e grandes variações foram revisadas de volta às premissas subjacentes, como preços, ciclo de substituição e mix regional.
Antes da aprovação final, os analistas realizam verificações de consistência entre regiões e entram em contato novamente com os entrevistados quando um novo ciclo de contratos, mudança regulatória ou mudança macroeconômica acentuada pode afetar a demanda. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, seguidas de uma revisão final pré-entrega para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado Global de Sistemas de Gestão de Energia da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para sistemas de gestão de energia podem parecer muito diferentes, mesmo quando parecem tratar do mesmo assunto, porque o escopo do produto contabilizado e o momento do ano-base frequentemente mudam de um estudo para outro. As diferenças também surgem de como cada publicador trata os preços em nível de sistema, o mix regional e se a receita baseada em projetos é reconhecida no momento do embarque, comissionamento ou adjudicação do contrato.
A principal lacuna vem de saber se painéis elétricos adjacentes, monitoramento básico de energia e software de gestão de energia são agrupados no mesmo conjunto, onde a Mordor Intelligence contabiliza apenas hardware de gestão de energia e receitas de sistemas integrados que controlam e protegem diretamente o fluxo de energia. Outro fator é a progressão do preço médio de venda, uma vez que algumas estimativas aplicam um preço médio combinado único em todos os usos finais, enquanto outras separam sistemas marítimos e de instalações críticas de maior valor de instalações industriais mais simples, e o momento da conversão de moeda pode ampliar ainda mais a diferença.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 7,61 bilhões de USD (2026) | |
| Publicador Global do Setor A | 7,81 bilhões de USD (2025) | Utiliza um ano-base diferente e uma janela de demanda mais ampla, e frequentemente trata o reconhecimento de receita de projetos mais próximo do momento do contrato, o que pode elevar o valor do ano anterior. |
| Plataforma de Pesquisa B | 13,00 bilhões de USD (2023) | Parece incluir um escopo mais amplo orientado à eletrônica e uma agregação de nível superior em componentes relacionados à energia, o que expande o conjunto de receitas além das soluções de gestão de energia em nível de sistema. |
A diferença é explicada principalmente pelo que é contabilizado e quando é contabilizado, e não por uma única premissa de crescimento. Ao manter o escopo vinculado às funções de controle e proteção em nível de sistema, e ao verificar os preços e ciclos de substituição com os respondentes do setor, a estimativa permanece mais fácil de reproduzir e de reconciliar com os sinais de demanda observáveis.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de sistemas de gerenciamento de energia?
O tamanho do mercado de sistemas de gerenciamento de energia foi de USD 7,61 bilhões em 2026 e está previsto para atingir USD 10,62 bilhões até 2031.
Qual segmento está crescendo mais rapidamente?
Historiador de Dados/Análise Avançada está projetado para registrar um CAGR de 10,62% até 2031, o mais alto entre todas as categorias de componentes.
Por que os centros de dados estão impulsionando a demanda?
O aumento das cargas de trabalho de IA eleva as densidades de rack para 80-100 kW, criando requisitos complexos de gerenciamento de energia que somente plataformas avançadas de PMS conseguem satisfazer.
Qual região adicionará a maior receita incremental até 2031?
Espera-se que a Ásia-Pacífico registre o maior CAGR em 8,98%, impulsionado pela automação industrial e pelos mandatos de energias renováveis na China, Índia e Japão.
Como as restrições da cadeia de suprimentos estão afetando o mercado?
Os prazos de entrega de transformadores de até 130 semanas e aumentos de preços de 60-80% atrasam as instalações de hardware, incentivando maiores investimentos em otimização centrada em software.
Qual é o papel dos semicondutores de banda larga na adoção de PMS?
Os dispositivos SiC e GaN aprimoram a eficiência de conversão, possibilitando eletrônica de potência compacta e de alta temperatura que se integra perfeitamente às arquiteturas de PMS de próxima geração.
Página atualizada pela última vez em:



