
Tamanho e Participação do Mercado de Energia da China
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
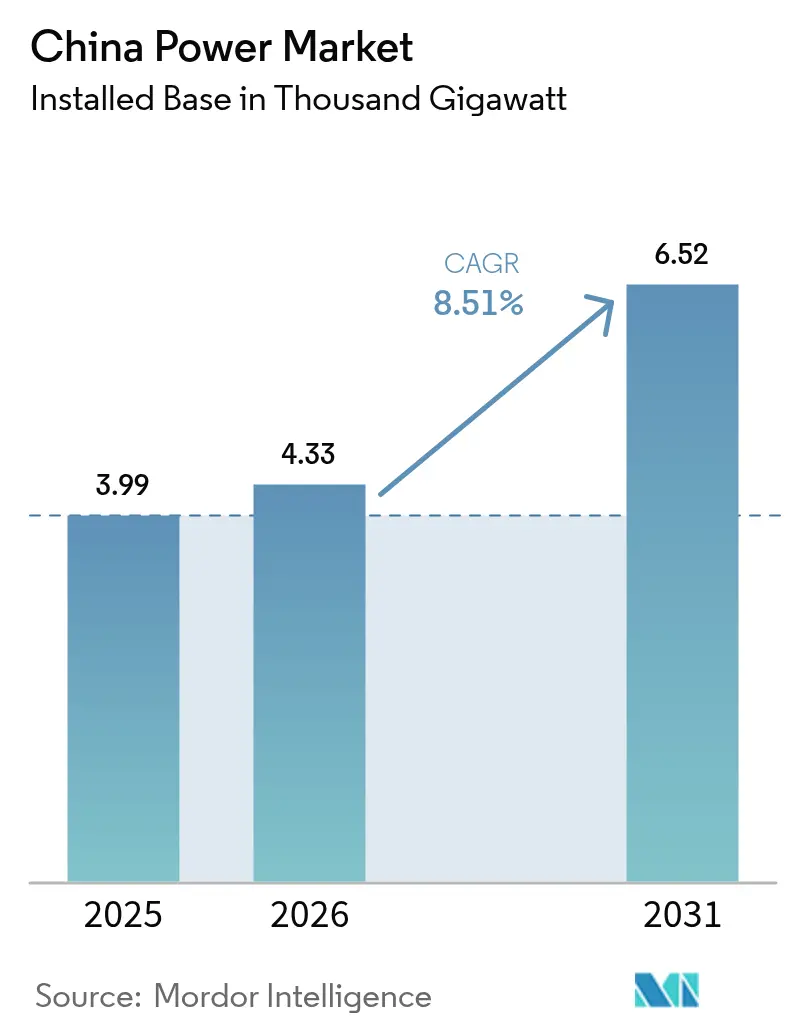
| Tamanho do mercado no ano base (2025) | 3.99 Mil gigawatts |
| Volume do Mercado (2026) | 4.33 Mil gigawatts |
| Volume do Mercado (2031) | 6.52 Mil gigawatts |
| Taxa de crescimento (2026 - 2031) | 8.51 % |
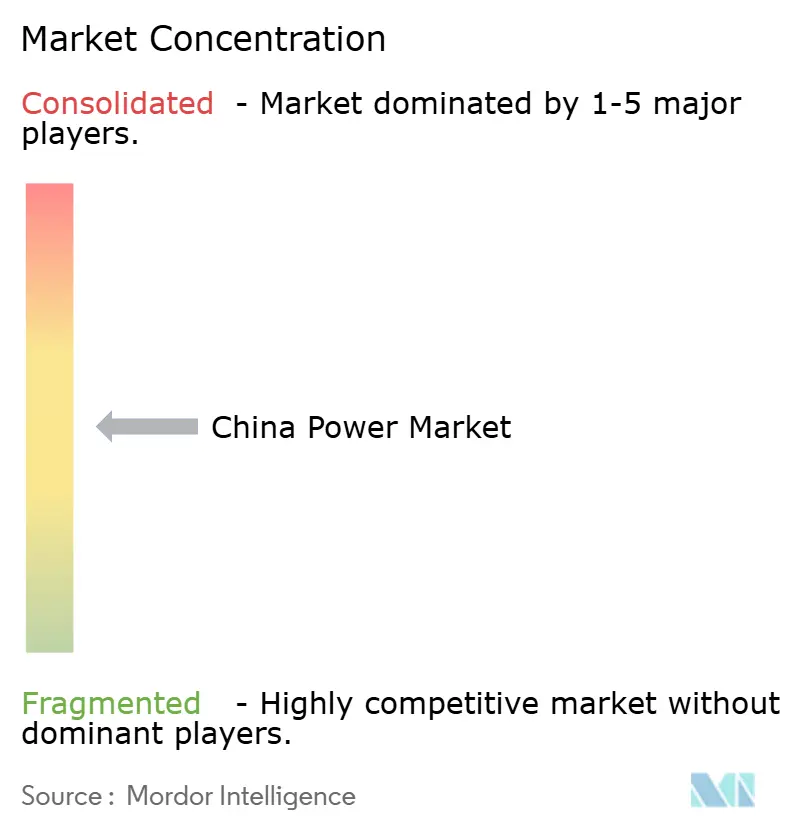
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia da China por Mordor Intelligence
O tamanho do Mercado de Energia da China deve crescer de 3,99 mil gigawatts em 2025 para 4,33 mil gigawatts em 2026 e tem previsão de atingir 6,52 mil gigawatts até 2031 a uma CAGR de 8,51% no período 2026-2031.
Instalações aceleradas de energia solar e eólica, implantações agressivas de transmissão em ultra-alta tensão (UHV) e a eletrificação do transporte e da indústria estão remodelando a dinâmica de oferta e demanda. Instrumentos de política como certificados de eletricidade verde, projetos-piloto de pagamento por capacidade e cotas provinciais de renováveis estão acelerando a transição do carvão para a energia limpa, ao mesmo tempo em que abrem novos canais de receita para os proprietários de ativos. A concorrência está se intensificando à medida que as grandes estatais buscam clusters híbridos de renováveis mais armazenamento, e empresas de tecnologia entram nos nichos de armazenamento de energia e resposta à demanda. A crescente sofisticação dos mercados atacadistas, aliada à queda dos custos de equipamentos, posiciona o mercado de energia da China para se tornar o primeiro "eletroestado" do mundo, onde a eletricidade sustenta diretamente o crescimento econômico.
Principais Conclusões do Relatório
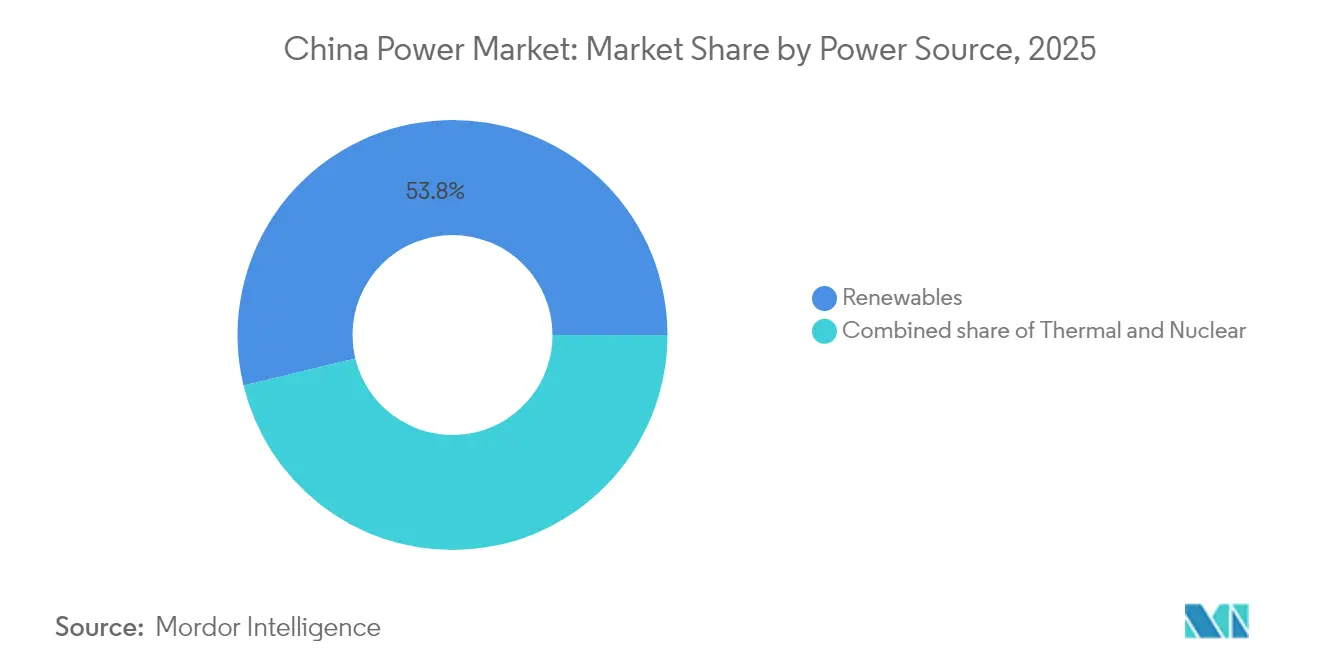
- Por fonte de energia, as renováveis comandaram 53,78% da capacidade em 2025 e estão avançando a uma CAGR de 12,12% até 2031, enquanto o carvão forneceu 60% da geração, mas enfrenta o cronograma de desativação mais agressivo.
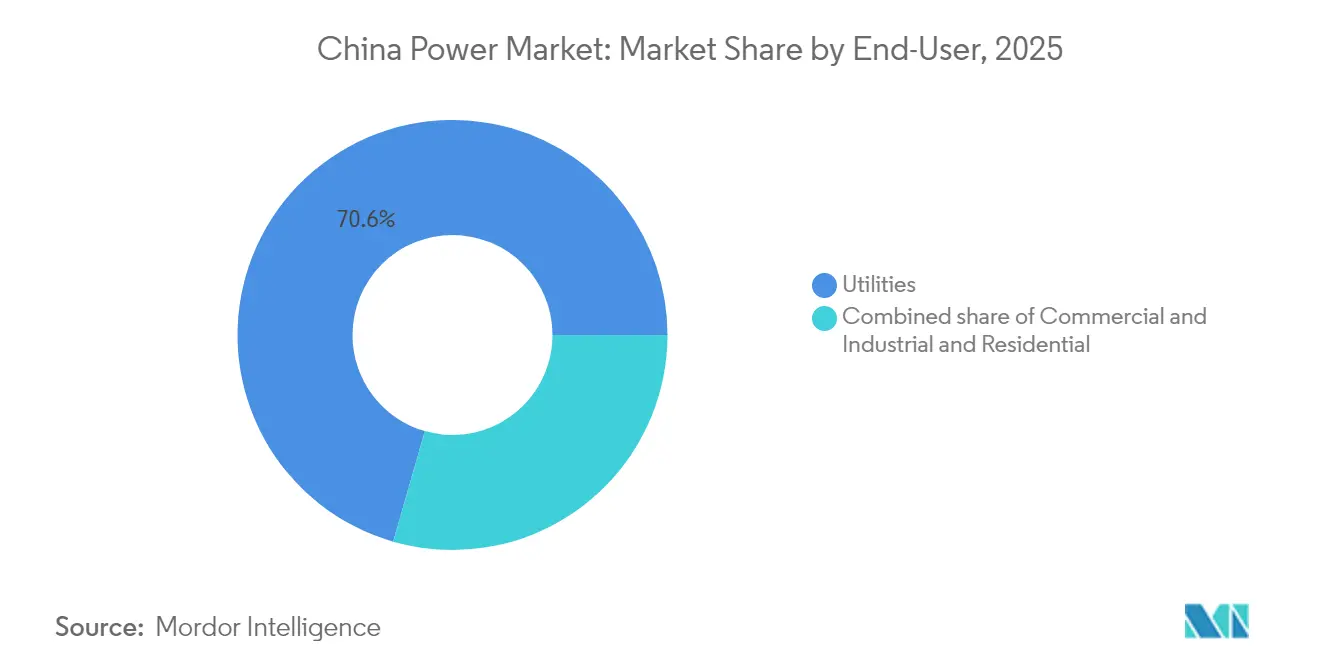
- Por usuário final, as concessionárias capturaram 70,55% da demanda em 2025 e têm previsão de crescimento a uma CAGR de 9,74% à medida que os veículos elétricos e a eletrificação do calor de processo elevam o consumo centralizado.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Energia da China
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Leilões Solares Acelerados com Paridade de Rede | +2.1% | Nacional, com concentração em Shandong, Jiangsu, Guangdong | Curto prazo (≤ 2 anos) |
| Conformidade com a Cota Provincial de Portfólio de Renováveis | +1.8% | Nacional, com aplicação mais rigorosa nas províncias costeiras | Médio prazo (2-4 anos) |
| Roteiro de Neutralidade Climática 2060 Remodelando o Mix de Capacidade | +2.5% | Nacional, priorizando bases de renováveis no oeste e centros de demanda no leste | Longo prazo (≥ 4 anos) |
| Eletrificação do Transporte e do Calor de Processo Impulsionando a Carga | +1.4% | Nacional, liderado pelo Delta do Rio Yangtze, Delta do Rio das Pérolas, Beijing-Tianjin-Hebei | Médio prazo (2-4 anos) |
| Projetos-Piloto de Mercado à Vista e Pagamento por Capacidade Melhorando o ROI | +0.9% | 8 províncias-piloto incluindo Guangdong, Shandong, Shanxi | Curto prazo (≤ 2 anos) |
| Financiamento de Projetos de Baixo Custo Impulsionado por Títulos Verdes | +0.7% | Nacional, concentrado em projetos de renováveis e transmissão UHV | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Leilões Solares Acelerados com Paridade de Rede Impulsionam a Transformação do Mercado
A licitação competitória obrigatória a partir de 2025 substitui as tarifas feed-in, obrigando os desenvolvedores a precificar inteiramente com base na economia, mantendo a flexibilidade regional no design dos leilões. A política chega em meio ao excesso de capacidade de fabricação de painéis, empurrando empresas mais fracas para fora e incentivando a consolidação. Simultaneamente, a exposição aos preços à vista impulsiona o interesse em projetos acoplados a armazenamento que nivelam o risco de receita, posicionando o mercado de energia chinês para uma atividade mercantil mais profunda.[1]
Padrões Provinciais de Portfólio de Renováveis Impõem Mandatos de Energia Limpa
Cotas obrigatórias respaldadas por um mercado de certificados verdes em rápido crescimento, com crescimento de 327% no volume de negociação em 2024, vinculam as metas provinciais de intensidade energética à aquisição de renováveis. As províncias ocidentais ricas em recursos monetizam o excesso de geração vendendo certificados para os centros costeiros com alta demanda, estimulando fluxos inter-regionais e a adoção de energia solar distribuída.[2]
Roteiro de Neutralidade Climática Acelera os Cronogramas de Desativação de Usinas a Carvão
Os mecanismos de pagamento por capacidade agora compensam as unidades a carvão pelos serviços de estabilidade da rede, em vez de pela energia, encurtando a vida econômica e incentivando retrofits que permitem rampa rápida. Cronogramas regionais divergentes gerenciam a segurança do aquecimento de inverno no norte, ao mesmo tempo em que permitem desativações mais rápidas no sul, impulsionando o investimento em armazenamento e resposta à demanda.
A Eletrificação Industrial Expande-se Além das Aplicações Tradicionais
As conversões de calor de processo para fornos elétricos, bombas de calor e baterias térmicas estão ganhando ritmo, auxiliadas pela queda dos custos de renováveis e pela precificação incipiente do carbono. Somente a fabricação de bens de tecnologia limpa consumiu 300 TWh em 2024, reforçando o crescimento da demanda no mercado de energia da China.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Risco de Ativos Encalhados pela Desativação do Carvão | -1.2% | Nacional, concentrado nas bases de carvão de Shanxi, Mongólia Interior, Shaanxi | Médio prazo (2-4 anos) |
| Curtailment de Renováveis em Províncias Remotas | -0.8% | Xinjiang, Gansu, Mongólia Interior, Qinghai | Curto prazo (≤ 2 anos) |
| Limites de Uso do Solo e Ecológicos em Grandes Projetos de Hidrelétrica/Eólica | -0.5% | Yunnan, Sichuan (hidrelétrica); províncias costeiras (eólica offshore) | Longo prazo (≥ 4 anos) |
| Tetos de Tarifas de Varejo Limitando o Repasse de Custos | -0.6% | Nacional, mais restritivo nos segmentos residencial e pequeno comercial | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Riscos de Ativos Encalhados Desafiam Regiões Dependentes de Carvão
A desativação acelerada e a redução das horas de despacho ameaçam a saúde dos balanços patrimoniais das geradoras estatais e das economias locais dependentes do carvão. O escrutínio financeiro está aumentando à medida que os credores incorporam os preços do carbono e os menores fatores de capacidade nos termos de crédito. Coordenar os cronogramas de saída com os recursos substitutos permanece crítico para a confiabilidade do aquecimento de inverno.
O Curtailment de Energia Renovável Restringe o Desenvolvimento do Oeste
Apesar de 100,5 bilhões de kWh de eletricidade renovável transmitida para o leste em 2024, o excesso de oferta periódico persiste. As adições de armazenamento saltaram para 74 GW no ano passado, mas a economia permanece apertada onde os custos de curtailment reduzem a receita do armazenamento. Plataformas aprimoradas de previsão e negociação regional estão gradualmente melhorando a eficiência do despacho.[3]
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte de Energia: Renováveis Dominam as Adições de Capacidade
As renováveis detinham 53,78% da capacidade em 2025, e sua participação no tamanho do mercado de energia da China está no caminho de superar 65,7% até 2031, com adições compostas a uma CAGR de 12,12%. A capacidade solar sozinha subiu para 842 GW em 2024, após mais um aumento de 300 GW, com os módulos N-type TOPCon superando as variantes PERC em métricas de custo-desempenho. A energia eólica offshore em Jiangsu, Guangdong e Fujian agora abriga 45 GW; máquinas de 18 MW entregam fatores de capacidade acima de 55%, reduzindo os custos nivelados para CNY 0,30 por kWh. A hidrelétrica está próxima de seu teto ecológico de 420 GW, portanto o armazenamento por bombeamento incremental é o principal vetor de crescimento, com meta de 100 GW até 2030. Biomassa, geotérmica e maremotriz permanecem abaixo de 50 GW combinados devido a limitações de matéria-prima e de local.
A capacidade térmica representa 39,5% da participação do mercado de energia da China, mas o carvão ainda fornece 60% da geração do país, dadas as maiores taxas de utilização. As unidades a gás natural agora totalizam 130 GW, expandindo-se a uma taxa de 5,84% ao ano para atender à demanda de pico, apesar dos preços do GNL superarem USD 12 por milhão de unidades térmicas britânicas (mmBtu). A energia nuclear, com 57 GW em 2024, beneficia-se de 24 reatores em construção e 11 novas aprovações, traçando um caminho em direção a 150 GW até 2035 com um fator de capacidade superior a 90%. O petróleo e o diesel permanecem marginais, restritos a redes isoladas e funções de backup.

Por Usuário Final: Concessionárias Lideram o Crescimento da Demanda
As concessionárias controlaram 70,55% da demanda de 2025 e crescerão a uma CAGR de 9,74%, consolidando sua dominância no mercado de energia chinês. A rede de 1,5 milhão de km da State Grid e a rede de 300.000 km da China Southern absorveram CNY 520 bilhões em investimentos em 2024, grande parte destinada a links UHV e automação digital. Os projetos-piloto de usinas virtuais em Jiangsu agregaram 8 GW de ativos distribuídos, proporcionando nivelamento de pico que adiou projetos dispendiosos de subestações. O despacho prioritário de renováveis está comprimindo os fatores de capacidade do carvão e acelerando o reequilíbrio de portfólio.
Os usuários comerciais e industriais representaram 22,85% do consumo em 2025 e devem crescer 7,31% ao ano à medida que fábricas e data centers instalam sistemas de energia solar mais armazenamento atrás do medidor para proteger-se do risco tarifário. Guangdong permite que fábricas com capacidade ≥10 MW assinem contratos bilaterais, resultando em uma redução de 10-15% nas contas de eletricidade. Os data centers de hiperescala consumiram 200 TWh em 2024 e comprometeram-se a alcançar 100% de fornecimento renovável até 2030. Os clientes residenciais, responsáveis por 6,60% da demanda, enfrentam códigos de eficiência mais rígidos que reduzem o uso per capita em 8% de 2019 a 2024, mesmo com os mandatos de energia solar em telhados adicionando 15 GW de nova capacidade a cada ano. Lacunas na conexão à rede e na clareza tarifária ainda retardam a adoção nas cidades de Nível 2 e Nível 3.
Análise Geográfica
O Leste da China, com 32,15% da geração de 2025, combina alta densidade econômica com as implantações de redes inteligentes mais avançadas. Os sinais de preços à vista de Xangai orientam o nivelamento de pico, e as negociações corporativas de certificados verdes lideram as melhores práticas nacionais. A forte eletrificação industrial, particularmente em semicondutores e fabricação de veículos elétricos, sustenta o crescimento constante da demanda que ancora o mercado de energia da China de forma mais ampla.
O Noroeste da China registra o crescimento mais rápido, com uma CAGR de 8,44% até 2031. A radiação solar e os recursos eólicos suportam bases em escala de gigawatt, como Alxa e Hami. Os projetos UHV enviam o excedente de produção para o leste, mas o curtailment persiste durante as janelas de baixa demanda, estimulando a rápida adoção de armazenamento e projetos-piloto locais de hidrogênio.
O Sul da China beneficia-se de um clima subtropical que suporta a adoção de energia fotovoltaica em telhados durante todo o ano e de bombas de calor de fonte de ar. A atualização plurianual da China Southern Power Grid melhora a interconexão com a espinha dorsal nacional, permitindo maiores importações de renováveis. O Norte da China realiza o descomissionamento gradual do carvão enquanto implanta caldeiras elétricas para aquecimento urbano.
O papel da China Central como conduto para os fluxos de oeste a leste ganha importância a cada nova linha UHV, adicionando alavancagem de crescimento composto ao mercado de energia da China. As províncias do Sudoeste continuam aproveitando a vasta energia hidrelétrica, mas enfrentam limites ambientais mais rígidos; as expansões de armazenamento por bombeamento amortecem a variabilidade. As províncias do Nordeste, em transição da indústria pesada, testam algoritmos de usinas virtuais que agregam ativos de energia eólica, solar e resposta à demanda em blocos despacháveis.
Cenário Competitivo
Cinco grupos de geração estatais — China Huaneng, China Energy Investment, China Huadian, China Datang e State Power Investment — controlam 45% da capacidade instalada, fomentando um ambiente de concentração moderada. A "concorrência gerenciada" alinha os planos de investimento com as metas estatais, mas as empresas ainda competem por cotas de projetos, particularmente em hubs híbridos de renováveis e licitações de armazenamento de energia. A State Grid e a China Southern Power Grid preservam monopólios regionais nas redes de transmissão, mas as reformas regulatórias impõem acesso aberto para recursos distribuídos e varejistas terceirizados, alterando as estruturas de receita.
A vantagem tecnológica atua como um diferenciador claro. Os complexos integrados de energia solar, eólica e armazenamento da China Three Gorges, o movimento antecipado da SPIC para a fabricação de módulos fotovoltaicos e a planta-piloto de armazenamento de íons de sódio da CEIC ilustram o posicionamento orientado pela inovação. Os participantes estrangeiros fazem parcerias em baterias avançadas e eletrônica de potência, aumentando a pressão sobre os incumbentes para acelerar a P&D. O regime de certificados verdes desloca a valoração para portfólios de baixo carbono, provocando realinhamentos de portfólio e trocas de ativos entre os cinco grandes para cumprir os orçamentos regionais de carbono.
As geradoras provinciais de segundo nível e os produtores independentes de energia privados exploram oportunidades de nicho em energia solar distribuída, energia de resíduos e serviços de energia para data centers. As empresas nativas digitais aproveitam a previsão por IA e a liquidação em blockchain para agregar cargas flexíveis, sinalizando um ecossistema em evolução no mercado de energia chinês, onde o valor migra para a orquestração de ativos diversificados, em vez da simples propriedade de megawatts.
Líderes do Setor de Energia da China
-
State Grid Corporation of China
-
China Energy Investment Corp (CHN Energy)
-
China Huaneng Group Co. Ltd.
-
State Power Investment Corp (SPIC)
-
China Datang Corporation Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Junho de 2025: A China comissionou a primeira planta de armazenamento de baterias de íons de sódio com formação de rede do mundo, aprimorando a inércia do sistema e reduzindo o risco de fornecimento de lítio. A planta, com capacidade de 200 MW/400 MWh, foi projetada para suportar mais de 30 usinas locais de energia eólica e solar.
- Janeiro de 2025: A State Grid Corporation apresentou um plano de investimento recorde de USD 88,7 bilhões para o ano, priorizando corredores UHV e digitalização da distribuição.
- Julho de 2024: A China Three Gorges iniciou a construção de um parque solar de 8 GW na Mongólia Interior, entre os maiores projetos de local único do mundo. Este projeto faz parte de um projeto de energia integrada maior de 18 GW, incluindo energia eólica, energia a carvão e armazenamento de energia.
- Julho de 2024: A linha UHV de ±800 kV Gansu–Zhejiang iniciou a construção, com extensão de 2.370 km e investimento de CNY 35,3 bilhões. Esta linha transmitirá eletricidade da província ocidental de Gansu para a província oriental de Zhejiang, passando por outras quatro províncias ao longo do caminho.
Escopo do Relatório do Mercado de Energia da China
A geração de energia é a eletricidade gerada por meio de diversas fontes primárias, como carvão, hidrelétrica, solar, térmica, etc. Nas concessionárias, é uma etapa anterior à sua entrega aos usuários finais. Em seguida, o processo é seguido pela transmissão e distribuição. Nesse contexto, a energia gerada é distribuída por meio de linhas de alta tensão (linhas de transmissão) e linhas de baixa tensão (linhas de distribuição), conforme a necessidade do usuário final.
O relatório do mercado de energia chinês inclui:
| Térmica (Carvão, Gás Natural, Petróleo e Diesel) |
| Nuclear |
| Renováveis (Solar, Eólica, Hidrelétrica, Geotérmica, Biomassa e Resíduos, Maremotriz) |
| Concessionárias |
| Comercial e Industrial |
| Residencial |
| Transmissão de Alta Tensão (Acima de 230 kV) |
| Subtransmissão (69 a 161 kV) |
| Distribuição de Média Tensão (13,2 a 34,5 kV) |
| Distribuição de Baixa Tensão (Até 1 kV) |
| Por Fonte de Energia | Térmica (Carvão, Gás Natural, Petróleo e Diesel) |
| Nuclear | |
| Renováveis (Solar, Eólica, Hidrelétrica, Geotérmica, Biomassa e Resíduos, Maremotriz) | |
| Por Usuário Final | Concessionárias |
| Comercial e Industrial | |
| Residencial | |
| Por Nível de Tensão de T&D (Análise Qualitativa apenas) | Transmissão de Alta Tensão (Acima de 230 kV) |
| Subtransmissão (69 a 161 kV) | |
| Distribuição de Média Tensão (13,2 a 34,5 kV) | |
| Distribuição de Baixa Tensão (Até 1 kV) |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de energia da China em 2026?
A capacidade instalada atingiu 4.330 GW em 2026 e tem previsão de subir para 6.520 GW até 2031.
O que está impulsionando o rápido crescimento das renováveis na China?
Leilões com paridade de rede, mandatos de cotas provinciais, módulos TOPCon mais baratos e corredores de transmissão UHV estão permitindo adições de energia solar e eólica a uma CAGR de 12,12%.
Qual grupo de usuários finais está crescendo mais rapidamente?
A demanda das concessionárias está crescendo a uma CAGR de 9,74% devido à eletrificação do transporte e dos processos de calor industrial.
Como os ativos de carvão estão sendo gerenciados em meio à descarbonização?
Os operadores convertem unidades subcríticas em geradores de pico flexíveis e dependem de pagamentos por capacidade, mas o risco de ativos encalhados permanece relevante.
Qual é o papel do armazenamento na integração das renováveis?
Sistemas de íons de lítio de quatro horas e projetos de armazenamento por bombeamento fornecem equilíbrio intradiário, com mandatos exigindo pareamento de 10-20% de armazenamento para novas plantas de renováveis.
Quais empresas lideram o fornecimento de equipamentos de energia da China?
Goldwind em turbinas eólicas, Longi em módulos solares e CATL em baterias em escala de rede detêm participações domésticas dominantes.