
Tamanho e Participação do Mercado de Geração Distribuída de Energia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 298.54 Bilhões de dólares |
| Tamanho do Mercado (2031) | 428.64 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.50 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
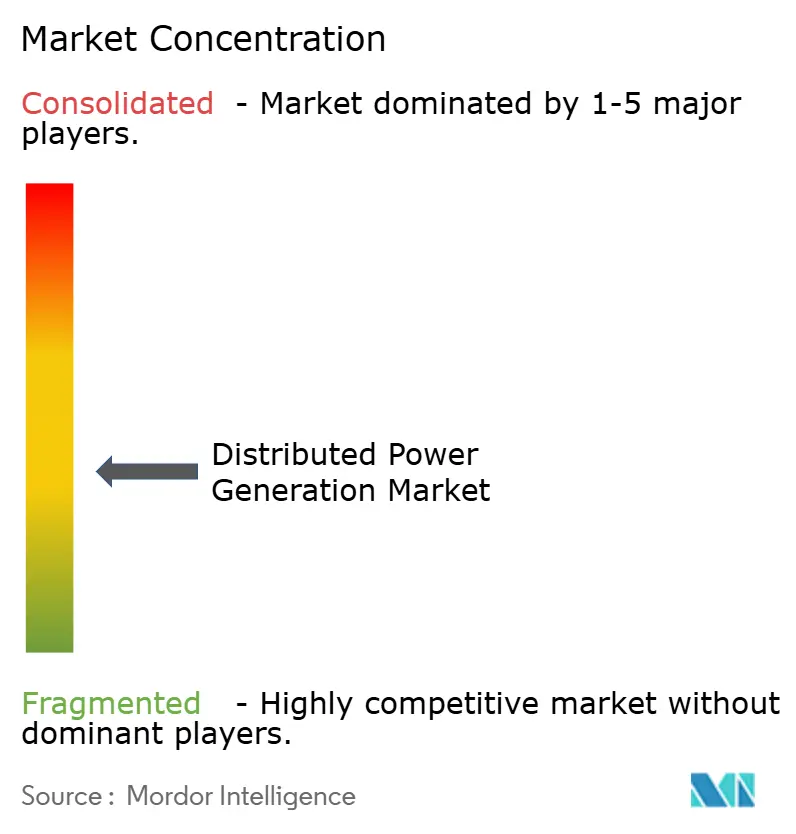
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Geração Distribuída de Energia por Mordor Intelligence
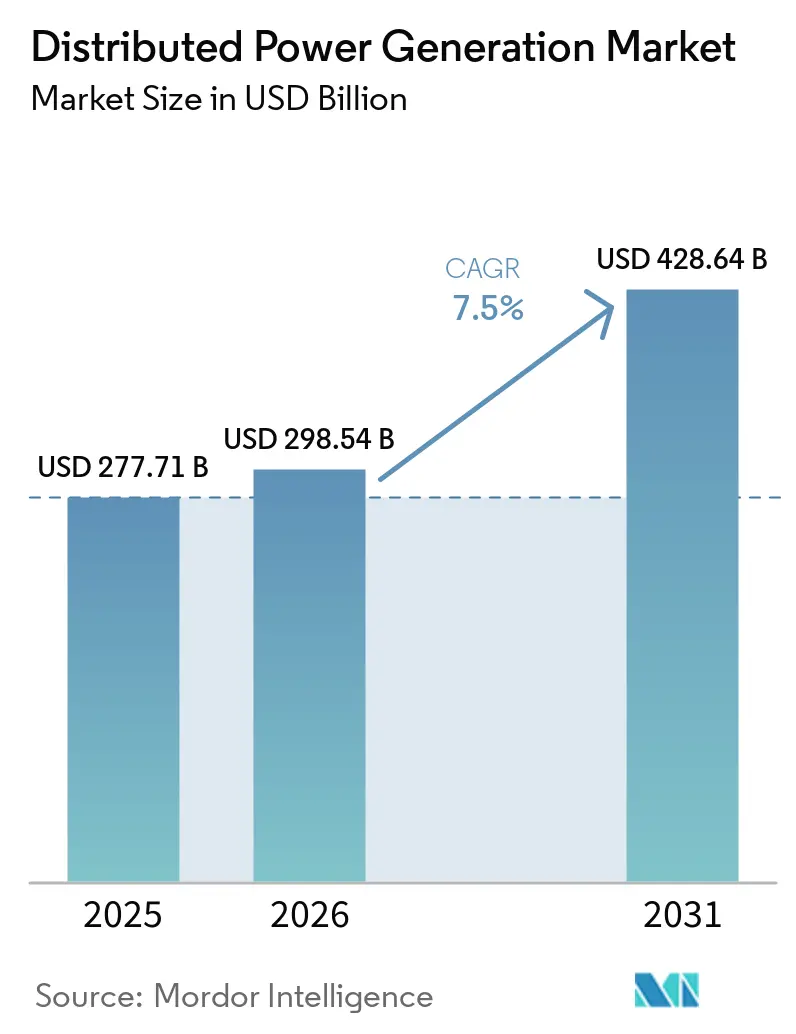
Espera-se que o tamanho do mercado de Geração Distribuída de Energia cresça de USD 277,71 bilhões em 2025 para USD 298,54 bilhões em 2026 e está previsto para atingir USD 428,64 bilhões até 2031, a um CAGR de 7,5% no período de 2026 a 2031.
A expansão reflete uma mudança estrutural do fornecimento centralizado para ativos locais que combinam energia solar, motores com flexibilidade de combustível e controles digitais. Reduções generalizadas nos custos de equipamentos, regulamentações pró-renováveis e crescentes necessidades de resiliência da rede são os principais aceleradores. A Ásia-Pacífico ancora o volume e o momentum, enquanto a América do Norte aproveita o abundante gás natural e a Europa se concentra na segurança energética. A competição tecnológica gira em torno de células de combustível prontas para hidrogênio e ofertas integradas de microrredes que agrupam armazenamento, software e serviços. Ao mesmo tempo, gargalos de interconexão, necessidades de capital para armazenamento de energia e limites de emissões cada vez mais rígidos moldam o risco de investimento.
Principais Conclusões do Relatório
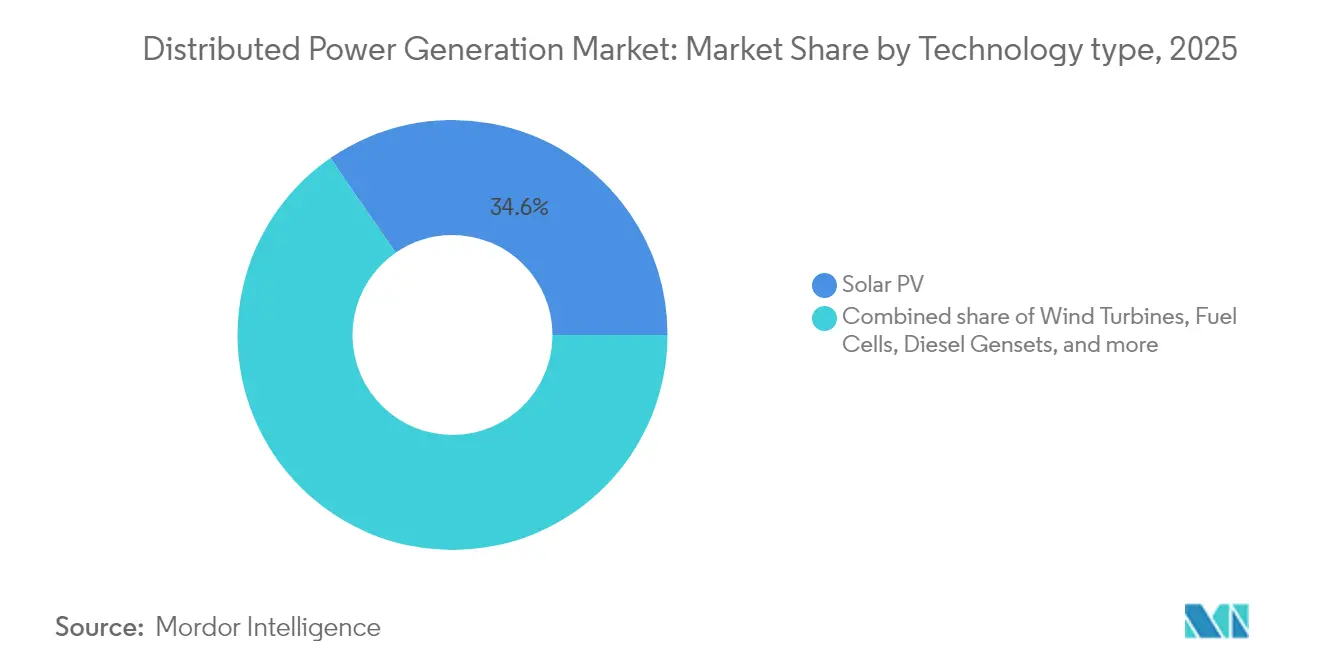
- Por Tecnologia, a energia solar fotovoltaica liderou com 34,62% de participação na receita em 2025, enquanto as células de combustível têm previsão de expansão a um CAGR de 11,25% até 2031.
- Por Potência, a faixa de 0 a 100 kW representou 46,28% da participação do mercado de geração distribuída de energia em 2025; sistemas acima de 1.000 kW devem avançar a um CAGR de 9,85% até 2031.
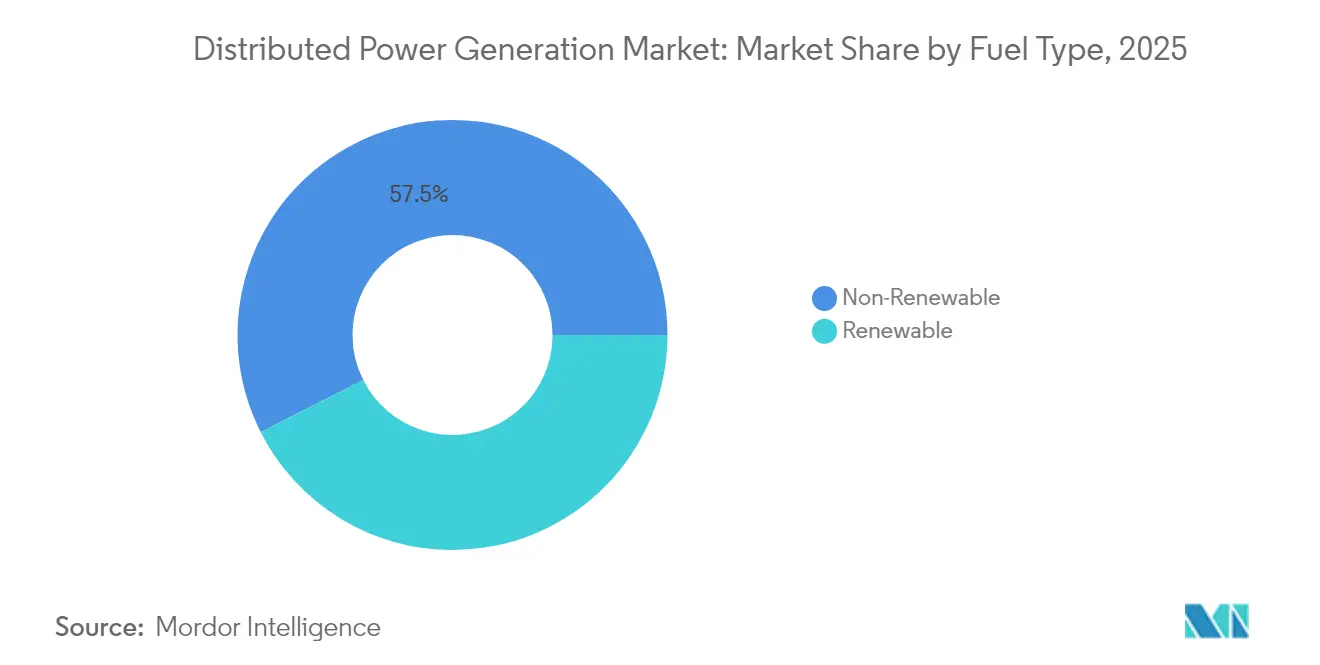
- Por Tipo de Combustível, os não renováveis comandaram uma participação de 57,45% em 2025, enquanto os renováveis são os de crescimento mais rápido, com um CAGR de 12,98% até 2031.
- Por Conectividade, os projetos conectados à rede capturaram 64,38% das receitas em 2025; os esquemas fora da rede estão crescendo a um CAGR de 10,45% à medida que as microrredes remotas se expandem.
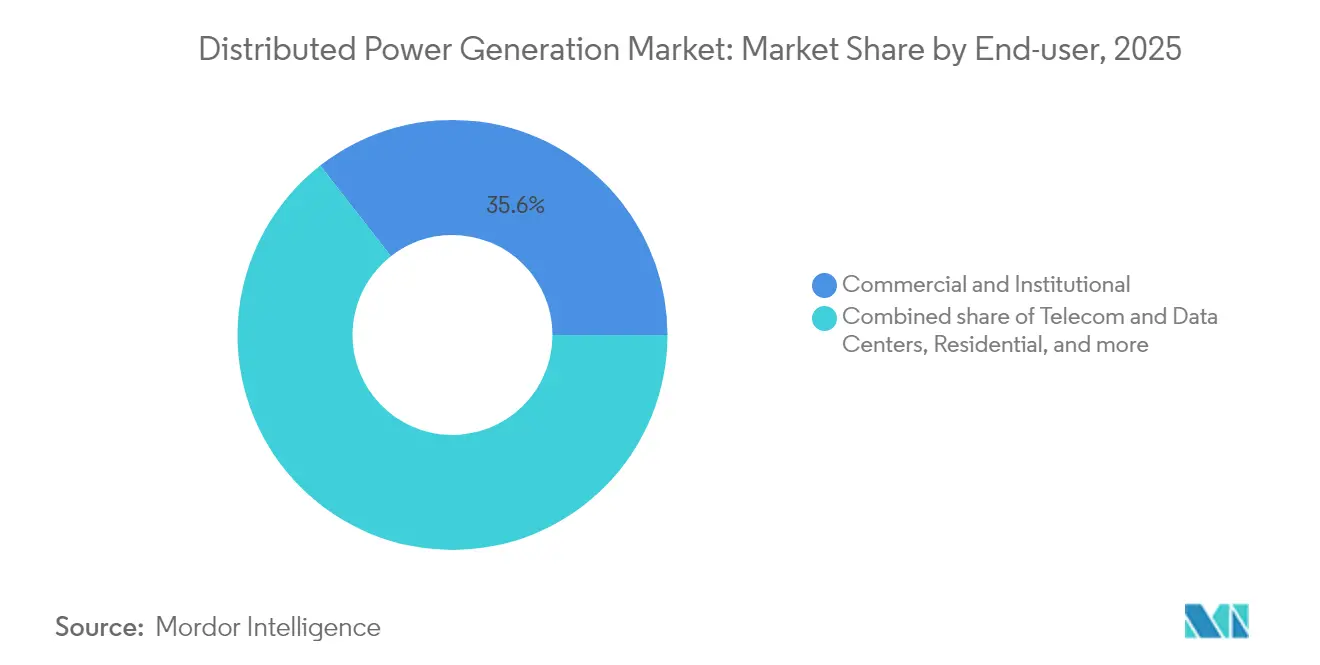
- Por Usuário Final, as instalações comerciais e institucionais detinham 35,55% da demanda em 2025, enquanto as instalações de telecomunicações e centros de dados estão crescendo a um CAGR de 11,95% durante o período de perspectiva.
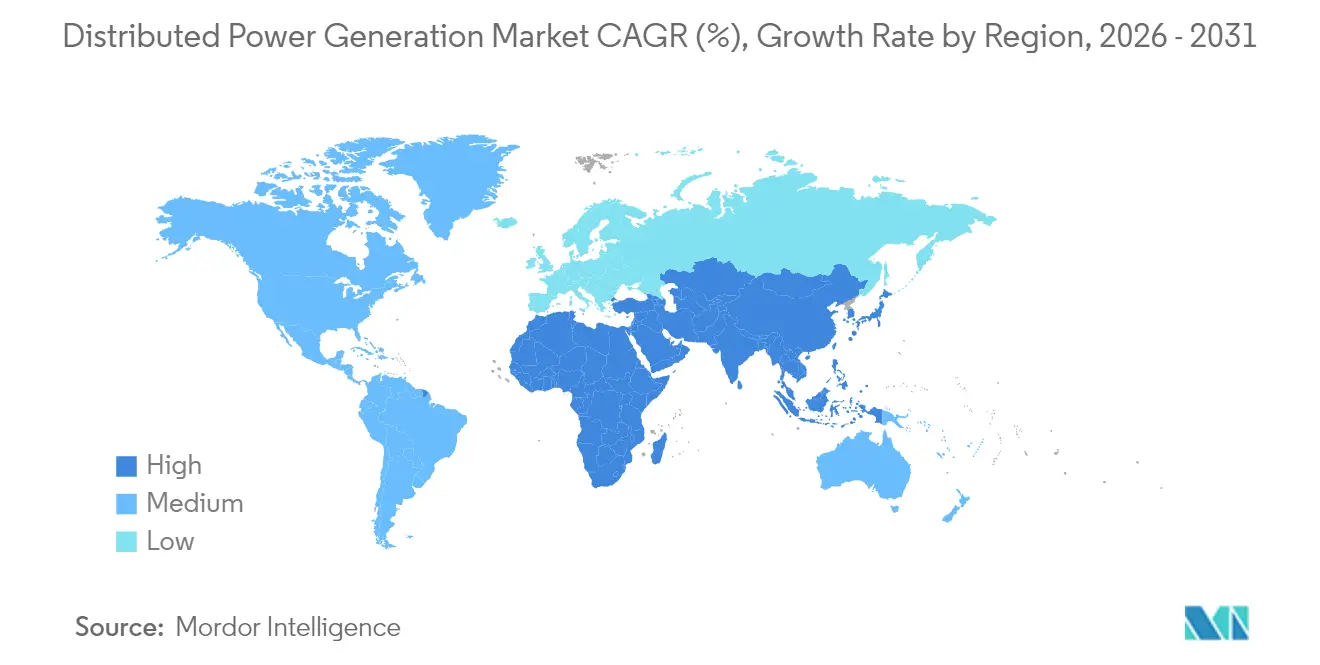
- Por Geografia, a Ásia-Pacífico comandou uma participação de 43,55% em 2025 e permanece a região de crescimento mais rápido, com um CAGR de 10,7% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápido declínio no LCOE da energia solar fotovoltaica de pequena escala | +2.80% | Núcleo da Ásia-Pacífico; transbordamento para o Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Boom de instalações comerciais e industriais atrás do medidor | +2.10% | Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Adoção de microrredes para torres de telecomunicações | +1.90% | África, Oriente Médio, nações insulares | Longo prazo (≥ 4 anos) |
| Volatilidade do preço do gás natural deslocando a demanda para geradores a biogás | +1.40% | América do Norte | Médio prazo (2 a 4 anos) |
| Padrões obrigatórios de portfólio renovável para concessionárias municipais | +1.60% | Estados Unidos | Longo prazo (≥ 4 anos) |
| Projetos-piloto de células de combustível prontas para hidrogênio em centros de dados | +1.30% | Oriente Médio, centros de dados globais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápido Declínio no LCOE da Energia Solar Fotovoltaica de Pequena Escala
Os preços dos módulos TOPCon chineses caíram para USD 0,16 por watt em 2024, impulsionando uma queda em toda a região nos custos nivelados de eletricidade e remodelando a economia da geração distribuída.(1) A padronização da mão de obra de instalação, os inversores de baixo custo e o financiamento concessionário amplificam o efeito, posicionando a Ásia-Pacífico como referência global para a energia fotovoltaica de pequena escala. Os governos simplificam as regras de licenciamento e de código de rede, encurtando ainda mais os ciclos dos projetos. A pressão sobre os preços força os fornecedores de outras regiões a se diferenciarem em eficiência e design específico para cada aplicação.
Boom de Instalações Comerciais e Industriais Atrás do Medidor
Empresas europeias aceleram a geração local de energia por meio de geração distribuída de energia comercial para se proteger da volatilidade dos preços no atacado e cumprir compromissos corporativos de descarbonização. Adições recordes de painéis em telhados na Alemanha seguem regras da UE que exigem energia solar em novos edifícios comerciais a partir de 2026, ampliando-se para reformas até 2028.(2) Sistemas de baterias combinados com painéis fotovoltaicos permitem o deslocamento de carga e a obtenção de receitas com serviços auxiliares, tornando os ativos distribuídos uma ferramenta financeira e ambiental. Empresas norte-americanas replicam o modelo, impulsionadas por incentivos fiscais federais e mandatos estaduais de energia limpa.
Adoção de Microrredes para Torres de Telecomunicações na África e em Ilhas
A energia confiável para redes móveis é de missão crítica, mas a logística do diesel infla os custos em áreas remotas. As microrredes de energia solar mais baterias agora sustentam implantações em múltiplos locais, com operadores como IHS Nigeria e CrossBoundary Energy comprovando a viabilidade financeira para clusters de torres. A integração de backhaul via satélite e monitoramento por IoT reduz a intervenção no local, melhorando o tempo de atividade. As instituições de financiamento para o desenvolvimento canalizam capital concessionário, estendendo os projetos de microrredes para comunidades adjacentes e reforçando os objetivos de acesso à energia.
Volatilidade do Preço do Gás Natural Deslocando a Demanda para Geradores a Biogás
Os preços à vista do gás natural nos EUA tiveram média de USD 4,15 por MMBtu no primeiro trimestre de 2025 e permanecem expostos às oscilações das exportações de GNL.(3) Os operadores de geração distribuída mitigam o risco de preço implantando geradores de duplo combustível capazes de alternar para biogás ou gás natural renovável. Os contratos de compra de energia de longo prazo capturam créditos de energia renovável, melhorando os retornos dos projetos. Os centros de dados em redes com restrições favorecem a abordagem, combinando motores alternativos com vias de combustível de baixo carbono.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Barreiras de interconexão da rede de distribuição | −1.8% | Economias emergentes em todo o mundo | Médio prazo (2 a 4 anos) |
| Combinação de armazenamento de energia com uso intensivo de capital | −2.2% | Global | Curto prazo (≤ 2 anos) |
| Limites rígidos de NOx/MP em geradores a diesel | −1.1% | Europa; expansão global | Longo prazo (≥ 4 anos) |
| Licenciamento complexo para energia solar em telhados em centros históricos | −0.9% | Europa; cidades selecionadas globalmente | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Barreiras de Interconexão da Rede de Distribuição em Economias Emergentes
As renováveis aguardando nas filas de interconexão globais excedem 3.000 GW, e 80% dos pedidos são retirados devido ao aumento dos custos ou a estudos prolongados.(4) As redes emergentes carecem de padrões modernos e capacidade de mão de obra, de modo que os pequenos projetos enfrentam atrasos desproporcionais. Embora uma reforma de "primeiro pronto, primeiro atendido" esteja em andamento, o progresso fora dos mercados avançados permanece lento, restringindo a implantação no curto prazo.
Emparelhamento de Armazenamento de Energia Intensivo em Capital para Geração Distribuída Intermitente
Os preços dos sistemas de baterias caíram para USD 148 por kWh em 2024, mas o gasto inicial ainda pressiona os projetos abaixo de 100 kW. Mesmo com os bônus do Crédito Fiscal de Investimento, o custo nivelado do armazenamento de íons de lítio de 4 horas gira em torno de USD 124 por MWh. Os projetos de armazenamento térmico ou de ar comprimido de longa duração tendem a ser mais baixos para ciclos de serviço de 8 horas, mas exigem engenharia específica para cada local. Até que os mercados de capitais aceitem o risco de armazenamento comercial em escala, muitos esquemas distribuídos limitam a penetração renovável para evitar o superdimensionamento das baterias.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
Células de Combustível Migram de Projetos-Piloto para PortfólioO segmento solar comandou 34,62% das receitas de 2025, ancorado por telhados residenciais e comerciais de pequeno porte que capitalizam em kits de montagem simplificados e inversores. A participação do segmento solar no tamanho do mercado de geração distribuída de energia para 2025 foi de USD 96,13 bilhões. Embora menores hoje, as células de combustível entregam o maior CAGR de 11,25%, lideradas por projetos em campi de centros de dados onde os operadores buscam tempo de atividade sem diesel. A Caterpillar validou um sistema de backup de células de combustível a hidrogênio de 1,5 MW que atingiu uma meta de nível de serviço de 99,999% para uma instalação de hiperescala no Wyoming. Microturbinas eólicas e motores a gás alternativos completam o mix, atendendo a locais de nicho que valorizam a eficiência no uso da terra ou a capacidade de calor e energia combinados. A dinâmica competitiva agora se concentra na integração de armazenamento e eletrônica de potência, em vez de hardware de geração independente.

Por Potência:
Economias de Escala em Ambos os ExtremosOs sistemas residenciais e de pequenas empresas na faixa de 0 a 100 kW capturaram 46,28% da demanda de 2025, refletindo a aquisição baseada em kits e os modelos de instalação turnkey. O segmento representou a maior participação do mercado de geração distribuída de energia em termos de unidades. No outro extremo, as soluções acima de 1.000 kW registrarão um CAGR de 9,85% até 2031, à medida que os campi industriais optam pela geração no local para contornar as restrições da rede. Os fornecedores se diferenciam por meio de gêmeos digitais e análises de operação e manutenção que ajustam o despacho em relação às tarifas das concessionárias. Os pacotes de médio porte de 101 a 1.000 kW atendem a hospitais e universidades, equilibrando módulos padronizados com engenharia personalizada limitada.
Por Tipo de Combustível:
Renováveis para Impulsionar o MercadoOs não renováveis forneceram 57,45% da produção em 2025; no entanto, os renováveis têm projeção de impulsionar a demanda a um CAGR de 12,98% até 2031 e capturar uma parcela de alguns tipos de combustíveis não renováveis. A energia solar e a eólica ainda dominam o bloco renovável, mas os motores a biogás e as usinas de biomassa com calor e energia combinados ampliam o mix nas zonas agroindustriais. O gás natural permanece o combustível de transição preferido onde há acesso a gasodutos, graças à capacidade de partida rápida e ao menor nível de NOx. Os arranjos híbridos combinam energia fotovoltaica ou eólica com motores a gás, orientando-se para a conformidade com as emissões enquanto garantem a resiliência.
Por Conectividade:
Ativos Interativos com a Rede DominamOs ativos conectados à rede entregaram 64,38% da receita de 2025, aproveitando a medição líquida, os prêmios de injeção na rede e os pagamentos por serviços auxiliares. Esses sistemas agora apresentam inversores bidirecionais e software que monetizam o suporte de frequência e tensão, estendendo a receita além das simples exportações de energia. A capacidade fora da rede, crescendo 10,45% ao ano, permanece essencial para comunidades insulares e minas remotas. As soluções residenciais de "microrrede em uma caixa" que combinam energia solar, uma bateria de 10 a 15 kWh e carregamento de veículo elétrico veículo-para-casa surgiram em 2025, oferecendo até 60% de economia na conta enquanto permitem a participação em serviços de rede quando conectadas.
Por Usuário Final:
Infraestrutura Digital AvançaOs usuários comerciais e institucionais detinham uma participação de 35,55% em 2025. Esse segmento inclui campi, saúde e edifícios municipais, todos os quais valorizam a certeza de custos e a resiliência. As instalações de centros de dados e telecomunicações registrarão um CAGR de 11,95%, crescendo a partir de bases modestas à medida que as cargas de trabalho de IA multiplicam a densidade de energia. O acordo de microrrede de 1 GW da Vantage Data Centers com a VoltaGrid sublinha a tendência em direção a plataformas de gás mais bateria de múltiplos gigawatts-hora que contornam os atrasos da rede. A adoção residencial se beneficia de inovações de financiamento, como a energia como serviço por assinatura, que agrupa equipamentos, manutenção e software em uma única conta.
Análise Geográfica
Mercado de Geração Distribuída de Energia na Ásia-Pacífico
A Ásia-Pacífico dominou o mercado de geração distribuída de energia com uma participação de receita de 43,55% em 2025 e continua a registar o CAGR mais elevado, de 10,7%, até 2031. A liderança regional assenta na fabricação em massa de módulos fotovoltaicos, em amplos incentivos políticos e na crescente procura de eletricidade. Só o programa de painéis solares em telhados da China realizou mais de 50 GW de nova capacidade em 2024, enquanto as distribuidoras de energia da Índia agregam instalações de telhado em centrais elétricas virtuais. Vários governos do Sudeste Asiático estão a formalizar regimes de faturação líquida, desbloqueando investimentos atrás do contador.
Mercado de Geração Distribuída de Energia na América do Norte
A América do Norte ocupa o segundo lugar em valor absoluto e combina uma oferta abundante de gás natural com créditos fiscais favoráveis. O programa de 20 MW atrás do contador da American Municipal Power no Michigan é um exemplo típico de como as concessionárias municipais aproveitam a geração local para o corte de picos de demanda. Trinta padrões estaduais de portfólio de energias renováveis impulsionam o solar combinado com armazenamento em escolas e instalações municipais. Clusters de centros de dados na Virgínia, no Texas e em Alberta impulsionam a adoção antecipada de motores de combustível duplo ou prontos para hidrogênio, elevando ainda mais o perfil de demanda da região.
Mercado de Geração Distribuída de Energia na Europa
A estratégia distribuída da Europa alinha-se com os imperativos de segurança energética na sequência das perturbações geopolíticas no fornecimento de gás. A Norma Solar da UE obriga os novos edifícios comerciais a integrar sistemas fotovoltaicos a partir de 2026, orientando os promotores para layouts distribuídos. A França exige 50% de cobertura solar em estacionamentos com mais de 1 500 m², com multas de até 40 000 EUR por incumprimento, acelerando as reformas no setor imobiliário comercial. A Alemanha simplificou o registo de "centrais de varanda" até 800 W, alargando a participação dos agregados familiares. As restrições em locais de património histórico e os longos processos de licenciamento a nível municipal moderam o crescimento nos centros históricos urbanos.
Panorama regulatório
As regulamentações de geração de energia distribuída estão sendo cada vez mais moldadas pela reforma de interconexão e por regras de mercado que permitem que os recursos energéticos distribuídos (DERs) prestem serviços à rede. Nos Estados Unidos, a Federal Energy Regulatory Commission (FERC) definiu um cronograma de implementação da Order 2222 para 1º de novembro de 2026, que esclarece como a agregação de DERs pode participar dos mercados de energia por atacado e de serviços auxiliares, além de elevar os requisitos de telemetria, coordenação e medição e verificação nas estruturas ISO/RTO.
No nível estadual, atualizações no processo de conexão à rede estão intensificando as exigências técnicas e processuais para projetos de até pequena escala comercial. O Departamento de Serviço Público de Nova York atualizou seus Requisitos de Interconexão Padronizados (SIR) para geradores distribuídos e armazenamento de energia de até 5 MW, com vigência a partir de 9 de fevereiro de 2026, padronizando as etapas de solicitação e os requisitos de equipamentos. Em paralelo, a lei HB26-1225 do Colorado exige que concessionárias com mais de 500.000 clientes convoquem um grupo de trabalho até 15 de agosto de 2026, com o objetivo de acelerar os resultados de interconexão de geração distribuída. Na Ásia, a política está migrando de abordagens orientadas à exportação para regras voltadas ao autoconsumo, incluindo as Medidas de Gestão para Fotovoltaica Distribuída da China, de maio de 2025, nas quais algumas províncias aplicam limites mínimos de autoconsumo para projetos de até 6 MW.
Cenário Competitivo
O mercado de geração distribuída de energia apresenta uma combinação equilibrada de fabricantes de equipamentos originais industriais diversificados e fornecedores de tecnologia especializados. Caterpillar, Cummins e Siemens se apoiam em redes de serviços globais e portfólios de motores multifuel, garantindo forte posição estabelecida nas classes de maior potência. A liderança residencial da Generac é reforçada por sua aquisição da MOTORTECH, adicionando controles avançados de motores a gás que ampliam a abrangência do produto.
A consolidação estratégica está se acelerando. A Deutz adquiriu a Blue Star Power Systems para garantir uma participação no mercado de geradores norte-americano, com meta de USD 100 milhões em receita incremental. A Siemens fez parceria com a EnergyHub para integrar software de gestão de recursos de energia distribuída, posicionando o grupo para fluxos de valor orquestrados pela rede. Os fabricantes de equipamentos originais estão cada vez mais agrupando armazenamento, controles e acordos de serviço de longo prazo, refletindo a preferência dos compradores por soluções de resiliência turnkey.
A inovação em espaços inexplorados se concentra em células de combustível a hidrogênio e microrredes capazes de operar em modo ilha. A Ballard Power Systems assinou um acordo de fornecimento com a Sierra Northern Railway para repotenciar locomotivas a diesel, destacando os transbordamentos tecnológicos para o transporte pesado. Os fornecedores de células de combustível cortejam os operadores de centros de dados que exigem backup sem emissões, mas insistem em confiabilidade de cinco noves. Os participantes do mercado capazes de orquestrar geração, armazenamento e carga por meio de plataformas baseadas em nuvem estão melhor posicionados para capturar margens premium.
Líderes do Setor de Geração Distribuída de Energia
-
Ansaldo Energia SpA
-
Ballard Power Systems Inc.
-
Caterpillar Inc.
-
Siemens AG
-
General Electric Co.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Geração Distribuída de Energia Empresas cobertas neste relatório
- Caterpillar Inc.
- Cummins Inc.
- Siemens AG
- General Electric Co.
- Schneider Electric SE
- Ansaldo Energia SpA
- Ballard Power Systems Inc.
- Bloom Energy Corp.
- Capstone Turbine Corp.
- FuelCell Energy Inc.
- Rolls-Royce plc (mtu Onsite Energy)
- Aggreko Ltd.
- Yanmar Holdings Co., Ltd.
- Wartsila Corp.
- Kohler Co.
- Canadian Solar Inc.
- Sunverge Energy Inc.
- MTU Aero Engines AG Microgrid Solutions
- Generac Power Systems Inc.
- Plug Power Inc.
Oportunidades de mercado e perspectivas futuras
Aberturas regulatórias que formalizam a compensação por exportação e o acesso à rede criam espaço para projetos on-grid behind-the-meter, especialmente em mercados emergentes onde a adoção de geração distribuída tem sido limitada pela incerteza tarifária. As Regulamentações de Faturamento Líquido de 2026 da Nigéria (iniciadas em junho de 2026 pela Nigerian Electricity Regulatory Commission) estabelecem um mecanismo para que consumidores elegíveis gerem energia renovável e exportem o excedente por meio de medição líquida bidirecional, apoiando locais comerciais e institucionais que podem combinar energia solar fotovoltaica em telhados com armazenamento e controles para otimizar o autoconsumo e os créditos na conta.
Uma segunda área de oportunidade é a integração e o planejamento liderados por software, que podem reduzir o atrito técnico à medida que a penetração da geração distribuída aumenta e a interconexão se torna mais exigente. Métodos revisados por pares identificaram ganhos mensuráveis com coordenação descentralizada e otimização em múltiplos estágios para expansão da distribuição e colocalização de DERs, incluindo reduções de custo e melhores resultados de receita para investidores em redes modeladas. Isso está alinhado a uma mudança em direção a soluções combinadas que reúnem geração, armazenamento e software de controle (incluindo DERMS e controladores de microrredes), voltadas para microrredes integradas, inversores interativos com a rede e implantações de resiliência em data centers e telecomunicações, nas quais o desempenho operacional e a otimização de despacho são critérios-chave de compra.
Desenvolvimentos industriais recentes em Mercado de Geração Distribuída de Energia
- Junho de 2026: A Ballard Power Systems firmou um acordo definitivo para adquirir a GeoPura, fornecedora britânica de soluções de energia com emissão zero baseadas em hidrogênio, por um valor empresarial de cerca de GBP 301,1 milhões. O acordo expande a presença da Ballard além das pilhas de células a combustível, abrangendo ofertas integradas de energia e serviços. Também fortalece seu posicionamento em aplicações distribuídas e fora da rede, nas quais os clientes adquirem disponibilidade como uma solução empacotada.
- Junho de 2026: A Ballard Power Systems recebeu um pedido de 15 MW de sistemas de células a combustível para geração de energia estacionária fora da rede, com entregas a partir do segundo semestre de 2026. O pedido reforça a demanda comercial por energia distribuída à base de hidrogênio em aplicações que priorizam a substituição do diesel e alta disponibilidade.
- Junho de 2025: A Ballard Power Systems concordou em fornecer 1,5 MW de motores de célula a combustível à Sierra Northern Railway para retrofits de locomotivas a hidrogênio. Embora o uso final seja ferroviário, o contrato apoia a expansão de módulos de energia de células a combustível e cadeias de suprimento que também atendem implantações de geração distribuída estacionária.
Mercado de Geração Distribuída de Energia Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange a receita gerada por sistemas de geração distribuída de energia que produzem eletricidade próximo ao local de consumo, incluindo equipamentos e vendas de sistemas relacionados vinculados a essas instalações nas principais regiões.
Exclusões de escopo: Grandes usinas de geração centralizada em escala de utilidade e infraestrutura de transmissão em massa estão excluídas deste dimensionamento.
Visão Geral da Segmentação
- Por Tecnologia
- Energia Solar Fotovoltaica (Telhado e Solo ≤5 MW)
- Turbinas Eólicas (≤5 MW)
- Microturbinas
- Turbinas a Gás (≤50 MW)
- Células de Combustível (PEMFC, SOFC e Outros)
- Geradores a Diesel
- Geradores a Gás Natural
- Hidrocinética e Pequena Hidrelétrica (≤10 MW)
- Outros (Biomassa com Calor e Energia Combinados, Motores Stirling)
- Por Potência
- 0 a 100 kW
- 101 a 1.000 kW
- Acima de 1.000 kW
- Por Tipo de Combustível
- Renovável
- Não Renovável
- Por Conectividade
- Conectado à Rede
- Fora da Rede e Remoto
- Por Usuário Final
- Residencial
- Comercial e Institucional
- Industrial e Manufatura
- Pico/Reserva de Concessionárias e Produtores Independentes de Energia
- Telecomunicações e Centros de Dados
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Países Nórdicos
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Malásia
- Tailândia
- Indonésia
- Vietnã
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Egito
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir uma visão de fora para dentro da demanda e dos sinais de política que influenciam a adoção da geração distribuída, e para ancorar premissas-chave como tamanhos médios de sistemas e direção de custos. Apoiamo-nos em fontes públicas como publicações da Agência Internacional de Energia, dados da Administração de Informações de Energia dos Estados Unidos, indicadores de energia do Banco Mundial, estatísticas da Agência Internacional de Energias Renováveis e séries de comércio da UN Comtrade para categorias de equipamentos relevantes.
Além dessas, revisamos arquivamentos de empresas e apresentações a investidores para compreender o mix tecnológico e a exposição regional, e consultamos a imprensa especializada e sites de associações do setor para identificar mudanças de política e anúncios de projetos. Quando necessário, assinaturas pagas de dados financeiros e de inteligência empresarial, notícias e finanças, bases de dados de patentes e registros de importação e exportação em nível de remessa foram utilizados para verificar a atividade de fornecedores e movimentos de preços, em vez de depender de um único ponto de dados. As fontes listadas acima são meramente ilustrativas, e muitas outras referências também foram utilizadas para coletar dados, validar premissas e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que se qualifica como geração distribuída em decisões reais de compra, e em verificar como os preços, os prazos de entrega e os cronogramas de interconexão estão mudando por região. Conversamos com um conjunto de fabricantes, integradores e equipes de EPC, além de concessionárias e reguladores, e também incluímos grandes usuários finais na APAC, EMEA e nas Américas, para que os resultados da pesquisa documental pudessem ser corrigidos, lacunas pudessem ser preenchidas e as premissas finais pudessem ser testadas em relação ao comportamento atual de pedidos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 13% | APAC: 43% |
| Nível intermediário: 49% | Líderes Funcionais/de Unidade: 36% | EMEA: 37% |
| Players menores: 18% | Gerentes: 51% | Américas: 20% |
Dimensionamento de Mercado e Previsão
O dimensionamento parte de uma construção de cima para baixo que reconstrói o gasto endereçável em geração distribuída utilizando o crescimento da demanda de eletricidade por país, as adições de capacidade distribuída e as curvas de custo tecnológico, ajustando-se em seguida para as realidades regionais de política e interconexão. Para manter os totais realistas, os resultados são corroborados por verificações seletivas de baixo para cima, como a consolidação de uma amostra de receitas de fornecedores, verificações de canal com instaladores e uma aproximação de preço médio de venda multiplicado pelo volume para os principais tipos de equipamentos.
Os insumos relevantes neste mercado incluem a confiabilidade da rede e a frequência de interrupções (que afeta as compras de backup e resiliência), os diferenciais de preço de combustível e energia em relação às tarifas locais, os prazos de licenciamento e interconexão, os incentivos para renováveis locais e cogeração, e o ciclo de substituição da base instalada de geradores e pequenas turbinas. Quando uma estimativa de baixo para cima está incompleta, as lacunas são tratadas pela aplicação de taxas de adoção de mercados similares, seguida de revisão com respondentes primários para que a penetração implícita permaneça alinhada com o que está sendo pedido.
Para a previsão, a análise de cenários é utilizada para refletir condições de política e de rede que podem deslocar a adoção rapidamente, e os cenários são moldados por visões de especialistas sobre a direção esperada dos custos de renováveis, faixas de preço do gás e investimentos regionais em confiabilidade. O caminho final da previsão é selecionado somente após a utilização implícita e o ritmo de implantação permanecerem consistentes com as linhas de tendência históricas e os sinais do pipeline de projetos de curto prazo coletados durante as entrevistas.
Ciclo de Validação de Dados e Atualização
A validação é feita por meio de triangulação entre sinais independentes, de modo que os totais do modelo são verificados em relação às adições de capacidade, padrões de comércio e remessas, e comentários de fornecedores sobre carteiras de pedidos. Se alguma região apresentar um salto incomum, os fatores determinantes são reavaliados e ligações de acompanhamento são realizadas para confirmar se se trata de um efeito pontual de projeto ou de uma mudança estrutural.
Antes da aprovação final, o trabalho passa por revisões analíticas em múltiplas etapas que buscam inconsistências lógicas nas premissas, conversões de moeda incorretas e divergências entre tendências de preços e volumes. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, após os quais uma verificação final pré-entrega é concluída para que o cliente receba a visão mais atualizada.
Tamanho do Mercado de Geração Distribuída de Energia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para geração distribuída de energia podem parecer muito diferentes mesmo quando o rótulo do tema soa igual, porque as tecnologias incluídas, o tratamento de sistemas conectados à rede versus fora da rede e a base de precificação podem variar entre os estudos. As diferenças também surgem quando uma estimativa se baseia mais em métricas de capacidade e outra se baseia mais em receita, o que pode se mover em direções opostas durante quedas de custos.
A geração centralizada em larga escala de utilidade está fora do escopo da Mordor Intelligence, o que é uma das razões pelas quais o valor de 2026 pode diferir de estimativas que mesclam construções em escala de utilidade no mesmo total. A diferença também é impulsionada pelo fato de um estudo contabilizar apenas a receita de equipamentos no ponto de venda, ou incluir também serviços recorrentes, mão de obra de instalação e infraestrutura mais ampla de microrredes, seguido de quão agressivamente a compressão futura do preço médio de venda é modelada e qual ano-moeda é aplicado nas conversões.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 298,54 bilhões de USD (2026) | |
| Global Consultancy A | 312,40 bilhões de USD (2024) | Utiliza um ano-base anterior e uma lista ampla de tecnologias que pode implicitamente incorporar tópicos adjacentes de energia distribuída, e a construção de receita pode depender mais de totais declarados do que de verificações de adoção e preços região por região. |
| Industry Publisher B | 321,46 bilhões de USD (2023) | Ancora o dimensionamento em um ano-base e mapa de segmentos diferentes, e a definição pode mesclar múltiplas fontes de energia e tipos de conectividade sem separar consistentemente os sistemas distribuídos de gerações maiores ou de escopos com forte componente de serviços. |
A tabela mostra que as maiores diferenças decorrem do que é contabilizado como geração distribuída, do ano utilizado como ponto de partida e de como a evolução dos preços é tratada durante a previsão. Ao manter o escopo vinculado a sistemas localizados próximos à carga e ao verificar o volume implícito e os preços em relação a sinais independentes, o número final permanece rastreável a insumos claros que podem ser reavaliados quando as condições de mercado mudam.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de geração distribuída de energia?
O tamanho do mercado de geração distribuída de energia é de USD 298,54 bilhões em 2026 e está no caminho para atingir USD 428,64 bilhões até 2031.
Qual região lidera o mercado de geração distribuída de energia?
A Ásia-Pacífico detém a liderança com uma participação de receita de 43,55% em 2025, impulsionada pela fabricação de energia solar de baixo custo e pelo rápido crescimento da demanda de eletricidade.
Qual segmento de tecnologia está crescendo mais rapidamente?
As células de combustível registram o maior CAGR de 11,25% até 2031, impulsionadas por investimentos em centros de dados e na economia do hidrogênio.
Por que os centros de dados estão adotando a geração distribuída?
Os operadores de centros de dados implantam microrredes no local para garantir confiabilidade de cinco noves, proteger-se contra a volatilidade dos preços de energia e cumprir os compromissos de descarbonização.
Como os atrasos de interconexão afetam o mercado?
Uma fila global de 3.000 GW e o aumento dos custos de estudo empurram muitos projetos distribuídos a adotar configurações híbridas ou fora da rede, enquanto os reguladores trabalham em medidas de reforma da fila.