
Tamanho e Participação do Mercado de Áudio Residencial
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
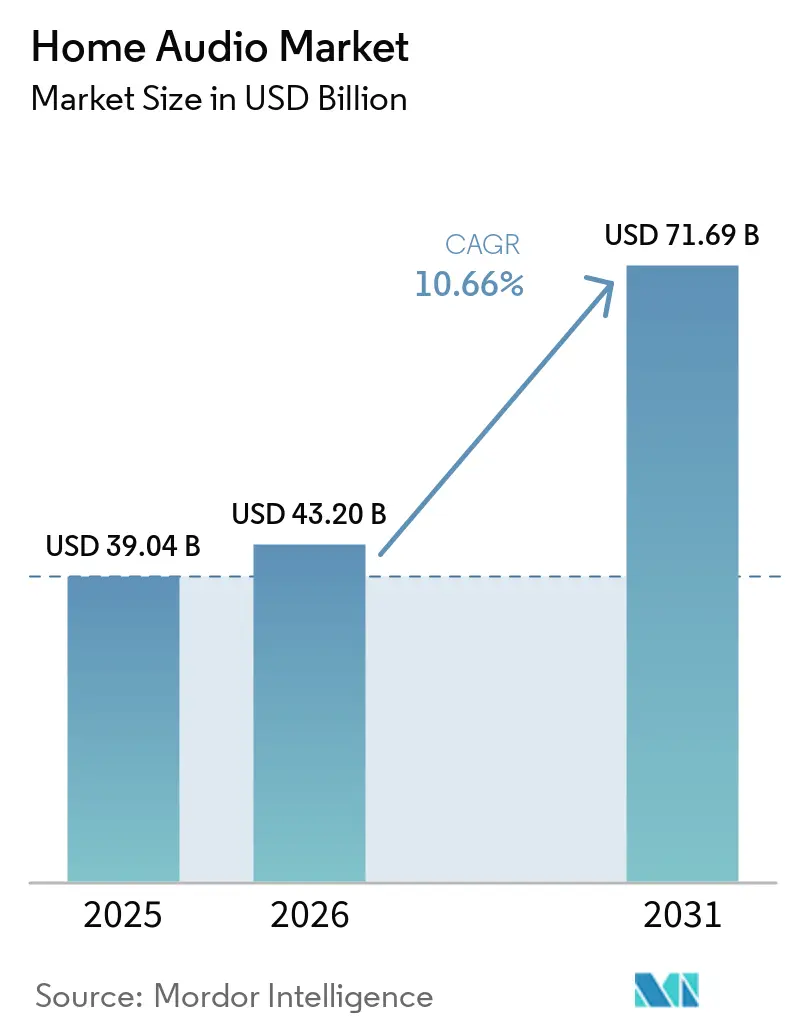
| Tamanho do Mercado (2026) | 43.20 Bilhões de dólares |
| Tamanho do Mercado (2031) | 71.69 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.66 % |
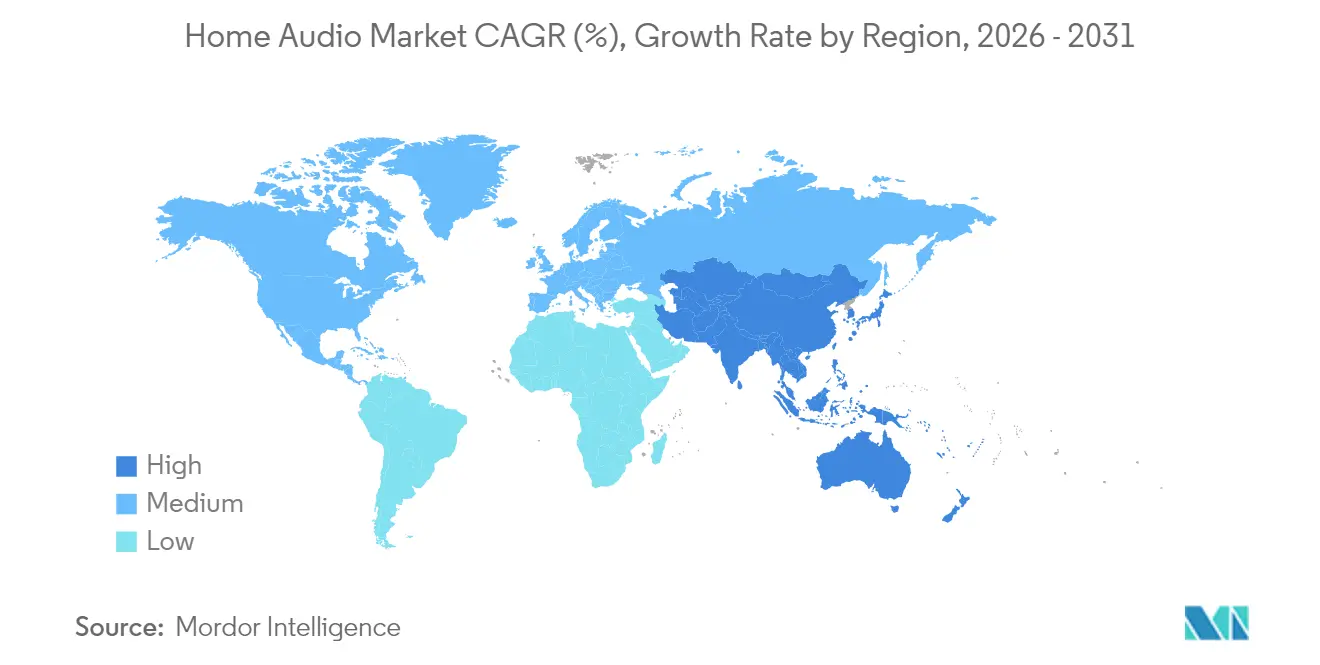
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
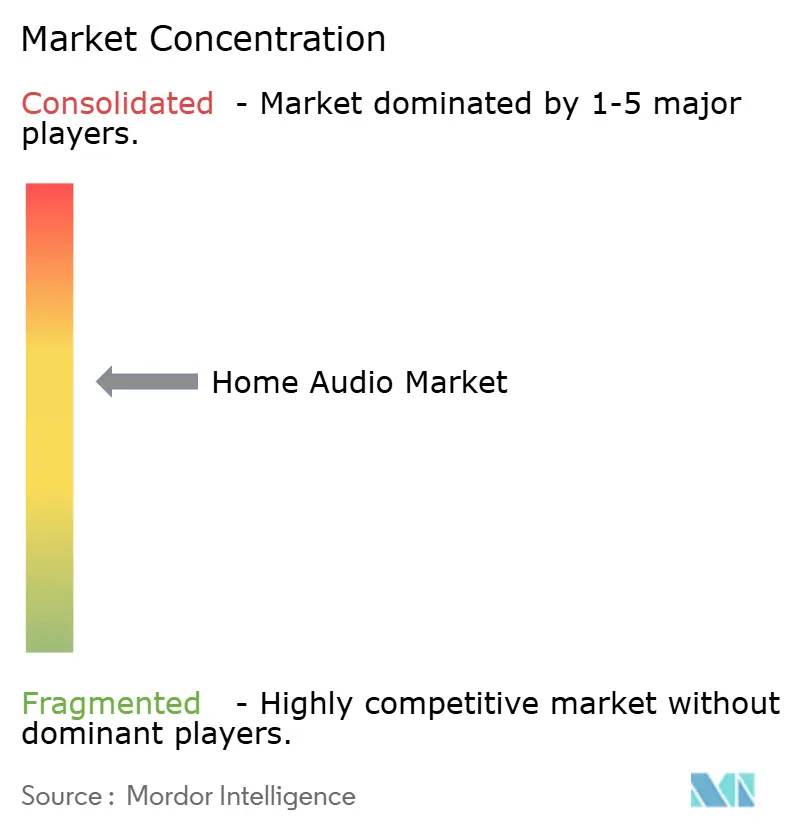
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Áudio Residencial por Mordor Intelligence
Espera-se que o tamanho do mercado de áudio residencial cresça de 39,04 bilhões de USD em 2025 para 43,20 bilhões de USD em 2026 e está previsto para atingir 71,69 bilhões de USD até 2031, a um CAGR de 10,70% no período de 2026 a 2031. A forte demanda por experiências de escuta mais ricas e imersivas, a rápida integração de IA generativa em dispositivos habilitados por voz e a maior disponibilidade de formatos de áudio espacial são os principais motores de crescimento. As melhorias na conectividade sem fio, especialmente o Bluetooth LE Audio e o Wi-Fi 6E, estão eliminando as lacunas históricas de qualidade em relação aos sistemas com fio, ao mesmo tempo que simplificam a instalação. As marcas estão acelerando estratégias diretas ao consumidor para capturar margens mais elevadas e coletar dados de uso que podem aprimorar os roteiros de produtos. Enquanto isso, a turbulência na cadeia de suprimentos de semicondutores e as novas regulamentações de privacidade relacionadas a microfones sempre ativos desafiam o planejamento de produção, especialmente para fabricantes de menor porte.
Principais Conclusões do Relatório
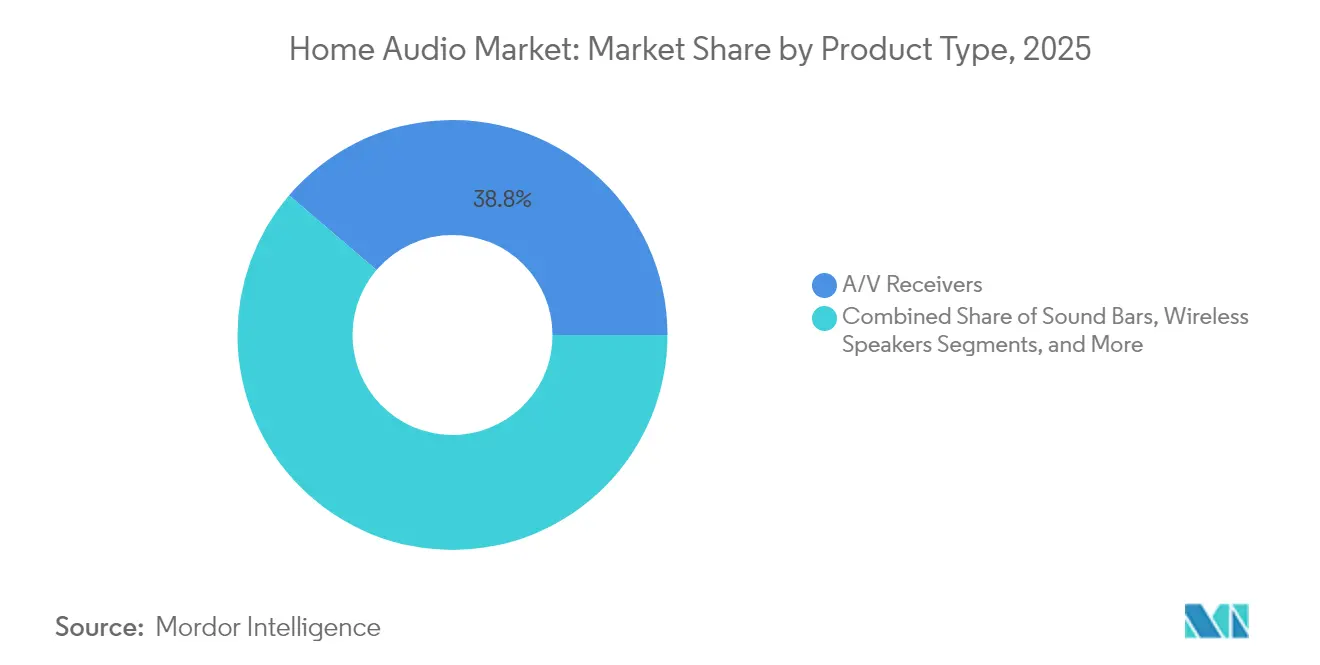
- Por tipo de produto, os receptores A/V detinham a maior participação no mercado de áudio residencial, de 38,75%, em 2025, enquanto os alto-falantes sem fio estão se expandindo a um CAGR de 11,10% até 2031.
- Por tecnologia, as soluções sem fio representaram 65,85% do tamanho do mercado de áudio residencial em 2025 e estão projetadas para crescer a um CAGR de 11,85%.
- Por canal de distribuição, o comércio eletrônico online comandou 51,95% da participação na receita em 2025, enquanto as vendas diretas ao consumidor registraram o CAGR mais rápido, de 11,55%.
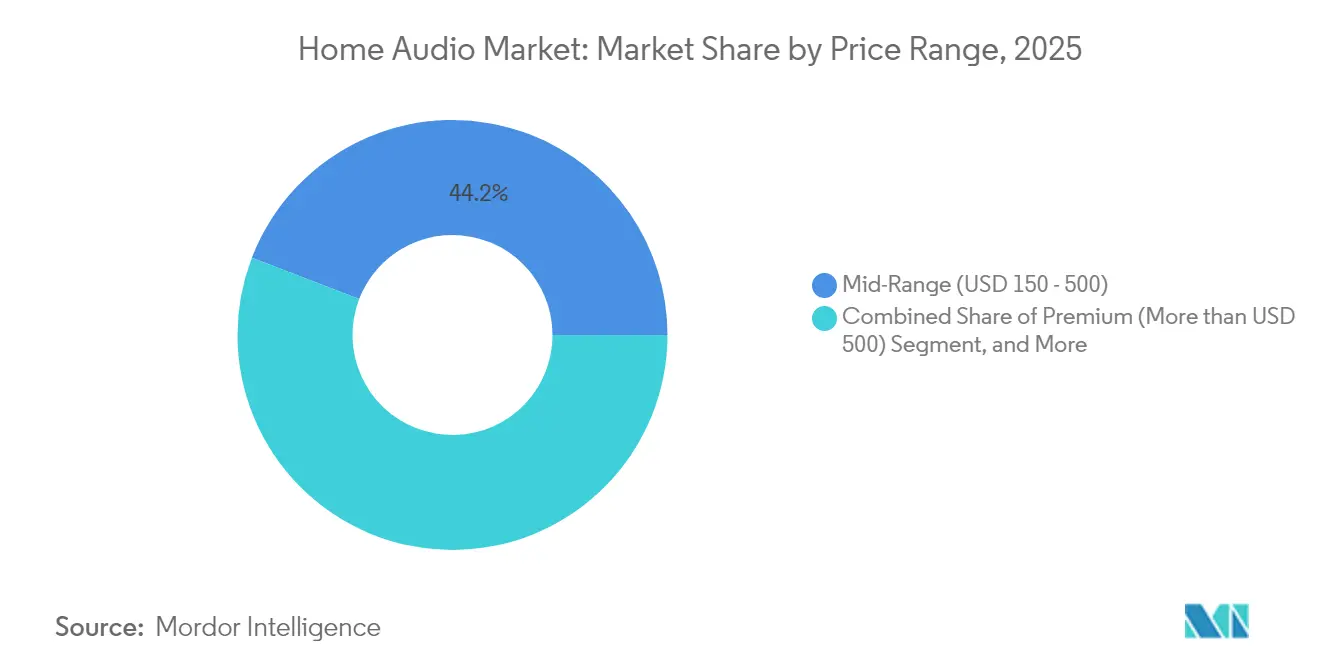
- Por faixa de preço, os sistemas de médio porte dominaram com 44,15% de participação em 2025; a faixa premium acima de 500 USD está prevista para crescer a um CAGR de 12,05%.
- Por usuário final, as aplicações residenciais representaram 75,55% do tamanho do mercado de áudio residencial em 2025 e estão avançando a um CAGR de 11,95%.
- Por geografia, a América do Norte liderou com 34,35% de participação em 2025, mas a Ásia-Pacífico está crescendo mais rapidamente, a um CAGR de 11,35% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto-falantes inteligentes habilitados por IA | +2.8% | Global; mais forte na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Formatos imersivos de áudio espacial | +2.1% | América do Norte e UE atualmente; em expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Queda nos preços de microfones MEMS | +1.4% | Fabricação global; maior benefício na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Planos agrupados de streaming de música e hardware | +1.6% | América do Norte e Europa; emergente na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Mandatos de interoperabilidade de casa inteligente | +1.2% | Global; liderança regulatória na UE e Califórnia | Longo prazo (≥ 4 anos) |
| Demanda de áudio para jogos e e-sports | +1.7% | América do Norte, Europa e Leste Asiático | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Alto-falantes Inteligentes Habilitados por IA
A IA generativa desloca o controle por voz de comandos programados para conversas contextuais, elevando a demanda de substituição no mercado de áudio residencial à medida que os usuários buscam dispositivos que compreendam intenção e nuance. O Alexa Plus da Amazon exemplifica essa transição, mas ainda revela lacunas de precisão que limitam a confiança total.[1] A migração do Google de Assistant para Gemini ressalta um reconhecimento mais amplo de que as arquiteturas legadas carecem do poder de processamento necessário para IA multimodal. Os fabricantes de dispositivos agora integram chips de IA de borda mais poderosos, o que aumenta o custo de lista de materiais, mas desbloqueia precificação premium e receitas recorrentes provenientes de assinaturas de funcionalidades de IA. A intensidade competitiva se acelera à medida que os gigantes do ecossistema aproveitam vastos ativos de dados para personalizar experiências de áudio. Os consumidores respondem favoravelmente, evidenciado por um aumento constante nos ciclos de substituição de alto-falantes inteligentes na América do Norte e no Leste Asiático.
Integração de Formatos Imersivos de Áudio Espacial
Dolby Atmos e DTS:X não estão mais confinados a home theaters de alto padrão; seu suporte agora aparece em TVs de preço intermediário, barras de som e até fones de ouvido verdadeiramente sem fio, ampliando a exposição ao mercado de massa. Oito de cada dez lançamentos de bilheteria doméstica em 2024 foram entregues com mixagem Dolby, estabelecendo novas expectativas dos consumidores em relação à qualidade de som cinematográfico em casa. O FlexConnect da Dolby, estreando nas televisões TCL de 2024, calibra automaticamente os alto-falantes sem fio para eliminar os pontos problemáticos históricos de configuração.[2] No entanto, os fabricantes enfrentam difíceis decisões de licenciamento de codec, evidenciadas pela decisão da LG de abandonar o suporte a DTS para reduzir royalties. As implantações automotivas, como a linha elétrica 2026 da Cadillac, normalizam ainda mais o áudio espacial, impulsionando indiretamente a demanda residencial à medida que os consumidores se acostumam ao som 3D durante os deslocamentos diários.
Rápida Queda nos Preços de Componentes para Microfones MEMS
A produção em volume e os avanços de design reduziram os preços dos microfones MEMS, permitindo que até dispositivos de nível de entrada adicionem captação de voz a longa distância sem estourar as metas de custo. A linha XENSIV da Infineon demonstra maiores relações sinal-ruído enquanto atende às demandas de cada vez menor área física. O módulo integrado de alto-falante-microfone da SonicEdge, amostrado no final de 2024, sugere fones de ouvido verdadeiramente sem fio que equilibram cancelamento ativo de ruído e autonomia de bateria. A queda nos preços de componentes coincide com motores de inferência de IA de borda, incentivando modos de escuta sempre ativos que suportam controles mãos livres. O efeito combinado amplia a adoção no mercado de áudio residencial, especialmente na Ásia-Pacífico, onde os fabricantes de dispositivos aproveitam as forças da cadeia de suprimentos regional.
Modelos de Assinatura Agrupados de Streaming de Música e Hardware
Varejistas e plataformas de serviços veem o áudio de alta fidelidade como uma alavanca para redução de churn. O Walmart+ adicionou acesso ao Apple Music para membros, alinhando-se com estratégias agrupadas que prendem as residências em ecossistemas de serviços mais amplos. O futuro nível HiFi do Spotify, esperado por cerca de USD 19,99 mensais, mostra como o áudio sem perdas pode justificar preços premium mesmo quando rivais oferecem qualidade similar em planos básicos.[3] Pesquisas revelam que assinantes de pacotes interagem com menos frequência do que usuários somente de música, mas ainda assim geram receita recorrente confiável que compensa custos de aquisição mais elevados. Os fabricantes de hardware aproveitam o modelo ao distribuir pagamentos de dispositivos ao longo de contratos de serviço plurianuais, aliviando a resistência a preços premium no mercado de áudio residencial.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade na cadeia de suprimentos de semicondutores | −1.8% | Global; aguda nos polos de fabricação da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Licenciamento fragmentado para codecs de próxima geração | −0.9% | Global; custo mais elevado para fabricantes de equipamentos premium | Médio prazo (2-4 anos) |
| Preocupações com privacidade em torno de microfones sempre ativos | −1.1% | UE e Califórnia lideram a regulamentação; conscientização global do consumidor | Longo prazo (≥ 4 anos) |
| Aumento dos custos de conformidade com resíduos eletrônicos | −0.7% | Liderança da UE; em expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade Global na Cadeia de Suprimentos de Semicondutores
Os longos prazos de entrega de chips críticos forçam revisões de design que atrasam os lançamentos de produtos no mercado de áudio residencial, especialmente para empresas menores que carecem de poder de compra. Os ciclos de componentes se estenderam além de seis meses durante 2024, e matérias-primas de fonte única, como quartzo de alta pureza, permanecem vulneráveis a eventos climáticos. Os limites de exportação de terras raras da China colocam em risco o fornecimento de ímãs, ameaçando mais de 21.000 empregos no setor de áudio da Índia e gerando interesse em substitutos de ferrite de menor desempenho. As empresas se protegem por meio de múltiplos fornecedores de silício e formação de estoques, mas o resultado são maiores necessidades de capital de giro que comprimem as margens.
Preocupações dos Consumidores com Privacidade em Torno de Microfones Sempre Ativos
O escrutínio legislativo se intensifica à medida que os consumidores questionam os dispositivos de escuta contínua, com pesquisadores propondo filtragem de fala no dispositivo para manter conversas privadas longe dos servidores em nuvem. Estudiosos do direito enquadram a escuta passiva como um moderno incômodo público, implicando potenciais riscos de ação coletiva que poderiam alterar as arquiteturas dos dispositivos.[4] Os fabricantes respondem com processamento de IA local e indicadores de LED que esclarecem quando os microfones estão ativos, mas as lacunas de confiança persistem. O mercado de áudio residencial deve, portanto, equilibrar a conveniência do usuário com robustas garantias de privacidade, um equilíbrio que acrescenta custo de engenharia e pode retardar a adoção em regiões altamente regulamentadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Receptores A/V Mantêm Posição Enquanto Alto-falantes Sem Fio Crescem RapidamenteOs receptores A/V representaram 38,75% do tamanho do mercado de áudio residencial em 2025, tornando-os a maior categoria isolada. Os entusiastas valorizam seus recursos de calibração, múltiplas entradas HDMI e amplificação de alta corrente que ancora sistemas surround dedicados. As tendências de crescimento, no entanto, favorecem os alto-falantes sem fio, que registram um CAGR de 11,10% até 2031, à medida que as residências optam por configurações compactas e sem cabos. A integração de assistentes de voz, o ajuste automático de ambiente e o emparelhamento multiambiente mais fácil ajudam as unidades sem fio a alcançar compradores casuais que anteriormente evitavam instalações complexas.
A coexistência de ambos os segmentos sinaliza uma bifurcação no mercado de áudio residencial. Os consumidores audiófilos ainda adotam receptores pela flexibilidade, enquanto os usuários do mercado de massa gravitam em direção a barras de som e alto-falantes inteligentes. As barras de som mais recentes incorporam drivers voltados para cima para Dolby Atmos, borrando as fronteiras com os sistemas surround de nível básico. Os sistemas de prateleira e docks agora atendem a ouvintes de nicho, mas sua inclusão de streaming sem perdas, entradas de phono e DACs de alta qualidade os mantém relevantes. Os DACs acessórios e amplificadores de fone de ouvido no subsegmento "Outros" atendem a entusiastas que buscam ganhos audíveis a partir de equipamentos existentes.

Por Tecnologia:
A Dominância Sem Fio Torna-se EstruturalAs soluções sem fio representaram 65,85% da participação no mercado de áudio residencial em 2025 e crescerão a um CAGR de 11,85%. O Bluetooth LE Audio reduz a latência e permite a reprodução sincronizada em múltiplos alto-falantes, atendendo às demandas tanto de jogadores quanto de anfitriões de festas. O Wi-Fi 6E oferece maior largura de banda e menor congestionamento, importante para streams sem perdas e espaciais. As marcas também exploram a Banda Ultra Larga para o posicionamento preciso de alto-falantes que aprimora as rotinas de calibração automática.
Os sistemas com fio retêm fiéis entre engenheiros de estúdio e ouvintes puristas que priorizam baixo jitter e zero compressão. Esses usuários frequentemente combinam conexões balanceadas com DACs externos para acionar fones de ouvido de referência ou alto-falantes passivos. Mesmo assim, plataformas híbridas agora permitem que alto-falantes com fio recebam sinais sem fio por meio de adaptadores de hub, unindo conveniência e fidelidade. Chips multiprotocolo reduzem a lista de materiais e simplificam as atualizações de firmware, facilitando designs à prova de futuro em todo o mercado de áudio residencial.
Por Canal de Distribuição:
Comércio Eletrônico Lidera, Vendas Diretas ao Consumidor AceleramO comércio eletrônico online capturou 51,95% da receita de 2025, pois os compradores apreciam catálogos amplos, preços transparentes e entrega rápida. Avaliações em vídeo e ferramentas de experimentação virtual elevam ainda mais as taxas de conversão. As lojas diretas ao consumidor, ainda menores em termos absolutos, expandem-se a um CAGR de 11,55% com a promessa de margens mais ricas e pipelines de dados diretos. Os pacotes de assinatura, combinando alto-falantes, acesso a streaming e garantias de serviço, ancoram muitas estratégias diretas ao consumidor.
As grandes redes varejistas tradicionais apostam em demonstrações na loja para permanecer relevantes, especialmente para sistemas premium onde a audição sonora importa. Os revendedores especializados em áudio se orientam para serviços de concierge, como consultoria de acústica de ambiente e instalação personalizada, fidelizando os segmentos de entusiastas. Uma abordagem omnicanal que combina checkouts rápidos online com visitas de calibração pós-venda emerge como o modelo vencedor no mercado de áudio residencial.
Por Faixa de Preço:
O Segmento Premium Avança Apesar da Dominância do IntermediárioOs dispositivos intermediários com preço entre USD 150-500 controlaram 44,15% do mercado em 2025, mas o segmento premium acima de USD 500 está no caminho de um CAGR de 12,05%, superando todos os outros segmentos. Jogadores, streamers e profissionais que trabalham em casa pagam consistentemente a mais por áudio espacial, cancelamento de ruído adaptativo e melhores materiais de construção. Os pacotes de hardware e serviços reduzem o impacto inicial do preço, permitindo que as residências financiem compras premium ao longo de contratos plurianuais vinculados a assinaturas de música.
Os produtos de nível de entrada abaixo de USD 150 enfrentam margens comprimidas devido às maiores expectativas de recursos, como Bluetooth 5.3 e integração de voz. As marcas tentam preservar a rentabilidade por meio de fabricação regional e uso comum de componentes. O nicho de luxo, unidades acima de USD 5.000, cresceu 12% em 2023 para aproximadamente USD 2,8 bilhões e atrai novos entrantes como a Bose após sua aquisição do McIntosh Group. Embora os volumes permaneçam modestos, o efeito halo dos produtos de ponta eleva o valor da marca em todas as faixas de preço no mercado de áudio residencial.
Por Usuário Final:
O Segmento Residencial Mantém Liderança Enquanto os Gastos Comerciais CrescemOs compradores residenciais representaram 75,55% da demanda de 2025 e manterão o maior CAGR de 11,95% até 2031. As tendências de trabalho híbrido levam as residências a atualizar a clareza dos microfones e a inteligibilidade dos alto-falantes para videoconferências. O protocolo Matter promete interoperabilidade entre marcas, embora as implementações iniciais ainda sofram desafios iniciais. Cadeiras de jogos com drivers integrados e hubs sem fio de baixa latência ilustram como as formas de produto evoluem para incorporar o áudio de forma mais íntima nos ambientes de lazer.
As instalações comerciais buscam robustez e gerenciamento remoto em detrimento da novidade dos assistentes de voz. Os hotéis implantam barras de som com nivelamento automático de volume para evitar reclamações dos hóspedes, enquanto os escritórios investem em telefones de conferência com formação de feixe para salas de reunião menores. Os estúdios de gravação e os criadores de conteúdo exigem extrema precisão e estão dispostos a pagar valores premium por monitores de referência e ambientes com tratamento acústico. Embora menores em volume, as atualizações comerciais frequentemente envolvem preços unitários mais elevados, sustentando as margens dos fornecedores no mercado de áudio residencial.
Análise Geográfica
Mercado de Áudio Residencial da APAC
A Ásia-Pacífico apresenta o CAGR mais rápido, de 11,35%, impulsionado pelo aumento da renda disponível, pelo entusiasmo com casas inteligentes e por uma crescente classe média. A China registrou uma expansão de 28,4% no mercado de música em 2024, sustentada pelo crescimento do streaming pago, enquanto a Índia tem como meta 300 bilhões de USD em produção de eletrônicos de consumo até 2026. A fabricação local de fones de ouvido TWS atingiu 16% de participação em unidades no segundo trimestre de 2024, encurtando as cadeias de suprimentos e reduzindo os preços de entrada. O Japão contribui com liderança em inovação por meio da Sony, que manteve 27% de participação na música gravada e margens líderes do setor de 19,7% em 2024.
Mercado de Áudio Residencial da América do Norte
A América do Norte liderou com 31,35% de participação de mercado em 2025, apoiada por preços médios de venda elevados e uma cultura de home theater consolidada. A maturidade do comércio eletrônico incentiva a experimentação de marcas com portais D2C registrando CAGR de 11,55% ao longo da previsão. Os jogos continuam a impulsionar as vendas de headsets premium e barras de som, enquanto as regras de privacidade da Califórnia moldam as escolhas de design de microfone em todo o país. Os consumidores apresentam ciclos de substituição de três a quatro anos, encurtados por recursos habilitados por IA que tornam os modelos anteriores obsoletos.
Mercado de Áudio Residencial da Europa
A Europa equilibra o artesanato de áudio tradicional com uma política ambiental rigorosa. O Regulamento de Baterias atualizado da UE e as diretivas mais amplas sobre resíduos de equipamentos elétricos e eletrônicos pressionam os fabricantes de equipamentos originais a adotar arquiteturas modulares e reparáveis. Os princípios da economia circular, já em desenvolvimento há duas décadas, ganham urgência à medida que o lixo eletrônico global pode atingir 82 milhões de toneladas até 2030. Os compradores europeus valorizam a autenticidade e a procedência, mantendo marcas artesanais como a Sonus Faber relevantes. Essas dinâmicas preservam a elasticidade de preços premium, sustentando um crescimento constante mesmo com os volumes gerais estagnando nos mercados ocidentais maduros.
Panorama regulatório
Os equipamentos de áudio residencial situam-se na interseção entre segurança elétrica, conformidade sem fio/rádio e obrigações de cibersegurança e privacidade para dispositivos conectados. Um marco fundamental é a publicação da IEC 62368-1:2026 para segurança de equipamentos de áudio/vídeo e TIC. Essa publicação desencadeia novos ciclos de testes e documentação nos portfólios dos fabricantes de equipamentos originais e cria um marco de conformidade até 31 de março de 2027 para exportadores que vendem para mercados que adotam a norma.
Regionalmente, os produtos de áudio residencial sem fio devem cumprir regimes de autorização de equipamentos de rádio, como a estrutura de autorização de equipamentos da FCC nos Estados Unidos e normas nacionais sem fio em outros lugares. Na UE, a estrutura da Diretiva de Equipamentos de Rádio foi atualizada por meio da Diretiva do Carregador Comum (Diretiva (UE) 2022/2380), com data de aplicação em 28 de abril de 2026 para categorias relevantes de equipamentos de rádio. Isso leva os fabricantes de equipamentos originais a adotarem interfaces de carregamento padronizadas e configurações de embalagem para alto-falantes sem fio alimentados e barras de som vendidas na região.
Análise da cadeia de valor
A cadeia de valor começa com os fornecedores de componentes (SoCs/DSPs de áudio, CIs de potência, chipsets sem fio, microfones MEMS, drivers e ímãs, baterias e componentes mecânicos). Em seguida, passa pelo design ODM/OEM, ajuste acústico, desenvolvimento de firmware e aplicativos, e chega à certificação (segurança, EMC e rádio) além da montagem final. O risco a montante concentra-se em semicondutores e materiais magnéticos, já que a volatilidade da oferta pode forçar reprojetos e múltiplas fontes de fornecimento, enquanto restrições de terras raras podem afetar a disponibilidade e o preço dos drivers.
A diferenciação intermediária vem cada vez mais de camadas de software, incluindo sincronização multiambiente, recursos de voz e IA, processamento de áudio espacial e pipelines de atualização OTA. Esses recursos dependem de perfis de interoperabilidade e padrões de rede doméstica. A jusante, o comércio eletrônico on-line e os canais diretos ao consumidor representam a maior parte da composição de receita de 2025 neste relatório, sendo o D2C a rota de crescimento mais rápido, o que reduz os ciclos de lançamento e aumenta a importância da logística reversa, dos serviços de garantia e do suporte a firmware. O varejo especializado e os instaladores permanecem relevantes para pacotes premium de home theater, onde demonstrações e serviços de instalação influenciam a conversão.
Cenário Competitivo
O mercado de áudio residencial exibe fragmentação moderada, mas mostra uma inclinação crescente em direção à consolidação à medida que os conglomerados tecnológicos adquirem especialistas em áudio legados. A Harman da Samsung fechou um acordo de USD 350 milhões pela Denon, Marantz e Bowers & Wilkins em janeiro de 2025, reforçando suas linhas de alto-falantes premium e receptores A/V. A Bose avançou para o segmento ultraluxo ao adquirir o McIntosh Group, ganhando marcas de ponta como Sonus Faber e Sumiko. A Gentex planeja incorporar a Klipsch e a Onkyo em seu portfólio de espelhos automotivos e sensores, destacando sinergias entre setores.
A competição em P&D agora gira em torno de algoritmos de áudio espacial, pilhas sem fio de latência ultrabaixa e motores de personalização por IA. O futuro HomePod 3 da Apple deve combinar Wi-Fi 6E com formação de feixe aprimorada para reprodução imersiva, com o objetivo de manter a fidelidade ao ecossistema. A Amazon e o Google estão migrando de comandos de voz para sistemas de diálogo generativo, apostando que a inovação em software impulsionará novos ciclos de hardware. Os registros de patentes mostram Samsung, LG e Sony investindo fortemente em pesquisa de codec de vídeo VVC, que também influencia o transporte de áudio multicanal.
Os disruptores diretos ao consumidor aproveitam pacotes de assinatura que mesclam a amortização do hardware com o acesso a streaming. As marcas que adotam esse modelo obtêm dados granulares de uso, possibilitando melhorias iterativas de firmware e oportunidades de upsell. No entanto, o aumento dos custos de componentes e as regulamentações de privacidade adicionam complexidade de conformidade, favorecendo os incumbentes bem capitalizados. Em síntese, a intensidade competitiva permanece elevada à medida que os players buscam o aprisionamento do ecossistema e a participação premium dentro do mercado de áudio residencial em evolução.
Líderes do Setor de Áudio Residencial
-
Sonos, Inc.
-
Sony Corporation
-
Bose Corporation
-
Samsung Electronics, Co. Ltd.
-
Apple Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Áudio Residencial Empresas cobertas neste relatório
- Amazon.com Inc.
- Google LLC
- Apple Inc.
- Samsung Electronics Co., Ltd.
- Sony Group Corporation
- Sonos Inc.
- Bose Corporation
- Yamaha Corporation
- LG Electronics Inc.
- Harman International Industries (JBL)
- Bowers & Wilkins (Sound United)
- Denon Holdings Corp.
- Klipsch Audio Technologies
- Vizio Inc.
- Bang & Olufsen A/S
- Onkyo Corporation
- Dynaudio A/S
- Polk Audio LLC
- Pioneer Corporation
- Boston Acoustics Inc.
Oportunidades de mercado e perspectivas futuras
A conectividade e a interoperabilidade estão criando espaço para sistemas de áudio residencial multimarca e multiambiente que operam mais como infraestrutura de casa inteligente do que como alto-falantes autônomos. Um sinal de 2026 vem da Connectivity Standards Alliance, que anunciou o Matter 1.6 com Joint Fabric, destinado a permitir que uma única rede doméstica seja gerenciada em múltiplos ecossistemas, notadamente Apple, Amazon e Google. Essa abordagem pode ampliar a capacidade de atendimento de alto-falantes sem fio e barras de som posicionados como pontos finais interoperáveis, em vez de restritos a uma única plataforma.
A premiumização e a captura de valor liderada por software também apoiam modelos que combinam hardware e serviços em pacotes. Os fabricantes de equipamentos originais combinam barras de som, alto-falantes e receptores de ponta com acesso a streaming, ferramentas de instalação e atualizações contínuas de recursos. Essa direção é reforçada por ações de mercado, incluindo a aquisição pela Harman da plataforma de gerenciamento musical Roon em julho de 2025, além de grandes marcas que lançam plataformas que enfatizam a compatibilidade aberta com streaming, como Apple AirPlay e Spotify Connect.
Desenvolvimentos industriais recentes em Mercado de Áudio Residencial
- Junho de 2026: a Bose adquiriu a StreamUnlimited Engineering GmbH, fornecedora de módulos de software e hardware de streaming usados em produtos de áudio conectados. O negócio aumenta o controle interno da Bose sobre os elementos essenciais de streaming e certificação, que cada vez mais moldam o tempo de lançamento de alto-falantes inteligentes e barras de som. Também apoia uma integração mais estreita entre o hardware da Bose e a pilha de software subjacente necessária para interoperabilidade multiambiente e de serviços.
- Julho de 2025: a Harman International adquiriu a plataforma de gerenciamento musical Roon, mantendo-a como operação independente. A aquisição amplia a presença da Harman em software de streaming de alta fidelidade e gerenciamento de biblioteca, complementando seu portfólio premium de áudio residencial em receptores e alto-falantes. Também indica uma consolidação contínua em torno de plataformas que podem influenciar a experiência do usuário além do dispositivo físico.
- Fevereiro de 2024: fones de ouvido Sony WH-1000XM6 com processamento espacial aprimorado. Esse lançamento ilustra a mudança mais ampla em direção a recursos de áudio espacial que afetam as expectativas de audição em casa e o consumo de conteúdo em categorias de áudio adjacentes.
Mercado de Áudio Residencial Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a receita gerada por dispositivos de áudio residencial utilizados para reproduzir ou amplificar som em configurações de entretenimento doméstico. Inclui categorias como receptores, sistemas Hi-Fi, barras de som e alto-falantes, nas principais regiões e canais de vendas.
Exclusões do escopo: Equipamentos de áudio profissional para shows e estúdios, sistemas de áudio automotivo e fones de ouvido ou earbuds estão excluídos do dimensionamento deste mercado.
Visão Geral da Segmentação
- Por Tipo de Produto
- Receptores A/V
- Sistemas Hi-Fi e Sistemas de Prateleira
- Barras de Som
- Alto-falantes Sem Fio
- Alto-falantes Bluetooth / Wi-Fi
- Alto-falantes Inteligentes (com Assistente Virtual)
- Docks Dedicados e Estações de Áudio
- Outros (DACs, Amplificadores)
- Por Tecnologia
- Com Fio
- Sem Fio (Wi-Fi, Bluetooth, Zigbee, UWB)
- Por Canal de Distribuição
- Comércio Eletrônico Online
- Redes de Varejo Organizadas
- Lojas Especializadas em Áudio
- Direto ao Consumidor (D2C)
- Por Faixa de Preço
- Nível de Entrada (< USD 150)
- Intermediário (USD 150 - 500)
- Premium (> USD 500)
- Por Usuário Final
- Residencial
- Comercial (Hotelaria, Escritórios, Estúdios)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa pelo mapeamento do que é contabilizado como receita de áudio residencial e onde aparece nos conjuntos de dados públicos, de modo que nossas categorias permaneçam consistentes entre países e canais. Apoiamo-nos em fontes sem acesso restrito, como o UN Comtrade para fluxos comerciais, a Comissão de Comércio Internacional dos EUA para contexto tarifário e de importações, o Banco Mundial e o FMI para indicadores macroeconômicos vinculados ao consumo das famílias, e as estatísticas da OCDE para sinais de varejo e domicílios nas principais economias.
Para tornar o modelo prático, também analisamos relatórios anuais e apresentações para investidores de empresas, cobertura de lançamentos de produtos pela imprensa de renome, e divulgações de varejistas e plataformas de comércio eletrônico quando incluem pistas sobre categorias, como faixas de preço e timing de promoções. Além disso, assinaturas pagas de informações financeiras e de inteligência de notícias sobre empresas, juntamente com bases de dados de patentes, são utilizadas seletivamente para confirmar mudanças no mix de produtos e a direção da adoção tecnológica. Os exemplos listados aqui são ilustrativos, e muitas outras fontes públicas também foram consultadas para coleta de dados, validação e esclarecimento durante o trabalho.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as premissas documentais sobre o que os compradores efetivamente pagam e como os volumes se movem por região, com ênfase especial em alto-falantes sem fio, barras de som e configurações baseadas em receptores. Conversamos com fabricantes, distribuidores, varejistas e instaladores, e em seguida realizamos acompanhamentos com líderes de produto e regionais para validar a divisão de canais, o mix de faixas de preço e as expectativas de ciclo de substituição na Ásia-Pacífico, EMEA e nas Américas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 17% | Ásia-Pacífico: 39% |
| Nível intermediário: 40% | Líderes funcionais/de unidade: 34% | EMEA: 37% |
| Players menores: 21% | Gerentes: 49% | Américas: 24% |
Dimensionamento e Previsão do Mercado
A lógica central de dimensionamento utiliza uma abordagem top-down, na qual os sinais de demanda de eletrônicos de consumo e a capacidade de vendas por país são reconstruídos em um conjunto de receitas de áudio residencial, que em seguida é filtrado para o conjunto de dispositivos e canais incluídos. Para manter os totais fundamentados, corroboramos com aproximações bottom-up seletivas, como o preço médio de venda (ASP) amostrado por tipo de produto multiplicado por faixas indicativas de remessa ou sell-through, seguido de verificações nos canais de distribuidores e varejistas.
Os insumos que tipicamente movimentam o modelo incluem mudanças no mix sem fio versus com fio, movimentação de faixas de preço entre entrada, médio porte e premium, participação de canais online versus offline, ciclos de substituição regionais para alto-falantes e barras de som, e fatores macroeconômicos como tendências de consumo das famílias e gastos discricionários ajustados pela inflação. Onde os sinais diretos são fracos em países menores, as lacunas são tratadas por meio de ponderação por proxy de mercados similares, e então verificadas novamente por meio do feedback das entrevistas antes de serem incorporadas aos totais regionais.
Para as previsões, utilizamos análise de cenários apoiada por relações multivariadas simples entre a demanda e variáveis como tendências de renda, direção dos gastos com eletrônicos de consumo e indicadores de premiumização provenientes do canal. As premissas sobre a progressão do ASP e as mudanças no mix são revisadas com os respondentes primários para que a previsão reflita o que é realista em termos de promoções, atualizações de recursos e timing de adoção.
Validação de Dados e Ciclo de Atualização
Os resultados são verificados de forma cruzada com sinais independentes, como a direção dos fluxos comerciais, comentários sobre receitas de empresas públicas e padrões de demanda regionais que devem estar alinhados com o modelo. Grandes variações acionam uma revisão das definições, do timing de conversão de moeda e das premissas de faixas de preço, seguida de ligações de acompanhamento quando uma discrepância não pode ser explicada com evidências documentais.
Antes da aprovação final, o modelo e a narrativa passam por uma revisão analítica em múltiplas etapas para que a lógica de cálculo, as premissas e os fatores de crescimento permaneçam consistentes entre as seções. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como mudanças abruptas na demanda, grandes alterações no ciclo de produtos ou interrupções no fornecimento. Imediatamente antes da entrega, realizamos uma verificação final para garantir que os desenvolvimentos públicos mais recentes estejam refletidos nos números e nos comentários.
Tamanho do Mercado Global de Áudio Residencial da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores de mercado publicados para áudio residencial podem parecer muito distantes entre si porque o escopo nem sempre é delimitado da mesma forma, e as premissas de precificação e cobertura de canais variam conforme o publicador. As diferenças também surgem quando uma estimativa enfatiza remessas e outra enfatiza a receita no varejo, o que altera a forma como as categorias premium são refletidas.
Fones de ouvido e earbuds são o complemento mais comum que infla alguns totais, e esse grupo de produtos está fora do escopo da Mordor Intelligence para este mercado de áudio residencial, o que mantém a contagem focada em sistemas de reprodução doméstica, como barras de som, receptores e alto-falantes. As lacunas também surgem da forma como a instalação personalizada é tratada, de como os descontos online são normalizados nos ASPs e de se a conversão de moeda utiliza uma taxa média anual ou uma taxa pontual.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 43,2 bilhões de USD (2026) | |
| Consultoria Global A | 39,7 bilhões de USD (2025) | Utiliza um ano-base anterior e um conjunto contabilizado mais restrito, que tende para a receita de home theater em pacote e barras de som, o que pode subestimar a demanda de alto-falantes em múltiplas categorias e algum transbordamento de canais. |
| Publicador do Setor B | 33,0 bilhões de USD (2024) | Ancora a estimativa em um ponto de valor de alto nível com visibilidade limitada sobre o mix de faixas de preço e os efeitos de desconto online, e pode mesclar categorias de dispositivos de áudio adjacentes dependendo de como o varejo é classificado. |
A dispersão entre as fontes é explicada principalmente pela inclusão de categorias, pela base do ano e pela forma como o ASP e o mix de canais são tratados ao traduzir a demanda em receita. Ao manter os insumos rastreáveis a definições claras de produtos e ao verificar novamente as premissas de preço e canal por meio de entrevistas, nossa estimativa permanece reproduzível e mais fácil de conciliar com os sinais de mercado observáveis.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado Global de Áudio Residencial?
O Mercado Global de Áudio Residencial está projetado para registrar um CAGR de 10,66% durante o período de previsão (2026-2031)
Quem são os principais players do Mercado Global de Áudio Residencial?
Sonos, Inc., Sony Corporation, Bose Corporation, Samsung Electronics, Co. Ltd. e Panasonic Corporation são as principais empresas que operam no Mercado Global de Áudio Residencial.
Qual é a região de crescimento mais rápido no Mercado Global de Áudio Residencial?
Estima-se que a Ásia-Pacífico cresça ao CAGR mais elevado, de 11,35%, ao longo do período de previsão (2026-2031).
Qual região tem a maior participação no Mercado Global de Áudio Residencial?
Em 2025, a América do Norte detém a maior participação de mercado no Mercado Global de Áudio Residencial, com 31,35%.
Quais anos este Relatório do Mercado Global de Áudio Residencial abrange?
O relatório abrange o tamanho histórico do Mercado Global de Áudio Residencial para os anos: 2021, 2022, 2023, 2024 e 2025. O relatório também prevê o tamanho do Mercado Global de Áudio Residencial para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.