
Dimensão e Quota do Mercado de Áudio Sem Fio da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
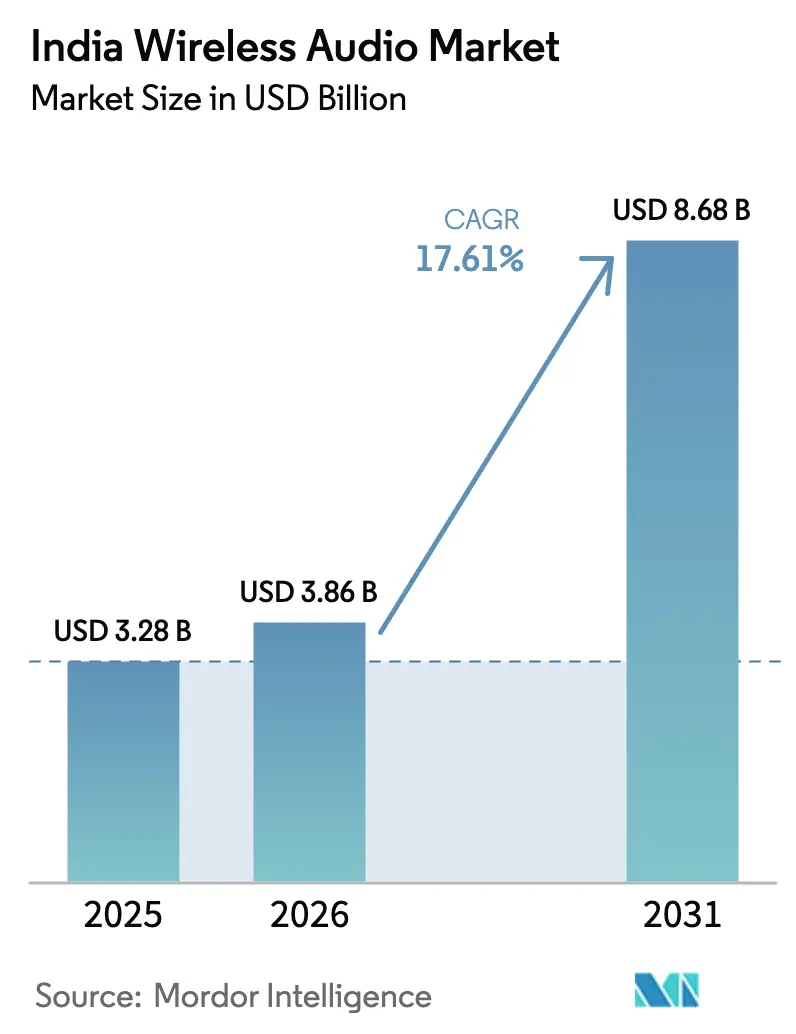
| Tamanho do mercado no ano base (2025) | 3.28 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.86 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.68 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 17.61 % |
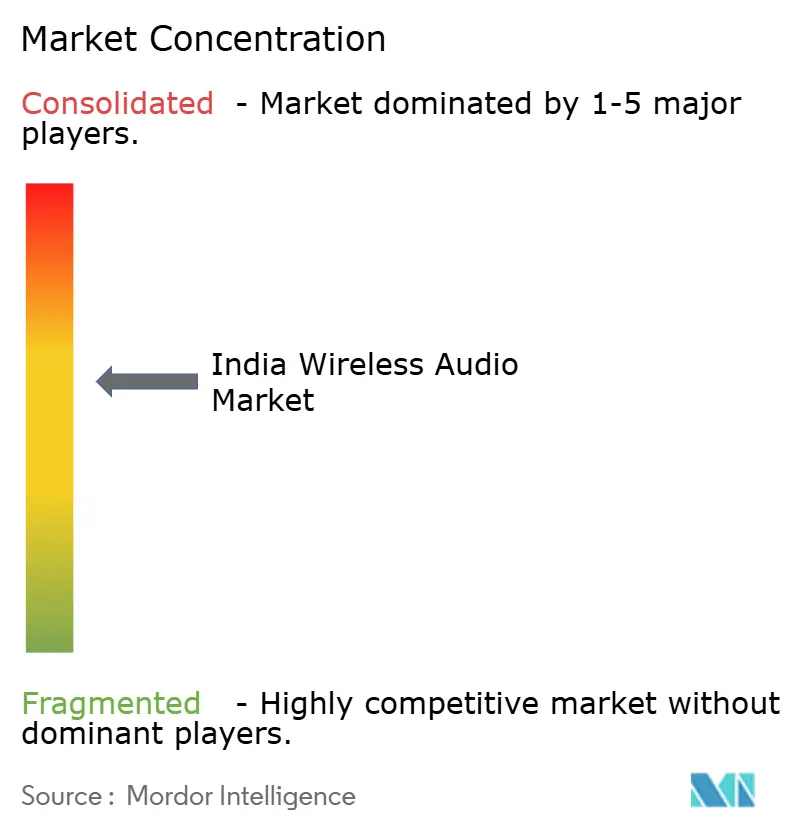
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Áudio Sem Fio da Índia por Mordor Intelligence
A dimensão do mercado de áudio sem fio da Índia em 2026 é estimada em USD 3,86 mil milhões, crescendo a partir do valor de 2025 de USD 3,28 mil milhões, com projeções para 2031 a indicar USD 8,68 mil milhões, crescendo a uma CAGR de 17,61% durante 2026-2031. A rápida proliferação de smartphones, o lançamento acessível do 5G e os incentivos à fabricação local impulsionam coletivamente o mercado de áudio sem fio da Índia em direção à penetração no mercado de massa. O cancelamento ativo de ruído e o áudio espacial, anteriormente funcionalidades premium, surgem agora em dispositivos abaixo de INR 2.000, enquanto as empresas nacionais alcançam 85% de adição de valor local, reduzindo os custos de importação e reforçando a resiliência da cadeia de abastecimento. Os canais online representam 74% das receitas de 2024, impulsionados pela logística de comércio rápido que oferece entrega no mesmo dia nas principais metrópoles. As cidades de nível 2 e nível 3 emergem como novos centros de procura à medida que o conteúdo de áudio em línguas vernáculas aumenta as horas de escuta diárias e incentiva as atualizações de nível de entrada. A intensidade competitiva aumenta à medida que as escassez de chipsets restringem as implementações de LC3 e LE-Áudio, criando risco de execução para marcas que dependem de diferenciadores de próxima geração.
Principais Conclusões do Relatório
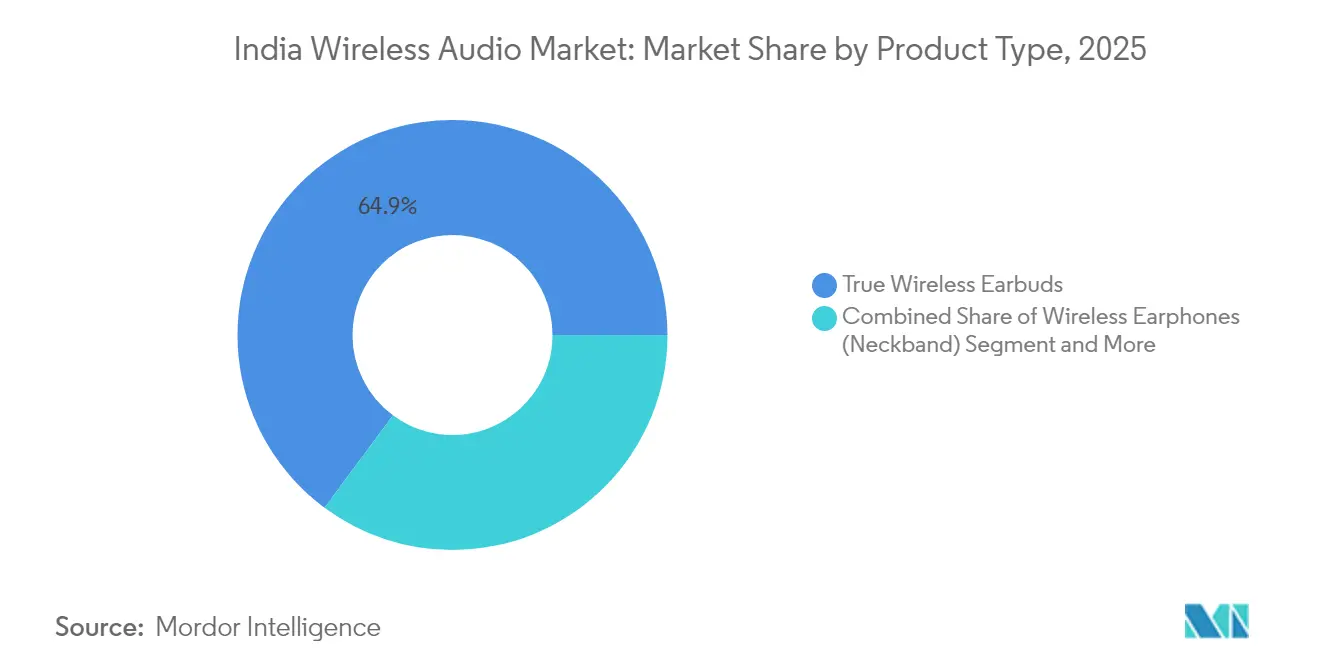
- Por tipo de produto, os fones de ouvido verdadeiramente sem fio capturam 64,85% da quota do mercado de áudio sem fio da Índia em 2025, enquanto o segmento está projetado para registar uma CAGR de 19,05% até 2031.
- Por canal de distribuição, as vendas online detinham 73,60% da dimensão do mercado de áudio sem fio da Índia em 2025; o retalho offline está previsto para registar a CAGR mais elevada de 18,95% até 2031.
- Por faixa de preço, o segmento de entrada abaixo de INR 1.500 detinha 51,60% da dimensão do mercado de áudio sem fio da Índia em 2025, enquanto o mesmo segmento está preparado para se expandir a uma CAGR de 18,55% até 2031.
- Por utilizador final, as aplicações de consumo representaram 88,20% da quota do mercado de áudio sem fio da Índia em 2025, enquanto os desportos e fitness estão a avançar a uma CAGR de 17,85% durante 2026-2031.
- boAt, Noise e Boult controlaram coletivamente 42,6% das expedições de 2024, com a boAt sozinha a deter uma quota de 32,9% e a manter a liderança de categoria necessária para influenciar os padrões de design.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Áudio Sem Fio da Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Penetração de smartphones e acessibilidade do 5G | +4.0% | Nacional, com ganhos iniciais em cidades metropolitanas e centros urbanos de nível 1 | Médio prazo (2-4 anos) |
| Expansão do comércio eletrónico e logística de comércio rápido | +3.6% | Nacional, mais forte nos corredores do Norte e Oeste da Índia | Curto prazo (≤ 2 anos) |
| Preços agressivos de TWS das marcas nacionais | +2.9% | Nacional, com efeitos de transbordamento para os mercados do Sul da Ásia | Curto prazo (≤ 2 anos) |
| Esquema de Incentivo Vinculado à Produção (PLI) a impulsionar a fabricação local de dispositivos auditivos | +2.5% | Centros de fabrico no Tamil Nadu, Karnataka, Telangana, Maharashtra | Longo prazo (≥ 4 anos) |
| Ascensão de plataformas de OTT de áudio vernáculo e podcast | +2.2% | Foco regional no cinturão hindi e nos mercados vernáculos do Sul da Índia | Médio prazo (2-4 anos) |
| Diferenciação de qualidade de áudio (Dolby Atmos, áudio espacial) em smartphones de gama média | +2.0% | Mercados urbanos e segmentos de consumidores com conhecimentos tecnológicos a nível nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Penetração de Smartphones e a Acessibilidade do 5G Impulsionam a Adoção em Massa
Os 750 milhões de utilizadores de smartphones da Índia convertem o mercado de áudio sem fio da Índia num panorama de periférico indispensável, em vez de um segmento de acessórios de luxo. Os operadores de telecomunicações priorizam o lançamento do 5G no nível 2, Jaipur, Lucknow e Chandigarh registaram redes 5G piloto durante 2024, reduzindo o fosso urbano-rural e permitindo o streaming sem perdas que valida as atualizações sem fio. Os quadros de política no âmbito da Política Nacional de Comunicações Digitais reduzem ainda mais as lacunas de cobertura, reforçando as expectativas dos utilizadores em matéria de conectividade de áudio contínua. À medida que a eficiência das baterias melhora, os dispositivos de entrada atingem uma reprodução de duração de um dia inteiro, satisfazendo os critérios essenciais dos compradores pela primeira vez. O efeito multiplicador resultante eleva os ciclos de substituição de dispositivos, antecipando a procura e sustentando a CAGR de 17,9% para o mercado de áudio sem fio da Índia.
A Expansão do Comércio Eletrónico Remodela a Economia da Distribuição
A dominância online de 74% ilumina profundas mudanças estruturais no comportamento dos compradores no mercado de áudio sem fio da Índia. Flipkart e Amazon integram promessas de entrega no mesmo dia e no dia seguinte em 20 das principais cidades, retirando aos retalhistas físicos as vantagens de imediatismo. As marcas nacionais aproveitam os modelos diretos ao consumidor para recolher feedback, iterar designs trimestralmente e lançar atualizações de firmware que desbloqueiam suporte a novos codecs, reforçando a fidelidade à marca. Os operadores de comércio rápido exploram janelas de entrega em menos de duas horas para compras por impulso associadas a lançamentos de música ou eventos desportivos. A economia favorece os vendedores de grande escala capazes de absorver as taxas de logística enquanto preservam as margens muito reduzidas características da faixa de preço de entrada. Este ambiente obriga as marcas internacionais a recalibrar as margens de retalho ou a arriscar a erosão de quota face a concorrentes locais ágeis.
As Marcas Nacionais Alavancam Estratégias de Preços Agressivas
A boAt ultrapassou o marco de 50 milhões de dispositivos "Fabricados na Índia" em agosto de 2024, provando que a engenharia de valor e a integração regressiva podem satisfazer os padrões de fiabilidade globais sem etiquetas de preço premium.[1]Fonte: Electronics For You, "A Apple Vai Começar a Produzir AirPods na Índia Em Breve para Exportação para os EUA e Europa," electronicsforyou.biz Os dispositivos abaixo de INR 1.500 apresentam agora Bluetooth 5.3 e ANC híbrido, comprimindo a hierarquia de funcionalidades e acelerando a comoditização. A concorrência de preços alinha-se com as expectativas dos consumidores locais moldadas por planos de dados de baixo custo, mas comprime as margens brutas, compelindo os fabricantes a procurar a localização de componentes além das carcaças, incluindo microfones de sistemas microeletromecânicos (MEMS) e circuitos integrados de gestão de energia. A otimização contínua da lista de materiais permite que os operadores nacionais defendam a sua quota face às multinacionais orientadas para o premium, apesar das disparidades no orçamento de marketing.
O Esquema PLI Catalisa o Desenvolvimento do Ecossistema de Fabrico
O quadro de Incentivo Vinculado à Produção reembolsa até 6% do valor incremental de vendas para dispositivos auditivos qualificados, atraindo fornecedores globais para joint ventures com parceiros de Serviços de Fabrico Eletrónico (EMS) indianos. A fábrica de AirPods da Foxconn no Telangana e a linha Realme Buds da Optiemus Infracom ilustram como a propriedade intelectual estrangeira converge com as vantagens de custo de mão de obra nacional. A formação de clusters em Sriperumbudur e Hosur reúne fabricantes de placas de circuito impresso (PCB), moldadores por injeção e laboratórios de testes acústicos num raio de 50 quilómetros, reduzindo os prazos de trânsito e possibilitando a montagem em sequência. Os ganhos a longo prazo incluem a melhoria das competências da força de trabalho em sintonização acústica e validação de radiofrequência (RF), fornecendo futuras gerações do mercado de áudio sem fio da Índia enquanto aumenta a competitividade das exportações.
Análise de Impacto dos Constrangimentos*
| Constrangimento | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com a saúde auditiva decorrentes de uso prolongado | -2.0% | Nacional, com foco regulatório das autoridades de saúde centrais | Médio prazo (2-4 anos) |
| Elevada sensibilidade ao preço e concorrência de importações paralelas | -1.7% | Regiões fronteiriças e principais áreas metropolitanas com canais de importação paralela | Curto prazo (≤ 2 anos) |
| Escassez de chipsets a atrasar o lançamento do LC3 / LE-Áudio | -1.4% | Impacto na cadeia de abastecimento global com efeitos de concentração de fabrico | Curto prazo (≤ 2 anos) |
| Custos de conformidade mais rigorosos em matéria de resíduos eletrónicos e eliminação de baterias | -1.2% | Nacional, com variações de implementação a nível estadual | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
As Preocupações com a Saúde Criam Desafios de Conformidade Regulatória
A recomendação da Direção-Geral de Serviços de Saúde de fevereiro de 2025, que recomenda uma audição abaixo de 50 dB durante menos de duas horas diárias, eleva as funcionalidades de segurança a pontos de controlo de conformidade — a certificação (IS 616:2017) analisa agora a pressão de saída, forçando a aplicação de limites de volume ao nível do firmware, o que aumenta os custos de validação. O alerta do estado do Tamil Nadu sobre o aumento da perda auditiva entre os jovens sinaliza potenciais regulamentações fragmentadas, obrigando as marcas nacionais a padronizarem preventivamente pelo conjunto de regras mais rigoroso para evitar riscos de recolha. À medida que as campanhas educativas ganham força, alguns consumidores podem reduzir as horas de escuta diárias, reduzindo a procura de substituição e cortando 2,1 pontos percentuais na CAGR prevista do mercado de áudio sem fio da Índia.
A Sensibilidade ao Preço Limita o Crescimento do Segmento Premium
As importações paralelas de AirPods e Sony WF-1000XM5 através de canais paralelos mantêm os preços mínimos baixos, obrigando os revendedores autorizados a subsidiar ou a criar pacotes de ofertas para preservar o fluxo de clientes. Apesar do aumento dos rendimentos disponíveis, os compradores conscientes dos custos ainda preferem dispositivos abaixo de INR 1.500 para uso quotidiano, relegando os modelos premium para ofertas ou casos de uso de nicho. As multinacionais concebem versões específicas para a Índia que removem o carregamento sem fio e o emparelhamento multiponto para atingir preços de INR 6.999, mas o risco de diluição da marca persiste. Consequentemente, as curvas de adoção premium ficam aquém do crescimento do PIB per capita, criando um obstáculo estrutural contra a migração para o segmento de luxo no mercado de áudio sem fio da Índia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: A Liderança dos TWS Acelera os Ciclos de Inovação
Os fones de ouvido verdadeiramente sem fio dominaram com 64,85% da dimensão do mercado de áudio sem fio da Índia em 2025 e estão previstos para registar uma CAGR de 19,05% até 2031. O seu fator de forma sem fios alinha-se com as expectativas de estilo de vida da Geração Z de portabilidade contínua e captura de conteúdos em movimento. Os fones de ouvido neckband detinham uma quota de 22,35%, apelando a utilizadores sensíveis ao preço que valorizam a longevidade da bateria e a segurança física. Os headphones sobre a orelha e na orelha servem segmentos especializados, tais como jogos e mixagem em estúdio, retendo o equilíbrio de quota sob perfis de procura de nicho.
A densidade da bateria, o ANC híbrido e os modos de jogo de baixa latência encabeçam o roteiro de inovação à medida que as marcas incorporam funcionalidades premium nas camadas de entrada para proteger a quota. Os parceiros locais de Serviços de Fabrico Eletrónico (EMS) introduzem linhas de Tecnologia de Montagem em Superfície (SMT) semi-automatizadas para conjuntos de drivers compactos que reduzem as taxas de defeito, suportando um maior volume de produção. Entretanto, os modelos de topo das multinacionais posicionam o áudio espacial como um caminho de atualização aspiracional, esperando extrair valor dos nichos audiófilos. Os testes regulatórios ao abrigo da norma IS 616:2017 abrangem agora todos os fatores de forma, promovendo uma qualidade de base que reduz as lacunas percebidas entre as ofertas nacionais e importadas, impulsionando assim a substituição no mercado de áudio sem fio da Índia.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Canal de Distribuição: O Comércio Digital Transforma o Acesso ao Mercado
As lojas online contribuíram com 73,60% para a dimensão do mercado de áudio sem fio da Índia em 2025 e estão projetadas para crescer a uma CAGR de 18,70% até 2031. As vendas relâmpago durante as épocas festivas fazem disparar os volumes unitários, e as análises em vídeo incorporadas aceleram a conversão, substituindo as demonstrações na loja. O retalho offline reteve uma quota de 26,40%, particularmente nas cidades de nível 3, onde a experiência táctil permanece crítica antes da compra.
O pagamento na entrega, as prestações e as devoluções gratuitas reduzem os obstáculos à adoção e constroem confiança entre os compradores pela primeira vez. A logística de entrega no mesmo dia expande-se para além das metrópoles para 120 localizações de nível 2, reduzindo o histórico fosso de entrega. Em resposta, as cadeias de retalho nacionais lançam espaços de marca dentro da loja, proporcionando comparações de ANC ao vivo para preservar a relevância. Emergem estratégias híbridas; as marcas distribuem inventário através do comércio eletrónico enquanto utilizam quiosques temporários em centros de trânsito para descoberta. Esta matriz omnicanal reforça o alcance e estabiliza o fluxo de unidades ao longo dos ciclos festivos e de casamentos, isolando a sazonalidade das receitas no mercado de áudio sem fio da Índia.
Por Faixa de Preço: A Expansão do Segmento de Entrada Impulsiona a Democratização do Mercado
Os dispositivos com preço abaixo de INR 1.500 representaram 51,60% da quota do mercado de áudio sem fio da Índia em 2025 e avançarão a uma CAGR de 18,55% até 2031. Os alvos de lista de materiais abaixo de USD 20 moldam os projetos de design, exigindo ANC de microfone único e carcaças de plástico genérico. Os modelos de gama média entre INR 1.500 e INR 4.999 capturaram uma quota de 33,30%, apoiados por aspirantes urbanos que procuram maior autonomia de bateria e classificações IP54 para resiliência no trajeto. As unidades premium acima de INR 5.000 detinham uma quota de 15,10%, adequando-se a entusiastas de marcas e criadores semiprofissionais.
Os direitos de importação de 20% incentivam o enchimento local de placas de circuito impresso (PCB) e a montagem final, amortecendo a volatilidade da taxa de câmbio. À medida que os roteiros de redução do processo de fabrico de semicondutores reduzem os custos dos Sistemas em Chip (SoC), as funcionalidades premium cascateiam para baixo, comprimindo as lacunas de valor percebidas. As marcas diferenciam os níveis através de subscrições incluídas de podcasts em línguas vernáculas ou esquemas de cores de edição limitada associados às ligas de críquete. Esta estratificação de faixas de preço sustenta as vias de atualização enquanto preserva a clareza de segmentação no mercado de áudio sem fio da Índia.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Utilizador Final: As Aplicações de Consumo Dominam com o Fitness a Emergir
Os usos de consumo impulsionaram 88,20% das expedições em 2025, reafirmando a primazia do entretenimento na indústria de áudio sem fio da Índia. No entanto, os dispositivos de desporto e fitness estão previstos para uma CAGR de 17,85%, impulsionados por designs integrados com sensores que medem a frequência cardíaca e o VO₂ máximo durante os treinos. Os segmentos empresarial e profissional compreendiam uma quota de 7,00%, impulsionados pelas exigências de qualidade de chamadas para trabalho remoto e produção de áudio para vídeo.
A convergência com dispositivos wearable acelera; os neckbands com termistores em linha alimentam os painéis de controlo das aplicações de saúde, enquanto os fatores de forma de fones de ouvido verdadeiramente sem fio integram microfones de condução óssea para corridas ao ar livre. As diretrizes de aquisição empresarial enfatizam o Cancelamento de Ruído Ambiental (ENC) para escritórios em plano aberto, empurrando os fornecedores a desenvolver soluções de formação de feixe. À medida que os nichos de utilização de dispositivos da Geração Z se diversificam para jogos e criação de conteúdos em vídeo (vlogging), emergem Unidades de Manutenção de Stock (SKU) micro-segmentadas, enriquecendo a profundidade do catálogo e expandindo as capacidades de gestão do ciclo de vida no mercado de áudio sem fio da Índia.
Panorama regulatório
Os produtos de áudio sem fio vendidos ou importados para a Índia estão sujeitos a aprovações de segurança e rádio. A conformidade é ancorada pelo Bureau of Indian Standards (BIS) por meio do Compulsory Registration Scheme, e pela Wireless Planning and Coordination (WPC) Equipment Type Approval (ETA) para dispositivos Bluetooth sob o Indian Wireless Telegraphy Act, 1933. O BIS notificou a migração de equipamentos de áudio/vídeo e TIC relevantes das normas legadas, como a IS 616:2017/IS 13252:2010, para a IS/IEC 62368-1:2023. A janela de validade concorrente vai até 1º de novembro de 2028, o que significa que marcas e parceiros OEM/ODM precisam gerenciar prazos de certificação dupla e reteste conforme os portfólios de produtos são renovados.
O acesso ao mercado também é afetado pelo maior rigor documental na fronteira e pela ampliação da cobertura de produtos. A partir de abril de 2026, a fiscalização da DGFT exige a declaração obrigatória de WPC ETA no momento do registro alfandegário para dispositivos de áudio sob o código HS 8518, elevando o padrão exigido de importadores e fornecedores de canais paralelos que antes dependiam de documentação menos rigorosa. Em janeiro de 2026, o MeitY expandiu o escopo do registro obrigatório do BIS para incluir explicitamente fones de ouvido intra-auriculares totalmente sem fio (true wireless) e fones com haste (neckband). Isso leva a exigência de conformidade para as SKUs de massa que representam a maior parte das expedições, aumentando a necessidade de design pronto para certificação, rotulagem e rastreabilidade em canais on-line e off-line.
Análise da cadeia de valor
A cadeia de valor de áudio sem fio da Índia começa com componentes semicondutores e eletroacústicos (SoCs de áudio Bluetooth, ICs de gerenciamento de energia, baterias, drivers, microfones MEMS), que em sua maioria são obtidos globalmente. Depois passa pela fabricação EMS/ODM, ajuste acústico e validação de RF, embalagem e distribuição multicanal, com o e-commerce desempenhando papel central. O apoio das políticas públicas visa cada vez mais transferir mais da lista de materiais e submontagens para produção local por meio de programas como o Electronics Component Manufacturing Scheme (ECMS). Aprovado em março de 2025 com um investimento de INR 22.919 crore, o ECMS foca em ecossistemas de componentes passivos, componentes de alta tecnologia e submontagens para elevar a agregação de valor doméstico e reduzir os prazos de entrega em categorias de grande volume, como os TWS.
No lado da fabricação, a montagem e os testes locais são apoiados por incentivos que reduzem os ciclos de retorno de capital para fornecedores e fabricantes contratados. As marcas também coordenam o design orientado à conformidade com os requisitos do BIS e do WPC ETA para evitar atrasos de lançamento. O SPECS (Scheme for Promotion of Manufacturing of Electronic Components and Semiconductors) acrescenta um incentivo de 25% em despesas de capital para componentes essenciais, apoiando investimentos em dispositivos de fixação, laboratórios e ferramentas usados na montagem de drivers de alto-falantes, em plásticos e em processos relacionados a PCBs. Rio abaixo, a demanda com prioridade on-line (incluindo o quick-commerce em grandes cidades) concentra poder nas plataformas e parceiros logísticos, de modo que a alocação de estoque, o tratamento de devoluções e o serviço pós-venda moldam cada vez mais a economia unitária, particularmente para dispositivos de entrada de preço.
Panorama Competitivo
O ambiente competitivo caracteriza-se por uma combinação de fabricantes nacionais ágeis e incumbentes internacionais premium. A boAt lidera com uma quota de 32,9%, alavancando campanhas de micro-influenciadores nas redes sociais e atualizações rápidas de Unidades de Manutenção de Stock (SKU) a cada seis meses. A Noise segue-se com 9,7%, tendo recentemente estabelecido uma parceria com a Bose para lançar os Master Buds e elevar o capital de marca no segmento acima de INR 5.000. Boult, Truke e Wings Lifestyle competem no segmento de valor, captando estudantes e candidatos ao primeiro emprego.
Os operadores internacionais mantêm a liderança tecnológica, mas enfrentam obstáculos de preços. A montagem dos AirPods da Apple no Telangana significa uma mudança estratégica para cobrir o risco de abastecimento geopolítico enquanto persegue potenciais isenções de direitos aduaneiros. A Samsung investe no codesenvolvimento de codecs com parceiros locais de Sistemas em Chip (SoC) para fornecer áudio espacial sem inflacionar a lista de materiais. A Sony aposta na fidelidade à marca para os subsegmentos audiófilo e de streaming, incluindo ensaios de software de suite de criação com os seus modelos de topo de gama sobre a orelha.
As colaborações estratégicas intensificam-se. Os Fabricantes de Design Original (ODM) como a Optiemus Infracom alinham-se com a realme para lançar cinco milhões de unidades de Internet das Coisas de Áudio (AIoT) anualmente, agrupando o investimento em capital e suavizando os ciclos de aquisição de componentes. As empresas de componentes que fornecem micro-altifalantes e microfones MEMS expandem a montagem local, reduzindo os prazos de entrega e limitando a exposição cambial. À medida que os lançamentos de LC3 estagnam, a otimização da pilha de software torna-se um campo de batalha; as marcas lançam atualizações OTA (over-the-air) que desbloqueiam o emparelhamento de múltiplos dispositivos, melhorando a longevidade percebida e reduzindo a rotatividade no mercado de áudio sem fio da Índia.
Líderes da Indústria de Áudio Sem Fio da Índia
Imagine Marketing Ltd (boAt)
Samsung Electronics Co Ltd (Samsung, AKG, Infinity, JBL)
Apple Inc.
Sony Group Corporation
Bose Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade é usar a Índia tanto como base de demanda quanto como plataforma de lançamento para geografias adjacentes, apoiada pela maturidade crescente da cadeia de suprimentos e por práticas consolidadas de venda on-line. Em maio de 2026, a Imagine Marketing Ltd (boAt) entrou no mercado de Singapura em parceria com a Opptra, refletindo como marcas indianas de alto volume estão combinando adequação produto-mercado com execução de e-commerce para os canais do Sudeste Asiático. Conforme mais marcas buscam exportação e e-commerce transfronteiriço, a prontidão de conformidade (disciplina documental de BIS/WPC) e um serviço pós-venda consistente estão se tornando diferenciais mais claros em relação às importações paralelas, com relevância particular para o segmento abaixo de INR 1.500, que impulsiona a maior parte do volume.
Também está se formando um espaço em branco de produtos em torno de novos formatos e de áudio doméstico voltado a ecossistemas, à medida que as empresas se expandem além do TWS principal para alto-falantes e soundbars, mantendo os preços acessíveis. Em julho de 2026, a boAt lançou o alto-falante Bluetooth portátil Stone 900 na Índia (Bluetooth v5.3), reforçando o esforço de popularizar recursos de conectividade mais recentes por meio de canais de massa e abrindo espaço para estratégias de pacotes com smartphones, assinaturas de áudio OTT ou parcerias de conteúdo regional. Além do hardware, ecossistemas de conteúdo de criadores e em idiomas locais estão sendo usados como catalisadores de demanda; por exemplo, a boAt firmou parceria com a plataforma Legacy em julho de 2026 para engajar comunidades de criadores de hip-hop, um caminho que pode alimentar SKUs co-criadas, edições limitadas e conversão impulsionada pela comunidade em cidades de nível 2 e 3, onde a descoberta é cada vez mais digital.
Desenvolvimentos recentes do setor
- Julho de 2026: a Samsung Electronics Co Ltd lançou a série Music Studio (Music Studio 5 e Music Studio 7) de alto-falantes Wi-Fi na Índia com Dolby Atmos, Q-Symphony e integração com SmartThings. O lançamento amplia a linha premium de áudio sem fio da Samsung no mercado indiano, dando suporte a configurações multiambiente. Isso fortalece a integração do ecossistema da Samsung e ajuda a impulsionar vendas entre dispositivos no competitivo mercado indiano.
- Julho de 2026: a Samsung Electronics Co Ltd lançou a série Sound Tower 2026 de alto-falantes portáteis para festas na Índia (modelos ST50F e ST40F). A expansão amplia a presença da Samsung em áudio portátil de alto impacto em ambientes urbanos e ao ar livre. Isso também reforça a visibilidade da marca em ambientes multiambiente e externos, apoiando sinergias de ecossistema.
- Junho de 2026: a Imagine Marketing Ltd (boAt) lançou o Airdopes ProClip, um fone de ouvido de orelha aberta fabricado na unidade Califonix em Noida. O produto introduz uma categoria premium de orelha aberta no áudio sem fio da Índia, refletindo uma mudança para dispositivos de maior valor. O suporte à fabricação local também fortalece a capacidade doméstica e a resiliência da cadeia de suprimentos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado indiano de áudio sem fio abrange dispositivos de áudio de consumo que se conectam sem sinal com fio, principalmente por Bluetooth. Medimos como valor de varejo gerado dentro da Índia.
Exclusões de escopo: excluímos fones de ouvido/headphones exclusivamente com fio e sistemas de áudio doméstico com fio, além de equipamentos de áudio profissional de estúdio, cinema e industrial.
Visão geral da segmentação
- Por Tipo de Produto
- Fones de Ouvido Verdadeiramente Sem Fio
- Fones de Ouvido Sem Fio (Neckband)
- Headphones Sem Fio (Sobre a Orelha / Na Orelha)
- Por Canal de Distribuição
- Online
- Offline
- Por Faixa de Preço
- Entrada (menos de INR 1.500)
- Gama Média (INR 1.500 - 4.999)
- Premium (acima de INR 5.000)
- Por Utilizador Final
- Consumidor
- Empresarial / Profissional
- Desporto e Fitness
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental define a estrutura do modelo, especialmente para indícios de demanda unitária, faixas de preço e mix de recursos. Analisamos conjuntos de dados públicos e comunicados oficiais, como do Ministry of Electronics and Information Technology (MeitY) para o contexto de política eletrônica, do Ministry of Commerce and Industry para a orientação comercial, e estatísticas de comércio voltadas para a alfândega que ajudam a explicar a dependência de importação e os fluxos de componentes.
No lado do mercado, usamos fontes como a Telecom Regulatory Authority of India (TRAI) para sinais de assinantes sem fio, o Reserve Bank of India (RBI) para indicadores macro que influenciam o gasto discricionário, e atualizações públicas relacionadas ao GST da Índia, onde são discutidas notas de consumo em nível de categoria. Para complementar, lemos registros de empresas, relatórios anuais, apresentações a investidores e cobertura de imprensa confiável para acompanhar lançamentos de produtos, mudanças de canal e movimentos de preços, e depois verificamos essas informações com assinaturas padrão usadas para dados financeiros de empresas, notícias, buscas de patentes e dados comerciais em nível de expedição. Esta lista é ilustrativa, e outras fontes públicas também são consultadas para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas primárias são usadas para transformar sinais amplos em premissas utilizáveis, especialmente taxas de adoção de áudio sem fio, ciclos de substituição e como os preços variam durante grandes eventos promocionais. Conversamos com um conjunto de executivos do lado das marcas, distribuidores, equipes de varejo de grande formato, operadores de canais on-line e contatos de fabricação de componentes ou contratada em centros de demanda e polos de fornecimento indianos importantes, de modo que as lacunas da pesquisa documental possam ser preenchidas e depois verificadas antes de finalizar os resultados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | CXOs: 15% |
| Nível médio: 42% | Líderes funcionais/de unidade: 39% |
| Participantes menores: 21% | Gerentes: 46% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma construção top-down que reconstrói a demanda da Índia a partir de usuários endereçáveis de dispositivos e da penetração, sendo então convertida em valor usando faixas de preço observadas por formato e canal. Para manter os números embasados, também realizamos verificações seletivas bottom-up usando volumes unitários amostrados de checagens de canal, um preço médio de venda (ASP) multiplicado pela construção de volume para faixas de preço comuns, e feedback de fornecedores e distribuidores sobre tendências de sell-in versus sell-through.
Entre os insumos relevantes neste mercado estão a base instalada de smartphones e o ritmo de atualização, a adoção de true wireless dentro do total de áudio auricular, o mix on-line versus off-line, a intensidade da temporada promocional (eventos de festival e de fim de ano), a mudança para recursos como cancelamento ativo de ruído, e sinais de tarifas de importação ou montagem local que podem alterar o preço de mercado. Onde há lacunas nas divisões unitárias ou nas escalas de ASP, usamos uma ponte conservadora baseada em categorias adjacentes, testando novamente a premissa com o feedback das entrevistas antes de mantê-la no modelo.
Para a previsão, usamos análise de cenários apoiada por suavização simples de séries temporais para preço e mix, já que a categoria muda rapidamente com promoções e atualizações orientadas por recursos. A perspectiva final é ajustada somente depois que os fatores são alinhados com o que os participantes do canal e do setor esperam para demanda, preços e disponibilidade durante o período de previsão.
Validação de dados e ciclo de atualização
A validação é feita em camadas, de modo que um insumo ruidoso não altere o valor final. Nossa equipe verifica os resultados em relação a sinais independentes, como direção de expedições, comentários sobre estoque de canal e mudanças significativas de preço, e depois analisa quaisquer variações anormais por ano, formato ou canal.
Antes da aprovação final, as premissas são revisadas por outro analista, e ligações de acompanhamento são acionadas quando os preços, a penetração ou a participação de canal não correspondem ao que os insumos documentais e as entrevistas sugerem. O relatório é atualizado anualmente, e atualizações intermediárias são consideradas quando ocorrem eventos relevantes, como grandes mudanças de política, reajustes súbitos de preços ou um choque de demanda. Imediatamente antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atualizada.
Tamanho do mercado indiano de áudio sem fio segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para o áudio sem fio na Índia podem diferir significativamente, mesmo quando os publicadores buscam cobrir demanda de produtos semelhante. A diferença geralmente vem de como cada publicador define o conjunto de dispositivos, qual ano é tratado como base e como os preços são calculados na média entre ofertas on-line e varejo off-line.
A principal diferença está em se os fones com haste (neckbands), os fones TWS, os headphones sem fio e os alto-falantes sem fio são todos contabilizados juntos em valor total de varejo, sendo que a Mordor Intelligence mantém o escopo restrito ao mercado de dispositivos de áudio sem fio na Índia e ancora os totais a um valor de 3,28 bilhões de USD em 2025 antes de projetar para o futuro.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,28 bilhões de USD (2025) | |
| Rastreador do setor A | 1,30 bilhão de USD (2024) | Frequentemente reflete apenas o segmento de estéreo verdadeiramente sem fio (TWS) em valor, o que exclui fones com haste, headphones sem fio e alto-falantes sem fio, e também pode usar convenções de valor de expedição em vez de valor total de varejo. |
| Editora de pesquisa de mercado B | 4,40 bilhões de USD (2024) | Comumente foca em fones de ouvido e headphones como uma família de produtos, o que pode incluir itens com fio ou diferentes limites de formato, e pode aplicar premissas amplas de ASP que não separam totalmente os períodos de grandes descontos dos preços regulares. |
A tabela mostra que as diferenças decorrem principalmente do que é incluído e de como os preços são tratados durante períodos de forte promoção. Ao vincular as etapas a insumos claros de demanda e preços, e ao verificar os totais com entrevistas de canal e do setor, a estimativa permanece repetível e mais fácil de reconciliar ao longo dos anos.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de áudio sem fio da Índia?
O mercado situa-se em USD 3,86 mil milhões em 2026 e está projetado para atingir USD 8,68 mil milhões até 2031.
Que tipo de produto lidera as vendas unitárias?
Os fones de ouvido verdadeiramente sem fio lideram com uma quota de 64,85% das receitas de 2025 e estão previstos para crescer a uma CAGR de 19,05%.
Qual a importância do retalho online para as receitas da indústria?
Os canais online representaram 73,60% das vendas de 2025, apoiados pela logística de comércio rápido e eventos de vendas relâmpago em épocas festivas.
Que papel desempenha o esquema PLI?
Os incentivos à produção reembolsam até 6% das vendas incrementais, atraindo investimentos como a fábrica de AirPods da Foxconn no Telangana.
Página atualizada pela última vez em:



