
Tamanho e Participação do Mercado de Áudio e Vídeo Profissional (ProAV) da Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
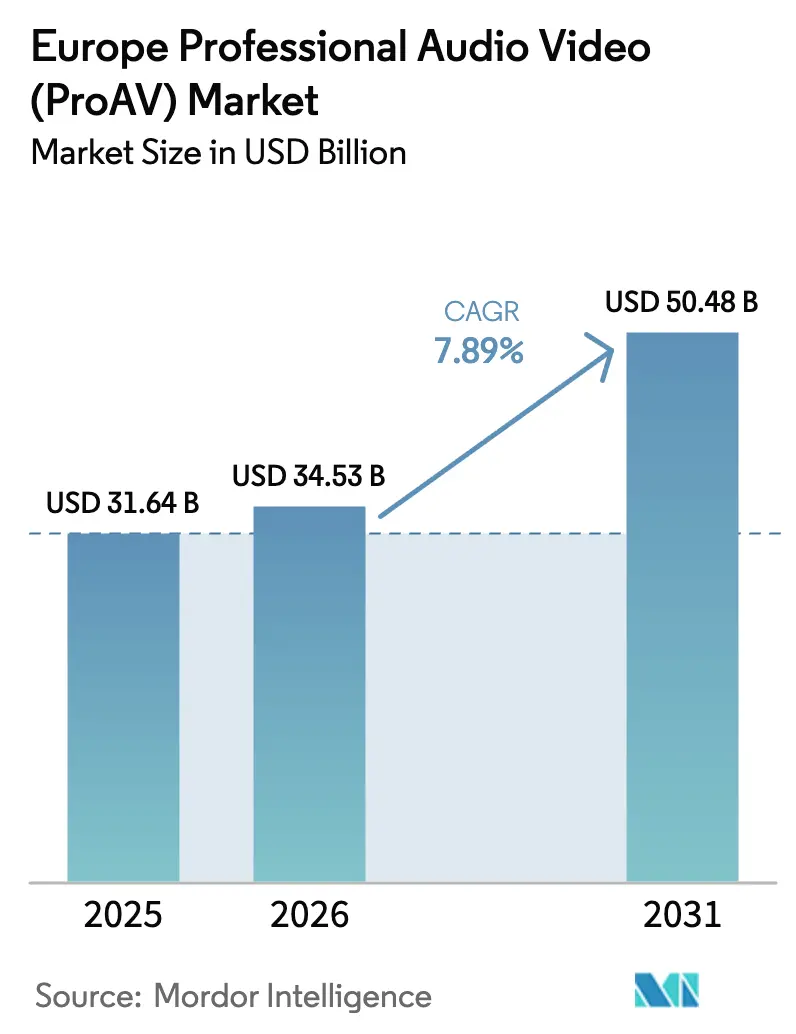
| Tamanho do mercado no ano base (2025) | 31.64 Bilhões de dólares |
| Tamanho do Mercado (2026) | 34.53 Bilhões de dólares |
| Tamanho do Mercado (2031) | 50.48 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.89 % |
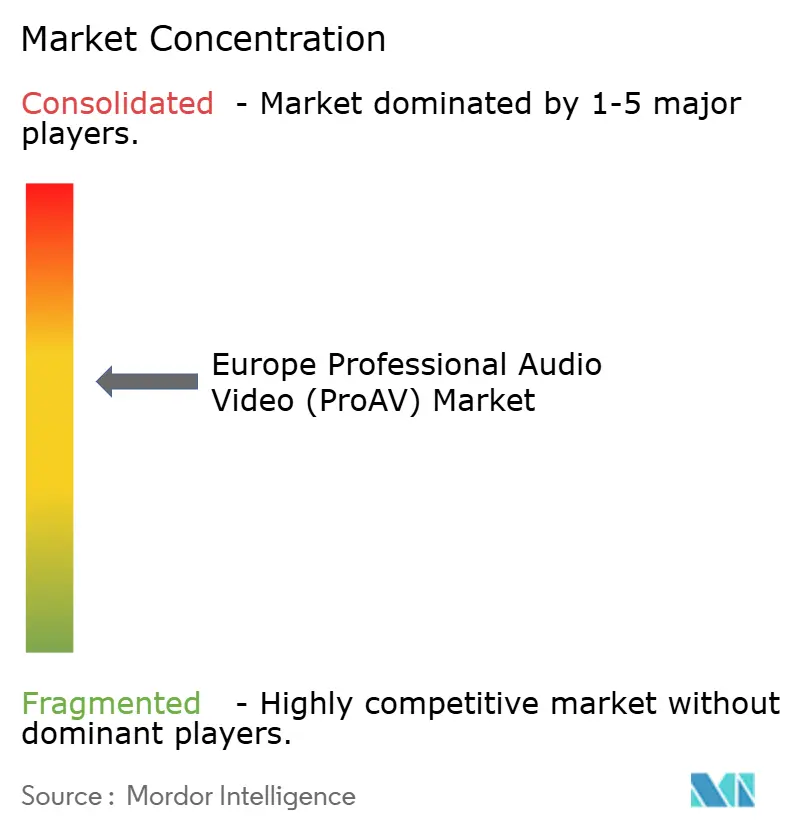
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Áudio e Vídeo Profissional (ProAV) da Europa por Mordor Intelligence
O tamanho do Mercado de Áudio e Vídeo Profissional da Europa está projetado para expandir de USD 31,64 bilhões em 2025 e USD 34,53 bilhões em 2026 para USD 50,48 bilhões até 2031, registrando um CAGR de 7,89% entre 2026 e 2031. A expansão é sustentada por mandatos de trabalho híbrido que concentram orçamentos de tecnologia em salas de colaboração menos numerosas, porém de especificações mais elevadas, pela implantação acelerada de sinalização digital em rede em centros de varejo e hubs de transporte, e pela transição de cadeias de sinal analógicas ou proprietárias para arquiteturas baseadas em IP que reduzem a dependência de fornecedores e permitem o gerenciamento remoto de dispositivos. As empresas estão desativando equipamentos legados de alto consumo energético antes do ciclo de substituição habitual, pois os regulamentos de ecodesign da UE favorecem displays e amplificadores de baixo consumo, enquanto funções integradas de IA, como transcrição em tempo real, rastreamento de palestrantes e áudio espacial, estão transferindo valor de processadores independentes para endpoints inteligentes. Ao mesmo tempo, a dinâmica dos canais está evoluindo: os integradores de sistemas continuam influentes em implantações complexas e multissite, mas os portais de e-commerce estão ganhando espaço para câmeras, barras de vídeo e switches de AV sobre IP comoditizados, à medida que os compradores priorizam preços transparentes e entrega rápida. O maior escrutínio de cibersegurança sob a Diretiva NIS2 está levando os integradores a incluir serviços gerenciados de segurança com atualizações de firmware e auditorias de vulnerabilidades, sustentando o prêmio que os serviços comandam sobre o hardware em novos contratos.
Principais Conclusões do Relatório
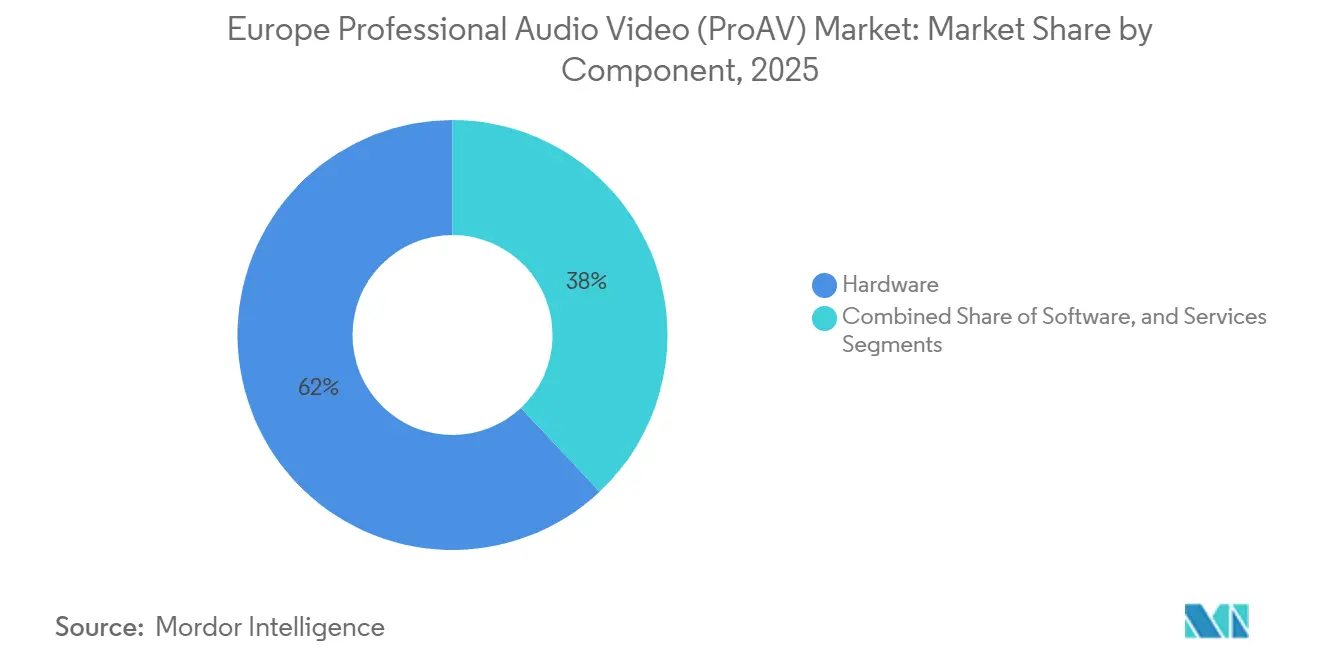
- Por componente, o hardware representou 62% da receita em 2025, e os serviços estão acelerando a um CAGR de 10,40% até 2031.
- Por categoria de solução, displays de vídeo e projeção detinham 28,50% da participação do mercado de áudio e vídeo profissional da Europa em 2025, e as soluções de comunicação unificada e colaboração estão avançando a um CAGR de 12,90% até 2031.
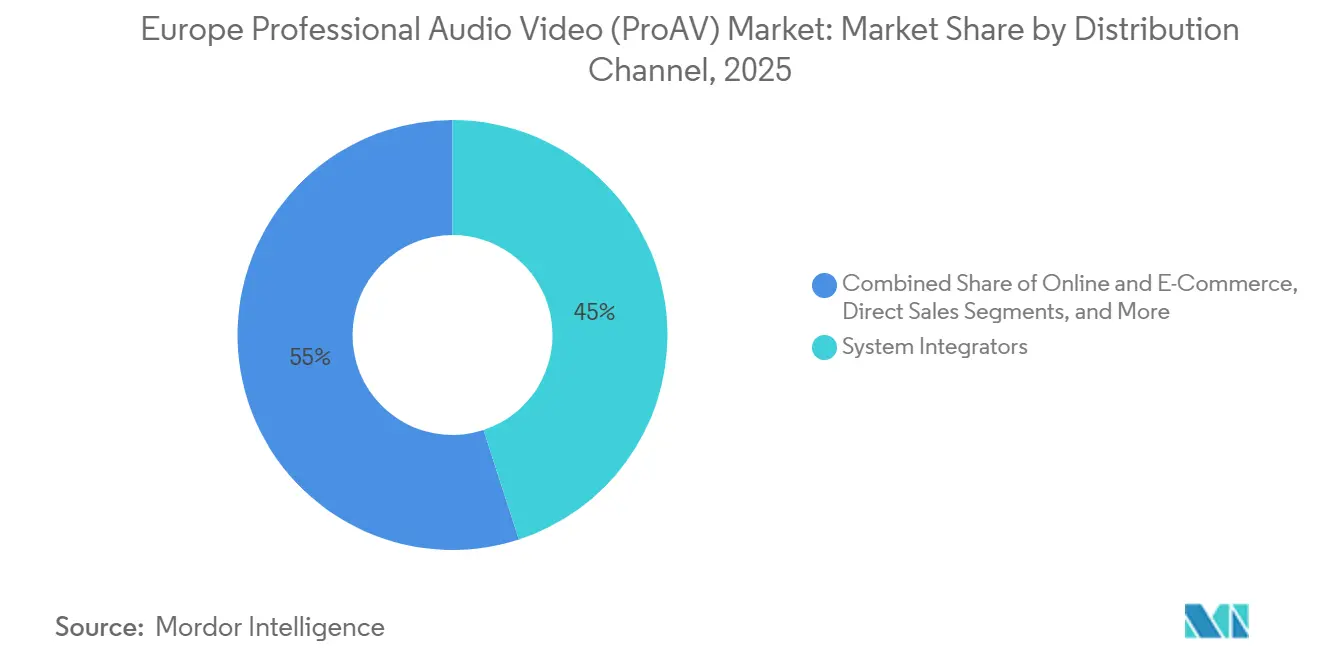
- Por Canal de Distribuição, as Vendas Diretas detinham 41,04% da participação do mercado ProAV da Europa em 2025, e o Online e E-Commerce está avançando a um CAGR de 11,5% até 2031.
- Por setor de usuário final, os compradores corporativos responderam por 30,40% da demanda em 2025 no mercado ProAV da Europa, e a educação está se expandindo a um CAGR de 11,70% até 2031.
- Por geografia, a Alemanha liderou com 25,10% de participação na receita em 2025, e a Itália tem previsão de atingir um CAGR de 8,60% entre 2026 e 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Áudio e Vídeo Profissional (ProAV) da Europa
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Ecossistemas de Trabalho Híbrido e Colaboração nas Empresas | +2.10% | Alemanha, França, Reino Unido, Benelux, Europa Meridional | Médio prazo (2-4 anos) |
| Rápida Proliferação de Sinalização Digital em Centros de Varejo e Hubs de Transporte | +1.50% | Alemanha, França, Espanha, Itália (áreas metropolitanas e aeroportos) | Curto prazo (≤ 2 anos) |
| Consumo de Conteúdo UHD Impulsionando o Ciclo de Atualização de Hardware de Projeção e Display | +1.30% | Reino Unido, Alemanha, França | Médio prazo (2-4 anos) |
| Transição para Padrões Abertos como AV sobre IP Reduzindo a Dependência de Fornecedores | +1.20% | Alemanha, Reino Unido, Países Baixos | Longo prazo (≥ 4 anos) |
| Adoção Crescente de Áudio Imersivo para Arenas de Esports e Locais de Eventos Virtuais | +0.80% | França, Espanha, Alemanha | Médio prazo (2-4 anos) |
| Diretivas de Eficiência Energética da UE Acelerando a Substituição de Equipamentos AV Legados por Soluções de Baixo Consumo | +0.90% | Em toda a UE, mais forte na Alemanha, França e Países Baixos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Ecossistemas de Trabalho Híbrido e Colaboração nas Empresas
Mais da metade das empresas da UE apoiavam capacidades de reunião remota em 2024, ante menos de um terço antes de 2020, sinalizando uma reformulação estrutural das plantas imobiliárias em direção a salas de colaboração ricas em tecnologia. As organizações estão realocando orçamentos de grandes contratos de escritório para suítes de comunicação unificada que combinam câmeras 4K, microfones beamforming e ferramentas de transcrição por IA, elevando a experiência e a produtividade dos funcionários. O impulso dos investimentos é visível no desempenho dos fornecedores: a receita de colaboração por vídeo da Logitech cresceu 9% em relação ao ano anterior, atingindo USD 614 milhões no trimestre de outubro a dezembro de 2024, e a contínua certificação de dispositivos para Microsoft Teams Rooms e Zoom Rooms está reduzindo o risco de integração para os compradores. O trabalho híbrido atua assim como um volante, impulsionando os ciclos de atualização de endpoints, as assinaturas de software e os serviços de gerenciamento remoto no mercado de áudio e vídeo profissional da Europa.
Rápida Proliferação de Sinalização Digital em Centros de Varejo e Hubs de Transporte
Varejistas e autoridades de transporte europeus estão substituindo cartazes estáticos por paredes de LED em rede que entregam promoções direcionadas, orientação em tempo real e maiores rendimentos publicitários. A LG demonstrou painéis de vitrine OLED transparentes na CES 2024, permitindo sobreposições imersivas sem bloquear as linhas de visão.[1]LG Electronics, "OLED Transparente na CES 2024," LG.COM O MicroLED Wall All-in-One modular da Samsung, lançado em janeiro de 2024, integra processamento embarcado para simplificar a instalação onde o espaço ou o resfriamento limita as paredes de vídeo convencionais.[2]Samsung Electronics, "The Wall All-in-One IAW 2024," SAMSUNG.COM O gerenciamento centralizado de conteúdo baseado em nuvem permite que os operadores programem campanhas em centenas de locais, reduzindo custos de mão de obra e permitindo testes A/B orientados por dados. Aeroportos, sistemas de metrô e shopping centers utilizam a mesma infraestrutura para mensagens de segurança, gerando demanda recorrente por telas robustificadas, reprodutores de mídia e software de análise em todo o mercado de áudio e vídeo profissional da Europa.
Consumo de Conteúdo UHD Impulsionando o Ciclo de Atualização de Hardware de Projeção e Display
Plataformas de streaming, esportes ao vivo e ativos de e-learning corporativo são cada vez mais produzidos em 4K ou 8K, tornando os sistemas mais antigos exclusivos de HD obsoletos em fluxos de trabalho visualmente intensivos. A Sony lançou seu monitor OLED 4K BVM-HX1710 para produção ao vivo em setembro de 2024 para atender às necessidades de cor crítica dos radiodifusores. A Barco adicionou projetores de cinema com capacidade HDR em abril de 2024, elevando o padrão de brilho e alcance dinâmico para auditórios premium. Salas de reunião corporativas e teatros de aula universitários agora especificam painéis planos 4K para exibir planilhas densas ou imagens médicas sem zoom, acelerando a demanda de substituição por displays de alta resolução e hardware de distribuição compatível no mercado ProAV da Europa.
Transição para Padrões Abertos como AV sobre IP Reduzindo a Dependência de Fornecedores
IPMX, Dante e SMPTE ST 2110 permitem que dados de áudio, vídeo e controle trafeguem por Ethernet padrão, eliminando comutadores de matriz caros e cabeamento proprietário. A Audinate reporta mais de 4.000 modelos de produtos habilitados para Dante em 2024, ampliando a capacidade dos compradores de combinar marcas sem comprometer a funcionalidade. A interoperabilidade melhora a transparência de preços, e o gerenciamento remoto integrado alinha os ativos de AV com as práticas de serviços de TI. Como resultado, as equipes de compras consideram cada vez mais o custo total de propriedade em vez do preço de hardware nominal, reforçando a migração para fluxos de trabalho IP em todo o mercado ProAV da Europa.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ameaças de Cibersegurança e Privacidade em Sistemas AV em Rede | -1.10% | Alemanha, França, Países Baixos (alto escrutínio NIS2) | Curto prazo (≤ 2 anos) |
| Alto Investimento Inicial de Capital em Meio à Incerteza Macroeconômica | -0.90% | Europa Meridional, Reino Unido | Curto prazo (≤ 2 anos) |
| Instabilidade no Fornecimento de Semicondutores Limitando a Disponibilidade de Hardware | -0.60% | Alemanha, França (polos de manufatura) | Médio prazo (2-4 anos) |
| Crescente Escrutínio Ambiental sobre Resíduos Eletrônicos no Ciclo de Vida do Hardware AV | -0.50% | Em toda a UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Ameaças de Cibersegurança e Privacidade em Sistemas AV em Rede
A incorporação de dispositivos AV em redes locais corporativas expõe câmeras, microfones e processadores de controle a ransomware, espionagem e acesso não autorizado — riscos agravados pelos controles obrigatórios de cibersegurança da Diretiva NIS2 para grandes empresas.[3]Agência da União Europeia para a Cibersegurança, "Panorama de Ameaças 2024," ENISA.EUROPA.EU O relatório de panorama de ameaças de 2024 da ENISA sinalizou endpoints de videoconferência comprometidos como um vetor de espionagem corporativa, levando as equipes de TI a impor segmentação de rede, autenticação por certificado e aplicação oportuna de patches. Os integradores de sistemas agora envolvem projetos com serviços gerenciados de detecção e resposta, mas o custo adicional de 15%-25% pressiona os orçamentos sensíveis a preços do setor público e das PMEs, moderando a adoção em partes do mercado de áudio e vídeo profissional da Europa.
Alto Investimento Inicial de Capital em Meio à Incerteza Macroeconômica
Uma sala de reunião híbrida 4K totalmente equipada pode ultrapassar USD 25.000, enquanto grandes auditórios requerem investimentos de seis dígitos que muitas organizações adiam em meio à inflação e ao aumento das taxas de juros. Embora o Plano Nacional de Recuperação e Resiliência da Itália aloque EUR 191,5 bilhões (USD 206,8 bilhões) para a transformação digital, as prioridades concorrentes de saúde e energia diluem os gastos imediatos com AV, especialmente para municípios e universidades menores. Ofertas de AV como serviço baseadas em assinatura proporcionam um fluxo de caixa mais suave, mas a adoção é lenta porque os arrendadores são cautelosos quanto ao risco de obsolescência tecnológica, mantendo parte da demanda em espera no mercado ProAV da Europa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Serviços Superam Hardware na Mudança para Ofertas Gerenciadas
O hardware entregou 62% da receita de 2025 devido ao custo de displays, projetores, câmeras, microfones e processadores de controle que formam a espinha dorsal das instalações ProAV. A receita de serviços está crescendo a um CAGR de 10,40% à medida que as empresas preferem despesas operacionais previsíveis e responsabilidade de ponta a ponta pelo tempo de atividade. Os integradores de sistemas agrupam monitoramento remoto, atualizações de firmware e auditorias de cibersegurança em contratos plurianuais, monetizando centros de operações de rede que preveem falhas antes que elas interrompam reuniões. Plataformas de software, desde gerenciamento de conteúdo até painéis de análise, agregam fidelidade ao medir a utilização de salas e a integridade dos dispositivos, apoiando vendas adicionais incrementais. O mix de hardware está se polarizando: periféricos USB comoditizados competem por preço, enquanto endpoints premium integram enquadramento automático por IA ou beamforming que justificam ciclos de substituição mais longos e margens mais altas. As ofertas gerenciadas ressoam em verticais com escassa expertise interna, como saúde, hotelaria e varejo, impulsionando o crescimento sustentado na fatia de serviços do mercado ProAV da Europa.
Os serviços também mitigam a volatilidade da cadeia de suprimentos ao desacoplar a satisfação do cliente da disponibilidade pura de hardware. Os integradores podem trocar dispositivos funcionalmente equivalentes quando a escassez de chips atrasa modelos específicos, mantendo a conformidade com os SLAs. Enquanto isso, as assinaturas de software expandem seu papel na sustentabilidade ambiental ao acionar desligamento automático ou ajustes de iluminação por meio de links para sistemas de gerenciamento predial. Essas eficiências reforçam o caso de negócios para os serviços, que têm previsão de reduzir a diferença de receita em relação ao hardware após 2030 no mercado de áudio e vídeo profissional da Europa.


Por Categoria de Solução: Plataformas de Comunicação Unificada Eclipsam os Displays Tradicionais
Os displays de vídeo e projeção responderam por uma participação de 28,50% em 2025, ancorados pela onipresença de telas de grande formato em salas de reunião, auditórios e locais de varejo. No entanto, os kits de comunicação unificada e colaboração estão avançando a um CAGR de 12,90% à medida que os pacotes pré-certificados reduzem o risco de integração e aceleram a implantação. Os fabricantes enviam câmeras 4K, arrays de microfones e módulos de computação como um único SKU que as equipes de TI podem implantar em menos de uma hora, reduzindo custos de mão de obra e tempo de inatividade. Os equipamentos de captura e produção também se beneficiam da demanda por eventos híbridos; câmeras PTZ com suporte a NDI ou SRT se encaixam diretamente nos fluxos de trabalho de streaming sem codificadores externos, impulsionando vendas de alta margem para locais e radiodifusores.
As ferramentas de streaming, armazenamento e distribuição permitem o acesso sob demanda a reuniões gravadas e sessões de treinamento, cultivando receita secundária por meio de plataformas de aprendizado corporativo. As inovações em áudio permanecem centrais: microfones de teto habilitados para Dante se autocalibram para a acústica da sala, enquanto alto-falantes de linha de alcance total entregam inteligibilidade em salas acusticamente desafiadoras. Os sistemas de controle definidos por software aproveitam tablets de uso geral em vez de painéis de toque proprietários, ampliando a flexibilidade. À medida que os compradores se voltam para experiências de usuário integradas, as paredes de LED modulares e os sistemas de áudio imersivo ancoram cada vez mais as implantações emblemáticas, criando uma hierarquia de vitrines premium que eleva o tamanho do mercado de áudio e vídeo profissional da Europa associado a soluções experienciais.
Por Canal de Distribuição: O E-Commerce Perturba a Dominância dos Integradores
Os integradores de sistemas retiveram 45% da distribuição em 2025, refletindo seu valor no design de múltiplas salas, certificação e comissionamento. No entanto, os marketplaces online estão se expandindo a um CAGR de 11,5%, particularmente entre as PMEs que compram barras de vídeo, DSPs USB e extensores HDMI diretamente após analisar o feedback de pares. Amazon Business, CDW e portais especializados publicam comparações de especificações e guias de compatibilidade, corroendo a assimetria de informações. Os revendedores de valor agregado ocupam o meio-termo, agrupando hardware com chaves de software e configuração básica para clientes que precisam de mais suporte do que o e-commerce puro, mas menos complexidade do que a integração em escala empresarial.
As vendas diretas continuam essenciais para contas estratégicas que buscam preços por volume, garantias estendidas ou recursos de firmware co-projetados. Os pontos de venda atendem a profissionais prosumers que equipam estúdios domésticos e empresas muito pequenas. O AV como serviço baseado em assinatura embaralha as linhas dos canais: integradores, revendedores e até fabricantes agora oferecem pacotes mensais, alinhando incentivos em torno do tempo de atividade em vez de margens únicas. À medida que a transparência de preços aumenta, os integradores se diferenciam por meio de expertise vertical, serviços gerenciados e consultoria de conformidade, preservando sua participação em setores altamente regulamentados em todo o mercado de áudio e vídeo profissional da Europa.
Por Setor de Usuário Final: A Modernização da Educação Supera a Renovação Corporativa
Os compradores corporativos geraram 30,40% da demanda em 2025 no mercado ProAV da Europa, à medida que as políticas de trabalho híbrido incorporaram a tecnologia de colaboração ao design do local de trabalho. A educação, no entanto, é o vertical de crescimento mais rápido, expandindo-se a um CAGR de 11,70% com base na alocação de EUR 2,1 bilhões (USD 2,27 bilhões) do programa Escola 4.0 da Itália para aproximadamente 100.000 salas de aula e 40.000 edifícios. As bolsas de conectividade da UE totalizando EUR 323 milhões (USD 348,8 milhões) em 2024 sustentam ainda mais aplicações com uso intensivo de largura de banda, como transmissão ao vivo de aulas. As universidades instalam câmeras PTZ 4K e painéis planos interativos para atender a turmas mistas, enquanto as instituições de ensino básico e médio priorizam displays tudo-em-um que substituem as combinações de projetor e quadro branco.
Locais e eventos seguem de perto, com arenas de esports e convenções corporativas adotando paredes de LED modulares e sistemas de som imersivos que prometem mudanças rápidas de cenário. As instalações de mídia e entretenimento fazem a transição para pipelines de produção IP que suportam contribuição remota, enquanto o varejo se concentra em sinalização experiencial. A saúde adota carrinhos de telemedicina e displays cirúrgicos, embora os longos ciclos de aquisição moderem os volumes de curto prazo. As agências governamentais reformam câmaras de conselho com AV pronto para streaming para atender aos mandatos de transparência. Os hubs de transporte implantam displays de informações ao passageiro integrados com áudio de endereço público. Coletivamente, esses segmentos ilustram como os impulsionadores específicos de cada vertical inclinam o timing dos investimentos e o mix de tecnologia no mercado de áudio e vídeo profissional da Europa.
Análise Geográfica
A Alemanha garantiu 25,10% da receita de 2025, aproveitando sua base industrial, densa rede de integradores e rigorosos padrões de qualidade. Os governos federal e regionais financiam projetos de Indústria 4.0 e atualizações de reuniões híbridas no setor público, sustentando a demanda mesmo em meio a ventos contrários macroeconômicos. As prioridades de privacidade de dados e cibersegurança incentivam soluções de gerenciamento local e transporte criptografado, favorecendo fornecedores premium com robustas pilhas de segurança. França, Reino Unido e Espanha contribuem cada um com volumes consideráveis. A França se apoia no plano de investimento França 2030 de EUR 54 bilhões (USD 58,3 bilhões) para digitalizar serviços públicos e a indústria. O Reino Unido navega pela divergência pós-Brexit em alfândegas e padrões, estimulando oportunidades para integradores domésticos e desafios para fabricantes da UE que cruzam novas barreiras comerciais. A Espanha canaliza os fundos da Espanha Digital 2026 para a conectividade rural, desbloqueando nova demanda de AV em escolas e edifícios municipais.
A Itália representa a trajetória de crescimento mais rápida, catalisada pelo Escola 4.0 e pelo envelope mais amplo de EUR 191,5 bilhões (USD 206,8 bilhões) do Plano Nacional de Recuperação e Resiliência. A modernização das salas de aula envolve displays interativos, equipamentos de captura de aulas e hubs de apresentação sem fio, criando uma demanda sustentada até 2031. As universidades se alinham com os frameworks de interoperabilidade da Área Europeia de Ensino Superior, impulsionando ainda mais os investimentos. A adoção corporativa de suítes de reunião híbrida e atualizações de salas de conferência de hotéis para eventos internacionais também contribuem.
O Restante da Europa exibe padrões heterogêneos. Os países do Benelux e os países nórdicos enfatizam a sustentabilidade, adquirindo displays de baixo consumo e modelos de serviço de economia circular. A Europa Central e Oriental concentra-se em superar a divisão digital por meio dos fundos de coesão da UE, priorizando a funcionalidade essencial em detrimento dos recursos premium. Regulamentos em toda a UE, como a Diretiva Ecodesign, WEEE e RoHS, harmonizam os critérios ambientais, acelerando a desativação de equipamentos analógicos não conformes. Coletivamente, o alinhamento regulatório e o financiamento de estímulo moldam tanto a demanda de base quanto as preferências tecnológicas no mercado de áudio e vídeo profissional da Europa em toda a região.
Panorama regulatório
Requisitos de sustentabilidade e acessibilidade em toda a UE estão afetando cada vez mais o design de produtos, a aquisição e os serviços de ciclo de vida do ProAV. O Regulamento de Ecodesign para Produtos Sustentáveis (ESPR) entrou em vigor em 18 de julho de 2024 e estabelece a direção para os Passaportes Digitais de Produtos (DPPs) para eletrônicos, com registros de DPP referenciados como operacionais a partir de julho de 2026 e trabalho de harmonização (como identificadores e interoperabilidade) acompanhado por meio das atividades do plano de trabalho da Comissão Europeia. O relatório também observa como as obrigações de conformidade ambiental da UE referenciadas em seu escopo (Ecodesign, WEEE, RoHS) continuam a se tornar mais rigorosas, acelerando a retirada de equipamentos legados não conformes e aumentando a demanda por sistemas de baixo consumo e mais fáceis de manter.
A cibersegurança, a acessibilidade e a governança de IA também estão se tornando mais rígidas para os endpoints de AV em rede usados em salas de reunião, educação, locais de eventos e espaços públicos. A Lei Europeia de Acessibilidade (Diretiva (UE) 2019/882) aplica-se a produtos colocados no mercado a partir de 28 de junho de 2025, e a norma EN 301 549 é comumente usada como o padrão de acessibilidade harmonizado nas aquisições de TIC, moldando interfaces de usuário e superfícies de controle em implantações de colaboração e sinalização. Para funções habilitadas por IA incorporadas em câmeras, conferências e análises, a Lei de IA da UE tem uma data de implementação principal de 2 de agosto de 2026, o que aumenta a ênfase no tratamento de dados em conformidade, documentação e atualizações gerenciadas, juntamente com controles de segurança impulsionados pela NIS2 que tornam a aplicação de patches e a gestão de vulnerabilidades um pré-requisito nas decisões de compra.
Análise da cadeia de valor
A cadeia de valor do ProAV na Europa abrange fornecedores de componentes (semicondutores, memória, óptica, microfones, módulos de computação), OEMs que constroem endpoints e infraestrutura (displays, câmeras, áudio, comutação AV-over-IP) e provedores de software que oferecem colaboração, gestão de conteúdo, gestão de dispositivos e análises. A distribuição envolve vendas diretas para contas estratégicas, revendedores de valor agregado e portais on-line para SKUs padronizados, e integradores de sistemas que projetam, comissionam e protegem instalações em múltiplos locais. Os serviços pós-instalação, incluindo monitoramento remoto, atualizações de firmware, auditorias de cibersegurança e SLAs, estão assumindo uma parcela maior do valor total do projeto, à medida que os sistemas de AV cada vez mais residem em redes corporativas e migram para padrões abertos.
A variabilidade do fornecimento ainda é uma restrição para implantações intensivas em hardware. A escassez de memória relatada pelo setor, ligada à demanda de data centers de IA, está estendendo os prazos de entrega de placas embarcadas e controladores de aproximadamente 8 a 16 semanas para 26 a 55+ semanas. Para manter os projetos em andamento, OEMs e integradores qualificam alternativas, alteram configurações e dependem mais de arquiteturas definidas por software. O envolvimento de TI e segurança também se tornou um portão prático na cadeia, já que a avaliação de segurança de rede e os testes de aceitação cada vez mais ocorrem junto com o comissionamento tradicional de AV, apoiando a demanda por serviços gerenciados que incluem orientação de segmentação, gestão de credenciais e aplicação contínua de patches.
Cenário Competitivo
A concorrência é moderadamente fragmentada, com gigantes globais de displays, especialistas em áudio, fornecedores de plataformas de comunicação unificada e integradores regionais disputando participação. Sony, Samsung, LG e Panasonic defendem suas franquias de displays e câmeras por meio de integração vertical e amplitude de canal. A expertise em áudio continua sendo o diferenciador para Shure, Sennheiser e Harman, que aproveitam a pesquisa acústica e os endossos de artistas para justificar preços premium. Os titulares de sistemas de controle Crestron e Barco enfrentam pressão de alternativas definidas por software que rodam em tablets e oferecem gerenciamento em nuvem a menor custo. Padrões de rede abertos como Dante e IPMX corroem os ecossistemas proprietários, permitindo que players menores compitam em interoperabilidade.
A consolidação de integradores se intensifica, visando cobertura geográfica e especialização vertical em saúde, educação ou governo. Os modelos de serviços gerenciados e AV como serviço elevam a excelência operacional acima das margens de produto, vinculando a receita ao tempo de atividade e à satisfação do cliente. As áreas de crescimento em espaços em branco incluem análise de IA para eficácia de reuniões, áudio imersivo para esports e paredes de LED modulares para narrativa de varejo. As suítes de colaboração nativas em nuvem incorporadas em plataformas de produtividade representam uma ameaça disruptiva ao abstrair as camadas de hardware.
A volatilidade no fornecimento de semicondutores e a conformidade com a cibersegurança criam pressões duplas. Os fornecedores com cadeias de suprimentos resilientes e roteiros de segurança credíveis vencem os ciclos de aquisição em finanças, saúde e administração pública. Enquanto isso, a adoção da sustentabilidade — de chipsets de baixo consumo a invólucros recicláveis — diferencia os fornecedores nos mercados nórdicos e do Benelux, ambientalmente conscientes. No geral, o sucesso dos fornecedores depende do equilíbrio entre velocidade de inovação, adoção de padrões abertos e capacidades de serviço ao longo do ciclo de vida no mercado de áudio e vídeo profissional da Europa.
Líderes do Setor de Áudio e Vídeo Profissional (ProAV) da Europa
Barco NV
Crestron Electronics, Inc.
Bosch Security Systems GmbH
Harman International Industries, Inc.
Sony Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A rastreabilidade de produtos e a conformidade de sustentabilidade impulsionadas por regulamentações estão criando espaço em branco para fornecedores e integradores que podem transformar dados de ciclo de vida em fluxos de trabalho utilizáveis, incluindo reforma e prova de conformidade. Com o ESPR em vigor desde 18 de julho de 2024 e os Passaportes Digitais de Produtos avançando para processos de registro operacionais referenciados para julho de 2026, softwares de gestão de ativos, documentação em nível de série e programas de serviço que rastreiam configuração, uso de energia e descarte no fim da vida útil em frotas de displays, endpoints de conferência e players de sinalização ganham valor prático. Fornecedores que combinam hardware com relatórios contínuos, configuração remota e serviços de economia circular estão em melhor posição em licitações do setor público e empresarial que ponderam critérios de sustentabilidade junto com o desempenho.
Um segundo grupo de oportunidades centra-se em ProAV seguro e orientado por software, alinhado com a governança de TI empresarial e mandatos de acessibilidade. A Lei Europeia de Acessibilidade, aplicável a partir de 28 de junho de 2025, e as práticas de aquisição baseadas na EN 301 549 acrescentam requisitos para interfaces acessíveis em controles de salas de reunião, interações de sinalização digital e fluxos de trabalho de conferência, enquanto o escrutínio da NIS2 e as preocupações da ENISA sobre o panorama de ameaças empurram os compradores para uma autenticação mais forte, suporte oportuno de firmware e gestão de vulnerabilidades liderada por integradores. Os endpoints habilitados por IA também deslocam as aquisições para o tratamento de dados auditável e controles de política antes da data de implementação principal da Lei de IA da UE, em 2 de agosto de 2026, expandindo o espaço para serviços gerenciados, pacotes de AV como serviço e soluções de sala UC pré-certificadas que reduzem o risco de integração e apoiam implantações padronizadas.
Desenvolvimentos recentes do setor
- Junho de 2026: tecnologia de projeção Barco HDR by Barco implantada em 14 locais e 15 telas EPIC by Vue em toda a Europa. A implantação em toda a Europa amplia as capacidades premium de visualização em ProAV e demonstra a capacidade da Barco de escalar projeção de alto nível em ambientes com múltiplos locais. Ela expande a presença da Barco em sistemas de projeção integrados e impulsiona a venda cruzada com as plataformas Vue e EPIC.
- Maio de 2026: ClickShare Hub Core combinado com Logitech MeetUp 2 certificado para Microsoft Teams Rooms em pequenas salas de reunião. A certificação para espaços de colaboração empresariais e de PMEs fortalece o ecossistema de colaboração integrado da Barco e o alinhamento com o Teams nos mercados de PMEs e empresariais. O alinhamento com o Teams nos mercados de PMEs apoia uma adoção mais ampla do ClickShare da Barco em fluxos de trabalho de escritório.
- Abril de 2026: conclusão da aquisição da VerVent Audio Holding (Focal e Naim) para expandir-se para soluções audiovisuais integradas. A aquisição expande o portfólio de áudio da Barco dentro de soluções audiovisuais integradas. Ela amplia as oportunidades de ProAV endereçáveis e permite a venda cruzada com as ofertas de visualização.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este relatório, o mercado europeu de áudio e vídeo profissional abrange equipamentos de áudio, vídeo, display e controle relacionados de grau profissional pagos, que são instalados e usados em espaços comerciais e institucionais em toda a Europa.
Exclusões de escopo: dispositivos de áudio e vídeo domésticos de consumo, periféricos de jogos pessoais e equipamentos de home theater puramente DIY são excluídos do dimensionamento.
Visão geral da segmentação
- Por Componente
- Hardware
- Software
- Serviços
- Por Categoria de Solução
- Mídia de Streaming, Armazenamento e Distribuição
- Displays de Vídeo e Projeção
- Equipamentos de Áudio
- Soluções de Comunicação Unificada e Colaboração
- Outras Categorias de Solução (Sistemas de Controle, Equipamentos de Captura e Produção e outros)
- Por Canal de Distribuição
- Vendas Diretas
- Online e E-Commerce
- Integradores de Sistemas
- Outros Canais de Distribuição (Revendedores de Valor Agregado, Lojas de Varejo e Outros)
- Por Setor de Usuário Final
- Corporativo
- Locais e Eventos
- Mídia e Entretenimento
- Educação
- Hotelaria
- Outros Setores de Usuário Final
- Por País
- Alemanha
- França
- Reino Unido
- Itália
- Espanha
- Restante da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer os limites iniciais e ancorar o modelo a sinais de demanda amplamente visíveis na Europa. Baseamo-nos em fontes públicas como o Eurostat para indicadores macro e atividade empresarial, estatísticas comerciais no estilo UN Comtrade para verificações de direção de importação e exportação, e escritórios nacionais de estatística para tendências de construção e serviços que se relacionam com os gastos comerciais em AV.
Para evitar construir o mercado com base em uma única série de dados, leituras adicionais foram obtidas de fontes como publicações de normas ETSI e IEC (para entender mudanças tecnológicas como AV baseado em IP e interoperabilidade), orientações sobre acessibilidade e aquisições públicas de portais da Comissão Europeia, e artigos revisados por pares sobre a adoção de tecnologia de display e áudio. Relatórios anuais de empresas, apresentações a investidores e imprensa de reputação foram usados para verificar mudanças no mix de produtos, movimentos de canal e comentários sobre preços, e estes foram complementados por assinaturas pagas para dados financeiros de empresas, panoramas de patentes e cortes de importação e exportação em nível de embarque, quando disponíveis. Esta lista é ilustrativa e não exaustiva, já que muitos outros documentos públicos e tabelas de dados também foram usados para coleta, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário focou em validar o que é contabilizado como gasto profissional em AV versus hardware de TI adjacente, e em confirmar como os ciclos de compra estão mudando em espaços corporativos, educacionais, de varejo, hospitalidade, locais de eventos e governamentais. Entrevistas e pesquisas abrangeram distribuidores, integradores, equipes de canal de OEMs, consultores e grandes funções de aquisição e instalações de usuários finais em grandes economias europeias. Em seguida, usamos esses insumos para refinar suposições sobre preços, mix e substituição que não estavam claras em fontes públicas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 35% | Diretores executivos: 16% |
| Nível médio: 49% | Líderes funcionais/de unidade: 35% |
| Empresas menores: 16% | Gerentes: 49% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, em que os pools de gastos do setor são reconstruídos usando indicadores de atividade em nível europeu e contexto de comércio e produção, sendo então filtrados em uma participação de demanda ProAV realista por tipo de espaço. Uma vez formatado o pool de demanda, ele é dividido em grandes categorias de equipamentos e precificado usando faixas de preço médio de venda (ASP) que refletem o caso de uso instalado, e não um único preço médio combinado.
Para manter o modelo prático e repetível, os insumos utilizados incluem indicadores como o ritmo de construção e renovação não residencial, o ritmo de atualizações de salas de reunião híbridas, ciclos de eventos ao vivo e reforma de locais, orçamentos de digitalização educacional e atividade de licitações públicas para espaços habilitados para AV. Onde os sinais documentais pareciam ruidosos, corroboramos os totais com verificações seletivas bottom-up, incluindo volumes de unidades de tempo de ASP amostrados para categorias comuns, verificações de canal de distribuidores e integradores, e estimativas de exposição de receita de fornecedores. As lacunas foram tratadas aplicando faixas conservadoras baseadas na adoção em países adjacentes e no momento de substituição.
A previsão utiliza análise de cenários com um conjunto reduzido de fatores, porque esses mercados acompanham ciclos de capex e ondas de renovação de produtos. As suposições para a progressão de preços, mudança de mix em direção a sistemas baseados em IP e cadência de substituição foram ajustadas usando o consenso de especialistas, e os cenários foram então convertidos em uma previsão de caso-base única após revisão.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações, para que um único ponto de dado não determine o valor final. Comparamos os resultados com sinais independentes, como movimentos comerciais, intensidade de licitações públicas e indicações de crescimento relatadas por participantes do canal, e as variações são investigadas antes da aprovação final.
Se surgir uma anomalia, como uma oscilação súbita de preços ou uma incompatibilidade entre indicadores de demanda e receita modelada, reverificamos as séries de insumos e recontactamos os respondentes vinculados a essa parte da cadeia. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes mudanças regulatórias, restrições de fornecimento ou movimentos cambiais acentuados. Antes da entrega, um analista realiza uma passagem final para garantir que o modelo reflita os dados públicos mais recentes disponíveis e o feedback primário mais novo.
Comparação do tamanho do mercado europeu de áudio e vídeo profissional da Mordor Intelligence com outras estimativas publicadas
Os valores publicados para o ProAV europeu frequentemente não se alinham porque o escopo subjacente e o momento do corte de dados não são consistentes entre as fontes. As diferenças aparecem rapidamente quando uma estimativa usa uma consolidação regional mais ampla, aplica taxas de câmbio mais antigas ou mantém uma única trajetória de ASP mesmo quando o mix de produtos está mudando.
Neste estudo, a cadência de atualização e o momento cambial foram tratados como insumos de primeira ordem, e as faixas de ASP foram reverificadas com feedback de canal antes de os totais serem finalizados. Essa abordagem é uma das principais razões pelas quais a visão de 2025 se posiciona onde está para a Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 31,64 bilhões de USD (2025) | |
| Consultoria Global A | 18,70 bilhões de USD (2026) | Utiliza um ano-base posterior e uma definição de grau comercial mais restrita, e o valor inicial mais baixo também pode refletir uma ancoragem de ASP diferente entre os espaços instalados e uma janela de previsão mais longa que suaviza os ciclos de substituição de curto prazo. |
| Associação Setorial B | 86,40 bilhões de USD (2024) | Reportado em nível EMEA, que mescla a demanda da Europa com a do Oriente Médio, e é normalmente apresentado como receita total de ProAV em um espectro mais amplo de gastos com soluções e serviços, o que eleva o número em comparação com um limite de dimensionamento liderado por hardware exclusivo da Europa. |
A tabela mostra que a maior dispersão é explicada pelas consolidações geográficas e pelo que é tratado como receita dentro do escopo, seguido por escolhas de tempo, como o ano de conversão cambial e a velocidade assumida de movimento dos ASPs. Ao manter as etapas rastreáveis a espaços de demanda claros, faixas de preço e verificações de atualização, podemos explicar o que altera o total e o que não altera, o que torna o resultado mais fácil de usar em conversas de planejamento e orçamento.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de áudio e vídeo profissional da Europa em 2026 e qual é a sua previsão de crescimento?
O mercado foi avaliado em USD 34,53 bilhões em 2026 e espera-se que atinja USD 50,48 bilhões até 2031, expandindo-se a um CAGR de 7,89%.
Qual categoria de componente está se expandindo mais rapidamente na Europa?
Os serviços estão crescendo a um CAGR de 10,40% à medida que as empresas migram de instalações únicas para ofertas gerenciadas que cobrem monitoramento, cibersegurança e atualizações de firmware.
Por que o investimento em educação está se acelerando em toda a região?
Programas nacionais como o Escola 4.0 da Itália e as bolsas de conectividade da UE estão financiando displays interativos, sistemas de captura de aulas e infraestrutura de banda larga, impulsionando um CAGR de 11,70% no segmento de educação.
Qual tendência tecnológica está reformulando as decisões de aquisição?
A migração para padrões abertos baseados em IP como Dante e IPMX está reduzindo a dependência de fornecedores e permitindo o gerenciamento centralizado de dispositivos, influenciando os ciclos de atualização de hardware e a seleção de fornecedores.
Como as regras de eficiência energética da UE influenciam as atualizações de AV?
Os regulamentos Ecodesign e WEEE pressionam as organizações a desativar equipamentos legados de alto consumo em favor de equipamentos de baixo consumo.
Página atualizada pela última vez em:



