
Tamanho e Participação do Mercado de Satélites GEO
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.98 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.33 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 15.71 % |
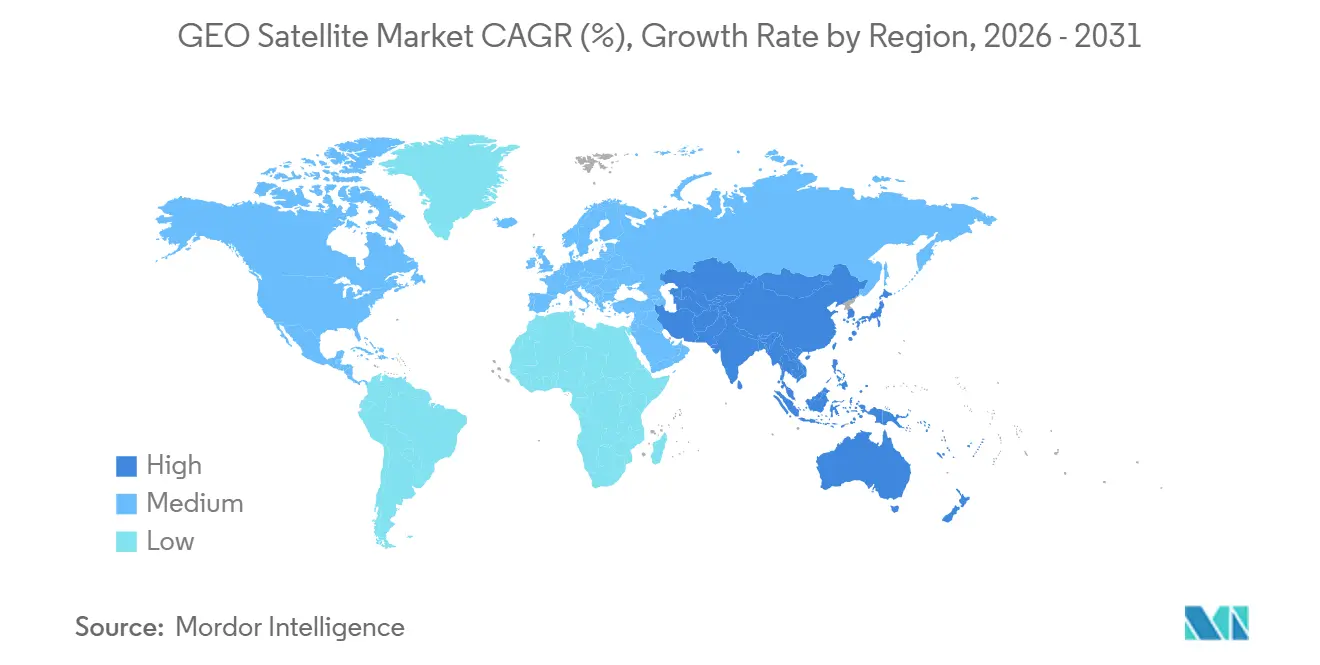
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
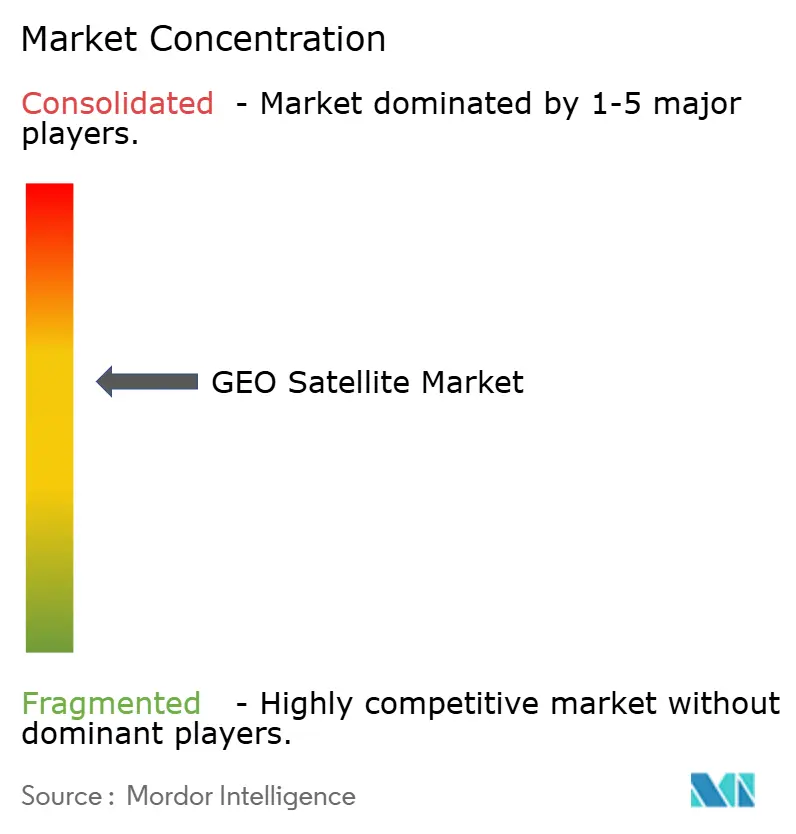
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Satélites GEO por Mordor Intelligence
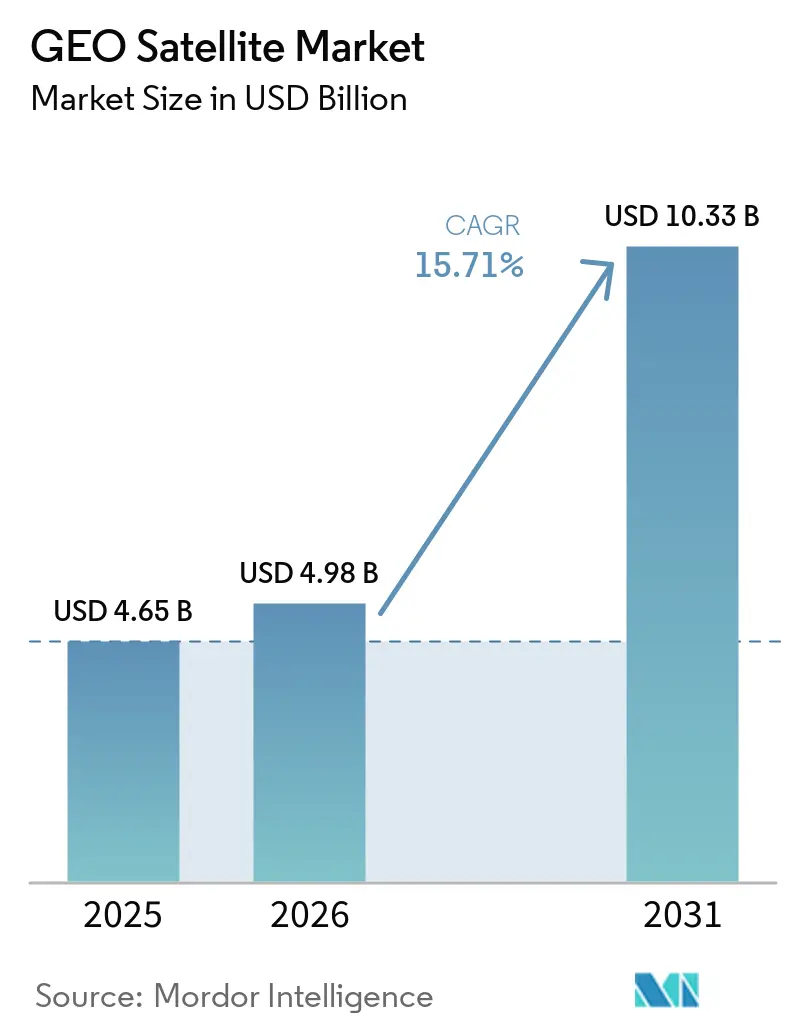
O tamanho do mercado de satélites GEO foi avaliado em 4,65 bilhões de USD em 2025 e deve crescer de 4,98 bilhões de USD em 2026 para 10,33 bilhões de USD até 2031, registrando um CAGR de 15,71% entre 2026 e 2031. O mercado permanece centrado em usos que se beneficiam de cobertura contínua sobre uma área fixa. Backhaul empresarial, comunicações soberanas, distribuição de transmissão e monitoramento ambiental continuam sendo áreas importantes de demanda. Cargas úteis definidas por software permitem que os operadores ajustem a cobertura de feixe e a largura de banda após o lançamento. Essa flexibilidade reduz o risco de um satélite de longa vida útil tornar-se inadequado à demanda. A concorrência de redes não GEO está aumentando a pressão sobre a capacidade de banda larga padrão, enquanto os grandes operadores de frota mantêm vantagens em seguros, financiamento e garantia de serviço.
Principais Conclusões do Relatório
- Por tipo de satélite, os satélites de comunicação detinham 61,63% da participação do mercado de satélites GEO em 2025, enquanto os satélites de observação da Terra têm previsão de crescimento a um CAGR de 17,71% até 2031.
- Por massa do satélite, os satélites grandes representaram 52,75% do tamanho do mercado de satélites GEO em 2025, enquanto os satélites médios têm previsão de expansão a um CAGR de 19,83% até 2031.
- Por propulsão, a propulsão elétrica capturou 68,49% da participação do mercado de satélites GEO em 2025 e tem projeção de crescimento a um CAGR de 18,73% até 2031.
- Por usuário final, os usuários comerciais representaram 58,63% do tamanho do mercado de satélites GEO em 2025 e têm projeção de crescimento a um CAGR de 20,52% até 2031.
- Por geografia, a América do Norte detinha 46,77% do mercado de satélites GEO em 2025, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 21,63% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Demanda por banda larga de alta capacidade, transmissão e backhaul | 3.50% | Global | Curto prazo (≤ 2 anos) |
| Demanda governamental e de defesa por conectividade resiliente de ampla área | 2.80% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Adoção de cargas úteis de alto rendimento e definidas por software | 2.30% | Global | Médio prazo (2 a 4 anos) |
| Integração de redes multi-órbita e resiliência da rede GEO | 1.80% | América do Norte e Mercados Centrais da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Demanda por serviços em órbita e extensão de vida útil de satélites GEO | 1.40% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Cobertura contínua para inteligência meteorológica, de desastres e ambiental | 1.20% | Europa, Ásia-Pacífico e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Banda Larga de Alta Capacidade, Transmissão e Backhaul
A demanda por serviços de banda larga, transmissão e backhaul sustenta o mercado de satélites GEO porque esses serviços requerem cobertura ampla e estável. O backhaul celular, os links marítimos e a conectividade em voo utilizam uma área de cobertura fixa em grandes áreas de serviço. A Comissão de Banda Larga declarou que a demanda global por dados aumentará pelo menos 60% até 2035. Contratos de capacidade de vários anos já estão atendendo a essa necessidade antecipada.[1] A distribuição de transmissão também continua bem adequada ao GEO porque um único transponder pode alcançar milhões de receptores simultaneamente. Em junho de 2026, a NXGSAT e a Universidade de Málaga validaram um modem 5G NTN compatível com 3GPP por meio de uma carga útil GEO ao vivo, demonstrando que os ativos existentes podem suportar o backhaul 5G terrestre. Áreas rurais na África Subsaariana, no Sul da Ásia e na América Latina continuam a depender da capacidade de satélite onde as redes terrestres não são economicamente viáveis.
Demanda Governamental e de Defesa por Conectividade Resiliente de Ampla Área
A demanda governamental sustenta o mercado de satélites GEO, onde cobertura segura e persistente é necessária em um grande território. Os usuários de defesa valorizam uma área de cobertura fixa quando as comunicações nacionais precisam de cobertura previsível. O programa PTS-G da Força Espacial dos EUA apoia satélites GEO pequenos e ágeis para comunicações táticas protegidas. A Viasat recebeu um contrato principal do PTS-G Swarm 1 dentro de um programa com teto de 4,00 bilhões de USD em junho de 2026.[2] A União Europeia (UE) ativou o GOVSATCOM em janeiro de 2026, fornecendo aos estados membros comunicações via satélite soberanas e criptografadas. Contratos públicos de longa duração oferecem aos fabricantes e operadores maior visibilidade do que a capacidade spot comercial. Essa demanda é menos exposta a mudanças nos preços de capacidade comercial.
Adoção de Cargas Úteis de Alto Rendimento e Definidas por Software
Os sistemas definidos por software são importantes para o mercado de satélites GEO porque os satélites podem permanecer em serviço por muitos anos. Os operadores podem alterar a cobertura de feixe, a alocação de energia e as funções de processamento de sinal após o lançamento. Essa capacidade reduz o risco de a demanda se afastar de um plano de cobertura original. A Mitsubishi Electric recebeu financiamento da JAXA em julho de 2026 para desenvolver uma carga útil totalmente digital com uma matriz de radiação direta e tecnologia de formação de feixe digital.[3] A FCC atualizou as regras de compartilhamento de espectro em maio de 2026, aumentando a necessidade de plataformas flexíveis capazes de gerenciar interferência de co-canal.[4] A Es'hailSat selecionou a plataforma Space Inspire da Thales Alenia Space para o Es'hail-3 e o Türksat-Biruni. A seleção demonstra como uma única posição GEO pode atender à demanda de banda larga na Europa, África e Oriente Médio.
Demanda por Serviços em Órbita e Extensão de Vida Útil de Satélites GEO
Os serviços em órbita sustentam o mercado de satélites GEO ao estender a vida útil dos ativos em operação. Os satélites frequentemente se aproximam da aposentadoria devido a restrições de combustível, e não a falhas na carga útil. Os serviços podem adiar os gastos com substituição e preservar a capacidade em posições orbitais valiosas. A SES assinou um acordo com a Infinite Orbits em novembro de 2025 para a primeira missão comercial de extensão de vida útil GEO da Europa. O veículo de acoplamento Endurance planejado tem como objetivo estender a vida útil de pelo menos 1 satélite da SES por 5 anos. A SES tem 5 missões de serviço programadas de 2026 a 2029. A ESA também apoia o programa RISE com a D-Orbit, planejado para 2029, e amplia o apoio institucional aos serviços GEO.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Concorrência de constelações não GEO em latência e velocidade de iteração | -2.80% | Global | Curto prazo (≤ 2 anos) |
| Altos custos de lançamento, seguro e inserção em órbita GEO | -2.20% | Global | Médio prazo (2 a 4 anos) |
| Complexidade de espectro, slot orbital e licenciamento | -1.50% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Detritos orbitais, risco de colisão e conformidade com o fim de vida útil | -1.00% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência de Constelações Não GEO em Latência e Velocidade de Iteração
As redes não GEO restringem o mercado de satélites GEO ao oferecer menor latência para casos de uso de conectividade selecionados. Seus ciclos de substituição mais curtos também permitem atualizações mais rápidas do hardware dos satélites. As cargas úteis GEO definidas por software podem adaptar a cobertura e a largura de banda, mas não podem alterar os limites físicos de um barramento de satélite. A ação de compartilhamento de espectro da FCC em 2026 pode alterar os arranjos de proteção contra interferência entre sistemas não GEO e GEO. Os operadores estão, portanto, concentrando-se em serviços de defesa, marítimos e em voo, onde a confiabilidade e a cobertura importam mais do que a latência. Essa mudança atribui maior valor à qualidade de serviço garantida e ao design especializado de rede.
Altos Custos de Lançamento, Seguro e Inserção em Órbita GEO
Os altos custos de lançamento, seguro e inserção restringem o mercado de satélites GEO ao aumentar o capital necessário por programa. Os requisitos de lançamento pesado e as operações de órbita de transferência geoestacionária adicionam custos antes que um satélite entre em serviço. A propulsão elétrica reduz a massa de lançamento, mas pode estender a elevação de órbita de 2 semanas para 4 a 6 meses. Isso atrasa o início da geração de receita para um ativo recém-lançado. Os altos valores dos ativos também tornam os custos de seguro um fator importante na economia do projeto. Os grandes operadores de frota podem distribuir esses riscos por mais satélites e usar contratos de lançamento maiores, enquanto os novos entrantes enfrentam uma barreira de capital mais elevada.
O espectro, os slots orbitais, o licenciamento e os requisitos de fim de vida útil também afetam o cronograma do projeto e os custos de conformidade. O Grupo de Estudo 4 da UIT-R está desenvolvendo padrões de remoção e um manual de sustentabilidade espacial sob a Resolução 74 da Assembleia de Radiocomunicações RA-23. Esses requisitos tornam as reservas de propulsão e o planejamento de descarte importantes ao longo da vida útil de um satélite. Eles também reforçam a relevância de designs de serviço que possam preservar ou realocar ativos GEO. O mercado de satélites GEO, portanto, depende tanto do planejamento técnico quanto da demanda por capacidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Satélite:
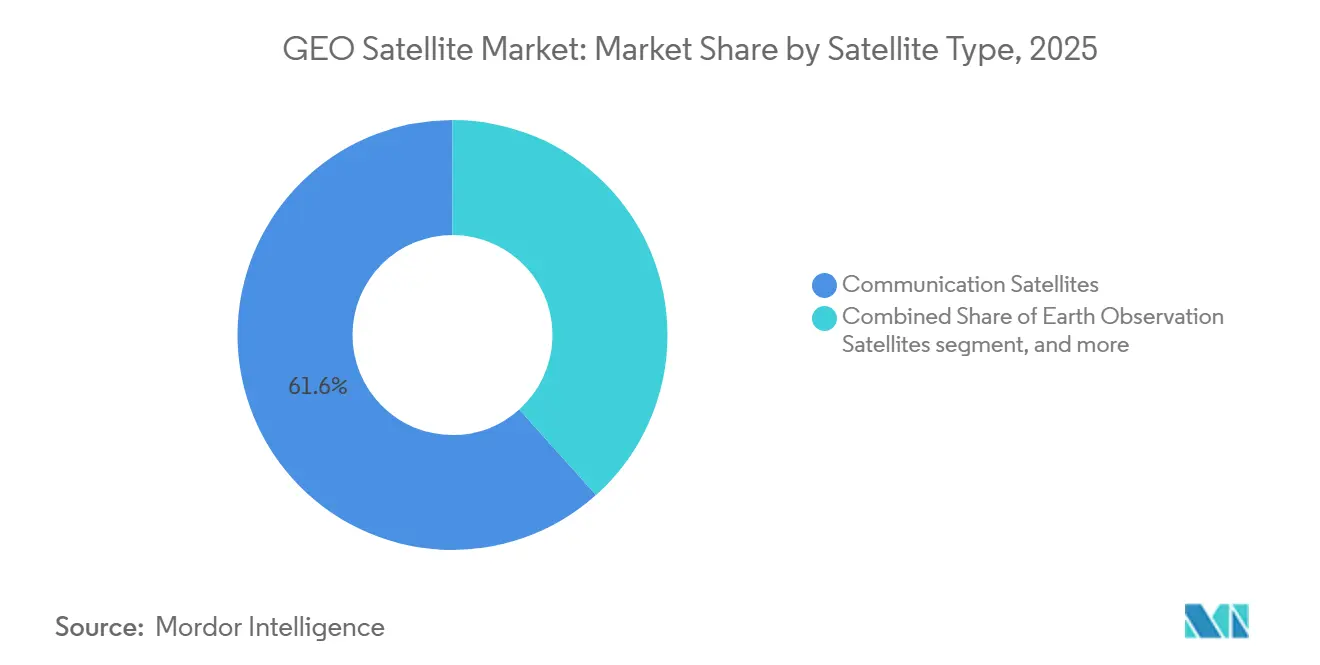
Infraestrutura de Comunicação Ancora o Mercado, Observação da Terra Redefine o CrescimentoOs satélites de comunicação representaram 61,63% do mercado de satélites GEO em 2025. Sua posição reflete contratos estabelecidos de arrendamento de transponders, transmissão direta ao domicílio e acordos de backhaul celular. Esses contratos continuam a sustentar a demanda mesmo com a expansão das redes não GEO. As cargas úteis de comunicação também fornecem a base comercial para muitos operadores de frota GEO. As áreas de serviço fixas continuam úteis onde uma área de cobertura ampla e persistente é necessária. Esse modelo de serviço instalado ajuda os satélites de comunicação a permanecerem como a âncora de receita do mercado de satélites GEO.
Os satélites de observação da Terra têm previsão de crescimento a um CAGR de 17,71% até 2031. Seu crescimento está ligado às necessidades de vigilância de defesa, agricultura de precisão e monitoramento climático. Os sensores GEO podem monitorar continuamente a mesma área, ao contrário dos sistemas que fornecem apenas revisitas periódicas. O instrumento Sentinel-4 da ESA está hospedado no MTG-S1, que foi comissionado em 2026 para observações horárias da composição atmosférica sobre a Europa e o norte da África. As missões meteorológicas também se beneficiam de longos ciclos de aquisição pública. O programa MTG da EUMETSAT fornece à Europa observação meteorológica operacional até a década de 2040.
Os satélites meteorológicos são apoiados por agências meteorológicas nacionais que planejam infraestrutura por longos períodos. Suas missões são menos sensíveis aos preços de capacidade comercial de curto prazo. Os satélites de vigilância e inteligência se beneficiam de requisitos de monitoramento persistente. Esses requisitos podem justificar plataformas especializadas e comunicações protegidas. A categoria outros inclui aumento de navegação e cargas úteis experimentais. A arquitetura multimissão torna essa categoria menor cada vez mais relevante no mercado de satélites GEO.

Por Massa do Satélite:
Plataformas Grandes Lideram a Receita, Formatos Médios Impulsionam o Crescimento do Próximo CicloOs satélites de grande porte representaram 52,75% da participação no mercado de satélites GEO em 2025. Barramentos maiores podem transportar mais transponders e suportar maior receita de arrendamento. Eles também podem distribuir as despesas fixas de lançamento e seguro por uma carga útil maior. Essa estrutura econômica mantém as plataformas de grande porte importantes para serviços comerciais de alto rendimento. Os sistemas de grande porte permanecem particularmente relevantes para operadores estabelecidos com amplas necessidades de capacidade. Sua escala sustenta o modelo central de receita do mercado de satélites GEO.
Os satélites GEO de médio porte estão projetados para crescer a um CAGR de 19,83% até 2031. Os operadores estão aceitando menor capacidade de transponders em troca de aquisição mais rápida e maior flexibilidade. A ReOrbit e a SLI assinaram um acordo de EUR 150 milhões (168,09 milhões de USD) em março de 2026 para 2 satélites de comunicação GEO de próxima geração. O acordo utilizou termos de arrendamento para melhorar o acesso à tecnologia GEO avançada. As plataformas de médio porte podem, portanto, trazer novos operadores para a base de clientes endereçável. A Força Espacial dos Estados Unidos também apoia sistemas GEO menores e manobráveis por meio do PTS-G.
Os sistemas GEO de pequeno porte apoiam missões governamentais nas quais a implantação rápida e a manobrabilidade são importantes. A OHB SE concordou em fornecer 6 sistemas de propulsão elétrica para a plataforma HummingSat da SWISSto12. Essa atividade demonstra que uma cadeia de fornecimento de satélites GEO de pequeno porte está se formando. Os barramentos de pequeno porte permanecem limitados pela potência de radiofrequência disponível e pela abertura da antena na altitude GEO. Esses limites reduzem o rendimento em comparação com os satélites de grande porte. O apoio da ESA ao trabalho com refletores implantáveis no NEASTAR-1 ajuda a reduzir o risco de certificação para operadores de primeira geração de satélites GEO de pequeno porte.
Por Propulsão:
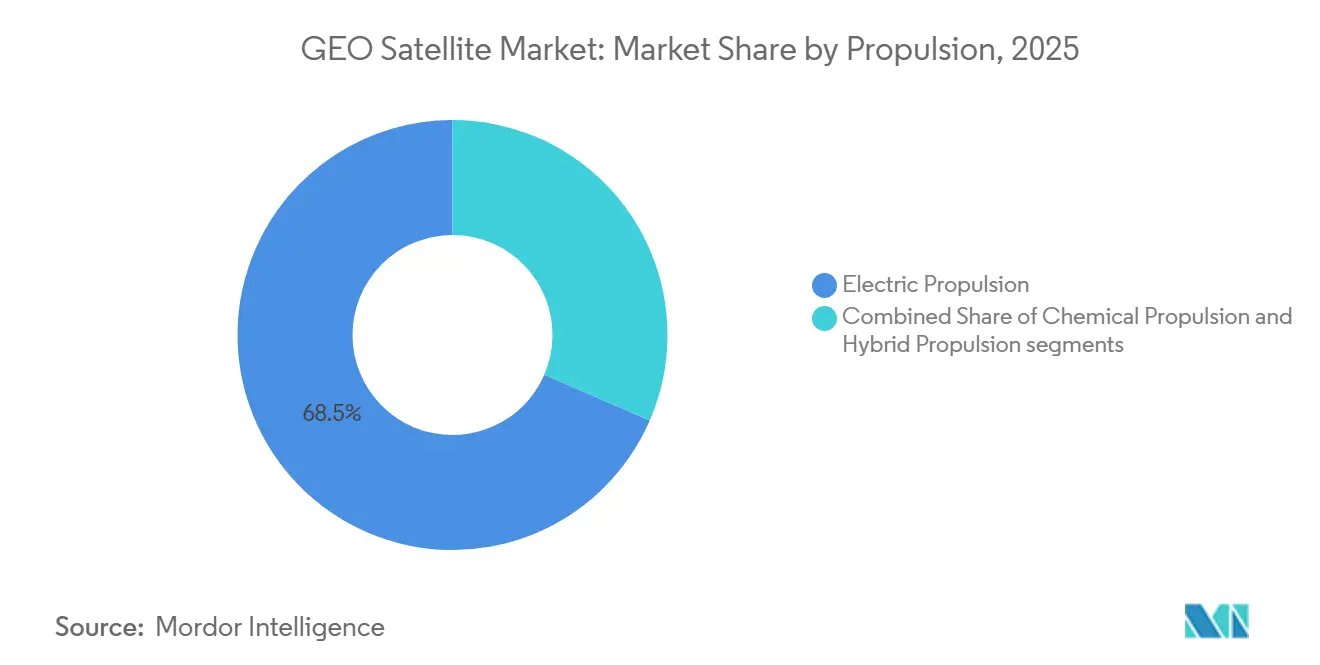
Sistemas Elétricos Estabelecem o Padrão em Todas as Classes de PlataformaA propulsão elétrica representou 68,49% do mercado de satélites GEO em 2025 e também tem previsão de crescimento a um CAGR de 18,73% até 2031. Essa combinação mostra que os sistemas elétricos foram além da adoção inicial. Até 2027, a propulsão elétrica será a abordagem padrão para a manutenção de estação GEO em novos satélites comerciais. Os propulsores de efeito Hall e de íons em grade proporcionam economias de massa significativas, aumentando a capacidade de carga útil. Essas economias melhoram a economia de receita de um programa do mercado de satélites GEO.
Os sistemas elétricos podem liberar de 400 a 700 kg de massa estrutural para uso de carga útil. O benefício é especialmente importante quando a capacidade do transponder determina a receita do serviço. A Impulse Space planeja a primeira demonstração em espaço GEO de seu sistema de propulsão Electra no GEO Express 1. A Enpulsion lançou seu sistema Nexus FEEP em maio de 2025 para espaçonaves de até 500 kg. Esses desenvolvimentos apontam para uma base de fornecimento mais ampla para propulsão elétrica. Eles também apoiam mais fabricantes que oferecem arquiteturas GEO totalmente elétricas.
A propulsão química permanece relevante onde a velocidade de elevação de órbita é crítica. Os satélites militares podem não aceitar um período de elevação de órbita elétrica de 4 a 6 meses. Os projetos híbridos fornecem uma alternativa para programas governamentais sensíveis ao tempo. A Astroscale identificou o reabastecimento de hidrazina como um meio potencial para melhorar a economia das frotas GEO existentes. Os operadores também devem reservar propelente para descarte em órbitas de cemitério. Esse requisito continua a impulsionar a necessidade de capacidade de propulsão em todo o mercado de satélites GEO.
Por Usuário Final:
Setor Comercial Lidera em Escala, Governo Ancora o Piso de ReceitaOs usuários comerciais representaram 58,63% da participação do mercado de satélites GEO em 2025 e também têm previsão de crescimento a um CAGR de 20,52% até 2031. A demanda comercial inclui banda larga, transmissão, backhaul e serviços de comunicações gerenciadas. Esses usuários estão expandindo serviços em locais onde as redes terrestres têm alcance limitado. Seus projetos frequentemente combinam capacidade de satélite com ofertas de rede gerenciada. Esse modelo mantém os clientes comerciais no centro do mercado de satélites GEO.
A Space42 e a Viasat assinaram um acordo vinculante em setembro de 2026 para co-fundar a Equatys. Cada parte comprometeu até 400 milhões de USD em capital inicial para serviços de conectividade direto ao dispositivo e de satélite móvel. O empreendimento tem como objetivo estender a cobertura para locais que as redes terrestres não conseguem atender. Ele também demonstra o interesse comercial contínuo em conectividade via satélite de longa duração. As agências governamentais estão cada vez mais utilizando serviços comerciais para arquiteturas de segurança nacional. Isso cria oportunidades de receita adicionais para operadores com foco comercial.
Os usuários governamentais e civis fornecem um piso de receita estável por meio de contratos de longa duração. O GOVSATCOM oferece aos estados membros da UE acesso a comunicações via satélite seguras a partir de janeiro de 2026. Esses mandatos são menos dependentes dos ciclos de preços comerciais. Os usuários militares requerem sistemas endurecidos, anti-interferência e anti-spoofing. Os fabricantes com projetos certificados para defesa podem cobrar preços diferenciados. A combinação de demanda comercial e pública sustenta uma base de clientes mais ampla para o mercado de satélites GEO.
Análise Geográfica
Mercado de Satélites GEO da América do Norte
A América do Norte respondeu por 46,77% do mercado de satélites GEO em 2025. A região se beneficia de mercados de capitais profundos, grandes integradores de satélites e uma base espacial comercial madura. As mudanças no licenciamento nos Estados Unidos em julho de 2026 visavam acelerar a implantação de satélites comerciais. As aquisições da Força Espacial dos EUA fornecem visibilidade sustentada da demanda por meio do PTS-G, serviços comerciais e contratos de manutenção. O teto de 4,00 bilhões de USD do PTS-G apoia programas de comunicações protegidas. A lacuna de conectividade do México e a atividade de frequências GEO do Canadá acrescentam à demanda regional.
Mercado de Satélites GEO da Ásia-Pacífico
Prevê-se que a Ásia-Pacífico se expanda a um CAGR de 21,63% até 2031. Populações rurais, remotas e insulares criam demanda contínua por cobertura além das redes terrestres. Índia, Japão e China estão expandindo suas capacidades GEO nacionais. O programa de carga útil digital da Mitsubishi Electric, apoiado pela JAXA, fortalece o papel do Japão na tecnologia GEO de próxima geração. A China continua a desenvolver sua frota de satélites de comunicação Zhongxing. A Índia avança com os planos de substituição do GSAT e com a atividade de banda larga via satélite comercial. As lacunas de conectividade no Sul e no Sudeste Asiático sustentam a demanda em todas as faixas de serviço.
Mercado de Satélites GEO da EMEA e da América do Sul
A Europa ocupa a terceira maior posição regional no mercado de satélites GEO. Os programas da ESA, o GOVSATCOM e o IRIS² apoiam a soberania das comunicações europeias. Thales Alenia Space, Airbus Defence and Space e OHB SE formam uma base de fabricação consolidada. A Lei Espacial da UE foi apresentada em junho de 2025 para harmonizar as regras de atividade espacial em toda a união. A demanda no Oriente Médio e na África está vinculada a mandatos de conectividade soberana e a redes de banda larga regionais. A Es'hailSat selecionou uma plataforma definida por software para um satélite que atende à Europa, à África e ao Oriente Médio. A demanda na América do Sul é sustentada pela expansão da banda larga no Brasil e pelas necessidades de serviço em áreas rurais.
Cenário Competitivo
Segmento Militar e Governamental no Mercado de Satélites GEO
O mercado de satélites GEO é moderadamente consolidado entre os integradores principais. Grandes empresas de defesa e aeroespacial continuam sendo importantes na produção de barramentos GEO de grande porte. Fornecedores especializados como OHB SE, SWISSto12 e ReOrbit competem nas plataformas GEO de médio e pequeno porte. Essas empresas se concentram em ciclos de desenvolvimento mais curtos e custos unitários mais baixos. A base competitiva está se expandindo além do design de plataforma isolado. Os fabricantes que combinam produção de barramento, cargas úteis definidas por software e serviços podem oferecer uma solução de sistema mais ampla.
O negócio SpaceLogistics da Northrop Grumman está ativo nos serviços GEO por meio de seu trabalho com o Mission Extension Pod. A SES concordou com a Infinite Orbits em novembro de 2025 sobre uma missão comercial de extensão de vida útil. O apoio da ESA ao RISE e ao ClearSpace-Phoenix demonstra o interesse institucional em um ecossistema de serviços mais amplo. O veículo LEXI da Astroscale e o veículo Endurance da Infinite Orbits aumentam a pressão competitiva no mercado de serviços. A capacidade de serviço pode mudar a economia da renovação de frotas. Ela também pode ajudar os operadores a manter satélites produtivos por mais tempo.
A Viasat selecionou a Rocket Lab em agosto de 2026 para construir um barramento de satélite GEO para o programa PTS-G Swarm 1. A Mitsubishi Electric está desenvolvendo uma carga útil GEO digital com capacidade de atualização de software em órbita. A SWISSto12 fez parceria com a HPS e a LSS em maio de 2026 para implantar um grande refletor no NEASTAR-1. Oportunidades competitivas permanecem em plataformas GEO pequenas abaixo de 1.000 kg. O monitoramento ambiental e de metano hospedado também continua relevante. A demanda por capacidade de serviço supera a disponibilidade atual de frotas de serviço.
Líderes do Setor de Satélites GEO
-
Airbus SE
-
The Boeing Company
-
Thales Alenia Space
-
Lockheed Martin Corporation
-
Maxar Technologies Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Satélites GEO Empresas cobertas neste relatório
- Airbus SE
- The Boeing Company
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Space Exploration Technologies Corp.
- China Aerospace Science and Technology Corporation
- Thales Alenia Space
- Maxar Technologies Inc.
- Mitsubishi Corporation
- Hispasat S.A.
- Blue Canyon Technologies LLC (RTX Corporation)
- ICEYE Oy
- OHB SE
- GomSpace A/S
- Eutelsat Group
- Planet Labs PBC
- Spire Global, Inc.
- AAC Clyde Space AB
- Indian Space Research Organisation
- Viasat, Inc.
Desenvolvimentos industriais recentes em Mercado de Satélites GEO
- Setembro de 2026: A Space42 e a Viasat assinaram um acordo vinculante para co-fundar a Equatys, uma plataforma de conectividade direta ao dispositivo e MSS, com cada parte comprometendo até 400 milhões de USD em capital inicial. Espera-se que a Viasat seja nomeada contratante principal de tecnologia, visando a extensão de cobertura em geografias que as redes terrestres não conseguem atender.
- Julho de 2026: A SES Space & Defense ganhou um Acordo de Compra Global de 5 anos com o Comando de Sistemas Espaciais da Força Espacial dos EUA para fornecer serviços de satélite em banda Ku protegidos por TRANSEC gerenciados globalmente.
- Julho de 2026: A Mitsubishi Electric recebeu um subsídio do Fundo de Estratégia Espacial da JAXA para desenvolver uma carga útil de satélite GEO totalmente digital com uma antena de matriz de radiação direta e tecnologia de formação de feixe digital, permitindo atualizações de software em órbita.
- Maio de 2026: A SWISSto12 assinou uma parceria com o consórcio alemão HPS/LSS para fornecer um grande refletor implantável para a missão GEO NEASTAR-1, co-financiada pela ESA e pela DLR, visando a primeira transmissão de mídia direta ao dispositivo do mundo a partir do GEO.
Escopo do Relatório Global do Mercado de Satélites GEO
O mercado de satélites GEO inclui o design, a engenharia, a produção, a montagem, a integração e os testes de satélites e seus principais subsistemas para implantação em órbita GEO. Abrange a fabricação de plataformas/barramentos de satélites, cargas úteis, sistemas de propulsão, sistemas de energia, componentes térmicos e estruturais, aviônica, sistemas de comunicação e outros subsistemas de espaçonaves.
O mercado de satélites GEO é segmentado por tipo de satélite, massa do satélite, propulsão, usuário final e geografia. Por tipo de satélite, o mercado é segmentado em satélites de comunicação, satélites de observação da Terra, satélites meteorológicos, satélites de vigilância e inteligência e outros. Por massa do satélite, o mercado é segmentado em pequeno, médio e grande. Por propulsão, o mercado é segmentado em propulsão elétrica, propulsão química e propulsão híbrida. Por usuário final, o mercado é segmentado em comercial, governamental e civil, e militar. O relatório também abrange os tamanhos de mercado e as previsões para o mercado de satélites GEO nos principais países de diferentes regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| Comunicação |
| Observação da Terra |
| Navegação |
| Observação Espacial |
| Outros |
| 10-100kg |
| 100-500kg |
| 500-1000kg |
| acima de 1000kg |
| Comercial |
| Militar e Governamental |
| Elétrico |
| À Base de Gás |
| Combustível Líquido |
| Ásia-Pacífico |
| Europa |
| América do Norte |
| Resto do Mundo |
| Aplicação | Comunicação |
| Observação da Terra | |
| Navegação | |
| Observação Espacial | |
| Outros | |
| Massa do Satélite | 10-100kg |
| 100-500kg | |
| 500-1000kg | |
| acima de 1000kg | |
| Usuário Final | Comercial |
| Militar e Governamental | |
| Tecnologia de Propulsão | Elétrico |
| À Base de Gás | |
| Combustível Líquido | |
| Região | Ásia-Pacífico |
| Europa | |
| América do Norte | |
| Resto do Mundo |
Definição de mercado
- Aplicação - As várias aplicações ou finalidades dos satélites são classificadas em comunicação, observação da Terra, observação espacial, navegação e outros. As finalidades listadas são aquelas autodeclaradas pelo operador do satélite.
- Usuário Final - Os principais usuários ou usuários finais do satélite são descritos como civil (acadêmico, amador), comercial, governamental (meteorológico, científico, etc.), militar. Os satélites podem ser de uso múltiplo, tanto para aplicações comerciais quanto militares.
- Peso Máximo de Decolagem do Veículo de Lançamento - O peso máximo de decolagem do veículo de lançamento significa o peso máximo do veículo de lançamento durante a decolagem, incluindo o peso da carga útil, equipamentos e combustível.
- Classe de Órbita - As órbitas dos satélites são divididas em três classes amplas, a saber GEO, LEO e MEO. Os satélites em órbitas elípticas têm apogeus e perigeus que diferem significativamente entre si e as órbitas de satélites com excentricidade de 0,14 e superior são categorizadas como elípticas.
- Tecnologia de Propulsão - Neste segmento, os diferentes tipos de sistemas de propulsão de satélites foram classificados como sistemas de propulsão elétrica, a combustível líquido e à base de gás.
- Massa do Satélite - Neste segmento, os diferentes tipos de sistemas de propulsão de satélites foram classificados como sistemas de propulsão elétrica, a combustível líquido e à base de gás.
- Subsistema do Satélite - Todos os componentes e subsistemas que incluem propelentes, barramentos, painéis solares e outros hardwares de satélites estão incluídos neste segmento.
| Palavra-chave | Definição |
|---|---|
| Controle de Atitude | A orientação do satélite em relação à Terra e ao sol. |
| INTELSAT | A Organização Internacional de Telecomunicações por Satélite opera uma rede de satélites para transmissão internacional. |
| Órbita Geoestacionária Terrestre (GEO) | Os satélites geoestacionários em órbita terrestre a 35.786 km (22.282 mi) acima do equador, na mesma direção e à mesma velocidade que a Terra gira em seu eixo, fazendo com que pareçam fixos no céu. |
| Órbita Terrestre Baixa (LEO) | Os satélites em órbita terrestre baixa orbitam de 160 a 2000 km acima da Terra, levam aproximadamente 1,5 hora para uma órbita completa e cobrem apenas uma parte da superfície terrestre. |
| Órbita Terrestre Média (MEO) | Os satélites MEO estão localizados acima dos satélites LEO e abaixo dos satélites GEO e tipicamente viajam em uma órbita elíptica sobre o Polo Norte e o Polo Sul ou em uma órbita equatorial. |
| Terminal de Abertura Muito Pequena (VSAT) | Terminal de Abertura Muito Pequena é uma antena que tipicamente tem menos de 3 metros de diâmetro. |
| CubeSat | CubeSat é uma classe de satélites miniaturizados baseados em um fator de forma composto por cubos de 10 cm. Os CubeSats pesam no máximo 2 kg por unidade e tipicamente usam componentes disponíveis comercialmente para sua construção e eletrônica. |
| Veículos de Lançamento de Satélites Pequenos (SSLVs) | O Veículo de Lançamento de Satélites Pequenos (SSLV) é um veículo de lançamento de três estágios configurado com três estágios de propulsão sólida e um Módulo de Ajuste de Velocidade (VTM) baseado em propulsão líquida como estágio terminal. |
| Mineração Espacial | A mineração de asteroides é a hipótese de extração de material de asteroides e outros corpos celestes, incluindo objetos próximos à Terra. |
| Nanossatélites | Os nanossatélites são definidos de forma ampla como qualquer satélite com peso inferior a 10 quilogramas. |
| Sistema de Identificação Automática (AIS) | O sistema de identificação automática (AIS) é um sistema de rastreamento automático usado para identificar e localizar navios por meio da troca de dados eletrônicos com outros navios próximos, estações base AIS e satélites. O AIS por satélite (S-AIS) é o termo usado para descrever quando um satélite é usado para detectar assinaturas AIS. |
| Veículos de Lançamento Reutilizáveis (RLVs) | Veículo de lançamento reutilizável (RLV) significa um veículo de lançamento projetado para retornar à Terra substancialmente intacto e, portanto, pode ser lançado mais de uma vez, ou que contém estágios do veículo que podem ser recuperados por um operador de lançamento para uso futuro na operação de um veículo de lançamento substancialmente similar. |
| Apogeu | O ponto em uma órbita de satélite elíptica que está mais distante da superfície da Terra. Os satélites geossíncronos que mantêm órbitas circulares ao redor da Terra são primeiro lançados em órbitas altamente elípticas com apogeus de 22.237 milhas. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: A fim de construir uma metodologia de previsão robusta, as variáveis e fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos históricos e de previsão foram fornecidas em termos de receita e volume. Para a conversão de vendas em volume, o preço médio de venda (ASP) é mantido constante ao longo do período de previsão para cada país, e a inflação não faz parte da precificação.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bancos de Dados e Plataformas de Assinatura.




