
Tamanho e Participação do Mercado de Satélites Militares
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 9.06 Bilhões de dólares |
| Tamanho do Mercado (2032) | 16.74 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.06 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
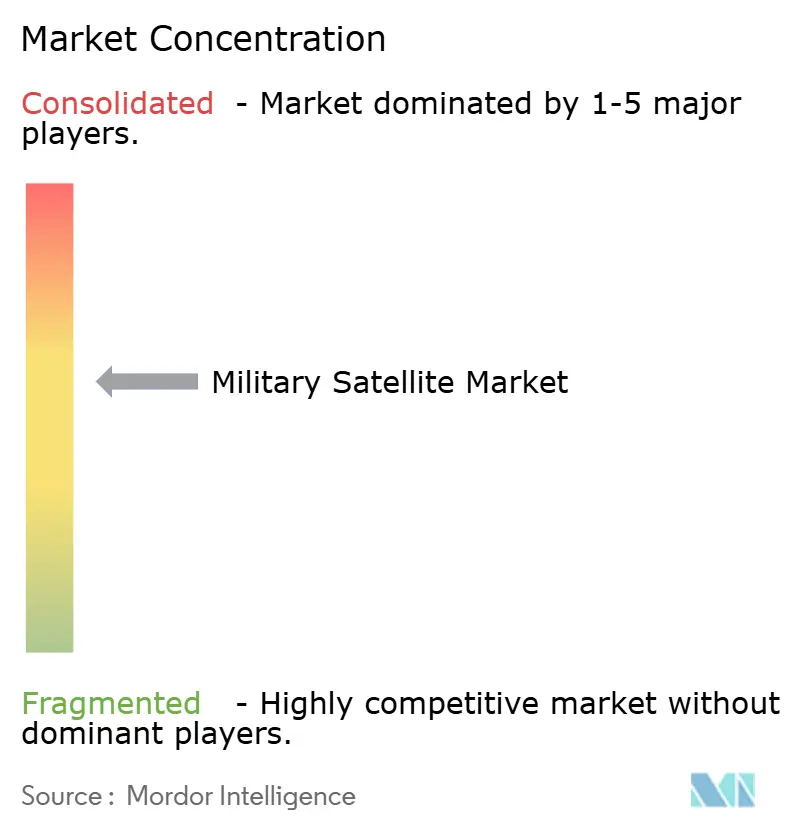
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Satélites Militares por Mordor Intelligence
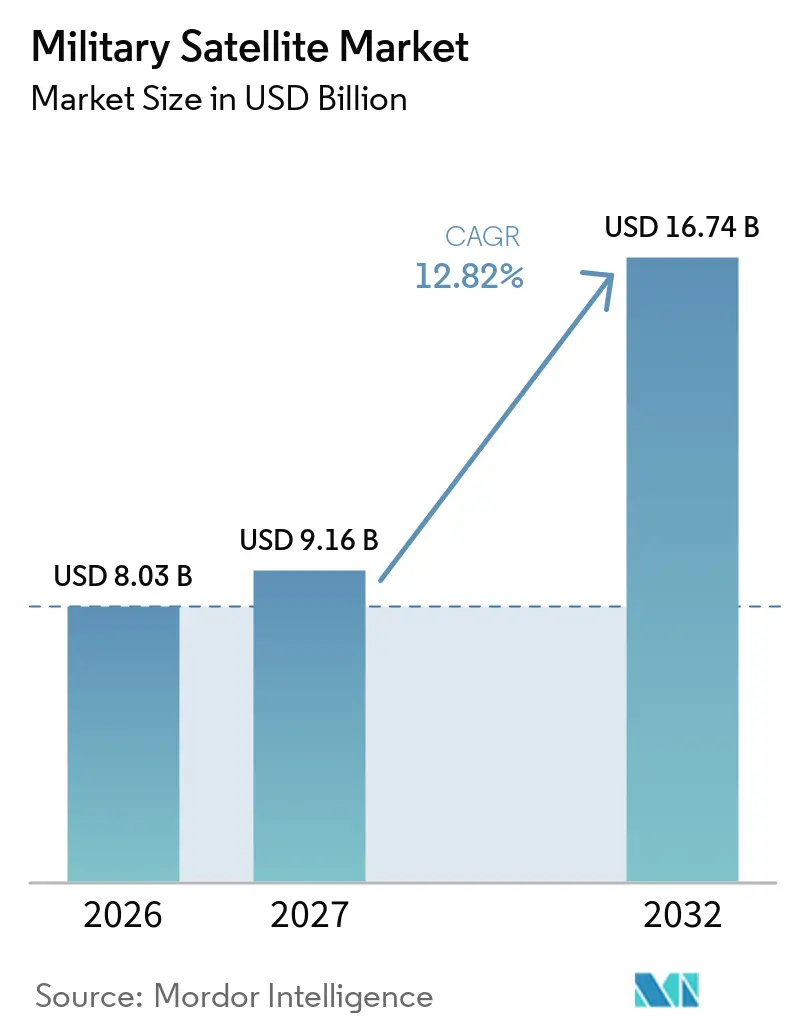
O tamanho do mercado de satélites militares foi avaliado em 8,03 bilhões de USD em 2026 e está previsto para crescer de 9,06 bilhões de USD em 2027 para atingir 16,74 bilhões de USD até 2032, crescendo a um CAGR de 13,06% de 2027 a 2032. O mercado de satélites militares está se afastando de um pequeno número de plataformas geoestacionárias de alto valor em direção a constelações operando em múltiplas órbitas, apoiando assim a resiliência e permitindo links mais rápidos entre sensores e usuários militares. O aumento das tensões geopolíticas está encurtando os cronogramas de aquisição e fortalecendo programas soberanos para aquisição de satélites, sistemas terrestres e infraestrutura de lançamento. O mercado de satélites militares também é moldado por uma mudança na qual a conectividade via satélite apoia a tomada de decisões operacionais, e não apenas a logística. Ao mesmo tempo, interferências eletrônicas, detritos orbitais, altos requisitos de capital e regras de aquisição classificadas restringem a adoção. Essas condições favorecem fornecedores capazes de entregar sistemas seguros e resilientes, ao mesmo tempo em que oferecem aos governos um caminho claro para sustentar e substituir constelações.
Principais Conclusões do Relatório
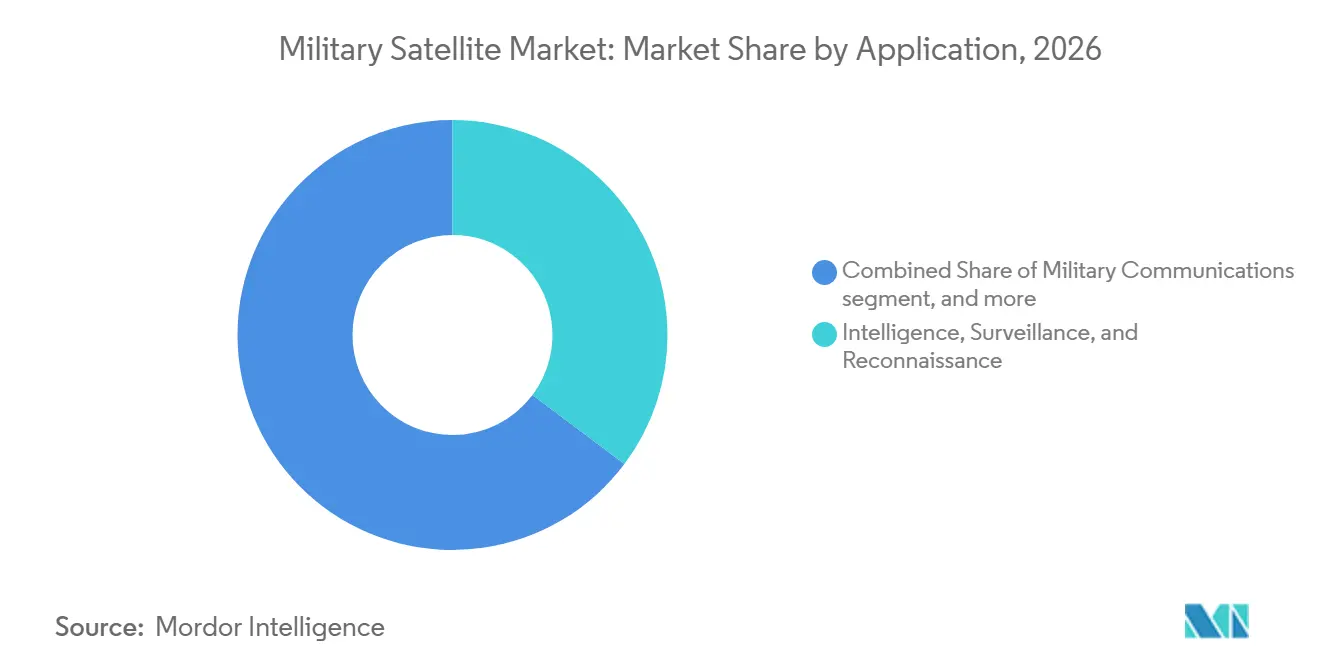
- Por aplicação, inteligência, vigilância e reconhecimento (ISR) deteve 35,25% da participação do mercado de satélites militares em 2026, enquanto as comunicações militares estão projetadas para crescer a um CAGR de 14,71% até 2032.
- Por massa do satélite, os satélites grandes representaram 58,75% da participação do mercado de satélites militares em 2026, enquanto os satélites pequenos estão previstos para expandir a um CAGR de 15,83% até 2032.
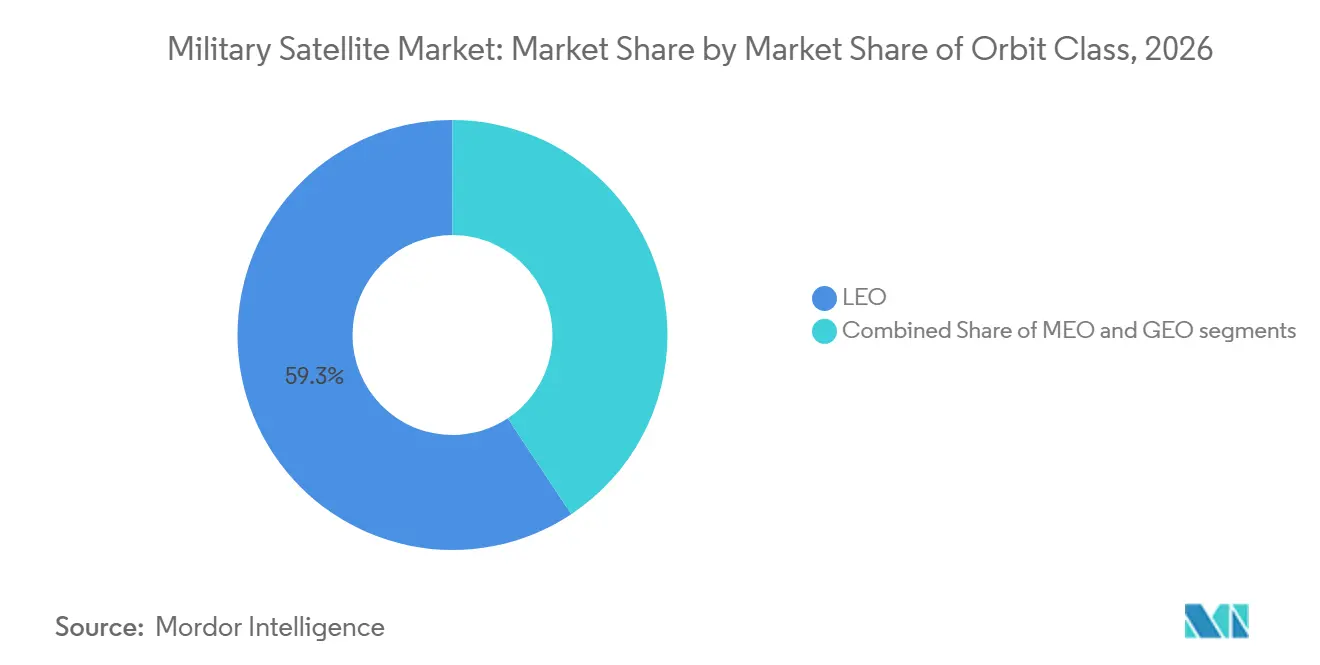
- Por classe de órbita, a LEO representou 59,32% do mercado de satélites militares em 2026, enquanto a MEO está projetada para crescer a um CAGR de 14,91% até 2032.
- Por tipo de carga útil, as cargas úteis de comunicação detiveram 32,69% da participação de receita em 2026, enquanto as cargas úteis de SIGINT e ELINT estão previstas para crescer a um CAGR de 14,52% até 2032.
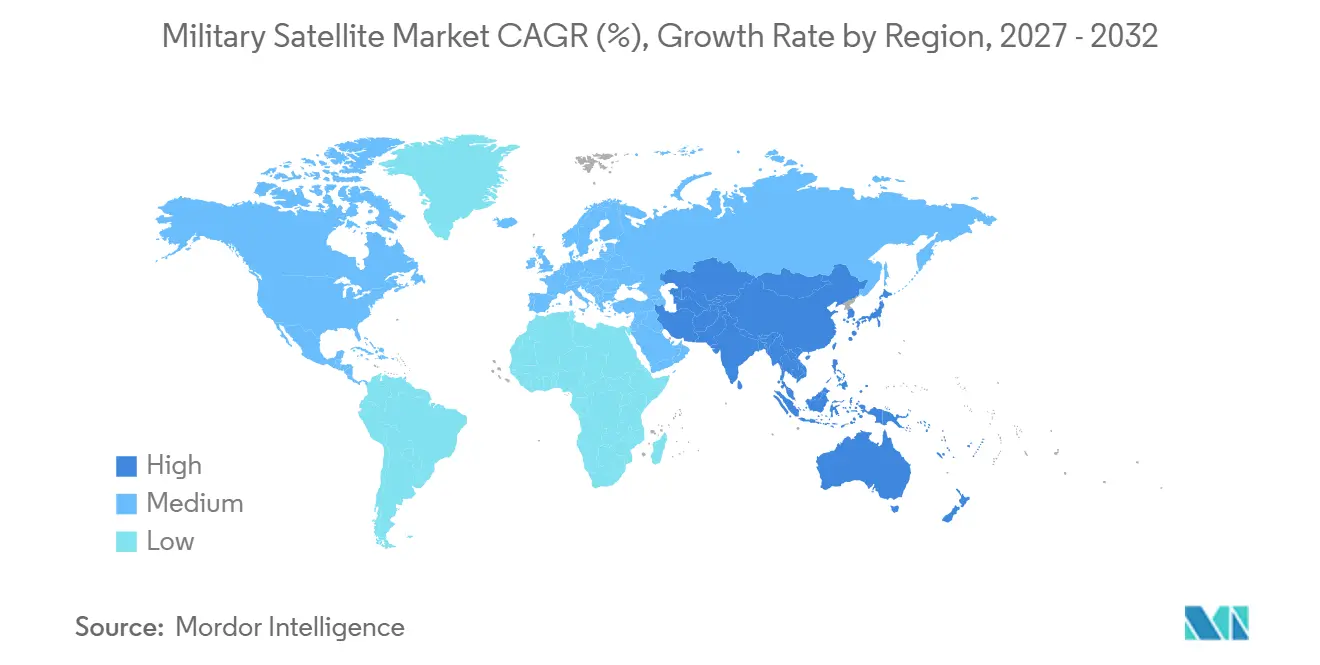
- Por geografia, a América do Norte deteve 51,77% da participação de receita em 2026, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 16,63% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Aumento dos gastos com defesa e modernização espacial | 3.20% | Global, concentrado na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Demanda por ISR em tempo real e consciência situacional persistente | 2.80% | Global, crítico na América do Norte, Ásia-Pacífico e Oriente Médio | Curto prazo (≤ 2 anos) |
| Implantação de constelações resilientes de múltiplas órbitas e proliferadas | 2.10% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Integração de SATCOM comercial-militar e sensoriamento remoto | 1.80% | América do Norte e Europa, com expansão para o Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Cargas úteis definidas por software COTS e processamento de missão habilitado por IA | 1.50% | América do Norte, com ganhos iniciais na Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Programas de interoperabilidade de coalizão e capacidade espacial soberana | 1.20% | Membros da OTAN e parceiros Five Eyes da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Gastos com Defesa e Modernização Espacial
Os orçamentos nacionais de defesa estão alocando uma parcela maior dos novos gastos para sistemas espaciais militares. A Alemanha anunciou planos em setembro de 2025 para investir 35 bilhões de EUR (aproximadamente 41 bilhões de USD) ao longo de 5 anos em segurança espacial, incluindo constelações redundantes, um centro de operações de satélites militares e medidas de cibersegurança. A lei de programação militar da França para 2024 a 2030 alocou 6,40 bilhões de EUR (7,50 bilhões de USD) para o espaço militar, e um adicional de 4,20 bilhões de EUR (4,92 bilhões de USD) foi posteriormente anunciado.[1] Os gastos do Japão com defesa espacial atingiram 540 bilhões de JPY (3,41 bilhões de USD) no exercício fiscal de 2025, representando um aumento de quase sete vezes em relação ao exercício fiscal de 2022. Esses compromissos apoiam o mercado de satélites militares ao financiar satélites, estações terrestres seguras, acesso a lançamentos e defesas cibernéticas reforçadas em conjunto, e não como programas separados. Eles também permitem que fabricantes de origem comercial ingressem em programas espaciais de segurança nacional, já que a Rocket Lab recebeu um contrato principal de 816 milhões de USD em dezembro de 2025 para uma constelação de defesa antimíssil. Os padrões de desempenho estabelecidos por grandes programas, como a Arquitetura Espacial Proliferada para Combatentes, elevam os requisitos dos fornecedores e podem concentrar o trabalho entre empresas com capacidades qualificadas.
Demanda por ISR em Tempo Real e Consciência Situacional Persistente
Os usuários militares exigem cada vez mais inteligência via satélite em escalas de tempo táticas, em vez de por meio de longos ciclos de relatórios estratégicos. A ICEYE lançou sua Célula ISR em setembro de 2025, um sistema em contêiner projetado para fornecer inteligência de radar de abertura sintética quase em tempo real a unidades de combate em minutos.[2] O Escritório Nacional de Reconhecimento declarou em dezembro de 2025 que opera mais de 200 satélites LEO proliferados e que a constelação pode reduzir a entrega de inteligência de horas para minutos.[3] O mercado de satélites militares se beneficia de constelações distribuídas, que podem apoiar o direcionamento direto por comandos de combatentes e manter uma cobertura mais persistente. O programa de Vigilância Persistente da Aliança a partir do Espaço da OTAN reúne 19 aliados e um investimento equivalente a mais de 1 bilhão de USD por meio de sua constelação virtual Aquila. Essa abordagem torna imagens, sinais e outros serviços de coleta um recurso operacional compartilhado para usuários da coalizão. Ela também cria demanda por processamento terrestre, enlaces de dados seguros e sistemas capazes de converter dados de satélite em informações operacionais oportunas.
Implantação de Constelações Resilientes de Múltiplas Órbitas e Proliferadas
Os planejadores de defesa estão implantando redes em camadas em várias órbitas, em vez de depender apenas de alguns satélites grandes. A Agência de Desenvolvimento Espacial dos EUA começou a lançar 154 satélites operacionais do Tranche 1 em setembro de 2025 e, em dezembro de 2025, concedeu 3,50 bilhões de USD para 72 satélites de alerta de mísseis LEO do Tranche 3 para lançamentos no exercício fiscal de 2029. A MEO está se desenvolvendo como uma camada distinta para alerta de mísseis porque pode rastrear veículos planadores hipersônicos que os sensores geoestacionários não conseguem observar com resolução suficiente. A Força Espacial concedeu à BAE Systems 1,20 bilhão de USD para 10 satélites MEO no âmbito do programa EPOCH 2. Essa combinação de LEO, MEO e GEO oferece aos usuários militares vários caminhos para sensoriamento e comunicações. Ela também reduz a dependência de qualquer plataforma única, embora aumente o ônus de coordenação, controle terrestre e planejamento de substituição. O mercado de satélites militares, portanto, favorece arquiteturas capazes de combinar camadas orbitais distintas sem comprometer a segurança ou a disponibilidade.
Integração de SATCOM Comercial-Militar e Sensoriamento Remoto
Operadores comerciais de satélites tornaram-se fornecedores de capacidade para programas militares de comunicações e sensoriamento remoto. A França assinou um acordo-quadro NEXUS de 10 anos com a Eutelsat em junho de 2025 por 1 bilhão de EUR (1,17 bilhão de USD), concedendo às forças francesas acesso prioritário à capacidade LEO da OneWeb juntamente com os ativos geoestacionários soberanos Syracuse. O serviço O3b mPOWER da SES apoiou o grupo de ataque de porta-aviões da Marinha Francesa durante a missão Clémenceau 25 em 2025, demonstrando que a capacidade MEO comercial pode atender às necessidades navais de latência e confiabilidade. O mercado de satélites militares obtém capacidade adicional de curto prazo quando os governos combinam serviços comerciais com sistemas soberanos. Tais acordos podem encurtar os prazos de aquisição, pois as constelações comerciais já estão operacionais ou em processo de implantação. Eles também exigem regras claras de acesso prioritário, disposições de segurança e planos de continuidade no caso de alteração da constelação de um provedor comercial. A integração contínua de redes comerciais e militares torna a prestação de serviços, e não apenas a fabricação de satélites, uma capacidade competitiva importante.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA |
|---|---|---|
| Exposição a ataques cibernéticos, interferência, falsificação e guerra eletrônica | -1.80% | Global, mais aguda no flanco leste da OTAN, no Oriente Médio e no Indo-Pacífico |
| Alto capital inicial, longos ciclos de desenvolvimento e dependência de lançamento | -1.40% | Global, proporcionalmente mais grave para nações de médio porte |
| Congestionamento orbital e ônus de mitigação de detritos | -0.90% | Global, concentrado na LEO abaixo de 600 km |
| Dependência de serviços comerciais e risco de taxa de substituição de constelações | -0.70% | América do Norte e Europa, com a maior integração comercial |
| Fonte: Mordor Intelligence | ||
Ataques Cibernéticos, Interferência, Falsificação e Exposição à Guerra Eletrônica
As ameaças eletrônicas tornaram-se uma condição operacional recorrente para os usuários de satélites. Mais de 10.000 eventos de interferência de satélites foram documentados durante os 12 meses até fevereiro de 2025, incluindo interferência e falsificação diárias de GPS no espaço aéreo do nordeste europeu, rotas marítimas do Báltico, Ucrânia e Oriente Médio. A Avaliação de Ameaças Espaciais do CSIS de 2025 identificou ameaças incluindo interferência de uplink, falsificação, capacidades antisatélite co-orbitais e intrusões cibernéticas visando redes terrestres. Um estudo de 2025 constatou que interferidores com reconhecimento de protocolo podem explorar vulnerabilidades cíclicas em protocolos SATCOM e superar a interferência convencional diante das contramedidas atuais.[4] Esses riscos podem atrasar aquisições, aumentar os custos dos sistemas e reduzir a confiança em serviços desprotegidos. Eles também sustentam a demanda por sistemas reforçados, com agilidade de frequência e definidos por software, capazes de operar na presença de interferência. O mercado de satélites militares deve, portanto, equilibrar a implantação rápida de constelações com uma proteção mais robusta para enlaces, cargas úteis e infraestrutura terrestre.
Alto Capital Inicial, Longos Ciclos de Desenvolvimento e Dependência de Lançamento
Os grandes programas de satélites militares exigem investimento inicial substancial e frequentemente têm cronogramas de entrega que se estendem por muitos anos. A Boeing recebeu um contrato de 2,80 bilhões de USD em julho de 2025 para 2 satélites SATCOM Estratégico Evoluído, com entrega se estendendo até 2031 e opções que poderiam elevar o programa a 12 bilhões de USD. Os satélites apoiarão o comando, controle e comunicações nucleares dos EUA, o que coloca capacidades nacionais de longo prazo em um número limitado de ativos orbitais. Países sem capacidade de lançamento soberana podem enfrentar riscos adicionais de cronograma e geopolíticos ao depender de serviços de lançamento de terceiros. A proliferação de constelações de pequenos satélites pode reduzir o custo de uma espaçonave individual, mas requer fabricação em alta taxa e substituição frequente. As indústrias de defesa de médio porte podem ter dificuldades para financiar essa base industrial sem apoio governamental contínuo. Essas restrições limitam a agilidade de aquisição mesmo quando a demanda militar por novas capacidades espaciais é forte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
ISR Detém a Maior Posição de Receita Enquanto as Comunicações Militares Crescem Mais RapidamenteO ISR representou 35,25% da receita em 2026, tornando-o a maior aplicação por receita. A infraestrutura de coleta integrada nos Five Eyes, a Força de Apoio Estratégico do Exército de Libertação Popular da China e os crescentes programas soberanos europeus sustentam essa posição. Os usuários buscam cada vez mais serviços persistentes em vez de lotes atrasados de produtos de inteligência. A ICEYE recebeu um contrato de imagens do governo alemão de múltiplos anos no valor de 240 milhões de EUR (281,14 milhões de USD) e entregou capacidade soberana de radar de abertura sintética à Força Aérea Real dos Países Baixos em 2025. A maior aplicação permanece dependente de processamento terrestre seguro e disseminação de dados, e não apenas de satélites.
Espera-se que as comunicações militares registrem um CAGR de 14,71% de 2027 a 2032, a maior taxa entre as aplicações no mercado de satélites militares. A camada de transporte da Arquitetura Espacial Proliferada para Combatentes e sistemas europeus comparáveis criam demanda por capacidade de retransmissão segura que apoia operações táticas. Navegação e posicionamento permanecem maduros, mas ativos, à medida que os operadores reforçam os receptores contra a falsificação de GPS e buscam sinais alternativos de posicionamento, navegação e temporização. Detecção de mísseis, alerta antecipado e consciência do domínio espacial permanecem menores em receita, embora as ameaças hipersônicas e a necessidade de consciência orbital em tempo real tenham elevado sua prioridade. O crescimento está se expandindo da coleta de inteligência tradicional para comando conectado, comunicações protegidas e missões de alerta.



Por Massa do Satélite:
Satélites Grandes Retêm Valor de Programa Enquanto Satélites Pequenos Mudam o Design das ConstelaçõesOs satélites grandes representaram 58,75% do tamanho do mercado de satélites militares em 2026. Os sistemas de comunicações nucleares, retransmissores estratégicos protegidos e sistemas de reconhecimento de alta resolução precisam de energia, abertura e vida operacional que plataformas menores nem sempre conseguem fornecer. O programa SATCOM Estratégico Evoluído da Boeing e o SpainSat NG-1 da Thales Alenia Space ilustram programas de longo ciclo de vida que sustentam a demanda por satélites grandes. Esses satélites ancoram os sistemas nacionais de comunicações, e seu alto custo e baixos volumes de produção reforçam o papel dos contratantes principais estabelecidos. Os satélites grandes permanecerão essenciais onde as missões estratégicas exigem plataformas comprovadas e de alta capacidade.
Espera-se que os satélites pequenos cresçam a um CAGR de 15,83% de 2027 a 2032, à medida que os governos constroem constelações proliferadas. A categoria mudou porque plataformas menores podem entregar capacidades que anteriormente exigiam espaçonaves muito maiores. O satélite de radar de abertura sintética Gen4 da ICEYE entregou imagens com resolução de até 16 cm e 500 imagens por satélite por dia em 2025. Esse desempenho apoia o mercado de satélites militares ao tornar as constelações de espaçonaves menores práticas para usuários militares. Os satélites médios retêm funções de ISR regional e comunicações de teatro, mas enfrentam pressão de sistemas acima e abaixo deles em escala.
Por Classe de Órbita:
LEO Lidera Enquanto MEO Constrói um Papel de Defesa DedicadoA LEO representou 59,32% da receita em 2026. Sua posição de liderança reflete a constelação proliferada do Escritório Nacional de Reconhecimento, a arquitetura da Agência de Desenvolvimento Espacial e os sistemas comerciais-militares de sensoriamento remoto e comunicações. A LEO suporta taxas de revisita frequentes e latência reduzida, adequadas para retransmissão de dados táticos e vigilância persistente. O plano da Agência de Desenvolvimento Espacial inclui 154 satélites do Tranche 1 e mais concessões de alerta de mísseis do Tranche 3. O mercado de satélites militares permanece exposto a congestionamento, detritos e necessidades recorrentes de reabastecimento, todos os quais exigem planos de mitigação e substituição desde o início de um programa.
Prevê-se que a MEO se expanda a um CAGR de 14,91% de 2027 a 2032, a maior taxa de crescimento entre as classes de órbita. Ela suporta banda larga comercial para usuários navais da OTAN e governos aliados, bem como novas missões de alerta de mísseis a partir de altitude média. O SES O3b mPOWER serviu ao grupo de ataque do porta-aviões francês durante a missão Clémenceau 25 em 2025. O programa EPOCH 2 concedeu à BAE Systems 1,20 bilhão de USD para desenvolver 10 satélites MEO dedicados para rastrear alvos hipersônicos. Os satélites GEO continuam a apoiar comunicações nucleares e serviços de operadores nacionais, sublinhando por que as arquiteturas futuras combinarão as 3 classes de órbita.

Por Tipo de Carga Útil:
Comunicações Lidera Enquanto SIGINT e ELINT Respondem às Ameaças EletrônicasAs cargas úteis de comunicação representaram 32,69% da receita em 2026, impulsionando a demanda em retransmissores geoestacionários protegidos, redes em malha LEO e serviços UHF táticos. Seu papel de liderança reflete o requisito de enlaces seguros entre forças, plataformas e sistemas de comando. A L3Harris entregou o KSV-650 em 2025 como a primeira plataforma criptográfica certificada pela Agência de Segurança Nacional totalmente reprogramável em órbita. A plataforma atende aos requisitos de criptografia ágil e eleva o padrão técnico para cargas úteis de comunicações protegidas. As cargas úteis de navegação e imageamento permanecem estáveis, enquanto o setor de satélites militares precisa de cargas úteis que protejam dados críticos e se adaptem após o lançamento.
Espera-se que as cargas úteis de SIGINT e ELINT cresçam a um CAGR de 14,52% de 2027 a 2032. O crescimento reflete a necessidade de coletar informações sobre a ordem de batalha eletrônica contra adversários que expandem as capacidades de interferência e falsificação. O Escritório Nacional de Reconhecimento está expandindo a capacidade SIGINT classificada, enquanto a Alemanha e os Países Baixos buscam coleta soberana em escala de constelação. As cargas úteis de alerta de mísseis permanecem menores, embora seu papel esteja se expandindo à medida que a Camada de Rastreamento da Agência de Desenvolvimento Espacial e o programa EPOCH amadurecem. O mix de cargas úteis está se deslocando para sistemas capazes de detectar, proteger, processar e distribuir informações em condições eletromagnéticas contestadas.
Análise Geográfica
Mercado de Satélites Militares da América do Norte
A América do Norte respondeu por 51,77% do mercado de satélites militares em 2026. O mercado de satélites militares na região apoia-se nos programas da Força Espacial, na expansão do Escritório Nacional de Reconhecimento e numa ampla base industrial de defesa. O primeiro lançamento operacional da Arquitetura Espacial de Combate Proliferada Tranche 1, em setembro de 2025, deu início a uma campanha destinada a implantar 154 veículos operacionais. O programa Evolved Strategic SATCOM sustenta a espinha dorsal das comunicações nucleares por meio de um contrato com valor inicial de 2,80 bilhões de USD e opções de até 12 bilhões de USD. A aceitação dos bloqueadores Meadowlands em junho de 2025 também demonstrou que a estratégia regional aborda a guerra eletrônica em paralelo à implantação de satélites.
Mercado de Satélites Militares da Europa
A Europa é o segundo maior segmento geográfico e está vivenciando um aumento expressivo nos investimentos soberanos em espaço militar. O mercado de satélites militares na Europa é sustentado pelo compromisso da Alemanha de EUR 35 bilhões (aproximadamente 41 bilhões de USD), pela alocação da França de EUR 10,60 bilhões (12,42 bilhões de USD) até 2030 e pelo contrato da joint venture Rheinmetall-ICEYE no valor de EUR 1,70 bilhão (1,99 bilhão de USD) para 40 satélites de radar de abertura sintética, assinado em dezembro de 2025. O programa NSS6G da OTAN conta com um investimento superior a EUR 1 bilhão (1,17 bilhão de USD) para o período de 2020 a 2034, e a Espanha e o Luxemburgo aderiram à OTAN em 2025. O programa Alliance Persistent Surveillance from Space coordena o reconhecimento, vigilância e inteligência entre 19 aliados por meio da constelação virtual Aquila da OTAN. A OTAN também lançou a iniciativa HALO em Ancara em 2026 para interligar satélites militares nacionais em uma constelação compartilhada.
Mercado de Satélites Militares da Ásia-Pacífico, Oriente Médio e África e América do Sul
A Ásia-Pacífico é a região de crescimento mais acelerado, com o mercado de satélites militares projetado para expandir a um CAGR de 16,63% de 2027 a 2032. O orçamento de defesa espacial do Japão atingiu JPY 540 bilhões (3,41 bilhões de USD) no exercício fiscal de 2025, e seu programa óptico e de radar de abertura sintética de JPY 280 bilhões (1,78 bilhão de USD) busca monitoramento contínuo em um raio territorial de 3.000 km. A constelação Guowang da China, os programas indígenas da Índia e a maior atividade de aquisição na Coreia do Sul, na Austrália e no Sudeste Asiático estão remodelando a demanda regional. O Oriente Médio permanece ativo em comunicações geoestacionárias e observação da Terra, enquanto a África e a América do Sul dependem principalmente de capacidade comercial.
Cenário Competitivo
Concentração do Mercado
Segmento de Hardware de Propulsão e Propelente no Mercado de Satélites Militares
O mercado de satélites militares possui 2 níveis competitivos distintos. A contratação principal de satélites grandes tem altas barreiras de entrada porque os programas exigem autorizações de segurança, plataformas comprovadas e relacionamentos governamentais. The Boeing Company, Lockheed Martin Corporation, Northrop Grumman Corporation, Airbus SE e Thales Alenia Space detêm papéis de liderança em programas GEO e LEO de grande porte. A concessão do SATCOM Estratégico Evoluído à Boeing em julho de 2025 seguiu uma competição de 5 anos com a Northrop Grumman e utilizou a plataforma 702MP já em serviço na Força Espacial. A L3Harris Technologies, Inc. e a Viasat, Inc. também estão buscando cargas úteis definidas por software à medida que as empresas buscam proteção e adaptabilidade.
A competição é mais intensa em satélites pequenos e prestação de serviços, onde as barreiras de entrada são menores. A elevação da Rocket Lab ao status de contratante principal da Agência de Desenvolvimento Espacial demonstra que os provedores de lançamento podem migrar para a produção de satélites de segurança nacional. A ICEYE opera como provedora comercial de radar de abertura sintética, como contratante principal de defesa por meio da Rheinmetall e como fornecedora de cargas úteis. Seu lançamento Gen4 em setembro de 2025 entregou imagens com resolução de até 16 cm, 500 imagens por satélite por dia e imageamento e downlink simultâneos de até 700 Mbps. Essas capacidades aumentam a pressão sobre os contratantes estabelecidos para integrar tecnologia comercial sem enfraquecer sua posição junto aos usuários governamentais.
O processamento embarcado habilitado por IA é outra área competitiva dentro do mercado de satélites militares. A Helsing e a Kongsberg Defence and Aerospace estão autofinanciando uma constelação ISR/T com algoritmos demonstrados na plataforma Loft Orbital YAM-6 e uma meta de implantação para 2029. Essa abordagem funciona fora dos cronogramas convencionais de aquisição. O ambiente resultante é concentrado em programas estratégicos de satélites grandes, mas mais fragmentado entre provedores de satélites pequenos, especialistas em cargas úteis e empresas de serviços de dados.
Líderes do Setor de Satélites Militares
-
Lockheed Martin Corporation
-
Northrop Grumman Corporation
-
The Boeing Company
-
Airbus SE
-
Thales Alenia Space
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Satélites Militares Empresas cobertas neste relatório
- Airbus SE
- The Boeing Company
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Space Exploration Technologies Corp.
- China Aerospace Science and Technology Corporation
- Thales Alenia Space
- Maxar Technologies Inc.
- Mitsubishi Electric Corporation
- Blue Canyon Technologies LLC (RTX Corporation)
- ICEYE Oy
- OHB SE
- GomSpace A/S
- L3Harris Technologies, Inc.
- Planet Labs PBC
- Spire Global, Inc.
- AAC Clyde Space AB
- Indian Space Research Organisation
- BAE Systems plc
- Viasat, Inc.
Desenvolvimentos industriais recentes em Mercado de Satélites Militares
- Outubro de 2026: A Rheinmetall e a Argotec lançaram com sucesso seu primeiro satélite a bordo do Falcon 9 da SpaceX, marcando a entrada da Rheinmetall nas capacidades de defesa baseadas no espaço. O satélite foi projetado para fortalecer a vigilância do espaço aéreo militar, o alerta antecipado e a consciência situacional habilitada por IA, apoiando a estratégia mais ampla da Rheinmetall de desenvolver uma constelação de satélites de defesa integrada.
- Setembro de 2026: A Força Aérea Real do Reino Unido estabeleceu o Esquadrão de Efeitos Espaciais nº III, sua primeira unidade dedicada, focada na proteção de satélites militares contra atividades hostis. O esquadrão empregará guerra eletrônica e contramedidas para perturbar, degradar e negar ameaças, fortalecendo as capacidades de controle espacial do Reino Unido e protegendo a infraestrutura de comunicações, navegação e alerta de mísseis.
- Julho de 2026: A Agência de Desenvolvimento Espacial dos EUA concedeu aproximadamente 1,75 bilhão de USD para 36 satélites no âmbito do Tranche 3 de sua Arquitetura Espacial Proliferada para Combatentes. Os satélites fornecerão capacidades de alerta, rastreamento e defesa antimíssil em múltiplos planos orbitais, apoiando a cobertura global e a arquitetura espacial planejada no âmbito da iniciativa de defesa antimíssil Golden Dome.
- Dezembro de 2025: A Agência de Desenvolvimento Espacial dos EUA concedeu 3,50 bilhões de USD à L3Harris Technologies, Lockheed Martin, Northrop Grumman e Rocket Lab para 72 satélites do Tranche 3 da Camada de Rastreamento PWSA, cada um carregando sensores de alerta e defesa antimíssil infravermelhos, com lançamentos programados para o exercício fiscal de 2029.
Escopo do Relatório Global do Mercado de Satélites Militares
Um satélite militar é um satélite artificial projetado, lançado e operado para apoiar objetivos de defesa, segurança nacional e inteligência estratégica. Esses satélites desempenham funções críticas nas operações de defesa modernas, incluindo comunicações, ISR, navegação e temporização, alerta antecipado e inteligência eletrônica (ELINT).
O mercado de satélites militares é segmentado por aplicação, massa do satélite, classe de órbita, tipo de carga útil e geografia. Por aplicação, o mercado é segmentado em inteligência, vigilância e reconhecimento (ISR), comunicações militares, navegação e posicionamento, detecção de mísseis e alerta antecipado, e consciência do domínio espacial. Por massa do satélite, o mercado é segmentado em pequeno, médio e grande. Por classe de órbita, o mercado é segmentado em órbita terrestre baixa (LEO), órbita terrestre média (MEO) e órbita geoestacionária (GEO). Por tipo de carga útil, o mercado é segmentado em cargas úteis de comunicação, cargas úteis de navegação, cargas úteis de imageamento, cargas úteis de radar, cargas úteis de SIGINT e ELINT, e cargas úteis de alerta de mísseis. O relatório também abrange os tamanhos de mercado e previsões para o mercado de satélites militares nos principais países de diferentes regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| 10-100 kg |
| 100-500 kg |
| 500-1000 kg |
| Abaixo de 10 kg |
| Acima de 1000 kg |
| GEO |
| LEO |
| MEO |
| Hardware de Propulsão e Propelente |
| Barramento e Subsistemas do Satélite |
| Hardware de Painel Solar e Energia |
| Estruturas, Chicotes e Mecanismos |
| Comunicação |
| Observação da Terra |
| Navegação |
| Observação Espacial |
| Outros |
| Ásia-Pacífico |
| Europa |
| América do Norte |
| Resto do Mundo |
| Massa do Satélite | 10-100 kg |
| 100-500 kg | |
| 500-1000 kg | |
| Abaixo de 10 kg | |
| Acima de 1000 kg | |
| Classe de Órbita | GEO |
| LEO | |
| MEO | |
| Subsistema do Satélite | Hardware de Propulsão e Propelente |
| Barramento e Subsistemas do Satélite | |
| Hardware de Painel Solar e Energia | |
| Estruturas, Chicotes e Mecanismos | |
| Aplicação | Comunicação |
| Observação da Terra | |
| Navegação | |
| Observação Espacial | |
| Outros | |
| Região | Ásia-Pacífico |
| Europa | |
| América do Norte | |
| Resto do Mundo |
Definição de mercado
- Aplicação - As diversas aplicações ou finalidades dos satélites são classificadas em comunicação, observação da Terra, observação espacial, navegação e outros. As finalidades listadas são aquelas autodeclaradas pelo operador do satélite.
- Usuário Final - Os usuários primários ou usuários finais do satélite são descritos como civil (acadêmico, amador), comercial, governamental (meteorológico, científico, etc.), militar. Os satélites podem ter múltiplos usos, tanto para aplicações comerciais quanto militares.
- MTOW do Veículo de Lançamento - O MTOW (peso máximo de decolagem) do veículo de lançamento significa o peso máximo do veículo de lançamento durante a decolagem, incluindo o peso da carga útil, equipamentos e combustível.
- Classe de Órbita - As órbitas dos satélites são divididas em três classes amplas, a saber GEO, LEO e MEO. Os satélites em órbitas elípticas têm apogeus e perigeus que diferem significativamente entre si, e as órbitas de satélites com excentricidade de 0,14 e superior são categorizadas como elípticas.
- Tecnologia de Propulsão - Neste segmento, os diferentes tipos de sistemas de propulsão de satélites foram classificados como sistemas de propulsão elétrica, a combustível líquido e a gás.
- Massa do Satélite - Neste segmento, os diferentes tipos de sistemas de propulsão de satélites foram classificados como sistemas de propulsão elétrica, a combustível líquido e a gás.
- Subsistema do Satélite - Todos os componentes e subsistemas que incluem propelentes, barramentos, painéis solares e outros hardwares de satélites estão incluídos neste segmento.
| Palavra-chave | Definição |
|---|---|
| Controle de Atitude | A orientação do satélite em relação à Terra e ao sol. |
| INTELSAT | A Organização Internacional de Telecomunicações por Satélite opera uma rede de satélites para transmissão internacional. |
| Órbita Geoestacionária Terrestre (GEO) | Satélites geoestacionários em órbita terrestre a 35.786 km (22.282 mi) acima do equador na mesma direção e à mesma velocidade que a Terra gira em seu eixo, fazendo com que pareçam fixos no céu. |
| Órbita Terrestre Baixa (LEO) | Os satélites em Órbita Terrestre Baixa orbitam de 160 a 2000 km acima da Terra, levam aproximadamente 1,5 hora para uma órbita completa e cobrem apenas uma parte da superfície terrestre. |
| Órbita Terrestre Média (MEO) | Os satélites MEO estão localizados acima dos satélites LEO e abaixo dos satélites GEO e tipicamente viajam em uma órbita elíptica sobre o Polo Norte e o Polo Sul ou em uma órbita equatorial. |
| Terminal de Abertura Muito Pequena (VSAT) | Terminal de Abertura Muito Pequena é uma antena que tipicamente tem menos de 3 metros de diâmetro. |
| CubeSat | CubeSat é uma classe de satélites miniaturizados baseada em um fator de forma composto por cubos de 10 cm. Os CubeSats pesam no máximo 2 kg por unidade e tipicamente utilizam componentes disponíveis comercialmente para sua construção e eletrônica. |
| Veículos de Lançamento de Pequenos Satélites (SSLVs) | O Veículo de Lançamento de Pequenos Satélites (SSLV) é um veículo de lançamento de três estágios configurado com três Estágios de Propulsão Sólida e um Módulo de Ajuste de Velocidade baseado em propulsão líquida (VTM) como estágio terminal. |
| Mineração Espacial | A mineração de asteroides é a hipótese de extração de material de asteroides e outros corpos celestes, incluindo objetos próximos à Terra. |
| Nanossatélites | Nanossatélites são definidos de forma ampla como qualquer satélite com peso inferior a 10 quilogramas. |
| Sistema de Identificação Automática (AIS) | O sistema de identificação automática (AIS) é um sistema de rastreamento automático usado para identificar e localizar navios por meio da troca de dados eletrônicos com outros navios próximos, estações base AIS e satélites. O AIS por Satélite (S-AIS) é o termo usado para descrever quando um satélite é utilizado para detectar assinaturas AIS. |
| Veículos de lançamento reutilizáveis (RLVs) | Veículo de lançamento reutilizável (RLV) significa um veículo de lançamento projetado para retornar à Terra substancialmente intacto e, portanto, pode ser lançado mais de uma vez, ou que contém estágios do veículo que podem ser recuperados por um operador de lançamento para uso futuro na operação de um veículo de lançamento substancialmente similar. |
| Apogeu | O ponto em uma órbita elíptica de satélite que está mais distante da superfície da Terra. Os satélites geossíncronos que mantêm órbitas circulares ao redor da Terra são primeiramente lançados em órbitas altamente elípticas com apogeus de 35.784 km. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: A fim de construir uma metodologia de previsão robusta, as variáveis e fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Por meio de um processo iterativo, as variáveis necessárias para a previsão do mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos históricos e de previsão foram fornecidas em termos de receita e volume. Para a conversão de vendas em volume, o preço médio de venda (ASP) é mantido constante ao longo do período de previsão para cada país, e a inflação não faz parte da precificação.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Projetos de Consultoria Personalizada, Bancos de Dados e Plataformas de Assinatura.




