
Tamanho e Participação do Mercado de Transporte de Contêineres
Análise do Mercado de Transporte de Contêineres pela Mordor Intelligence
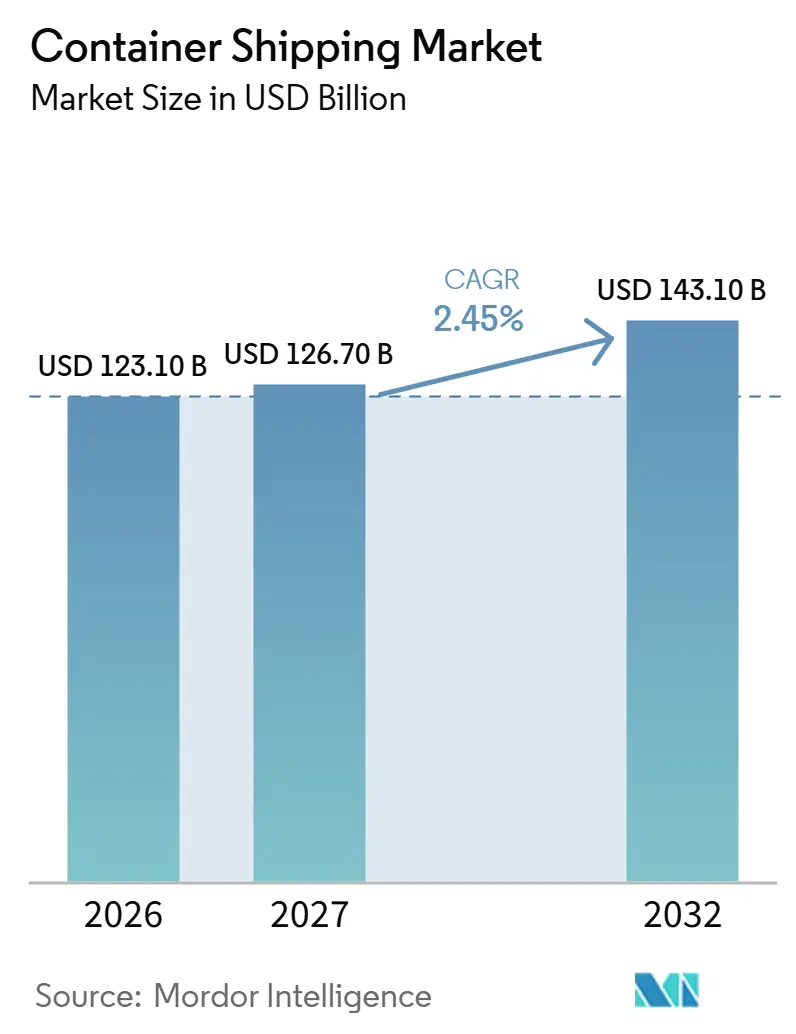
O tamanho do mercado de transporte marítimo de contêineres é estimado em 123,1 bilhões de USD em 2026 e tem projeção de atingir 126,7 bilhões de USD em 2027, chegando a 143,1 bilhões de USD até 2032, crescendo a um CAGR de 2,45% de 2027 a 2032.
A expansão do comércio de mercadorias e o reabastecimento de armazéns no exterior no Canadá sustentam a demanda por serviços marítimos de contêiner completo. Essa oportunidade enfrenta pressão decorrente da guerra do Irã, iniciada em fevereiro de 2026, que perturbou o fornecimento de combustível ao redor do Estreito de Ormuz. Os armadores precisam, portanto, de flexibilidade de rede que proteja os compromissos tanto para cargas gerais quanto para cargas refrigeradas, ao mesmo tempo em que gerenciam a exposição aos custos de combustível. Os armadores que elevam a receita por unidade carregada o suficiente para cobrir os custos mais altos de combustível estão em melhor posição do que aqueles que dependem apenas do aumento de volume.
Principais Conclusões do Relatório
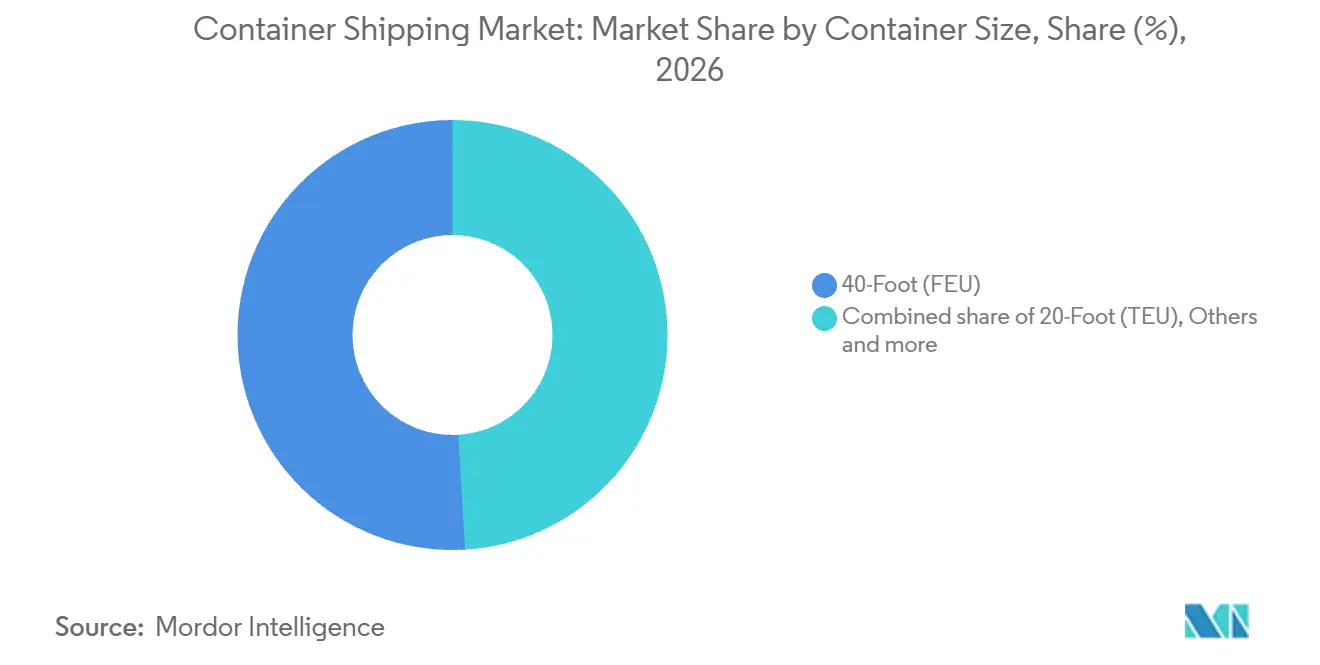
- Por tamanho de contêiner, os contêineres de 40 pés (FEU) detinham uma participação de 50,93% no mercado de transporte marítimo de contêineres em 2026 e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 3,1% de 2027 a 2032.
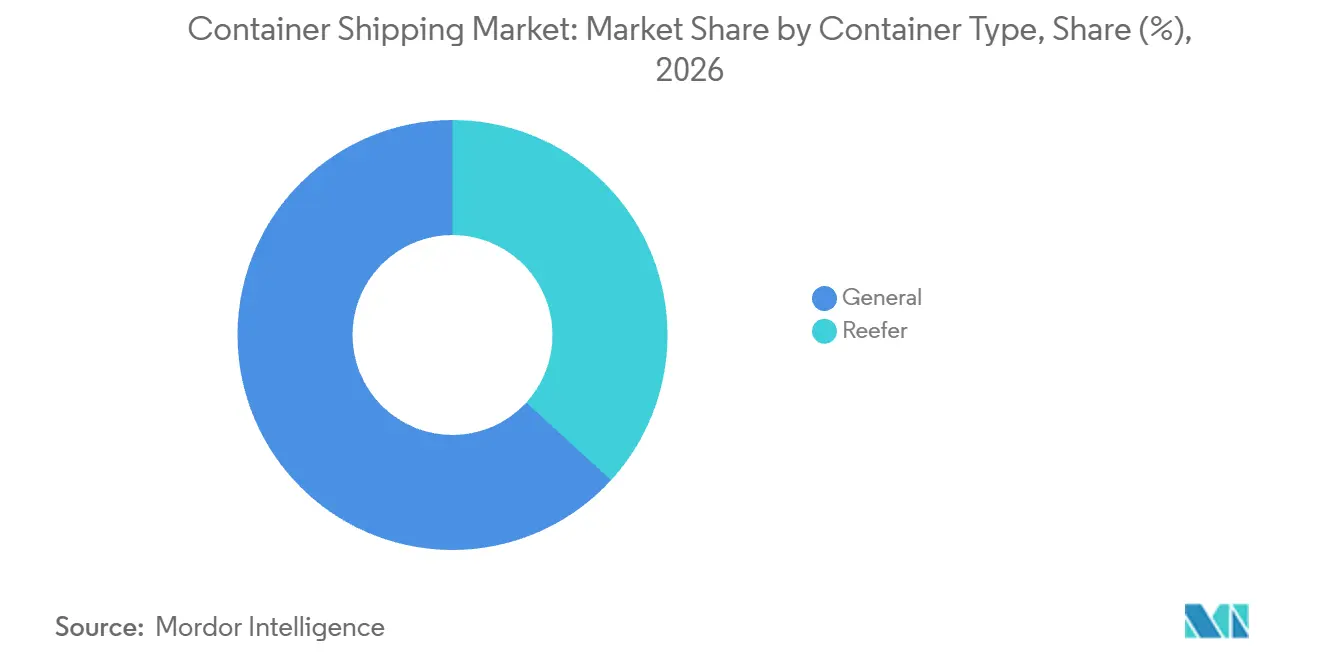
- Entre os tipos de contêiner, os contêineres gerais representaram uma participação de 63,2% no tamanho do mercado de transporte marítimo de contêineres em 2026, enquanto os contêineres refrigerados têm previsão de crescer mais rapidamente, com um CAGR de 3% de 2027 a 2032.
- A carga completa de contêiner (FCL) liderou o mix de serviços com uma participação de mercado de 76,35% em 2026 e tem previsão de ser o serviço de crescimento mais rápido, com um CAGR de 2,6% de 2027 a 2032.
- Entre os setores de usuários finais, FMCG e varejo detinham uma participação de mercado de 26,44% em 2026, enquanto saúde e produtos farmacêuticos tem previsão de crescer mais rapidamente, com um CAGR de 3,15% de 2027 a 2032.
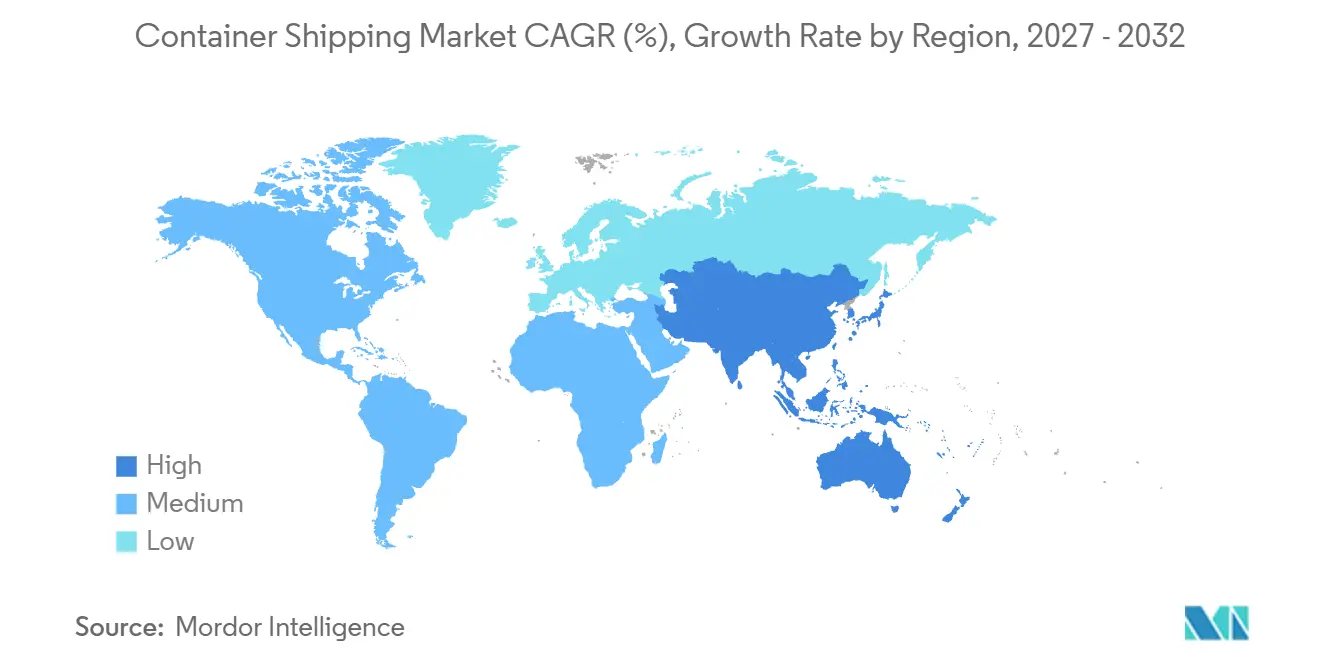
- Geograficamente, a Ásia-Pacífico detinha uma participação de mercado de 41,04% em 2026 e tem previsão de crescer mais rapidamente, com um CAGR de 3,65% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescimento do volume do comércio internacional | +1.6% | Ásia-Pacífico, Europa, América do Norte | Curto prazo (≤ 2 anos) |
| Expansão dos acordos de livre comércio | +0.8% | China e economias da ASEAN | Médio prazo (2-4 anos) |
| Rápida contentorização do comércio eletrónico | +0.9% | Canais de importação de comércio eletrônico do Canadá | Médio prazo (2-4 anos) |
| Regulamentações de carbono da IMO 2023 impulsionam a renovação da frota | +0.7% | Ásia-Pacífico, Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Viabilidade da rota ártica (Rota do Mar do Norte) | +0.1% | China e portos europeus | Longo prazo (≥ 4 anos) |
| Roteamento e programação preditivos habilitados por IA | +0.3% | Ásia, Europa, América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do volume do comércio internacional
O volume do comércio mundial de mercadorias cresceu 3,5% em relação ao ano anterior no primeiro semestre de 2026.[1] O índice de movimentação de contêineres reportado pela OMC cobriu 92 portos que respondem por cerca de 65% do tráfego global de contêineres e registrou alta de 3,9% no acumulado do ano até julho de 2026. Esse ganho acumulado oferece aos armadores mais carga física para transportar em paralelo ao comércio mais amplo de mercadorias. O mesmo índice caiu 2,5% entre seu pico de fevereiro e julho de 2026, incluindo uma queda de 4,0% na movimentação dos portos chineses, enquanto o índice North Range, que cobre os portos do norte da Europa, ficou estável. O ganho, portanto, baseia-se nos meses anteriores e é desigual entre os portos de origem, de modo que a capacidade alocada nas rotas de origem chinesas enfrenta uma base recente mais fraca do que a capacidade carregada no norte da Europa.
Expansão dos acordos de livre comércio
A ASEAN e a China assinaram o Protocolo de Atualização 3.0 da Área de Livre Comércio ASEAN-China (ACFTA) em 28 de outubro de 2025, alterando procedimentos aduaneiros e disposições de facilitação do comércio. O protocolo não entrou em vigor e requer notificações da China e de pelo menos 5 membros da ASEAN, seguidas de 60 dias. Essa condição torna a implementação, e não apenas a assinatura, o gatilho relevante para os armadores de contêineres que avaliam oportunidades comerciais adicionais. Uma vez em vigor, uma administração comercial mais simples poderia tornar transações transfronteiriças adicionais comercialmente viáveis para exportadores que atendem a essas economias conectadas. Como a entrada em vigor aguarda a China e pelo menos 5 membros da ASEAN, a data efetiva será determinada pela notificação obrigatória mais lenta, e não pela data de assinatura.
Rápida conteinerização do comércio eletrônico
O reabastecimento de armazéns no exterior conecta a demanda dos comerciantes de comércio eletrônico ao frete marítimo de contêiner completo antes que as mercadorias entrem na distribuição local. A Cainiao abriu seu segundo armazém próprio no exterior no Canadá em junho de 2025, adicionando uma instalação para mercadorias volumosas em Vancouver. A instalação suportou o recebimento direto de frete marítimo de contêiner completo e reabastecimento aéreo urgente para os comerciantes. Esse arranjo confere aos contêineres marítimos um papel definido no abastecimento de estoque no exterior, ao mesmo tempo em que preserva uma alternativa para cargas cuja urgência altera a decisão de transporte. Os armadores oceânicos podem, portanto, direcionar os fluxos de estoque dos comerciantes para a rede de armazéns.
Regulamentações de carbono da IMO 2023 impulsionam a renovação da frota
A conformidade com a intensidade de carbono torna o desempenho dos navios relevante em todas as decisões de implantação de um armador. Os requisitos de certificação do Índice de Eficiência Energética para Navios Existentes (EEXI) e do Indicador de Intensidade de Carbono (CII) do Anexo VI do MARPOL entraram em vigor em 1º de janeiro de 2023, para navios a partir de 400 e 5.000 toneladas de arqueação bruta, respectivamente. Sob o CII, um navio coberto classificado como D por 3 anos consecutivos ou E por um ano deve apresentar um plano de ação corretiva para atingir C ou superior. A IMO identifica a limpeza do casco, a otimização de velocidade e roteamento, e a energia auxiliar solar ou eólica entre as medidas para melhorar uma classificação. A renovação da frota, portanto, compete com reformas e mudanças operacionais como forma de melhorar o desempenho dos navios, tornando o custo de atingir a classificação exigida central para essa escolha.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos preços do combustível bunker | -0.8% | Hub de aquisição de combustível marítimo de Singapura | Curto prazo (≤ 2 anos) |
| Escalada das tensões geopolíticas no comércio | -0.7% | China e Oriente Médio | Curto prazo (≤ 2 anos) |
| Gargalos crônicos de congestionamento portuário | -0.3% | Hubs portuários da Ásia-Pacífico e da Europa | Médio prazo (2-4 anos) |
| Ataques cibernéticos a sistemas digitais navio-terra | -0.2% | Espanha, Itália, Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos preços do combustível bunker
O combustível bunker em Singapura ultrapassou 800 USD por tonelada métrica no início de maio de 2026, na sequência da guerra do Irã e da perturbação no fornecimento de combustível pelo Estreito de Ormuz iniciada em fevereiro de 2026. O preço médio do combustível bunker da OOCL foi de aproximadamente 582 USD por tonelada métrica no primeiro semestre de 2026, alta de 8% em relação aos 541 USD do ano anterior. Esses movimentos tornam a despesa com combustível associada à capacidade de navios comprometida mais difícil de absorver dentro de um preço de transporte fixo. Se os armadores recuperarem as despesas mais altas com combustível por meio de tarifas de frete, os importadores precisarão reavaliar quais remessas mantêm valor suficiente após o transporte. A demanda mais exposta é a de cargas cuja economia de entrega não consegue absorver uma tarifa de frete marítimo mais alta sem reduzir a quantidade que vale a pena embarcar.
Escalada das tensões geopolíticas no comércio
A Clarksons Research reportou em 12 de maio de 2026 que as velocidades médias de graneleiros e navios porta-contêineres haviam desacelerado globalmente cerca de 2% desde o início da guerra do Irã em 28 de fevereiro de 2026. A previsão da OMC de outubro de 2026 mostra o "Resto do Mundo" subtraindo 0,7 ponto percentual do crescimento do volume do comércio mundial de mercadorias em 2026 devido a quedas acentuadas nas exportações e importações do Oriente Médio. Essas exposições restringem os armadores por diferentes canais, com rotações mais lentas limitando a capacidade de serviço enquanto o comércio de mercadorias mais fraco no Oriente Médio estreita a base de demanda de carga. Em março de 2026, a Maersk afirmou estar redistribuindo combustível para apoiar o abastecimento dos navios e as operações ininterruptas da rede oceânica. A redistribuição de combustível não pode, por si só, restaurar os volumes de carga do Oriente Médio ou a previsibilidade dos tempos de trânsito.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Contêiner:
A Escala de Manuseio Físico Molda a ImplantaçãoOs contêineres de 40 pés (FEU) representaram uma participação de 50,93% no tamanho do mercado de transporte marítimo de contêineres em 2026 e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 3,1% de 2027 a 2032. Para a escala do OOCL Iris em fevereiro de 2025, o Porto de Savannah afirmou que realizaria mais de 2.800 movimentações de contêineres, principalmente contêineres de 40 pés. Esse mix torna o formato relevante para as operações de carregamento e descarga associadas a uma grande escala de navio. O valor operacional vem da coordenação da capacidade do navio e do manuseio no terminal em torno das caixas físicas trocadas durante a escala.
Os compromissos físicos com equipamentos de 40 pés fornecem um sinal separado dos volumes de serviço reportados em unidades equivalentes. O volume de contêineres do Havaí da Matson aumentou 1,6% em relação ao ano anterior em base FEU em 2025, principalmente devido à maior demanda geral e à docagem seca de um navio concorrente no primeiro semestre do ano. No Vietnã, a VIMC Lines assinou um contrato em 2025 com a Hòa Phát Sea Transport Joint Stock Company para 500 novos contêineres high-cube de 40 pés, além de 500 contêineres secos de 20 pés. A entrega inicial estava prevista a partir de junho de 2025. O contrato tornou os equipamentos de 40 pés parte da expansão de capacidade planejada da VIMC Lines, enquanto o ganho da Matson também refletiu a indisponibilidade temporária de um concorrente.


Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Tipo de Contêiner:
Escala de Contêiner Seco Encontra Investimento RefrigeradoOs contêineres gerais representaram uma participação de mercado de 63,2% no transporte marítimo de contêineres em 2026, tornando-os o maior segmento. O negócio de fabricação de contêineres da CIMC vendeu 1,14 milhão de TEUs de contêineres secos de janeiro a junho de 2026, aproximadamente 1,12% a mais do que no mesmo período de 2025. Essas vendas estabelecem uma base substancial de fornecimento de equipamentos para o transporte de carga geral. Sua escala e o modesto aumento ano a ano tornam o nível existente de demanda por contêineres secos mais relevante para a atividade de vendas da CIMC do que o volume adicional.
O segmento refrigerado tem previsão de ser o de crescimento mais rápido, com um CAGR de 3% de 2027 a 2032. Em abril de 2026, a Euroseas assinou contratos para 2 navios porta-contêineres adicionais de 2.800 TEUs com alta capacidade de refrigeração a serem construídos pela Huanghai Shipbuilding na China. Cada navio foi especificado com mais de 1.000 tomadas de refrigeração, com entregas programadas para outubro de 2028 e janeiro de 2029. A densidade de tomadas planejada torna a capacidade refrigerada um compromisso integral de projeto do navio que poderia suportar ofertas especializadas para cargas sensíveis à temperatura. Sob esse cronograma, os novos navios não contribuem com slots de refrigeração adicionais em 2027 ou na maior parte de 2028.


Por Serviço:
Compromissos de Contêiner Completo Contrastam com a Economia de RotaA carga completa de contêiner (FCL) foi o maior segmento, com uma participação de mercado de 76,35% em 2026, e tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 2,6% de 2027 a 2032. Em 19 de fevereiro de 2025, o serviço oceânico FCL de porto a porto da A.P. Moller - Maersk foi lançado no Alibaba.com, onde os compradores podiam pagar online para garantir espaço e tarifas e rastrear sua carga. O arranjo conectou a compra de mercadorias com a confirmação do trecho oceânico no mesmo ambiente de transação. O caminho da Maersk para esses clientes de FCL começou no ponto de compra, onde a integração de transações ofereceu uma forma de competir pela reserva oceânica junto com a capacidade do navio.
Os serviços de carga inferior à capacidade do contêiner (LCL) colocam maior ênfase na economia de consolidação de carga em rotas comerciais individuais. A Allcargo Global Limited reportou 711.000 metros cúbicos de volume de consolidação LCL em agosto de 2026, queda de 7% em relação ao ano anterior e 2% em relação ao mês anterior. A empresa atribuiu o declínio à racionalização deliberada de rotas deficitárias e reportou uma melhora acompanhante nos rendimentos. Essa troca mostra que esse consolidador buscou rendimento por meio da racionalização de rotas, e não pelo volume total.
Por Setor do Usuário Final:
Escala do Gateway de Varejo e Acesso FarmacêuticoFMCG e varejo foi o maior segmento de usuário final, com uma participação de mercado de 26,44% em 2026. O Porto de Houston estimou 272.129 TEUs de importações de bens de consumo de varejo em 2025, ficando em segundo lugar entre suas categorias personalizadas de commodities de contêineres. O fluxo anual oferece aos armadores uma base local substancial para atender importadores de varejo. Concentrar essas contas em torno de um gateway de recebimento compartilhado pode suportar uma oferta de navegação dedicada, pois os armadores podem reunir carga de bens de consumo de múltiplos importadores no mesmo serviço de destino.
Saúde e produtos farmacêuticos tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 3,15% de 2027 a 2032. Em outubro de 2025, a DP World lançou um serviço ferroviário refrigerado dedicado de Thimmapur, Hyderabad, para Nhava Sheva na Índia com a ONE (Ocean Network Express). A DP World operou o serviço terrestre, enquanto a ONE forneceu conectividade de navios para exportadores farmacêuticos. O serviço transferiu a carga da rodovia para a ferrovia, mantendo temperaturas estáveis para preservar a eficácia e a potência farmacêutica no trecho terrestre que alimenta as navegações da ONE.
Análise Geográfica
Mercado de Transporte Marítimo de Contêineres na Ásia-Pacífico
A Ásia-Pacífico detinha uma participação de 41,04% no tamanho do mercado de transporte marítimo de contêineres em 2026 e tem previsão de crescer a um CAGR de 3,65% de 2027 a 2032. Singapura movimentou um recorde de 44,66 milhões de TEUs de contêineres em 2025, alta de 8,6% em relação a 2024.[2] Os portos da China movimentaram 354,47 milhões de contêineres padrão em 2025, alta de 6,8% em relação a 2024. O frete portuário de comércio exterior da China também aumentou em 2025, enquanto o Porto de Colombo do Sri Lanka registrou sua maior movimentação anual de contêineres naquele ano. Os armadores podem direcionar o comércio externo em expansão da China junto com a movimentação recorde em Singapura e Colombo, distribuindo oportunidades de serviço internacional por esses consolidados gateways asiáticos.
Os Estados Unidos lideraram a América do Norte em conectividade de navegação de linha no terceiro trimestre de 2026, apesar de uma queda em relação ao ano anterior, sustentados por extensa infraestrutura portuária e cobertura de serviços. A Espanha liderou a conectividade de navegação de linha da Europa no terceiro trimestre de 2026 por meio de fortes conexões intra e extrarregionais, também apesar de uma queda em relação ao ano anterior. Em 2025, a Eucon conectou a Irlanda a destinos europeus por meio de transporte de contêineres por mar, rodovia, ferrovia e barcaça. Como ambos os líderes mantiveram suas posições apesar das quedas em relação ao ano anterior, seu valor para os embarcadores reside na cobertura de destinos estabelecidos, e não no crescimento da conectividade.
Na América do Sul, o terminal Callao da DP World no Peru ultrapassou 2 milhões de TEUs em 2025, tornando-se o primeiro terminal na costa oeste da região a cruzar esse limite. No Oriente Médio e África, Jebel Ali registrou cerca de 9% de crescimento em relação ao ano anterior nos volumes de origem e destino em 2025, refletindo fluxos comerciais mais fortes de Dubai e dos Emirados Árabes Unidos. O Egito liderou a conectividade de navegação de linha africana no terceiro trimestre de 2026, com portos em rotas-chave do Mediterrâneo e do Mar Vermelho, apesar de uma queda em relação ao ano anterior. Em fevereiro de 2025, o Contecon Guayaquil da ICTSI no Equador recebeu a primeira escala inaugural WSA5 da COSCO Shipping, abrindo uma conexão com a Ásia via Chancay para exportações incluindo bananas e camarões. Os canais regionais combinam o acesso de exportação equatoriana de bananas e camarões à Ásia via Chancay, o comércio de Dubai e dos Emirados Árabes Unidos por meio de Jebel Ali, e os portos egípcios nas rotas do Mediterrâneo e do Mar Vermelho.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de um armador de contêineres oceânicos, com foco em taxas de escala portuária, conformidade da frota e encargos operacionais futuros. Os requisitos da Califórnia se aplicam a visitas portuárias regulamentadas, enquanto os deveres de emissões marítimas da Alemanha dependem dos navios e viagens cobertos. A estrutura atualizada de meio ambiente marinho da Arábia Saudita substituiu a regulamentação anterior em 21 de agosto de 2026.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | China | Alemanha | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Conselho de Recursos do Ar da Califórnia | Diretoria de Portos e Costas da Marinha do Brasil | Ministério dos Transportes | Autoridade Alemã de Comércio de Emissões na Agência Federal do Meio Ambiente da Alemanha | Autoridade Geral de Transportes ou seu delegado |
| Principais instrumentos ou direção | Regulamentação At-Berth da Califórnia; proposta aprovada pela Câmara para revogar a autorização da EPA | Regras de bioincrustação NORMAM-401/DPC | Padrões de combustível em áreas de controle; meta de política de carbono para 2030 anunciada | Sistema de Comércio de Emissões da UE marítimo neutro em relação à bandeira para navios cobertos a partir de 5.000 toneladas de arqueação bruta | Regulamentação de implementação do MARPOL da Arábia Saudita |
| Efeito comercial | Controle de emissões aprovado por visita regulamentada à Califórnia, com exceções ou alternativas qualificadas | Deveres de gestão de navios em vigor; penalidades adiadas até 10 de janeiro de 2028 | Limites de enxofre de 0,5% m/m em áreas de controle costeiras e 0,1% m/m em áreas de controle de rios interiores e águas costeiras de Hainan | Cobertura de 100% das emissões de viagens intra-UE e de portos da UE e 50% das emissões de viagens da UE para fora da UE | Conformidade de bandeira saudita; mestres de navios reportam poluentes detectados em águas sauditas |
| Atratividade atual da política | Médio | Médio | Médio | Baixo | Médio |
| Direção futura da atratividade da política | Flexibilização | Endurecimento | Endurecimento | Endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | |||||
A atratividade moderada da China e a perspectiva de endurecimento refletem os deveres de combustível existentes junto com uma meta anunciada para 2030 de reduzir a intensidade de carbono dos navios internacionais em mais de 15% em relação a 2025. A menor atratividade da Alemanha e a perspectiva de endurecimento refletem a entrega de licenças para 70% das emissões cobertas de 2025 em 2026, subindo para 100% das emissões cobertas de 2026 em 2027. A classificação moderada dos Estados Unidos reflete as alternativas de conformidade da Califórnia, com flexibilização proposta após a votação da Câmara em 15 de setembro de 2026, enquanto a classificação moderada do Brasil reflete os deveres ativos de gestão de navios com penalidades adiadas cujo início em 10 de janeiro de 2028 sustenta o endurecimento. A classificação moderada da Arábia Saudita e a perspectiva inalterada refletem o monitoramento condicional sob a substituição de 21 de agosto de 2026, acionado por uma solicitação da autoridade com base na natureza da atividade ou no risco ambiental, juntamente com os deveres separados do MARPOL de bandeira saudita.
Etapas da Cadeia de Valor
O manuseio na origem, o transporte oceânico e o manuseio no destino determinam onde os fornecedores obtêm receita e onde as remessas de contêineres podem perder tempo. A COSCO SHIPPING Ports, cuja empresa holding intermediária é a COSCO SHIPPING Holdings, controladora da COSCO Shipping Lines, operou e gerenciou 387 berços em 40 portos no final de 2025. A Maersk operou os negócios de Oceano e Terminais dentro de seu grupo integrado em 2025. Ambos os grupos combinam um portfólio de terminais com transporte oceânico, criando escopo para coordenar o manuseio portuário e as navegações dentro de uma estrutura corporativa compartilhada.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Manuseio no terminal de origem | Operadores de terminais como HHLA, CSP Zeebrugge Terminal NV | Receita de serviço de manuseio | Sequenciamento de carga em relação à partida do navio | Coordenar a liberação de carga com os prazos de corte de navegação |
| Transporte oceânico | Armadores oceânicos como A.P. Moller - Maersk | Receita de frete | Capacidade de viagem desalinhada com as transferências do terminal | Coordenar a alocação de viagem com ambas as interfaces do terminal |
| Manuseio no terminal de destino | Operadores de terminais como HHLA, CSP Zeebrugge Terminal NV | Receita de serviço de manuseio | Tempo de descarga em relação à capacidade do berço | Alinhar as janelas de chegada com os planos de descarga |
| Fonte: Mordor Intelligence | ||||
Os terminais de contêineres da HHLA movimentaram 6,3 milhões de TEUs em 2025, alta de 5,4% em relação a 2024. A HHLA reconhece a receita de manuseio quando um serviço é concluído e a receita de aluguel ao longo do tempo, com direitos de desconto contratuais para alguns clientes. Esse mix de receitas torna a conclusão de transferências de contêineres e o gerenciamento do uso de ativos baseado em tempo tarefas comercialmente distintas. A receita de manuseio da HHLA, portanto, depende das transferências concluídas líquidas de descontos contratuais, de modo que o crescimento da movimentação por si só não pode estabelecer um ganho equivalente nessa receita.
Panorama Competitivo
Concentração do Mercado
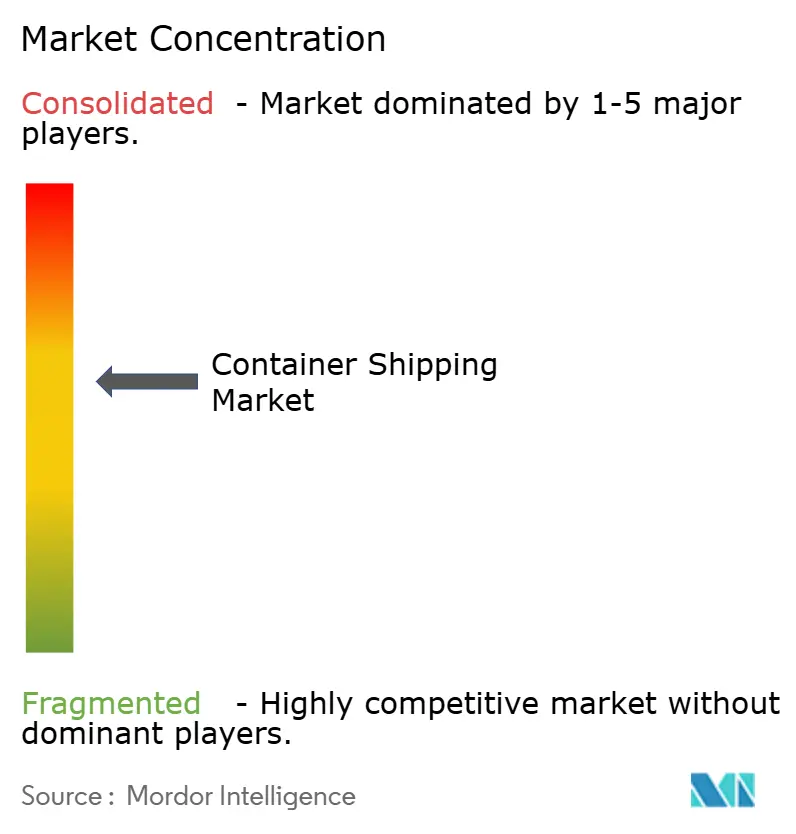
O setor tem um núcleo concentrado de grandes armadores composto por MSC Mediterranean Shipping Company, A.P. Moller - Maersk, CMA CGM, COSCO Shipping Lines e Hapag-Lloyd. A atividade de navegação da CMA CGM transportou 6,3 milhões de TEUs no segundo trimestre de 2026. A receita de navegação subiu 22% para 10 bilhões de USD em relação ao segundo trimestre de 2025, mais rápido do que o aumento de volume de 6%, refletindo principalmente uma receita média mais alta por TEU. Essa combinação torna o transporte de carga a rendimentos remunerativos central para a rivalidade entre grandes redes, ao mesmo tempo em que deixa espaço para concorrentes regionais se diferenciarem pelas conexões e compromissos de serviço que podem oferecer a embarcadores específicos.
Em 11 de março de 2026, a MSC assinou uma subconcessão de 45 anos com a Nigerdock para desenvolver e operar um terminal de contêineres dedicado no Porto de Snake Island em Lagos, Nigéria. Em 20 de setembro de 2026, o projeto não tinha nenhum aviso formal documentado publicamente para prosseguir ou mobilização de construção. Seu lançamento em 9 de abril de 2025 de escalas semanais HADRIA no Porto de Rijeka da Croácia forneceu conexões diretas com o Extremo Oriente via Malta por meio do Terminal de Contêineres Adriatic Gate da ICTSI. Para os embarcadores, a distinção é entre uma conexão de navegação lançada e uma concessão cujos benefícios de serviço dependem do desenvolvimento do terminal, de modo que os 2 compromissos representam diferentes estágios de expansão da rede.
A COSCO SHIPPING Holdings recebeu 12 navios de 16.000 TEUs em 2025, adicionando aproximadamente 200.000 TEUs de capacidade. A controladora gerencia o transporte de contêineres por meio de sua subsidiária operacional de propriedade integral, a COSCO Shipping Lines. No final de 2025, a capacidade da frota do grupo atingiu 3,6 milhões de TEUs, com navios próprios e fretados a casco nu respondendo por 75% da capacidade total. Para a capacidade implantada em viagens dentro do escopo do Sistema de Comércio de Emissões da UE (ETS), a obrigação de entrega de licenças aumenta em 2027, adicionando um teste de custo vinculado a emissões ao retorno de novos navios.
Líderes da Indústria de Transporte de Contêineres
-
MSC Mediterranean Shipping Company
-
A.P. Moller - Maersk
-
CMA CGM
-
COSCO Shipping Lines
-
Hapag-Lloyd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transporte de Contêineres Empresas cobertas neste relatório
- MSC Mediterranean Shipping Company
- A.P. Moller - Maersk
- CMA CGM
- COSCO Shipping Lines
- Hapag-Lloyd
- ONE (Ocean Network Express)
- Evergreen Marine
- Yang Ming
- HMM Co.
- PIL (Pacific International Lines)
- ZIM Integrated Shipping
- OOCL
- Wan Hai Lines
- Matson
- X-Press Feeders
- SITC International
- Zhonggu Logistics
- Antong Holdings
- IRISL Group
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam formas de transformar a interface de refrigeração energizada de Dublin em serviços diferenciados de contêineres oceânicos. Em fevereiro de 2026, o Porto de Dublin entregou pontos de carregamento para 140 unidades de refrigeração, com o Doyle Shipping Group operando os pórticos e espaços adicionais oferecidos a importadores e exportadores sensíveis à temperatura.[3] A abertura comercial reside em conectar essa capacidade do terminal a pontos específicos onde uma remessa marítima requer continuidade de temperatura.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Transferência de importação com proteção de temperatura | Interface energizada para importações sensíveis à temperatura | Importadores sensíveis à temperatura que utilizam Dublin | Vincular o serviço marítimo refrigerado ao armazenamento energizado antes da liberação da carga | Coordenar chegada, transferência de custódia e liberação | Armadores refrigerados, importadores, Doyle Shipping Group |
| Armazenamento de exportação alinhado com as navegações | Armazenamento energizado para carga de saída sensível à temperatura | Exportadores sensíveis à temperatura que utilizam Dublin | Alinhar os arranjos de armazenamento no terminal com as partidas de navios reservados | Alinhar a prontidão da carga com os prazos de corte de partida | Exportadores, armadores refrigerados, Doyle Shipping Group |
| Continuidade de temperatura durante perturbação na navegação | Suporte energizado durante perturbação climática ou de navegação | Embarcadores expostos a conexões marítimas atrasadas | Definir arranjos de retenção energizada e escalonamento dentro da oferta de transporte | Atribuir responsabilidade de custódia e controle de temperatura durante atrasos | Proprietários de carga, armadores refrigerados, Doyle Shipping Group |
| Fonte: Mordor Intelligence | |||||
A abertura central é um serviço marítimo que protege a continuidade de temperatura durante a transferência portuária. Os acordos entre armadores e terminais podem conectar o armazenamento energizado aos cronogramas dos navios, tornando a infraestrutura útil nos pontos de transferência da remessa. A oferta mais sólida especificaria quem controla a temperatura da carga quando uma conexão de navegação planejada é atrasada.
Desenvolvimentos industriais recentes em Mercado de Transporte de Contêineres
- Set 2026: A Sea Legend Shipping concluiu a maioria das navegações semanais de contêineres no sentido oeste planejadas em sua temporada de 2026 da China para a Europa pela Rota do Mar do Norte. As partidas finais foram antecipadas para 27 de setembro devido a previsões de gelo ártico, e algumas navegações foram atrasadas.
- Set 2026: A Câmara dos Representantes dos EUA aprovou uma proposta para revogar a autorização da EPA para a regra At-Berth da Califórnia, que rege o controle de emissões em portos regulamentados da Califórnia.
- Ago 2026: A regulamentação substituta de meio ambiente marinho e costeiro da Arábia Saudita entrou em vigor em 21 de agosto, permitindo que as autoridades exijam monitoramento ambiental para transporte marítimo e portos com base na natureza da atividade ou no risco ambiental.
Mercado de Transporte de Contêineres Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de transporte marítimo de contêineres mede os gastos anuais em serviços de transporte oceânico de contêineres fornecidos a embarcadores globalmente. A receita cobre o transporte de carga em contêineres padronizados a bordo de navios porta-contêineres, classificados por tamanho e tipo de contêiner, serviço de remessa, setor do usuário final e geografia.
Exclusões de escopo: Transporte a granel ou em tanques, movimentos exclusivamente terrestres por caminhão ou ferrovia, taxas de manuseio em terminais portuários e fabricação de contêineres estão excluídos.
Visão Geral da Segmentação
- Por Tamanho de Contêiner
- 20 Pés (TEU)
- 40 Pés (FEU)
- Outros
- Por Tipo de Contêiner
- Geral
- Refrigerado
- Por Serviço
- Carga de Contêiner Completo (FCL)
- Carga Inferior à Capacidade do Contêiner (LCL)
- Por Setor do Utilizador Final
- FMCG e Varejo
- Manufatura e Automóvel
- Cuidados de Saúde e Produtos Farmacêuticos
- Eletrónica e Equipamentos Elétricos
- Produtos Químicos Industriais e Matérias-Primas
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Restante da América do Sul
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietname e Filipinas)
- Restante da Ásia-Pacífico
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos e Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia)
- Restante da Europa
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A análise utiliza fontes como a Revisão do Transporte Marítimo da UNCTAD para comércio marítimo, tarifas de frete, tráfego portuário e conectividade de linha, estatísticas de comércio da OMC para sinais de movimentação de mercadorias e contêineres, o Índice de Desempenho de Portos de Contêineres do Banco Mundial para tempo e eficiência portuária, e comunicados da Autoridade Marítima e Portuária de Singapura para movimentação do gateway e contexto operacional. Essas fontes fornecem indicadores independentes de demanda, condições de navios e portos, enquanto estatísticas aduaneiras e portuárias nacionais podem esclarecer fluxos comerciais e cobertura regional.
Registros de armadores, relatórios anuais, materiais para investidores e imprensa especializada em navegação de reputação podem cruzar a receita de transporte reportada, capacidade, tarifas de frete e mudanças de rota com esses indicadores públicos. Essas fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
A pesquisa primária baseia-se em líderes comerciais e de planejamento de rede de armadores, transitários, especialistas em portos e terminais, e líderes de aquisição ou logística de grandes embarcadores na APAC, EMEA e nas Américas. Perguntas estruturadas testam as conclusões secundárias sobre receita de transporte, exposição de rotas, mix de contêineres e serviços, mudanças de tarifas e recuperação de custos, ao mesmo tempo em que esclarecem definições inconsistentes ou lacunas nos relatórios públicos. As respostas são comparadas com registros, indicadores portuários e comerciais e entre si, com diferenças não resolvidas devolvidas para esclarecimento quando apropriado.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 20% | APAC: 40% |
| Nível médio: 45% | Líderes Funcionais/de Unidade: 35% | EMEA: 30% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamento do Mercado e Previsão
O modelo de cima para baixo estima os gastos anuais globais com transporte oceânico de contêineres a partir da atividade comercial, receita de transporte reportada pelos armadores, movimentos de tarifas de frete e movimentação conteinerizada, e então reconcilia o total por tamanho e tipo de contêiner, serviço FCL e LCL, setores de usuários finais e regiões. O comércio e a movimentação indicam a base de volume, enquanto a receita dos armadores e as tarifas de frete traduzem a carga transportada em gastos. Os registros ajudam a distinguir o transporte da receita de terminal ou logística, e as participações de segmento são construídas a partir de evidências de armadores, portos, comércio e embarcadores e verificadas para somar ao total global. Uma regressão multivariada pode relacionar a receita anual ao comércio conteinerizado, movimentação, tarifas de frete e capacidade dos armadores, com análise de cenários para perturbação de rotas e normalização de tarifas onde o histórico é instável. Os analistas comparam as previsões resultantes com as avaliações especializadas dos impulsionadores e investigam diferenças materiais. Verificações seletivas de baixo para cima utilizam consolidações de receita divulgadas pelos armadores e tarifas de frete amostradas multiplicadas pelo volume de contêineres nos principais corredores, excluindo encargos exclusivamente terrestres e de terminais. Observações ausentes de corredor ou empresa são delimitadas com os indicadores públicos comparáveis mais próximos e verificadas em relação à estimativa de cima para baixo.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam o modelo de receita em relação às divulgações dos armadores, séries de comércio e movimentação, desempenho portuário e indicadores de tarifas publicados, e então investigam movimentos incomuns de ano a ano e variações entre estimativas independentes antes da aprovação. Um segundo analista revisa as definições de fonte, unidades, totais de segmento, cobertura regional e premissas de previsão, e o primeiro analista documenta e resolve anomalias ou recontatam respondentes quando as definições conflitam ou uma mudança material não está clara. A série é atualizada anualmente, revisada entre ciclos após eventos materiais de rota, regulatórios ou comerciais, e submetida a uma nova revisão de fonte e cálculo antes da entrega.
Tamanho do Mercado Global de Transporte Marítimo de Contêineres da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de transporte marítimo de contêineres mede os gastos anuais em serviços de transporte oceânico de contêineres fornecidos a embarcadores globalmente.
Os principais fatores de lacuna incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Observações ausentes de corredor ou empresa são delimitadas com os indicadores públicos comparáveis mais próximos e verificadas em relação à estimativa de cima para baixo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 126,7 bilhões de USD (2027) | |
| Consultoria Global A | 149,04 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 17,6% acima do valor de 2027 deste relatório de 126,7 bilhões de USD, 1 ano depois. |
| Consultoria do Setor B | 11,2 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 91,2% abaixo do valor de 2027 deste relatório de 126,7 bilhões de USD, 2 anos depois. |
Os analistas da Mordor Intelligence triangulam o modelo de receita em relação às divulgações dos armadores, séries de comércio e movimentação, desempenho portuário e indicadores de tarifas publicados, e então investigam movimentos incomuns de ano a ano e variações entre estimativas independentes antes da aprovação.
Principais Questões Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de transporte marítimo de contêineres?
O tamanho tem projeção de atingir 126,7 bilhões de USD em 2027 e 143,1 bilhões de USD até 2032, crescendo a um CAGR de 2,45% de 2027 a 2032.
Quais forças sustentam a demanda por transporte marítimo conteinerizado?
O volume do comércio mundial de mercadorias cresceu 3,5% em relação ao ano anterior no primeiro semestre de 2026. A abertura do armazém de mercadorias volumosas em Vancouver pela Cainiao em junho de 2025 vinculou o reabastecimento dos comerciantes ao frete marítimo de contêiner completo.
Qual serviço lidera os gastos com transporte oceânico de contêineres?
A carga completa de contêiner (FCL) detinha uma participação de mercado de 76,35% em 2026 e tem previsão de crescer a um CAGR de 2,6% de 2027 a 2032.
Quais empresas são os principais armadores oceânicos de contêineres?
Os principais armadores incluem MSC Mediterranean Shipping Company, A.P. Moller - Maersk e CMA CGM.
Qual desafio de custo de combustível afeta o transporte de carga em contêineres?
O preço médio do combustível bunker da OOCL foi de aproximadamente 582 USD por tonelada métrica no primeiro semestre de 2026, alta de 8% em relação aos 541 USD no primeiro semestre de 2025.
Qual região lidera a receita do transporte oceânico de contêineres?
A Ásia-Pacífico detinha uma participação de mercado de 41,04% em 2026 e tem previsão de crescer a um CAGR de 3,65% de 2027 a 2032.
Como estão as regulamentações ambientais a afetar as encomendas de navios?
As regras de eficiência energética da OMI e os custos de carbono da UE estão a acelerar as encomendas de navios de duplo combustível, com mais de 500 dessas embarcações encomendadas no final de 2024.
Qual foi a maior aquisição portuária recente?
A compra pela MSC dos terminais globais da Hutchison Ports por EUR 22,765 mil milhões (USD 25,12 mil milhões) em março de 2025 adicionou 51 milhões de TEU de capacidade de manuseamento e marcou o maior negócio de ativos portuários já registado.