
Tamanho e Participação do Mercado de Frete e Logística do Texas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
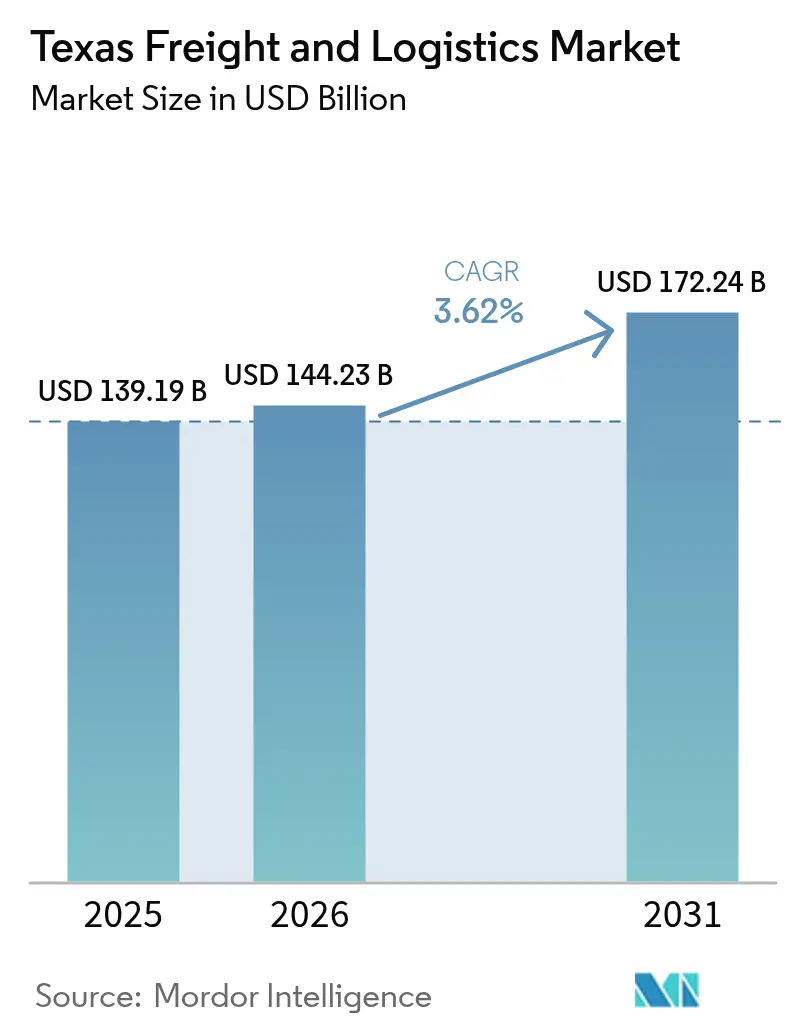
| Tamanho do mercado no ano base (2025) | 139.19 Bilhões de dólares |
| Tamanho do Mercado (2026) | 144.23 Bilhões de dólares |
| Tamanho do Mercado (2031) | 172.24 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.62 % |
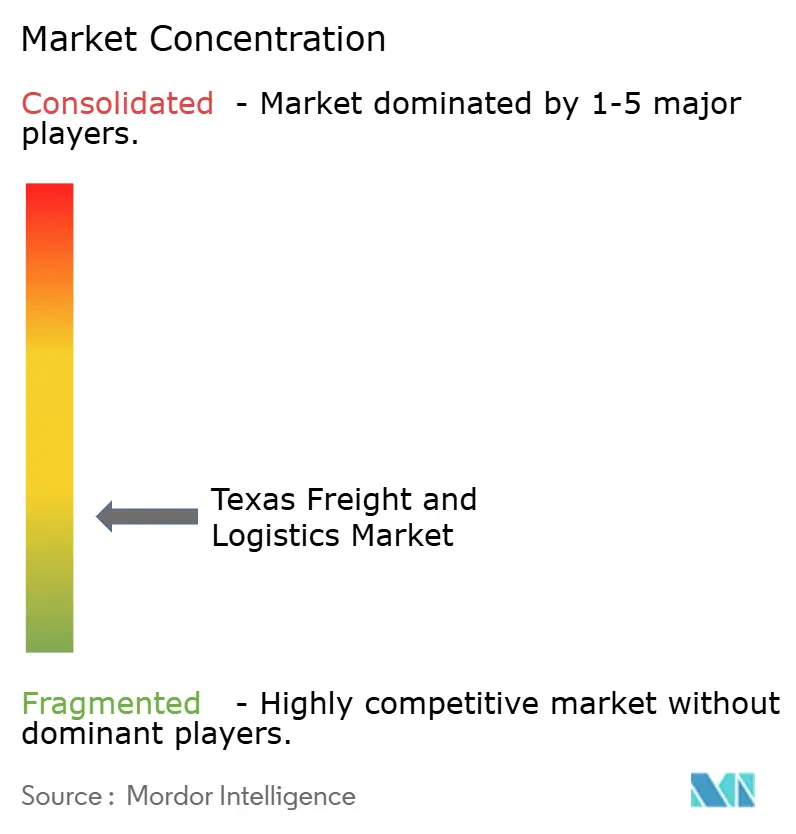
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Frete e Logística do Texas por Mordor Intelligence
O tamanho do Mercado de Frete e Logística do Texas foi avaliado em USD 139,19 bilhões em 2025 e estima-se que cresça de USD 144,23 bilhões em 2026 para atingir USD 172,24 bilhões até 2031, a uma CAGR de 3,62% durante o período de previsão (2026-2031).
A trajetória ascendente constante do mercado repousa sobre o papel do estado como principal porta de entrada dos Estados Unidos para o México, onde o crescente comércio transfronteiriço se alinha à aceleração das atividades de nearshoring. Megaprojetos de fabricação de semicondutores, expansão de energia renovável e uma ampla rede de distribuição de e-commerce amplificam os fluxos de frete por rodovias, ferrovias, vias aéreas, marítimas e dutoviárias, estabilizando a demanda mesmo quando setores individuais oscilam. O mercado de frete e logística do Texas se beneficia de incentivos governamentais previstos no CHIPS Act e na Lei de Redução da Inflação (Inflation Reduction Act), que agregam visibilidade de longo prazo para transportadores de carga pesada que apoiam movimentações de cargas superdimensionadas. A intensidade competitiva moderada persiste porque 20 operadores nacionais e regionais atendem a um amplo conjunto de demandas de nicho, desde armazenagem com controle de temperatura até corretagem transfronteiriça habilitada por IA. Obstáculos estruturais — principalmente a escassez de vagas para estacionamento de caminhões nos corredores das rodovias I-35 e I-10, gargalos ferroviários intermodais em Houston e Dallas-Fort Worth, e interrupções no litoral do Golfo causadas por furacões — moderaram o crescimento, mas não desviaram a trajetória de expansão mais ampla.
Principais Conclusões do Relatório
- Por função logística, o transporte de frete liderou com 61,85% de participação na receita em 2025; a projeção é que os transitários de frete se expandam a uma CAGR de 3,87% até 2031.
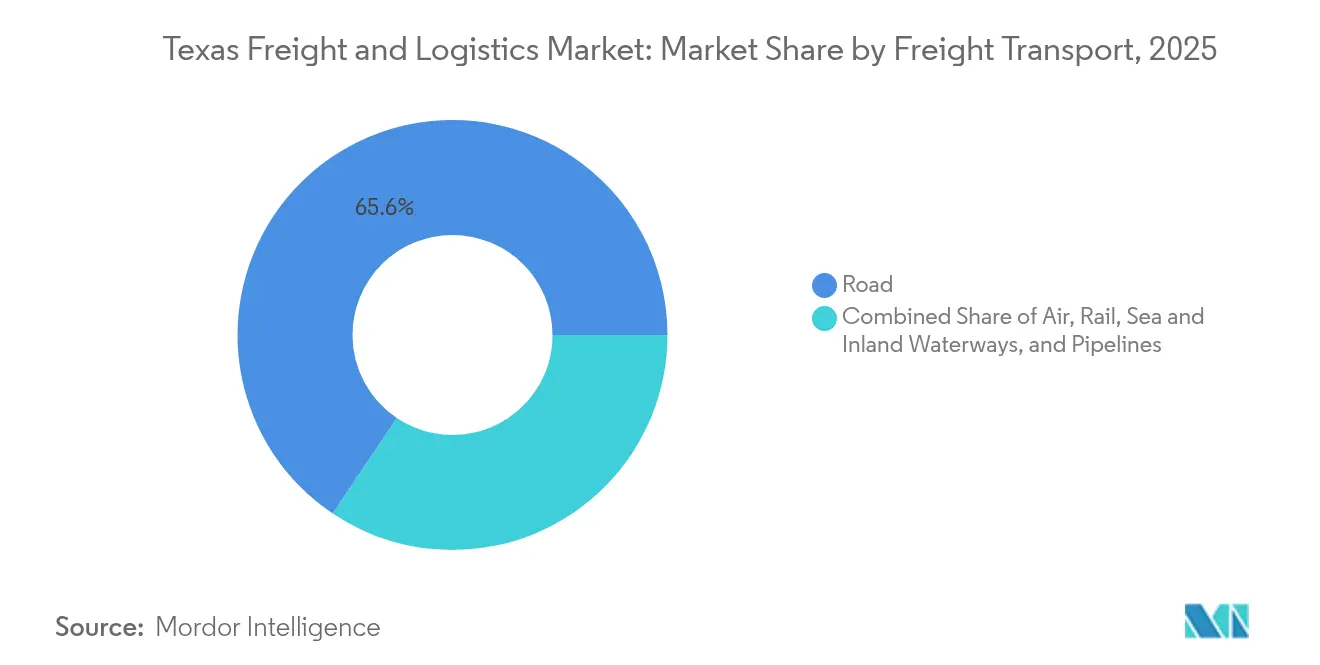
- Por modal de transporte de frete, o rodoviário respondeu por 65,60% da participação no mercado de frete e logística do Texas em 2025, enquanto o frete aéreo apresenta a perspectiva de CAGR mais rápida, de 4,02%.
- Por destino de CEP, as remessas domésticas detinham 87,12% do tamanho do mercado de frete e logística do Texas em 2025; espera-se que o CEP internacional cresça a uma CAGR de 4,16% até 2031.
- Por controle de temperatura na armazenagem, as instalações sem controle de temperatura capturam 73,55% do tamanho do mercado de frete e logística do Texas em 2025, enquanto o espaço com controle de temperatura avança a uma CAGR de 4,05% até 2031.
- Por modal de transitários de frete, os serviços aéreos comandaram 42,62% da receita do segmento em 2025 e têm previsão de registrar uma CAGR de 4,09% até 2031.
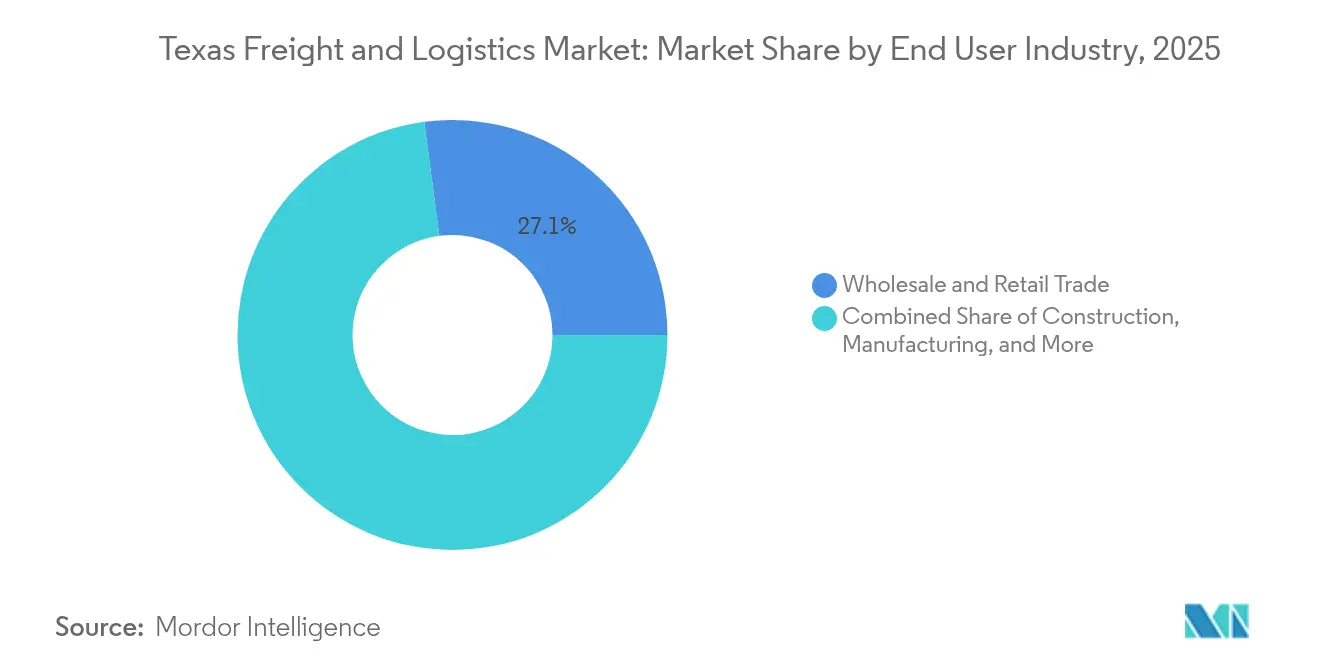
- Por usuário final, o comércio atacadista e varejista detinha 27,10% da participação no mercado de frete e logística do Texas em 2025 e está crescendo mais rapidamente, a uma CAGR de 4,32%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Frete e Logística do Texas
Análise de Impacto dos Direcionadores*
| Direcionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Boom de distribuição de e-commerce | +0.8% | Metrópoles de Dallas–Fort Worth, Houston e Austin | Médio prazo (2-4 anos) |
| Fluxos de nearshoring provenientes do México | +0.9% | Regiões fronteiriças do sul do Texas, corredor da I-35 | Curto prazo (≤ 2 anos) |
| Carga superdimensionada da transição energética | +0.6% | Corredor petroquímico do litoral do Golfo, leste do Texas | Longo prazo (≥ 4 anos) |
| Projetos-piloto de tecnologia em corredores de frete conectado | +0.4% | Triângulo Dallas–Houston–San Antonio | Médio prazo (2-4 anos) |
| Automação acelerada de armazéns | +0.5% | Principais centros de distribuição metropolitanos em todo o estado | Curto prazo (≤ 2 anos) |
| Subsídios federais CHIPS/IRA para semicondutores | +0.7% | Corredor Austin–San Antonio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Boom de Distribuição de E-commerce Remodelando as Redes de Distribuição
A expansão em todo o estado da capacidade de entrega de pacotes de grande porte pela Amazon sinaliza uma mudança decisiva em direção ao manuseio de itens maiores que dominam o crescimento do e-commerce[1]Karen Hao, "Amazon Expands Large-Package Delivery Network," Reuters, reuters.com. Os centros de distribuição do Texas estão reconfigurando espaços de docas e adotando sistemas automatizados de triagem para processar móveis, eletrodomésticos e produtos de melhoria doméstica com maior eficiência. Proprietários de armazéns frigoríficos estão reformando instalações para atender ao abastecimento rápido de produtos de mercearia, à medida que os pedidos de alimentos on-line aumentam. Fornecedores de robótica relatam ganhos de produtividade de dois dígitos quando sistemas de estoque baseados em IA substituem o picking manual, acelerando as taxas de giro nos principais submercados de Dallas-Fort Worth e Houston. Essas melhorias de produtividade reforçam a competitividade do mercado de frete e logística do Texas, comprimindo as janelas de entrega e reduzindo os custos de mão de obra.
Fluxos de Nearshoring do México Impulsionando o Transporte Rodoviário Transfronteiriço
O México superou a China como principal parceiro comercial dos Estados Unidos, gerando um aumento acentuado nas travessias de caminhões em Laredo, Pharr e El Paso[2]David Luhnow, "Mexico Becomes America's Top Trade Partner," Wall Street Journal, wsj.com. Peças automotivas e eletrônicas agora percorrem o corredor da I-35 em volumes que sobrecarregam a capacidade existente de áreas de descanso e pontes. Para preservar os tempos de ciclo, os corretores utilizam análises preditivas para pré-autorizar dados alfandegários e programar o estacionamento fora dos horários de pico. Transportadores com equipes de despacho bilíngues e certificações C-TPAT ganham vantagem na conquista de contratos plurianuais de fabricantes em processo de nearshoring. Esses desenvolvimentos elevam a importância estratégica do mercado de frete e logística do Texas para gestores de cadeias de suprimentos em todo o país que buscam redes regionais resilientes.
Investimentos na Transição Energética Elevando a Carga Superdimensionada
ExxonMobil, Occidental e outras grandes empresas estão canalizando bilhões para projetos de hidrogênio azul, captura de carbono e energia eólica ao longo do litoral do Golfo, cada um exigindo módulos que pesam centenas de toneladas[3]Jennifer A. Dlouhy, "ExxonMobil Plans USD 20 Billion Low-Carbon Investment," Bloomberg, bloomberg.com. Especialistas em transporte de cargas pesadas obtêm tarifas premium para realizar levantamentos de rotas, aprovações de engenharia de pontes e escoltas noturnas em rodovias rurais. A construção simultânea de dutos e estações compressoras estimula a demanda constante por reboques especializados e equipes de içamento. As reformas nos processos de licenciamento por parte dos órgãos estaduais comprimem os prazos dos projetos, levando os embarcadores a firmar contratos de capacidade plurianuais com transportadores que possuem histórico comprovado de conformidade. O mercado de frete e logística do Texas, portanto, se beneficia de um fluxo de receita distinto de cargas superdimensionadas, isolado dos ciclos econômicos mais amplos.
Projetos-Piloto de Tecnologia em Corredores de Frete Conectado Melhorando a Rotatividade de Ativos
A iniciativa de Transporte Conectado e Automatizado do TxDOT equipa o triângulo Dallas–Houston–San Antonio com sensores à beira da estrada e comunicações veículo-a-infraestrutura[4]Texas Department of Transportation, "Connected and Automated Transportation Studies," txdot.gov. Atualizações de roteamento em tempo real reduzem os atrasos nos horários de pico para as frotas de caminhões, enquanto alertas de manutenção preditiva diminuem os tempos de inatividade não programados. Os primeiros dados de campo mostram velocidades médias mais altas nos segmentos-piloto, permitindo que os transportadores obtenham uma rotação semanal adicional dos tratores de longa distância. Os embarcadores recompensam essa confiabilidade com compromissos de volume, reforçando a posição competitiva dos operadores digitalmente habilitados no mercado de frete e logística do Texas.
Análise de Impacto dos Obstáculos*
| Obstáculo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Grave déficit de vagas para estacionamento de caminhões | –0.6% | I-35 Laredo–Dallas; I-10 El Paso–Houston | Curto prazo (≤ 2 anos) |
| Gargalos de capacidade ferroviária | –0.4% | Canal Marítimo de Houston; Dallas-Fort Worth | Médio prazo (2-4 anos) |
| Interrupções por condições climáticas extremas no litoral do Golfo | –0.5% | Metrópole de Houston, corredor petroquímico do Golfo | Longo prazo (≥ 4 anos) |
| Escassez de motoristas e mão de obra em armazéns | –0.3% | Condados rurais e metrópoles menores | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Grave Déficit de Vagas para Estacionamento de Caminhões nos Corredores da I-35 e I-10
Os postos de abastecimento no trecho de Laredo a Dallas operam acima de 100% da capacidade de projeto durante os picos noturnos, obrigando os motoristas a estacionar nos acostamentos das rodovias. O tempo perdido para encontrar estacionamento legal corrói a produtividade e infla os custos de detenção. Os limites de horas de serviço, inalterados desde a pandemia, ampliam o impacto operacional quando o estacionamento seguro é escasso. As verbas estaduais para a construção de novas áreas de descanso ainda levarão anos para serem entregues, o que significa que os transportadores devem incorporar em seus cronogramas maiores margens de tempo — uma ineficiência que pesa sobre a CAGR do mercado de frete e logística do Texas.
Interrupções por Condições Climáticas Extremas no Litoral do Golfo Elevando Seguros e Custos de Rerotemento
O furacão Beryl fechou o Canal Marítimo de Houston por quatro dias em 2024 e interrompeu o fornecimento de energia para centros de distribuição que atendem à metade da região do Golfo. As seguradoras subsequentemente aumentaram os prêmios para armazéns localizados na zona de inundação por maré de tempestade. Os transportadores agora pré-planejam desvios de furacões que adicionam centenas de milhas às rotas que conectam exportadores petroquímicos com compradores do Centro-Oeste. Esses picos de custo pesam sobre a competitividade dos operadores ancorados na infraestrutura do Golfo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor de Usuário Final: Comércio Atacadista e Varejista Impulsiona Dupla Liderança
O comércio atacadista e varejista capturou 27,10% do tamanho do mercado de frete e logística do Texas em 2025 e está registrando a maior CAGR de 4,32% (2026-2031). A expansão de megacentros de distribuição por parte tanto da Amazon quanto de grandes varejistas tradicionais posiciona o Texas como um ponto nacional de estocagem de inventário.
A manufatura ocupa o segundo lugar à medida que fabricantes de semicondutores, aeroespacial e máquinas aumentam a produção destinada a clientes domésticos e de exportação. A extração e o processamento de energia permanecem fundamentais, mas a diversificação em energias renováveis desloca o mix de frete em direção a turbinas superdimensionadas e módulos de hidrogênio. A logística de construção permanece robusta nos ciclos de investimento industrial, enquanto as exportações agrícolas de carne bovina, algodão e grãos sustentam uma base significativa de frete especializado refrigerado e a granel.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Função Logística: Transporte de Frete Ancora a Liderança do Mercado
O transporte de frete gerou 61,85% do tamanho do mercado de frete e logística do Texas em 2025, sublinhando a função do estado como um hub de trânsito continental que conecta fábricas mexicanas, refinarias do litoral do Golfo e centros de consumo no interior. A robusta conectividade intermodal permite que os transportadores alternem de forma contínua entre opções rodoviárias, ferroviárias e hidroviárias, apoiando os fluxos de commodities que vão desde combustíveis refinados até mercadorias de varejo. Os 3PLs estabelecidos aproveitam economias de escala para firmar tarifas contratuais, enquanto operadores especializados em carga pesada capturam prêmios em equipamentos destinados a fábricas de semicondutores e plantas de hidrogênio.
A perspectiva até 2031 mostra os transitários de frete expandindo-se a uma CAGR de 3,87% à medida que o nearshoring aumenta a demanda por corretagem aduaneira, consultoria em conformidade comercial e coordenação multimodal. Especialistas em courier, expresso e encomendas (CEP) enfrentam concorrência cada vez mais intensa das redes de entrega controladas por varejistas, pressionando-os a se diferenciar por meio da densidade de centros de triagem regional e visibilidade em tempo real. Provedores de armazenagem e estocagem utilizam automação para reduzir os índices operacionais, enquanto os "outros serviços" de valor agregado, como auditorias de sustentabilidade e modelagem de risco da cadeia de suprimentos, ganham espaço entre os embarcadores focados em ESG.
Por Destino de Courier, Expresso e Encomendas: Remessas Domésticas Impulsionam o Volume
O CEP doméstico dominou com uma participação de 87,12% do tamanho do mercado de frete e logística do Texas em 2025, refletindo a proximidade com os centros populacionais no sul e no centro dos Estados Unidos. As expectativas de entrega no mesmo dia e no dia seguinte pressionam os transportadores a densificar os nós de microdistribuição em Austin e San Antonio para entregas regionais rápidas.
As rotas internacionais de CEP apresentam uma perspectiva de CAGR de 4,16% (2026-2031) à medida que as estratégias de reabastecimento com envio a partir do México amadurecem. Os pacotes de e-commerce transfronteiriços cruzam em Laredo e Brownsville sob as regras simplificadas da Seção 321, favorecendo os corretores que oferecem ferramentas integradas de dados alfandegários. O subsetor de pacotes de grande porte cresce mais rápido do que as encomendas pequenas, à medida que as assinaturas de móveis, eletrodomésticos e equipamentos de fitness aceleram, obrigando os líderes de CEP a investir em sistemas de triagem para itens superdimensionados.
Por Controle de Temperatura em Armazenagem e Estocagem: Automação Remodelando Operações Sem Controle de Temperatura
Os armazéns sem controle de temperatura detinham 73,55% do tamanho do mercado de frete e logística do Texas em 2025, atendendo a estoques de eletrônicos, automotivos e mercadorias em geral. As implantações de robótica reduzem as horas de trabalho por unidade movimentada, elevando o throughput e o controle de perdas.
As instalações com controle de temperatura, embora representem uma fatia menor, registram uma CAGR de 4,05% (2026-2031) à medida que as categorias farmacêutica e de mercearia exigem integridade quase perfeita da cadeia de frio. O recém-adquirido site da Americold em Houston implanta prateleiras móveis e guindastes AS/RS, dobrando a densidade de paletes em relação às configurações convencionais. As regulamentações da FDA e do USDA elevam o nível de conformidade, apresentando obstáculos para novos entrantes, mas reforçando a captura de valor para os especialistas estabelecidos em cadeia de frio.
Por Modal de Transporte de Frete: Dominância Rodoviária Enfrenta Pressões de Mudança Modal
Os transportadores rodoviários retiveram 65,60% da participação no mercado de frete e logística do Texas em 2025, impulsionados pela flexibilidade necessária para entrega na última milha, transporte rodoviário transfronteiriço e drayage petroquímico. A densidade consistente de rotas ao longo da espinha dorsal da I-35 sustenta índices favoráveis de viagem de retorno que mantêm as tarifas competitivas em relação ao ferroviário em viagens de menos de 500 milhas.
O frete aéreo, embora represente apenas uma fatia de dígito único médio do volume, lidera o crescimento modal a uma CAGR de 4,02% (2026-2031) à medida que os fluxos de componentes de semicondutores e as transações de e-commerce no dia seguinte se aceleram. As ferrovias enfrentam congestionamento nos terminais apesar dos contínuos investimentos de capital, enquanto o alargamento do Canal Marítimo de Houston eleva os volumes de barcaças e contêineres. A extensão dos dutos para dióxido de carbono expande-se discretamente, apoiando projetos de CCS que diversificam a base de receita do mercado de frete e logística do Texas.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Modal de Transitários de Frete: Serviços Aéreos Lideram o Crescimento Apesar dos Obstáculos
O transitário de frete aéreo assegurou 42,62% da receita de transitários em 2025 e está seguindo uma CAGR de 4,09% até 2031. As fábricas de semicondutores cronometram a chegada de equipamentos com base em marcos de construção rigorosos, pagando um prêmio por serviços de fretamento dedicado.
O transitário marítimo e de hidrovias interiores gira em torno da dominância das exportações petroquímicas do Porto de Houston e do crescente comércio de contêineres. Os gargalos de capacidade nos principais aeroportos do Texas ocasionalmente desviam cargas urgentes por hubs secundários, como San Antonio, ilustrando a agilidade necessária dos transitários para manter os níveis de serviço no mercado de frete e logística do Texas.
Análise Geográfica
O Triângulo do Texas — ancorado por Dallas–Fort Worth, Houston e San Antonio — concentra 70% da população do estado e a maior parte da infraestrutura logística, garantindo redes de rotas densas que reduzem as taxas de quilometragem vazia. O duplo acesso ferroviário de Classe I em Dallas–Fort Worth e sua localização central o tornam o hub para a consolidação de carga fracionada em nível nacional, enquanto o complexo petroquímico de Houston alimenta as exportações a granel e em contêineres por meio de um projeto de dragagem em expansão do canal marítimo. As iniciativas estaduais de tráfego aplicam tecnologia de corredor conectado para sincronizar os fluxos de frete entre essas metrópoles, fortalecendo o papel nacional do mercado de frete e logística do Texas.
Condados fronteiriços como Webb, Hidalgo e El Paso canalizam os crescentes volumes de nearshoring, com Laredo sozinho respondendo por uma parcela significativa do comércio rodoviário entre os Estados Unidos e o México. As expansões de pontes e os programas unificados de pré-inspeção de cargas reduzem o tempo de permanência na fronteira, porém os déficits de estacionamento para caminhões e o espaço limitado de estacionamento de drayage persistem. O Vale do Rio Grande abriga cada vez mais instalações de cross-docking que transferem fretes entre transportadores mexicanos e norte-americanos sob estruturas regulatórias espelhadas, consolidando o papel da região no setor de frete e logística do Texas.
Panorama regulatório
Os operadores de frete do Texas trabalham sob um regime duplo: as regras federais da Federal Motor Carrier Safety Administration (FMCSA) para movimentações interestaduais (segurança, horas de condução e padrões de veículos) e o credenciamento do Texas Department of Motor Vehicles (TxDMV) para operações intraestaduais. As transportadoras intraestaduais normalmente mantêm um TxDMV Number Certificate junto com um número USDOT ativo, enquanto as transportadoras interestaduais também atendem aos requisitos do Unified Carrier Registration (UCR), o que afeta o processo de integração, a preparação para auditorias e as práticas de documentação nas rotas do Texas.
As operações de carga superdimensionada e com sobrepeso são orientadas por permissões. O TxDMV exige o uso do Texas Permitting and Routing Optimization System (TxPROS) para a emissão automática de permissões, incluindo permissões para contêineres de transporte intermodal que apoiam os corredores dos portos do Golfo em torno de Houston, Freeport e Bayport. Paralelamente, o processo de planejamento de frete do Texas Department of Transportation (TxDOT), por meio do Texas Freight Mobility Plan, estabelece o marco estadual para a política de frete multimodal e a priorização de investimentos, com trabalhos na atualização de 2027 em andamento durante 2026 por meio de inventários de dados e revisões da cadeia de suprimentos que alimentam decisões de programação de corredores e instalações.
Análise da cadeia de valor
A cadeia de valor de frete e logística do Texas conecta portos de entrada transfronteiriços (Laredo e outros portos do sul do Texas) com nós marítimos da Costa do Golfo (incluindo o Porto de Houston, Brownsville e Galveston), conexões ferroviárias Classe I e de linhas curtas, aeroportos e uma densa rede de centros de distribuição em todo o Texas Triangle. A prestação de serviços é realizada por transportadoras (carga completa, LTL, drayage, transporte pesado), despachantes e corretores que gerenciam alfândega e seleção de modais, e provedores de armazenagem (ambiente e temperatura controlada) que apoiam o buffer de inventário e serviços de valor agregado. A atividade centrada em portos também sustenta a economia estadual, com a atividade portuária estadual representando 28% do PIB do Texas e apoiando quase 153.000 empregos diretos, o que reforça o papel do transporte rodoviário centrado em portos, do drayage ferroviário e do transbordo.
O atrito operacional se manifesta em pontos de estrangulamento conhecidos, incluindo congestionamento em corredores-chave (incluindo a I-35) e escassez de estacionamento para caminhões que aumentam o tempo de espera e a retenção. Terminais intermodais e centros fronteiriços também apresentam filas episódicas que empurram os embarcadores em direção a ferramentas de visibilidade e operações baseadas em agendamento. As atualizações de capacidade e conectividade em 2026 destacam onde a cadeia está sendo reforçada: o Porto de Brownsville concluiu o Brazos Island Harbor Channel Improvement Project (aprofundado para 54 pés na entrada e 52 pés no canal principal), o Porto de Galveston inaugurou uma expansão de berço de carga de 106 milhões de dólares no Pier 39-40, e o U.S. Surface Transportation Board autorizou uma conexão ferroviária de linha curta de 2,6 milhas em Laredo para ligar o Gateway International Rail Park à Union Pacific, fortalecendo as opções de distribuição e transbordo habilitadas por ferrovia nos fluxos de frete transfronteiriços.
Cenário Competitivo
O mercado de frete e logística do Texas abriga grandes operadores que atuam em transporte rodoviário, armazenagem, transitários, encomendas e soluções integradas. Os gigantes nacionais de encomendas FedEx e UPS implementam realocações de hubs e reformulações das redes terrestres para acomodar o crescimento de pacotes de grande porte, com a reformulação Network 2.0 da FedEx reduzindo transferências redundantes e encurtando os prazos de entrega. Os transportadores rodoviários de ativos pesados J.B. Hunt, Schneider e Werner adicionam serviços de corretagem e de última milha às competências tradicionais de transporte de longa distância para capturar uma maior fatia de carteira.
Especialistas regionais como Texas Logistic & Fulfillment Service aproveitam o conhecimento local de zoneamento para obter licenças para movimentações superdimensionadas mais rapidamente do que os concorrentes nacionais, conquistando nichos defensáveis em projetos de semicondutores e de transição energética. Disruptores de corretagem como Arrive Logistics e Redwood Logistics aproveitam motores de correspondência de cargas baseados em IA para reduzir a quilometragem vazia e aprimorar os ETAs preditivos, atraindo embarcadores que buscam visibilidade em tempo real.
Fusões e aquisições (M&A) permanecem como um vetor estratégico; a aquisição de USD 14,9 bilhões da DB Schenker pela DSV intensifica as economias de escala, especialmente no transitário transfronteiriço. A consolidação da cadeia de frio avança à medida que Americold e Lineage Logistics adquirem armazéns com controle de temperatura em Houston e San Antonio para assegurar contratos farmacêuticos e de mercearia. Os depósitos de patentes em tratores autônomos para pátios e robótica para armazéns por parte de empresas estabelecidas e startups sugerem uma corrida armamentista tecnológica prestes a redefinir as estruturas de custo em todo o mercado de frete e logística do Texas.
Líderes do Setor de Frete e Logística do Texas
FedEx Corporation
UPS Inc.
Total Quality Logistics
Schneider
Penske Logistics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As ações de infraestrutura anunciadas para 2026 apontam para espaços em branco na otimização do fluxo terrestre portuário, no rendimento de pátios intermodais e no transbordo ligado à fronteira. O Porto de Houston recebeu uma subvenção de 48 milhões de dólares do MARAD Port Infrastructure Development Program (PIDP) para melhorias no Terminal Bayport (incluindo um novo East Exit Gate) e uma adição de capacidade declarada de 440.000 TEU. Essa combinação apoia oportunidades para drayage, serviços de pátio de contêineres e armazenagem adjacente a terminais que reduzem o congestionamento nos portões. Na Costa do Golfo, a DP World iniciou negociações exclusivas em junho de 2026 para projetar, construir e operar um terminal de contêineres no Porto de Corpus Christi, ampliando o mercado endereçável para soluções mar-ferrovia e mar-caminhão que se conectam aos corredores industriais e de consumo do Texas.
O desenvolvimento transfronteiriço e ligado à ferrovia também concentra oportunidades em torno de Laredo e outras rotas comerciais do sul do Texas, onde os volumes impulsionados pelo nearshoring pressionam a capacidade de armazenagem temporária. A cidade de Laredo garantiu uma subvenção federal BUILD de 25 milhões de dólares em julho de 2026 para o World Trade Bridge Expansion Project (adicionando faixas comerciais e capacidade adicional em direção ao norte), e o Surface Transportation Board autorizou uma nova conexão ferroviária de linha curta em Laredo. Juntos, esses movimentos ampliam a justificativa para parques industriais servidos por ferrovia, redes de cross-dock afiançadas e não afiançadas, e soluções digitais de alfândega e agendamento. As expansões de calado profundo e de berços em Brownsville e Galveston apoiam ainda mais as ofertas de logística de projetos e carga geral, incluindo transporte pesado e transporte projetado, ligadas à carga de transição energética e ao capex industrial que passa pelo Texas.
Desenvolvimentos recentes do setor
- Julho de 2026: o Porto de Galveston inaugurou uma expansão de berço de carga de 106 milhões de dólares no Pier 39-40, aumentando a área do West Port Cargo Complex e adicionando um novo berço de 1.410 pés de comprimento. O comprimento adicional do berço e a área do terminal melhoram a flexibilidade de atracação de navios e apoiam picos maiores em carga geral e de projetos, beneficiando provedores regionais de drayage, armazenagem e manuseio especializado.
- Fevereiro de 2026: a Total Quality Logistics (TQL) expandiu seus serviços transfronteiriços com o México ao abrir um novo escritório em Laredo e adicionar três instalações de transbordo com mais de 200.000 pés quadrados de armazenagem e 75 portas de doca próximas ao World Trade Port of Entry. A expansão fortalece a capacidade para fluxos de trabalho de cross-dock e transbordo que reduzem o tempo de ciclo na fronteira e apoia embarcadores que transferem produção e reabastecimento para os corredores México-Texas.
- Julho de 2025: a Schneider adicionou serviço intermodal direto do México e do Texas para o sudeste dos Estados Unidos usando a rede CPKC. Isso amplia as opções de modal para embarcadores que buscam rotas transfronteiriças baseadas em ferrovia, com implicações para as rampas intermodais do Texas, operadores de transbordo e corretores que otimizam o custo de atendimento além dos movimentos exclusivamente rodoviários.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado contabiliza a receita obtida com a movimentação, manuseio e armazenagem de mercadorias ligadas ao Texas, onde os serviços incluem transporte de frete, despacho, armazenagem e logística de valor agregado relacionada que apoia os embarques pelos principais corredores.
Exclusões de escopo: transporte de passageiros, entrega de encomendas exclusivamente ao consumidor não ligada a movimentações de frete, e custos logísticos internos que não são cobrados como serviços de terceiros não são contabilizados.
Visão geral da segmentação
- Por Função Logística
- Courier, Expresso e Encomendas (CEP)
- Por Tipo de Destino
- Doméstico
- Internacional
- Por Tipo de Destino
- Transitários de Frete
- Por Modal de Transporte
- Aéreo
- Marítimo e Hidrovias Interiores
- Outros
- Por Modal de Transporte
- Transporte de Frete
- Por Modal de Transporte
- Aéreo
- Ferroviário
- Rodoviário
- Marítimo e Hidrovias Interiores
- Dutoviário
- Por Modal de Transporte
- Armazenagem e Estocagem
- Por Controle de Temperatura
- Sem Controle de Temperatura
- Com Controle de Temperatura
- Por Controle de Temperatura
- Outros Serviços
- Courier, Expresso e Encomendas (CEP)
- Por Setor de Usuário Final
- Agricultura, Pesca e Silvicultura
- Construção
- Manufatura
- Petróleo e Gás, Mineração e Extração
- Comércio Atacadista e Varejista
- Outros
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para construir a base factual do conjunto de demanda do Texas e para manter o modelo vinculado à atividade de frete mensurável. Consultamos fontes públicas como o Bureau of Transportation Statistics, publicações de frete do Texas Department of Transportation, o Economic Census e o County Business Patterns do US Census Bureau, e a Energy Information Administration para sinais de atividade que influenciam os fluxos de frete.
Para traduzir esses sinais em insumos prontos para o mercado, revisamos materiais como relatórios 10-K de empresas, apresentações para investidores e páginas de estatísticas de portos e aeroportos, além de coberturas de imprensa confiáveis sobre adições de capacidade e mudanças de corredores. Onde as divisões em nível estadual do Texas eram pouco claras, usamos bancos de dados de importação e exportação em nível de embarque e um banco de dados de cadeia de suprimentos logística e taxas de frete seletivamente para verificar a direção, antes de finalizar as premissas. Esses exemplos são meramente ilustrativos, e referências adicionais foram usadas para coleta, validação e esclarecimento.
Entrevistas primárias e pesquisas
Usamos entrevistas e pesquisas com embarcadores, transportadoras, operadores de armazéns, despachantes de carga e especialistas do setor público ativos nos corredores de frete do Texas. Seu feedback ajuda a validar dados secundários, preencher lacunas nas tarifas de serviço e na utilização, e testar o modelo final de mercado do Texas por meio de triangulação com analistas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | Diretores executivos: 18% |
| Nível médio: 49% | Líderes funcionais/de unidade: 31% |
| Players menores: 25% | Gerentes: 51% |
Dimensionamento de mercado e previsão
O dimensionamento do mercado foi construído usando uma abordagem top-down, na qual os indicadores de atividade de frete do Texas são reconstruídos em receitas de serviço por modal e função, e depois agregados em um total. Os insumos usados no modelo incluem a tonelagem e o valor de frete movimentados, tendências de tráfego rodoviário e ferroviário em corredores-chave, o rendimento de carga em portos e aeroportos, adições de espaço de armazenagem, e a direção dos preços de combustível e frete, que juntos ajudam a explicar as movimentações de volume e preço.
Após o corte inicial, corroboramos os totais usando aproximações bottom-up seletivas, como amostras de preço por embarque ou proxies de preço por tonelada-milha aplicados aos volumes dos corredores, além de verificações de canal sobre a precificação de armazenagem e serviços de valor agregado. Onde existiam lacunas de dados para subfunções menores, usamos relações proxy conservadoras vinculadas à atividade observável, refinando-as depois com o feedback de operadores que veem as mudanças de mix diretamente. As previsões foram produzidas usando análise de cenários ancorada em fatores macro e comerciais, com premissas sobre normalização de taxas e utilização de capacidade revisadas com especialistas para que o crescimento permaneça realista.
Validação de dados e ciclo de atualização
A validação foi realizada por meio de múltiplas verificações para que os resultados permaneçam alinhados aos sinais reais do mercado de frete. Nossa equipe compara os totais do mercado modelados com métricas independentes, como a direção do tráfego nos corredores, os padrões de rendimento de carga e as tendências relatadas de receita logística, e investigamos qualquer variação significativa antes da aprovação final.
Uma segunda rodada de revisão confirma que as definições, o tratamento de moeda e as premissas de crescimento são aplicados de forma consistente entre as funções. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, por exemplo, uma mudança acentuada de taxas, uma grande mudança de política nas travessias de fronteira, ou uma grande adição de capacidade. Antes da entrega, um analista realiza uma nova verificação completa para que os clientes recebam a visão mais atualizada.
Comparação do tamanho do mercado de frete e logística do Texas da Mordor Intelligence com outras estimativas publicadas
As estimativas publicadas para o mercado de frete e logística do Texas podem parecer muito distantes entre si porque os serviços contabilizados, o ano-base e a forma como as taxas são projetadas nem sempre são consistentes. Alguns estudos também misturam a atividade em nível estadual com médias nacionais, o que pode desviar os totais do que os corredores e setores específicos do Texas realmente refletem.
Ao acompanhar o rendimento em nível de corredor e atualizar as premissas de taxas específicas do Texas, a Mordor Intelligence mantém o total vinculado a funções logísticas faturadas que são definidas de forma consistente, em vez de misturar custos internos adjacentes ou depender de benchmarks amplos sem validação local.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 139,19 bilhões de dólares (2025) | |
| Consultoria Global A | 106,39 bilhões de dólares (2026) | Utiliza um enquadramento de ano-base diferente e um horizonte mais longo, e parece aplicar inclusões mais amplas de corredores e serviços que podem alterar o total estadual dependendo de como os fluxos entre estados e as atividades relacionadas a dutos são tratados. |
| Portal do Setor B | 0,09 bilhão de dólares (2023) | O valor é reportado em uma escala muito menor, o que sugere um limite de serviço mais restrito ou uma incompatibilidade de escala de unidade, e os totais declarados não se alinham com a atividade típica de frete do Texas quando verificados em relação aos sinais públicos de rendimento. |
A comparação mostra principalmente que o escopo e a disciplina de unidades importam tanto quanto a matemática. Quando os serviços são claramente delimitados ao transporte de frete, despacho, armazenagem e logística de valor agregado, e quando as verificações de preços e atividade são vinculadas de volta aos indicadores do Texas, o tamanho de mercado resultante se torna mais fácil de rastrear e repetir ao longo do tempo.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de frete e logística do Texas?
O tamanho do mercado de frete e logística do Texas é de USD 144,23 bilhões em 2026.
Com que velocidade o mercado deve crescer até 2031?
A previsão é de expansão a uma CAGR de 3,62%, atingindo USD 172,24 bilhões até 2031.
Qual função logística detém a maior participação?
O transporte de frete liderou com 61,85% da receita de 2025.
Qual segmento de usuário final está crescendo mais rapidamente?
O comércio atacadista e varejista está avançando a uma CAGR de 4,32% até 2031.
Como os projetos de semicondutores estão influenciando a demanda por logística?
As fábricas apoiadas pelo CHIPS Act em Taylor e Sherman exigem movimentações aéreas e de carga pesada especializadas, impulsionando os serviços de frete premium.
Qual é o principal desafio que poderia limitar a eficiência do transporte rodoviário no Texas?
Os graves déficits de vagas para estacionamento de caminhões ao longo da I-35 e da I-10 restringem a produtividade dos motoristas e aumentam os prazos de entrega.
Página atualizada pela última vez em:



