
Tamanho e Participação do Mercado de Tecnologia Bitcoin
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 18.28 Bilhões de dólares |
| Tamanho do Mercado (2031) | 31.13 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.24 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tecnologia Bitcoin pela Mordor Intelligence
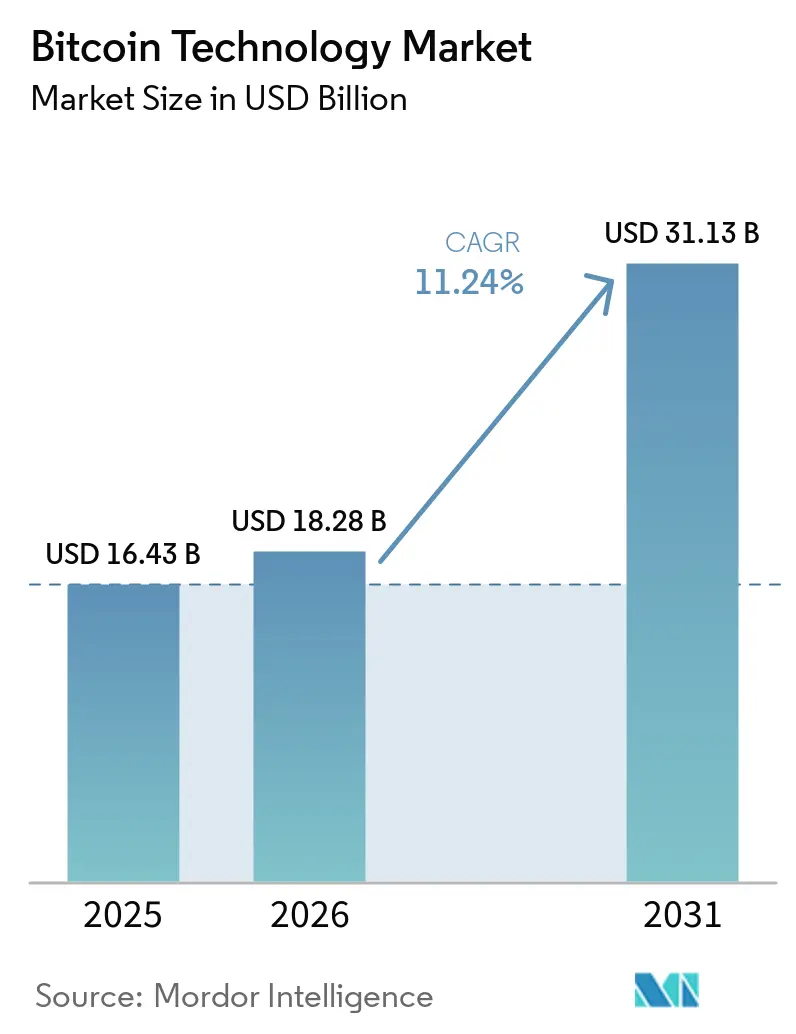
Espera-se que o tamanho do mercado de tecnologia Bitcoin cresça de 16,43 bilhões de USD em 2025 para 18,28 bilhões de USD em 2026, com previsão de atingir 31,13 bilhões de USD até 2031, a um CAGR de 11,24% no período de 2026 a 2031. A adoção em balanços patrimoniais institucionais, a redução pela metade do subsídio de bloco em abril de 2024 e as aprovações de ETFs à vista nos Estados Unidos estão transformando o mercado de tecnologia Bitcoin, que passa de orientado pelo comércio varejista para orientado por infraestrutura empresarial. A demanda por hardware está se estabilizando à medida que as remessas de circuitos integrados de aplicação específica (ASIC) enfrentam um excesso de oferta pós-halving, enquanto os serviços, como custódia, conformidade e processamento da Lightning Network, estão escalando rapidamente em resposta às novas regras para custodiantes qualificados. A base de mineração da Ásia-Pacífico está se relocalizando em direção a centros alimentados por energia renovável, e o Oriente Médio está emergindo como o destino de tesouraria e hospedagem de crescimento mais rápido. A dinâmica competitiva está se deslocando da acumulação de taxa de hash para a prestação de serviços de pilha completa e arbitragem de energia renovável, abrindo oportunidades para provedores de Camada 2 e plataformas de tokenização.
Principais Conclusões do Relatório
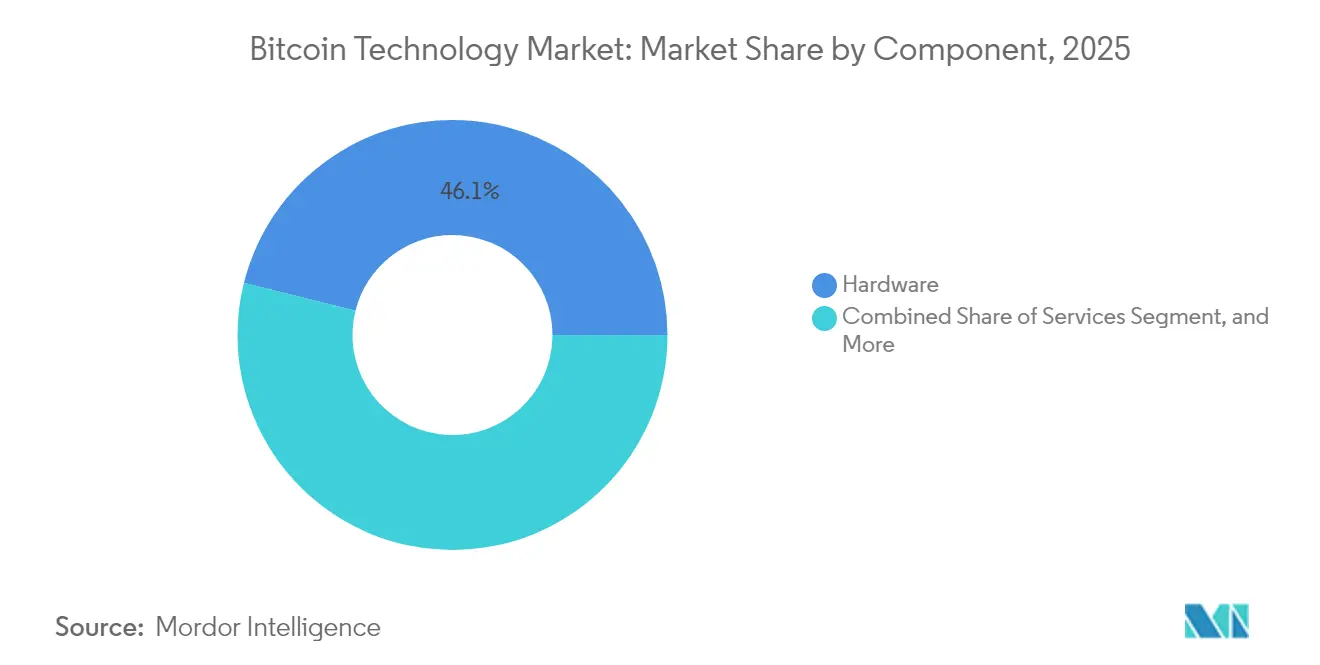
- Por componente, o hardware liderou com uma participação de 46,10% do mercado de tecnologia Bitcoin em 2025; os serviços devem se expandir a um CAGR de 11,74% até 2031.
- Por aplicação, os pagamentos responderam por 38,70% do tamanho do mercado de tecnologia Bitcoin em 2025, enquanto os contratos inteligentes devem avançar a um CAGR de 12,34% até 2031.
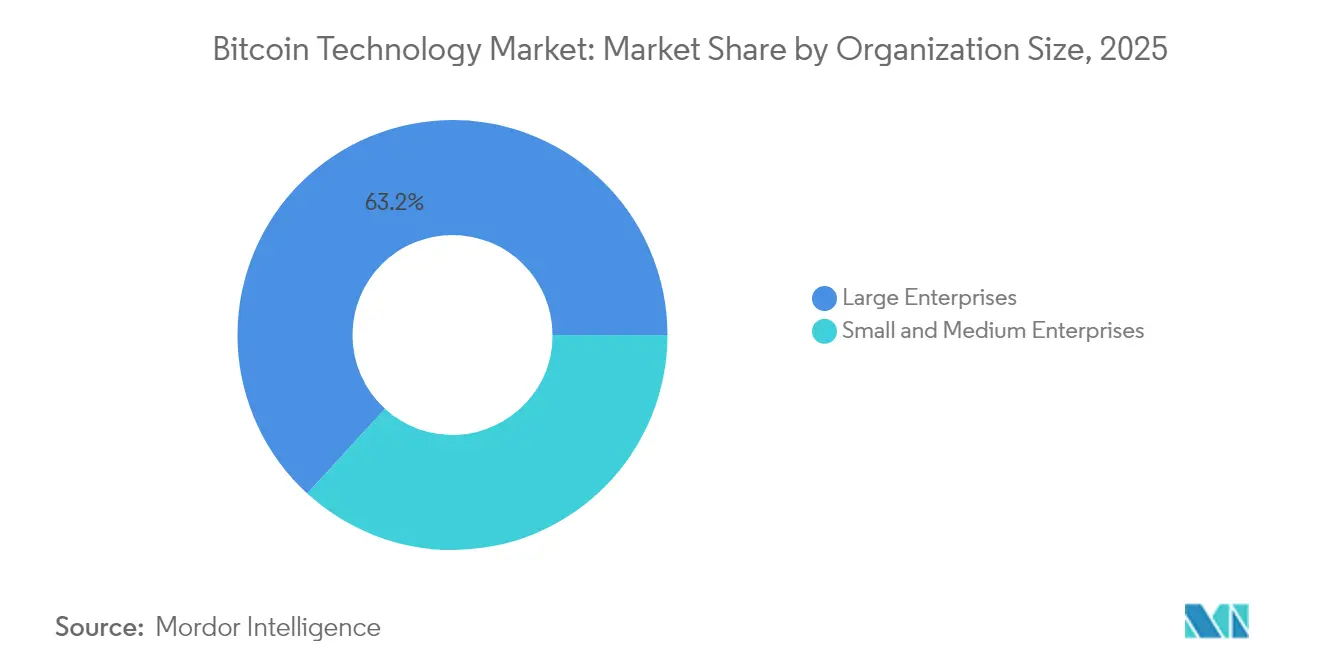
- Por tamanho de organização, as grandes empresas detinham uma participação de 63,20% do mercado de tecnologia Bitcoin em 2025, enquanto as pequenas e médias empresas devem crescer a um CAGR de 11,55% até 2031.
- Por setor do usuário final, os serviços financeiros dominaram com uma participação de 41,75% do mercado de tecnologia Bitcoin em 2025; a saúde deve crescer a um CAGR de 12,29% entre 2026 e 2031.
- Por geografia, a Ásia-Pacífico capturou 37,40% da participação do mercado de tecnologia Bitcoin em 2025, e o Oriente Médio deve registrar um CAGR de 12,18% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Institucional por Tesourarias da Fortune 500 | +2.8% | América do Norte e Europa, com transbordamento para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Clareza Regulatória nas Principais Economias | +2.3% | Global, concentrado na América do Norte, Europa e Oriente Médio | Curto prazo (≤ 2 anos) |
| Integração de Energia Renovável para Economia da Mineração | +1.7% | América do Norte, Oriente Médio e Europa Nórdica | Longo prazo (≥ 4 anos) |
| Efeitos da Contração da Oferta Impulsionada pelo Halving | +1.5% | Global | Curto prazo (≤ 2 anos) |
| Maturidade das Soluções de Escalabilidade de Camada 2 | +1.4% | Global, adoção inicial na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Tokenização de Ativos do Mundo Real no Bitcoin | +1.2% | América do Norte, Europa e centros financeiros da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Institucional por Tesourarias da Fortune 500
As alocações em balanços patrimoniais por parte de empresas públicas estão reformulando o Bitcoin como uma proteção macroeconômica de tesouraria em vez de uma negociação especulativa. A MicroStrategy superou 402.000 BTC em carteira em dezembro de 2024, catalisando a adoção por pares em empresas de tecnologia e financeiras.[1] A Tesla divulgou USD 184 milhões em ativos digitais, sinalizando validação corporativa mainstream. Diretores Financeiros de empresas de médio porte seguem o exemplo porque o Bitcoin oferece liquidez e não correlação ao lado de fungibilidade semelhante a títulos. A contabilidade somente por imparidade permanece um obstáculo, mas a proposta de 2023 do Conselho de Normas de Contabilidade Financeira para permitir marcações ao valor justo poderá resolver a assimetria até 2026. À medida que a clareza melhora, as mesas de tesouraria estão integrando custódia de múltiplas assinaturas e fluxos de trabalho fiscais automatizados para gerenciar riscos em escala.
Clareza Regulatória nas Principais Economias
A aprovação nos Estados Unidos de ETFs de Bitcoin à vista em janeiro de 2024 pôs fim a uma década de incerteza sobre o status de valores mobiliários e desbloqueou alocações de consultores de investimentos registrados.[2] O Regulamento sobre Mercados de Criptoativos da Europa trouxe licenciamento com passaporte para 27 estados-membros, reduzindo a duplicação de conformidade. O Japão removeu o imposto sobre consumo nos pagamentos de Bitcoin no varejo em março de 2024, eliminando uma barreira de custo de 10%. Esses marcos comprimem o prêmio de risco regulatório, permitindo que bancos, seguradoras e fundos de pensão aloquem sem medo de ação retroativa. A fragmentação persiste na Índia e na Nigéria, mas a liquidez global se aprofunda à medida que os maiores mercados de capitais adotam regras harmonizadas.
Integração de Energia Renovável para Economia da Mineração
As reduções de subsídio pós-halving ampliam a necessidade de energia de baixo custo. Os mineradores estão se co-localizando com ativos eólicos e solares excedentes para adquirir eletricidade a custo marginal próximo de zero. O parque eólico de 250 MW no Texas da Marathon Digital exemplifica o modelo. A Agência Internacional de Energia estimou 52% de penetração de energias renováveis na mineração de Bitcoin em 2024, superior à maioria das indústrias pesadas.[3] Os operadores de rede agora classificam os mineradores como recursos de carga flexível, pagando por serviços de resposta à demanda que estabilizam a frequência. Essa proteção de receita não subsidiada é crucial à medida que as recompensas por bloco continuam reduzindo pela metade.
Efeitos da Contração da Oferta Impulsionada pelo Halving
O halving de abril de 2024 reduziu a nova emissão para 3,125 BTC por bloco, apertando a oferta diária no exato momento em que os fluxos institucionais se aceleraram por meio de ETFs. A redução da pressão de venda historicamente precede a valorização ao longo de vários anos à medida que as narrativas de escassez ganham força. Os mineradores enfrentam receitas comprimidas, o que provoca consolidação e corridas de eficiência de hardware, mas os detentores se beneficiam do desequilíbrio entre oferta e demanda. A base de futuros se estreitou, indicando que os arbitragistas esperam uma demanda spot persistente no mercado de tecnologia Bitcoin. O próximo ciclo de halving já está precificado nos modelos de tesouraria.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Críticas ao Alto Consumo de Energia | -1.6% | Global, concentrado na Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Ameaças de Cibersegurança às Exchanges | -1.3% | Global, agudo na Ásia-Pacífico e mercados emergentes | Curto prazo (≤ 2 anos) |
| Fragmentação Regulatória nos Mercados Emergentes | -0.9% | África, Ásia Meridional e América Latina | Longo prazo (≥ 4 anos) |
| Risco de Centralização do Hashrate | -0.7% | Global, concentrado na América do Norte e Ásia Central | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Críticas ao Alto Consumo de Energia
ONGs ambientais pressionam os legisladores a restringir a mineração por prova de trabalho. O Estado de Nova York estendeu uma moratória sobre instalações movidas a combustíveis fósseis até 2024, forçando relocalizações. O MiCA europeu agora exige divulgação pública do consumo de energia, aumentando os custos de conformidade para pequenos mineradores. Os gestores de ativos enfrentam resoluções de acionistas que vinculam a exposição ao Bitcoin a metas de ESG, restringindo os fluxos de capital. A percepção pública fica atrás das taxas de adoção de energias renováveis, mantendo o risco narrativo ativo até 2027.
Ameaças de Cibersegurança às Exchanges
Os ataques a exchanges continuam a corroer a confiança do varejo. A perda de USD 305 milhões da DMM Bitcoin em maio de 2024 desencadeou regras de custódia japonesas mais rigorosas. As alterações de custódia dos EUA exigem que os consultores utilizem custodiantes qualificados, centralizando ativos e criando pontos únicos de falha. Seguros e carteiras de múltiplas assinaturas mitigam os riscos, mas erros humanos e engenharia social persistem. As penalidades regulatórias por violações estão aumentando, elevando os custos de conformidade para os menores participantes do mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Serviços Superam o Hardware à Medida que a Infraestrutura AmadureceOs serviços devem crescer a um CAGR de 11,74% até 2031, à medida que as empresas preferem custódia, conformidade e processamento de Lightning a equipamentos de mineração intensivos em capital. O tamanho do mercado de tecnologia Bitcoin para serviços se beneficia do mandato de custodiante qualificado da SEC, que direcionou ativos institucionais para provedores regulados capazes de oferecer auditorias de prova de reserva. O hardware reteve 46,10% da participação do mercado de tecnologia Bitcoin em 2025, mas enfrenta compressão de margem devido ao excesso de oferta de ASIC e corridas de eficiência energética.
As empresas de custódia se diferenciam por meio de seguros e fragmentação geográfica de chaves, enquanto os processadores de pagamento integram a liquidação instantânea via Lightning para contornar as tarifas das redes de cartões. As plataformas de automação fiscal estão incorporando regras de conformidade para mais de 50 jurisdições, acelerando a adoção entre os Diretores Financeiros que exigem relatórios auditáveis. Os fornecedores de hardware agora comercializam joules por terahash em vez do hashrate absoluto, reconhecendo que o custo de eletricidade, e não a contagem de chips, determina a rentabilidade do minerador. A mudança para serviços sinaliza que o mercado de tecnologia Bitcoin está entrando em uma era de plataforma em que o valor se acumula na usabilidade e na conformidade, e não no processamento bruto.



Por Aplicação:
Contratos Inteligentes Desafiam a Dominância dos PagamentosOs pagamentos responderam por 38,70% do tamanho do mercado de tecnologia Bitcoin em 2025, à medida que as remessas e o comércio eletrônico adotaram a liquidação instantânea. Os contratos inteligentes, no entanto, devem se expandir a um CAGR de 12,34%, reduzindo a diferença até 2031. Os Taproot Assets e o RGB permitem a tokenização sem sair do guarda-chuva de segurança do Bitcoin, reduzindo o risco de taxas de gás para patrocinadores de ativos do mundo real.
Fundos de private equity agora pilotam tokens imobiliários, e operadores de cadeia de suprimentos incorporam cláusulas automatizadas de entrega contra pagamento. Os provedores de remessas reduziram as tarifas de corredor abaixo de 1% usando canais Lightning, pressionando as operadoras tradicionais de transferência de dinheiro. O escrutínio regulatório restringe as aplicações de negociação centralizadas, direcionando a liquidez para a descentralização, onde a autocustódia reduz o risco de contraparte. A diversificação dos casos de uso ressalta a evolução do mercado de tecnologia Bitcoin de simples transferência de valor para liquidação programável.
Por Tamanho de Organização:
PMEs Aceleram a Adoção por Meio de Software de TesourariaAs grandes empresas capturaram 63,20% da participação do mercado de tecnologia Bitcoin em 2025, graças às vantagens de escala nas taxas de custódia e liquidez de balcão. No entanto, as pequenas e médias empresas devem crescer a um CAGR de 11,55% à medida que as plataformas de múltiplas assinaturas prontas para uso removem as barreiras técnicas. Os pacotes de contabilidade agora importam automaticamente as transações de Bitcoin para os razões gerais, eliminando os gargalos de lançamento manual.
As PMEs na América Latina e na África adotam a folha de pagamento baseada em Lightning para evitar moedas locais voláteis, enquanto as startups de tecnologia norte-americanas mantêm Bitcoin como proteção contra a expansão inflacionária da moeda fiduciária. As grandes corporações se concentram em estratégias de diversificação, mas se movem mais devagar devido às camadas de governança. A democratização das ferramentas de custódia e fiscais está nivelando a curva de adoção entre os tamanhos de empresa, expandindo a demanda total endereçável no mercado de tecnologia Bitcoin.

Por Setor do Usuário Final:
Saúde Emerge como o Segmento Vertical de Crescimento Mais RápidoOs serviços financeiros dominaram com 41,75% da receita em 2025, ancorados por bancos que integram trilhos de liquidação e gestores de ativos que listam ETFs. A saúde deve crescer a um CAGR de 12,29% à medida que os patrocinadores de ensaios clínicos implantam contratos de marco baseados em Bitcoin que acionam pagamentos após o envio de dados. Trilhas de auditoria imutáveis atendem a necessidades rigorosas de conformidade, enquanto o rastreamento da cadeia de suprimentos satisfaz as regras do Regulamento de Dispositivos Médicos.
Comerciantes de varejo e comércio eletrônico adotam o checkout via Lightning para eliminar fraudes de estorno, aumentando as margens líquidas em até 300 pontos base. As empresas de logística registram transferências de custódia com carimbo de tempo para mercadorias de alto valor, reduzindo disputas. A composição vertical ilustra que o mercado de tecnologia Bitcoin não é mais exclusivo do setor financeiro; a eficiência operacional em setores altamente regulamentados impulsiona a demanda incremental.
Análise Geográfica
Mercado de Tecnologia Bitcoin na APAC
A Ásia-Pacífico detinha 37,40% da participação no mercado de tecnologia Bitcoin em 2025, sustentada pela infraestrutura de mineração do Cazaquistão e pela aprovação do ETF em Hong Kong em abril de 2024. A isenção fiscal do Japão impulsionou a inovação em pagamentos no varejo, enquanto a Coreia do Sul introduziu a conformidade com a regra de viagem, o que aumentou os custos operacionais das corretoras. A Índia mantém um imposto punitivo de 30% sobre ganhos de capital, deslocando volumes para plataformas peer-to-peer. A Iris Energy, da Austrália, expande suas instalações movidas a energia renovável, alinhando-se aos mandatos ESG locais.
Mercado de Tecnologia Bitcoin no Oriente Médio e no Sul da Ásia
O Oriente Médio é a região de crescimento mais rápido, com um CAGR de 12,18% até 2031. A Autoridade Reguladora de Ativos Virtuais de Dubai oferece clareza no licenciamento, atraindo mesas de custódia e liquidez. O banco central dos Emirados Árabes Unidos abriu consulta sobre a diversificação de reservas em Bitcoin, e o Fundo de Investimento Público da Arábia Saudita explora a mineração movida a energia renovável, alinhando-se às metas de sustentabilidade da Visão 2030. Os corredores de remessas dos países do Golfo para o Sul da Ásia aceleram a adoção da Lightning Network, reduzindo as taxas para trabalhadores migrantes.
Mercado de Tecnologia Bitcoin nas Américas e na Europa
A América do Norte concentra aproximadamente 38% do hashrate global após a saída da China em 2021, com a energia eólica barata do Texas e mercados de energia desregulamentados impulsionando a economia do setor. A aprovação do ETF nos Estados Unidos catalisa os fluxos institucionais, enquanto o tratamento do Bitcoin como commodity no Canadá atrai corretoras em busca de segurança jurídica. A Europa fica atrás na mineração devido aos altos preços de energia, mas lidera na implantação de comerciantes na Lightning Network e em projetos-piloto de tokenização, à medida que o MiCA fornece regras consistentes. A adoção na América do Sul é volátil, mas se aprofunda na Argentina e no Brasil, onde a inflação incentiva o uso de reservas de valor não soberanas.
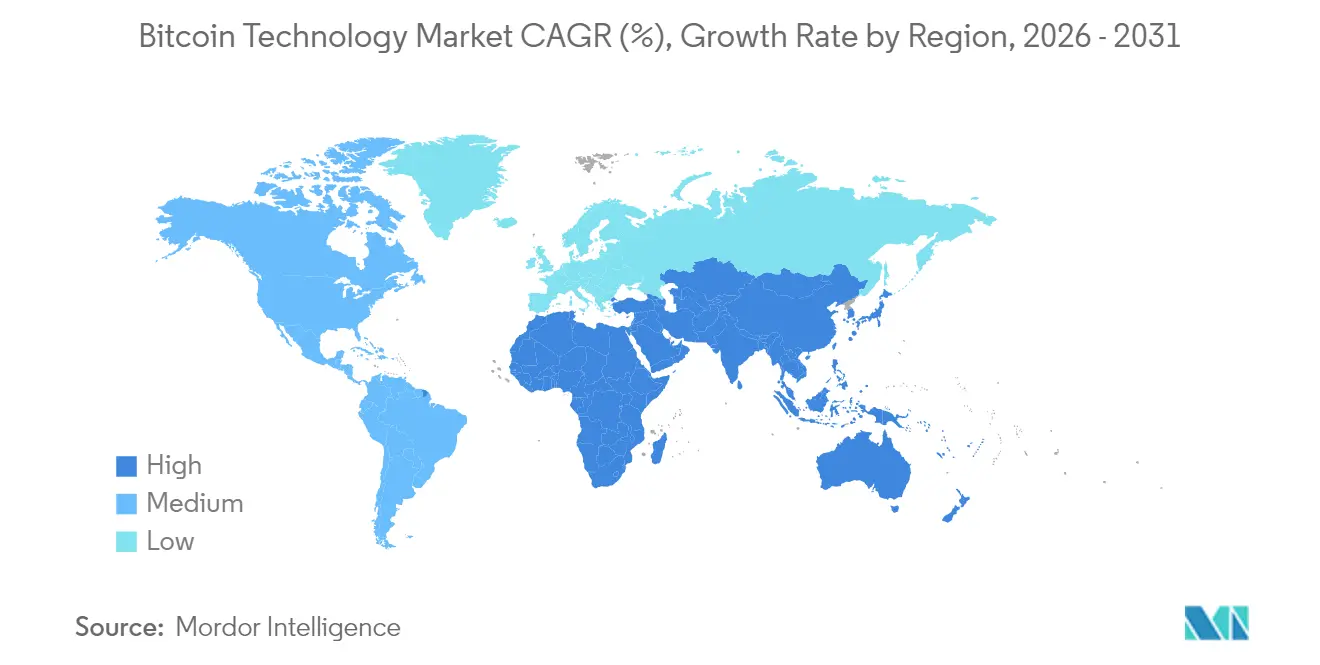
Panorama regulatório
O ambiente regulatório para a tecnologia Bitcoin está se deslocando em direção a licenciamento formal, exigências de relatórios e limites de estrutura de mercado mais claros nas principais economias, o que aumenta a demanda por ferramentas de custódia, auditoria e monitoramento capazes de resistir a revisões de conformidade. Nos Estados Unidos, uma Ordem Executiva de março de 2025 (Federal Register 2025-03992) estabeleceu uma estrutura de Reserva Estratégica de Bitcoin para a gestão pelo Tesouro de BTC confiscados, reforçando padrões de manuseio em nível governamental que moldam as práticas institucionais de custódia e de cadeia de titularidade. Em março de 2026, agências dos EUA emitiram orientações atualizadas sobre a aplicação das leis federais de valores mobiliários a criptoativos e intermediários de ativos digitais, aumentando as exigências de conformidade para exchanges, corretoras e prestadores de serviços que dão suporte a fluxos de negociação, custódia e pagamento.
Na Europa, o Regulamento de Mercados de Criptoativos (MiCA) continua a padronizar as exigências em toda a UE, e o fim do período de transição do MiCA em junho de 2026 para que os Prestadores de Serviços de Criptoativos (CASPs) existentes obtenham autorização aumenta a importância da preparação para a autorização, do alinhamento com padrões técnicos e da resiliência operacional. No Reino Unido, o The Reporting Cryptoasset Service Providers (Due Diligence and Reporting Requirements) Regulations 2025, que entra em vigor em janeiro de 2026, implementa obrigações no estilo do Crypto-Asset Reporting Framework da OCDE, levando carteiras, exchanges e intermediários a ampliar o KYC, os relatórios de transações e as trilhas de auditoria. Em conjunto, esses marcos elevam os gastos com conformidade e direcionam as compras corporativas para soluções de custodiantes qualificados, fluxos de trabalho de prova de reservas e capacidades de vigilância em operações globais.
Análise da cadeia de valor
A cadeia de valor da tecnologia Bitcoin abrange o design de chips e o fornecimento de wafers até a fabricação e montagem de ASICs, seguida pela distribuição e logística até mineradores e provedores de hospedagem, depois pela implantação e operações (aquisição de energia, instalações, refrigeração, firmware e conectividade a pools) e, por fim, pelo software e serviços a jusante, como custódia, conformidade, pagamentos e roteamento ou liquidez na Lightning. A produção de hardware está concentrada em um pequeno grupo de fornecedores (notadamente Bitmain, MicroBT e Canaan), enquanto mineradores públicos e empresas de hospedagem (incluindo MARA, Riot Platforms, Core Scientific e CleanSpark) atuam como grandes compradores que convertem as entregas de equipamentos em exahash instalado e capacidade de serviço. Pools de mineração e desenvolvedores da camada de protocolo também estão no caminho crítico, pois as políticas dos pools e os lançamentos de software cliente afetam a seleção de transações, a captura de taxas e o desempenho dos nós, retroalimentando o retorno sobre investimento em hardware e os SLAs de serviço.
Os principais gargalos e pontos de risco concentram-se no comércio transfronteiriço, nas tarifas e no escrutínio de fornecedores, que podem interromper os prazos de entrega, aumentar os custos desembarcados e incentivar uma localização parcial da montagem. A Reuters informou que fabricantes chineses de máquinas de mineração estão estabelecendo produção nos EUA para gerenciar a exposição tarifária, e as soluções alternativas na cadeia de suprimentos têm incluído o deslocamento de remessas para componentes eletrônicos destinados à montagem local, em vez de unidades totalmente montadas. No lado de software e serviços, atualizações nas implementações da Lightning (por exemplo, os lançamentos do Blockstream Core Lightning) e propostas emergentes de protocolo (BIPs) influenciam o ritmo de lançamento de recursos de carteiras e provedores de pagamento. Ao mesmo tempo, as exigências de segurança de exchanges e custodiantes (destacadas por grandes eventos de roubo em 2024) continuam a impulsionar a demanda por orquestração multiassinatura, integração de seguros e controles operacionais em toda a camada de serviços.
Cenário Competitivo
Concentração do Mercado
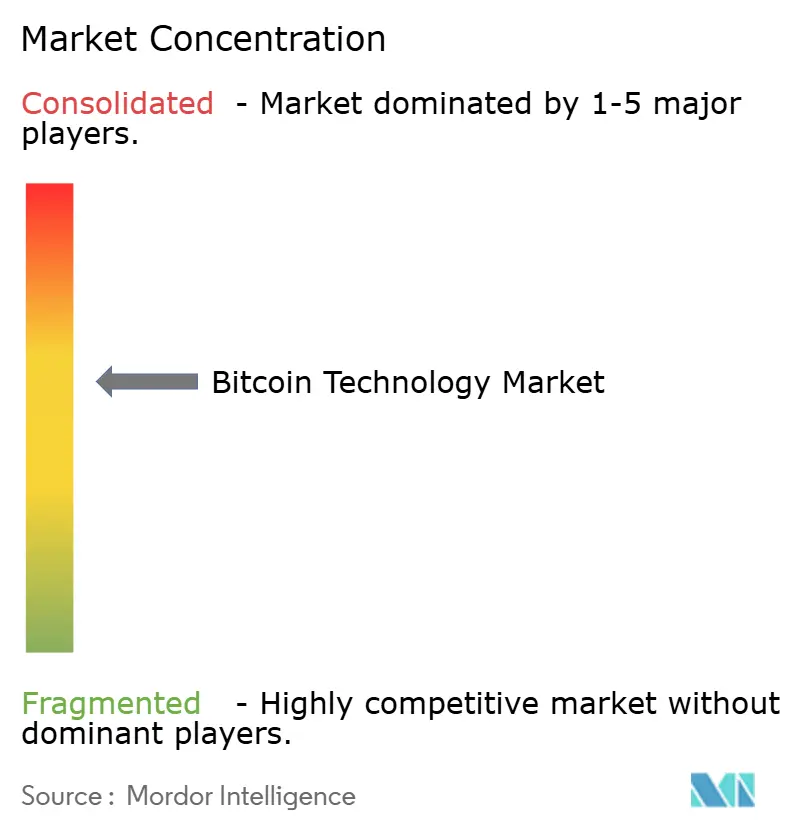
O mercado de tecnologia Bitcoin mostra concentração moderada, pois os principais mineradores e fornecedores de hardware controlam uma parcela desproporcional do hashrate e do fornecimento de chips; no entanto, os segmentos verticais de serviços estão se fragmentando rapidamente. A Marathon Digital e a Riot Platforms executaram aquisições de ativos em dificuldades em 2024, escalando as economias de aquisição de energia renovável. A Bitmain e a MicroBT lutam contra a pressão sobre as margens, empurrando a eficiência energética abaixo de 20 J/TH. Players de custódia como a Coinbase e a BitGo enfatizam cobertura de seguros e auditorias regulatórias para garantir mandatos institucionais.
Os especialistas em infraestrutura de Camada 2, Lightning Labs e Blockstream, capturam a demanda de espaço em branco por liquidação instantânea e tokenização baseada em Taproot. Os depósitos de patentes para orquestração de múltiplas assinaturas e algoritmos de roteamento de canais cresceram 23% em 2024, sinalizando que as vantagens de propriedade intelectual moldarão a vantagem futura. Os pools de mineração descentralizados reduzem o risco do coordenador, embora a centralização do hashrate continue sendo uma preocupação de governança. A estratégia competitiva está se deslocando para a integração de energias renováveis e a prontidão de conformidade, à medida que os mineradores se transformam em parceiros de estabilização da rede e as empresas de serviços se tornam fornecedores de gestão de riscos.
Os disruptores emergentes incluem provedores de liquidez algorítmica que reequilibram canais Lightning de forma autônoma, e startups de custódia que oferecem fragmentação jurisdicional de chaves para resiliência geopolítica. À medida que os subsídios por bloco diminuem, as taxas de transação e a receita de serviços auxiliares de rede elétrica ditarão a rentabilidade, favorecendo os operadores com fluxos de receita diversificados. O setor de tecnologia Bitcoin recompensa, portanto, o alinhamento estratégico com os mercados de energia e a previsão regulatória.
Líderes do Setor de Tecnologia Bitcoin
-
Bitmain Technologies Ltd.
-
Canaan Inc.
-
Ebang International Holdings Inc.
-
Blockstream Corporation Inc.
-
Lightning Labs Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tecnologia Bitcoin Empresas cobertas neste relatório
- Bitmain Technologies Ltd.
- Zhejiang Hash Computing Co., Ltd.
- Canaan Inc.
- Ebang International Holdings Inc.
- Blockstream Corporation Inc.
- Lightning Labs Inc.
- BitFury Holding BV
- Hut 8 Corp.
- Marathon Digital Holdings, Inc.
- Riot Platforms, Inc.
- Core Scientific, Inc.
- CleanSpark, Inc.
- Northern Data AG
- Hive Digital Technologies Ltd.
- Argo Blockchain plc
- Genesis Digital Assets Ltd.
- GRIID Infrastructure Inc.
- Coinplug, Inc.
- Chaincode Labs LLC
- Casa Mutual, Inc.
Oportunidades de mercado e perspectivas futuras
A infraestrutura de pagamento e ativos de Camada 2 de nível empresarial continua sendo um espaço em branco central à medida que a adoção do Bitcoin se desloca do trading de varejo para operações regulamentadas e auditáveis. A utilização da Lightning Network passou para trilhos de maior escala, com volume mensal de transações reportado acima de 1 bilhão de USD até novembro de 2025, e a participação de exchanges citada como um fator de adoção, incluindo a Coinbase. Isso apoia casos de uso em gestão de liquidez, otimização de roteamento e serviços de confiabilidade para comerciantes. O lançamento do Taproot Assets v0.8 pela Lightning Labs em junho de 2026, juntamente com um SDK público de Taproot Assets, esclarece o caminho do produto para emissão de múltiplos ativos e gestão de stablecoins na Lightning, o que, por sua vez, cria demanda por ferramentas para emissores, fluxos de trabalho de conformidade, UX de carteiras e controles de risco adequados a instituições regulamentadas e provedores de pagamento transfronteiriço.
O fortalecimento da segurança e a agilidade criptográfica também representam uma área de oportunidade prática à medida que capacidades passam da pesquisa para recursos implantados. A Blockstream executou transações assinadas com criptografia pós-quântica na mainnet da Liquid Network em março de 2026, usando o esquema de assinatura SHRINCS, e também lançou o Core Lightning v26.06 com suporte experimental a canais resistentes a computação quântica. Paralelamente, a atividade de Propostas de Melhoria do Bitcoin, incluindo a atribuição da BIP 446 em fevereiro de 2026 e a fusão da BIP 448 em março de 2026, aponta para um pipeline de aprimoramentos de transações e programabilidade nativos do Taproot que os fornecedores podem transformar em produtos por meio de software de nós, ferramentas para desenvolvedores e infraestrutura gerenciada. Esses desenvolvimentos sustentam novas categorias de serviços em torno de avaliações de prontidão pós-quântica, upgrades de gestão de chaves e ferramentas de migração para custodiantes, exchanges e grandes detentores de tesouraria que precisam de garantias de segurança de longo prazo.
Desenvolvimentos industriais recentes em Mercado de Tecnologia Bitcoin
- Julho de 2026: a Bitmain forneceu serviços de tecnologia de poder computacional para o lançamento do Bitcoin Hashrate Fund da HashKey Capital e também lançou o Antminer S21 Pro, com desempenho de 234 TH/s e eficiência de 15 J/T. A combinação vincula um fornecedor líder de ASICs de forma mais direta a uma exposição de mineração regulamentada e vinculada a fundos, ao mesmo tempo em que empurra a fronteira de eficiência de hardware para operadores que competem por custo por terahash após o halving de 2024.
- Junho de 2026: a Ebang International anunciou que sua subsidiária adquiriu terreno industrial no condado de Xinghe, Mongólia Interior, para construir instalações de produção de novos materiais amorfos e nanocristalinos usados para melhorar a eficiência de transformadores. A medida amplia a presença industrial da Ebang para além do hardware puramente cripto, alinhando-se com temas de eficiência energética que moldam a economia da mineração e as operações de data centers.
- Maio de 2024: a DMM Bitcoin divulgou um roubo de aproximadamente 305 milhões de USD, motivando um foco mais intenso nos controles de custódia no Japão. O incidente aumentou a urgência de investimentos de exchanges e custodiantes em arquitetura multiassinatura, seguros e monitoramento operacional, reforçando a mudança do mercado em direção a serviços de segurança e conformidade de nível institucional.
Mercado de Tecnologia Bitcoin Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de tecnologia Bitcoin é definido como as receitas obtidas a partir de hardware, software e serviços focados em Bitcoin que permitem manter, transacionar, proteger, integrar ou operar redes Bitcoin para usuários e organizações em todas as regiões.
Exclusões do escopo: Excluímos ganhos de negociação, movimentos de preço de moedas e redes de criptomoedas não relacionadas ao Bitcoin quando não estão diretamente vinculadas aos gastos com tecnologia Bitcoin.
Visão Geral da Segmentação
- Por Componente
- Hardware
- Software
- Serviços
- Por Aplicação
- Pagamentos
- Negociação e Câmbio
- Remessas
- Contratos Inteligentes
- Outras Aplicações
- Por Tamanho de Organização
- Grandes Empresas
- Pequenas e Médias Empresas
- Por Setor do Usuário Final
- Serviços Financeiros
- Varejo e Comércio Eletrônico
- Saúde
- Cadeia de Suprimentos e Logística
- Outros Setores do Usuário Final
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- Oriente Médio
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para alinhar a linguagem do mercado e confirmar os sinais de demanda antes que as premissas fossem construídas. Baseamo-nos em referências públicas e reproduzíveis, como publicações do Federal Reserve, documentos do BIS, conjuntos de dados do FMI e do Banco Mundial, indicadores de economia digital da OCDE e comunicados oficiais de reguladores, como comunicações da SEC e atualizações da ESMA. Essas fontes foram utilizadas para compreender padrões de adoção, comportamento de pagamento e direção das políticas.
Para traduzir a atividade em gastos, também analisamos registros de empresas, relatórios anuais, apresentações para investidores, documentação de produtos, documentação técnica aberta e imprensa de reputação em busca de pistas sobre a composição de receitas e faixas de preços. Quando necessário, assinaturas pagas de dados financeiros e de inteligência de empresas, notícias e finanças, e bases de dados de patentes foram utilizadas para preencher lacunas de propriedade e abrangência de produtos, e esses pontos foram então verificados em relação às divulgações públicas. As fontes documentais listadas aqui são meramente ilustrativas, e referências adicionais foram utilizadas para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em confirmar qual parcela dos gastos com carteiras, exchanges, aceitação de pagamentos, segurança e infraestrutura é verdadeiramente liderada pelo Bitcoin, e qual parcela é compartilhada com pilhas de criptomoedas mais amplas. Discutimos a lógica de alocação com provedores de soluções, integradores, grandes compradores e especialistas do setor na APAC, EMEA e nas Américas. Esse insumo foi utilizado para corrigir os dados do modelo quando os sinais documentais estavam defasados ou excessivamente generalizados.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 18% | APAC: 45% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 33% | EMEA: 37% |
| Players menores: 20% | Gerentes: 49% | Américas: 18% |
Dimensionamento e Previsão do Mercado
O dimensionamento parte de uma reconstrução de cima para baixo do conjunto de gastos, mapeando os casos de uso da tecnologia Bitcoin para atividades observáveis e sinais de adoção, e então convertendo-os em valor por meio de padrões de preços e monetização. Na prática, insumos como tendências de uso de carteiras ativas, penetração da aceitação de pagamentos, direção dos gastos com segurança e conformidade empresarial, ciclos de investimento em infraestrutura que afetam as operações Bitcoin e padrões de volume de transações foram utilizados como verificações para que os totais permanecessem realistas.
Em seguida, os resultados foram corroborados com aproximações seletivas de baixo para cima, como preços amostrados para serviços de custódia e carteira, taxas de participação típicas para serviços relacionados a exchanges e proxies de receita de hardware onde existem divulgações públicas. Os totais foram então ajustados quando lacunas apareceram. Onde os relatórios das empresas misturavam Bitcoin com criptomoedas mais amplas, as divisões de receita foram estimadas usando pistas no nível do produto e validadas por meio de entrevistas, o que ajudou a evitar dupla contagem entre aplicações. Para as previsões, a análise de cenários foi utilizada porque a regulamentação e a adoção podem mudar rapidamente. Os cenários foram ancorados em fatores acordados nas discussões primárias, seguidos de suavização ano a ano para evitar saltos repentinos.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo foram verificados em relação a sinais independentes, incluindo narrativas de adoção regional, cronograma de políticas e indicadores de intensidade de gastos de conjuntos de dados públicos, e as discrepâncias foram revisadas antes da aprovação final. Quando um valor se movia abruptamente, as premissas por trás dos preços, da adoção ou das divisões de receita eram reavaliadas, e os respondentes eram recontactados caso a mudança não pudesse ser explicada por um evento de mercado claro.
Cada estudo passa por uma revisão analítica em múltiplas etapas para que a aritmética, a lógica de unidades e o alinhamento do escopo sejam consistentes entre regiões e anos. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final pré-entrega é realizada para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado Global de Tecnologia Bitcoin da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para tecnologia Bitcoin raramente coincidem porque a linha entre os gastos exclusivos com Bitcoin e a infraestrutura de criptomoedas mais ampla não é traçada da mesma forma, e o momento dos insumos de preço e adoção não é consistente entre os estudos. Diferentes estudos também variam quanto a contar apenas as receitas de tecnologia ou estender a definição para a atividade financeira viabilizada pela tecnologia.
As receitas de hardware de mineração e de pools de mineração estão fora do escopo da Mordor Intelligence aqui, razão pela qual alguns totais mais amplos parecem maiores mesmo quando utilizam uma janela de previsão semelhante. Outras lacunas geralmente decorrem da mistura do uso de criptomoedas por consumidores com os gastos de implantação empresarial, do uso de curvas de adoção agressivas sem reverificação em relação à aceitação de pagamentos ou ao uso de carteiras, e da aplicação de diferentes momentos de câmbio ao converter receitas multirregionais em USD.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 16,43 bilhões de USD (2025) | |
| Global Consultancy A | 20,00 bilhões de USD (2025) | Inclui infraestrutura de mineração e hardware relacionado no total do mercado, e aplica um enquadramento de preço de fábrica que pode aumentar o valor contabilizado em comparação com uma visão de gastos do comprador para serviços de tecnologia. |
| Industry Publisher B | 95,16 bilhões de USD (2025) | Utiliza uma definição mais ampla que combina atividade de moeda digital e casos de uso adjacentes habilitados por criptomoedas, o que pode incorporar valor que não é diretamente pago por produtos e serviços de tecnologia Bitcoin. |
Analisando os três valores, a dispersão é explicada principalmente pelo que é contabilizado como receita de tecnologia versus o que é tratado como atividade financeira downstream ou valor relacionado à mineração. Ao manter o modelo vinculado a sinais de adoção observáveis e divisões de receita validadas, o número resultante permanece rastreável a insumos claros e pode ser reproduzido ano a ano com as mesmas etapas.
Principais Questões Respondidas no Relatório
Qual será o tamanho do mercado de tecnologia Bitcoin até 2031?
As previsões situam o tamanho do mercado de tecnologia Bitcoin em 31,13 bilhões de USD até 2031, representando um CAGR de 11,24% no período de 2026 a 2031.
Qual segmento está crescendo mais rapidamente dentro da tecnologia Bitcoin?
Os Serviços, que incluem custódia, conformidade e processamento de Lightning, devem crescer a um CAGR de 11,74% até 2031.
Qual região está registrando a adoção mais rápida da tecnologia Bitcoin?
O Oriente Médio está se expandindo a um CAGR de 12,18% à medida que Dubai concede licenças claras e fundos soberanos do Golfo exploram reservas em Bitcoin.
Por que as empresas de saúde estão adotando a tecnologia Bitcoin?
As empresas de saúde implantam contratos inteligentes baseados em Bitcoin para automatizar pagamentos por marcos e garantir dados imutáveis de ensaios clínicos.
Como a energia renovável está afetando a economia da mineração de Bitcoin?
A co-localização com ativos eólicos e solares excedentes reduz os custos de energia e gera tarifas de estabilização da rede elétrica, melhorando as margens dos mineradores pós-halving.
Quais riscos ameaçam os usuários de exchanges de Bitcoin?
As violações de cibersegurança continuam sendo o principal risco, com ataques recentes levando os reguladores a impor padrões mais rigorosos de custódia e seguro.