
Tamanho e Participação do Mercado de MCU Automotivo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 12.34 Bilhões de dólares |
| Tamanho do Mercado (2031) | 18.29 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.18 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
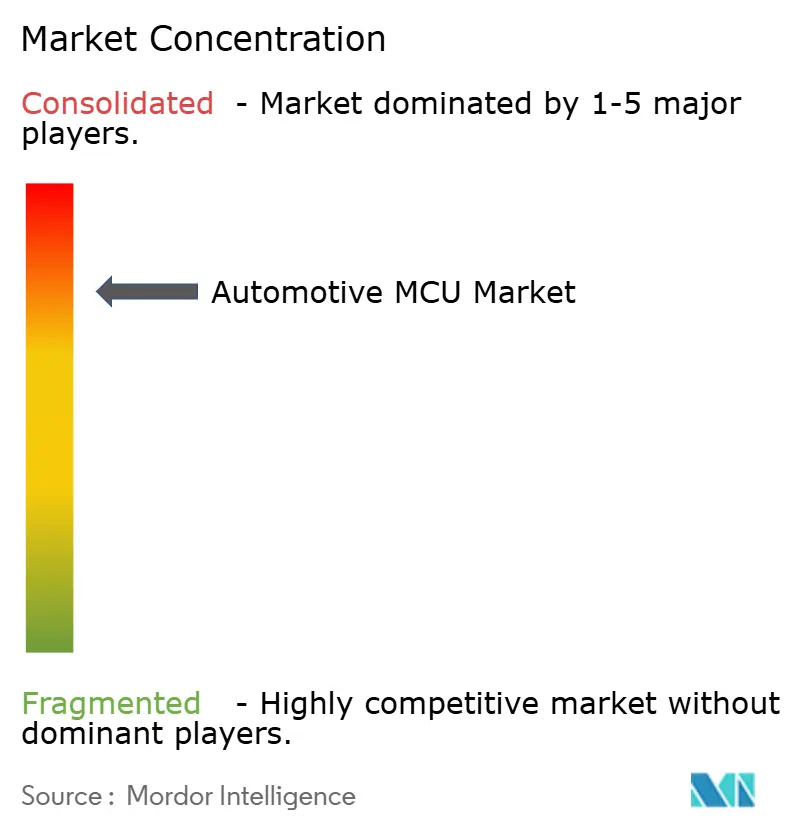
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de MCU Automotivo por Mordor Intelligence
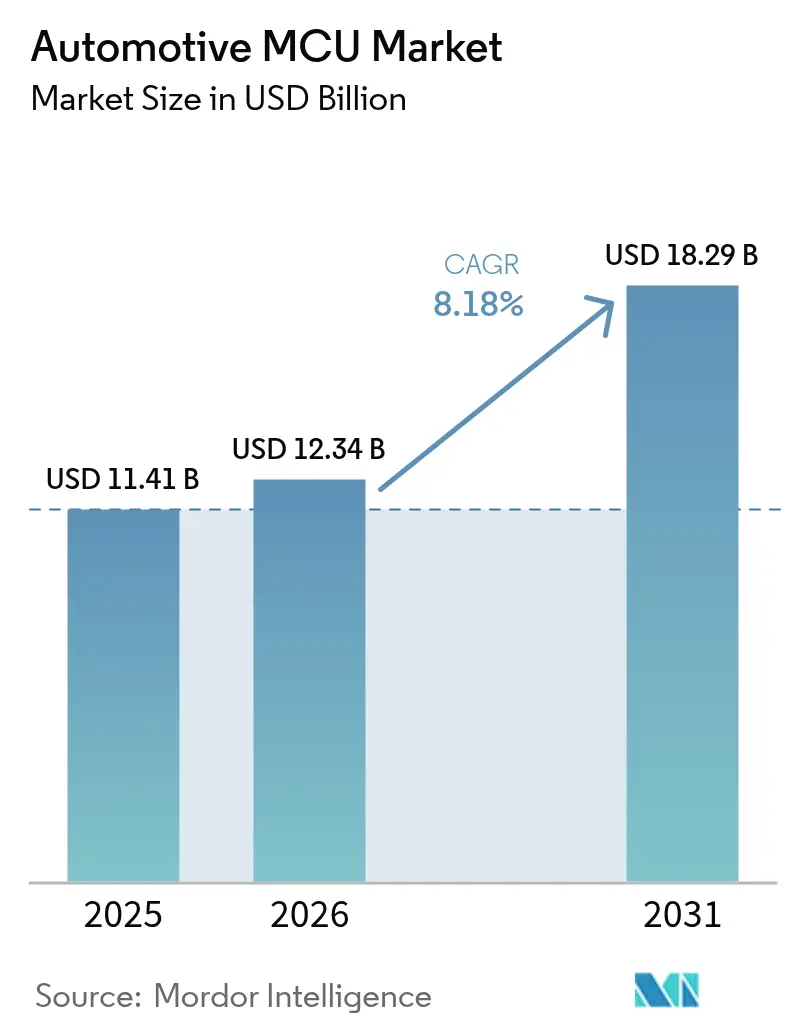
O tamanho do mercado de MCU automotivo foi avaliado em USD 11,41 bilhões em 2025 e estima-se que cresça de USD 12,34 bilhões em 2026 para atingir USD 18,29 bilhões até 2031, a uma CAGR de 8,18% durante o período de previsão (2026-2031). A crescente penetração de veículos elétricos (VE), a migração para arquiteturas eletrônicas/elétricas (E/E) zonais e regras mais rígidas de cibersegurança são as principais forças que ampliam o conteúdo de microcontroladores automotivos por veículo. As plataformas modernas integram mais de 100 controladores em comparação com menos de 10 nos modelos legados. Dispositivos de 32 bits de maior desempenho, tecnologias de processo FinFET avançadas de ≤16 nm e núcleos de tempo real da classe Cortex-R/A lideram a transição para veículos definidos por software e atualizações over-the-air (OTA) que exigem processamento de baixa latência e determinístico. A atividade competitiva concentra-se na adoção de RISC-V, em projetos com segurança reforçada e na diversificação geográfica da cadeia de suprimentos para satisfazer requisitos de localização e mitigar riscos geopolíticos. Essas tendências coletivamente mantêm o mercado de MCU automotivo em uma forte trajetória de crescimento ao longo da década.
Principais Conclusões do Relatório
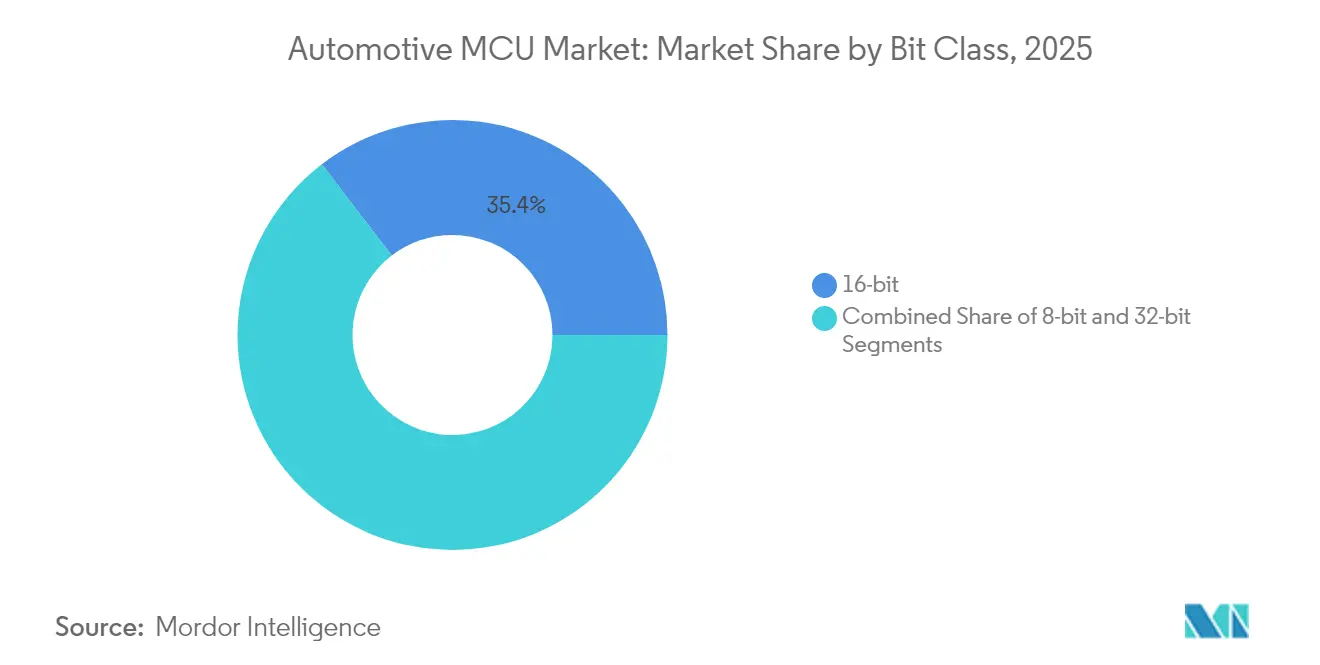
- Por classe de bits, os dispositivos de 32 bits lideram a expansão com uma CAGR de 11,2% até 2031, enquanto os controladores de 16 bits mantiveram uma participação de receita de 35,40% do mercado de MCU automotivo em 2025.
- Por aplicação, segurança e ADAS registraram uma CAGR de 13,6%, a mais rápida entre os segmentos; trem de força e chassi detiveram 25,60% da participação de mercado de MCU automotivo em 2025.
- Por tipo de propulsão do veículo, os veículos elétricos a bateria contribuíram com o crescimento mais rápido a uma CAGR de 13,10%; o ICE comercial manteve uma fatia de 27,80% do tamanho do mercado de MCU automotivo em 2025.
- Por nó de processo, os dispositivos FinFET de ≤16 nm registraram uma CAGR de 11,9%, enquanto os nós de 40-22 nm comandaram uma participação de receita de 22,10% em 2025.
- Por arquitetura de núcleo, as soluções ARM Cortex-R/A aceleraram a uma CAGR de 15,0%; o RISC-V deteve 8,35% da receita de 2025, mas está crescendo rapidamente.
- Regionalmente, a Ásia-Pacífico apresenta a CAGR mais alta de 13,2%, porém a América do Norte deteve uma participação de 18,80% em 2025.
- Os cinco maiores fornecedores controlaram 81,5% da receita global; a Infineon liderou com 28,5%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Surto de eletrificação e penetração de xEV | 2.10% | Global, com APAC e UE liderando a adoção | Médio prazo (2-4 anos) |
| Crescimento do conteúdo de recursos ADAS e autônomos | 1.80% | Pressão regulatória na América do Norte e UE, crescimento de volume na APAC | Longo prazo (≥ 4 anos) |
| Veículo definido por software e arquitetura OTA | 1.40% | Global, com adoção antecipada em segmentos premium | Longo prazo (≥ 4 anos) |
| Ciclos de renovação impulsionados por regulamentações de cibersegurança | 0.90% | Conformidade regulatória na UE e América do Norte | Curto prazo (≤ 2 anos) |
| Transição para arquitetura E/E zonal | 1.20% | Global, liderado por montadoras europeias | Médio prazo (2-4 anos) |
| Incentivos de localização (Leis CHIPS, etc.) | 0.80% | Nacional, com foco nos EUA, UE e China | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Surto de Eletrificação e Penetração de xEV
Os carros elétricos a bateria necessitam de mais de 300 controladores em comparação com 70 em veículos ICE, quadruplicando a demanda unitária de MCU. As cargas térmicas em sistemas de tração de 800 V impulsionam projetos classificados para junções acima de 150°C. O S32K39/37 da NXP controla motores de seis fases a >200 kHz, ilustrando os loops de alta velocidade necessários. A migração para backbones zonais de 48 V reduz a massa de fiação em 85% e libera orçamento de energia para loops de aquecimento, ventilação e condicionamento de bateria.
Crescimento do Conteúdo de Recursos ADAS e Autônomos
As plataformas de Nível 2 já incorporam aproximadamente USD 500 em semicondutores, uma ordem de grandeza acima dos veículos básicos. A progressão para a autonomia de Nível 4 exige fusão de sensores, redundância e conformidade com ASIL-D. O radar AWRL6844 da Texas Instruments integra IA de borda em seu MCU, processando dados de presença de crianças na cabine em tempo real. A consolidação de código de percepção e controle em MCUs únicos acelera a mudança do processamento distribuído para o centralizado.[2]Comissão Europeia, "Plano de Ação Industrial para o Setor Automotivo," ec.europa.eu
Veículo Definido por Software e Arquitetura OTA
As atualizações frequentes de software favorecem a MRAM embarcada e ciclos rápidos de apagamento/gravação. A família S32K5 de 16 nm da NXP grava firmware 15 vezes mais rápido do que a memória flash, atendendo aos requisitos ASIL-D. Os controladores zonais gerenciam múltiplos subsistemas, reduzindo a contagem de ECUs. A Infineon e a Flex demonstraram uma plataforma de zona modular que combina aceleração Ethernet e inferência de IA para adaptação em tempo real.
Ciclos de Renovação Impulsionados por Regulamentações de Cibersegurança
A UN R155 e a ISO/SAE 21434 exigem gerenciamento certificado de cibersegurança a partir de julho de 2024. Módulos de segurança de hardware e raízes de inicialização segura agora são fornecidos como padrão. Incidentes cibernéticos automotivos geraram um impacto de USD 22,5 bilhões em 2024, reforçando a demanda por MCUs de execução confiável. Os mandatos da UE adicionam autenticação baseada em blockchain, aumentando a frequência de renovação de hardware.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Longos ciclos de qualificação de segurança funcional | -1.30% | Global, com requisitos mais rígidos na UE | Longo prazo (≥ 4 anos) |
| Gargalos persistentes de capacidade em fundições de 150 mm | -0.80% | Global, com concentração de fabricação na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Problemas de redução de capacidade de junção acima de 150°C | -0.60% | Global, particularmente em aplicações de VE | Médio prazo (2-4 anos) |
| Crescimento dos custos de conformidade com ISO 26262/21434 | -0.90% | Principalmente UE e América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Longos Ciclos de Qualificação de Segurança Funcional
Obter a certificação ASIL-D leva de 18 a 24 meses, atrasando a inovação. Cargas de trabalho de criticidade mista requerem particionamento de hardware e provas formais, aumentando o custo e o risco de cronograma.
Gargalos Persistentes de Capacidade em Fundições de 150 mm
Mais de 75% dos controladores automotivos ainda operam em nós de ≥28 nm. A expansão em nós maduros está limitada a aproximadamente 7% em 2025, expondo as montadoras a choques de fornecimento e risco geopolítico concentrado em fábricas em Taiwan e na Coreia do Sul.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Bits:
Soluções de 32 Bits de Alto Desempenho Ganham ParticipaçãoO segmento de 16 bits manteve 35,40% da receita em 2025, principalmente em eletrônica de carroceria. Em contrapartida, os dispositivos de 32 bits registraram uma CAGR de 11,2%, impulsionados pela demanda de ADAS e cargas de trabalho de veículos definidos por software. O ARM Cortex-R5 domina as funções de segurança crítica, enquanto o TriCore da Infineon se destaca no trem de força. O tamanho do mercado de MCU automotivo para controladores de 32 bits está previsto para se expandir para USD 10,62 bilhões até 2031. A computação heterogênea que combina controle e processamento neural de IA amplia a vantagem sobre os dispositivos de 16 bits. Os MCUs de 8 bits persistem em interfaces de sensores de baixa velocidade, mas apresentam participação decrescente à medida que a integração aumenta.
Periféricos estendidos, latência determinística e firewalls de hardware mantêm as partes de 32 bits preferíveis para sistemas ASIL-D. Os mais recentes dispositivos AURIX-3 da Infineon oferecem bloqueio de passo triplo e 1.500 DMIPS por watt, ressaltando o imperativo de eficiência. O mercado de MCU automotivo trata cada vez mais o segmento de 16 bits como uma faixa de custo, enquanto as faixas premium buscam 32 bits para criptografia avançada e suporte a Ethernet TSN.


Por Aplicação:
Segurança e ADAS Lideram o CrescimentoSegurança e ADAS registraram uma CAGR de 13,6% entre 2026-2031, crescendo com base em regulamentações obrigatórias de freio automatizado e assistência de manutenção de faixa. O trem de força e o chassi ainda detêm a maior receita devido ao encaixe universal. A participação de mercado de MCU automotivo para o trem de força permaneceu em 25,60% em 2025, mas seu crescimento está moderando à medida que a eletrificação desloca os gastos para unidades de gerenciamento de bateria.
As pilhas de software agora borram as linhas de aplicação; a manutenção preditiva é executada em MCUs de trem de força, enquanto os MCUs de infoentretenimento hospedam IA de fala. O AM275x-Q1 da Texas Instruments combina renderização gráfica e redes neurais de monitoramento do motorista, evidenciando a convergência entre domínios. O aprendizado de borda reduz o tráfego na nuvem e garante conformidade com a privacidade em regiões que estão endurecendo as leis de soberania de dados.
Por Tipo de Propulsão do Veículo:
Os VEs Comandam o ImpulsoAs frotas de ICE comercial ainda lideraram 27,80% da receita de 2025. As plataformas eletrificadas, no entanto, aceleram; os carros elétricos a bateria registram uma CAGR de 13,10% até 2031. O tamanho do mercado de MCU automotivo para controladores de VEB (Veículo Elétrico a Bateria) está projetado para mais do que triplicar, impulsionado por inversores de 800 V e controles de carregamento bidirecional. Os sistemas híbridos requerem MCUs de domínio duplo que orquestram loops de combustão e elétrico, traduzindo-se em partições de segurança complexas.
Os MCUs para VEs devem tolerar picos de dv/dt mais elevados e integrar isolamento galvânico para satisfazer a IEC 60747-17. O RH850/C1M-Ax da Renesas suporta inversores de tração dupla e conversores de reforço síncronos, destacando as demandas especializadas da propulsão elétrica.
Por Tecnologia de Nó de Processo:
A Adoção de FinFET AumentaOs nós de 40-22 nm mantiveram 22,10% da receita em 2025, equilibrando custo e confiabilidade. No entanto, os projetos FinFET de ≤16 nm mostram uma CAGR de 11,9%, impulsionados por controladores zonais habilitados para IA. O tamanho do mercado de MCU automotivo vinculado a ≤16 nm está definido para atingir USD 5,29 bilhões até 2031. A robustez à radiação e os custos de qualificação retardam a adoção, mas o menor vazamento do FinFET alinha-se com as restrições de orçamento de energia dos VEs.
Enquanto isso, as linhas de ≥180 nm atendem às funções de controle de carroceria sensíveis ao custo, mas perdem participação à medida que a consolidação se intensifica. A qualificação automotiva fica atrás da de consumo em 3 a 5 anos; assim, os nós de ponta de 5 nm permanecem raros em microcontroladores automotivos até que surjam provas rigorosas de confiabilidade de zero defeitos.

Por Arquitetura de Núcleo:
RISC-V Surge como DesafianteAs remessas de ARM Cortex-R/A crescem a uma CAGR de 15,0% em cargas de trabalho de IA em tempo real em sistemas com falha operacional. O RISC-V detém 8,35% da receita de 2025, mas está escalando perto de 28% anualmente à medida que as montadoras buscam liberdade de royalties. A família de MCU RISC-V da Infineon de março de 2025 sinaliza validação no mercado convencional, apoiada por protótipos virtuais que encurtam o tempo de integração para pilhas AUTOSAR. Os núcleos proprietários persistem em loops de controle de torque de nicho onde o código legado de ciclo preciso está entrincheirado.
O potencial de personalização permite que os fornecedores adaptem extensões de instrução RISC-V para análise de bateria ou loops de varredura rápida de radar, melhorando o desempenho por watt. O mercado de MCU automotivo poderia ver o RISC-V dobrar sua participação até 2028 se a maturidade da cadeia de ferramentas se mantiver no ritmo.
Análise Geográfica
Mercado de MCU Automotivo da América do Norte
A América do Norte deteve 18,80% da receita em 2025, impulsionada por zonas-piloto de veículos autônomos e pela Lei CHIPS, que subsidia fábricas domésticas. A expansão de 880 milhões de USD em carboneto de silício da Microchip no Colorado garante o fornecimento local para inversores de tração de veículos elétricos. As plantas de montagem de baixo custo do México complementam os centros de design dos EUA, enquanto o Canadá se beneficia de incentivos para a compra de veículos de zero emissão.
Mercado de MCU Automotivo da APAC
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 13,2%. O mandato chinês de 25% de conteúdo de chips domésticos para 2025 impulsiona startups locais de MCU e joint ventures; a fábrica de 300 mm de 7,8 bilhões de USD da VisionPower Semiconductor em Singapura sustenta a produção automotiva de sinal misto. A Renesas do Japão registrou crescimento automotivo de 50% ano a ano em 2024, enquanto a Coreia do Sul aproveita sua expertise em células de bateria para integrar controladores de alta densidade em sistemas de gerenciamento de pacotes. A Índia representa uma oportunidade incipiente, porém estratégica, à medida que os volumes de produção aumentam e as tarifas de importação favorecem o fornecimento localizado.
Mercado de MCU Automotivo da Europa
O caminho da Europa para 65% de penetração de veículos elétricos até 2030 exige maior conteúdo de MCU por veículo. O Plano de Ação Industrial anunciado em março de 2025 direciona recursos para digitalização e cibersegurança, obrigando as montadoras a adotar controladores em conformidade com a ISO 21434. A diferença de custo da Alemanha em relação aos concorrentes chineses impulsiona designs centrados em automação e software que priorizam a computação zonal. A Lei Europeia de Chips visa 20% da produção global de semicondutores até 2030, mas a coordenação transfronteiriça continua sendo um obstáculo. A aplicação rigorosa da UN R155 nos estados-membros acelera a adoção de segurança de hardware.


Panorama regulatório
A cibersegurança e a governança de software estão apertando o padrão mínimo de conformidade para MCUs automotivos, ancoradas nos requisitos da UNECE WP.29, como o UN R155 e a ISO/SAE 21434, que montadoras e fornecedores usam para estruturar processos de segurança e controles técnicos ao longo do ciclo de vida das ECUs. Esses requisitos estão se traduzindo em mandatos em nível de hardware nos designs de MCU, incluindo boot seguro, módulos de segurança de hardware e produtos de trabalho de cibersegurança prontos para auditoria, e estão sendo operacionalizados por meio de programas de fornecedores, como o início da conformidade da Infineon com a ISO/SAE 21434 para suas famílias de MCU TRAVEO T2G e AURIX TC3x em março de 2026.
Políticas comerciais e de segurança nacional também estão afetando decisões de fornecimento e de design-in para eletrônicos automotivos vendidos em grandes mercados. Nos Estados Unidos, uma regra da BIS sobre veículos conectados, finalizada em março de 2025, restringe certas transações envolvendo hardware e software de veículos conectados com vínculo suficiente com a China ou a Rússia, aumentando a necessidade de due diligence e substituição de componentes de controle eletrônico. Separadamente, uma ação dos EUA em vigor a partir de 15 de janeiro de 2026 aplicou uma tarifa ad valorem de 25% sobre importações de produtos semicondutores abrangidos, adicionando pressão de custo e de mix de fornecedores para componentes de grau automotivo e reforçando a justificativa de negócio para bases de fabricação regionalizadas.
Análise da cadeia de valor
A cadeia de valor de MCUs automotivos vai desde IP e EDA, passando pela fabricação de wafers (foundry ou IDM), montagem e teste, qualificação de grau automotivo, e distribuição a fornecedores de nível 1 e montadoras para integração em ECUs e controladores zonais/de domínio. A oferta de mercado é altamente concentrada no nível de dispositivo, com fornecedores líderes (Renesas, NXP, Infineon, Texas Instruments e Microchip) controlando a maior parte do volume de MCUs automotivos de 32 bits, enquanto a produção ainda depende fortemente de nós maduros (em torno de 40 nm e acima) que competem por capacidade restrita. As obrigações de qualificação e de suporte de longa vida útil ampliam os tempos de ciclo e aumentam a importância de partidas de wafer estáveis, alocação de encapsulamento e gestão de qualidade robusta ao longo da cadeia.
A diversificação e a localização da cadeia de suprimentos estão cada vez mais visíveis em parcerias de fabricação e encapsulamento. Em julho de 2025, a Tata Electronics e a Robert Bosch GmbH assinaram um memorando de entendimento para colaborar em encapsulamento e fabricação de chips nas unidades da Tata Electronics em Assam e Gujarat, refletindo esforços para construir capacidade local para o fornecimento de eletrônicos automotivos. A Índia também viu, em dezembro de 2025, uma parceria entre a Tata Electronics e a ROHM focada inicialmente em montagem e teste de MOSFETs de silício de grau automotivo para mobilidade elétrica, destacando como a capacidade de OSAT e teste está se tornando uma alavanca estratégica junto ao fornecimento de wafers para semicondutores automotivos.
Panorama Competitivo
A concentração do mercado é moderada: os cinco principais fornecedores capturaram 81,5% da receita de 2024, criando altas barreiras de entrada, mas acirrada rivalidade na integração de recursos. A Infineon, com 28,5% de participação, alavanca seu legado de segurança tri-core AURIX e a aquisição de Ethernet Automotiva da Marvell por USD 2,5 bilhões para fundir rede e computação para veículos definidos por software. A NXP segue com uma estratégia de plataforma S32 escalável que combina memória flash MRAM com aceleradores de IA dedicados, facilitando as atualizações OTA. A STMicroelectronics se diferencia por meio de Memória de Mudança de Fase (PCM) embarcada e co-integração de front-end analógico.
A Microchip e a Renesas completam os cinco primeiros, enfatizando compromissos de fornecimento de longo prazo e cadeias de ferramentas de segurança funcional. O RISC-V abre caminhos disruptivos para participantes com base na China alinhados com políticas de localização. No entanto, as rigorosas expectativas de suporte ao produto por 15 anos e os encargos de certificação ISO moderam a rápida transformação. As perspectivas de espaço em branco incluem controladores de carregamento bidirecional veículo-rede, MCUs de segurança de pagamento no veículo e hubs zonais de domínio de energia aprimorados por IA.
A diversificação de fornecedores ganha urgência à medida que as montadoras protegem a exposição geopolítica. A Infineon, a NXP e a ST estão expandindo a capacidade de front-end europeu e norte-americano, enquanto as colaborações com fundições (por exemplo, a joint venture VIS-NXP em Singapura) buscam pegadas globais equilibradas. Esses movimentos visam garantir a disponibilidade de controladores após a escassez de 2021-2023 que perturbou os planos de produção em todo o mundo.[4]Microchip Technology, "A Microchip Expande a Fabricação de SiC em Colorado," microchip.com
Líderes do Setor de MCU Automotivo
Renesas Electronics Corporation
NXP Semiconductors N.V.
Infineon Technologies AG
STMicroelectronics N.V.
Texas Instruments Incorporated
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de MCU Automotivo
- Infineon Technologies AG
- Microchip Technology Inc.
- NXP Semiconductors N.V.
- Renesas Electronics Corporation
- STMicroelectronics N.V.
- Texas Instruments Incorporated
- Toshiba Electronic Devices and Storage Corporation
- Analog Devices, Inc.
- ROHM Semiconductor Co., Ltd.
- Broadcom Inc.
- ON Semiconductor Corp.
- Qualcomm Technologies, Inc.

Oportunidades de mercado e perspectivas futuras
Está surgindo um espaço em branco em torno de MCUs automotivos endurecidos em cibersegurança e com agilidade criptográfica, à medida que as montadoras renovam arquiteturas para atender aos requisitos de cibersegurança da UNECE e às evidências de desenvolvimento alinhadas à ISO/SAE 21434. Em março de 2026, a Infineon destacou a habilitação de Criptografia Pós-Quântica no AURIX TC49 e introduziu atividades de conformidade com a ISO/SAE 21434 em suas principais famílias de MCU, enquanto a Renesas expandiu sua linha RH850 em março de 2026 com o RH850/U2C de 28 nm, enfatizando o alinhamento com a ISO/SAE 21434 e o suporte a PQC. Em conjunto, requisitos orientados por padrões e novos silícios com recursos de segurança integrados sustentam design-ins para OTA seguro, controladores de gateway/zonais e sistemas de controle relacionados à segurança, nos quais boot seguro e caminhos de atualização protegidos são itens obrigatórios de compra.
Outra área de oportunidade está na interseção entre veículos definidos por software e arquiteturas abertas, onde o alinhamento em torno de padrões pode reduzir o atrito nas ferramentas de desenvolvimento e permitir estratégias de múltiplas fontes. A Quintauris, apoiada por Infineon, Bosch, NXP Semiconductors, Nordic Semiconductor, Qualcomm e STMicroelectronics, está coordenando a padronização do setor para RISC-V automotivo, e a Infineon comunicou planos de integrar núcleos RISC-V à sua linha de MCUs automotivos, ao lado das ofertas AURIX existentes. Na fabricação, programas de diversificação estão se traduzindo em nova capacidade e bases regionais, incluindo a Bosch iniciando a produção de amostras em sua instalação de semicondutores em Roseville, Califórnia, vinculada a um investimento de USD 2 bilhões, e a Infineon inaugurando uma Smart Power Fab de 5 bilhões de euros em Dresden em julho de 2026. Embora esses não sejam ativos exclusivos de MCU, eles sustentam um fornecimento mais amplo de semicondutores automotivos, que serve de base para ecossistemas adjacentes de sinal misto e potência/controle usados em plataformas zonais e eletrificadas.
Recent Industry Developments in Mercado de MCU Automotivo
- Julho de 2026: A Infineon inaugurou sua Smart Power Fab de 5 bilhões de euros em Dresden, Alemanha, expandindo a capacidade de fabricação em 300 mm para semicondutores de potência e analógicos/de sinal misto usados em plataformas automotivas. A capacidade adicional sustenta níveis mais elevados de integração na eletrificação de veículos e em arquiteturas E/E zonais, onde o conteúdo de sinal misto e controle de potência aumenta. Também reforça a diversificação regional da cadeia de suprimentos para o fornecimento de semicondutores automotivos.
- Março de 2026: A Renesas lançou o MCU automotivo RH850/U2C de 28 nm para aplicações de controle de veículos e segurança, enfatizando o alinhamento de engenharia de cibersegurança, incluindo a ISO/SAE 21434, e recursos de prontidão como suporte a PQC. O lançamento visa às tendências de consolidação de domínio e zonal que exigem mais capacidade de processamento e segurança em MCUs de classe de controle. Ele fortalece o posicionamento da Renesas em designs focados em segurança, onde artefatos de qualificação e segurança influenciam a seleção de plataformas.
- Abril de 2025: A Infineon anunciou a compra do negócio de Ethernet automotivo da Marvell por USD 2,5 bilhões, agregando profundidade ao portfólio de Ethernet ao lado de sua franquia de MCU AURIX. A combinação melhora a capacidade de combinar redes e controle em tempo real para arquiteturas de veículos definidos por software, que dependem de conectividade de alta largura de banda dentro do veículo. Também aumenta a pressão competitiva sobre fornecedores que oferecem roteiros integrados de MCU e redes para controladores zonais.


Mercado de MCU Automotivo Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a receita gerada por unidades de microcontrolador de grau automotivo usadas dentro de veículos para detectar, controlar e comunicar em funções eletrônicas essenciais, contabilizadas no ponto em que são fornecidas para aplicações automotivas globalmente.
Exclusões de escopo: excluímos MCUs não automotivos e semicondutores automotivos adjacentes, como sensores, discretos de potência e processadores independentes que não são vendidos como MCUs.
Visão geral da segmentação
- Por Classe de Bits
- 8 bits
- 16 bits
- 32 bits
- Por Aplicação
- Trem de Força e Chassi
- Segurança e ADAS
- Eletrônica de Carroceria e Conforto
- Telemática e Infoentretenimento
- Por Tipo de Propulsão do Veículo
- ICE de Passageiros
- ICE Comercial
- Veículo Elétrico a Bateria (VEB)
- Veículo Elétrico Híbrido (VEH)
- Híbrido Plug-in (PHEV)
- Veículo Elétrico a Célula de Combustível (VECC)
- Por Tecnologia de Nó de Processo
- ≥180 nm
- 90–65 nm
- 40–22 nm
- ≤16 nm (FinFET)
- Por Arquitetura de Núcleo
- ARM Cortex-M
- ARM Cortex-R/A
- 16/32 bits Proprietário
- RISC-V
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio
- Israel
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com a construção do contexto de demanda e oferta que explica por que os embarques e os preços de MCUs automotivos se movem. Referenciamos dados públicos de produção e emplacamento de veículos (como OICA e agências nacionais de transporte), estatísticas comerciais e aduaneiras de semicondutores (como a UN Comtrade) e indicadores macroeconômicos de fontes como o Banco Mundial e o FMI para manter a consistência dos ciclos regionais.
Para embasar a tecnologia e a mudança de conteúdo por veículo, também revisamos padrões de segurança e eletrônica veicular e sinais de recall (como NHTSA e UNECE), além de artigos técnicos publicados pelo IEEE. Relatórios anuais de empresas, apresentações de resultados e comunicados de imprensa confiáveis são então usados para mapear adições de capacidade, cronogramas de qualificação e mudanças no mix de produtos. Em alguns pontos, assinaturas pagas de dados financeiros de empresas, patentes e sinais comerciais em nível de embarque são usadas para verificar cruzadamente entradas sensíveis à direcionalidade, como movimento de ASP e migração de nó. Estas são fontes ilustrativas, e muitas outras referências públicas e proprietárias também foram usadas para coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário se concentra em validar as entradas do modelo que as fontes documentais não publicam de forma consistente, especialmente as faixas de ASP de MCU por classe de bits e aplicação, os padrões típicos de fornecimento por plataforma de veículo, e a rapidez com que a escassez e os prazos de entrega se normalizam. Conversamos com uma combinação de fornecedores de componentes, partes interessadas em eletrônica veicular e participantes do canal em grandes regiões produtoras e consumidoras, e depois usamos verificações de acompanhamento para confirmar as premissas finais usadas na previsão.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | Diretores executivos: 15% | APAC: 41% |
| Nível médio: 55% | Líderes funcionais/de unidade: 32% | EMEA: 37% |
| Participantes menores: 16% | Gerentes: 53% | Américas: 22% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma reconstrução top-down da demanda de MCUs automotivos, vinculando a produção de veículos a premissas de conteúdo eletrônico, em que a penetração de aplicações e a quantidade de MCUs por veículo são mapeadas em powertrain e chassi, segurança e proteção, eletrônica de carroceria, e telemática e infoentretenimento. Sobre essa estrutura, sobrepomos uma lógica prática de precificação usando o mix de classe de bits (8 bits, 16 bits, 32 bits), a migração de nó tecnológico e a participação de funções avançadas em novas plataformas, o que ajuda a explicar por que a receita pode aumentar mesmo quando o crescimento em unidades é mais estável.
Os totais são então corroborados com verificações seletivas bottom-up, usando a exposição de receita dos fornecedores, faixas amostradas de ASP por aplicação e feedback do canal sobre padrões de alocação. Onde a divulgação pública é escassa, aplicamos faixas conservadoras e, em seguida, realizamos uma normalização em segunda etapa para remover contagens duplicadas entre aplicações. Para a previsão, usamos análise de cenários em torno dos ciclos de produção e da adoção da eletrificação, e restringimos esses cenários usando visões primárias sobre a normalização dos prazos de entrega, o movimento anual típico de ASP e o momento de qualificação de novos designs.
Validação de Dados e Ciclo de Atualização
A validação ocorre em camadas, em que as saídas do modelo são comparadas com sinais independentes, como tendências de produção de veículos, fluxos comerciais e comentários relatados sobre conteúdo de semicondutores, antes de as exceções serem investigadas. Quando as variações são grandes, verificamos novamente premissas como mix regional, penetração de aplicações e ASP implícito, e depois recontatamos as fontes se a discrepância não puder ser explicada com evidências públicas.
Cada relatório é atualizado anualmente, e atualizações intermediárias são feitas quando eventos materiais alteram a oferta, a demanda ou os preços de forma perceptível. Antes da entrega, é realizada uma revisão final por analista para que os números e comentários reflitam as entradas e revisões mais recentes disponíveis.
Tamanho do Mercado Global de MCUs Automotivos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para MCUs automotivos podem parecer muito distantes, mesmo quando todos estão falando sobre a mesma direção do setor, porque os limites e as escolhas de tempo nem sempre estão alinhados. As principais diferenças normalmente vêm do que é contado como MCU versus chips próximos, de qual ano é tratado como base atual, e de como as mudanças de ASP são incorporadas na previsão.
Uma lacuna liderada por atualizações aparece com frequência neste mercado, já que a produção de veículos, os prazos de entrega e os preços se moveram rapidamente após os choques de oferta, e o mês de conversão cambial também pode alterar o total em USD. Quando a lógica de ASP é atualizada usando mudanças no mix de bits e transições de nó, e depois verificada novamente em relação aos sinais de demanda por aplicação antes da publicação, o resultado fica menos sensível a picos de preço isolados, uma disciplina aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 12,34 bilhões (2026) | |
| Serviço de Notícias Comerciais A | USD 14,32 bilhões (2024) | Usa um ano-base anterior e uma janela de previsão mais longa, e a nota pública não esclarece o momento da conversão cambial nem se os efeitos de precificação e alocação da era de escassez foram normalizados no valor inicial. |
| Resumo de Agência de Notícias B | USD 15,49 bilhões (2025) | Parece aplicar uma interpretação mais ampla que pode incluir rótulos de tecnologia e aplicação além de um limite claro de receita de MCU, e o nível de ASP do ano-base pode refletir premissas de tempo diferentes em torno de redefinições de preços. |
A tabela sugere que a dispersão é impulsionada mais pelo momento do ano-base e por como o ASP é projetado adiante do que por uma divergência sobre os fatores de crescimento de longo prazo. Ao manter o escopo restrito a MCUs de grau automotivo e forçar cada ano a se reconciliar com verificações de produção de veículos, conteúdo e precificação, a estimativa permanece rastreável a entradas que podem ser revisadas e repetidas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de MCU automotivo?
O tamanho do mercado de MCU automotivo é de USD 12,34 bilhões em 2026 e está previsto para atingir USD 18,29 bilhões até 2031.
Qual segmento de aplicação está crescendo mais rapidamente?
As aplicações de Segurança e ADAS lideram, expandindo-se a uma CAGR de 13,6% à medida que as regulamentações globais exigem recursos avançados de assistência ao condutor.
Por que os MCUs de 32 bits estão ganhando participação em relação aos dispositivos de 16 bits?
A maior complexidade de código em trens de força de VEs e sistemas autônomos exige matemática de ponto flutuante, segurança aprimorada e aceleração de IA disponíveis apenas em arquiteturas modernas de 32 bits.
Como o RISC-V influenciará o mercado de MCU automotivo?
O RISC-V oferece flexibilidade de código aberto e menores custos de licenciamento, permitindo conjuntos de instruções personalizados e fomentando novos entrantes, o que poderia dobrar sua participação de mercado até 2028.
Qual região contribuirá mais para o crescimento futuro?
A Ásia-Pacífico apresenta a CAGR mais alta de 13,2%, impulsionada pelas políticas de localização da China e pela rápida adoção de VEs nas principais economias asiáticas.
Quais são as principais restrições que limitam a expansão do mercado?
A longa qualificação de segurança ASIL-D, as restrições de fundições em nós maduros e os crescentes custos de conformidade com a ISO 26262/21434 moderam o impulso de crescimento.
Página atualizada pela última vez em:



