
Tamanho e Participação do Mercado de Microcontrolador (MCU)
Análise do Mercado de Microcontrolador (MCU) por Mordor Intelligence
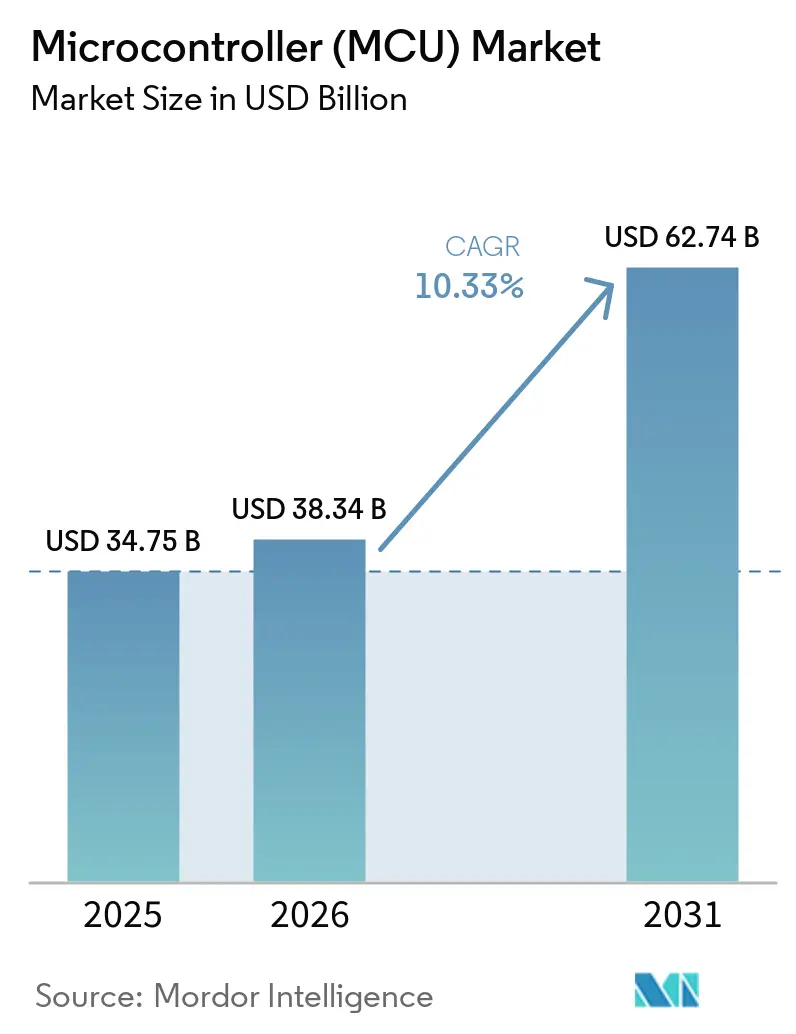
O tamanho do mercado de microcontroladores (MCU) tem projeção de expansão de 38,34 bilhões de USD em 2026 e 42,3 bilhões de USD em 2027 para 67,63 bilhões de USD até 2032, registrando um CAGR de 9,84% entre 2027 e 2032.
Os equipamentos utilitários conectados na Índia e a eletrificação de veículos ampliam a base de equipamentos para fornecedores de MCU, tornando a engenharia específica por aplicação importante para capturar a demanda. Funções de controle integradas e colaboração com fabricantes de equipamentos oferecem caminhos para diferenciação, enquanto as obrigações de cibersegurança aumentam a relevância da disciplina de desenvolvimento documentada. Os ciclos de estoque podem interromper a conversão da demanda de equipamentos em pedidos, deixando os fornecedores expostos a receitas irregulares mesmo durante uma expansão mais ampla. Fornecedores que reduzem o trabalho de integração e revisão de cibersegurança podem competir com base no design de função finalizada, e não apenas nas especificações do chip.
Principais Conclusões do Relatório
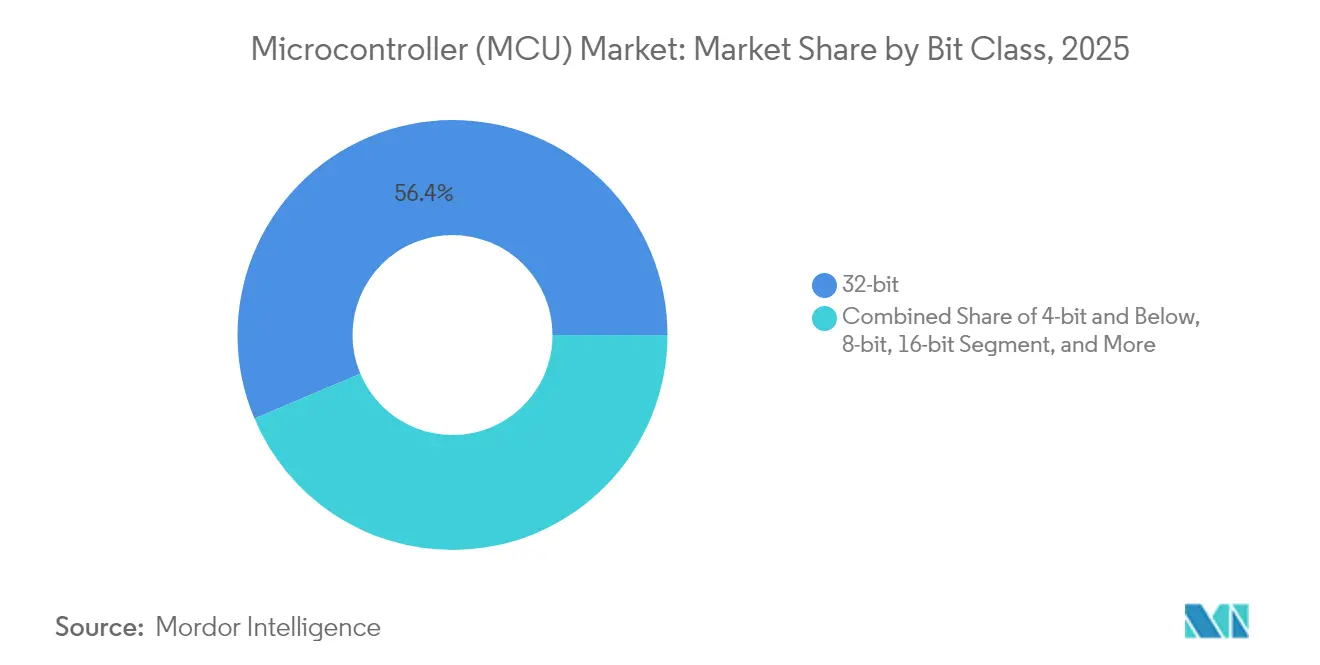
- Por classe de bits, os MCUs de 32 bits detinham 57,06% da participação do mercado de microcontroladores (MCU) em 2026 e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,45% entre 2027 e 2032.
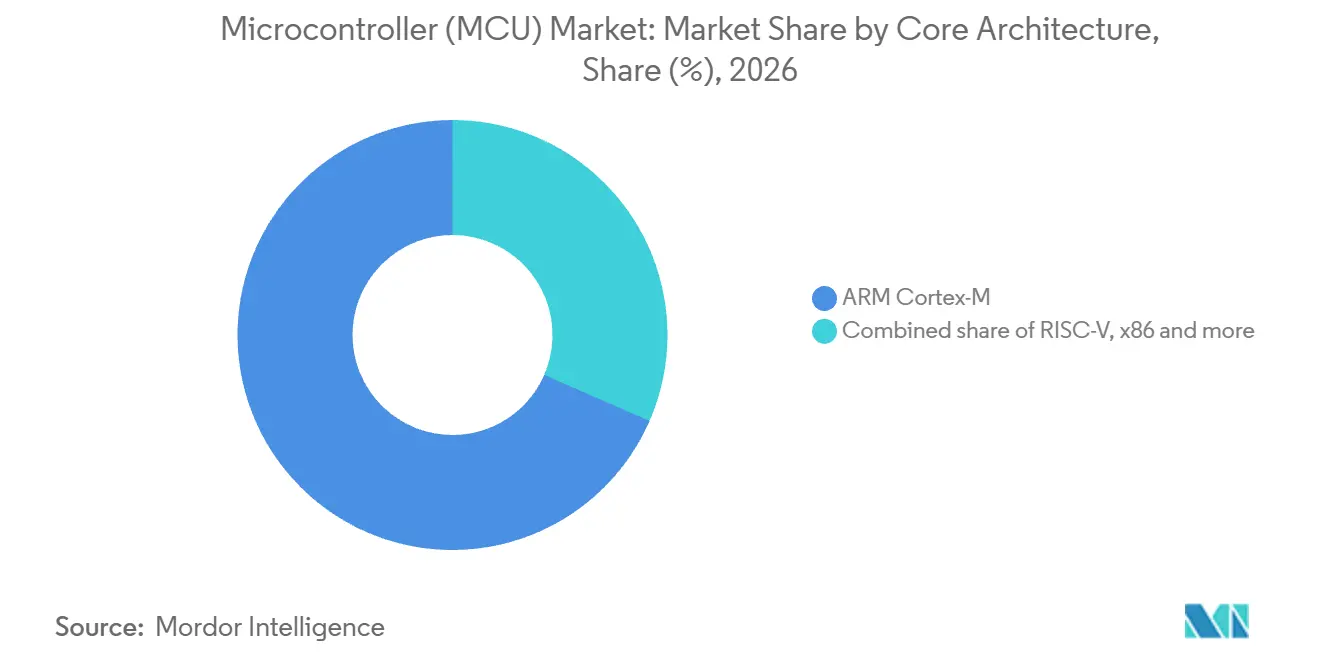
- Dentro da arquitetura de núcleo, o ARM Cortex-M detinha 68,46% do tamanho do mercado de microcontroladores (MCU) em 2026, enquanto o RISC-V tem projeção de crescimento mais rápido, com um CAGR de 14,6% entre 2027 e 2032.
- Para memória em chip, a flash embarcada liderou com 87,63% de participação na receita em 2026, enquanto a FRAM tem previsão de expansão mais rápida, com um CAGR de 11,6% entre 2027 e 2032.
- Por aplicação, o setor automotivo respondeu por 30,44% da receita em 2026, e a automação industrial e de fábricas tem projeção de ser o segmento de crescimento mais rápido, com um CAGR de 10,65% entre 2027 e 2032.
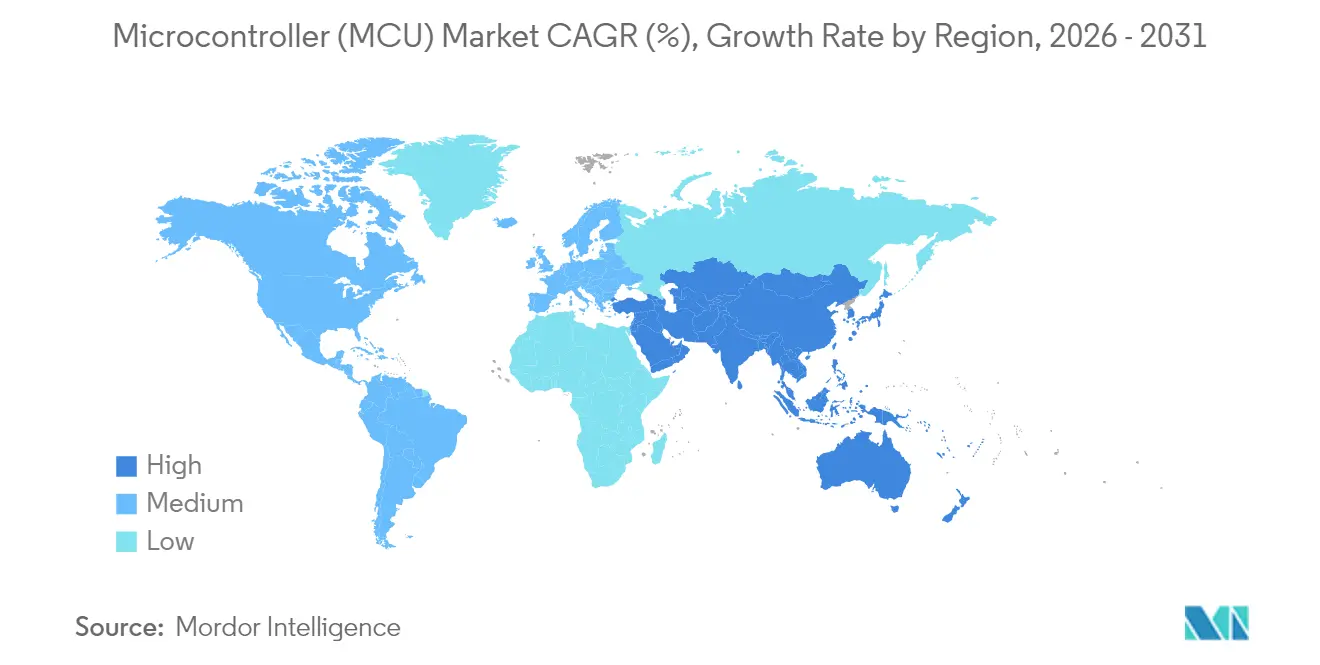
- Entre as geografias, a Ásia-Pacífico detinha 47,89% da participação na receita em 2026 e tem projeção de crescimento mais rápido, com um CAGR de 10,6% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação de Nós IoT | +3.2% | Índia, Europa e África | Médio prazo (2 a 4 anos) |
| Eletrificação Automotiva e ADAS | +3% | Ásia-Pacífico, Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Integração de MCU em Residências Inteligentes e Eletrodomésticos | +2.1% | França e América do Norte | Curto prazo (≤ 2 anos) |
| Migração para RISC-V Open ISA | +1.6% | China, Europa e América do Norte | Longo prazo (≥ 4 anos) |
| MCUs de IA de Borda com Ultrabaixo Consumo de Energia | +1.2% | Europa, América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Mandatos de Cibersegurança Industrial | +0.9% | Alemanha, França e Itália | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Nós IoT
Os requisitos de medição de baixo consumo e segurança oferecem aos fornecedores de MCU um caminho para aplicações IoT em expansão. As conexões IoT da Vodafone Business aumentaram de 205 milhões no exercício fiscal de 2025 para 244 milhões no exercício fiscal de 2026, encerrado em 31 de março de 2026, indicando expansão em sua base de serviços conectados. A Índia havia instalado 72,4 milhões de medidores inteligentes em esquemas nacionais e estaduais até 3 de agosto de 2026. A base de instalação indiana torna o design de medidores uma aplicação concreta por meio da qual os fornecedores podem atender à demanda de equipamentos conectados. A Renesas disponibilizou seus MCUs RA4C1 em agosto de 2025 para aplicações sensíveis à segurança e alimentadas por bateria, incluindo medidores de gás, água e fluxo industrial, fechaduras inteligentes e termostatos. A abertura comercial reside em designs de MCU que combinam controle de baixo consumo e segurança ao medidor específico, e não apenas na conectividade.
Eletrificação Automotiva e ADAS
A escala dos veículos elétricos torna o controle coordenado do trem de força uma oportunidade material de MCU em diversas classes de veículos. Em 2025, mais de 20 milhões de veículos elétricos leves foram vendidos globalmente, e os veículos elétricos representaram 1 em cada 4 carros vendidos.[1] A unidade de controle de veículo baseada em microcontrolador da Bosch pode coordenar torque, gerenciamento térmico e carregamento em trens de força eletrificados. A unidade pode ser utilizada em carros de passeio, caminhões e veículos fora de estrada eletrificados, bem como em aplicações com motor de combustão. Essa aplicabilidade entre classes pode permitir que um design de MCU dentro da unidade atenda a diversas categorias de veículos à medida que a eletrificação avança.
Integração de MCU em Residências Inteligentes e Eletrodomésticos
Os fornecedores de automação residencial podem criar demanda por MCU ao redesenhar os controles utilizados para operar seus sistemas. Em novembro de 2025, a STMicroelectronics apresentou seu MCU sem fio STM32WL3R, integrado a novos controles remotos de RF do fornecedor de automação residencial Somfy.[2] A ST codesenvolveu o dispositivo com a Somfy, sediada na França, cujos sistemas inteligentes incluem persianas e abridor de garagem controlados sem fio. Essa relação demonstra como a colaboração específica por aplicação pode conectar o desenvolvimento de semicondutores ao lançamento de produto do próprio fabricante de equipamentos e conferir ao chip um uso comercial identificado. O dispositivo também opera na faixa de 315 MHz alocada para controles remotos na América do Norte, de modo que o mesmo MCU pode suportar designs de controle remoto em múltiplas faixas de rádio.
Migração para RISC-V Open ISA
A economia do conjunto de instruções aberto pode ampliar o campo de designs de MCU viáveis para fornecedores que atendem a aplicações embarcadas de alto volume. A RISC-V International afirma que a ISA não incorre em taxas específicas de ISA e pode ser econômica para processadores IoT e embarcados de alto volume e longo ciclo de vida. Em 2025, o MCU de IA CCR4001S baseado em RISC-V da Suzhou C*Core Technology entrou em fornecimento de produção em massa e alcançou aplicação em escala em condicionadores de ar comerciais inteligentes na China. A economia da arquitetura pode melhorar o caso de design de um fornecedor, enquanto a aplicação em condicionadores de ar demonstra um caminho prático e separado de um design de MCU para a produção de equipamentos. A oportunidade é mais forte onde os controladores específicos por aplicação podem distribuir os custos de desenvolvimento ao longo de volumes de produção substanciais durante um longo ciclo de vida do produto.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ciclicidade da Cadeia de Suprimentos | -0.9% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Erosão do Preço Médio de Venda por Fábricas Chinesas | -0.7% | China, Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Aumento do NRE para Flash Embarcada abaixo de 28 nm | -0.4% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Escassez de Talentos em Design de Sinal Misto | -0.2% | Países da União Europeia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Ciclicidade da Cadeia de Suprimentos
As correções de estoque podem separar a demanda de uso final dos pedidos que os fornecedores de MCU realmente recebem. A Microchip reportou um declínio de 3,9% ano a ano nas vendas de MCU de sinal misto nos 9 meses encerrados em 31 de dezembro de 2025, principalmente porque muitos clientes mantinham alto estoque e atrasaram ou reduziram pedidos. As vendas, no entanto, cresceram 10% ano a ano no trimestre encerrado em 31 de dezembro de 2025, à medida que o estoque foi consumido. Para os fornecedores, essa sequência mostra como as posições de estoque dos clientes podem interromper os pedidos mesmo quando a oportunidade de aplicação de longo prazo persiste. Pedidos atrasados por estoque deixam um produtor de MCU recuperando custos de produção e engenharia em um cronograma de vendas incerto.
Erosão do Preço Médio de Venda por Fábricas Chinesas
Preços de venda de MCU mais baixos podem restringir o crescimento da receita mesmo quando a demanda por unidades se expande. Em uma interface de 8 bits ou 16 bits ou soquete de eletrodoméstico avaliado principalmente pelo preço, uma alternativa mais barata de fábrica chinesa pode forçar um fornecedor concorrente a escolher entre igualar o preço e perder o pedido. Um produtor dependente desses soquetes de uso geral exporia mais de seu portfólio a essa troca do que um fornecedor que atende a aplicações diferenciadas. A diferenciação pode proteger produtos selecionados, mas não restaura o preço de venda de dispositivos que já enfrentam concorrência de preços. A pressão de margem remanescente pode deixar um design de alto volume bem-sucedido gerando receita insuficiente para cobrir seu investimento em desenvolvimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Bits:
Plataformas de Uso Geral Sustentam a EscalaOs MCUs de 32 bits responderam por 57,06% do tamanho do mercado de microcontroladores (MCU) em 2026 e são o segmento de crescimento mais rápido, com um CAGR de 8,45% projetado entre 2027 e 2032. A GigaDevice reportou remessas acumuladas de GD32 acima de 2,5 bilhões de unidades e mais de 20.000 clientes em todo o mundo em seu relatório de sustentabilidade de 2025, ilustrando a escala comercial deste maior segmento. O relatório anual de 2025 da GigaDevice descreveu mais de 700 produtos GD32 em 69 séries, de modo que um único fornecedor ofereceu uma ampla gama de designs de 32 bits de uso geral.
Os designers de dispositivos podem adequar a largura de bits à complexidade e à economia da tarefa de controle. O relatório anual fiscal de 2026 da Microchip caracterizou os MCUs de sinal misto de 8 bits como econômicos e fáceis de usar em aplicações de controle embarcado de alto volume. Isso confere às funções de controle mais simples uma justificativa econômica distinta ao lado da grande base de implantação de uso geral atendida pelas plataformas de 32 bits. Para um fornecedor, uma largura de bits maior pode suportar um design de controle mais amplo, enquanto um dispositivo menor pode permanecer comercialmente adequado onde a aplicação recompensa a simplicidade e a implementação econômica em volumes de produção substanciais.

Por Arquitetura de Núcleo:
A Adoção em Produção Amplia a Escolha ArquiteturalO ARM Cortex-M representou 68,46% da participação do mercado de microcontroladores (MCU) em 2026. Em março de 2026, a ST reportou que a produção em massa havia iniciado na China para os modelos iniciais de sua série STM32H7. A série inclui dispositivos Cortex-M7 e Cortex-M4, situando esse início de produção dentro do maior segmento. A fabricação local oferece aos fabricantes de equipamentos chineses uma opção de fornecimento dentro desta família baseada em Arm, além da escolha da arquitetura de núcleo.
O RISC-V é o segmento de crescimento mais rápido, com um CAGR de 14,6% projetado entre 2027 e 2032. O MCU automotivo RISC-V M100 da Cercis Semiconductor entrou em produção em massa e uso em veículos na China em 18 de dezembro de 2025, para funções de controle de carroceria. A Great Wall Motor, que incubou a Cercis, e a Mand Optoelectronics ajudaram a definir e refinar o chip para aplicações incluindo faróis combinados, iluminação ambiente e interruptores combinados. A colaboração com o fabricante de equipamentos conecta a escolha do núcleo RISC-V deste design de produção a um componente de veículo construído para funções de controle definidas.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tipo de Memória em Chip:
Designs Integrados Sustentam a Demanda por FlashA flash embarcada foi o maior segmento, respondendo por 87,63% da receita de MCU em 2026. Em seu relatório de trabalho de 2025, a GigaDevice reportou remessas acumuladas superiores a 8,00 milhões de unidades para toda a sua série de MCU automotivo de grau GD32A. Seu portfólio de MCU automotivo inclui produtos com flash embarcada. Para designers de veículos que escolhem tal dispositivo, a decisão de memória faz parte da seleção do controlador.
A FRAM é o segmento de crescimento mais rápido, com um CAGR de 11,6% projetado entre 2027 e 2032. A Texas Instruments especifica gravações FRAM de baixo consumo a 125 ns por palavra e resistência de 10^15 ciclos de gravação para seu MCU MSP430FR59691. Essas propriedades atendem ao registro repetido de estado operacional, onde cada leitura salva consome energia e contribui para a contagem de ciclos de gravação da memória. Um designer de registrador pode avaliar esse caminho de gravação em relação a um design com flash embarcada ou EEPROM, com a frequência de registro determinando quanto valor as gravações rápidas e de baixa energia oferecem. A FRAM é comercialmente atraente quando esse benefício justifica o custo total do MCU, concentrando sua oportunidade em equipamentos com uso intensivo de gravação, e não em toda tarefa de controle.
Por Aplicação:
Escala de Veículos Encontra Expansão de FábricasO setor automotivo foi o maior segmento, respondendo por 30,44% da receita de MCU em 2026. A produção global de veículos aumentou de 92,7 milhões de unidades em 2024 para 96,4 milhões em 2025. Esse volume torna os programas de veículos fontes relevantes de demanda por controladores, pois mesmo uma aplicação de controle restrita pode ser repetida ao longo de uma produção substancial. Uma única seleção de design pode sustentar a receita de MCU de um fornecedor ao longo de sucessivas produções de veículos.
A automação industrial e de fábricas é o segmento de crescimento mais rápido, com um CAGR de 10,65% projetado entre 2027 e 2032. As fábricas em todo o mundo instalaram mais de 600.000 robôs industriais em 2025, um aumento de 11% em relação a 2024. Para os fornecedores de MCU, concentrar-se em uma função de controle de máquina definida pode tornar o crescimento em novas instalações comercialmente acessível sem exigir participação em todas as partes da arquitetura de automação de uma fábrica.
Análise Geográfica
Mercado de Microcontroladores (MCU) na Ásia-Pacífico
A Ásia-Pacífico respondeu por 47,89% da participação do mercado de microcontroladores (MCU) em 2026 e é a região de crescimento mais rápido, com um CAGR de 10,6% projetado entre 2027 e 2032. A receita de fundição da Hua Hong Grace Semiconductor proveniente da China continental e de Hong Kong cresceu 20% ano a ano no segundo trimestre de 2026, com o aumento da demanda por MCU e outros chips entre os fatores declarados. A instalação da NXP em Petaling Jaya, na Malásia, monta e testa um amplo portfólio de produtos que inclui MCUs. Em agosto de 2026, a NXP iniciou uma expansão de montagem e teste nessa instalação para seu amplo portfólio, com uma aceleração de produção esperada para o primeiro trimestre de 2028. A expansão de back-end planejada pela NXP complementa o sinal de demanda de fundição da China, de modo que a oportunidade regional para fornecedores abrange a fabricação de wafers e o acabamento de dispositivos.
A América do Norte e a Europa oferecem grandes bases de produção de veículos, embora as tendências de produção e a atividade eletrônica local criem diferentes oportunidades para os fornecedores de MCU. O agrupamento NAFTA da OICA produziu 15.573.367 veículos motorizados em 2025, queda de 3% em relação a 2024, enquanto seu agrupamento europeu produziu 17.201.525, queda de 1% no mesmo período. A Indústria Norueguesa reportou crescimento de faturamento particularmente forte na produção de dados e equipamentos eletrônicos da Noruega de janeiro a novembro de 2025 em comparação com o mesmo período de 2024. A atividade eletrônica da Noruega permite que os fornecedores de MCU distingam oportunidades de design eletrônico da dependência de maior produção automotiva.
O Brasil produziu 2,64 milhões de veículos motorizados em 2025, alta de 3,5% em relação a 2024, fornecendo uma base de fabricação sul-americana para fornecedores de controle embarcado. A África do Sul produziu 618.077 veículos em 2025, alta de 2,9% em relação a 2024, criando uma base de produção de veículos separada no Oriente Médio e África. Na Colômbia, os produtores e importadores de medidores de eletricidade residencial enfrentam requisitos técnicos, metrológicos e administrativos de pré-mercado, com uma transição de 12 meses limitada a medidores produzidos ou importados antes da entrada em vigor da norma em janeiro de 2026. Em fevereiro de 2025, a ZINCO, subsidiária da ZINELEC, inaugurou uma linha de produção de medidores inteligentes de eletricidade em Fez, Marrocos. Os programas de veículos oferecem escala no Brasil e na África do Sul, enquanto a medição oferece aos fornecedores de MCU um caminho por meio de fabricantes de equipamentos que enfrentam requisitos locais de produção e conformidade.
Estrutura Regulatória e Perspectivas
Esta comparação examina jurisdições selecionadas sob a perspectiva de um fornecedor de MCU que expande vendas, produção ou capacidades locais. As classificações são julgamentos analíticos sobre como a conformidade de eletrônicos cobertos, o suporte condicional a semicondutores e a revisão de aquisições afetam as escolhas de expansão desse fornecedor. O diretório de substâncias restritas da China de 2026 entrou em vigor em 28 de maio, substituindo seu diretório de 2018. O conselho gestor do Brasil é presidido pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC), com o Ministério da Ciência, Tecnologia e Inovação (MCTI) como secretaria executiva.
Tabela Regulatória
| Fator de decisão | Reino Unido | China | Brasil |
|---|---|---|---|
| Autoridade principal | Unidade de Segurança de Investimentos | Ministério da Indústria e Tecnologia da Informação (MIIT) | Conselho gestor presidido pelo MDIC; secretaria executiva do MCTI |
| Principais instrumentos ou direção | Regras de aquisição notificável da Lei NSI | Diretório de substâncias restritas de 2026 e estrutura de marcação RoHS | Créditos de P&D do trimestre anterior limitados para entidades qualificadas pelo PADIS; obrigações anuais de P&D doméstico |
| Efeito comercial | Notificação e revisão para aquisições qualificadas cobertas | Marcação para produtos cobertos; avaliação de conformidade por categoria de produto listada | Créditos limitados do trimestre anterior de P&D para entidades qualificadas pelo PADIS; obrigações anuais de P&D doméstico |
| Atratividade atual da política | Médio | Médio | Alto |
| Direção futura da atratividade da política | Endurecimento | Endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | |||
Os julgamentos Médio e Endurecimento do Reino Unido refletem a revisão de aquisições cobertas e um cronograma de semicondutores proposto cobrindo embalagem avançada e design de chips mais amplo, anunciado em março de 2026 com legislação pendente em outubro de 2026. Os julgamentos Médio e Endurecimento da China refletem obrigações de marcação de produtos cobertos e avaliação de conformidade para 23 categorias de produtos adicionadas, programadas a partir de 1º de agosto de 2027. O julgamento Alto do Brasil reflete créditos limitados e suporte autorizado para entidades qualificadas pelo PADIS, sujeito a condições de gastos e obrigações anuais de P&D doméstico. A legislação brasileira programa avaliações de política a cada 5 anos a partir de 2029, com pelo menos 24 meses para adaptação a possíveis mudanças, sustentando Sem alteração à medida que os fornecedores baseiam a expansão de curto prazo em obrigações definidas de qualificação e P&D.
Etapas da Cadeia de Valor
Esta comparação acompanha como o valor relacionado a MCU é gerado desde a propriedade intelectual de processador e memória até o desenvolvimento de dispositivos, fabricação e distribuição. O modelo de toda a empresa da Arm combina taxas de licença e suporte com royalties por chip, enquanto a Microchip Technology Inc. licencia tecnologia de memória não volátil para MCUs de sinal misto e outros produtos. Esses arranjos permitem que as capacidades upstream gerem receita separadamente da venda de um controlador finalizado. Os fornecedores de dispositivos, contratantes de fabricação e distribuidores capturam então diferentes fluxos de receita, tornando suas responsabilidades operacionais centrais para onde o valor se acumula.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Propriedade intelectual de processador e memória | Licenciadores de IP de processador, como a Arm; licenciadores de memória embarcada, como a Microchip Technology Inc. | Taxas de licença e suporte de processador e royalties; licenciamento de tecnologia de memória | Interdependência das escolhas de processador e memória | Resolver os requisitos de IP licenciado e processo antes do design do dispositivo |
| Design de MCU e ferramentas de desenvolvimento | Fornecedores de MCU, como a Microchip Technology Inc. e a Renesas Electronics Corporation | Vendas de MCU; vendas de ferramentas de desenvolvimento para a Microchip | Transformar a capacidade do dispositivo em controle de aplicação utilizável | Combinar o desenvolvimento do dispositivo com ferramentas de suporte |
| Fabricação de wafers | Fundições de MCU, como GlobalFoundries e Huahong | Taxas de fabricação de wafers | Exposição à fabricação de origem externa | Coordenar os arranjos de fundição com as capacidades de produção interna |
| Embalagem e teste | Provedores terceirizados de montagem e teste, como Amkor Technology, Inc. e ASE Technology Holding Co., Ltd. | Receita de serviços de embalagem e teste | Cobertura tecnológica em instalações individuais de back-end | Ampliar as tecnologias suportadas por meio de investimento em processos e equipamentos |
| Distribuição e suporte a aplicações | Distribuidores de semicondutores, como Arrow Electronics e EBV Elektronik, uma empresa da Avnet | Revenda de componentes e serviços de valor agregado | Exposição do fornecedor à concentração de canal | Equilibrar o acesso a distribuidores com relacionamentos diretos com clientes |
| Fonte: Mordor Intelligence | ||||
Aproximadamente 65% das vendas líquidas de toda a empresa da Microchip no exercício fiscal de 2026 vieram de produtos fabricados em fundições externas de wafers. Suas melhorias de processo e adições de equipamentos no exercício fiscal de 2026 na Tailândia e nas Filipinas expandiram as capacidades de montagem e teste para suportar mais tecnologias. Ao separar o fornecimento de wafers do investimento de back-end, um fornecedor pode ampliar as opções de fabricação enquanto controla como tecnologias adicionais chegam à forma de dispositivo finalizado.
Panorama Competitivo
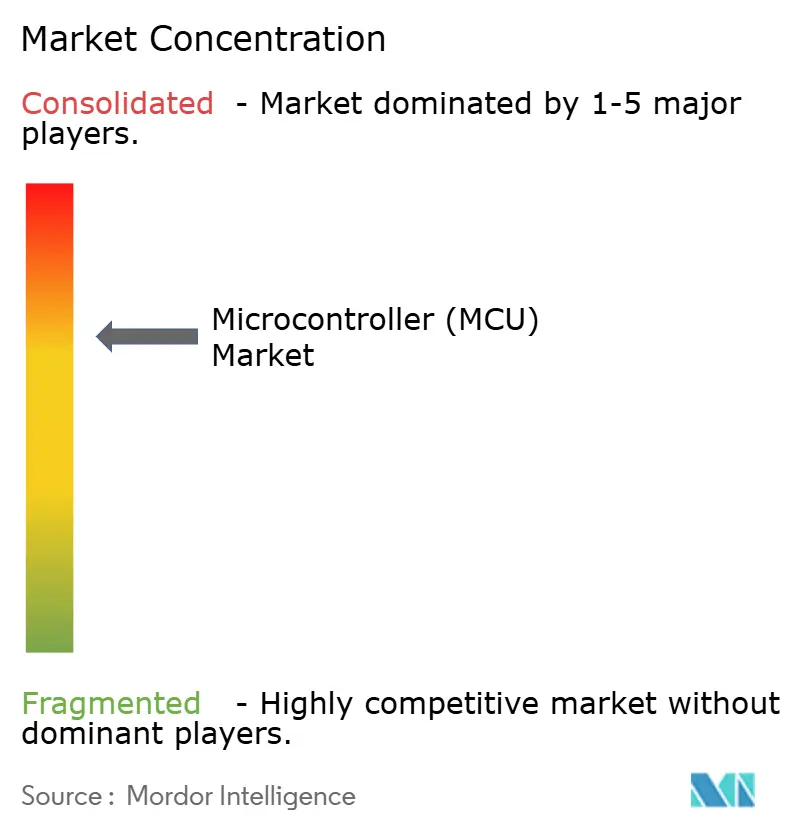
A estrutura competitiva é moderadamente concentrada, com fornecedores estabelecidos competindo por meio de integração, capacidade de dispositivos e requisitos de design específicos por equipamento. Os principais fornecedores incluem Infineon Technologies AG, Microchip Technology Inc., NXP Semiconductors N.V., STMicroelectronics N.V. e Texas Instruments Incorporated. Em 29 de janeiro de 2026, a Microchip expandiu sua família PIC32C com MCUs PIC32CM PL10 com controlador de toque integrado e ADC de 12 bits, e informou que os dispositivos estavam disponíveis para compra. Com funções de toque e analógicas dentro do MCU, um fornecedor pode competir por mais do trabalho de controle do design de um equipamento além do desempenho de CPU isoladamente.
Em novembro de 2025, a ST apresentou o STM32V8, um MCU FD-SOI de 18 nm com memória de mudança de fase embarcada, e reportou sua seleção pela SpaceX para um sistema de laser mini Starlink implantado no espaço.[3] No lançamento, a ST ofereceu acesso em estágio inicial a clientes selecionados e planejou disponibilidade para OEMs-chave a partir do primeiro trimestre de 2026. Essa combinação de uma nova tecnologia de memória e uma aplicação implantada nomeada conecta a engenharia de produto a uma função de comunicação exigente. Para os fornecedores de MCU, o teste comercial é se a diferenciação técnica abre um papel específico no sistema, onde um design de controle especializado pode criar espaço além da competição sobre preços unitários de uso geral.
A competição automotiva combina a escala de fornecedores estabelecidos com a garantia do processo de desenvolvimento. Em abril de 2026, a Infineon reportou uma participação de 36,0% no mercado global de MCU automotivo em 2025, alta de 3,9 pontos percentuais ano a ano, citando a TechInsights. Seu AURIX TC4Dx recebeu certificação ISO/SAE 21434 da TÜV SGS em 3 de março de 2025, cobrindo processos de desenvolvimento seguros e gerenciamento de risco do ciclo de vida. Um concorrente que busca um papel de controle automotivo enfrenta a tarefa combinada de oferecer silício capaz e evidências credíveis de desenvolvimento de cibersegurança. O desenvolvimento seguro documentado tem valor comercial além das especificações do dispositivo, pois os fabricantes de equipamentos automotivos podem utilizá-lo em suas próprias revisões relacionadas à ISO/SAE 21434.
Líderes do Setor de Microcontrolador (MCU)
-
Infineon Technologies AG
-
Microchip Technology Inc.
-
NXP Semiconductors N.V.
-
STMicroelectronics N.V.
-
Texas Instruments Incorporated
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Microcontroladores (MCU) Empresas cobertas neste relatório
- Infineon Technologies AG
- Microchip Technology Inc.
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- Texas Instruments Incorporated
- Renesas Electronics Corporation
- Silicon Laboratories Inc.
- Nordic Semiconductor ASA
- Espressif Systems (Shanghai) Co., Ltd.
- GigaDevice Semiconductor Inc.
- Nuvoton Technology Corporation
- Toshiba Electronic Devices and Storage Corporation
- Rohm Co., Ltd.
- onsemi Corporation
- Holtek Semiconductor Inc.
- Ambiq Micro, Inc.
- ASR Microelectronics Co., Ltd.
- Realtek Semiconductor Corp.
- Zilog, Inc.
- Analog Devices, Inc.
Principais Oportunidades para Participantes do Mercado
Esta comparação identifica oportunidades de design de MCU para fabricantes de equipamentos industriais conectados voltados para a UE, eletrodomésticos e controles prediais. O Regulamento de Resiliência Cibernética da UE entrou em vigor em 2024, com aplicação plena a partir de 11 de dezembro de 2027, e datas de início antecipadas para algumas disposições. Seu escopo inclui produtos de hardware e software qualificados com elementos digitais, incluindo componentes comercializados separadamente. Os fabricantes precisarão de avaliações de risco de cibersegurança ao longo do ciclo de vida, diligência devida em componentes de terceiros e tratamento de vulnerabilidades durante um período de suporte definido.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Renovação de controlador industrial seguro | Avaliações de risco de cibersegurança em estágio de planejamento programadas | Fabricantes de equipamentos de fábrica conectados no escopo | Combinar a funcionalidade de controle do MCU com documentação de segurança do componente | Integrar evidências do componente na avaliação de risco do produto completo | STMicroelectronics N.V.; Infineon Technologies AG |
| Controle seguro em famílias de eletrodomésticos | Obrigações de vulnerabilidade do período de suporte programadas | Fabricantes de eletrodomésticos conectados no escopo | Oferecer designs de controle de MCU com um processo de suporte de componente reutilizável | Manter o tratamento eficaz de vulnerabilidades ao longo do período de suporte | STMicroelectronics N.V.; Infineon Technologies AG |
| Controles documentados para edifícios conectados | Diligência devida em componentes de terceiros programada | Fabricantes de equipamentos de controle predial conectados no escopo | Combinar as funções do MCU com informações que suportem a avaliação do componente | Os fabricantes de produtos devem avaliar como os componentes integrados afetam a segurança | Infineon Technologies AG |
| Fonte: Mordor Intelligence | |||||
Sob as obrigações programadas, os fabricantes reterão a responsabilidade de avaliar os riscos de cibersegurança e tratar as vulnerabilidades em seus produtos e componentes. Isso deixa espaço para os fornecedores de MCU combinarem funções de controle úteis com informações de componentes que os fabricantes de equipamentos possam incorporar em suas próprias avaliações. A abertura central é reduzir o ônus de integração do fabricante enquanto se preserva uma distinção clara entre a capacidade do componente e a responsabilidade pelo produto finalizado.
Desenvolvimentos industriais recentes em Mercado de Microcontroladores (MCU)
- Set 2026: A Infineon Technologies AG lançou sua família de MCU PSOC Control C3 Performance Line para conversão de energia e controle de motores, com amostras disponíveis.
- Mar 2026: A Renesas Electronics Corporation lançou seu MCU automotivo de 32 bits RH850/U2C de 28 nm para aplicações de controle de veículos e segurança e informou que estava disponível.
Mercado de Microcontroladores (MCU) Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de microcontroladores (MCU) mede a receita anual de dispositivos semicondutores microcontroladores autônomos vendidos para controle embarcado e processamento em equipamentos de uso final globalmente. O valor é classificado por classe de bits do dispositivo, arquitetura de núcleo e memória em chip, bem como por aplicação e geografia de vendas.
Exclusões de escopo: CPUs/MPUs embarcadas vendidas como processadores em vez de MCUs, CIs periféricos discretos vendidos separadamente de um MCU, equipamentos de uso final contendo um MCU, e IP de design de MCU, software, ferramentas de desenvolvimento e serviços de engenharia vendidos sem um dispositivo MCU são excluídos.
Visão Geral da Segmentação
- Por Classe de Bits
- 4 bits e abaixo
- 8 bits
- 16 bits
- 32 bits
- Por Arquitetura de Núcleo
- ARM Cortex-M
- RISC-V
- x86
- Proprietário / Outros
- Por Tipo de Memória em Chip
- Flash Embarcada
- FRAM
- EEPROM/OTP
- Apenas SRAM (código em RAM)
- Por Aplicação
- Automotivo
- Eletrónica de Consumo e Eletrodomésticos
- Industrial e Automação de Fábrica
- Saúde
- Aeroespacial e Defesa
- Infraestrutura de Telecomunicações e Nuvem
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Taiwan
- Resto da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Médio Oriente e África
- CCG
- África do Sul
- Resto do Médio Oriente e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes públicas e oficiais, como a previsão de primavera de 2026 da World Semiconductor Trade Statistics, os arquivos anuais da Microchip Technology e da Texas Instruments, e o material da RISC-V International, ajudam a estabelecer o contexto de remessas de semicondutores, definições de dispositivos, linhas de produtos, resultados de processamento embarcado em nível de empresa, casos de uso embarcado e economia de arquitetura. Essas fontes ajudam a verificar os limites de produtos, indicadores de aplicação e mudanças tecnológicas, como a migração para designs de 32 bits e arquitetura aberta.
Arquivos de empresas, materiais para investidores, anúncios de produtos e relatórios respeitáveis de semicondutores e mercados finais fornecem verificações adicionais sobre tendências de receita, mix de produtos, capacidade, aplicações de clientes e sinais de demanda. As fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas cobririam fornecedores de MCU, distribuidores de semicondutores, fabricantes de equipamentos e especialistas em design embarcado nas principais regiões globais, com respondentes abrangendo liderança empresarial, funções de produto ou vendas e gerentes operacionais. Após os respondentes testarem as definições de dispositivos, mix de aplicações, estoque de canal, preços realizados e adoção de design em relação ao registro secundário, os conflitos não resolvidos são enviados para acompanhamento direcionado e triangulados com arquivos, informações de produtos e sinais independentes do setor. Essa evidência refinaria as premissas de mercado e segmento sem substituir as estimativas baseadas em fontes.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 15% | APAC: 45% |
| Nível médio: 40% | Líderes funcionais/de unidade: 40% | EMEA: 30% |
| Participantes menores: 25% | Gerentes: 45% | Américas: 25% |
Dimensionamento de Mercado e Previsão
O modelo começa com uma estimativa global de cima para baixo da receita dos fornecedores proveniente de vendas autônomas de MCU, depois verifica totais selecionados em relação a consolidações de fornecedores e preço médio de venda amostrado multiplicado pelo volume de remessas. Os principais indicadores são as tendências de remessas de MCU, as divulgações de receita de processamento embarcado dos fornecedores, o preço médio de venda e o mix de produtos, a produção de veículos e equipamentos industriais e a adoção de dispositivos conectados. Juntos, eles mostram a demanda por unidades, o valor por dispositivo e as aplicações que moldam a demanda. As participações de segmento são construídas a partir do mix de produtos e aplicações reportado, portfólios de dispositivos e evidências de mercado final, depois reconciliadas para que cada classificação some ao mercado total. Para 2027-2032, a análise de cenários projeta remessas e preço/mix separadamente, com casos mais rápidos ou mais lentos vinculados a ciclos de estoque, eletrificação automotiva, automação industrial e adoção de RISC-V. Os respondentes primários verificariam se as premissas variáveis e os caminhos de segmento resultantes se adequam às condições observadas de design e compra. Onde as divulgações dos fornecedores combinam vendas de MCU com processadores ou outros produtos, o analista isola as evidências de MCU suportadas e carrega os valores não resolvidos como um intervalo na verificação relevante.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as divulgações dos fornecedores, os indicadores de remessas, a produção do mercado final e as evidências dos respondentes, verificando cada série de forma independente antes de reconciliar os totais. As variações em ano, moeda, cobertura de produtos, tratamento de canal ou mix reportado são investigadas em relação ao registro de fonte, e as anomalias são resolvidas ou sinalizadas para revisão antes da aprovação. O acompanhamento é acionado quando uma fonte material muda, uma estimativa cai fora de seu intervalo esperado ou os respondentes fornecem definições conflitantes. O conjunto de dados é atualizado anualmente, revisado entre ciclos quando um evento material altera a oferta ou a demanda, e submetido a uma nova revisão de fonte e cálculo imediatamente antes da entrega.
Dimensionamento do Mercado de Microcontroladores (MCU) da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de microcontroladores (MCU) mede a receita anual de dispositivos semicondutores microcontroladores autônomos vendidos para controle embarcado e processamento em equipamentos de uso final globalmente.
Os principais fatores de lacuna incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os principais indicadores são as tendências de remessas de MCU, as divulgações de receita de processamento embarcado dos fornecedores, o preço médio de venda e o mix de produtos, a produção de veículos e equipamentos industriais e a adoção de dispositivos conectados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 42,3 bilhões de USD (2027) | |
| Consultoria Global A | 39,48 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 6,7% abaixo do valor de 2027 deste relatório de 42,3 bilhões de USD, 2 anos depois. A fonte projeta crescimento contínuo do mercado após seu ano base, o que pode situar uma base anterior abaixo de uma estimativa de ano posterior. |
| Consultoria Global B | 27,23 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 35,6% abaixo do valor de 2027 deste relatório de 42,3 bilhões de USD, 2 anos depois. Sua fonte projeta crescimento contínuo ao longo do horizonte de previsão, o que pode situar uma base anterior abaixo de uma estimativa de ano posterior. |
Os analistas da Mordor Intelligence triangulam as divulgações dos fornecedores, os indicadores de remessas, a produção do mercado final e as evidências dos respondentes, verificando cada série de forma independente antes de reconciliar os totais.
Principais Questões Respondidas no Relatório
Como o tamanho do mercado de Microcontroladores (MCU) mudará até 2032?
O tamanho tem projeção de crescimento de 42,3 bilhões de USD em 2027 para 67,63 bilhões de USD até 2032, a um CAGR de 9,84% entre 2027 e 2032.
O que está impulsionando a demanda por MCUs?
A implantação de equipamentos IoT e a eletrificação de veículos ampliam as aplicações de controle. A Índia havia instalado 72,4 milhões de medidores inteligentes em esquemas nacionais e estaduais até 3 de agosto de 2026.
Qual classe de bits de MCU liderou a receita em 2026?
Os MCUs de 32 bits detinham 57,06% da receita em 2026 e têm previsão de crescimento a um CAGR de 8,45% entre 2027 e 2032.
Quem são os principais fornecedores de MCU?
Os principais fornecedores incluem Infineon Technologies AG, Microchip Technology Inc., NXP Semiconductors N.V., STMicroelectronics N.V. e Texas Instruments Incorporated.
O que poderia restringir o crescimento da receita de MCU?
Mudanças de pedidos lideradas por estoque podem restringir a receita, pois as vendas de MCU de sinal misto da Microchip caíram 3,9% ano a ano nos 9 meses encerrados em 31 de dezembro de 2025, apesar da recuperação no trimestre de dezembro.
Qual região lidera a receita de MCU e o crescimento previsto?
A Ásia-Pacífico detinha 47,89% da receita em 2026 e tem previsão de crescimento a um CAGR de 10,6% entre 2027 e 2032.