
Tamanho e Participação do Mercado de MCU da China
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
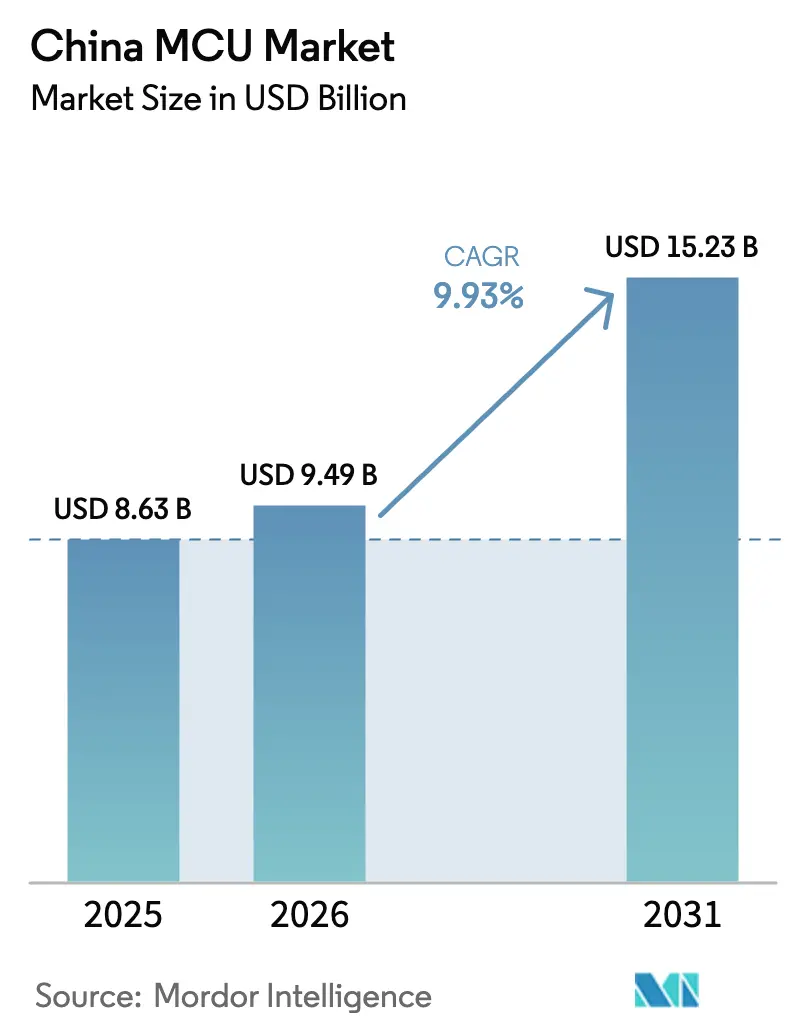
| Tamanho do mercado no ano base (2025) | 8.63 Bilhões de dólares |
| Tamanho do Mercado (2026) | 9.49 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.23 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.93 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de MCU da China pela Mordor Intelligence
O tamanho do mercado de MCU da China foi avaliado em USD 8,63 bilhões em 2025 e estima-se que cresça de USD 9,49 bilhões em 2026 para atingir USD 15,23 bilhões até 2031, a um CAGR de 9,93% durante o período de previsão (2026-2031). A demanda persistente de veículos elétricos, automação industrial e dispositivos IoT habilitados por IA sustenta esse crescimento. As fábricas de semicondutores domésticas continuam a ampliar a capacidade de nós maduros, permitindo que fornecedores locais capitalizem o impulso de Pequim pela autossuficiência em semicondutores. Ao mesmo tempo, fornecedores multinacionais defendem posições de design conquistadas há muito tempo por meio de qualidade confiável, cadeias de ferramentas abrangentes e certificações automotivas. A inferência de IA na borda, requisitos mais elevados de segurança funcional e a convergência de conectividade estão remodelando os roteiros de produtos, à medida que os fabricantes de sistemas insistem em soluções de chip único com blocos de segurança, sem fio e NPU. A dinâmica competitiva recompensa cada vez mais as empresas que controlam tanto os ecossistemas de silício quanto de software, enquanto os incentivos de política aceleram a transição de MCUs estrangeiros para indígenas nos domínios de consumo, automotivo e industrial.
Principais Conclusões do Relatório
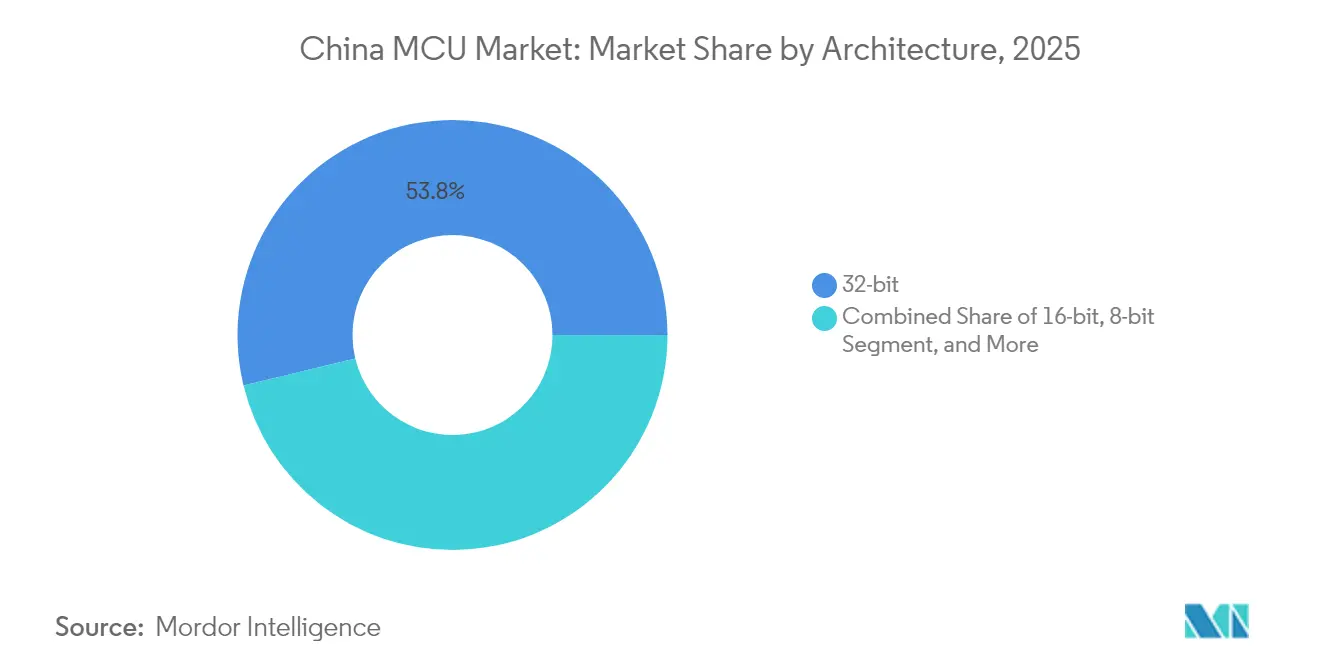
- Por arquitetura, os dispositivos de 32 bits detinham 53,78% da participação de receita em 2025 no mercado de MCU da China; as unidades de 64 bits têm previsão de expansão a um CAGR de 10,88% até 2031.
- Por IP de núcleo, os dispositivos ARM Cortex-M capturaram 61,05% da receita em 2025 no mercado de MCU da China; as implementações RISC-V estão avançando a um CAGR de 10,49% até 2031.
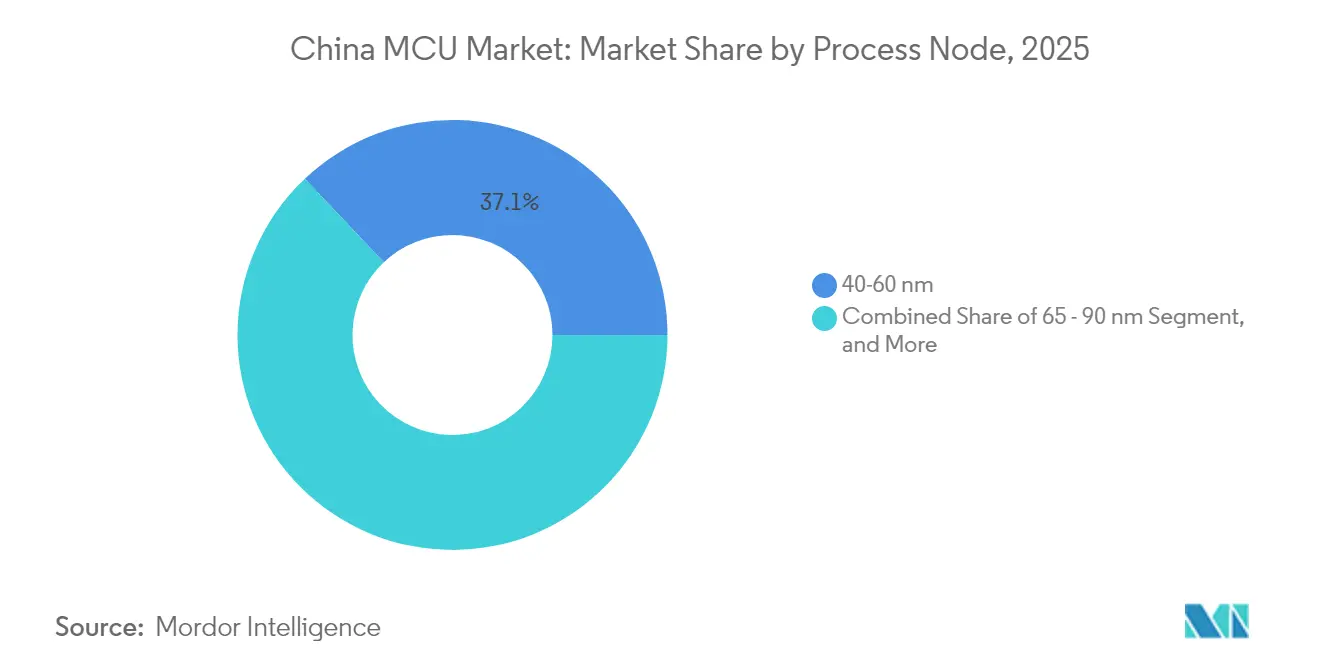
- Por nó de processo, os produtos de 40-60 nm representaram 37,05% da participação do mercado de MCU da China em 2025; as ofertas abaixo de 28 nm têm projeção de crescimento a um CAGR de 10,86% ao longo do período de previsão.
- Por aplicação, os eletrônicos de consumo geraram 28,40% da receita de 2025 no mercado de MCU da China, enquanto as implantações automotivas estão crescendo a um CAGR de 10,37% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de MCU da China
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento explosivo na produção de veículos elétricos da China desencadeando alta demanda por MCUs automotivos de alta confiabilidade | +2.8% | Nacional, concentrado nos polos automotivos de Guangdong, Xangai e Jiangsu | Médio prazo (2-4 anos) |
| Estratégia nacional "IoT+" impulsionando volumes de MCUs para dispositivos conectados | +2.1% | Global com transbordamento para mercados do Cinturão e Rota | Longo prazo (≥ 4 anos) |
| Subsídios governamentais para acelerar o design-in de MCUs domésticos (Fabricado na China 2025) | +1.9% | Nacional, com ganhos iniciais nos corredores tecnológicos de Pequim, Xangai e Shenzhen | Curto prazo (≤ 2 anos) |
| Retrofits da Indústria 4.0 em PMEs aumentando a adoção de MCUs industriais de 32 bits | +1.6% | Regiões de fabricação nacional, particularmente o Delta do Rio Yangtze | Médio prazo (2-4 anos) |
| Emergência do ISA aberto RISC-V em MCUs chineses reduzindo as barreiras de entrada | +1.4% | Nacional com transbordamento tecnológico para o Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Implementação de carteiras de hardware em yuan digital criando um novo nicho de MCU seguro | +0.7% | Cidades-piloto nacionais em expansão para implantação total | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Explosivo na Produção de Veículos Elétricos da China Desencadeando Alta Demanda por MCUs Automotivos de Alta Confiabilidade
A produção de veículos de nova energia ultrapassou a marca de 11 milhões de unidades em 2024 e atingiu mais de 40% de penetração doméstica, elevando acentuadamente o conteúdo de MCU por carro para USD 900-1.000. Os sistemas de assistência ao condutor de Nível 2+ atingiram 62,5% de penetração no mesmo ano, impulsionando a demanda por controladores de domínio redundantes construídos com múltiplos MCUs de alto desempenho para fusão de sensores e lógica de frenagem. Fornecedores chineses como a Zhaoyi Innovation avançaram em direção à conformidade ISO 26262 ASIL-D, embora a maioria ainda se concentre em ECUs de carroceria em vez de blocos de trem de força críticos para a segurança. Fornecedores estrangeiros mantêm a liderança em controladores automotivos de 32 bits qualificados, mas a crescente capacidade doméstica e o apoio político estão reduzindo a diferença. O mercado de MCU da China está, portanto, experimentando um rápido aumento em peças qualificadas AEC-Q100, requisitos mais rígidos de cibersegurança e ciclos de vida de produtos mais longos que favorecem fornecedores com cadeias de ferramentas de segurança funcional robustas.
Estratégia Nacional "IoT+" Impulsionando Volumes de MCUs para Dispositivos Conectados
O plano diretor IoT+ de Pequim financiou mais de 8.000 projetos de Internet Industrial+5G até 2024, impulsionando a demanda especializada por MCUs de 32 bits para controle de máquinas em tempo real. O setor de AIoT da China atingiu RMB 1,7 trilhão em 2024, com terminais habilitados por IA representando 55% das remessas e caminhando para 80% até 2027. Os módulos Bluetooth de Baixo Consumo de Energia, integrais aos fones de ouvido TWS e dispositivos vestíveis, têm projeção de superar USD 1 bilhão em todo o mundo até 2025, expandindo-se a CAGRs de meados dos dois dígitos e ancorando a integração de MCU de núcleos sem fio. A inferência na borda está permeando dispositivos de fábrica e de consumo, forçando os fornecedores de controladores a incorporar NPUs e elementos seguros em pacotes compatíveis com pinos. Essa proliferação de nós inteligentes impulsionada por políticas consolida o mercado de MCU da China como um motor de volume para plataformas IoT alinhadas globalmente.
Subsídios Governamentais para Acelerar o Design-in de MCUs Domésticos (Fabricado na China 2025)
A Fase I e a Fase II do Fundo Nacional de Circuitos Integrados injetaram um total combinado de 218 bilhões de RMB em empreendimentos de semicondutores, concedendo às casas de design de MCU acesso a capital de baixo custo e reforçando uma intensidade de P&D de 12%, quase o dobro da média global.[1]Arrian Ebrahimi, "Excesso de Capacidade em Nós Maduros da China: Medos Infundados", IFRI, ifri.org Deduções fiscais de até 220% para despesas de P&D qualificadas reduzem ainda mais os pontos de equilíbrio para empresas fabless. As diretrizes de aquisição emitidas em 2022 obrigam os compradores estatais a favorecer chips nacionais se existir paridade de desempenho, acelerando a qualificação de controladores domésticos. Esses incentivos fortalecem a profundidade do ecossistema, mas os mercados de missão crítica ainda avaliam o histórico e as credenciais ISO 26262, retardando o pleno deslocamento de fornecedores estrangeiros. O mercado de MCU da China, portanto, equilibra vantagens de custo imediatas em relação à certeza de qualidade e fornecimento a longo prazo.
Retrofits da Indústria 4.0 em PMEs Aumentando a Adoção de MCUs Industriais de 32 Bits
A China opera o maior estoque de robôs industriais do mundo, e os subsídios a PMEs para digitalização estão impulsionando retrofits de controle em tempo real que necessitam de MCUs de 32 bits determinísticos. Os gateways de borda no chão de fábrica exigem processamento de baixa latência, suporte a barramento de campo multiprotocolo e faixas de temperatura estendidas. Os fornecedores domésticos ganham tração inicial ao agrupar bibliotecas de CLP e designs de referência ajustados para construtores locais de máquinas. Os players globais defendem participação por meio de desempenho comprovado de compatibilidade eletromagnética e amplos ecossistemas de ferramentas. O mercado de MCU da China está, portanto, registrando taxas de adoção crescentes em acionamentos de servo, sensores de manutenção preditiva e módulos de visão de máquina, reforçando uma trajetória de crescimento de médio prazo para controladores industriais.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Controles de exportação dos EUA restringindo o acesso a ferramentas avançadas de EDA e litografia | -1.8% | Nacional, afetando particularmente as capacidades de nós avançados | Longo prazo (≥ 4 anos) |
| Gargalos persistentes de fornecimento no nível de wafer nos nós de 40 nm e 28 nm | -1.2% | Cadeia de suprimentos global com restrições de capacidade específicas da China | Médio prazo (2-4 anos) |
| Escassez de talentos em segurança funcional para designs de MCUs compatíveis com ISO 26262 | -0.9% | Nacional, concentrado nos polos automotivos de Guangdong, Xangai e Jiangsu | Médio prazo (2-4 anos) |
| Obstáculos de certificação de confiabilidade para MCUs domésticos em OEMs automotivos de nível 1 | -0.7% | Cadeia de suprimentos automotiva nacional, impacto inicial nos clusters de Xangai e Guangdong | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Controles de Exportação dos EUA Restringindo o Acesso a Ferramentas Avançadas de EDA e Litografia
As restrições promulgadas pelos Estados Unidos prejudicam o acesso chinês a scanners EUV e suítes avançadas de EDA, elevando os custos projetados de 5 nm na SMIC em 40-50% em comparação com os pares da TSMC, enquanto os rendimentos ficam em cerca de um terço dos benchmarks de ponta. A falta de equipamentos EUV força o uso de múltiplos padrões DUV, inflando o número de máscaras e os tempos de ciclo. Os designs de MCU destinados a nós de IA de borda ou infoentretenimento veicular que necessitam de alta densidade lógica enfrentam penalidades de desempenho por watt. As cadeias de ferramentas domésticas estão progredindo, mas ainda ficam atrás dos incumbentes globais em termos de fechamento de temporização e profundidade de otimização de energia. Esse atraso tecnológico modera o crescimento de ponta do mercado de MCU da China e retarda a adoção de nós abaixo de 14 nm.
Gargalos Persistentes de Fornecimento no Nível de Wafer nos Nós de 40 nm e 28 nm
Os MCUs automotivos e industriais dependem fortemente da capacidade de 40-60 nm, mas as escassezas globais persistem mesmo com a expansão das fábricas de semicondutores chinesas. As expansões da SMIC e da Hua Hong precisam superar os prazos de entrega de equipamentos e as curvas de aprendizado de rendimento, mantendo a produção efetiva abaixo da capacidade nominal. Esses gargalos prolongam os prazos de entrega, diluindo o forte impulso das remessas do mercado de MCU da China. Os clientes respondem com dupla fonte de fornecimento ou reprojetando placas em torno de pegadas de pacotes alternativos, o que estende os ciclos de design e os buffers de estoque. Embora fábricas adicionais entrem em operação até 2026, o equilíbrio entre oferta e demanda permanece irregular em processos especializados como BCD e eFlash.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Arquitetura: A Emergência de 64 Bits Remodela o Panorama de Desempenho
O tamanho do mercado de MCU da China para dispositivos de 32 bits atingiu USD 4,64 bilhões em 2025, equivalendo a 53,78% da participação de receita. As cargas de trabalho de IA de borda, a costura de visão panorâmica e a visão industrial de alta velocidade aceleram a adoção de 64 bits, elevando esse segmento a um CAGR de 10,88%. Os controladores de 16 bits e 8 bits persistem em eletrodomésticos sensíveis ao custo e em pequenos nós de sensores, mas sua participação combinada cai anualmente à medida que o preço dos MCUs de 32 bits em 28 nm se comprime. O CCR4001S da Suzhou Guoxin combina um núcleo RISC-V de 230 MHz com um NPU de 0,3 TOPS, demonstrando a ambição doméstica de migrar controle e inferência para um único die. Os OEMs automotivos especificam peças de 32 bits multicore em modo lock-step para domínio de carroceria e SoCs de 64 bits dual-A76 para conjuntos de instrumentos de cockpit digital, reforçando um roteiro de arquitetura em camadas dentro do mercado de MCU da China.
Os efeitos de segunda ordem incluem um alinhamento mais estreito entre a densidade de memória e o throughput de computação. À medida que as IHMs de toque capacitivo entram nos eletrodomésticos, o firmware cresce para a faixa de megabytes, tornando o flash integrado um ponto de diferenciação. Os fornecedores, portanto, agrupam 2–4 MB de eFlash em MCUs de 32 bits de médio porte. Simultaneamente, os controladores de 64 bits integram PHYs LPDDR4 para transmitir pesos de redes neurais. Esses avanços coletivamente empurram o mercado de MCU da China em direção a paradigmas de computação heterogênea dentro de envelopes de energia restritos.


Por IP de Núcleo: A Disrupção RISC-V Acelera a Inovação Doméstica
O ARM reteve 61,05% da receita de 2025, mas os núcleos RISC-V isentos de royalties registraram crescimento de dois dígitos, auxiliados por subsídios governamentais e cadeias de ferramentas de código aberto. A Zhenhua Fengguang realizou o tape-out de seu primeiro MCU de 32 bits RISC-V totalmente nativo em janeiro de 2025, posicionando-se para produção piloto até o final do ano. As peças RISC-V de custo ultrabaixo com preços próximos a USD 0,10 revigoram os nós IoT de nível básico. A liberdade de design permite que as empresas domésticas adicionem blocos DSP personalizados para controle de motores ou aceleradores criptográficos para carteiras de yuan digital sem pagar taxas de licença. No entanto, os obstáculos de migração incluem a maturidade do IDE, a profundidade do middleware e as bibliotecas de certificação de segurança, fatores que ainda sustentam a liderança do ARM no mercado de MCU da China.
Os núcleos 8051 legados persistem em medidores de energia e controles básicos de iluminação, oferecendo temporização de ciclo determinístico e tamanhos de die minúsculos em nós acima de 90 nm. No entanto, os novos sockets de 8 bits diminuem à medida que os ODMs padronizam as cadeias de ferramentas em unidades de 32 bits com paridade de custo. O resultado líquido é um mercado de MCU da China cada vez mais bifurcado, onde o desempenho premium se inclina para o RISC-V de 64 bits e o controle de mercado de massa se consolida em alternativas ARM de 32 bits de baixo custo.
Por Nó de Processo: Nós Avançados Ganham Tração Apesar das Restrições de Fabricação
A fatia de 40-60 nm gerou USD 3,19 bilhões em receita de 2025, equivalente a 37,05% do tamanho do mercado de MCU da China, devido à sua relação custo-desempenho equilibrada. Os produtos abaixo de 28 nm, embora representem apenas 8,35% das vendas, registram o crescimento mais rápido a um CAGR de 10,86%, à medida que a demanda de AIoT e ADAS avançado por maior MIPS por miliwatt aumenta. A ausência de ferramentas EUV obriga as fábricas domésticas a recorrer a técnicas DUV, aumentando o número de máscaras, mas ainda desbloqueando liderança incremental em eficiência energética. O roteamento de cobre de camada tripla e o IP de eFlash refinado ajudam os controladores de 28 nm a integrar blocos de SRAM, CAN-FD e NPU dentro de envelopes de temperatura automotivos.
Os processos superiores a 90 nm mantêm relevância para MCUs de armazenamento de código ultrapequenos e chips programáveis uma única vez incorporados em eletrodomésticos. A vantagem de preço frequentemente supera as penalidades de área de die em tais loops de controle simples. No entanto, a migração gradual para flash de 55 nm reduz o custo da BOM para segmentos de alto crescimento de dispositivos vestíveis e iluminação inteligente, deslocando incrementalmente geometrias mais antigas dentro do mercado de MCU da China.
Por Aplicação: A Aceleração Automotiva Supera o Crescimento dos Eletrônicos de Consumo
Os dispositivos de consumo retiveram 28,40% da participação de receita em 2025, impulsionados por renovações ágeis de smartphones, hubs de casa inteligente e dispositivos vestíveis, cada um exigindo múltiplos MCUs de baixo consumo de energia. No entanto, as implantações automotivas registraram o maior impulso futuro a um CAGR de 10,37%, impulsionadas pela eletrificação, expansão do gerenciamento de bateria e penetração de ADAS. Um único veículo elétrico a bateria pode hospedar mais de 100 MCUs discretos, abrangendo desde o controle de inversores de tração até o gerenciamento de tela sensível ao toque do cockpit digital.
A automação industrial ocupa o terceiro lugar, impulsionada pela adoção de servos de controle de movimento por PMEs e nós de manutenção preditiva dentro dos retrofits da Indústria 4.0. Os módulos de comunicação e IoT formam o próximo nível, aproveitando SoCs celulares Cat.1 bis como o XY4100LC da XINYISEMI, que fundem núcleos RISC-V com modems 4G. Os dispositivos médicos estão crescendo a partir de uma base menor, à medida que a NMPA aperta a certificação de segurança, mas as mudanças demográficas devem elevar a demanda unitária por diagnósticos domésticos e equipamentos de terapia portáteis.
Análise Geográfica
O Delta do Rio Yangtze ancora uma participação significativa do consumo nacional de MCU, devido ao seu denso cluster de plantas automotivas, gigantes de eletrônicos de consumo e ODMs de sistemas embarcados. Xangai abriga a Gigafactory da Tesla, enquanto as vizinhas Suzhou e Wuxi concentram a montagem no nível de placa, absorvendo juntas grandes volumes do mercado de MCU da China. A Província de Guangdong comanda outra participação de 26,74% por meio do ecossistema de ODMs de Shenzhen e das linhas de montagem de smartphones de Dongguan, canalizando pedidos de alto mix e baixo custo para fábricas domésticas flexíveis. Pequim-Tianjin atrai demanda centrada em design para câmeras de segurança habilitadas por IA e infraestruturas de cidades inteligentes. Os polos ocidentais, como Chengdu e Xi'an, cultivam startups fabless sob incentivos provinciais, estendendo a pegada geográfica do mercado de MCU da China além da costa. Os corredores de exportação do Cinturão e Rota no Sudeste Asiático e na América Latina tornam-se saídas naturais para fornecedores chineses de controladores quando os requisitos domésticos atingem escala, permitindo a reutilização de produtos em regimes regulatórios semelhantes. Essa geografia voltada para dentro, mas habilitada para exportação, sustenta fluxos de receita robustos e regionalmente diversificados.
A proximidade de fábricas reduz os custos de logística e encurta os prazos de entrega, mas a superconcentração da capacidade de 40-60 nm nas metrópoles costeiras deixa o mercado de MCU da China vulnerável a interrupções localizadas de energia ou água. Os planejadores de políticas estão, portanto, incentivando expansões de 12 polegadas para cidades do interior, a fim de equilibrar o risco e estimular as economias locais. As variações nos regulamentos ambientais e nas estruturas de subsídios entre as províncias forçam os fornecedores de MCU a adotar atribuição de produção flexível para manter o tempo de qualificação baixo e manter a continuidade do AEC-Q100.
Panorama regulatório
O mercado de MCUs da China é moldado por políticas industriais e regras de aquisição que favorecem cadeias de suprimentos localizadas. A Lista Recomendada de Fornecedores de CI do MIIT, atualizada no segundo trimestre de 2026, é um ponto de referência para compras vinculadas ao Estado e ajuda a definir listas curtas de fornecedores para projetos de controladores em programas de eletrônicos de consumo, industriais e automotivos. Diretrizes de aquisição emitidas em 2022 orientam compradores estatais a priorizar chips nacionais quando há paridade de desempenho, reforçando os esforços de nacionalização para soquetes de MCU convencionais.
Os requisitos de conformidade afetam cada vez mais quais MCUs podem ser qualificados para usos finais sensíveis em termos de segurança e proteção. Sob a estrutura de governança de dados da China, a implementação da Lei de Segurança de Dados leva as empresas de semicondutores a classificar e inventariar dados sensíveis de projeto de chips e layout de máscaras, reforçando os controles internos para casas de design e parceiros do ecossistema. Para aplicações automotivas e industriais, a aplicação pela SAMR das normas GB/T 34590 (segurança funcional) e GB/T 25000 (segurança da informação) estabelece condições técnicas adicionais de entrada, complementando requisitos internacionais como a ISO 26262, comumente referenciada por OEMs e fornecedores de nível 1 para eletrônicos relacionados à segurança.
Análise da cadeia de valor
A cadeia de valor de MCUs da China abrange PI e EDA, projeto fabless, fundição de wafers, embalagem e testes, fabricação de módulos e placas, e integração de OEMs em eletrônicos de consumo, automação industrial e automotivo. No lado da manufatura, a capacidade de nós maduros e processos especializados, particularmente flash embutida, permanecem centrais, pois os MCUs de grande volume na China ainda se concentram na faixa de 40-60 nm e nós próximos. Em embalagem e testes, OSATs locais como JCET e Tongfu expandiram capacidades avançadas, incluindo abordagens 2.5D/3D, apoiando maior integração em controladores ricos em conectividade e habilitados para IA, e permitindo que fornecedores nacionais e multinacionais localizem os fluxos de back-end.
As restrições de controle de exportação e as metas de localização também estão impulsionando um modelo de cadeia de suprimentos dual bifurcado, no qual a produção "China para a China" reduz o risco de entrega e se alinha às preferências de fornecimento dos clientes. Um exemplo específico é a STMicroelectronics, que iniciou entregas em volume de microcontroladores STM32 fabricados na China em março de 2026, com a Huahong Semiconductor envolvida na fabricação de wafers de 40 nm e na embalagem e testes localizados. No upstream, o Fundo Nacional de Investimento na Indústria de Circuitos Integrados III (Big Fund III), estabelecido em maio de 2024 com 344 bilhões de RMB, oferece outra alavanca ao direcionar financiamento para P&D doméstica e expansão de capacidade, o que, por sua vez, apoia a disponibilidade de MCUs em nós maduros usados em eletrônicos automotivos e industriais.
Panorama Competitivo
Os incumbentes globais, Microchip, NXP, STMicroelectronics, Texas Instruments e Renesas, continuam a fornecer MCUs automotivos e industriais de alta confiabilidade, respaldados por contratos de fornecimento de longo prazo e kits de ferramentas ISO 26262. No entanto, os desafiadores domésticos usam preços de custo acrescido, conectividade integrada e suporte técnico em idioma local para corroer a participação de mercado. A Espressif Systems enviou mais de 1 bilhão de MCUs IoT cumulativamente e registrou crescimento de receita de 42,2% durante os primeiros três trimestres de 2024. A GigaDevice aproveita sua própria linhagem de flash NOR para agrupar chips combinados que reduzem o espaço na PCB para alto-falantes inteligentes.
A MindMotion tem como alvo o controle de movimento com extensões de motor vetorial, enquanto a XINYISEMI impulsiona os módulos IoT celulares em ganhos de design com OEMs. As parcerias entre empresas fabless e casas de montagem melhoram a variedade de pacotes, QFN, FC-QFN e WCSP, para atender às demandas de dispositivos vestíveis com restrições de espaço. Os players internacionais defendem participação lançando variantes específicas de aplicação; o MSPM0C1104 da Texas Instruments oferece um die de 1,38 mm² para sensores vestíveis.[3]"Novo Lançamento de Produto | Texas Instruments Lança o Menor MCU do Mundo", EET China, eet-china.com
As discussões de fusões e aquisições giram em torno de startups RISC-V menores que buscam escala para financiar a conclusão da cadeia de ferramentas. Os órgãos reguladores governamentais avaliam a aprovação antitruste em relação às necessidades de consolidação doméstica. O resultado é um mercado de MCU da China moderadamente concentrado, onde os cinco principais fornecedores respondem por cerca de 55% da receita, deixando espaço significativo para especialistas em nichos.
Líderes do Setor de MCU da China
Microchip Technology Inc.
Infineon Technologies AG
STMicroelectronics NV
Silicon Laboratories Inc.
NXP Semiconductors N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
Uma oportunidade primária está na intersecção entre a localização apoiada por políticas e a qualificação de alta confiabilidade para MCUs automotivos e industriais. O impulso da China para a autossuficiência em semicondutores está sendo formalizado por meio de mecanismos de planejamento e aquisição, incluindo as prioridades do 15º Plano Quinquenal (2026-2030) e mecanismos de compras vinculados ao Estado. Grupos automotivos estatais como FAW, Dongfeng e SAIC são citados como exigindo aquisição doméstica de MCUs dentro de estruturas de fornecedores. Essa estrutura de aquisição expande o espaço em branco para fornecedores nacionais capazes de atender às expectativas de grau automotivo, por exemplo, AEC-Q100 e fluxos de segurança funcional alinhados à ISO 26262, além de incentivar fornecedores multinacionais a aprofundar pegadas de fabricação localizadas para permanecerem elegíveis a plataformas estratégicas.
Uma segunda oportunidade é a expansão dos ecossistemas de manufatura e engenharia "China para a China", que reduzem os prazos de entrega para famílias de MCUs de alto volume usadas em veículos elétricos, automação de fábricas e dispositivos conectados. O início das entregas em volume de MCUs STM32 fabricados na China em março de 2026 ilustra como a localização está avançando por meio de parcerias que abrangem as etapas de fundição e OSAT, criando caminhos alternativos de fornecimento para produtos convencionais de 40 nm. Paralelamente, programas provinciais em locais como Shanghai, Beijing e Suzhou oferecem subsídios e contrapartidas vinculados à certificação de MCUs de grau automotivo, apoiando investimentos em bibliotecas de segurança, infraestrutura de testes e sistemas de qualidade necessários para ir além da eletrônica de carroceria e alcançar domínios mais exigentes de controle automotivo e industrial.
Desenvolvimentos recentes do setor
- Abril de 2026: A HPMicro Semiconductor (先楫半导体) concluiu uma nova rodada de financiamento estratégico liderada pelo Beijing Information Industry Development Investment Fund e pelo Beijing Chaoyang Jingguorui Equity Investment Fund para acelerar iterações de MCUs RISC-V de alto desempenho para aplicações de robótica e industriais. O capital doméstico está impulsionando o desenvolvimento de MCUs RISC-V. O financiamento apoia o momentum contínuo nos roteiros de MCUs RISC-V para aplicações de robótica e industriais.
- Março de 2026: Os microcontroladores STM32 fabricados na China pela STMicroelectronics começam a produção em volume em colaboração com a Huahong, com fabricação de wafers e embalagem/testes localizados. As cadeias de suprimentos de STM32 fabricados na China para MCUs de massa estão sendo escaladas. A execução localizada fortalece caminhos duplos de fornecimento para produtos STM32 de 40 nm.
- Março de 2026: A STMicroelectronics começa a entregar aos clientes microcontroladores STM32 produzidos na China, marcando as primeiras entregas comerciais. A disponibilidade de STM32 entregue na China expande o acesso ao mercado local. A medida acelera a adoção de MCUs automotivos e industriais com fornecimento fabricado na China.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado abrange as receitas de microcontroladores (MCU) geradas na China, em chips de controle embarcado usados em equipamentos finais, contabilizadas em termos de valor em USD no nível do mercado.
Exclusões de escopo: Microprocessadores independentes, dispositivos analógicos e de potência discretos, memória e dispositivos lógicos programáveis são excluídos desta contagem de mercado.
Visão geral da segmentação
- Por Arquitetura
- 8 bits
- 16 bits
- 32 bits
- 64 bits
- Por IP de Núcleo
- Série ARM Cortex-M
- Núcleos RISC-V
- 8051 / MCS-51
- MIPS e Outros
- Por Nó de Processo
- acima de 90 nm
- 65–90 nm
- 40–60 nm
- 28–40 nm
- menos de 28 nm
- Por Aplicação
- Eletrônicos de Consumo
- Automotivo
- Automação Industrial
- Comunicação e IoT
- Saúde e Dispositivos Médicos
- Outras Aplicações
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer os limites do mercado e ancorar o modelo com sinais específicos da China que podem ser verificados ano a ano. Consultamos fontes de dados públicas, como as estatísticas de comércio da Alfândega da China para fluxos de dispositivos semicondutores, o Escritório Nacional de Estatísticas da China para contexto de produção industrial, comunicados do MIIT para direção de políticas de eletrônicos e manufatura, e a Associação Chinesa de Fabricantes de Automóveis para produção e vendas de veículos (o que ajuda a mapear a intensidade da demanda por MCUs).
Para manter as premissas realistas, também revisamos registros de empresas, transcrições de teleconferências de resultados e apresentações a investidores que discutem a demanda embarcada, a pressão de preços e os prazos de entrega. Para verificações cruzadas, usamos assinaturas pagas que fornecem dados financeiros de empresas e bancos de dados de patentes, para entender a atividade de projeto e onde novos recursos de MCU estão sendo depositados. Esta lista de fontes de pesquisa documental é apenas ilustrativa, e muitas outras fontes e documentos públicos também foram usados para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
O trabalho primário centrou-se em entrevistas e pesquisas estruturadas com executivos de semicondutores focados na China, engenheiros de produto e de aplicação, e líderes de distribuição e aquisição que acompanham a demanda por MCUs por equipamento final. Usamos esses insumos para validar mudanças de arquitetura (8 bits para 32 bits), movimentos típicos de preços e onde correções de estoque ou substituição local ainda influenciavam a demanda trimestral nas principais províncias e setores finais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | CXOs: 14% |
| Nível médio: 47% | Líderes funcionais/de unidade: 41% |
| Empresas menores: 16% | Gerentes: 45% |
Dimensionamento e previsão de mercado
O dimensionamento parte de uma construção top-down, na qual a demanda final na China é reconstruída usando sinais de produção no nível da aplicação e padrões de importação e exportação, sendo então convertida em valor de MCU usando conteúdo típico e preços combinados por classe de bits. Após a primeira análise, isso é corroborado por meio de aproximações bottom-up seletivas, incluindo atribuição amostrada de receita de fornecedores à China, feedback de canais sobre volumes de unidades e verificações de ASP multiplicado pelo volume para algumas aplicações de alta visibilidade.
Os principais insumos do modelo incluem a produção automotiva da China e o mix de veículos de nova energia, tendências de produção da automação industrial, ciclos de embarque de eletrônicos de consumo, a mudança de mix em direção a MCUs de 32 bits e a disponibilidade de fornecimento de wafers para nós maduros (que afeta preços e prazos de entrega). Quando faltam dados para aplicações menores, as lacunas são tratadas por meio de indicadores proxy e depois ajustadas usando feedback de entrevistas para que os totais permaneçam consistentes.
Para a previsão, usamos análise de cenários apoiada por indicadores de ciclo curto e expectativas de especialistas sobre preços e ritmo de localização. A previsão final é testada sob estresse variando premissas de crescimento de unidades e progressão de ASP para que o resultado permaneça dentro de um intervalo realista.
Validação de dados e ciclo de atualização
Os resultados são validados usando múltiplas verificações, de modo que o número final não dependa de uma única fonte de dados. Comparamos os totais modelados com sinais independentes, como tendências reportadas de vendas de semicondutores, movimentos comerciais e padrões de embarque por aplicação, e depois revisamos quaisquer variações acentuadas antes da aprovação final.
Se surgir uma discrepância significativa, as premissas são revisitadas e os especialistas são recontatados para confirmar o que mudou, incluindo reduções de estoque ou uma mudança no fornecimento local. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos importantes de política, oferta ou demanda alteram materialmente as perspectivas. Antes da entrega, uma revisão final por analistas é concluída para que os valores publicados reflitam as informações mais recentes disponíveis.
Tamanho do mercado chinês de microcontroladores da Mordor Intelligence comparado com outras estimativas publicadas
Os números de mercado publicados para MCUs na China frequentemente não coincidem, pois os tipos de chip incluídos, o tratamento monetário e o momento do ano-base podem variar entre as fontes. As diferenças também surgem de como cada publicador trata o consumo doméstico versus vinculado à exportação e se os preços são modelados como ASPs combinados ou como pontos de preço fixos.
Componentes de potência e analógicos discretos estão fora do escopo da Mordor Intelligence aqui, o que pode reduzir o valor reportado em comparação com estimativas que agrupam conteúdo semicondutor embarcado mais amplo em torno dos mesmos dispositivos finais. Outro fator é a conversão de unidade e moeda, em que algumas fontes partem de totais em RMB e aplicam uma única conversão, enquanto outras atualizam as taxas em USD e as tendências de preços com mais frequência, à medida que os ASPs de MCU se movem com os ciclos de oferta e estoque.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 8,63 bilhões de USD (2025) | |
| Instituto do Setor A | 8,70 bilhões de USD (2024) | Parte de um total de mercado em RMB e converte para USD sem reindexar totalmente para as variações de ASP específicas da China e o momento das correções de estoque, o que pode deslocar o valor quando os preços mudam rapidamente. |
| Comentário do Setor B | 9,10 bilhões de USD (2025) | Pode incluir conteúdo semicondutor embarcado adjacente para algumas aplicações ou assumir um ASP combinado mais alto para dispositivos de 32 bits sem verificações cruzadas consistentes com a produção por aplicação e sinais comerciais. |
Em conjunto, a dispersão é explicada principalmente pelo que é contabilizado em torno do próprio MCU, além de como preços e moeda são normalizados por ano. Ao vincular a demanda a indicadores repetíveis e testar sob pressão o resultado com feedback de fornecedores e canais, a estimativa permanece transparente e mais fácil de reproduzir.


Principais Questões Respondidas no Relatório
Qual é a perspectiva de crescimento do mercado de MCU da China até 2031?
Espera-se que a receita suba de USD 9,49 bilhões em 2026 para USD 15,23 bilhões até 2031, a um CAGR de 9,93%.
Quantos MCUs um veículo elétrico médio na China contém atualmente?
Um modelo elétrico a bateria típico integra mais de 100 controladores, elevando o conteúdo de MCU para USD 900-1.000 por veículo.
Qual arquitetura está ganhando participação mais rapidamente entre os controladores chineses?
Os dispositivos de 64 bits estão se expandindo a um CAGR de 10,88% devido aos casos de uso de IA de borda e automotivos de alta largura de banda.
Por que o RISC-V é importante para a estratégia de semicondutores chinesa?
O ISA aberto elimina o pagamento de royalties estrangeiros e permite que as empresas domésticas personalizem núcleos para funções especializadas, acelerando os objetivos de autossuficiência.
Qual nó de processo atualmente domina a produção de MCU na China?
A faixa de 40-60 nm detém 37,05% da participação de receita, equilibrando custo, energia e maturidade para aplicações de alto volume.
Página atualizada pela última vez em:



