
Tamanho e Participação do Mercado de Racks para Data Centers do Oriente Médio
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Tamanho do Mercado (2026) | 224.51 Milhões de dólares |
| Tamanho do Mercado (2031) | 446.33 Milhões de dólares |
| Growth Rate (2026 - 2031) | 14.73 % |
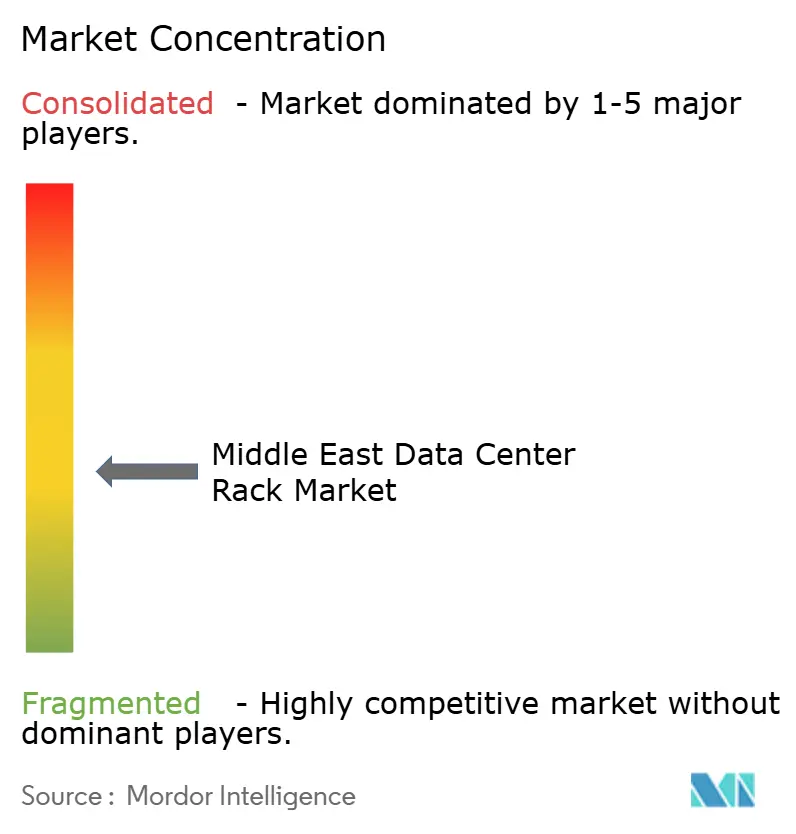
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Racks para Data Centers do Oriente Médio por Mordor Intelligence
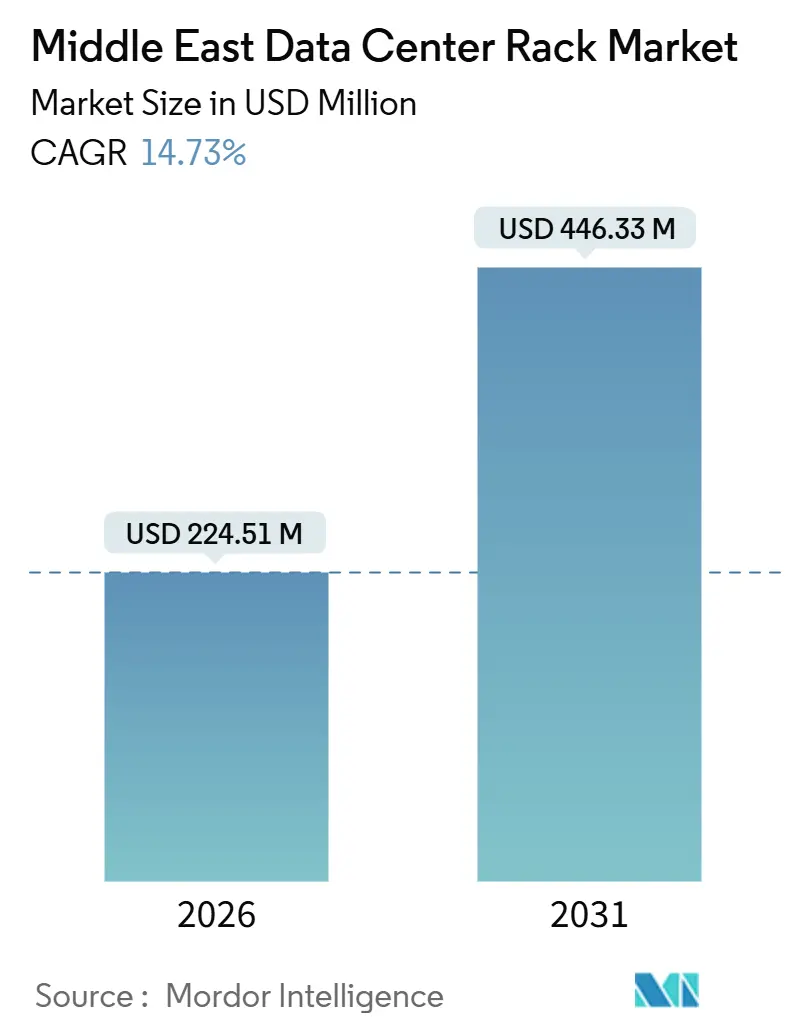
O tamanho do Mercado de Racks para Data Centers do Oriente Médio é estimado em USD 224,51 milhões em 2026 e deve atingir USD 446,33 milhões até 2031, a uma CAGR de 14,73% durante o período de previsão (2026-2031). A demanda está se acelerando porque as nuvens de hiperescala estão localizando capacidade, os mandatos de IA soberana exigem computação em território nacional e os operadores estão padronizando gabinetes fechados de alta densidade que suportam resfriamento líquido ou por porta traseira. Os racks de 42U de comprimento total permanecem dominantes, mas as implantações de edge vinculadas ao 5G e a micromódulos estão impulsionando as remessas de gabinetes de meia altura. A Arábia Saudita e os Emirados Árabes Unidos respondem pela maior parte das novas implantações, mas Omã e Jordânia estão emergindo com projetos especializados de edge e colocation. As cadeias de suprimentos estão em fluxo, pois as regras de conteúdo local recompensam kits desmontados e fabricação regional, enquanto os clusters de GPU com alto consumo de energia estão levando os projetistas ao resfriamento líquido.
Principais Conclusões do Relatório
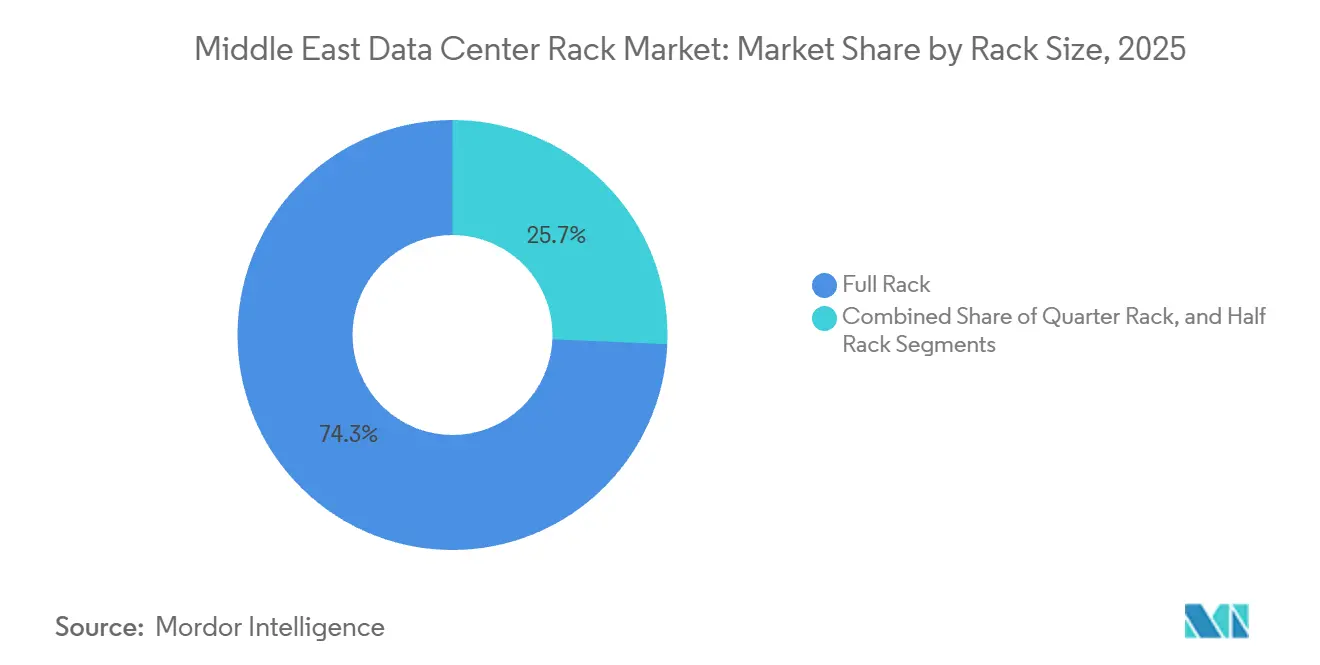
- Por tamanho de rack, os racks completos detinham 74,32% da participação do mercado de racks para data centers do Oriente Médio em 2025, enquanto os racks meio devem se expandir a uma CAGR de 15,53% até 2031.
- Por tipo de rack, os gabinetes fechados capturaram 79,33% da participação de receita em 2025, e este formato deve crescer a uma CAGR de 15,67% até 2031.
- Por classificação de nível, o Nível 3 liderou com 56,21% de participação em 2025, enquanto os racks de Nível 4 apresentam a maior CAGR projetada de 16,12% no período 2026-2031.
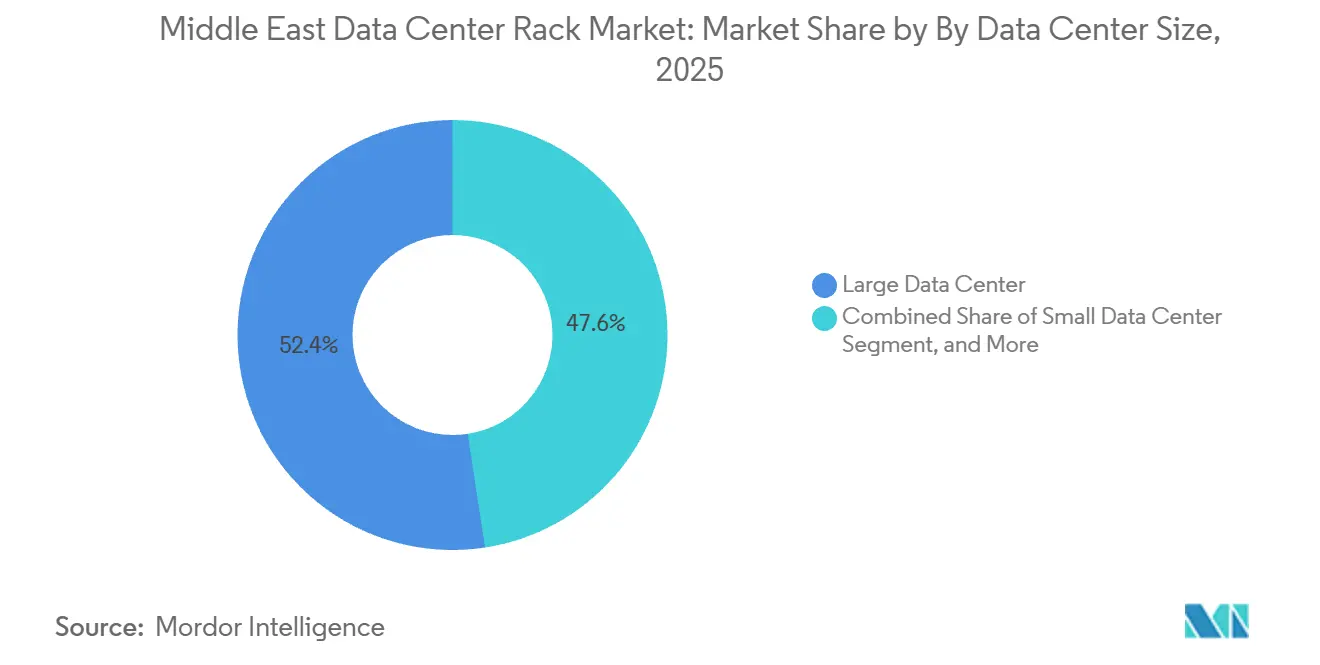
- Por tamanho de data center, as instalações de grande porte representaram 52,42% das remessas em 2025, mas os sites de hiperescala devem crescer a uma CAGR de 15,71% durante o período de perspectiva.
- Por tipo de propriedade de data center, os provedores de colocation detinham 51,53% de participação em 2025, enquanto os hiperescaladores e operadores de serviços em nuvem devem avançar a uma CAGR de 15,82% ao longo da janela de previsão.
- Por país, a Arábia Saudita liderou com 39,35% de participação de receita em 2025, enquanto os Emirados Árabes Unidos devem se expandir a uma CAGR de 16,08% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansões de Hiperescala por Grandes Provedores de Nuvem na Arábia Saudita e nos EAU | +3.8% | Arábia Saudita, EAU, com repercussão em Omã | Médio prazo (2-4 anos) |
| Requisitos Acelerados de Conteúdo Local Impulsionando a Demanda por Colocation em Território Nacional | +2.9% | Arábia Saudita, EAU, Jordânia | Curto prazo (≤ 2 anos) |
| Sites de Edge Liderados pelo 5G Exigindo Racks de Micromódulos | +2.4% | EAU, Arábia Saudita, Omã | Médio prazo (2-4 anos) |
| Investimentos em IA Soberana e HPC nos Estados do Golfo | +3.2% | Arábia Saudita, EAU | Longo prazo (≥ 4 anos) |
| Incentivos de Acordos de Compra de Energia Renovável Reduzindo o Opex para Densificação de Racks | +1.6% | EAU, Arábia Saudita | Longo prazo (≥ 4 anos) |
| Gabinetes Resistentes a Microclimas para Ambientes Desérticos | +1.4% | Em toda a região do CCG com foco na Arábia Saudita e nos EAU | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansões de Hiperescala por Grandes Provedores de Nuvem na Arábia Saudita e nos EAU
As plataformas de nuvem estão implantando infraestruturas multirregionais no Golfo para atender às regras de soberania de dados, e cada nova zona de disponibilidade se traduz em milhares de gabinetes fechados de alta densidade projetados para cargas de 20 quilowatts ou superiores. Os racks devem integrar roteamento de cabos, trocadores de calor de porta traseira e fluxo de ar controlado por sensores, pois os clusters de treinamento de IA intensificam a saída térmica. Os layouts de pods modulares que escalam de 5 megawatts a 50 megawatts estão encurtando os cronogramas de construção, dando vantagem aos fornecedores de racks que entregam kits pré-montados.
Requisitos Acelerados de Conteúdo Local Impulsionando a Demanda por Colocation em Território Nacional
O programa IKTVA da Arábia Saudita e os marcos de ICV dos EAU impõem limites de valor doméstico de 30%-40% em projetos de tecnologia, de modo que os fornecedores globais agora enviam racks desmontados para montagem final no país ou fazem parceria com fabricantes regionais de aço.[1]Governo da Arábia Saudita, "Programa In-Kingdom Total Value Add (IKTVA)," my.gov.sa A certificação sob esses esquemas garante prêmios de preço, mas assegura prioridade nas avaliações de licitações. À medida que a conformidade local se expande para a Jordânia, a cadeia de suprimentos está migrando de modelos centrados em importação para modelos híbridos que dividem a fabricação, o revestimento em pó e a integração final entre várias plantas do Golfo.
Sites de Edge Liderados pelo 5G Exigindo Racks de Micromódulos
Os núcleos 5G autônomos e o fatiamento de rede empurram a computação para sites de rádio, filiais de varejo e pátios industriais, e cada nó precisa de um rack de meia altura ou gabinete de montagem em parede que tolere variações de temperatura enquanto dissipa de 5 a 10 quilowatts. Os gabinetes de meia altura incorporam distribuição de energia, resfriamento em circuito fechado e supressão de incêndio em um único fator de forma, reduzindo drasticamente a mão de obra no local. Os operadores de telecomunicações agora padronizam em aço selado com classificação IP55 para proteger as unidades de banda base contra poeira, e esse requisito acelera a demanda por racks compactos.
Investimentos em IA Soberana e HPC nos Estados do Golfo
Os planos nacionais de IA na Arábia Saudita e nos EAU alocam centenas de megawatts para o treinamento de modelos de linguagem de grande escala, e esses clusters de GPU precisam de racks com resfriamento líquido que suportem cargas de 50 quilowatts ou superiores.[2]Qualcomm, "Qualcomm e a SDAIA Saudita Fazem Parceria em Infraestrutura de Computação de IA de 200 MW," qualcomm.com Os fornecedores que integram unidades de distribuição de manifold, detecção de vazamentos e bombas redundantes dentro do gabinete capturam preços premium, mesmo que os volumes gerais permaneçam modestos. Esse desenvolvimento divide o mercado de racks para data centers do Oriente Médio em um nível de commodities com resfriamento a ar e um nível de alto valor com resfriamento líquido voltado para cargas de trabalho de HPC.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altas Tarifas de Importação sobre Gabinetes de Aço em Países Fora de Acordos de Livre Comércio | -1.8% | Jordânia, Omã | Curto prazo (≤ 2 anos) |
| Disponibilidade Limitada de Espaço em Colocation de Nível IV Fora do CCG | -1.2% | Jordânia, Restante do Oriente Médio | Médio prazo (2-4 anos) |
| Preferência Crescente por Servidores Blade e Sled Reduz a Contagem de Racks | -1.4% | Em toda a região do CCG com adoção antecipada nos EAU e na Arábia Saudita | Médio prazo (2-4 anos) |
| Regulamentações de Escassez de Água Limitando Retrofits de Resfriamento Líquido | -1.1% | EAU, Arábia Saudita, Omã | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altas Tarifas de Importação sobre Gabinetes de Aço em Países Fora de Acordos de Livre Comércio
A Jordânia e alguns estados secundários do Golfo cobram tarifas de 5%-15% sobre produtos de aço acabados, e os racks totalmente montados frequentemente se enquadram em faixas tarifárias mais elevadas, aumentando os custos de desembarque. Os compradores respondem buscando fabricação local ou importando kits desmontados para montagem final, o que fragmenta a garantia de qualidade e prolonga os cronogramas dos projetos. Para preservar as margens, os fornecedores multinacionais estão abrindo armazéns alfandegados nas zonas francas de Dubai, mas isso adiciona complexidade logística.
Regulamentações de Escassez de Água Limitando Retrofits de Resfriamento Líquido
As políticas de conservação de água doce nos EAU e na Arábia Saudita limitam o resfriamento evaporativo, desestimulando os circuitos de resfriamento líquido em retrofit que dependem de água gelada. Os sistemas de imersão em circuito fechado e de resfriamento direto ao chip evitam o consumo de água, mas aumentam os custos dos racks em 20%-30%, desacelerando a adoção em instalações legadas. Consequentemente, os data centers mais antigos permanecem com racks de resfriamento a ar, enquanto as novas construções de hiperescala integram projetos de resfriamento líquido desde o primeiro dia, aprofundando a lacuna tecnológica entre as instalações.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Rack:
A Proliferação de Edge Impulsiona Formatos CompactosOs racks completos detêm 74,32% da participação do mercado de racks para data centers do Oriente Médio em 2025, sublinhando o domínio histórico dos footprints de 42U para colocation e instalações empresariais. No entanto, os racks meio se expandem a uma CAGR de 15,53% até 2031, impulsionados pelas implantações de edge 5G que instalam computação em pequenos abrigos. A construção do Cloud RAN da Nokia em Abu Dhabi em 2025 utilizou gabinetes resistentes às intempéries de 12U e 18U, comprovando como as redes de acesso por rádio se afastam das instalações centralizadas em direção a nós distribuídos. Os racks de um quarto têm adoção de nicho para escritórios remotos, mas a demanda em massa continuará a se concentrar nos dois tamanhos líderes.
Os operadores favorecem portfólios duplos, um para instalações de hiperescala que absorvem milhares de gabinetes idênticos de 42U e outro para gabinetes de meia altura que são entregues totalmente integrados com energia, resfriamento e segurança. A abordagem simplifica a aquisição enquanto atende a diferentes requisitos térmicos, com os clusters de GPU apoiando-se em racks completos que suportam 20 quilowatts de energia e racks meio voltados para aplicações de edge operando a 5 quilowatts ou menos. Os fornecedores que abrangem ambas as extremidades capturam a maior participação de carteira, mas devem equilibrar cadeias de suprimentos e modelos de precificação distintos.


Por Tipo de Rack:
Gabinetes Fechados Dominam as Implantações em Ambientes DesérticosOs gabinetes fechados detinham 79,33% da participação do mercado de racks para data centers do Oriente Médio em 2025 e devem crescer 15,67% até 2031. A proteção contra a entrada de poeira impulsiona a preferência, pois as portas com classificação IP54 protegem os servidores de partículas do deserto enquanto o fluxo de ar com pressão positiva melhora a confiabilidade.[3]IEC, "Normas de Classificação IP IEC 60529 para Gabinetes," iec.ch Os racks de estrutura aberta persistem em laboratórios de teste ou instalações de Nível 1, mas sua participação está diminuindo porque os operadores combinam metas de tempo de atividade com controles ambientais mais rigorosos.
As estratégias térmicas também inclinam o campo. Os trocadores de calor de porta traseira e os resfriadores em linha se adaptam facilmente aos gabinetes selados, permitindo que as instalações aumentem a densidade de energia sem substituir as plantas de água gelada. O data center solar Moro Hub em Dubai, concluído em 2025, adotou gabinetes selados com trocadores de porta traseira para gerenciar o calor diurno usando energia passiva.[4]Moro Hub, "Moro Hub Conclui a Fase 2 do Data Center Movido a Energia Solar," morohub.com À medida que a IA impulsiona cargas de 30-50 quilowatts, o formato fechado consolida sua vantagem, sustentando preços médios de venda premium apesar da pressão de preços dos hiperescaladores.
Por Tipo de Nível:
O Nível 4 Ganha Espaço à Medida que a IA Soberana Exige Disponibilidade de Cinco NovesAs instalações de Nível 3 responderam por 56,21% dos racks em 2025, um legado dos contratos de colocation empresarial que permitem tempo de inatividade planejado para manutenção. No entanto, as implantações de Nível 4 se expandem a uma CAGR de 16,12% porque os projetos de IA soberana e as cargas de trabalho financeiras exigem tempo de execução ininterrupto. O parque de computação de IA de 200 megawatts da Arábia Saudita, anunciado em 2026, exige redundância 2N+1 em energia e resfriamento, direcionando os pedidos de racks para gabinetes com PDUs duplas e monitoramento inteligente.
O aumento do nível eleva o custo de capital por rack em cerca de 25%, mas os custos de inatividade para clusters de GPU excedem USD 100.000 por hora, tornando o Nível 4 economicamente viável. Os fornecedores que incorporam sensores ambientais e análises preditivas em seus frames ajudam os operadores a atingir os objetivos de nível de serviço, criando uma corrida de recursos que diferencia os fornecedores premium das marcas exclusivamente de commodities.
Por Tamanho de Data Center:
As Instalações de Hiperescala Superam os Segmentos LegadosOs grandes data centers formaram 52,42% das remessas em 2025, mas os campi de hiperescala crescerão a uma CAGR de 15,71% até 2031, à medida que os grandes provedores de nuvem implantam capacidade multirregional. Uma única instalação de hiperescala pode abrigar 20.000 racks, eclipsando o footprint de 500 racks típico de um grande site de colocation. As três zonas de disponibilidade da Microsoft na Arábia Saudita adotaram gabinetes padronizados de 42U com limites de 20 quilowatts, revelando o efeito de escala que os negócios de hiperescala têm sobre o volume.
A padronização comprime as margens porque as negociações de preços dependem de contagens massivas de unidades, mas os fornecedores ganham previsibilidade e horizontes de previsão mais longos. Por outro lado, os sites médios de 100-500 racks e os sites pequenos com menos de 100 racks retêm margens mais altas por meio da personalização. Os fornecedores devem equilibrar o mix de portfólio, a política de canal e o planejamento de produção para otimizar a lucratividade durante a onda de construção de hiperescala.
Por Tipo de Data Center:
Os Hiperescaladores Ganham Participação dos Provedores de ColocationOs operadores de colocation detinham 51,53% de participação em 2025, mas os hiperescaladores e provedores de serviços em nuvem ganharão velocidade com uma CAGR de 15,82%, refletindo uma mudança em direção a propriedades próprias e operadas. A AWS e a Oracle escolheram instalações próprias para suas expansões de 2025-2026, contornando instalações de terceiros e negociando diretamente com os fabricantes. A aquisição direta recompensa os fornecedores que podem oferecer logística just-in-time e programas globais de peças de reposição, mas os prazos de pagamento se estendem para 90 dias.
Os provedores de colocation mantêm um papel porque as empresas preferem o aluguel em opex à construção em capex. Eles fazem pedidos em lotes menores e exigem larguras de rack flexíveis, bandejas de cabos mais profundas e configurações de PDU variáveis para suportar inquilinos mistos. As necessidades divergentes mantêm ambos os segmentos relevantes, mas o impulso de crescimento claramente favorece os footprints dos hiperescaladores.
Análise Geográfica
Mercado de Racks para Data Centers na Arábia Saudita
A Arábia Saudita detinha 39,35% da participação no mercado de racks para data centers do Oriente Médio em 2025. A política digital da Visão 2030, os mandatos de armazenamento de dados em território nacional e um compromisso de 5,3 bilhões de USD em hiperescala pela AWS impulsionam coletivamente a demanda. A Autoridade Saudita de Dados e Inteligência Artificial uniu-se à Qualcomm em 2026 para um complexo de IA de 200 megawatts, exigindo racks de 50 quilowatts com resfriamento líquido. As cláusulas de conteúdo local no âmbito do IKTVA incentivam plantas de montagem dentro do Reino, atraindo fabricantes regionais que fazem parceria com siderúrgicas nacionais.
Mercado de Racks para Data Centers nos Emirados Árabes Unidos
Os Emirados Árabes Unidos têm previsão de crescimento a um CAGR de 16,08% de 2026 a 2031, o mais rápido da região. O papel de Dubai como entroncamento de cabos submarinos e os investimentos em IA soberana de Abu Dhabi impulsionam os pedidos de racks. O campus de IA de 5 gigawatts planejado pela Khazna e o projeto Stargate UAE visam 1 gigawatt de capacidade de GPU, ambos especificando gabinetes fechados e preparados para resfriamento líquido. O scorecard ICV dos EAU pressiona os fornecedores a localizar operações, e o mandato de eficiência DEWA D33 torna os racks de alta densidade essenciais para reduzir a energia de resfriamento por megawatt.
Mercado de Racks para Data Centers no Oriente Médio
Omã, Jordânia e outros estados do Oriente Médio representam oportunidades emergentes. Omã concentra-se em abrigos de borda 5G e invólucros resistentes à ferrugem para a umidade costeira. A Jordânia atrai acordos de colocalização oferecendo tarifas de energia mais baixas, mas as maiores tarifas de importação sobre aço acabado reduzem a competitividade. Iraque, Líbano e Iêmen continuam prejudicados por lacunas de infraestrutura, limitando as implantações de racks a contratos oportunistas com agências internacionais ou operadoras de telecomunicações. Os fornecedores devem adaptar os modelos de entrada no mercado, combinando vendas diretas nos principais mercados do Golfo com distribuição por canais e propostas baseadas em projetos nos mercados emergentes.
Panorama regulatório
A Arábia Saudita está intensificando a supervisão formal sobre as operações de data centers e a residência de dados, o que está moldando as especificações de racks em torno de monitoramento, redundância e segurança física. As Regulamentações de Serviços de Data Centers (DCSR) da Communications, Space and Technology Commission (CST), em vigor desde janeiro de 2024, definem níveis de serviço e elevam as expectativas de conformidade para os operadores, enquanto a SDAIA administra a Lei de Proteção de Dados Pessoais da Arábia Saudita (PDPL), com limites às transferências transfronteiriças que reforçam a hospedagem dentro do Reino. A disponibilidade de energia e os padrões de conexão também são um item limitante, com o Ministério da Energia e a Saudi Electricity and Regulatory Authority (SERA) influenciando os requisitos de conexão à rede e confiabilidade, que, por sua vez, alimentam projetos de racks e distribuição de energia de maior densidade.
Nos Emirados Árabes Unidos, os operadores trabalham dentro de um conjunto de regras em camadas que inclui exigências federais e regimes de zonas francas, como o DIFC e o ADGM, afetando onde as cargas de trabalho são alocadas e como os contratos de colocation são estruturados. No âmbito da aquisição, estruturas de conteúdo local, incluindo o IKTVA saudita e o índice ICV dos Emirados Árabes Unidos, estão direcionando as decisões de fornecimento para a montagem local e a fabricação regional, impulsionando os fabricantes a alinhar listas de materiais e presença de fornecedores com os requisitos de qualificação, em vez de depender apenas de gabinetes totalmente montados importados.
Análise da cadeia de valor
A cadeia de valor de racks para data centers no Oriente Médio começa com o fornecimento de aço, fixadores, revestimentos, portas, componentes de gerenciamento de cabos e submontagens de acessórios, avançando então pela fabricação (conformação e soldagem de chapas metálicas), acabamento (pintura em pó e proteção contra corrosão) e montagem final e kitting. As políticas de conteúdo local na Arábia Saudita e nos Emirados Árabes Unidos estão acelerando uma transição do racks totalmente montados importados para modelos híbridos que utilizam kits desmontados (knock-down) e montagem local. As zonas francas de Dubai também funcionam como centros logísticos para posicionamento de estoque e atendimento mais rápido a projetos no Golfo.
Na etapa posterior, os racks são cada vez mais agrupados em pilhas integradas de infraestrutura física que combinam gabinetes com distribuição de energia, interfaces de refrigeração (sistemas de porta traseira e coletores prontos para líquido) e software de monitoramento. A entrega geralmente ocorre por meio de EPCs, hyperscalers e operadores de colocation, com coordenação frequentemente se estendendo entre fornecedores de infraestrutura como Schneider Electric e Vertiv, desenvolvedores e integradores, e parceiros de entrega alinhados à rede elétrica. Grupos do setor, incluindo a Gulf Data Centre Association (GDCA), apoiam a coordenação em todo o CCG por meio do alinhamento setorial e do compartilhamento de conhecimento.
Cenário Competitivo
O mercado de racks para data centers do Oriente Médio é moderadamente concentrado, com fornecedores globais como Schneider Electric, Vertiv e Rittal mantendo posições fortes por meio de parcerias com provedores de colocation e operadores de hiperescala. Os mandatos de conteúdo local na Arábia Saudita e nos EAU estão criando oportunidades para fabricantes regionais que oferecem soluções mais rápidas e personalizadas. As estratégias competitivas se concentram em resfriamento líquido, sistemas de rack inteligentes, localização e integração vertical. Os fabricantes chineses estão entrando no Golfo com vantagens de custo, mas enfrentam preocupações com qualidade e prazos de personalização mais longos.
A adoção de tecnologia está impulsionando mudanças, com soluções de rack pré-integradas reduzindo o tempo de instalação e conquistando contratos de hiperescala. A plataforma EcoStruxure da Schneider Electric usa IoT e análises para se diferenciar. As oportunidades residem em racks de IA com resfriamento líquido, micromódulos para 5G e sistemas modulares que atendem às normas IEC 60529. O mercado está se dividindo em racks de resfriamento a ar de baixa margem e gabinetes de resfriamento líquido premium, pressionando os fornecedores de nível médio a localizar ou integrar.
Os fabricantes apoiados por capital privado estão fazendo parceria com marcas globais para garantir eficiência de custos, enquanto os fundos soberanos do Golfo investem para cumprir as cotas de localização. A joint venture da Vertiv em 2025 na Cidade Econômica do Rei Abdullah destaca uma mudança para a montagem local. A AIQ de Abu Dhabi está integrando a detecção de anomalias nos controladores de rack, e as parcerias em Dubai estão reduzindo os ciclos de reabastecimento para dez dias. Startups como Submer e Iceotope estão licenciando projetos para fornecedores, acelerando a entrada no mercado. Espera-se consolidação à medida que as empresas globais adquirem montadores menores para escalar e atender às demandas de garantia.
Líderes do Setor de Racks para Data Centers do Oriente Médio
Schneider Electric SE
Vertiv Group Corp.
Rittal GmbH & Co. KG
Eaton Corporation plc
Legrand SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Racks para Data Centers no Oriente Médio
- Schneider Electric SE
- Vertiv Group Corp.
- Rittal GmbH & Co. KG
- Eaton Corporation plc
- Legrand SA
- nVent Electric plc
- Panduit Corp.
- Huawei Technologies Co., Ltd.
- Black Box Corporation
- Chatsworth Products, Inc.
- Middle East Fiber Cable Manufacturing Co.
- Great Lakes Data Racks & Cabinets Inc.
- Delta Electronics, Inc.
- ABB Ltd.
- Belden Inc.
- Canovate Group

Oportunidades de mercado e perspectivas futuras
Uma lacuna de mercado importante está no fornecimento local e compatível de gabinetes fechados de alta densidade e ecossistemas de racks prontos para líquido, alinhados aos limites de localização do Golfo e que suportam densidades de energia impulsionadas por IA. As evidências incluem a declaração da Schneider Electric sobre o compromisso de quase triplicar sua capacidade de fabricação na Arábia Saudita até 2030, o que sinaliza uma base de fornecimento local mais ampla para componentes de infraestrutura de data centers e cria mais espaço para fornecedores de racks e subfornecedores se qualificarem no âmbito do IKTVA e de fornecimento alinhado ao ICV. Os Emirados Árabes Unidos também estão adicionando âncoras de capacidade prontas para IA, incluindo a Dubai Integrated Economic Zones Authority (DIEZ), em abril de 2026, e a iniciativa VOLT UAE para um data center pronto para IA em Dubai Silicon Oasis, o que sustenta a demanda por gabinetes padronizados e fechados e por linhas de racks modulares de implantação mais rápida.
Outra oportunidade está na entrega baseada em acordos-quadro, com múltiplos locais, para infraestrutura convergente pronta para IA, o que tende a favorecer fornecedores capazes de oferecer racks padronizados juntamente com serviços de integração, peças de reposição e comissionamento em vários países do CCG. O acordo-quadro da Vertiv, de junho de 2026, com Edge-Serve, IRCL e a Saudi Electricity Project Development Company (PDC), mostra como os compradores estão empacotando requisitos de energia, refrigeração e infraestrutura física em implantações repetíveis, criando aberturas para plataformas de racks projetadas para kitting rápido, montagem local e resiliência de níveis mais altos. Além das principais metrópoles hyperscale, construções de borda (edge) e especializadas em Omã e na Jordânia ainda sustentam a demanda por gabinetes compactos e reforçados e por modelos de entrega orientados a canais, particularmente onde tarifas de importação sobre aço acabado e aquisições projeto a projeto aumentam o valor do acabamento e da montagem final locais.
Recent Industry Developments in Mercado de Racks para Data Centers no Oriente Médio
- Junho de 2026: Vertiv: Anunciou acordo-quadro com Edge-Serve, IRCL e Saudi Electricity Project Development Company (PDC) para implantar infraestrutura convergente de data center pronta para IA no CCG. O acordo possibilita implantações rápidas de data centers prontos para IA e fortalece parcerias e cadeias de suprimentos regionais.
- Maio de 2026: Schneider Electric: Comprometeu-se a triplicar a capacidade de fabricação na Arábia Saudita para 32 linhas de produção até 2030, apoiando cadeias de suprimentos locais para data centers e infraestrutura digital. A expansão reforça a resiliência da manufatura local e a segurança de fornecimento para o mercado de racks de data centers do Oriente Médio.
- Abril de 2026: Schneider Electric (com Volt UAE e DIEZ): Colaborou em um projeto de energia de 29 MW inicial, com 100 MW no total, em Dubai Silicon Oasis, fornecendo energia, distribuição e infraestrutura inteligente de data center. O projeto acelera as implantações de racks edge e hyperscale nos Emirados Árabes Unidos; fortalece a presença regional e os locais de referência.


Mercado de Racks para Data Centers no Oriente Médio Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado corresponde às receitas geradas pelo fornecimento de racks de data centers usados para montar equipamentos de TI e de rede em instalações de colocation, hyperscale e corporativas no Oriente Médio, abrangendo construções novas e demanda de substituição em que unidades de rack são adquiridas.
Exclusões de escopo: Excluem-se servidores, equipamentos de armazenamento, equipamentos de rede, equipamentos de energia e refrigeração, e serviços gerais de construção de data centers.
Visão geral da segmentação
- Por Tamanho de Rack
- Rack de Um Quarto (Abaixo de 11U)
- Rack Meio (12 a 22U)
- Rack Completo (Acima de 42U)
- Por Tipo de Rack
- Gabinete Fechado
- Estrutura Aberta
- Montagem em Parede e Gabinete Micro-Edge
- Por Tipo de Nível
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Tamanho de Data Center
- Data Center de Pequeno Porte
- Data Center de Médio Porte
- Data Center de Grande Porte
- Data Center de Hiperescala
- Por Tipo de Data Center
- Data Center de Colocation
- Data Center de Hiperescaladores/Provedores de Serviços em Nuvem
- Data Center Empresarial e de Edge
- Por País
- Arábia Saudita
- Emirados Árabes Unidos
- Omã
- Jordânia
- Restante do Oriente Médio
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para definir o escopo do mercado e construir um mapa de demanda por país antes que quaisquer hipóteses de campo fossem testadas. Consultamos indicadores públicos de infraestrutura e TIC, além de sinais de política e investimento, para identificar onde as implantações de racks estão realmente ocorrendo e com que rapidez a capacidade está sendo adicionada.
As fontes típicas incluíram estatísticas e divulgações oficiais, como órgãos reguladores nacionais de telecomunicações e ministérios de TIC, bancos centrais e institutos nacionais de estatística, portais de estatísticas de comércio e alfândega, e autoridades de energia para contexto de disponibilidade e preços de energia. Também revisamos registros corporativos e apresentações a investidores de operadores de instalações e integradores, além de coberturas de imprensa confiáveis sobre novos anúncios de data centers. Quando útil para verificações de consistência, foram utilizadas assinaturas pagas para dados financeiros e de inteligência corporativa, bancos de dados de patentes e triagem de importação e exportação em nível de embarque para categorias relevantes de racks e gabinetes. Esta lista é apenas ilustrativa, e outras fontes públicas também foram utilizadas para coletar dados, validar hipóteses e esclarecer questões pendentes.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas foram usadas para testar a consistência das hipóteses documentais sobre o momento da demanda por racks, faixas de preços e mix de especificações, já que esses fatores mudam à medida que os pipelines de novas construções avançam. As entrevistas abrangeram uma combinação de fornecedores de racks, integradores de sistemas, operadores de data centers e grandes compradores, e garantimos que o conjunto de visões estivesse equilibrado entre o Golfo e o Oriente Médio mais amplo, para que as diferenças em nível de país não fossem médias precocemente.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | CXOs: 15% |
| Nível médio: 55% | Líderes funcionais/de unidade: 28% |
| Empresas menores: 18% | Gerentes: 57% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down que reconstitui o conjunto de demanda por racks a partir das adições de capacidade de data centers e dos planos de expansão por país, e então converte esses volumes em contagens e valores de racks usando índices práticos de implantação. Para manter os totais realistas, adicionamos verificações seletivas bottom-up, incluindo amostragem de preços por classe de rack, verificações de canal sobre prazos de entrega e divisões de receita entre fornecedores e integradores, quando essas informações eram observáveis.
As principais entradas que moldaram o modelo incluíram projetos de data centers anunciados e ativos, a combinação entre instalações de colocation e autoconstruídas, alturas típicas de unidades de rack usadas em novas implantações (por exemplo, padrões de 42U em comparação com opções compactas), a direção da densidade média de energia por rack (vinculada às construções de IA e computação de alto desempenho), e diferenças de preço decorrentes de projetos fechados versus estrutura aberta e necessidades de gerenciamento de cabos. Quando os dados estavam incompletos para países menores ou para implantações edge, as lacunas foram tratadas usando índices de adoção de países comparáveis, e então a direção foi validada com o feedback das entrevistas.
Para a previsão, foi utilizada análise de cenários, de modo que alterações no cronograma dos projetos e atrasos na aquisição pudessem ser refletidos de forma clara, e então o cenário preferido foi mantido depois de se alinhar às expectativas dos especialistas. As hipóteses foram mantidas simples e rastreáveis, para que o modelo possa ser executado novamente quando novas construções forem anunciadas ou quando os preços mudarem em função dos custos de aço e logística.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de múltiplas verificações, para que valores atípicos não passem para os números finais. Comparamos os resultados com sinais independentes, como anúncios de construção de data centers, padrões de importação para categorias de equipamentos relevantes e o ritmo da atividade de expansão em países-chave, antes de finalizar os totais.
Se o resultado de um país parecer muito alto ou muito baixo em relação ao seu pipeline, as premissas são revisadas, e ligações de acompanhamento são feitas para confirmar o que mudou, por exemplo, um comissionamento atrasado ou uma mudança para maior densidade. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais recente disponível no momento da compra.
Tamanho do Mercado de Racks de Data Center no Oriente Médio da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores de mercado publicados para racks de data centers no Oriente Médio podem variar mesmo quando parecem descrever a mesma coisa, porque o escopo e a conversão de planos de capacidade em valor de racks não são tratados da mesma forma. As diferenças geralmente vêm do que é contabilizado como uma venda de rack, quais países estão incluídos e como as bases instaladas mais antigas versus as novas construções são tratadas no ano-base.
Algumas estimativas agrupam infraestrutura adjacente, como gabinetes com distribuição de energia integrada, contenção ou serviços, o que infla o valor dos racks, enquanto outras subestimam ao depender de participações amplas de gastos com data centers que não refletem os padrões de aquisição local. A dispersão na tabela é explicada principalmente por se os ciclos de substituição são considerados curtos e uniformes em toda a região, como os ASPs de racks são ajustados para variações de custo de materiais, e se o modelo é atualizado quando os cronogramas de grandes projetos na Arábia Saudita e nos Emirados Árabes Unidos mudam, uma etapa que é tratada explicitamente na construção do conjunto de demanda usada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 224,51 milhões de USD (2026) | |
| Consultoria Regional A | 221,57 milhões de USD (2024) | Usa um ano-base anterior e incorpora hardware auxiliar de gabinetes e complementos de instalação, aplicando então uma hipótese de ciclo de atualização mais rápido que não corresponde ao momento de retrofit observado em vários países. |
| Jornal Setorial B | 93,41 milhões de USD (2025) | Aplica uma definição de rack mais restrita, mais próxima de estruturas básicas, e depende de índices de adoção conservadores de um conjunto limitado de sites maduros, o que pode deixar de captar implantações de maior densidade mais recentes, vinculadas a projetos hyperscale e soberanos. |
Entre esses três valores, as escolhas de tempo e escopo podem alterar o resultado tanto quanto a demanda subjacente. Ao manter a receita de racks vinculada a gatilhos claros de aquisição, e ao testar as hipóteses de ASP e substituição em relação ao feedback de projetos e compradores, a estimativa final permanece mais fácil de replicar e atualizar quando o pipeline regional de construção muda.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de racks para data centers do Oriente Médio em 2026 e qual crescimento é esperado?
O mercado é avaliado em USD 224,51 milhões em 2026 e deve atingir USD 446,33 milhões até 2031, registrando uma CAGR de 14,73%.
Qual tamanho de rack está crescendo mais rapidamente na região?
Os racks de meia altura de 12U a 22U apresentam a expansão mais rápida a uma CAGR de 15,53%, impulsionados pelas implantações de edge 5G.
Por que os gabinetes fechados são preferidos em relação aos racks de estrutura aberta nos data centers do Golfo?
A poeira do deserto, as temperaturas extremas e a necessidade de resfriamento por porta traseira ou líquido tornam os gabinetes selados com classificação IP mais confiáveis e eficientes.
Qual papel os programas de conteúdo local desempenham na aquisição de racks?
Os requisitos do IKTVA saudita e do ICV dos EAU favorecem os fornecedores que montam ou adquirem componentes domesticamente, impactando a seleção de fornecedores e a precificação.
Como o resfriamento líquido está afetando o design de racks no Golfo?
Os clusters de IA e HPC exigem a remoção de calor de 50 quilowatts por rack, levando a projetos que integram manifolds, bombas e sensores para resfriamento por imersão ou direto ao chip.
Quais países contribuem mais para a demanda regional de racks?
A Arábia Saudita lidera com 39,35% de participação, enquanto os Emirados Árabes Unidos são os de crescimento mais rápido a uma CAGR de 16,08% até 2031.
Página atualizada pela última vez em:
- Mercado de Racks de Data Center de Singapura
- Mercado de Racks para Centros de Dados na Alemanha
- Mercado de Racks para Data Center na Europa
- Mercado de Racks para Data Center
- Mercado de Racks de Data Center da Polónia
- Mercado de Racks para Data Center da Arábia Saudita
- Mercado de Racks para Data Center de Israel
- Mercado de Construção de Data Centers Demanda global por construção, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Servidores para Data Centers Servidores em todo o mundo, divididos por tier, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Construção de Data Centers do Oriente Médio Construção no Oriente Médio, dividida por infraestrutura, tier e tipo de instalação.
- Mercado de Segurança Física para Data Centers do Oriente Médio Demanda de segurança física no Médio Oriente, abrangendo tipo de solução e tipo de serviço.
- Mercado de Data Centers de Inteligência Artificial (IA) do Médio Oriente e África Instalações de IA no Médio Oriente e África, segmentadas por tipo de instalação, componente e tier.



