
ドイツ データセンターラック市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
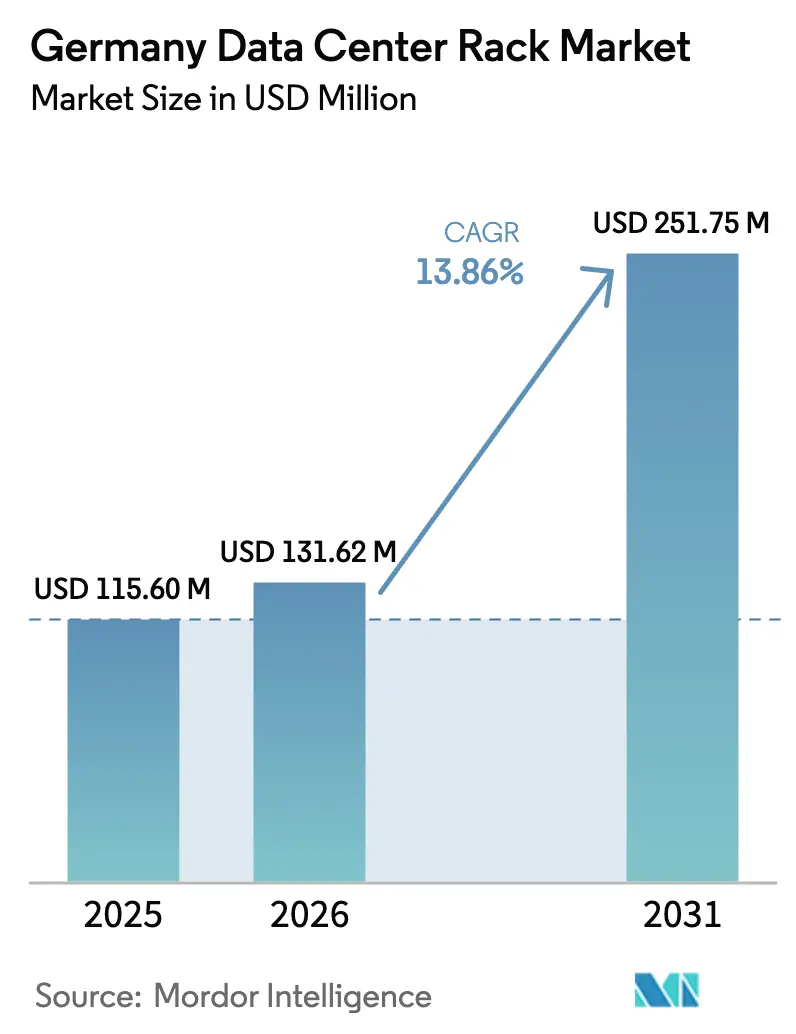
| 基準年の市場規模 (2025) | 115.6 百万米ドル |
| 市場規模 (2026) | 131.62 百万米ドル |
| 市場規模 (2031) | 251.75 百万米ドル |
| Growth Rate (2026 - 2031) | 13.86 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるドイツ データセンターラック市場分析
ドイツのデータセンターラック市場規模は2026年において1億3,162万USDと推定され、2025年の1億1,560万USDから成長し、2031年には2億5,175万USDに達する見通しで、2026年〜2031年にかけて年平均成長率(CAGR)13.86%で拡大します。フランクフルトにおけるハイパースケールクラウド事業者の持続的な設備投資、通信事業者による5Gエッジノードの全国展開、および連邦政府のGAIA-Xデータ主権アジェンダが、この力強い成長軌道を支えています。人工知能(AI)サーバーがラックの平均電力密度を倍増させる中、液冷対応キャビネットは概念実証段階から主流へと移行しつつあります。また、エネルギー効率法(EnEfG)は、将来のサイトが1.2のPUE目標を達成するための統合冷却・監視ソリューションへの需要を促進しています。キャビネット型エンクロージャーは構造的な優位性を有しており、ドイツの保険会社、金融規制当局、およびGDPR監査機関がいずれも高水準の物理的セキュリティを要求し、継続的な更新サイクルを促進しています。最後に、遊休産業施設のブラウンフィールド転換によるマイクロ施設化が進み、モジュール式で事前認証済みのソリューションを提供できるドイツのラックサプライヤーに新たな収益源をもたらし、二次拠点への需要分散が広がっています。
主要レポートのポイント
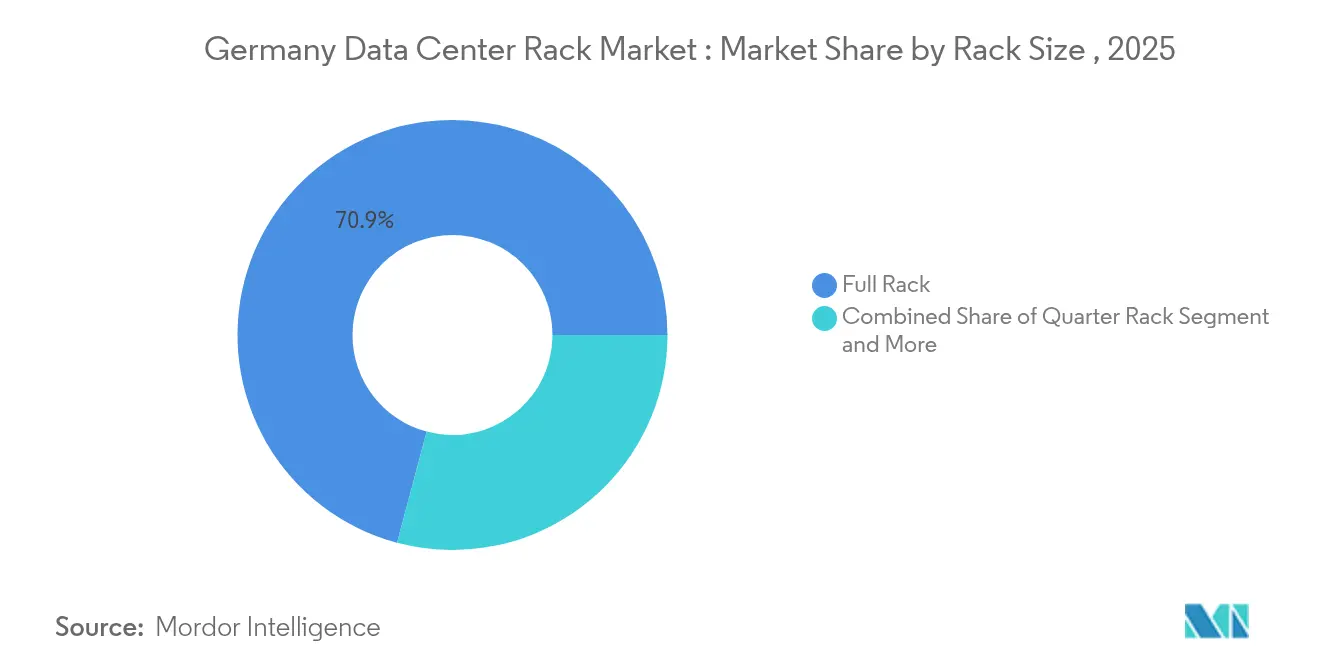
- ラックサイズ別:フルラックが2025年のドイツ データセンターラック市場シェアの70.85%を占め、同カテゴリーは2031年にかけてCAGR15.91%で拡大します。
- ラック高さ別:42Uラックが2025年のドイツ データセンターラック市場規模の55.12%のシェアを占め、48Uラックは2031年にかけて最速のCAGR17.08%を記録します。
- ラックタイプ別:キャビネット(クローズド)ソリューションが2025年の収益シェアの74.68%を獲得し、2031年にかけてCAGR15.64%で成長します。
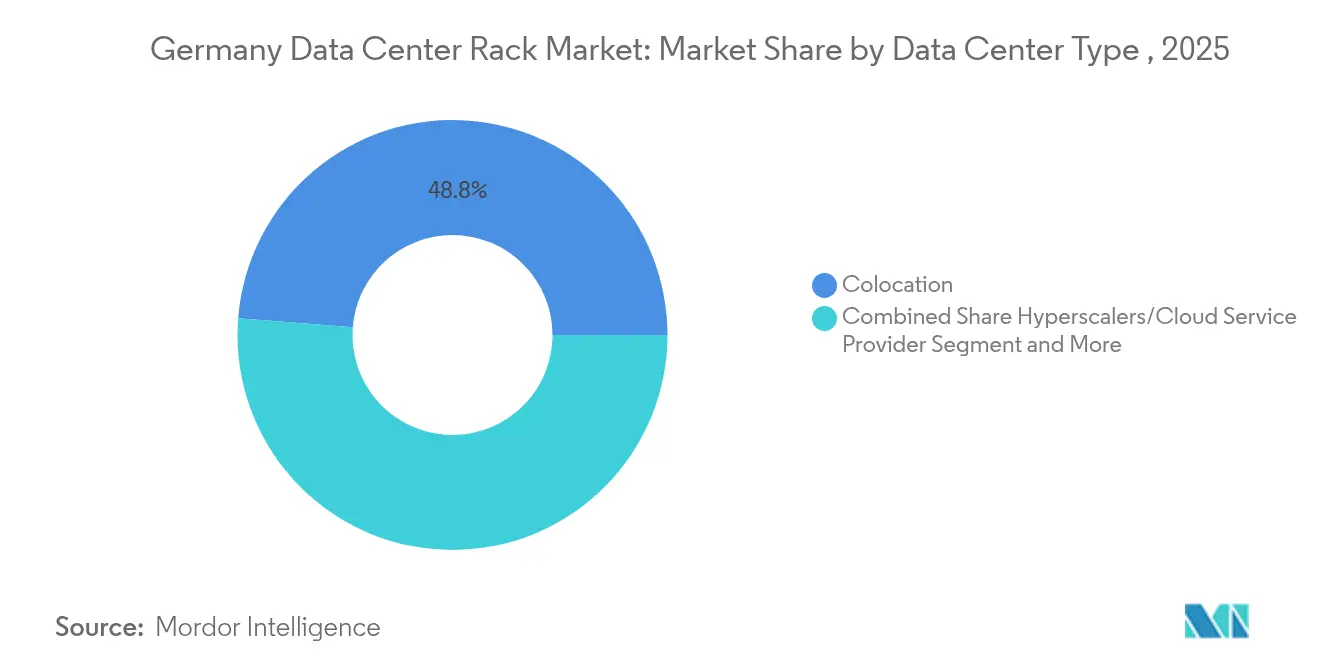
- データセンタータイプ別:コロケーション施設が2025年のドイツ データセンターラック市場規模の48.75%を占め、一方ハイパースケールおよびクラウドサイトは2031年にかけて最高のCAGR18.12%を記録します。
- 素材別:スチールフレームが2025年に81.47%のシェアを維持し、アルミニウムラックは2031年にかけてCAGR16.98%で成長します。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ドイツ データセンターラック市場のトレンドと考察
促進要因インパクト分析*
| 促進要因 | CAGR予測への(〜)%インパクト | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| フランクフルト地域におけるハイパースケールクラウド投資の急増 | +3.2% | フランクフルト都市圏、ライン・マイン地域への波及 | 中期(2〜4年) |
| 通信事業者によるエッジコンピューティング展開の急成長 | +2.8% | 全国、ベルリン・ミュンヘン・ハンブルクでの早期成果 | 短期(2年以内) |
| デジタル化への政府支援(GAIA-Xイニシアチブ) | +2.1% | 全国、主要都市部に集中 | 長期(4年以上) |
| 高密度サーバーおよび液冷の採用がラック更新サイクルを促進 | +3.5% | フランクフルト、ベルリン、二次市場 | 中期(2〜4年) |
| ドイツの保険基準を満たす耐震性ラックへの需要 | +1.2% | 全国、産業地帯 | 長期(4年以上) |
| ブラウンフィールド産業施設のマイクロデータセンターへの転換 | +1.0% | 地域、旧産業地帯 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
フランクフルト地域におけるハイパースケールクラウド投資の急増
ヨーロッパの主要相互接続ハブとしてのフランクフルトの役割が積極的な建設ラッシュを促し、2024年から2029年の間に240億ユーロを超える設備投資が予定されています。[1]ドイツデータセンター協会、「市場調査2024」、germandatacenterassociation.orgMicrosoftは32億ユーロ、Amazon Web Servicesは166億ユーロを地域フットプリントの拡大に投じており、ドイツ データセンターラック市場をAI GPUスレッドを収容できる高さ48Uキャビネットへと方向づけています。歴史的建造物内に設置されたDigital RealtyのFRA18サイトは、土地不足がいかにしてフルデプス・液冷対応ラックを依然として必要とする革新的なレイアウトを促すかを示しています(datacenterknowledge.com)。ドイツの保険会社が堅牢なキャビネット構造に低い保険料を連動させることから、耐震性フレームも採用が拡大しています。全体として、ハイパースケールの設備投資が需要を集中させ、交換サイクルを短縮し、地元組立工場と迅速なリードタイムを持つサプライヤーに有利なボリューム契約を固定化しています。
通信事業者によるエッジコンピューティング展開の急成長
通信キャリアは5Gネットワークスライシングおよび低遅延産業用IoTをサポートするために分散型ミニハブを導入しており、ドイツ データセンターラック市場の地理的な普及を拡大しています。EUが資金提供するAIギガファクトリーへのDeutsche Telekomの参画は、製造業回廊全体に数十のマイクロ設置を位置づけ、2名のクルーで設置可能なクォーターラックおよびハーフラックへの安定した受注をもたらしています。Ciscoの通信エッジノード向けリファレンスデザインは、無人サイト運用を簡素化する統合型・遠隔管理・標準準拠キャビネットを規定しています。エッジノードは段階的な需要を刺激します。5Gの各地域が独自のマイクロ施設を必要とする一方、事業者はドイツ安全基準に適合したTÜV認証フレームを求めており、Rittalなどの地元ベンダーが近接性と迅速なサービス対応を活かして恩恵を受けています。
デジタル化への政府支援(GAIA-Xイニシアチブ)
GAIA-Xはデータ主権処理に関する国家的要件を強化し、非欧州クラウドから国内インフラへのワークロード移行を加速させています。Deutsche Telekomを含む300社以上のステークホルダー企業が、コンプライアンス、セキュリティ、および相互運用性を標準化するリファレンスアーキテクチャを形成しています。GAIA-Xはデータの所在を規定しているため、顧客は国内コロケーションスイートを優先し、GDPR監査に対応した組み込みアクセスログと環境センサーを備えたラックを要求します。この政策の見通しは、準拠キャビネットへの安定した需要を確保し、地元の認証資格を持たないオフショア競合他社に対してドイツのメーカーに優位性をもたらします。
高密度サーバーおよび液冷の採用によるラック更新サイクルの促進
AIトレーニングクラスターはフランクフルトの最新施設においてラックあたり30kWを超えており、2017年の平均の2倍となり、リアドア型熱交換器、ダイレクト・トゥ・チップ冷却板、および浸漬冷却オプションへの移行を迫っています。2024年のOCPグローバルサミットで発表されたRittalの400kWプロトタイプは、サプライチェーンがマニホールド、ポンプ、およびクイックディスコネクトフィッティングを収容するためにフレームワークをどのように再設計しているかを示しています。液冷対応製品はプレミアム価格を維持しながらも、冷却ラインが事前統合された状態で提供されることで展開期間を短縮します。事業者は運用上の耐障害性と、2026年7月からのEnEfGの1.2 PUE基準への準拠能力を評価しており、ドイツ データセンターラック市場にとって持続的な更新機会を確保しています。
阻害要因インパクト分析*
| 阻害要因 | CAGR予測への(〜)%インパクト | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 主要コロクラスターにおける土地・電力コストの上昇 | -2.8% | フランクフルト、ベルリン | 短期(2年以内) |
| データセキュリティ侵害とコンプライアンスコストの増大 | -1.5% | 全国、金融ハブ | 中期(2〜4年) |
| 連邦イミッシオン規制法下における長期化する許認可プロセス | -2.1% | 全国、都市部 | 中期(2〜4年) |
| 高度なコンテインメント向けTÜV認証インストーラーの不足 | -1.3% | 全国、二次市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
連邦イミッシオン規制法下における長期化する許認可プロセス
2MW超のディーゼルバックアップを設置するプロジェクトは連邦イミッシオン規制法の認可を取得する必要があり、公聴会や環境審査により工期が12〜18ヶ月延長されます。廃熱回収計画、エネルギー管理監査、生物多様性報告書など、新たな要件が追加されるたびにエンジニアリングの範囲が拡大し、ラック調達段階に遅れが生じます。確立された地元パートナーを持たない国際参入者は、市および州の承認層を個別に対処することに苦慮し、購入意向を断念したり、容量をオランダに移転したりするケースも散見されます。ドイツ データセンターラック市場への最大の影響は、国内サプライヤーの工場計画と在庫管理を複雑にする断続的な受注パターンです。
主要コロクラスターにおける土地・電力コストの上昇
2024年のフランクフルトにおける建設費は1メガワットあたり平均910万USDで、前年比6.5%上昇し、設備予算の余裕が縮小し、新規キャビネットの発注が減速しています。
[2]Savills、「フランクフルト データセンター建設コストトラッカー2024」、savills.de送電網のボトルネックにより、一部のプロジェクトは変圧器スロットの確保に最大2年を要し、事業者は容量スワップ契約と二次拠点への移行を余儀なくされています。電力料金の上昇と2027年までの100%再生可能エネルギー要件により、事業者は太陽光発電・蓄電池資産への共同投資を迫られ、任意のラックアップグレードに充てる資金が減少しています。価格競争を行う小規模コロケーション企業は非重要更新プログラムを延期しており、ドイツ データセンターラック市場の拡大に対する近期的な重しとなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ラックサイズ別:フルラックが企業展開を支配
フルラックは2025年のドイツ データセンターラック市場シェアの70.85%を占め、ハイパースケール施設がGPUクラスター向けに42U以上のフットプリントを標準化する中、2031年にかけてCAGR15.91%で成長しています。この優位性は規模の経済、均一なケーブル管理レイアウト、およびホットアイルコンテインメント統合の容易さを反映しています。クォーターラックおよびハーフラックは、奥行きや天井高に制限があるニッチなエッジ拠点や改装オフィス地下室に対応していますが、それらの合計収益はドイツ データセンターラック市場規模の3分の1未満にとどまっています。フルラックへの選好はEnEfGの廃熱条項とも整合しており、連続した列がエアフローモデリングを改善し、地域暖房ループの熱出力を回収するリアドア型熱交換器の後付けを可能にします。より多くのAI推論ノードが工場や物流倉庫に移行するにつれ、コンパクトな製品も成長しますが、ハイパースケーラーの大規模な先行購入契約を考慮すると、標準化されたフルラックがトップポジションを維持すべきです。
ドイツのエンジニアリンググループはフルラックを事前配線した状態で工場から出荷するプレハブモジュールの開発に取り組み、サイト作業を数週間から数日に短縮しています。SiemensとCadoltoは、12台の42Uエンクロージャー、インライン冷却、および専用バッテリーポッドを含むISOコンテナ設計を推進し、広域エッジフリート向けの総設置コストを削減しています。地元メーカーも物流上の優位性を確保しており、フランクフルトへの近接性により予備部品の翌日配送が可能で、厳格なサービスレベル契約に縛られたコロケーションテナントにとって重要な要素となっています。ドイツ データセンターラック市場の需要が二次都市へと拡大するにつれ、柔軟なサービス対応と迅速な交換オプションがフルラックの採用をさらに強化するでしょう。
注記: すべての個別セグメントのシェアはレポート購入後に入手可能


ラック高さ別:48U構成がイノベーションをリード
グローバルベンチマークである42Uフレームワークは、2025年のドイツ データセンターラック市場規模の55.12%のシェアを維持しました。それでも事業者は変わらないフットプリントにより多くのサーバーを収容するために高さ48Uユニットへのアップグレードを進め、ラックあたり最大14%のスペース削減を実現しています。このトレンドが2031年にかけて最高のCAGR17.08%を生み出しています。高いレイアウトはサーバーエリアの上部に液体分配マニホールドを搭載するための余裕を提供し、活電レールから離れた場所でサービス作業を実施できます。また、ファイバー用と電源用の2本のケーブルトレイを設置でき、障害分離が改善されます。
より小規模ながら目立つシェアの購入者が、実験的コンピュートクラスターを収容する研究施設や自動車テストセルに向けて45Uまたは52Uカスタム高さを選択しています。補強アップライトを備えたカスタム52Uシャーシであるといえる、Rittalの400kWモデルは、キャビネットあたり130kW以上を消費するAIアクセラレーターを収容するためにどれほど設計の限界が押し広げられているかを示しています。フランクフルト都市部の天井高が実際の制限要因となっており、ほとんどの新築物件では3.6mの二重床高さが維持されており、ラック高さに物理的な上限が課されています。その結果、ドイツ データセンターラック市場は、レガシーフォームファクターを完全に置き換えることなく、42Uから48Uへの移行を引き続き記録するでしょう。
ラックタイプ別:キャビネットソリューションがセキュリティコンプライアンスを確保
キャビネットエンクロージャーは2025年に74.68%のシェアを獲得し、データ主権ガイドライン、保険会社要件、およびコロケーションテナントの分離という実際的な必要性に後押しされ、CAGR15.64%の見通しを維持しています。キャビネットモデルは施錠可能なフロント・リアドア、調整可能なサイドパネル、および建物管理システムと連携する統合アクセスログを備え、ISO27001監査を効率化します。オープンフレームラックは主として各施設がすでに制限区域となっているハイパースケール内部に対応していますが、開放されたサイドがホットアイルコンテインメント改修を複雑にし、液冷への移行を遅らせています。
ウォールマウントおよびマイクロ製品は、床面積が限られる小規模な通信ハットやキャンパス施設に対応しています。ドイツの事業者はTÜV認証を重視するため、サプライヤーは耐荷重定格、耐腐食性、および耐震スコアに関する文書を提供しなければなりません。キャビネットソリューションは、テナントごとのセキュリティフェンシングを必要とする金融サービス、公共部門ホスティング、およびクラウドリージョン全体でデフォルトの選択肢であり続けています。液冷の採用が加速するにつれ、70%穿孔のキャビネットドアまたはリアドア型熱交換器がドイツ データセンターラック市場内でのキャビネットモデルの継続的な優位性を強化するでしょう。
データセンタータイプ別:ハイパースケーラーがインフラ変革を牽引
コロケーションプロバイダーは固定インフラコストを複数テナントに分散させることにより、2025年のドイツ データセンターラック市場シェアの48.75%を占めました。それでも、AI投資が社内データセンターでは対応できない大規模な電力密度を必要とするため、ハイパースケールおよびクラウドサイトは最高のCAGR18.12%を記録しています。クラウド建設事業者は、ラック、電源レール、およびホットアイルコンテインメントを単一請求書にまとめる複数年ボリューム契約を交渉しており、価格圧力をかける一方でサプライヤーに予測可能な収益フローを提供しています。
企業はオンプレミスフットプリントを最適化し、非中核負荷をホステッドクラウドに移行しており、資本を解放する一方で調達タイミングにも変化をもたらしています。エッジ展開は、遅延目標が10ミリ秒を下回る製造業および自動車産業分野で増加しています。自動化された工場やスマート物流ハブはそれぞれ2〜8台のキャビネットを発注し、小ロット・迅速納期という異なる販売リズムをもたらしています。全体として、ドイツ データセンターラック市場規模はハイパースケール購買者に傾いていますが、成長ポテンシャルは展開の全スペクトラムにわたって多様化しています。
注記: すべての個別セグメントのシェアはレポート購入後に入手可能
素材別:スチールの優位性がアルミニウムの挑戦に直面
スチールフレームは堅牢な耐荷重能力、振動耐性、およびコスト優位性を提供することにより、2025年の収益の81.47%を占めました。ドイツ データセンターラック市場は、事業者が多階建て施設における重量制限や保険会社が義務付ける耐震要件を考慮する中、2031年にかけてCAGR16.98%でアルミニウムの採用を徐々に拡大しています。アルミニウムはスチールよりも熱を速く放散するため液冷バックボーンに適した選択肢となり、現場組立時の手動ハンドリングを容易にします。ベンダーはスチールの重量上の不利を、フランクフルトのハイパースケールルームに典型的な1,500kg耐荷重定格を維持しながらより薄いゲージの溶融亜鉛めっき鋼板を採用することで克服しようとしています。
複合材料やハイブリッド合金はニッチなままであり、電磁シールドを必要とする研究機関や軍事施設に多く見られます。認証作業がコストを押し上げるため、より広範な普及が制限されています。しかし、EnEfGの廃熱規則はより高い許容運転温度を導入しており、45°Cで構造的完全性を維持できる素材が重要性を増すでしょう。地元企業はすでに新モデルにリサイクルアルミニウムを統合しており、欧州連合の循環経済目標に合わせ、持続可能性を重視するコロケーションテナントに響くエコラベルを付加しています。
地理分析
ドイツは522の稼働中のデータセンターを有し、米国に次ぐ世界第2位の市場、かつ欧州最大の国内ネットワークとなっています。フランクフルトは745MWの稼働中ITキャパシティとDE-CIXインターネット取引所を擁し、ドイツ データセンターラック市場規模の3分の1以上を半径25km以内に集中させています。しかし、土地不足と送電網の混雑が、ハイパースケーラーが10棟以上の建物にまたがるキャンパスモデルを採用する中、拡張をライン・マイン近隣都市へと誘導し、段階的なラック需要を引き出しています。
ベルリンは新興ノードから有力な代替ハブへと転換しました。GoogleとNTTはそれぞれ数ヘクタールの区画を取得し、新施設は2030年までに200MW超の追加負荷をサポートする見通しです(cushmanwakefield.com)。首都の低い土地価格と再生可能エネルギーへのアクセスが、地域の技術人材プールを好むAIおよびハイパフォーマンスコンピューティングテナントを引き付けています。ミュンヘンも新たな動きを見せており、5.5MWおよび30MVAフェーズをそれぞれ確保するPortusおよびPGIM Real Estateのプロジェクトを含み、ドイツ データセンターラック市場の南バイエルンへの拡大を後押ししています。EnEfG政策に沿って、ミュンヘンの公益事業者は廃熱回収を推進し、地域暖房回路に対応したリアドア型熱交換器を統合するラック再設計を促進しています。
ハンブルク、デュッセルドルフ、シュトゥットガルトなどの二次都市は、地方政府が簡素化された許認可と再生可能エネルギークレジットを提供することで魅力を高めています。エッジ展開は、自動車工場や化学プラントがクラウドワークロードへの10ms未満の低遅延リンクを必要とする産業都市まで需要を分散させています。ルール地方における廃工場や製紙工場のブラウンフィールド転換は、モジュール式・耐腐食性エンクロージャーを提供できるラックサプライヤーが高マージン案件を獲得できることを示しています。その結果、フランクフルトが依然として中心地である一方、分散型建設の動向がドイツ データセンターラック市場の地理的な形成を方向づけ、全国規模のサービスフットプリントの必要性を強化しています。
規制環境
ドイツにおけるデータセンターインフラの運用要件は、ラックの選定を測定可能なエネルギー・持続可能性パフォーマンス、データ保護、安全規制への準拠と結びつける傾向を強めている。近い将来を左右する重要な基盤はエネルギー効率法(EnEfG)であり、2026年7月から新設拠点に対してPUE1.2の目標を設定し、購入者に統合監視、コンテインメント、液冷対応レイアウトをサポートできるラックへの移行を促している。2026年3月、ドイツ連邦政府は連邦デジタル・国家近代化省(BMDS)を通じて国家データセンター戦略を採択し、エネルギー、拠点選定、技術主権を新規容量拡大の優先事項として明確に位置付けた。これにより、コロケーションおよび公共部門に近接した展開において、標準化された、監査可能なラックプラットフォームへの需要が一層高まっている。
EUレベルでは、欧州委員会が2026年3月、PUEおよびWUE指標を用いたデータセンター向けの共通EU評価制度に関する委任規則案を進展させ、施設報告に活用できるラックレベルの計測・計器化の価値を高めている。ネットワークおよびグリッド関連のインターフェースについては、送電・配電事業者を通じて監督される許認可プロセスやグリッド接続手続きを含む国内・地域レベルの手続きが構築スケジュールに影響を与え、それがラックおよび配電システムの調達ペースを左右する。これらの枠組みが相まって、GDPR監査慣行やエネルギー報告要件に整合した、認証済みかつ文書化されたキャビネットシステムの役割が、特にドイツの規制対象産業やコロケーション環境において高まっている。
バリューチェーン分析
ドイツのデータセンターラックのバリューチェーンは、金属加工およびフレーム製造(鋼およびアルミニウム)から、エンクロージャー設計(ドア、側面パネル、耐震仕様のアップライト)、アクセサリー(ケーブルマネジメント、レール、ブランクパネル)に至る。高密度AI展開に向けた熱・電力統合が、ますます重要な層となっている。Rittal、Schneider Electric、Eaton、Vertiv、Legrand、nVent(Schroff)などの主要OEMおよびシステムベンダーは、標準化されたラックファミリー、コンテインメントおよびリアドア冷却のオプションを供給している。その後、これらの企業は現地のディストリビューター、システムインテグレーター、EPCパートナーに依存し、PDU、バスウェイ、監視機能をラックと組み合わせて展開可能な列やスイートとして構成する。下流では、フランクフルトのハイパースケールおよびコロケーション事業者、ならびにベルリンや他の都市圏で新興中のキャンパスが大口購買を牽引し、一方で通信事業者や産業向けエッジ拠点は、迅速な設置とリモート管理性を重視した小型フォームファクターを求めている。
統合の重心は、現場作業の制約と立ち上げ時間を削減する、モジュール式で工場出荷前に準備されたビルディングブロックへと上流方向にシフトしている。2026年3月の例として、Siemens Smart InfrastructureとRittalのパートナーシップが挙げられ、これはAI級の電力密度に対応した標準化されたモジュール式インフラと専用パワーラックのコンセプトを中心としている。これにより、ラック需要は低圧配電、パワーエレクトロニクス、監視機能と組み合わさった単一仕様として位置付けられ、単独のキャビネット購入ではなくなっている。2026年3月に採択されたBMDS国家データセンター戦略が示す政策主導の連携は、主権的インフラ目標を軸に業界関係者をさらに結びつけ、エネルギー、安全、セキュリティ要件を満たす、地域で認証された製品や文書化されたサプライチェーンへの需要を強めている。
競合環境
ドイツ データセンターラック市場は適度な集中度を示しています。Rittal、Schneider Electric、およびEatonは強固な国内生産拠点とグローバルサービスネットワークを組み合わせており、Vertivは熱管理部門でのリーダーシップを活かして統合ラックとリアドア型クーラーのクロスセルを展開しています。地元の有力企業はコンプライアンス文書、TÜV認証、および近接性によって差別化を図り、標準SKUの納品リードタイムを1週間以内に短縮しています。LegrandやHuawei Digital Powerを含むグローバル参入者は、市区の区画整理や連邦排出法を対処できるドイツの設計・調達・建設請負業者とのパートナーシップを通じて足掛かりを求めています。
技術的差別化はプラットフォームバンドルに傾いています。Schneider ElectricのEcoStruxure ITゲートウェイは2025年にマルチベンダーデバイスマッピングを追加し、混在資産フリート全体の統合監視に対する市場ニーズに応えました。SiemensはCadoltoおよびLegrandとともに、工場設置済みの42Uラックとペアになるプレハブルームを組み合わせたターンキーコンセプトを推進し、現地仕上げ工事を40%削減してタイトなエッジ展開スケジュールに対応しています。Northern Data Groupは新たな購買者像を示しています:48U液冷対応フレーム、高銅重量耐荷重定格、および機械学習電力最適化のための広範なセンサーアレイを求めるAI特化型インフラ事業者です。
合併および長期供給契約が競争を激化させています。Rittalは欧州サイト全体で10万台のキャビネットのベースラインを確保する5年間の枠組み契約を2社のハイパースケールランドロードと締結しました。Vertivはドイツのコロケーションプロバイダーと提携し、CoolLoopリアドア型熱交換器を標準オプションとして統合することで対抗しています。新規参入者は、投資家にゆりかごから墓場までの炭素評価を開示する顧客をターゲットに、70%リサイクルコンテンツを謳うアルミニウムフレームを販売することで持続可能性の差別化を追求しています。このように進化する競合環境は、エンジニアリング能力、規制対応能力、およびグリーン資格証明をドイツ データセンターラック市場における主要な勝利ベクターとして組み合わせています。
ドイツ データセンターラック産業リーダー
Eaton Corporation
Rittal GMBH & Co.KG
Schneider Electric SE
Vertiv Holdings Co
nVent Electric plc(Schroff含む)
- *免責事項:主要選手の並び順不同

市場機会と将来展望
国家政策とハイパースケール型キャンパスの拡大は、標準化され、エネルギー報告が可能で、AI対応のキャビネットプラットフォームを提供できるラックベンダーにとって新たな市場空白を生み出している。2026年3月に採択されたBMDS国家データセンター戦略は、2030年までに国内データセンター総容量を2倍に、AIおよび高性能コンピューティング容量を4倍にする目標を掲げている。この戦略は、エネルギーと持続可能性、拠点と空間、技術と主権という分野にわたって施策を整理している。この施策は、48Uおよび液冷対応フレームを含む高密度ラック構成、ならびにPUEおよびWUE報告を支えるラックレベルのセンサーおよび計測機器への需要を拡大させている。特に、欧州委員会がこれらの指標を用いた共通EU評価制度を推進する中で、その傾向は顕著である。
第二の機会分野は、新たな大規模キャンパスの拡大と、許認可およびグリッドアクセスが展開設計を左右する二次的な経済圏への容量移転である。例えば、Virtusはベルリン郊外のウースターマルクにおいて204MW規模のキャンパスを、複数年にわたる段階的な建設計画で発表しており、これは反復可能なラックSKU、段階的な供給プログラム、フランクフルトを超えたサービス範囲への持続的な需要を示している。ハーフェルラントやポツダムを含むベルリン周辺地域での排熱利用に関する戦略的重点も、高密度ホールにおけるリアドア熱交換器および統合冷媒分配と互換性のあるラックアーキテクチャを後押ししている。同時に、2026年3月のSiemensとRittalによる協業のような、標準化されたAIインフラへの業界の動きは、新規建設および既存施設の改修に向けたリードタイムを短縮する、ラック・電力・熱管理を統合したバンドル提案の商業的な余地を広げている。
最近の業界動向
- 2026年6月:Vertivは、スケーラブルなAIインフラを推進するため、フランクフルト・アム・マインのHouse of Logistics and Mobility(HOLM)にて「Next Level Data Center」イベントを共催した。この集まりは、ドイツにおけるモジュール式エッジおよびAI対応ラックへの需要を浮き立たせている。これにより、地域のデータセンター全体でスケーラブルなAI展開を可能にするVertivの役割が強化される。
- 2026年5月:Vertivは、高密度AIラック冷却向けにVertiv CoolChip CDU 2300および液冷ネットワーク行マニホールドの欧州提供開始を発表した。この発表は、ドイツのラックおよびエッジ施設における高まる密度要件を対象としている。これにより、欧州市場におけるVertivの存在感が広がり、先進的な冷却技術によるAIワークロードへの対応が支えられる。
- 2026年4月:Vertivは、ラックレベルでのリアルタイム監視を実現するため、ドイツ国内のデータセンターおよびコアネットワーク拠点にPowerITスイッチ式rPDUを導入した。この導入により、ドイツのデータセンターラックにおける電力、容量、温度の可視性が向上する。これにより、同地域におけるAIおよびエッジ展開の運用インテリジェンスと信頼性が強化される。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、ドイツで販売・設置される物理データセンターラックから生じる収益を対象とし、データホールおよびエッジルームでサーバー、ストレージ、ネットワーク機器を搭載するために使用されるキャビネットおよびオープンフレームラック構造を含む。
対象外:サービス、電力および冷却設備、ラックPDU、KVM、ITハードウェアは本市場規模の算出から除外される。
セグメンテーション概要
- ラックサイズ別
- クォーターラック
- ハーフラック
- フルラック
- ラック高さ別
- 42U
- 45U
- 48U
- その他の高さ(52Uおよびカスタム)
- ラックタイプ別
- キャビネット(クローズド)ラック
- オープンフレームラック
- ウォールマウントラック
- データセンタータイプ別
- コロケーション施設
- ハイパースケールおよびクラウドサービスプロバイダーデータセンター
- エンタープライズおよびエッジ
- 素材別
- スチール
- アルミニウム
- その他合金および複合素材
データソース、市場規模算出、および検証
文献調査
文献調査は、モデリングに先立ち市場の境界を設定し、より明確な需要像を構築するために用いられた。ドイツのエネルギーおよびデジタルインフラに関する公開資料(連邦ネットワーク庁を含む)、Destatisのマクロ統計、Eurostatの貿易・産業指標、およびデータセンターの建設活動とエネルギー効率規制準拠に影響を与える欧州委員会の政策資料などを検証した。
マクロ的な指標をラック需要に変換するため、ドイツデータセンター協会の資料、DE-CIXのトラフィック更新情報、信頼できる報道機関による建設・許認可関連の解説を含む、データセンターおよびインターネットエコシステムに関する出版物およびデータセットも確認した。企業の開示資料、製品カタログ、投資家向け説明資料は、典型的なラック形式、キャビネットの特徴、価格帯を検証するために用いられた。必要に応じて、企業財務データの有料サブスクリプションおよび特許データベースを選択的に用いて、サプライヤーの動向や製品変更サイクルを相互確認した。ここに挙げた情報源は例示であり網羅的なものではなく、データ収集、検証、および内容の明確化のために他の公開資料も併用された。
一次インタビューおよび調査
一次調査は、ドイツのコロケーション、ハイパースケール、企業拠点全体で実際に導入されている内容にモデルを整合させること、および新設ホールと改修アップグレードとで購買行動がどのように異なるかを把握することに重点を置いた。ラックサプライヤーおよび販売代理店、データセンター運営者、システムインテグレーター、施設担当チームに聞き取りを行った。これらの議論は、ラック構成比、高密度負荷向けの典型的なキャビネット仕様、リードタイム、主要拠点(特にフランクフルト)および二次都市における案件の時期を確認するために用いられた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| 上位層:36% | 経営幹部(CXO):17% |
| 中位層:46% | 部門/事業リーダー:38% |
| 小規模プレーヤー:18% | マネージャー:45% |
市場規模算出および予測
市場規模算出は、ドイツにおけるデータセンター建設活動、拠点拡張、ラック搭載可能なスペースの創出から再構築されたトップダウンの需要プールから始まる。そのプールは、年間のラックユニット追加数および更新サイクルへと変換される。合計値を現実的なものに保つため、ラックタイプ別のキャビネット数量を推定するために用いたサンプリング価格を含む選択的なボトムアップ検証、および出荷ペースと受注残に関するチャネルからのフィードバックによって結果を裏付け、ギャップが確認された場合にはモデルを調整した。
主要な入力要素には、新規データホールの立ち上げペース、より高いラック電力密度に起因する改修の強度、監査対象環境におけるキャビネット対オープンフレームの選好、標準的なラック高さおよび利用可能なUスペース、鋼材コストおよび機能内容に連動した平均販売価格の変動、そしてエッジ展開と大規模キャンパス設置の比率が含まれる。予測には、ハイパースケール展開、コロケーションの事前リース動向、エネルギー効率規制準拠の時間軸に関する専門家見解に支えられたシナリオ分析を用いる。年ごとの導入変動を平滑化するため、簡易的なARIMA型時系列チェックを適用する。サプライヤーの数量データが不完全な場合、欠落部分は保守的な採用比率を用いて補完し、その後、運営者側の購買パターンで再検証することで、最終数値の追跡可能性を維持する。
データ検証および更新サイクル
モデルの出力は、データセンター容量の追加、公開されているプロジェクトパイプライン、調達リードタイムの動向といった独立した指標と照合され、差異はレビュー対象としてフラグ付けされる。異常値チェックは年次およびラックカテゴリ別に実施され、突発的な増加が、大規模キャンパスの段階的稼働や改修の波といった特定の要因に結び付けられるようにしている。
承認前には、前提条件の精査から始まり、インタビュー記録との相互確認、そして関連するインフラ市場全体にわたる内部整合性の確認という段階を経てレビューが行われる。本レポートは毎年更新され、大規模な容量拡大の発表や展開時期に影響する政策変更など、重要な事象が発生した場合には随時更新される。納品直前には、最新の公開情報の再確認が行われ、クライアントには最新の見解が提供される。
Mordor Intelligenceによるドイツデータセンターラック市場規模と他の公表推定値との比較
公表されている市場価値は、各調査チームがラック販売として何をカウントするかを常に同一に定義しているわけではないこと、また比較する年や価格基準が異なることから、差異が生じる場合がある。ここでは、市場規模算出のロジックはドイツにおける物理ラックの収益に基づき固定されており、一時的なプロジェクトの急増が総額を過大に見せないよう、導入活動と更新サイクルが用いられている。
ラックPDUおよびラックレベルの監視アドオンはMordor Intelligenceの対象範囲外であり、これは、隣接するエンクロージャー関連アクセサリーを同じ数値に統合しているために、より広範な数値が高く見える実務上の理由の一つである。もう一つの一般的な要因は、液冷対応キャビネットの平均販売価格がどれほど速く上昇すると仮定されているかであり、一部の推定では、実際にどの程度の拠点が近い将来にそうした構成を購入しているかを検証せずに、より速い上昇率を適用している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 115.60 M (2025) | |
| 産業調査会社A | USD 271.52 M (2025) | ラックキャビネットと関連するラックシステムおよびアドオンを混合した、より広範な範囲を含む場合があり、改修による更新と新設ホールへの導入を区別せずに、キャビネット種別全体でより高いブレンド価格を適用している可能性もある。 |
| 産業調査会社B | USD 153.65 M (2020) | 比較年が異なり、より滑らかな長期的な外挿に依拠する傾向があり、これにより大規模キャンパス段階による段階的な変化が過小評価され、稼働開始が不均一な年が過度に単純化される可能性がある。 |
この表は、差異が通常、ラックに含まれる対象範囲の項目、選択された比較年、そして高密度キャビネットが標準ラックよりも速く成長する場合の価格推移の扱い方に起因することを示している。推定値をラックユニットの需要指標、現実的な価格検証、および再現可能なレビュー手順に紐づけて追跡可能な状態に保つことで、その結果はドイツにおける実際の調達パターンとより整合しやすいものとなる。


レポートで回答される主要な質問
ドイツ データセンターラック市場の現在の規模は?
市場は2026年に1億3,162万USDを創出し、2031年までに2億5,175万USDに達する見通しです。
ドイツで主流のラックタイプは何ですか?
キャビネット(クローズド)ラックが収益シェアの74.68%を占め、GDPRセキュリティと冷却効率要件に牽引されています。
なぜ48Uラックの人気が高まっているのですか?
48Uフレームは、同一フットプリントにより多くのサーバーを収容し、液冷マニホールド用のスペースを提供し、2031年にかけてCAGR17.08%を支えています。
エネルギー規制はラック設計にどのような影響を与えていますか?
エネルギー効率法は2026年7月以降の新規サイトに対して1.2のPUEを義務付けており、統合冷却・監視機能を備えたラックの採用を促進しています。
最終更新日:



