
Análise do Mercado de Móveis por Mordor Intelligence
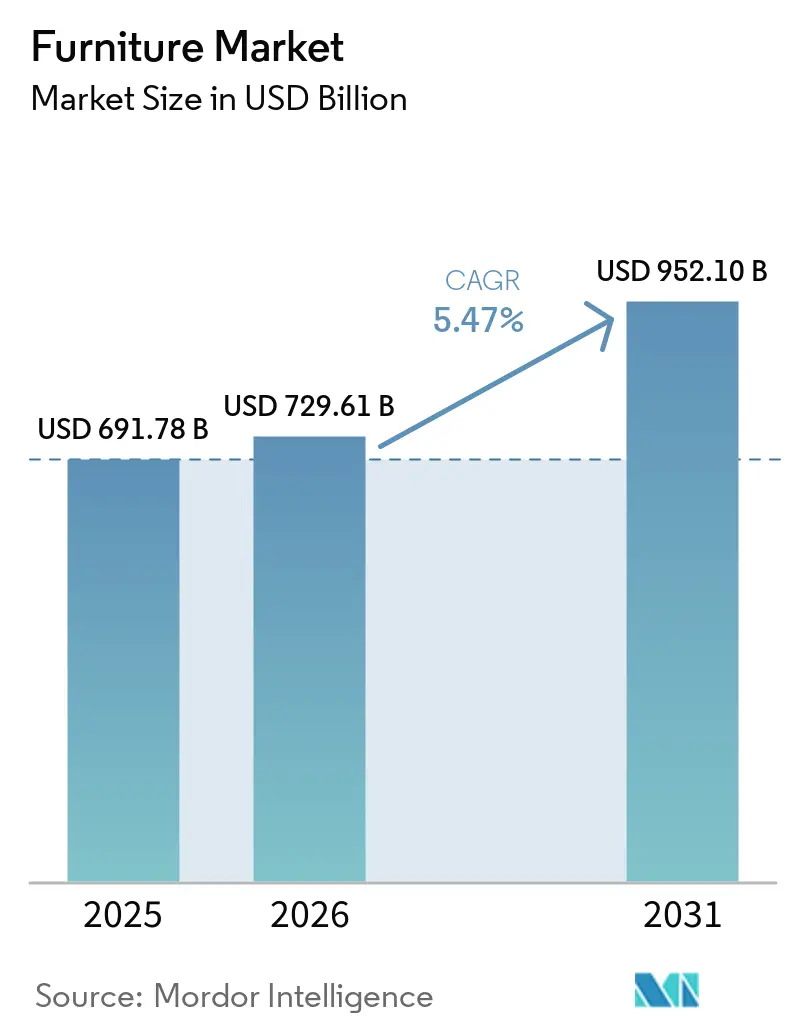
O tamanho do mercado de móveis deve aumentar de 729,6 bilhões de USD em 2026 para 769,5 bilhões de USD em 2027 e atingir 987,8 bilhões de USD até 2032, crescendo a um CAGR de 5,12% no período 2027-2032.
A acessibilidade confere aos móveis modulares um papel comercial no atendimento às necessidades habitacionais na Índia e na reconfiguração de ambientes em residências já estabelecidas. Conectar a experiência física com o produto à conversão online pode ajudar as marcas a alcançar esses compradores, mantendo o controle sobre a oferta voltada ao cliente. A aquisição institucional cria uma abertura paralela para fornecedores capazes de combinar móveis com entrega recorrente e qualificação de produtos. Essas respostas valorizam uma proposta de mobiliário coerente e as capacidades operacionais necessárias para reproduzi-la. Os custos de logística de exportação e de responsabilidade do produtor limitam, então, quais pedidos podem absorver a despesa total de atender a um mercado de destino.
Principais Conclusões do Relatório
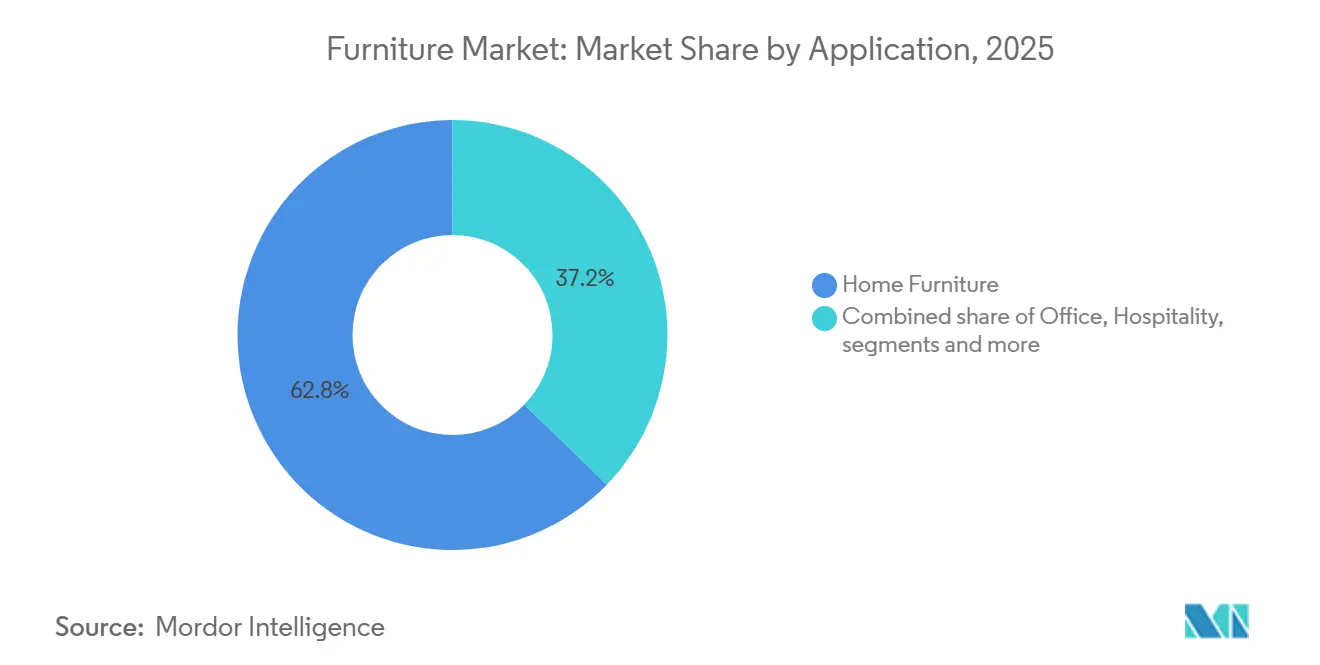
- Por aplicação, os móveis residenciais lideraram com uma participação de 62,34% no mercado de móveis em 2026, enquanto os móveis para escritório têm previsão de crescimento mais rápido, com um CAGR de 7,02% no período 2027-2032.
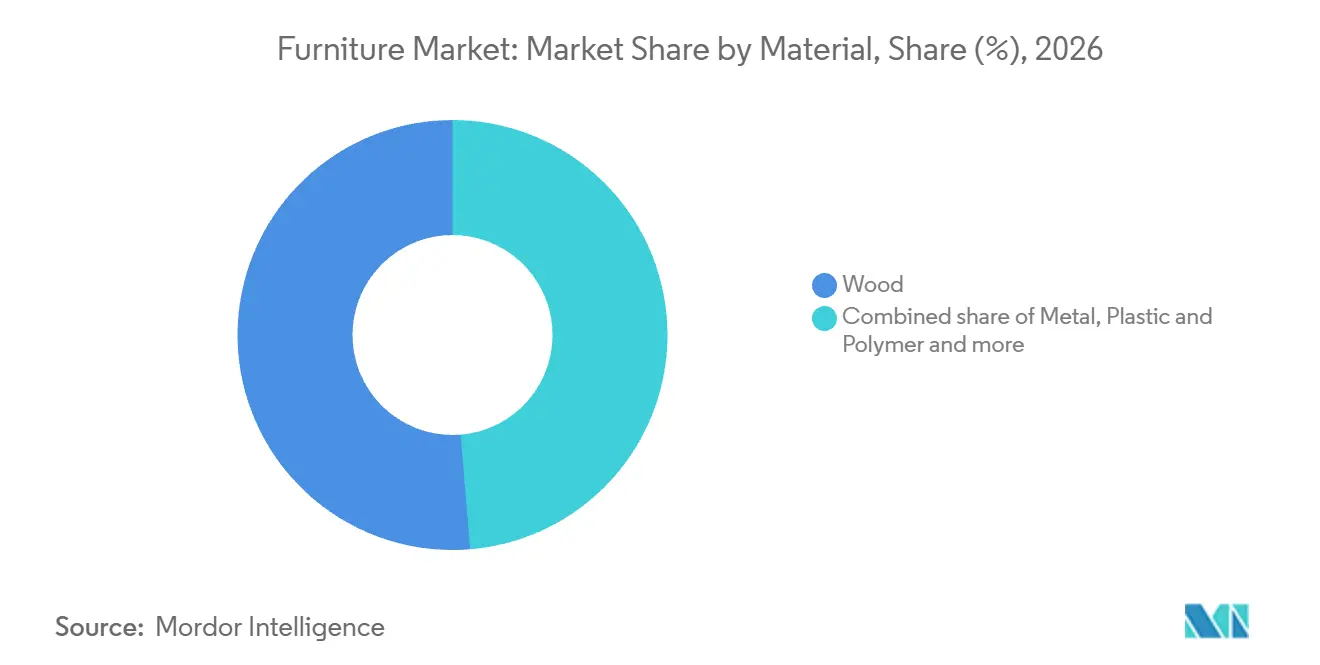
- Em termos de materiais, a madeira representou uma participação de 51,31% no tamanho do mercado de móveis em 2026, e o metal tem projeção de crescimento mais rápido, com um CAGR de 7,38% no período 2027-2032.
- Dentro das faixas de preço, os móveis de médio alcance detiveram a maior participação, de 53,83%, em 2026, com previsão de crescimento mais rápido para os móveis premium, com um CAGR de 6,73% no período 2027-2032.
- Os canais de distribuição foram liderados pelo B2C/Varejo, com uma participação de 78,95% em 2026, enquanto as vendas B2B/Projetos têm expectativa de crescimento mais rápido, com um CAGR de 7,89% no período 2027-2032.
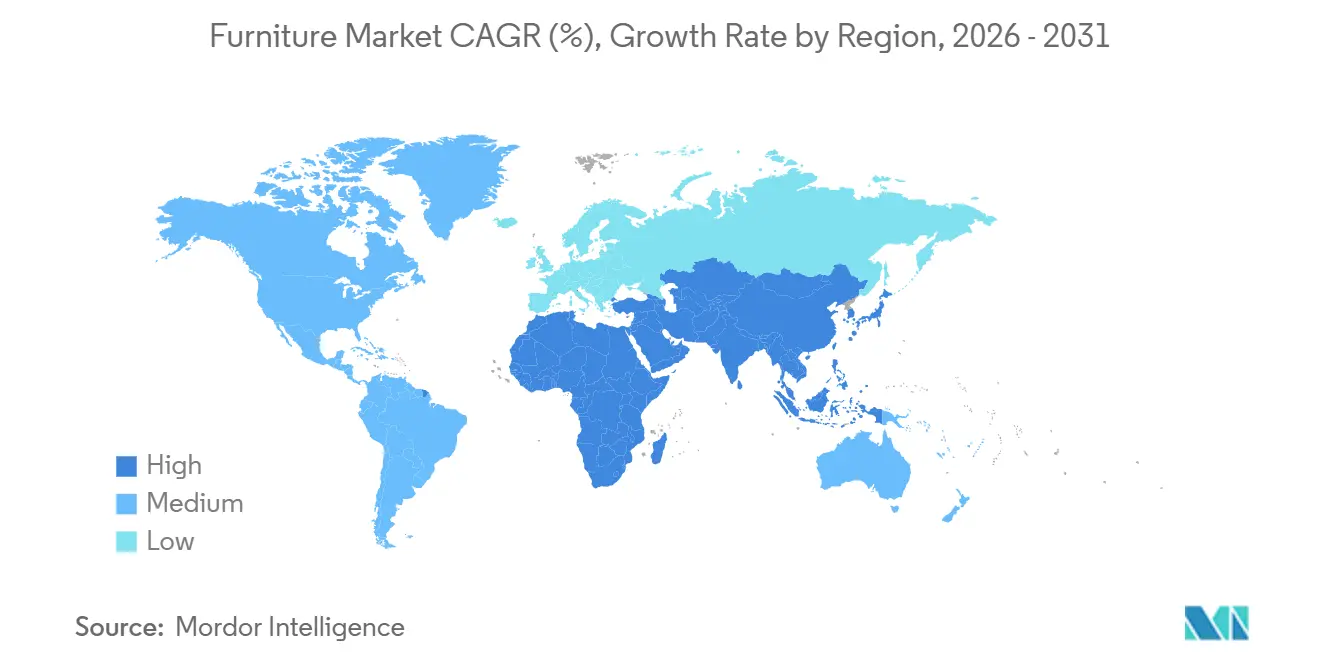
- Geograficamente, a Ásia-Pacífico combinou a maior participação, de 48,71%, em 2026, com o CAGR previsto mais rápido, de 7,19%, no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gastos de Millennials com Reformas Residenciais Impulsionando a Demanda por Móveis Multifuncionais | +1.1% | Estados Unidos da América | Médio prazo (2-4 anos) |
| A Rápida Urbanização Está Impulsionando as Vendas de Móveis Modulares para Economia de Espaço | +1.6% | República da Índia | Longo prazo (≥ 4 anos) |
| Expansão de Marcas de Móveis D2C com Foco Digital Impulsionando a Penetração Online | +1.8% | Índia, Singapura e Reino Unido | Médio prazo (2-4 anos) |
| Mandatos de ESG Corporativo Estimulando a Adoção de Materiais de Móveis Reciclados e de Base Biológica | +0.95% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Trabalho Remoto e Híbrido Impulsionando a Demanda por Móveis para Home Office | +0.8% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Aumento da Renda da Classe Média Apoiando Compras de Móveis Premium e Personalizados | +0.62% | Estados Unidos da América | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Gastos de Millennials com Reformas Residenciais Impulsionando a Demanda por Móveis Multifuncionais
A participação dos millennials em reformas cria uma abertura para fornecedores de móveis quando uma renovação altera a função que um cômodo existente deve desempenhar. Entre os respondentes da pesquisa Houzz nos EUA que realizaram reformas, os millennials representaram 10% dos proprietários que reformaram em 2025, ante 8% em 2024. Essa representação maior torna esse grupo mais relevante para ofertas que conectam a reconfiguração de um cômodo ao seu uso futuro. Para os móveis multifuncionais, o argumento comercial depende de resolver um conflito específico entre atividades dentro desse espaço reconfigurado. Uma oferta vinculada à reforma pode, portanto, competir com base em quão bem o móvel resolve as funções pretendidas do cômodo dentro do layout concluído.
A Rápida Urbanização Está Impulsionando as Vendas de Móveis Modulares para Economia de Espaço
A formação de domicílios urbanos cria uma oportunidade para o mercado de móveis quando mais funções precisam caber no espaço habitacional disponível. As Nações Unidas estimaram que 58% da população mundial vivia em áreas urbanas em 2025, com base em definições nacionais. A Índia aprovou separadamente 193.000 residências adicionais para famílias urbanas elegíveis de menor renda econômica em 11 estados em 16 de outubro de 2026, no âmbito do PMAY-U 2.0. Para fornecedores que atendem a domicílios quando as residências aprovadas são concluídas, uma oferta modular poderia começar com um conjunto limitado de unidades compatíveis. A oportunidade de receita se estenderia, então, de um pacote inicial de mobiliário a adições posteriores conforme as necessidades do domicílio mudam.
Expansão de Marcas de Móveis D2C com Foco Digital Impulsionando a Penetração Online
Uma marca de móveis com foco digital pode ampliar seu alcance coordenando a descoberta online com a experiência física do produto. Na Índia, a Wakefit reportou crescimento de aproximadamente 24% na categoria de móveis no exercício fiscal de 2026, com esse negócio operando principalmente em cidades onde possuía lojas físicas. Seu site e lojas operadas pela própria empresa registraram juntos um crescimento de receita de 20,5% em relação ao ano anterior em casa e decoração no período de abril a junho de 2026. Os canais online geraram 52,7% da receita da empresa naquele trimestre, abrangendo categorias como colchões, móveis e decoração. A gestão descreveu clientes pesquisando online antes de comprar nas lojas e comprando digitalmente após visitas às lojas. Uma loja pode, portanto, contribuir para uma conversão digital de móveis mesmo quando não registra a venda final.
Mandatos de ESG Corporativo Estimulando a Adoção de Materiais de Móveis Reciclados e de Base Biológica
Os requisitos de sustentabilidade podem influenciar a demanda por móveis antes que um comprador selecione um material específico ou faça um pedido. Em seu questionário CDP de 2025, a Steelcase Inc. reportou um aumento nos casos de vendas relacionados à sustentabilidade e mais consultas sobre sustentabilidade em solicitações de informações e propostas de clientes. Esse interesse na fase de aquisição oferece aos fornecedores um motivo para tornar os atributos ambientais utilizáveis dentro de uma decisão de compra formal. Ofertas recicladas e de base biológica têm uma abertura comercial quando seus atributos documentados respondem ao requisito que o comprador está avaliando. A documentação ambiental torna-se, então, um recurso de elegibilidade da oferta de móveis quando o comprador a torna uma condição da proposta.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regras de Responsabilidade Estendida do Produtor (REP) da UE Elevando os Custos de Conformidade para Exportadores | -0.6% | França e outros países da UE | Longo prazo (≥ 4 anos) |
| Altos Custos de Logística Transfronteiriça e Riscos de Danos Reduzindo as Margens de Móveis Volumosos no Comércio Eletrônico | -0.5% | Vietnã e Estados Unidos | Médio prazo (2-4 anos) |
| A volatilidade nos preços das matérias-primas está aumentando os custos de fabricação | -0.25% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Tarifas comerciais e direitos de importação limitam o acesso ao mercado transfronteiriço | -0.4% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regras de Responsabilidade Estendida do Produtor (REP) da UE Elevando os Custos de Conformidade para Exportadores
A responsabilidade do produtor adiciona um custo de entrada no mercado que os exportadores de móveis precisam acomodar junto com a fabricação e a entrega. Na França, os produtores de móveis que utilizam uma organização de responsabilidade do produtor pagam uma taxa de REP vinculada ao produto para financiar obrigações que incluem a gestão de resíduos no fim da vida útil. A REP de embalagens da UE exige separadamente que as empresas obrigadas que colocam produtos embalados no mercado contribuam para o financiamento da coleta e reciclagem de embalagens. O benefício para pequenos produtores depende das condições aplicáveis e das regras nacionais, portanto a elegibilidade deve ser estabelecida para cada negócio específico. A restrição comercial é a obrigação adicional associada à colocação de produtos no mercado de destino, o que reduz os rendimentos disponíveis de cada venda em conformidade.
Altos Custos de Logística Transfronteiriça e Riscos de Danos Reduzindo as Margens de Móveis Volumosos no Comércio Eletrônico
Os móveis volumosos criam um obstáculo à exportação porque proteger o produto e mantê-lo próximo aos clientes consome recursos antes da entrega. Em uma pesquisa da Access Partnership de 2025 com 150 micro, pequenas e médias empresas de móveis vietnamitas envolvidas no comércio eletrônico, 94% citaram os custos de logística transfronteiriça como sua principal restrição à exportação.[1] O relatório identificou armazenagem no destino, estocagem, atendimento de pedidos e embalagem protetora como pressões, incluindo os altos custos de ocupação de armazéns nos Estados Unidos. Para um pequeno exportador, um preço de venda atrativo deve, portanto, cobrir uma operação no lado do destino, além do transporte internacional. Isso limita o escopo para pedidos volumosos de baixo valor cujos rendimentos remanescentes não conseguem absorver esses requisitos de manuseio e armazenagem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Escala Residencial e Dinâmica de Pedidos no Ambiente de TrabalhoOs móveis residenciais representaram uma participação de 62,34% no tamanho do mercado de móveis em 2026. O maior segmento possui uma base substancial de gastos no varejo, ilustrada pelas vendas estimadas de móveis e camas da Ashley Store nos EUA de 6,26 bilhões de USD em 2025. A rede da Ashley Store inclui lojas de propriedade da empresa e de revendedores. Para os fabricantes, essa estrutura torna relevante a execução consistente do produto em pontos de venda com operadores diferentes para acessar a demanda residencial. Um fabricante pode, portanto, buscar esse alcance no varejo por meio de uma linha de móveis comum, sem precisar replicar toda a rede de lojas do varejista.
Os móveis para escritório são o segmento de crescimento mais rápido, com um CAGR previsto de 7,02% no período 2027-2032. A HNI Corporation reportou crescimento orgânico de 5% nos pedidos em relação ao ano anterior em seu segmento de Mobiliário para Ambientes de Trabalho no segundo trimestre de 2026. As taxas de crescimento de clientes de pequeno e médio porte e de contratos foram comparáveis, conferindo ao dinamismo de pedidos reportado mais de uma fonte de compradores. Para fornecedores de ambientes de trabalho, essa amplitude torna as ofertas adequadas a empregadores menores relevantes ao lado daquelas projetadas para contas de contratos. Um fornecedor focado apenas em grandes contas de contratos abordaria apenas uma parte da amplitude de compradores visível no aumento de pedidos reportado.



Por Material:
Escala de Fibra e Construção HíbridaA madeira representou uma participação de 51,31% no mercado de móveis em 2026. Para esse maior segmento, o Inter IKEA Group reportou que a fabricação de produtos IKEA utilizou 14,7 milhões de metros cúbicos de madeira e papel em equivalente de madeira em tora no exercício fiscal de 2025. Esse requisito combinado de material ilustra a escala do programa em que a disponibilidade de fibra se torna relevante para a produção de móveis acabados. As linhas à base de madeira conectam a fabricação do produto com as decisões de fornecimento de material muito antes de o móvel final chegar a um varejista. Garantir um fluxo de fibra adequado torna-se parte da manutenção de uma linha à base de madeira ao longo de rodadas de produção sucessivas.
O metal é o segmento de crescimento mais rápido, com um CAGR previsto de 7,38% no período 2027-2032. Em seu relatório anual de 2025, a Siam Steel International descreveu o aumento da demanda na Tailândia por produtos híbridos que combinam madeira e aço, citando sua resistência e durabilidade. Essa construção permite que o metal e a madeira contribuam para o desempenho de uma mesma peça de mobiliário. Para os fornecedores, isso cria uma oportunidade de design em torno da contribuição do componente metálico para o item acabado. O argumento de crescimento pode, portanto, incluir um papel estrutural maior para o metal em móveis que também preservam as características de outro material.

Nota: Participações de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Faixa de Preço:
Amplitude do Médio Alcance e Integração PremiumOs móveis de médio alcance foram o maior segmento, com uma participação de 53,83% em 2026. A Adairs descreveu seu negócio australiano Focus on Furniture como tendo uma oferta de produto para o mercado intermediário em sua apresentação de resultados de fevereiro de 2025. O varejista registrou posteriormente um crescimento de vendas de 1,9% no primeiro semestre do exercício fiscal de 2026 em comparação com o primeiro semestre do exercício fiscal de 2025, fornecendo um resultado operacional mais recente para o mesmo negócio australiano. Para fornecedores que atendem a esse patamar de preço, cada recurso adicional do produto precisa de uma justificativa de receita dentro da posição de venda pretendida, tornando a diferenciação seletiva central para uma oferta de médio alcance escalável.
Os móveis premium são o segmento de crescimento mais rápido, com um CAGR previsto de 6,73% no período 2027-2032. A Arhaus reportou receita líquida de decoração residencial em toda a empresa de 1,38 bilhões de USD em 2025, alta de 8,5% em relação a 2024.[2] A marca premium opera um negócio de móveis e decoração verticalmente integrado, inserindo o resultado reportado em uma proposta de mobiliário mais ampla. Para um operador com esse modelo, a coordenação em toda a linha pode sustentar uma oferta consistente entre peças de mobiliário individuais e decoração complementar. A oportunidade premium está, portanto, vinculada à completude dessa proposta, bem como ao preço de um item individual.
Por Canal de Distribuição:
Alcance no Varejo e Acesso InstitucionalO B2C/Varejo foi o maior segmento, com uma participação de 78,95% em 2026. O Inter IKEA Group reportou que os clientes em todo o sistema de varejo mundial da IKEA cresceram 3% no exercício fiscal de 2025, com o sistema cobrindo produtos, alimentos e serviços. A empresa afirmou que as reduções de preços nos 2 anos anteriores contribuíram para esse aumento, conectando a acessibilidade à sua base de clientes em expansão. Isso oferece aos fornecedores voltados ao consumidor uma razão comercial para avaliar o alcance combinado e a proposta de preço de sua rota de varejo. Um grande sistema de varejo pode transformar um acesso mais amplo ao cliente em uma oportunidade para fornecedores de móveis, desde que a oferta se encaixe na acessibilidade que atrai esses clientes.
O B2B/Projetos é o segmento de crescimento mais rápido, com um CAGR previsto de 7,89% no período 2027-2032. Em março de 2025, a Universidade de Essex concedeu um contrato-quadro de móveis e serviços relacionados com 5 lotes, aberto a organismos do setor público em todo o Reino Unido. Os compradores elegíveis incluíam organismos do Serviço Nacional de Saúde, autoridades locais e estabelecimentos de ensino, com móveis para escritório, sala de aula e uso especializado entre as categorias do contrato-quadro. A concessão estabeleceu uma rota de aquisição, enquanto o negócio dos fornecedores dependia de os compradores realizarem pedidos no âmbito do acordo. Para fornecedores de projetos, a vantagem é a capacidade de adaptar uma rota de aquisição comum a vários ambientes institucionais, tornando a cobertura de compradores valiosa apenas quando apoiada pela capacidade de mobiliário relevante.
Análise Geográfica
Mercado de Móveis da Ásia-Pacífico
A Ásia-Pacífico representou uma participação de 48,71% no mercado de móveis em 2026 e é a região de crescimento mais rápido, com um CAGR previsto de 7,19% no período 2027-2032. O valor das vendas no varejo de móveis da China acima do porte designado cresceu 14,6% em 2025, fornecendo um sinal de demanda específico do país dentro da região. A política de renovação e reforma residencial da China em 2025 incluiu móveis e iluminação entre suas principais categorias de subsídio, com os governos locais escolhendo os produtos e limites elegíveis. Para os fornecedores, essa discricionariedade local tornou a elegibilidade do produto uma questão comercial local dentro do arcabouço nacional. Uma linha nacional de móveis poderia, portanto, enfrentar diferentes elegibilidades de subsídio nos canais de vendas locais.
A América do Norte e a América do Sul se conectam por meio de um canal comercial no qual o Brasil fornece móveis acabados e colchões a compradores no exterior. O Brasil exportou 769,3 milhões de USD nesses produtos em 2025, e os Estados Unidos foram seu principal destino, mesmo com a proporção desses embarques tendo diminuído. Para os exportadores brasileiros, essa relação torna o acesso aos compradores norte-americanos importante para o uso comercial das capacidades de exportação existentes. O aprofundamento da cobertura de clientes nos EUA e a diversificação para outros destinos são, portanto, decisões de crescimento separadas para os exportadores brasileiros dentro do mesmo negócio de móveis acabados e colchões.
A Europa combina canais de exportação estabelecidos com condições comerciais desiguais, ilustradas por um declínio de 5,5% nas exportações de móveis belgas, incluindo o comércio de trânsito, em 2025. O setor de móveis de Portugal forneceu outra base de exportação europeia, registrando 1,42 bilhões de EUR (1,6 bilhões de USD) em exportações naquele ano. Na região do Oriente Médio e África, a aquisição municipal da Arábia Saudita oferece uma rota diferente para móveis por meio de projetos institucionais. A Waja Company anunciou um contrato-quadro de fornecimento e instalação de móveis para escritório por 3 anos, concedido pela Municipalidade da Capital Sagrada em 9 de setembro de 2025, com valor final dependente de ordens de compra separadas. Esses exemplos tornam a distinção entre exposição à exportação e acesso institucional comercialmente relevante, uma vez que uma concessão cria uma rota para pedidos, enquanto um exportador precisa continuamente garantir a demanda no destino.
Edições regionais
Todas as regiões
Arcabouço Regulatório e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de fornecedores internacionais de móveis que buscam vendas nas categorias de produtos cobertas. Requisitos de segurança, substâncias nocivas, responsabilidade do produtor e conteúdo local criam diferentes compromissos para qualificação e participação no mercado. Para esses fornecedores, uma rota de qualificação definida apoia a entrada, enquanto obrigações recorrentes e restrições a ofertas baseadas em importação reduzem a atratividade da política.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | França | China | África do Sul |
|---|---|---|---|---|---|
| Autoridade principal | Comissão de Segurança de Produtos de Consumo | Inmetro | Direção de Supervisão de REP da ADEME | Ministério da Indústria e Tecnologia da Informação, departamento competente e líder | Departamento de Comércio, Indústria e Concorrência para designações de aquisição industrial |
| Principais instrumentos ou diretrizes | 16 CFR parte 1261 e ASTM F2057-23 para unidades de armazenamento de roupas cobertas | Portaria Inmetro 143/2021 para berços infantis | REP de móveis e metas de coleta programadas | GB 18584-2024, em vigor a partir de 1º de julho de 2025, para substâncias nocivas em móveis | Limite de aquisição de móveis para escritório designado; regulamentos de aquisição mais amplos em minuta publicados em abril de 2026 |
| Efeito comercial | Unidades de armazenamento cobertas fabricadas após 1º de setembro de 2023 devem atender à norma incorporada | Requisitos de qualidade técnica e certificação de produto para berços infantis | Contribuições vinculadas ao produto ao aderir a uma eco-organização aprovada | A seleção de materiais deve satisfazer os limites obrigatórios de substâncias | Mínimo de 85% de conteúdo local em aquisições públicas designadas de móveis para escritório |
| Atratividade atual da política | Médio | Médio | Baixo | Médio | Baixo |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Endurecimento | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
A continuidade nos Estados Unidos baseia-se na norma existente para unidades de armazenamento e no pedido de renovação de coleta de informações da Comissão de Segurança de Produtos de Consumo de janeiro de 2026, que não alterou os requisitos de segurança. A rota de certificação de berços do Brasil e os limites obrigatórios de substâncias em móveis da China estabelecem compromissos de qualificação de produto, sustentando classificações médias e continuidade em torno dos requisitos operativos. A menor atratividade da França reflete obrigações recorrentes do produtor, enquanto as metas de coleta mais elevadas programadas para eco-organizações de móveis em 2028 sustentam uma direção de endurecimento. A classificação baixa da África do Sul reflete seu limite de 85% de conteúdo local para licitações públicas designadas de móveis para escritório, com as reformas em minuta de abril de 2026 abordando o arcabouço de aquisição mais amplo.
Etapas da Cadeia de Valor
A comparação acompanha o fornecimento de componentes, a fabricação de móveis e a distribuição por atacado para mostrar onde os fornecedores obtêm receita e onde a continuidade pode falhar. O modelo operacional do Inter IKEA Group no exercício fiscal de 2025 atribuiu essas atividades à IKEA Components, à IKEA Industry e à IKEA Supply AG, respectivamente.[3] Separar as etapas faz uma distinção comercial importante entre produzir uma peça pronta para montagem, converter materiais em móveis e fornecer produtos acabados a varejistas. Um grupo integrado pode coordenar essas atividades, mas cada etapa requer sua própria resposta a interrupções.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Desenvolvimento e fornecimento de componentes | Fornecedores de componentes de móveis, como a IKEA Components | Receita de fornecimento de componentes | Encaixe consistente das peças de montagem | Padronizar especificações e qualificar fontes alternativas de peças |
| Fabricação de móveis | Fabricantes de móveis, como a IKEA Industry | Vendas de móveis fabricados | Continuidade dos insumos de madeira e componentes | Qualificar insumos substitutos antes de interrupções na produção |
| Fornecimento e distribuição por atacado | Atacadistas de móveis, como a IKEA Supply AG | Vendas por atacado de produtos acabados | Coordenação entre fornecedores e requisitos dos franqueados | Manter rotas alternativas de fornecimento e alinhar o reabastecimento com a produção |
| Fonte: Mordor Intelligence | ||||
A segurança do fornecimento upstream pode influenciar quanto valor permanece disponível para fabricantes e atacadistas quando os insumos se tornam difíceis de obter. Durante o exercício fiscal de 2025, o Inter IKEA Group assinou um acordo para adquirir 8.000 hectares de terras florestais na Letônia para garantir um fornecimento de longo prazo de madeira gerenciada de forma responsável. Esse compromisso de fornecimento ilustra por que a resiliência pode exigir ação antes que os móveis acabados cheguem a uma rede de distribuição. Para esse modelo operacional, um alcance de distribuição mais amplo depende de materiais upstream e componentes de montagem que atendam aos mesmos requisitos de produção em fontes alternativas.
Cenário Competitivo
Concentração do Mercado
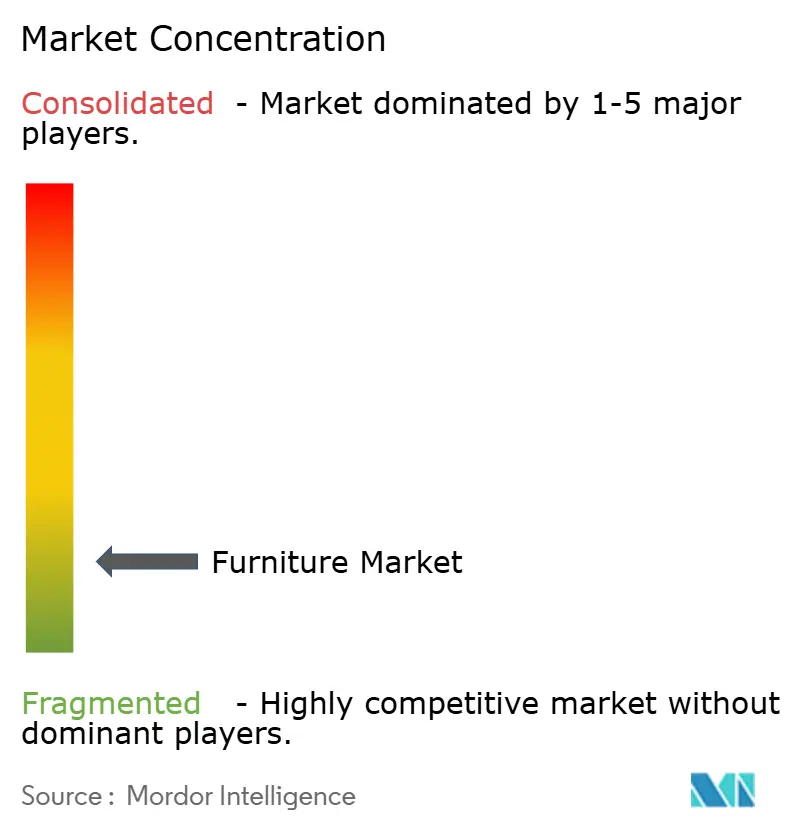
Um campo competitivo fragmentado abrange fabricação, varejo e projetos para ambientes de trabalho, com a Ashley Furniture Industries LLC fabricando móveis residenciais separadamente da operação de varejo da Ashley Global Retail. A Steelcase Inc. passou para a propriedade da HNI Corporation quando a HNI concluiu sua aquisição em 10 de dezembro de 2025. A IKEA opera por meio de um sistema de varejo mundial que abrange 13 grupos de franqueados, oferecendo uma rota diferente para a demanda do consumidor. A MillerKnoll, Inc. participa por meio de marcas como Herman Miller, Knoll e NaughtOne, enquanto a Williams-Sonoma Inc. compete por meio de seu portfólio de marcas de decoração residencial. Essa estrutura diversificada combina escala em nível de grupo com diferentes rotas para compradores residenciais e institucionais, ao lado de consolidação no negócio de ambientes de trabalho.
Uma presença operacional que conecta a produção ao acesso ao cliente oferece às marcas de móveis orientadas ao design uma forma de tornar sua proposta de produto mais tangível. A NaughtOne, marca da MillerKnoll, inaugurou uma fábrica de 33.000 pés quadrados em Yorkshire, Reino Unido, em 30 de setembro de 2026, combinando produção de móveis, armazenagem e experiência do cliente. A co-localização pode aproximar a apresentação da oferta acabada das operações que a fabricam e armazenam, criando um ponto de comparação além do design de um item individual. Um concorrente poderia igualar o design do móvel, mas ainda precisaria de uma solução separada para demonstração física do produto e coordenação da fabricação.
A direção competitiva também depende de como os fornecedores equilibram a acessibilidade com o valor de um portfólio de marcas diferenciado. A IKEA reportou que as vendas do sistema de varejo mundial, incluindo produtos, alimentos e serviços, caíram 1% no exercício fiscal de 2025, enquanto os volumes cresceram 2,6%, após as reduções de preços introduzidas no exercício fiscal de 2024. A Williams-Sonoma Inc. reportou crescimento de 3,5% na receita comparável de marcas em seu portfólio no exercício fiscal de 2025, encerrado em 1º de fevereiro de 2026. Para compras regulamentadas ou baseadas em especificações, uma oferta competitiva também precisaria incorporar a documentação do produto exigida pelo comprador pretendido. Uma estratégia de preço baixo deve obter seu retorno da atividade adicional que gera, enquanto um portfólio diferenciado precisa defender o valor da oferta.
Líderes do Setor de Móveis
-
Ashley Furniture Industries LLC
-
Steelcase Inc.
-
IKEA
-
MillerKnoll, Inc.
-
Williams-Sonoma Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Móveis Empresas cobertas neste relatório
- IKEA
- Ashley Furniture Industries LLC
- Steelcase Inc.
- MillerKnoll, Inc.
- HNI Corporation
- Williams-Sonoma Inc.
- La-Z-Boy Incorporated
- Hooker Furnishings Corp.
- Kimball International Inc.
- Haworth Inc.
- Wayfair LLC
- Interio by Godrej
- Durian Industries Ltd.
- Foshan Huasheng Furniture
- KOKUYO Co. Ltd.
- Shanghai UE Furniture
- Leggett & Platt Inc.
- Okamura Corporation
- Nitori Holdings Co. Ltd.
- KUKA Home
Principais Oportunidades para Participantes do Mercado
As oportunidades comparam formas pelas quais os fornecedores de móveis podem atender à demanda pública agregada por meio de padronização de produtos, capacidade de entrega e continuidade de fornecimento. Em 14 de setembro de 2026, o Ministério da Educação de Singapura publicou uma aquisição de fornecimento e entrega de móveis para todo o governo, que o GeBIZ marcou como pendente de concessão. O aviso descreveu 2 anos firmes com opção de prorrogação por 2 anos. Essa estrutura cria várias decisões comerciais em torno da oferta de móveis sem garantir pedidos a nenhum fornecedor.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Pacotes padronizados de móveis para escritório | Aquisição governamental agregada de móveis | Compradores governamentais de escritório / móveis para escritório | Oferecer configurações repetíveis para necessidades comparáveis de ambiente de trabalho | Atender a requisitos variados dos usuários dentro de uma oferta padronizada | Fabricantes de móveis capazes de suportar especificações consistentes |
| Fornecimento de móveis com entrega coordenada | A entrega faz parte do escopo da aquisição | Organismos públicos / projetos B2B | Combinar o fornecimento de móveis com entrega programada ao destino | Coordenar a prontidão do produto e os compromissos de entrega | Fornecedores de móveis com capacidade de distribuição local |
| Continuidade do produto em compras sucessivas | Prazo firme mais prorrogação condicional | Instituições governamentais / compras recorrentes de móveis | Manter configurações compatíveis e opções de reposição ao longo do prazo do contrato | Preservar especificações quando os componentes mudam | Fornecedores de móveis com arranjos estáveis de componentes e produção |
| Fonte: Mordor Intelligence | |||||
A abertura central é tornar uma oferta de móveis institucional repetível tanto em produtos quanto em entregas. A padronização pode apoiar compras recorrentes, enquanto uma proposta de entrega coordenada atende a uma parte diferente do mesmo requisito do comprador. Um fornecedor que busca a prorrogação potencial também precisaria preservar a continuidade sem tratar os anos opcionais como receita comprometida. A posição mais forte combina, portanto, uma oferta inicial de móveis com uma forma credível de reproduzi-la ao longo do prazo firme.
Desenvolvimentos industriais recentes em Mercado de Móveis
- Set 2026: A NaughtOne inaugurou uma fábrica em Yorkshire, Reino Unido, reunindo produção de móveis, armazenagem e experiência do cliente em um edifício de 33.000 pés quadrados.
- Ago 2026: A IKEA lançou o KOMPISHÄNG, uma coleção portátil de móveis e acessórios disponível online e nas lojas na maioria dos mercados.
- Mai 2026: A IKEA lançou sua coleção IKEA PS 2026 de 44 peças globalmente nas lojas e online em 14 de maio, incluindo móveis ao lado de iluminação, têxteis e outros produtos para o lar.
Mercado de Móveis Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de móveis mede o valor anual de novos móveis vendidos mundialmente por fabricantes e montadores de marcas a compradores iniciais, a preços ex-fábrica em USD constante de 2025. Abrange móveis para uso residencial, de escritório, hoteleiro e institucional em classificações de material, preço, varejo e projetos. Instalação e manutenção pós-venda são contabilizadas apenas quando incluídas no preço do produto.
Exclusões do escopo: Móveis reutilizados ou de segunda mão, instalações embutidas, acessórios puramente decorativos e instalação e manutenção pós-venda vendidos separadamente estão excluídos.
Visão Geral da Segmentação
- Por Aplicação
- Móveis Residenciais
- Cadeiras
- Mesas (mesinhas laterais, mesas de centro, penteadeiras, etc.)
- Camas
- Guarda-roupas
- Sofás
- Mesas de Jantar/Conjuntos de Jantar
- Armários de Cozinha
- Outros Móveis Residenciais (móveis para banheiro, móveis para área externa, etc.)
- Móveis para Escritório
- Cadeiras
- Mesas
- Armários de Armazenamento
- Escrivaninhas
- Sofás e Outros Assentos Estofados
- Outros Móveis para Escritório
- Móveis para Hotelaria
- Móveis Educacionais
- Móveis para Saúde
- Outras Aplicações (espaços públicos, shoppings, repartições públicas, etc.)
- Móveis Residenciais
- Por Material
- Madeira
- Metal
- Plástico e Polímero
- Outros Materiais
- Por Faixa de Preço
- Econômico
- Faixa Intermediária
- Premium
- Por Canal de Distribuição
- B2C/Varejo
- Centros de Casa
- Lojas Especializadas de Móveis
- Online
- Outros Canais de Distribuição
- B2B/Projetos
- B2C/Varejo
- Por Geografia
- América do Norte
- Canadá
- Estados Unidos
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos e Luxemburgo)
- Suécia
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia)
- Restante da Europa
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas)
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O analista utiliza fontes como a série de vendas de lojas de móveis e decoração residencial do Censo dos EUA para acompanhar a demanda no varejo, as estatísticas Prodcom do Eurostat para comparar o valor e o volume da produção vendida, e os dados da Solução Integrada de Comércio Mundial do Banco Mundial para examinar o comércio de móveis por produto e país. A classificação NACE do Eurostat ajuda a distinguir a fabricação de móveis de atividades adjacentes, enquanto comunicados estatísticos nacionais oficiais e associações comerciais relevantes acrescentam contexto por país.
Registros de empresas, relatórios anuais, apresentações a investidores e imprensa de negócios de reputação ajudam a verificar a demanda, os preços, a capacidade e os desenvolvimentos de canais em nível de empresa em relação a esses indicadores do setor. As fontes selecionadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, a validação e o esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas podem incluir fabricantes de móveis e montadores de marcas, varejistas e distribuidores, especialistas em aquisição institucional e especialistas do setor ou de mercado na Ásia-Pacífico, EMEA e nas Américas. Os respondentes podem verificar as conclusões secundárias sobre preços de primeira venda, cobertura de produtos, demanda por material e aplicação, mix de canais e condições regionais, enquanto relatos conflitantes são testados em relação a dados independentes de empresas e públicos. Quando as evidências não suportam um valor preciso, o analista registra a lacuna, utiliza um intervalo ou cenário para o insumo afetado e triangula a estimativa resultante antes de incorporá-la ao modelo de mercado.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | Diretores executivos (CXOs): 20% | Ásia-Pacífico: 39% |
| Nível médio: 43% | Líderes funcionais/de unidade: 35% | EMEA: 33% |
| Participantes menores: 23% | Gerentes: 45% | Américas: 28% |
Dimensionamento e Previsão do Mercado
Um modelo de mercado de cima para baixo define o valor anual global de vendas ex-fábrica, e os totais de receita de fornecedores, verificações de canais e preço de venda amostrado multiplicado pelo volume de unidades testam totais selecionados. Séries históricas de produção e varejo, fluxos comerciais de móveis, atividade de construção habitacional e comercial, custos de insumos e vendas reportadas de empresas informam as premissas relevantes de crescimento e mix. As participações de segmento são construídas a partir de classificações publicadas de produtos e materiais, divulgações de empresas e varejistas, evidências de aquisição e padrões de vendas regionais, depois reconciliadas dentro de aplicação, material, faixa de preço, canal e geografia. Uma regressão multivariada pode relacionar o movimento histórico do mercado a indicadores de construção, varejo e custos onde as séries são consistentes, enquanto a análise de cenários ajusta as perspectivas quando a política comercial, a acessibilidade ou os projetos institucionais alteram essas relações. Especialistas primários do setor podem questionar as escolhas de variáveis, o timing e a direção em nível de segmento, e as lacunas de dados materiais são tratadas com intervalos documentados e verificações de sensibilidade. As verificações seletivas de baixo para cima utilizam apenas evidências disponíveis de fornecedores, preços e volumes e não são tratadas como uma construção completa do mercado.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam o modelo de mercado em relação a sinais independentes de produção, comércio, varejo e empresas, depois investigam anomalias e variações materiais em relação a tendências históricas ou indicadores adjacentes antes da aprovação. Uma segunda revisão verifica definições, unidades, anos, aritmética e reconciliação de segmentos, com recontato direcionado a respondentes quando evidências conflitantes ou uma prática alterada de produto ou canal poderiam afetar uma estimativa. O modelo é atualizado anualmente, revisitado entre ciclos após eventos materiais como tarifas ou grandes choques de demanda, e submetido a uma nova revisão antes da entrega.
Tamanho do Mercado de Móveis da Mordor Intelligence Versus Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. Abrange móveis para uso residencial, de escritório, hoteleiro e institucional em classificações de material, preço, varejo e projetos.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Uma regressão multivariada pode relacionar o movimento histórico do mercado a indicadores de construção, varejo e custos onde as séries são consistentes, enquanto a análise de cenários ajusta as perspectivas quando a política comercial, a acessibilidade ou os projetos institucionais alteram essas relações.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 769,5 bilhões de USD (2027) | |
| Consultoria Global A | 833,94 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 8,4% acima do valor de 2027 deste relatório de 769,5 bilhões de USD, 1 ano depois. A definição mais ampla de produtos para o lar inclui colchões e persianas ao lado de móveis, o que pode elevar o total. |
| Editora do Setor B | 657,08 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 14,6% abaixo do valor de 2027 deste relatório de 769,5 bilhões de USD, 2 anos depois. Seu ano-base anterior e o caminho de previsão publicado colocam a estimativa inicial abaixo da comparação do ano posterior. |
Os analistas da Mordor Intelligence triangulam o modelo de mercado em relação a sinais independentes de produção, comércio, varejo e empresas, depois investigam anomalias e variações materiais em relação a tendências históricas ou indicadores adjacentes antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de móveis?
O tamanho é projetado em 769,5 bilhões de USD em 2027 e 987,8 bilhões de USD até 2032, com um CAGR de 5,12% no período 2027-2032.
Quais forças influenciam a demanda por móveis residenciais?
As aprovações habitacionais de outubro de 2026 na Índia para famílias urbanas elegíveis de menor renda econômica e a atividade de reforma de millennials nos EUA criam potenciais ocasiões de mobiliário. A Wakefit ilustra o acesso por meio de canais online e físicos.
Qual aplicação de móveis tem a maior participação?
Os móveis residenciais detiveram a maior participação por aplicação, de 62,34%, em 2026.
Quais empresas competem no setor de móveis?
Os principais participantes incluem Ashley Furniture Industries LLC, HNI Corporation com Steelcase Inc., IKEA, MillerKnoll, Inc. e Williams-Sonoma Inc., abrangendo móveis residenciais e para ambientes de trabalho.
Qual é um grande desafio para os exportadores de móveis online?
Em uma pesquisa de 2025, 94% das micro, pequenas e médias empresas de móveis vietnamitas envolvidas no comércio eletrônico citaram os custos de logística transfronteiriça como sua principal restrição à exportação.
Qual região lidera o setor de móveis?
A Ásia-Pacífico deteve uma participação de 48,71% em 2026 e tem o CAGR previsto mais rápido, de 7,19%, no período 2027-2032.