
Análise do Mercado de Móveis Residenciais dos Estados Unidos por Mordor Intelligence
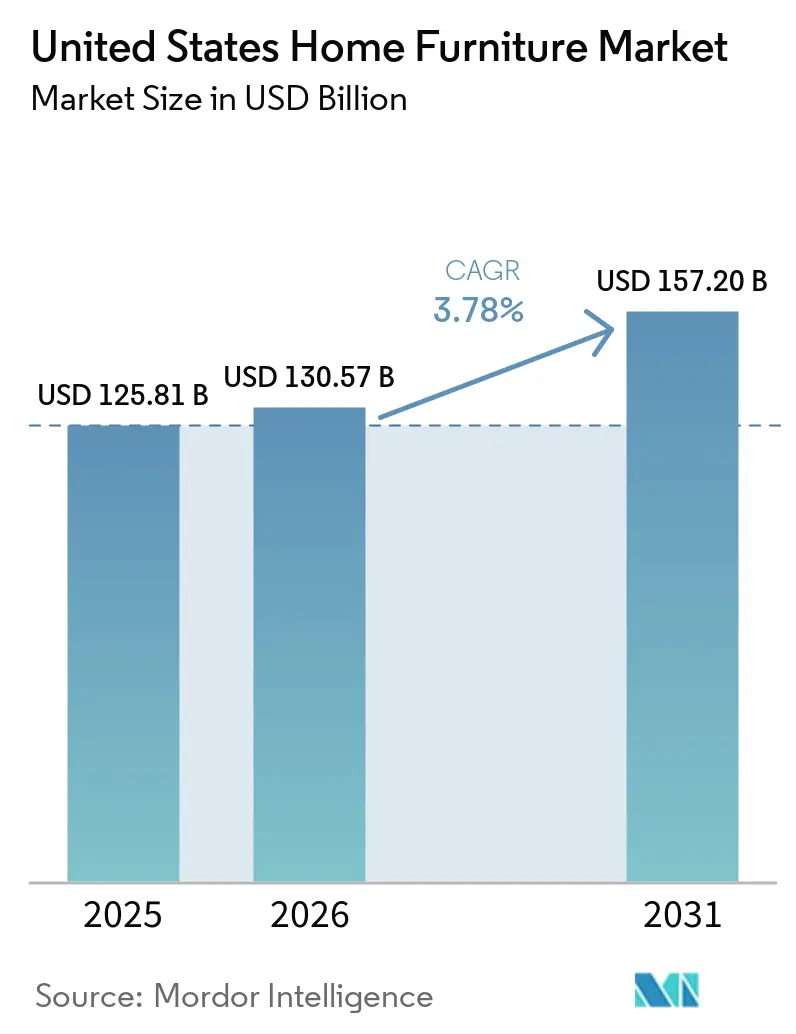
O tamanho do mercado de móveis residenciais dos Estados Unidos foi avaliado em 130,6 bilhões de USD em 2026 e estima-se que cresça de 135,5 bilhões de USD em 2027 para atingir 160,2 bilhões de USD até 2032, a um CAGR de 3,41% durante o período de previsão (2027-2032).
Nos Estados Unidos, as necessidades de mobiliamento vinculadas a reformas e os canais combinados de loja física e digital oferecem caminhos para o crescimento. As mudanças tarifárias dos EUA anunciadas em abril de 2025 criaram riscos de fornecimento, seguidas por tarifas específicas sobre produtos de madeira introduzidas em outubro de 2025 para atender a preocupações declaradas de segurança nacional. Os custos habitacionais e as dificuldades de financiamento restringem a demanda relacionada a mudanças, tornando o crescimento dependente de alcançar domicílios com uma necessidade específica de mobiliamento. Os varejistas que combinam seleção de móveis estofados com pedidos e entrega competem por esse grupo mais restrito de domicílios, enquanto as tarifas sobre importações de móveis de madeira estofados cobertos elevam o custo de fornecimento dessas peças.
Principais Conclusões do Relatório
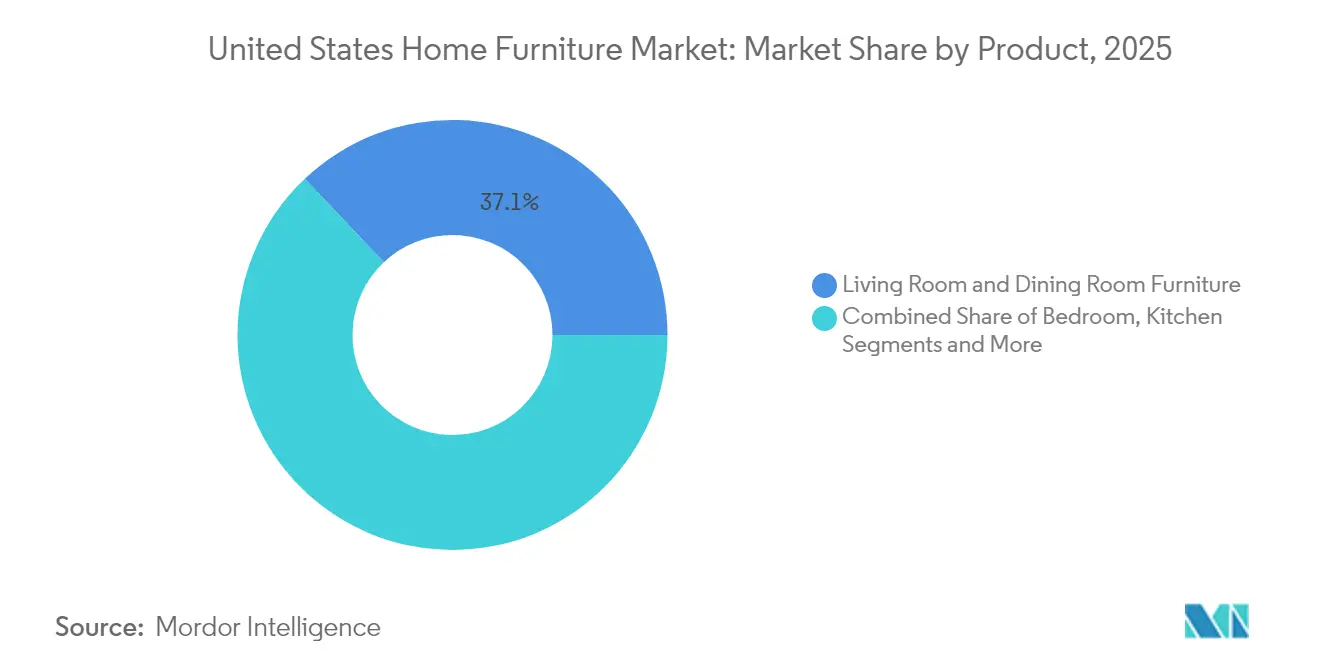
- Por produto, os móveis de sala de estar e sala de jantar lideraram com uma participação de 36,95% no tamanho do mercado de móveis residenciais dos Estados Unidos em 2026, enquanto os móveis de quarto têm previsão de crescimento mais rápido, com um CAGR de 3,8% durante 2027-2032.
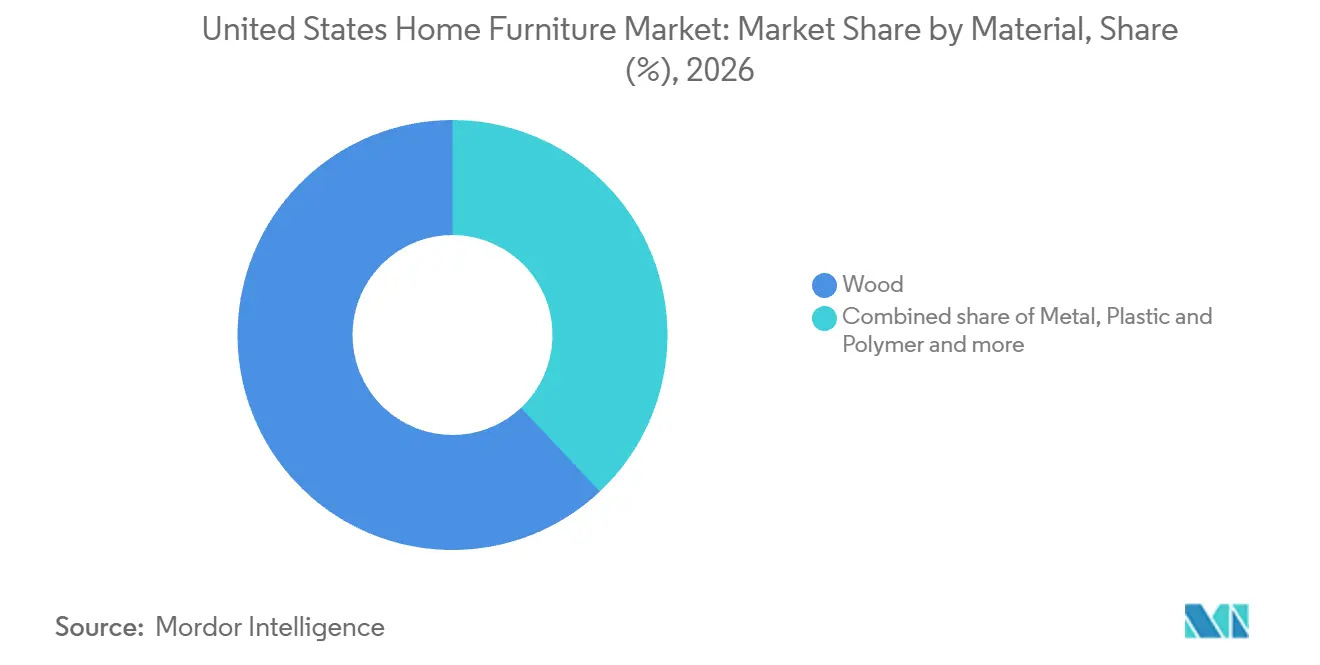
- Por material, a madeira deteve a participação líder de 62,02% no mercado de móveis residenciais dos Estados Unidos em 2026, e os móveis de plástico e polímero têm projeção de registrar o CAGR mais rápido, de 4,3%, durante 2027-2032.
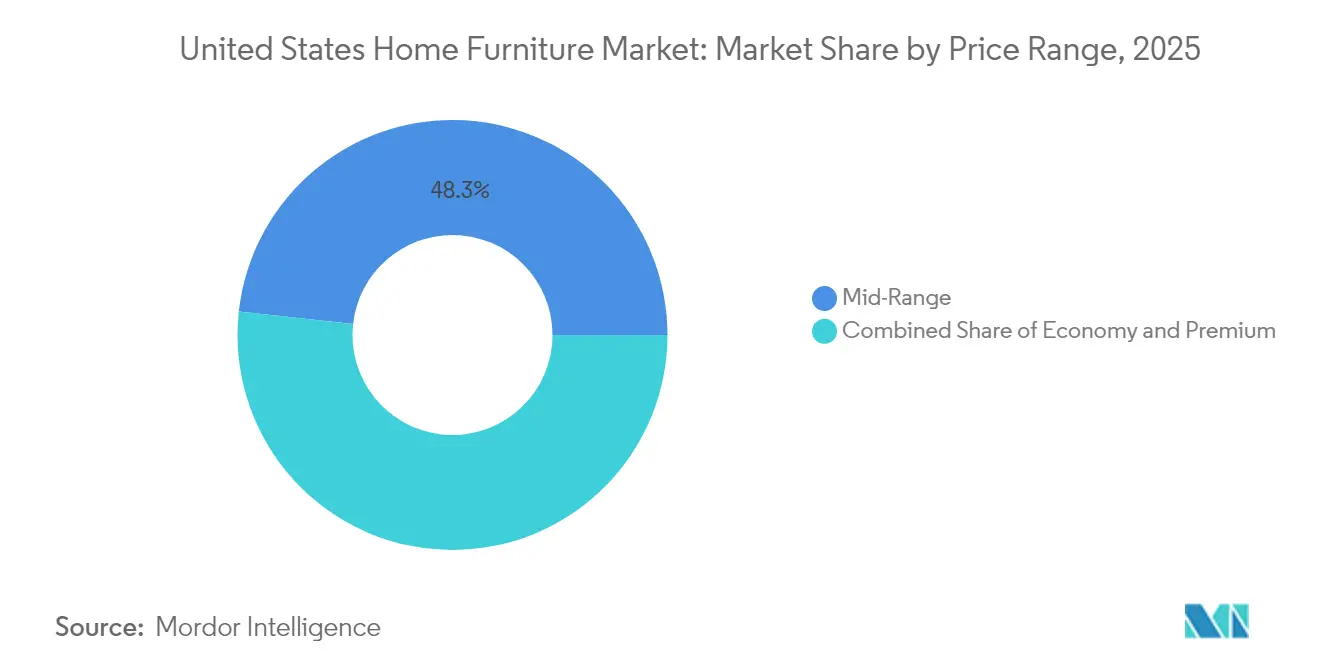
- Entre as faixas de preço, os móveis intermediários lideraram com 48,14% do valor de mercado em 2026, com previsão de crescimento mais rápido para os móveis premium, com um CAGR de 4,65% durante 2027-2032.
- As lojas especializadas em móveis, incluindo pontos de venda exclusivos de marcas, lideraram a distribuição com 74,6% do valor de mercado em 2026, enquanto o canal online tem projeção de registrar o CAGR mais rápido, de 6%, durante 2027-2032.
- Geograficamente, o Oeste liderou com 27% do valor de mercado em 2026, e o Sudoeste tem previsão de crescimento mais rápido, com um CAGR de 4,85% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Melhoria na Acessibilidade de Apartamentos Impulsiona a Demanda por Móveis Modulares e Multifuncionais | +0.9% | Nacional | Curto prazo (≤ 2 anos) |
| Aumento dos Gastos com Reformas Residenciais | +2% | Nacional | Médio prazo (2-4 anos) |
| Rápido Crescimento de Startups de Móveis D2C Online com Logística de Devolução Gratuita | +0.8% | Nacional | Curto prazo (≤ 2 anos) |
| Formação de Domicílios Impulsionada pela Imigração Aumentando as Primeiras Compras de Móveis | +0.7% | Nacional | Médio prazo (2-4 anos) |
| Subsídios Federais/Provinciais de Sustentabilidade Acelerando a Adoção de Produtos de Madeira com Certificação Ecológica | +0.2% | Nacional | Longo prazo (≥ 4 anos) |
| Ferramentas de visualização de AR/VR com inteligência artificial impulsionando a conversão | +0.4% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Melhoria na Acessibilidade de Apartamentos Impulsiona a Demanda por Móveis Modulares e Multifuncionais
Um comprador de apartamento que mobilia uma unidade recém-adquirida pode se beneficiar de móveis modulares quando componentes separados se adaptam ao layout do cômodo. A melhoria na acessibilidade de compra ampliaria a oportunidade para essa primeira decisão de mobiliamento. Designs multifuncionais também podem servir a mais de um uso dentro da mesma área, vinculando o apelo do produto ao espaço que ocupa. Em uma unidade menor, combinar assento e armazenamento em uma única peça pode equipar um espaço de convivência compartilhado sem destinar área separada do piso a cada função. O primeiro proprietário de apartamento pode então mobiliar vários usos dentro de uma área menor em uma única compra, tornando uma peça multifuncional uma alternativa a deixar parte do cômodo sem equipamento.
Aumento dos Gastos com Reformas Residenciais
A reforma cria uma oportunidade para remobiliar residências existentes quando os projetos alteram a forma como os cômodos são utilizados. A Associação Nacional de Construtores de Residências informou que os gastos com reformas ajustados pela inflação nos Estados Unidos aumentaram mais de 10% de 2023 a 2025.[1] O relatório vinculou essa expansão ao envelhecimento do estoque habitacional e aos ganhos recordes de patrimônio imobiliário para proprietrios existentes. Projetos que alteram o layout de um cômodo podem criar uma nova necessidade de móveis acabados mesmo quando o domicílio permanece no mesmo endereço. Para os fornecedores, a conversão de um cômodo oferece um gatilho de mobiliamento mais sólido do que um reparo cosmético, pois o novo uso pode exigir assentos, armazenamento ou superfícies de trabalho.
Rápido Crescimento de Startups de Móveis D2C Online com Logística de Devolução Gratuita
As plataformas diretas à fábrica oferecem aos compradores de móveis personalizados outra forma de conectar um pedido finalizado à produção. A NoLogo lançou uma plataforma de comércio eletrônico nos EUA para móveis personalizados premium em 23 de junho de 2025, utilizando uma cadeia de suprimentos nativamente digital e produção direta à fábrica. Esse modelo pode integrar a configuração do produto e o atendimento do pedido em uma única jornada de compra online. Para um comprador que pondera uma peça personalizada premium sem vê-la pessoalmente, as devoluções gratuitas, quando oferecidas, podem reduzir o risco financeiro de se comprometer com um pedido online. Combinar o pedido direto com essa proteção pode tornar os móveis personalizados uma opção considerada por compradores que não estão dispostos a se comprometer com uma compra remota irreversível.
Formação de Domicílios Impulsionada pela Imigração Aumentando as Primeiras Compras de Móveis
A imigração pode criar uma oportunidade de mobiliamento quando os residentes recém-chegados formam uma residência ocupada de forma independente. Em 2025, o Departamento do Censo dos EUA estimou uma base existente de 12,13 milhões de domicílios de casais com um chefe de família nascido no exterior, com uma margem de erro de 287.400. As necessidades de móveis dentro dessa base de domicílios estabelecida podem incluir a substituição de peças desgastadas ou a adição de uma função a um cômodo já equipado. Quando novos imigrantes estabelecem uma residência independente adicional, uma primeira instalação pode, em vez disso, combinar necessidades de assento, dormitório e armazenamento. Os varejistas que atendem a essa primeira instalação podem oferecer um conjunto de cômodo coordenado, aproveitando a necessidade de equipar várias funções de uma vez para apoiar uma compra de múltiplas peças.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Desaceleração do Mercado Imobiliário Impulsionada pelas Taxas de Juros Reduzindo as Vendas de Móveis de Alto Valor | -0.9% | Nacional | Curto prazo (≤ 2 anos) |
| Atrasos Persistentes de Frete e Portuários Prolongando os Prazos de Entrega | -0.4% | Nacional | Curto prazo (≤ 2 anos) |
| Concorrência de Preços de Importação dos EUA sob o USMCA Comprimindo as Margens Domésticas | -0.2% | Nacional | Médio prazo (2-4 anos) |
| Aumento da penetração de importações apesar das tarifas da Seção 301 | -0.3% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Desaceleração do Mercado Imobiliário Impulsionada pelas Taxas de Juros Reduzindo as Vendas de Móveis de Alto Valor
Para o período encerrado em 29 de agosto de 2026, a Bassett Furniture vinculou a atividade habitacional abaixo da tendência à redução da demanda por móveis e artigos de decoração para o lar.[2] Sua avaliação identificou conjuntamente preços mais altos de imóveis, taxas de hipoteca, bloqueio de hipotecas a taxas baixas e incerteza econômica. As estimativas preliminares do Departamento do Censo situaram as vendas de lojas de móveis e artigos de decoração para o lar 1,5% abaixo em janeiro-setembro de 2026 em comparação com o mesmo período de 2025. A estimativa de mês único de setembro para a mesma categoria de lojas aumentou em relação ao ano anterior. O déficit acumulado no ano nas vendas de lojas não foi compensado pelo aumento de setembro, limitando os argumentos para uma recuperação ampla da demanda por móveis.
Atrasos Persistentes de Frete e Portuários Prolongando os Prazos de Entrega
A RH, varejista global de artigos de decoração para o lar, atribuiu a perturbação de suas remessas e fornecimento às tarifas dos EUA anunciadas em 2 de abril de 2025. A empresa informou que as perturbações de remessa em abril e maio de 2025, vinculadas a mudanças rápidas na política tarifária dos EUA, atrasaram as remessas de móveis de exterior e causaram perda de vendas durante a temporada de vendas nos EUA. Em seu segundo trimestre de 2025, reportou uma diferença de aproximadamente 5,4 pontos percentuais entre suas taxas de crescimento de demanda de pedidos globais e de receita devido a perturbações tarifárias. Em seu quarto trimestre de 2025, o reabastecimento relacionado a tarifas e os saldos de pedidos em atraso e pedidos especiais acima do esperado afetaram negativamente as receitas líquidas em toda a empresa em aproximadamente 30 milhões de USD. As perturbações de remessa e fornecimento relacionadas a tarifas podem custar aos vendedores de móveis sazonais sua janela de vendas e deixar outros pedidos aguardando o reconhecimento de receita.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Sala de Estar e Sala de Jantar em Escala com Integração de QuartoOs móveis de sala de estar e sala de jantar representaram uma participação de 36,95% no tamanho do mercado de móveis residenciais dos Estados Unidos em 2026, tornando-se o maior segmento. A Haverty Furniture Companies reportou aumentos de vendas de dois dígitos em suas categorias de estofados e sala de jantar em seu negócio de varejo nos EUA no segundo trimestre de 2026. Uma compra de estofado e uma compra de sala de jantar podem atender a atividades domésticas separadas, oferecendo ao segmento combinado várias rotas para uma decisão de mobiliamento residencial. O crescimento da Haverty em estofados e sala de jantar dá aos varejistas um motivo para manter a amplitude em todo o segmento combinado, em vez de depender de uma única categoria.
Os móveis de quarto têm previsão de crescimento a um CAGR de 3,8% durante 2027-2032, tornando-se o segmento de crescimento mais rápido. A Somnigroup International adquiriu a Mattress Firm em 5 de fevereiro de 2025, incorporando suas lojas de varejo e centros de distribuição nos EUA. O segmento de varejo da Mattress Firm gerou 3,51 bilhões de USD em vendas líquidas nos EUA desde essa aquisição até 31 de dezembro de 2025. Um fabricante e distribuidor de produtos de cama possui, assim, um negócio de varejo substancial atendendo compradores de produtos para dormir, conectando as compras de quarto com a produção e distribuição dentro do mesmo grupo.


Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Material:
Capacidade de Distribuição de Madeira e Alcance de Varejo de PolímeroA madeira representou uma participação de 62,02% no mercado de móveis residenciais dos Estados Unidos em 2026, tornando-se o maior segmento. Em 2025, a Woodbridge Furniture concluiu uma ampliação de aproximadamente 4.645 metros quadrados em seu espaço de armazém e distribuição em Thomasville, Carolina do Norte, aumentando a capacidade para seus produtos de móveis de madeira e linhas de estofados. O projeto elevou o edifício a 10.591 metros quadrados e consolidou o envio de 2 locais em um. Seu mix de móveis de madeira inclui camas, mesas de jantar, armários e escrivaninhas. Manter esse sortimento em uma única operação de despacho torna o armazenamento adicional útil em todas as categorias de cômodos, em vez de vincular a expansão a uma única linha de produtos.
Os móveis de plástico e polímero têm previsão de crescimento a um CAGR de 4,3% durante 2027-2032, tornando-se o segmento de crescimento mais rápido. A POLYWOOD fabrica móveis a partir de madeira extrudada de polietileno de alta densidade reciclado. Em setembro de 2026, cerca de 75% das vendas da POLYWOOD como varejista de móveis de exterior vinham do comércio eletrônico. Esse mix de vendas da empresa conecta um material reciclado específico a uma oferta de produto acabado online. Para os fabricantes de polímeros, vender móveis de exterior com marca própria pode capturar o valor de varejo da peça acabada juntamente com o valor do processamento de material reciclado.

Nota: Participações de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Faixa de Preço:
Posicionamento Intermediário e Demanda por Pedidos PremiumOs móveis intermediários foram o maior segmento, representando 48,14% do valor de mercado em 2026. Para um domicílio convencional, avançar acima de uma peça de preço básico pode ser justificado por melhorias úteis no conforto do assento, armazenamento ou acabamento. O fornecedor de nível intermediário pode concentrar essa melhoria em funções cotidianas, em vez de opções de design premium que elevam o preço em direção ao luxo. Isso cria uma troca entre uma compra básica e uma especificação de preço mais alto, com o uso principal do cômodo determinando quais melhorias merecem o custo. A força comercial do segmento depende de tornar a melhoria tangível enquanto preserva uma diferença de preço significativa abaixo dos móveis premium.
Os móveis premium têm previsão de crescimento a um CAGR de 4,65% durante 2027-2032, tornando-se o segmento de crescimento mais rápido. A Arhaus, varejista de artigos de decoração para o lar premium, reportou crescimento de 12,5% ano a ano nas vendas escritas comparáveis no segundo trimestre de 2026. A medida da empresa combina showrooms comparáveis e comércio eletrônico, incluindo catálogos e outros envios postais, e utiliza uma definição de showroom comparável de 13 meses. Os móveis econômicos também podem competir por compradores de renda mais alta, com o varejista orientado a valor Bob's Discount Furniture reportando crescimento de impulso entre clientes com renda domiciliar acima de 100.000 USD no segundo trimestre de 2026. Os fornecedores premium precisam de uma diferença de produto além do direcionamento por renda, uma vez que o impulso de clientes de renda mais alta da Bob's demonstra que a afluência não descarta uma oferta de valor.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Canal de Distribuição:
Redes de Lojas Especializadas e Expansão das Vendas pela InternetAs lojas especializadas em móveis, incluindo pontos de venda exclusivos de marcas, detiveram a maior participação de segmento, com 74,6% do valor de mercado em 2026. A Arhaus operava 109 showrooms de artigos de decoração para o lar em 31 estados dos EUA em 30 de junho de 2026. Esses locais vendem móveis juntamente com outros artigos de decoração para o lar como parte de um modelo integrado de showroom e comércio eletrônico. Os varejistas especializados com esse modelo podem buscar o crescimento online dentro do mesmo negócio, tornando seus sites uma fonte de concorrência para os vendedores exclusivamente online.
A distribuição online tem previsão de crescimento a um CAGR de 6% durante 2027-2032, tornando-se o segmento de crescimento mais rápido. Os pedidos de vendas pela internet da Bassett Furniture aumentaram 39% nos 9 meses encerrados em 29 de agosto de 2026, em comparação com o mesmo período do ano anterior. Suas vendas entregues pela internet aumentaram 34% na mesma comparação de 9 meses. As vendas de comércio eletrônico eram pequenas em relação às vendas em loja da Bassett, de modo que o aumento de pedidos pela internet desenvolveu um canal secundário dentro de um negócio de loja estabelecido. A taxa de crescimento menor das vendas entregues torna a conversão de pedido para entrega uma consideração comercial separada da atração de pedidos adicionais pela internet.
Análise Geográfica
Mercado de Móveis Residenciais do Oeste
O Oeste deteve uma participação de 27% no mercado de móveis residenciais dos Estados Unidos em 2026, tornando-se a maior região. A Arhaus inaugurou um showroom de aproximadamente 1.849 metros quadrados em San Diego, Califórnia, em 19 de dezembro de 2025, adicionando uma segunda localização na cidade. O varejista de artigos de decoração para o lar premium operava 17 showrooms na Califórnia em 30 de junho de 2026. Essa combinação de uma adição na cidade e uma presença no estado ilustra como um varejista pode aprofundar a cobertura física dentro de uma localização estabelecida no Oeste. O Oeste tinha 80.146.154 residentes em 1º de julho de 2025, uma grande base de compradores residentes para varejistas com showrooms como a Arhaus.
Mercado de Móveis Residenciais do Sudoeste
O Sudoeste tem previsão de crescimento a um CAGR de 4,85% durante 2027-2032, tornando-se a região de crescimento mais rápido. A IKEA U.S. anunciou sua loja de 8.640 metros quadrados em Webster, na área metropolitana de Houston, em junho de 2026, adicionando um destino de artigos de decoração para o lar em formato compacto. A loja em operação oferece pedidos e entrega de móveis por meio de um formato sem depósito de autoatendimento de móveis, proporcionando acesso local de varejo para Webster, Clear Lake, Friendswood e outras comunidades próximas da área de Houston. Webster foi a terceira abertura da IKEA no Texas em 2026 e sua décima localização no estado, demonstrando expansão dentro de uma rede de varejo estabelecida.
Os dados agregados de cartões de crédito e débito do Bank of America Institute mostraram o Nordeste liderando o crescimento dos gastos totais com cartões domiciliares por região do Departamento do Censo em junho de 2026, enquanto o crescimento do Meio-Oeste foi semelhante ao do Oeste. A Wayfair reportou mais de 720.000 visitantes em sua loja de Wilmette, Illinois, em seu primeiro ano até 15 de maio de 2025, demonstrando alcance de varejo físico no Meio-Oeste. No Sudeste, a Bob's Discount Furniture entrou em Fayetteville, Carolina do Norte, com uma loja de móveis. A entrada da Bob's no Sudeste adiciona um concorrente local em conjuntos de sala de jantar, sofás e conjuntos de quarto, ampliando as opções de móveis disponíveis para os domicílios próximos da Carolina do Norte.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de fabricantes que vendem assentos residenciais cobertos e móveis de madeira composta. As regras federais exigem que os assentos estofados internos cobertos fabricados, importados ou reestofados a partir de 25 de junho de 2021 atendam aos padrões de resistência à ignição lenta do Boletim Técnico 117-2013 da Califórnia. Os fabricantes devem afixar etiquetas permanentes de conformidade no produto para os produtos cobertos fabricados, importados ou reestofados a partir de 25 de junho de 2022. A regra de madeira composta da Califórnia abrange produtos acabados contendo compensado de madeira dura especificado, aglomerado ou fibra de média densidade para venda ou uso na Califórnia.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Califórnia |
|---|---|---|
| Autoridade principal | Comissão de Segurança de Produtos de Consumo dos EUA | Conselho de Recursos do Ar da Califórnia |
| Instrumentos ou direção principais | 16 CFR Parte 1640 e Boletim Técnico 117-2013 da Califórnia | Medida de Controle de Tóxicos Aéreos para Madeira Composta |
| Efeito comercial | Conformidade de resistência à ignição lenta para assentos internos cobertos e etiquetas permanentes de produto dos fabricantes | Conformidade de formaldeído para materiais cobertos; fabricantes etiquetam produtos acabados ou caixas de envio |
| Atratividade atual da política | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
As classificações federais de Médio e Sem alteração refletem uma linha de base definida de produto e etiqueta e uma revisão preliminar de 2026 sobre retardantes de chama organohalogenados aditivos. As classificações da Califórnia de Médio e Sem alteração refletem deveres definidos de material e rotulagem, com o padrão de emissão proporcionando continuidade no desempenho exigido do produto. O calendário de março de 2026 do Escritório de Direito Administrativo da Califórnia projetou a adoção pelo Conselho de Recursos do Ar da Califórnia em 25 de dezembro de 2026 de emendas administrativas à Medida de Controle de Tóxicos Aéreos para Madeira Composta, removendo as opções de conformidade por código de barras e conhecimento de embarque e exigindo linguagem de conformidade em inglês. A consequência comercial seria uma documentação mais prescritiva para os fabricantes cobertos, com o padrão de emissão continuando como base de desempenho do produto.
Etapas da Cadeia de Valor
A comparação da cadeia de valor acompanha o design e a engenharia, a fabricação, a distribuição e o varejo até a venda do móvel acabado. A Ashley Furniture Industries fabrica roupas de cama residenciais, produtos de caixa e móveis estofados em instalações nos EUA em Wisconsin, Mississippi, Carolina do Norte e Pensilvânia. Suas atividades integradas de design, engenharia, armazenagem e envio ilustram como um fornecedor coordena várias etapas antes que os produtos cheguem aos parceiros de varejo. A integração coloca o retorno comercial nas vendas de móveis em atividades conectadas, enquanto torna a coordenação de produção e despacho uma tarefa operacional interna.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Design e desenvolvimento de produto | Designers de móveis como Ashley Furniture Industries e Arhaus | Valor de design incorporado nas vendas de móveis | Traduzir designs em linhas de produtos acabados produzíveis | Vincular revisões de design e fabricação |
| Fabricação | Fabricantes de móveis residenciais como Ashley Furniture Industries; fabricantes de estofados como Arhaus | Vendas de móveis acabados | Coordenar fluxos de trabalho de roupas de cama, produtos de caixa e estofados | Organizar a produção em torno de cada disciplina de fabricação |
| Armazenagem e distribuição | Fornecedores com armazéns como Ashley Furniture Industries; varejistas com centros de distribuição como Arhaus | Móveis fornecidos a parceiros de varejo e vendas de móveis no varejo | Alinhar os sortimentos de entrada com o despacho de varejo | Coordenar planos de fornecimento e distribuição |
| Varejo | Varejistas de artigos de decoração para o lar como Arhaus e RH | Vendas no varejo de móveis acabados | Converter pedidos de loja e canal direto em vendas concluídas | Vincular seleção de produto, pedido e entrega |
| Fonte: Mordor Intelligence | ||||
Em 2025, a Arhaus internalizou seu centro de distribuição de aproximadamente 74.400 metros quadrados em Dallas, Texas, após ter sido gerenciado por um prestador de serviços de logística terceirizado.[3] A Arhaus também obtém produtos de artesãos independentes e fornecedores de fabricação em todo o mundo e produz estofados na Carolina do Norte. Internalizar a distribuição torna a Arhaus diretamente responsável pela operação da instalação de Dallas, adicionando a gestão de distribuição às suas próprias responsabilidades de fornecimento e produção de estofados.
Cenário Competitivo
Concentração do Mercado
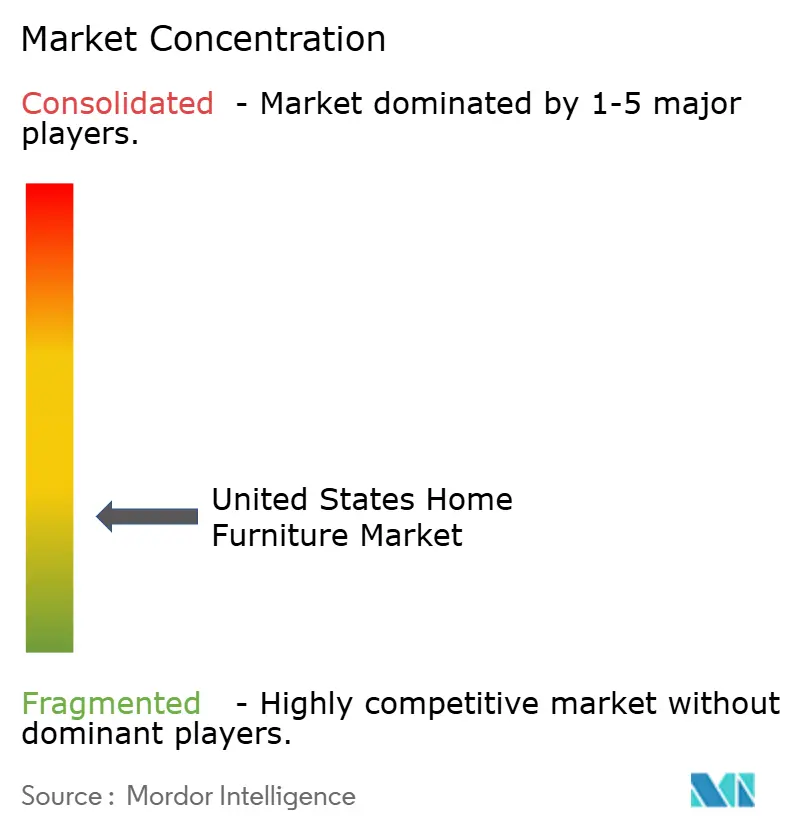
A concorrência está dispersa entre vários modelos operacionais, incluindo o negócio de varejo IKEA da Ingka Holding B.V. e a Williams-Sonoma Inc. (Pottery Barn, West Elm) como proprietária de marcas. A Wayfair Inc. é um varejista online de artigos para o lar, a Ashley Furniture Industries é um fabricante, e a La-Z-Boy Inc. combina a fabricação de móveis residenciais com operações de varejo. A Wayfair reportou 3,1 bilhões de USD em receita líquida nos EUA no segundo trimestre de 2026, um aumento de 8,7% ano a ano em seu amplo negócio de varejo para o lar. O crescimento da Wayfair demonstra um varejista online de artigos para o lar escalando ao lado das redes de lojas da IKEA e da Williams-Sonoma, de modo que nenhum modelo único define os termos da concorrência.
A IKEA U.S. abriu 14 novas localizações de varejo no exercício fiscal 25, que foi de 1º de setembro de 2024 a 31 de agosto de 2025. Essas incluíram 2 lojas em formato compacto, e o negócio lançou separadamente 9 Pontos de Planejamento e Pedido com serviços integrados de retirada. A seleção de formato permite que um varejista decida como as compras locais, os pedidos e a retirada são combinados em cada ponto de acesso. Em 1º de fevereiro de 2026, o mix de canais da Williams-Sonoma incluía comércio eletrônico, catálogo, varejo e vendas entre empresas. Para um concorrente, igualar o alcance da IKEA envolve locais de serviço além de lojas, enquanto competir com a Williams-Sonoma significa enfrentar marcas estabelecidas em múltiplos canais de venda.
Em janeiro de 2026, a Wayfair anunciou seu papel como co-desenvolvedora fundadora do Protocolo de Comércio Universal do Google, um padrão aberto projetado para interações entre agentes de inteligência artificial e plataformas de varejo. A abertura estratégica é a conectividade com uma nova rota para as decisões de compra de artigos para o lar, com valor comercial contingente ao uso efetivo do padrão pelos varejistas. Em 17 de abril de 2025, a empresa informou que sua plataforma de catálogo poderia restringir opções de produto ou mercados de vendas para fins de conformidade e outros propósitos comerciais. Um cenário ilustrativo de estofamento de sofá mostrou como os controles poderiam distinguir opções de tecido para conformidade com segurança contra incêndio. O co-desenvolvimento do protocolo dá à Wayfair um papel na formação de potenciais conexões de compras por inteligência artificial, enquanto as restrições de catálogo podem tornar as decisões de conformidade específicas para opções individuais de móveis.
Líderes do Setor de Móveis Residenciais dos Estados Unidos
-
Ingka Holding B.V.
-
Williams-Sonoma Inc. (Pottery Barn, West Elm)
-
Wayfair Inc.
-
Ashley Furniture Industries
-
La-Z-Boy Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Móveis Residenciais dos Estados Unidos Empresas cobertas neste relatório
- Ashley Furniture Industries
- Ingka Holding B.V.
- Williams-Sonoma Inc. (Pottery Barn, West Elm)
- Wayfair Inc.
- La-Z-Boy Inc.
- American Signature Inc. (Value City)
- RH (Restoration Hardware)
- Ethan Allen Interiors
- Bassett Furniture Industries
- Flexsteel Industries
- Haverty Furniture Companies
- Hooker Furnishings Corp.
- Sauder Woodworking Co.
- American Woodmark Corp.
- Sleep Number Corp.
- Somnigroup International
- Casper Sleep Inc.
- Rooms To Go Inc.
- Crate & Barrel Holdings
- Amazon.com Inc. (Furniture category)
- Walmart Inc.
- Bed Bath & Beyond Inc.
Principais Oportunidades para os Participantes do Mercado
Essas oportunidades condicionais de fornecimento comparam móveis de madeira estofados cobertos, armários de cozinha de madeira e pias de banheiro de madeira para compradores residenciais. Os Estados Unidos impuseram tarifas adicionais de 25% sobre esses produtos de madeira cobertos a partir de 14 de outubro de 2025, para atender a uma ameaça declarada à segurança nacional. Uma proclamação assinada em 31 de dezembro de 2025 adiou os aumentos programados por um ano, estabelecendo tarifas de 30% sobre móveis de madeira estofados cobertos e 50% sobre armários de cozinha e pias cobertos a partir de 1º de janeiro de 2027. Os países que chegarem a acordos abordando a ameaça declarada à segurança nacional estão isentos dos aumentos programados, e as tarifas subjacentes incluem exceções específicas por produto.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Fornecimento alternativo para móveis de madeira estofados | Mudanças de alíquotas programadas alteram a comparação de tarifas de importação para produtos cobertos | Varejistas de móveis e compradores de estofados residenciais | Comparar linhas acabadas elegíveis com base no preço de varejo entregue e adequação do produto | Competitividade do preço entregue após igualar a oferta acabada | Fornecedores de móveis de madeira estofados alternativos qualificados |
| Ofertas completas de armários de cozinha | As importações de armários de madeira cobertos enfrentam uma mudança de alíquota programada | Domicílios comprando móveis de cozinha | Obter cotações específicas por projeto para sistemas de armários de madeira acabados | Atender aos requisitos de layout e instalação | Fornecedores de armários que atendem aos requisitos de fornecimento e produto do projeto |
| Ofertas de substituição de pias de banheiro | As importações de pias de madeira cobertas compartilham o gatilho de política programado | Domicílios substituindo móveis de banheiro | Comparar configurações completas de pias com cotações claras de varejo entregue | Atender às dimensões e componentes incluídos | Fornecedores de pias que atendem à configuração acabada exigida |
| Fonte: Mordor Intelligence | |||||
A American Woodmark oferece armários de cozinha e pias de banheiro e se uniu à MasterBrand em uma fusão concluída em 28 de maio de 2026, tornando o negócio fusionado um participante nas categorias de produto mencionadas no cronograma de tarifas. Para os compradores, a comparação de tarifas depende da cobertura do produto e do tratamento por país, pois os acordos qualificadores fornecem exceções aos aumentos programados. Os aumentos de 1º de janeiro de 2027 dão aos domicílios e varejistas um motivo datado para solicitar cotações de armários, pias e móveis de madeira estofados mostrando as tarifas aplicáveis dentro do preço entregue.
Desenvolvimentos industriais recentes em Mercado de Móveis Residenciais dos Estados Unidos
- Jun 2026: A IKEA U.S. anunciou sua loja de 8.640 metros quadrados em Webster, na área metropolitana de Houston, e uma grande inauguração em 26 de junho, com 4.800 itens disponíveis para retirada imediata na abertura.
- Mai 2026: A American Woodmark concluiu sua fusão com a MasterBrand em 28 de maio, e suas marcas oferecem armários de cozinha e pias de banheiro.
Mercado de Móveis Residenciais dos Estados Unidos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de móveis residenciais dos Estados Unidos mede os gastos anuais com móveis acabados para uso residencial nos Estados Unidos. Contabiliza as vendas para usuários finais residenciais por meio de canais de varejo.
Exclusões de escopo: Grandes eletrodomésticos, eletrônicos residenciais, acessórios de decoração para o lar que não são móveis e móveis comerciais estão excluídos.
Visão Geral da Segmentação
- Por Produto
- Móveis de Sala de Estar e Sala de Jantar
- Móveis de Quarto
- Móveis de Cozinha
- Móveis de Escritório Doméstico
- Móveis de Banheiro
- Móveis de Exterior
- Outros Móveis
- Por Material
- Madeira
- Metal
- Plástico e Polímero
- Outros
- Por Faixa de Preço
- Econômico
- Intermediário
- Premium
- Por Canal de Distribuição
- Centros de Material de Construção
- Lojas Especializadas em Móveis (incluindo pontos de venda exclusivos de marcas)
- Online
- Outros Canais de Distribuição (incluem hipermercados, supermercados, televendas, clubes de atacado, lojas de departamento, etc.)
- Por Geografia
- Nordeste
- Sudeste
- Meio-Oeste
- Sudoeste
- Oeste
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A série de lojas de móveis e artigos de decoração para o lar do Departamento do Censo dos EUA ajuda a acompanhar o impulso do canal de varejo, enquanto suas estimativas de novas construções residenciais e população fornecem contexto habitacional e domiciliar. As perspectivas de reforma da Associação Nacional de Construtores de Residências ajudam a enquadrar a demanda por substituição e reforma. Esses indicadores são considerados juntamente com registros de empresas públicas e informações de vendas de móveis, como relatórios anuais de varejistas e materiais para investidores, para distinguir a demanda por categoria das vendas mais amplas de lojas e para verificar cruzadamente sinais de produto, canal e precificação.
Os relatórios anuais 10-K das empresas, apresentações para investidores, publicações de associações e imprensa comercial e empresarial de reputação podem esclarecer lançamentos de produtos, mudanças de canal, condições de fornecimento e fatores de demanda declarados. As fontes mencionadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas com fabricantes, varejistas, distribuidores e especialistas em categorias de móveis dos Estados Unidos podem testar evidências secundárias sobre vendas para usuários finais residenciais, mixes de produtos, participações de canal, faixas de preço e demanda regional. Quando as fontes discordam ou deixam lacunas, os analistas podem pedir aos entrevistados que esclareçam definições e mudanças recentes, e então triangular essas explicações com registros, indicadores públicos e verificações seletivas de fornecedores ou canais. Somente após uma série candidata ter sido verificada quanto ao escopo residencial e à base de avaliação ela é utilizada para informar a estimativa.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos: 20% | |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 35% | |
| Empresas menores: 20% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
A estimativa de cima para baixo começa com os gastos anuais de varejo dos Estados Unidos em móveis residenciais acabados e verifica componentes selecionados por meio de consolidações de receita de fornecedores, verificações de canal de varejistas e preço médio de venda amostrado multiplicado por unidades vendidas. Os inícios de construção habitacional e a rotatividade de imóveis existentes indicam possíveis ocasiões de mobiliamento relacionadas a mudanças. As contagens de domicílios e a migração informam a demanda por instalação em nova residência, enquanto a atividade de reforma sinaliza substituição e melhorias de cômodos. As vendas de lojas de móveis e online acompanham o impulso do canal, e os preços médios de venda e o mix de produtos separam as mudanças no valor das transações das mudanças nas unidades. Os indicadores históricos podem ser testados com regressão multivariada onde as relações são estáveis, com análise de cenários utilizada quando taxas de juros, rotatividade habitacional, tarifas ou gastos do consumidor criam caminhos materialmente diferentes. As participações de produto, material, faixa de preço, canal e cinco regiões são construídas a partir de dados de mix de empresa e setor reportados, depois verificadas quanto a totais coerentes e em relação aos sinais relevantes do mercado final.
Para cada verificação de baixo para cima selecionada, os analistas comparam o valor implícito de móveis com a porção de cima para baixo correspondente e investigam diferenças em cobertura, timing e base de varejo versus atacado. Os insumos ausentes são delimitados com séries públicas comparáveis e premissas claramente documentadas. As previsões de valor combinam a demanda esperada por unidades e as mudanças de preço de varejo ou mix, de modo que os preços realizados, o mix de produtos ou os serviços de entrega podem mover o valor separadamente das unidades vendidas. Os entrevistados primários podem explicar se os fatores candidatos e as mudanças de mix se encaixam na forma como os móveis residenciais dos Estados Unidos são comprados e vendidos, e suas explicações são testadas contra evidências públicas independentes antes que as premissas de previsão sejam revisadas.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam vendas de varejo, indicadores habitacionais e de reforma, tendências populacionais, divulgações de empresas e sinais de comércio ou preços, verificando que cada fonte mede o mesmo limite de varejo residencial dos Estados Unidos. Eles investigam valores discrepantes, revisões de fontes, mudanças inexplicadas nas participações de segmento e lacunas materiais entre os totais de cima para baixo e as verificações seletivas de fornecedores ou canais, e então revisam definições, cálculos e evidências citadas em passagens sucessivas de analistas antes da aprovação final. O recontato é acionado quando a definição de um entrevistado não está clara, uma estimativa material conflita com uma divulgação posterior ou um insumo importante muda. A base de evidências é atualizada anualmente, revisitada após eventos políticos ou de mercado relevantes e verificada em uma nova passagem antes da entrega.
Tamanho do Mercado de Móveis Residenciais dos EUA da Mordor Intelligence Versus Outras Estimativas Publicadas
O mercado de móveis residenciais dos Estados Unidos mede os gastos anuais com móveis acabados para uso residencial nos Estados Unidos. Os indicadores históricos podem ser testados com regressão multivariada onde as relações são estáveis, com análise de cenários utilizada quando taxas de juros, rotatividade habitacional, tarifas ou gastos do consumidor criam caminhos materialmente diferentes.
Os Principais Fatores de Lacuna são abordados por meio de um limite de transação consistente, insumos de demanda específicos do mercado e verificações cruzadas ao longo do estudo. Os analistas triangulam vendas de varejo, indicadores habitacionais e de reforma, tendências populacionais, divulgações de empresas e sinais de comércio ou preços, verificando que cada fonte mede o mesmo limite de varejo residencial dos Estados Unidos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 135,5 bilhões de USD (2027) | |
| Consultoria Global A | 180,55 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 33,2% acima do valor de 2027 deste relatório de 135,5 bilhões de USD, 2 anos depois. Seu total de móveis dos EUA inclui aplicações comerciais além de móveis residenciais. |
| Editora de Pesquisa de Mercado B | 274 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 102,2% acima do valor de 2027 deste relatório de 135,5 bilhões de USD, 2 anos depois. Seu total de mercado final doméstico inclui móveis de escritório, hotelaria, saúde e educação, além da demanda residencial. |
A Mordor Intelligence vincula a estimativa à cobertura definida do estudo e ao modelo de demanda. Os analistas triangulam vendas de varejo, indicadores habitacionais e de reforma, tendências populacionais, divulgações de empresas e sinais de comércio ou preços, verificando que cada fonte mede o mesmo limite de varejo residencial dos Estados Unidos.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de móveis residenciais dos Estados Unidos?
O mercado é estimado em 135,5 bilhões de USD em 2027 e tem previsão de atingir 160,2 bilhões de USD até 2032, a um CAGR de 3,41% durante 2027-2032.
O que sustenta a demanda por móveis residenciais nos EUA?
A reforma oferece uma oportunidade quando o trabalho altera a função de um cômodo. Os gastos com reformas nos EUA ajustados pela inflação aumentaram mais de 10% de 2023 a 2025.
Qual segmento de produto de móveis residenciais dos EUA tem a maior participação?
Os móveis de sala de estar e sala de jantar detiveram 36,95% do valor de mercado em 2026. Os móveis de quarto têm previsão de crescimento mais rápido, com um CAGR de 3,8% durante 2027-2032.
Quais empresas competem no varejo e na fabricação de móveis residenciais nos EUA?
Ingka Holding B.V., Williams-Sonoma Inc. (Pottery Barn, West Elm), Wayfair Inc., Ashley Furniture Industries e La-Z-Boy Inc. estão entre os concorrentes do setor.
Qual é uma restrição importante nas vendas de móveis residenciais nos EUA?
A Bassett Furniture vinculou a desaceleração da atividade habitacional à redução da demanda por móveis e artigos de decoração para o lar no período encerrado em 29 de agosto de 2026. Preços mais altos de imóveis, taxas de hipoteca, bloqueio de hipotecas a taxas baixas e incerteza econômica formaram o contexto combinado.
Qual região dos EUA lidera as vendas de móveis residenciais e qual tem previsão de crescimento mais rápido?
O Oeste deteve 27% do valor de mercado em 2026. O Sudoeste tem previsão de crescimento mais rápido, com um CAGR de 4,85% durante 2027-2032.