
Tamanho e Participação do Mercado de Móveis para Escritório
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 86.5 Bilhões de dólares |
| Tamanho do Mercado (2031) | 111.20 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.15 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
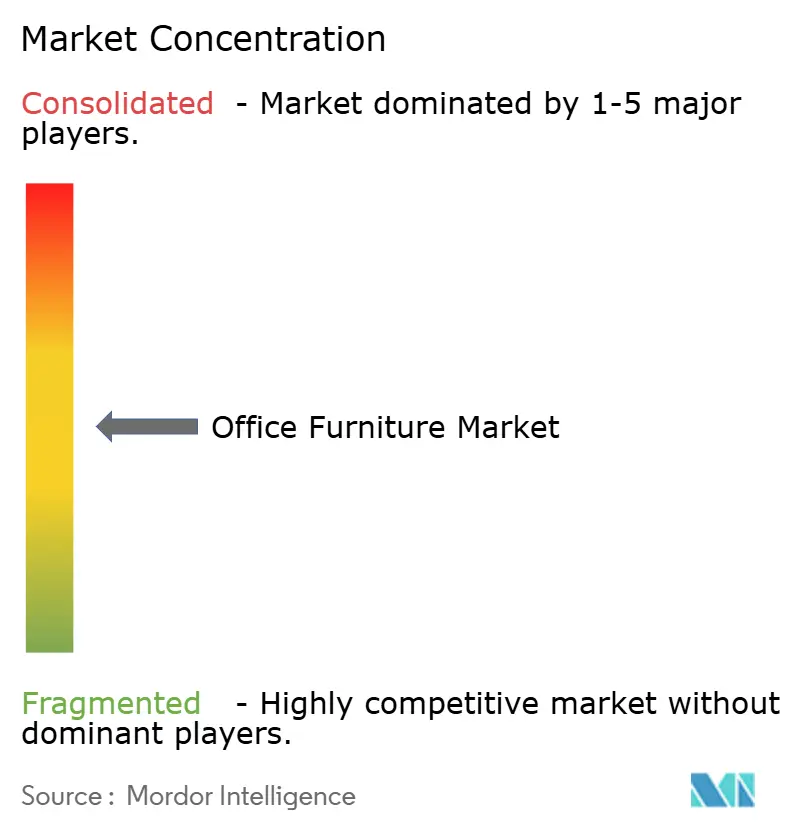
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Móveis para Escritório por Mordor Intelligence
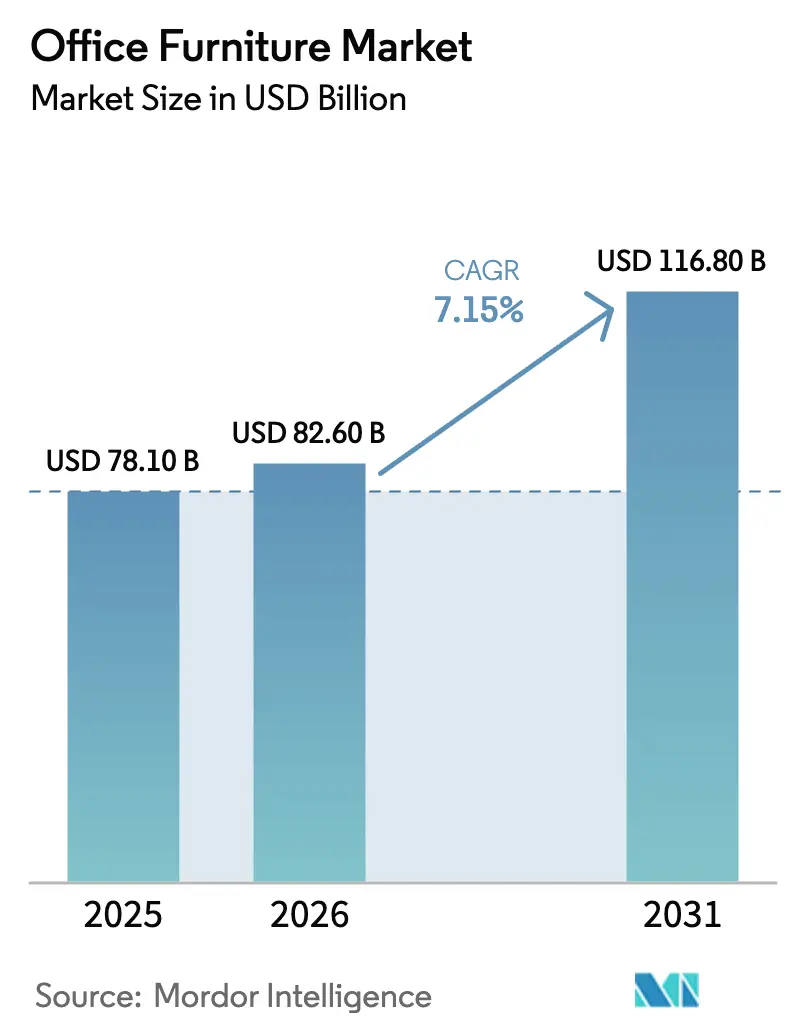
O tamanho do mercado de móveis para escritório está projetado para expandir de 84,6 bilhões de USD em 2025 e 86,5 bilhões de USD em 2026 para 111,2 bilhões de USD até 2031, registrando um CAGR de 5,15% entre 2026 e 2031. O trabalho híbrido amadureceu e se consolidou como um modelo operacional estável, de modo que as empresas estão equipando os escritórios como centros de colaboração com assentos ergonômicos, estações de trabalho integradas à tecnologia e divisórias flexíveis que permitem rápida reconfiguração. O mercado global de móveis para escritório também está respondendo ao escrutínio regulatório e dos compradores em relação à sustentabilidade, o que está deslocando as decisões de compra em direção a produtos com rastreabilidade de materiais confiável, design circular e menor carbono incorporado. Os grandes players consolidados estão ampliando sua escala para gerenciar a volatilidade de insumos e a complexidade de distribuição, conforme ilustrado pelo acordo da HNI Corporation para adquirir a Steelcase, com o objetivo de desbloquear sinergias de compras significativas e ampliar o alcance em segmentos de clientes complementares. As medidas políticas sobre metais e categorias selecionadas estão inflacionando os custos, enquanto a Ásia-Pacífico atrai investimentos e expansão de showrooms como o centro de demanda regional de crescimento mais rápido.
Principais Conclusões do Relatório
- Por categoria de produto, as cadeiras lideraram com 31,40% de participação de mercado em 2025 e estão previstas para expandir a um CAGR de 8,30% até 2031.
- Por material, a madeira detinha 45,20% de participação de mercado em 2025, enquanto o metal está projetado para crescer a um CAGR de 7,60% até 2031.
- Por faixa de preço, a categoria econômica comandava 48,30% de participação em 2025, e o segmento premium está projetado para expandir a um CAGR de 8,60% até 2031.
- Por usuário final, os escritórios corporativos responderam por 41,80% do mercado de móveis para escritório em 2025, enquanto hotelaria e back-office de varejo estão projetados para crescer a um CAGR de 7,10% até 2031.
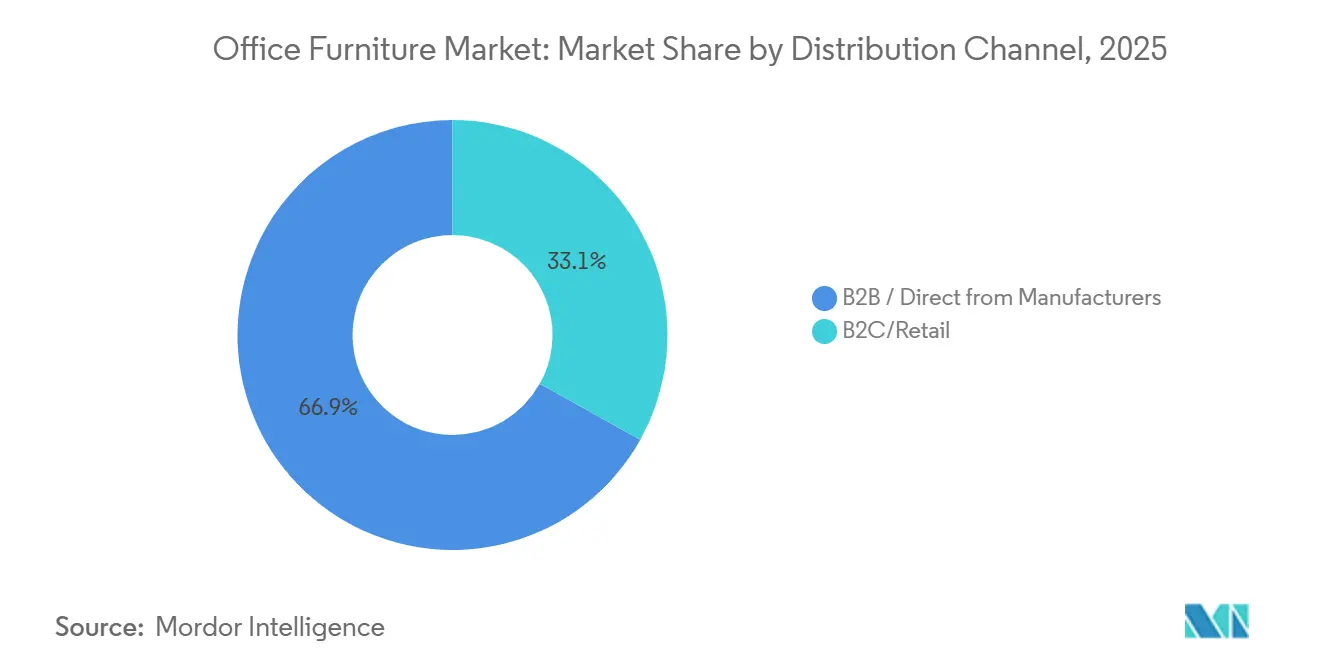
- Por canal de distribuição, os canais B2B direto do fabricante detinham 66,90% da participação do mercado de móveis para escritório em 2025, enquanto o varejo B2C e online estão projetados para crescer a um CAGR de 7,90% até 2031.
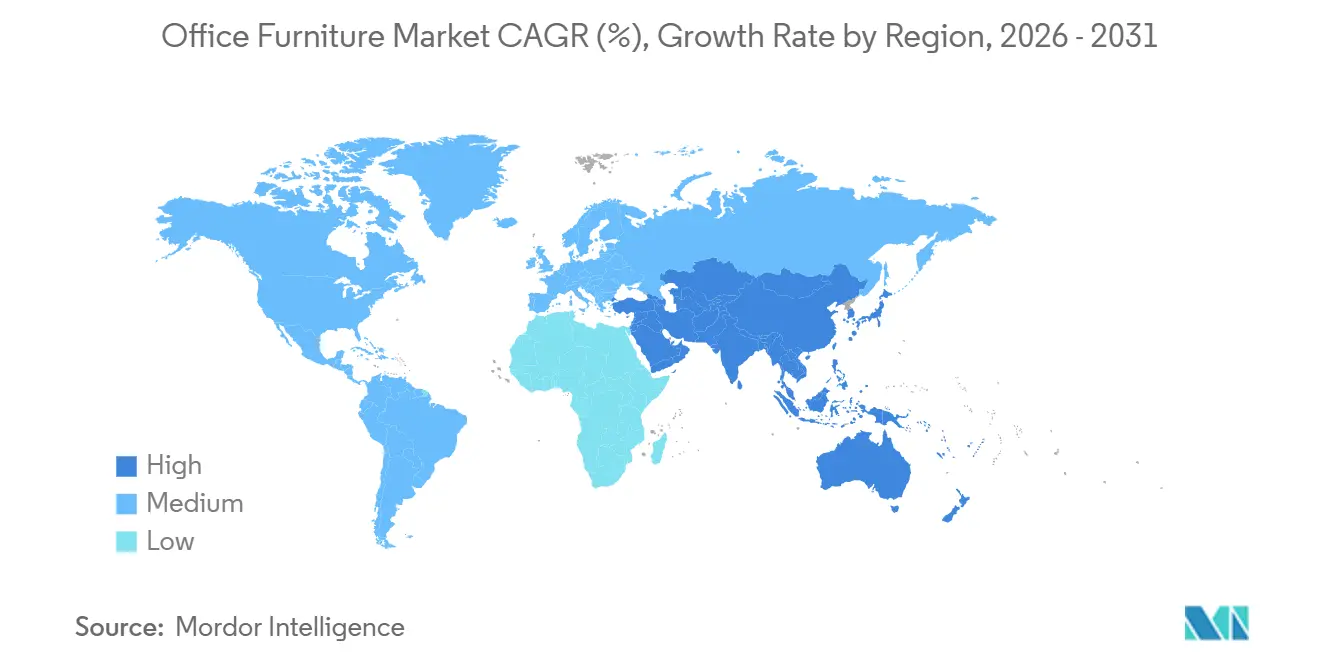
- Por geografia, a Ásia-Pacífico respondeu por 41,20% do mercado de móveis para escritório em 2025 e deve liderar a expansão a um CAGR de 7,20% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto no CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redes de Coworking e Modelos de Trabalho Híbrido | +1.3% | Global, com aceleração na Ásia-Pacífico e em metrópoles selecionadas da América do Norte | Médio prazo (2 a 4 anos) |
| Aumento das Taxas de Emprego Elevando as Necessidades de Móveis | +1.0% | Ásia-Pacífico (criação de empregos na Índia e na China) e América do Norte (contratações federais e corporativas seletivas) | Curto prazo (≤ 2 anos) |
| Crescimento do Mercado Imobiliário Comercial Impulsionando a Demanda por Instalações | +1.6% | Ásia-Pacífico (Índia com 65 a 70 milhões de pés quadrados em 2025) e Oriente Médio (projetos nos Emirados Árabes Unidos e na Arábia Saudita) | Médio prazo (2 a 4 anos) |
| Crescente Preferência por Móveis Ecológicos Devido a Metas de Sustentabilidade e ESG | +1.2% | Europa (ESPR até 2026), América do Norte (mandatos corporativos de ESG) e contas empresariais globais | Longo prazo (≥ 4 anos) |
| Foco em Ergonomia no Local de Trabalho e Bem-Estar dos Funcionários | +1.4% | Global, com adoção premium na América do Norte e na Europa e penetração no mercado de massa na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Aquisição Digital Expandindo o Alcance e a Acessibilidade do Mercado | +1.0% | Global, com maior crescimento nos segmentos B2C e de pequenas e médias empresas em todas as regiões | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Espaços de Coworking e Modelos de Trabalho Híbrido
O trabalho híbrido estabilizou as distribuições de efetivo entre sedes, hubs regionais e terceiros espaços, de modo que os compradores preferem sistemas flexíveis que combinam densidade com privacidade e podem alternar entre sessões em equipe e trabalho focado. O mercado de móveis para escritório se beneficia à medida que operadores e empregadores configuram mais microambientes fechados, frotas de assentos ergonômicos padronizados e armazenamento modular que pode ser redistribuído entre unidades. Os portfólios corporativos agora incluem adesões ou espaços satélites para reduzir o atrito do deslocamento, o que expande as aquisições para além dos CBDs centrais em direção a nós suburbanos que valorizam a logística escalável. Os fabricantes estão respondendo com showrooms localizados e ferramentas digitais para permitir especificações com agilidade, como visto no lançamento do showroom da MillerKnoll na China em 2025 e em uma estratégia mais ampla de expansão do varejo voltada a capturar ciclos de renovação impulsionados pelo trabalho híbrido.[1] A amplitude de produtos está se expandindo para suportar salas multiuso, adicionando mesas móveis, assentos empilháveis e cabines de trabalho adaptáveis, com aquisições como a compra da Boss Design pela Okamura fortalecendo as linhas de móveis de lounge e soltos utilizados em ambientes flexíveis.
Expansão do Mercado Imobiliário Comercial Aumentando os Requisitos de Instalação de Escritórios
O novo estoque de escritórios e os pipelines de renovação ativos se traduzem diretamente em pedidos de mesas, assentos, armazenamento e divisórias, com o efeito mais forte na Ásia-Pacífico. As perspectivas de demanda da Índia para 2026 se baseiam no momentum de projetos de 2025, quando foram projetados de 65 a 70 milhões de pés quadrados de novo espaço de escritório, e os líderes locais comprometeram novo capital em portfólios ergonômicos para atender a esse pipeline. Os programas do Golfo nos Emirados Árabes Unidos e na Arábia Saudita também estão impulsionando as aquisições institucionais nos setores governamental e educacional, favorecendo produtos duráveis e em conformidade com normas especificados em grandes volumes. O mercado de móveis para escritório tende a pacotes completos de instalação para esses projetos, recompensando fornecedores que oferecem linhas integradas de assentos para tarefas, sistemas e áreas comuns. Players internacionais também estão fazendo parcerias ou aquisições para fortalecer o posicionamento regional em instalações, ampliando as opções de desenvolvedores e gestores de instalações enquanto mantêm os prazos de entrega competitivos.
Adoção de Móveis Sustentáveis e Ecológicos Alinhados com Objetivos de ESG
Os requisitos de sustentabilidade passaram a integrar os critérios centrais de compra, moldando os roteiros de produtos, a seleção de fornecedores e as decisões de adjudicação para grandes contas. O Regulamento da UE sobre Desmatamento, em vigor desde 30 de dezembro de 2024, obriga os fornecedores de móveis a documentar que os insumos de madeira, couro e borracha não contribuem para o desmatamento.[2] Os principais fabricantes comprometem-se com o uso de energia renovável, química mais segura e transparência de carbono dos fornecedores para apoiar os scorecards de ESG empresariais e licitações do setor público. A recuperação de materiais em circuito fechado comprova seu valor ao reduzir as pegadas dos produtos e garantir caminhos de fim de vida, especialmente para programas de assentos com uso intensivo de plástico. Os compradores europeus enfatizam a prontidão dos fornecedores para rastreabilidade e declarações ambientais, o que incentiva investimentos antecipados em passaportes de produtos, declarações ambientais de produto (EPDs) e documentação de conformidade robusta. O processo de aquisição do governo dos Estados Unidos reforça os padrões de conformidade, origem e transparência, favorecendo fornecedores com documentação consistente e capacidades de transformação doméstica. Essas mudanças recompensam empresas que projetam para reciclabilidade, apoiam programas de devolução e publicam progressos claros em relação às metas de gases de efeito estufa e materiais.
Foco em Ergonomia no Local de Trabalho e Bem-Estar dos Funcionários
Os empregadores agora tratam a ergonomia como um alicerce da experiência do funcionário e como uma alavanca quantificável para presença e produtividade. Estações de trabalho com ajuste de altura e cadeiras de tarefa altamente ajustáveis são agora padrão em muitas instalações, o que eleva as expectativas de durabilidade e design de controle intuitivo. Os fornecedores estão abordando as barreiras práticas de adoção com embalagens que aceleram a instalação e com configurações que se encaixam em plantas densas sem sacrificar o conforto. Os roteiros de produtos combinam cada vez mais ergonomia com integração tecnológica para análise de espaço e gestão de ativos, apontando para espaços de trabalho mais inteligentes ao longo da previsão. Novos lançamentos de múltiplos produtos focam em combinar colaboração aberta com zonas de foco e recuperação, o que exige uma combinação completa de assentos, mesas e soluções acústicas em um único plano. À medida que os requisitos de bem-estar e segurança se expandem, o mercado de móveis para escritório recompensa fornecedores que validam o desempenho por meio de normas reconhecidas e especificações claras.
Análise de Impacto das Restrições*
| Restrição | Impacto no CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Consolidação da área de imóveis corporativos reduzindo a densidade de estações de trabalho | -0.8% | Global, mais forte na América do Norte e na Europa | Médio prazo (2 a 4 anos) |
| Intensa concorrência de preços e compressão de margens entre fabricantes de médio porte e regionais | -0.6% | Ásia-Pacífico e mercados emergentes sensíveis a preços | Curto prazo (≤ 2 anos) |
| Incerteza macroeconômica e altas taxas de juros levando ao adiamento de despesas de capital em instalações de escritórios | -1.0% | Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Ciclos de substituição de produtos prolongados impulsionados por materiais duráveis e programas de móveis reformados | -0.5% | Global, com efeitos iniciais em mercados que adotam práticas de economia circular | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Consolidação da Área de Imóveis Corporativos Reduzindo a Densidade de Estações de Trabalho
À medida que as políticas de trabalho híbrido ganham força, muitos grandes empregadores estão reduzindo sua área total de escritório. Essa redução se traduz diretamente em menos estações de trabalho que precisam ser mobiliadas. Sedes que anteriormente acomodavam todos os funcionários agora estão se ajustando para planejar uma ocupação máxima de apenas 60 a 70%. Essa mudança não apenas reduz os volumes de pedidos em grande escala, mas também prolonga os ciclos de substituição. As equipes de instalações estão agora direcionando orçamentos para zonas de colaboração em vez de mesas individuais, gerando uma disparidade na demanda entre as categorias de produtos. Os fabricantes focados em mesas de trabalho e cadeiras básicas estão enfrentando o maior risco de volume. Em contrapartida, aqueles que fornecem sistemas de lounge modulares estão encontrando maneiras de mitigar parte dessas perdas. Especialistas preveem que essa fase de transição impactará o crescimento da receita nos próximos dois a três anos, até que os padrões de ocupação híbrida se estabilizem.
Incerteza Macroeconômica e Altas Taxas de Juros Levando ao Adiamento de Despesas de Capital em Instalações de Escritórios
À medida que os custos de captação aumentam e os indicadores econômicos flutuam, os diretores financeiros estão se tornando cada vez mais cautelosos em relação ao comprometimento com grandes projetos de capital, como reformas abrangentes de escritórios. Em vez de instalações completas, muitas organizações estão optando por renovações mais leves ou atualizações parciais, o que, por sua vez, atrasa seus pedidos de móveis. Esse conservadorismo financeiro é especialmente pronunciado em setores sensíveis à demanda do consumidor. Nessas áreas, a visibilidade limitada de receita resultou em ciclos de aprovação mais longos para investimentos em espaços de trabalho. Os revendedores observaram uma tendência em que alguns clientes estão migrando de compras planejadas para contratos de locação, uma medida voltada à preservação de caixa. Embora essa mudança reduza a receita imediata para os fabricantes, prevê-se que a tendência de adiamento de gastos continuará até que as taxas de juros caiam e uma perspectiva econômica mais otimista surja, desacelerando assim a expansão do mercado no curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
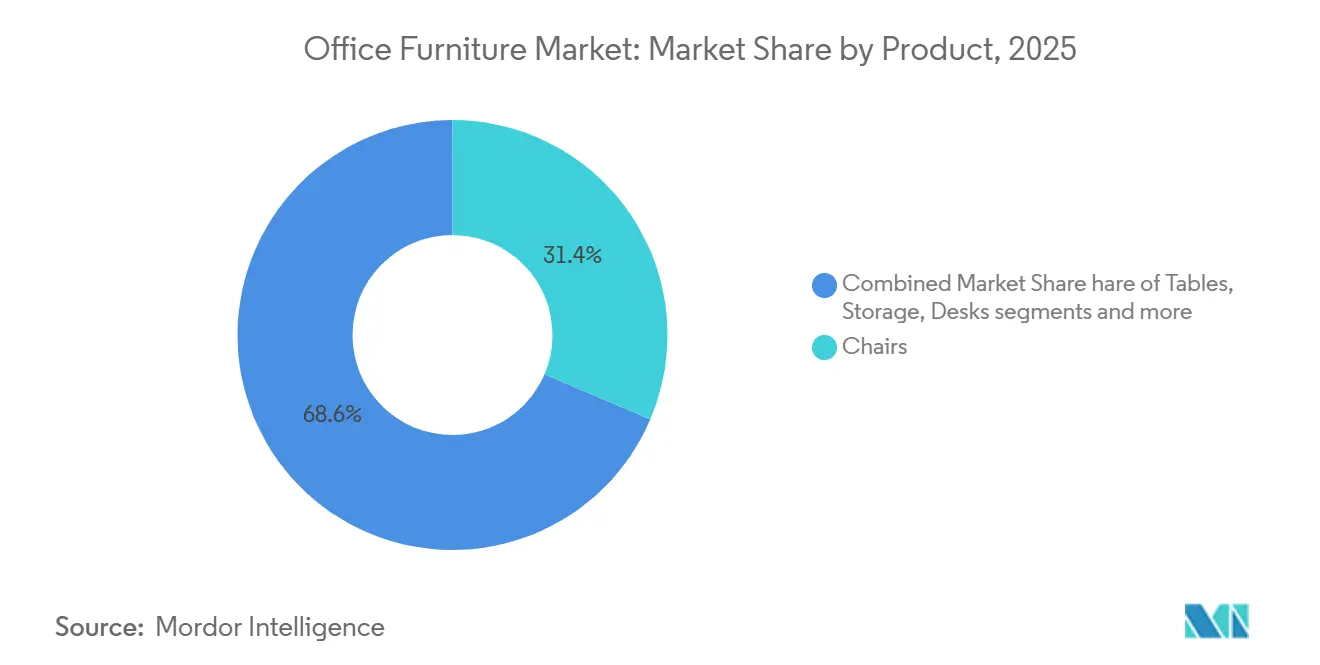
Cadeiras Comandam o Segmento Premium à Medida que a Ergonomia Orienta as EspecificaçõesAs cadeiras lideraram a categoria com 31,40% de participação de mercado em 2025 e estão projetadas para crescer a um CAGR de 8,30% até 2031, refletindo o foco dos empregadores em postura saudável, ajustabilidade e durabilidade em frotas de assentos para tarefas. As cadeiras de trabalho permanecem como o elemento central das configurações de local de trabalho, com especificações que enfatizam suporte lombar, ajustabilidade de braços e mecanismos confiáveis que suportam o uso diário em padrões de presença híbrida. O posicionamento voltado ao bem-estar impulsiona compras de nível de investimento, e os assentos premium ancoram atualizações em escritórios que se reposicionam para atrair funcionários de volta ao local. Vários fornecedores estão avançando em designs que combinam suporte ergonômico com movimento responsivo e feedback baseado em sensores para postura e conforto. Os roteiros de produtos das marcas líderes introduzem novos assentos para tarefas e para visitantes que se adequam tanto a espaços abertos de colaboração quanto a salas fechadas de foco, apoiando uma estratégia equilibrada de planejamento de espaço no mercado global de móveis para escritório.
As mesas e sistemas de trabalho continuam evoluindo em direção à mobilidade e integração de energia, com plataformas sit-stand incorporadas como padrão e não mais como uma opção de nicho. As mesas de conferência agora exigem energia embutida, gerenciamento de cabos e acabamentos que resistam à limpeza frequente sem desgaste visível. As soluções de privacidade, desde cabines telefônicas até divisórias modulares, estão ganhando participação onde as equipes adicionam espaços de foco para contrabalançar o ruído dos planos abertos. Os fabricantes destacam sistemas acústicos, de privacidade e modulares para reconfigurar zonas para reuniões rápidas de equipe, reuniões com clientes e trabalho individual dentro do mesmo espaço. Os novos sistemas permitem reconfiguração sem ferramentas, o que reduz o tempo de inatividade das instalações e os custos de mão de obra durante as mudanças. A adoção desses formatos sustenta um ciclo de substituição plurianual alinhado ao trabalho híbrido e ao mercado mais amplo de móveis para escritório.


Por Material:
A Madeira Domina, Mas o Metal Supera em Aplicações ModularesA madeira reteve 45,20% da participação do mercado de móveis para escritório em 2025 e permanece o acabamento preferido em espaços executivos e voltados ao cliente, onde o calor e a qualidade visual influenciam a seleção. À medida que o mercado de móveis para escritório escala, sistemas modulares, folheados de madeira e laminados complementam estruturas metálicas para oferecer tanto estética quanto desempenho. Os compromissos de sustentabilidade estão moldando o fornecimento de madeira, com certificações e adoção de energia renovável integradas às metas corporativas. Os compradores em setores regulamentados também solicitam divulgações em nível de produto e transparência dos fornecedores sobre as origens dos materiais, elevando o padrão de documentação em licitações. As estruturas metálicas estão acelerando a um CAGR de 7,60% com base em mesas de ajuste de altura, bancadas modulares e sistemas de divisórias que devem suportar reconfiguração frequente sem chamadas de serviço.
As plataformas orientadas a metal se beneficiam da racionalização de área e da padronização de componentes, o que melhora a alavancagem de custos e a confiabilidade dos prazos de entrega. A política tarifária continua a afetar os custos de metais importados e reforça o valor da produção regional para entregas na América do Norte. As empresas que combinam transformação doméstica com estratégias de componentes entre marcas estão melhor posicionadas para suportar choques de preços de entrada. As práticas de materiais circulares também estão avançando, com plásticos em circuito fechado e designs de desmontagem direcionada reduzindo o desperdício em assentos e painéis. Essas práticas se alinham com as necessidades de relatórios corporativos e a direção de longo prazo dos requisitos de compras empresariais.
Por Faixa de Preço:
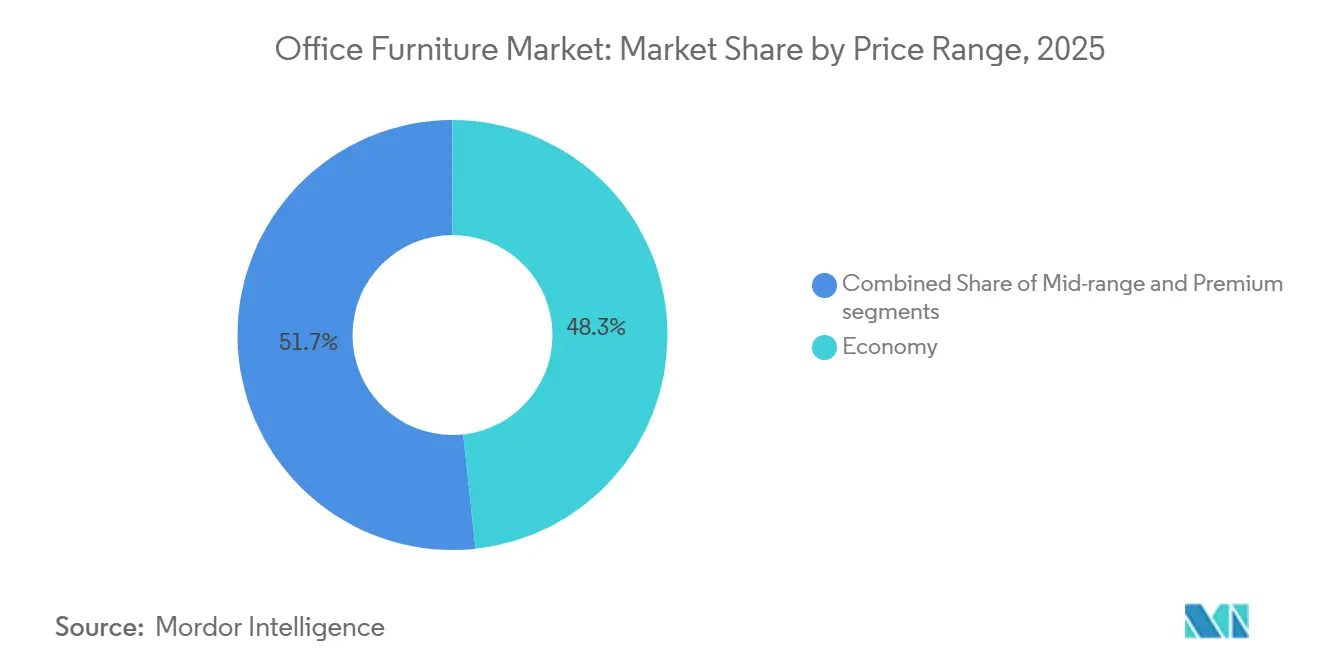
A Categoria Econômica Domina, Mas o Segmento Premium Acelera em Escritórios PrincipaisA categoria econômica detém 48,30% em 2025 e permanece como âncora para compradores focados em valor. A demanda vem de pequenas e médias empresas, entidades governamentais e sistemas educacionais que operam dentro de orçamentos fixos. Os compradores priorizam durabilidade funcional, ajuste ergonômico essencial e acabamentos que suportam o uso diário. Componentes padronizados e acabamentos em estoque ajudam a comprimir os prazos de entrega e a reduzir o risco de instalação. Os fornecedores que combinam garantias confiáveis com serviço local mantêm o custo total de propriedade previsível. As linhas econômicas frequentemente servem como kit base para expansões em fases. Elas também aceitam atualizações incrementais, como suportes de monitor ou telas de privacidade, à medida que os recursos se tornam disponíveis.
O segmento intermediário faz a ponte entre custo e capacidade para implementações corporativas que precisam de mesas de ajuste de altura, cadeiras de maior ajustabilidade e armazenamento modular. Esse nível enfatiza a confiabilidade da marca, a consistência estética entre andares e os serviços de revendedor que suportam a reconfiguração. Ele captura o núcleo dos programas de renovação em múltiplos locais que unificam padrões sem preços premium. O segmento premium é o de crescimento mais rápido, com um CAGR de 8,60% até 2031, à medida que os empregadores investem em espaços principais e comodidades voltadas ao talento. As especificações incluem acabamentos de designer, tecidos de alto desempenho, energia integrada e elementos acústicos que elevam a experiência. As compras frequentemente visam suítes executivas, áreas de clientes e lounges com inspiração em hotelaria. Muitos programas incorporam elementos premium em zonas selecionadas enquanto mantêm sistemas intermediários em áreas de foco.
Por Usuário Final:
Escritórios Corporativos Ancoram a Demanda, Mas a Hotelaria AceleraOs escritórios corporativos responderam por 41,80% em 2025 e permanecem como âncora da demanda baseada em projetos, impulsionada pela concentração de trabalhadores do setor terciário em tecnologia, finanças e serviços profissionais. As grandes empresas padronizam em sistemas comprovados e serviços de revendedor que garantem instalação consistente e suporte pós-venda. A consolidação está remodelando a cobertura de contas e a escala de aquisições, com uma combinação proposta prestes a criar um fornecedor com ampla penetração de pequenas empresas a sedes corporativas. A área de saúde está crescendo de forma constante com base em expansões administrativas e requisitos especializados de limpeza, o que está impulsionando lançamentos de assentos direcionados com opções antimicrobianas e de costura selada.
Hotelaria e back-office de varejo são os usos finais de crescimento mais rápido, com um CAGR de 7,10%, à medida que os empregadores atualizam os espaços dos funcionários para retenção e treinamento. Esses compradores preferem assentos de tarefa duráveis, porém confortáveis, e peças de lounge que criam uma experiência cotidiana forte para as equipes no local. Os escritórios governamentais e públicos adicionam estabilidade com veículos de contrato plurianuais e requisitos técnicos de origem e desempenho que moldam as listas de fornecedores. A educação continua a renovar as áreas administrativas para suportar novas tecnologias e padrões de trabalho flexíveis. O mercado de móveis para escritório suporta todos esses casos de uso com linhas amplas que cobrem tarefas, conferências, lounge, armazenamento e privacidade sob estética e componentes compartilhados.
Por Canal de Distribuição:
A Dominância B2B Persiste em Meio ao Crescimento Digital B2COs canais B2B direto do fabricante responderam por 66,90% em 2025 e permanecem críticos para a entrega de projetos, garantia e suporte de reconfiguração. As redes de revendedores fornecem showrooms locais, gerenciamento de projetos, entrega coordenada e resposta de serviço que os projetos empresariais exigem. As iniciativas de integração e otimização de área focam em racionalizar territórios sobrepostos e alinhar os níveis de serviço para reduzir custos e variabilidade. Esses pontos fortes mantêm o B2B central para projetos de múltiplos andares, programas de campus e instalações do setor público que precisam de documentação de conformidade e execução consistente no local. À medida que o trabalho híbrido distribui as decisões por mais locais, o B2B permanece como padrão para execução em grande escala no mercado de móveis para escritório.
Os canais de varejo B2C e online estão superando com um CAGR de 7,90%, auxiliados por melhores configuradores, sortimentos selecionados e atendimento mais rápido para itens em estoque. As estratégias de expansão do varejo posicionam showrooms de marca em metrópoles em crescimento e melhoram o serviço omnicanal para compradores residenciais e de home office de maior valor. As ferramentas digitais e as soluções pré-montadas reduzem o tempo de instalação e o atrito para escritórios menores que compram diretamente. À medida que as experiências no estilo do consumidor entram nas compras empresariais, mais pequenas empresas contornarão os canais tradicionais para projetos simples, enquanto ainda dependem do B2B para serviços e conformidade. Essa evolução de dupla via suporta o crescimento em ambos os lados do mercado de móveis para escritório.
Análise Geográfica
Mercado de Móveis para Escritório na Ásia-Pacífico
A Ásia-Pacífico lidera com 41,20% em 2025 e está projetada para crescer a um CAGR de 7,20% até 2031, impulsionada pelo desenvolvimento ativo e pela expansão do emprego no setor de serviços. O pipeline de 65 a 70 milhões de pés quadrados de espaço de escritório na Índia em 2025 aponta para uma demanda significativa por estações de trabalho e assentos, e os produtores locais estão investindo em capacidade e ferramentas digitais para capitalizar essa oportunidade. Os players regionais estão expandindo portfólios de produtos e redes de distribuição para integrar móveis soltos e elementos arquitetônicos com os pontos fortes centrais em cadeiras de trabalho. As marcas globais também estão expandindo showrooms e redes de parceiros para atender às especificações corporativas e se alinhar aos gostos localizados, como visto em novos espaços de marca nas principais cidades chinesas. Em conjunto, esses movimentos reforçam o papel da Ásia como centro de demanda e polo de fabricação para o mercado de móveis para escritório.
Mercado de Móveis para Escritório na América do Norte
A América do Norte apresenta ciclos de substituição estáveis com foco na modernização de layouts, em vez de adicionar metragem bruta. A política tarifária aumenta o custo de componentes com uso intensivo de metal, o que eleva a importância da fabricação regional e do multi-sourcing. Diversas empresas estão ampliando instalações no México para reduzir prazos de entrega, diminuir as milhas de frete e evitar a exposição a tarifas específicas, mantendo os níveis de serviço norte-americanos. As contas governamentais continuam a priorizar a origem em conformidade e os padrões de desempenho, o que influencia a seleção de fornecedores e o planejamento de projetos. Os showrooms de varejo e os canais diretos estão se expandindo para capturar vendas de maior margem provenientes de compradores de home office e orientados ao design, complementando as vendas por contrato e fortalecendo a visibilidade da marca. Essas dinâmicas sustentam uma perspectiva equilibrada para o mercado de móveis para escritório.
Mercado de Móveis para Escritório na EMEA
A Europa investe em designs flexíveis e sustentáveis enquanto navega pelos custos de energia e regulatórios. Os fornecedores enfatizam a rastreabilidade, a química limpa e a reciclabilidade para se alinhar às exigências de compras públicas e aos requisitos de ESG corporativo. Os ciclos de inovação de produtos são ativos, com prêmios e exposições que destacam o artesanato, cabines de trabalho refinadas e elementos de lounge que apoiam estilos de trabalho híbrido. Em toda a região EMEA, os desenvolvimentos apoiados por governos soberanos e as expansões corporativas diversificadas impulsionam a demanda por marcas globalmente reconhecidas e em conformidade. Os fornecedores com showrooms regionais e parceiros de serviço estão mais bem posicionados para ganhar projetos que exigem resposta rápida e execução em mltiplos países. À medida que a sustentabilidade e a flexibilidade se tornam cada vez mais importantes, o mercado de móveis para escritório continuará a favorecer os fabricantes que conseguem documentar o progresso e fornecer em escala.

Panorama regulatório
Os requisitos de segurança e conformidade estão se tornando mais rígidos para móveis de escritório vendidos além-fronteiras, aumentando os encargos de documentação e testes para fabricantes e importadores. Na União Europeia, o Regulamento Geral de Segurança dos Produtos (Regulamento (UE) 2023/988) estabelece obrigações de segurança do produto de consumo para móveis colocados no mercado, aumentando as expectativas em relação à documentação de segurança, rastreabilidade e processos de avaliação de risco em categorias usadas em ambientes de home office e pequenas empresas.
Nos Estados Unidos, a Consumer Product Safety Commission (CPSC) avançou em direção a uma supervisão de conformidade pré-entrada mais estruturada, com uma regra obrigatória de registro de importação entrando em vigor em julho de 2026, exigindo o envio eletrônico de dados de certificado de conformidade antes que os produtos entrem no comércio dos EUA. No lado das normas, atualizações da ANSI/UL 1286 (março de 2024, sistemas de mobiliário de escritório) e da ANSI/UL 2999 (maio de 2024, mobiliário de escritório comercial individual) adicionam ou atualizam requisitos técnicos que influenciam as escolhas de design de produto, incluindo disposições de segurança elétrica e relacionadas a tomadas em móveis de sistemas, e podem ampliar o escopo de testes por terceiros e da documentação de fornecedores necessária para propostas de projetos.
Análise da cadeia de valor
A cadeia de valor de móveis de escritório começa com matérias-primas a montante, incluindo madeira e painéis à base de madeira, estruturas metálicas e fixadores, plásticos e polímeros, espumas e têxteis e couros de estofamento, passando então pela fabricação de componentes, acabamento e montagem final por fabricantes de mobiliário sob contrato e produtores especializados em sistemas modulares. A garantia de qualidade e os testes de conformidade são integrados em múltiplas etapas, especialmente onde os produtos incorporam elementos de energia ou dados ou onde os compradores exigem documentação de rastreabilidade e sustentabilidade. A manufatura é distribuída globalmente, com importantes polos de produção na Ásia (notavelmente China e Vietnã), além de capacidade estabelecida na Europa (por exemplo, Alemanha e Polônia) e na América do Norte (incluindo o Canadá), apoiando tanto os fluxos de exportação quanto as estratégias regionais de fornecimento.
A jusante, os produtos chegam aos clientes por meio de canais B2B, incluindo redes de venda direta do fabricante e de revendedores que gerenciam especificação, gestão de projetos e instalação, e por meio de uma via B2C/online em expansão para escritórios menores e compradores de home office. A logística e a entrega de última milha afetam materialmente os custos e os resultados de serviço, pois muitos itens são volumosos, sensíveis a danos e enviados como pacotes de projeto com múltiplas linhas. Fatores como a disponibilidade de motoristas para transporte rodoviário de longa distância e restrições de entrega urbana, incluindo Zonas de Baixa Emissão em partes da Europa, influenciam os prazos de entrega e o custo total instalado. A volatilidade dos custos de insumos também se transmite rapidamente pela cadeia, com a exposição a metais e frete levando os fabricantes a uma produção regionalizada, múltiplas fontes de fornecimento e uma coordenação mais estreita com provedores de logística terceirizada (3PL) e ferramentas digitais de compras e logística.
Cenário Competitivo
A estrutura do mercado está se consolidando à medida que a escala se torna uma vantagem decisiva em aquisições, fabricação e cobertura de canais. Uma combinação pendente significativa criaria uma entidade pro forma de USD 5,8 bilhões e está prevista para entregar USD 120 milhões em sinergias de custo anuais em regime de execução após a maturação da integração, reposicionando assim concorrentes e revendedores na América do Norte. Essa estratégia se baseia em fusões e aquisições anteriores com entrega de sinergias apoiada por otimização da rede de fabricação e programas de consolidação de fornecedores. A produção regional no México complementa essa abordagem ao reduzir os custos de frete e os tempos de ciclo, enquanto mitiga a exposição tarifária para linhas com uso intensivo de metal. Em conjunto, esses movimentos fortalecem as posições de custo e a confiabilidade de entrega em todo o mercado de móveis para escritório.
A liderança em sustentabilidade permanece como uma alavanca competitiva à medida que as empresas ampliam o uso de energia renovável e a circularidade de materiais em suas linhas de produtos. Outro player de destaque avançou em um programa de plásticos em circuito fechado em assentos, entregando reduções significativas de emissões, e introduziu marcas de design para expandir as opções premium para interiores prontos para o trabalho híbrido.
Alguns campeões regionais estão ampliando portfólios e alcance geográfico por meio de aquisições direcionadas e visibilidade impulsionada por prêmios. Por exemplo, em março de 2025, a Okamura Corporation adquiriu todas as ações da Boss Design Limited, uma empresa sediada no Reino Unido.[3] Fundada em 1983, a Boss Design Limited (BDL) é reconhecida por seus designs de móveis para escritório inovadores e de alta qualidade. As diversas ofertas da BDL, de assentos de lounge e cadeiras a mesas, cabines de trabalho e soluções de armazenamento, atendem principalmente a espaços de escritório e comerciais no Reino Unido, na Europa e nos Estados Unidos. A eficiência de instalação permanece como um campo de batalha prático, com soluções pré-montadas e de engenharia de valor que reduzem os tempos no local e diminuem os custos totais instalados. Os parceiros de tecnologia de fabricação relatam que a turbulência na política comercial continua a impulsionar iniciativas de produção doméstica e regional, o que ressalta o valor do corte e do kitting digitalmente integrados para velocidade e redução de desperdício. Em todos esses movimentos, o mercado de móveis para escritório recompensa as marcas que executam com igual disciplina em custo, conformidade, sustentabilidade e serviço.
Líderes do Setor de Móveis para Escritório
-
Haworth Inc.
-
HNI Corporation
-
Okamura Corporation
-
MillerKnoll Inc.
-
KOKUYO Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Móveis para Escritório
- MillerKnoll Inc.
- Haworth Inc.
- HNI Corporation
- Okamura Corporation
- KOKUYO Co., Ltd.
- Teknion Corporation
- Kimball International
- Global Furniture Group
- ACTIU Berbegal y Formas S.A.
- Godrej Interio
- Nowy Styl Group
- KI (Krueger International)
- Vitra International AG
- Sedus Stoll AG
- Wilkhahn
- Bene GmbH
- AIS, Inc.
- Workrite Ergonomics
- Geeken Seating Collection Private Limited
- Humanscale

Oportunidades de mercado e perspectivas futuras
Os layouts de trabalho híbrido e os projetos de reforma voltados para a colaboração estão criando espaço para sistemas modulares, frotas de assentos de trabalho ergonômicos e soluções de privacidade que podem ser reconfiguradas sem grandes obras de construção. As cadeiras já ancoram as compras, e a liderança de categoria (participação de 31,40% em 2025) reforça a ênfase dos fornecedores em ajustabilidade, durabilidade e especificações voltadas para o bem-estar, que se ampliam em implementações multissite. Os requisitos de sustentabilidade e rastreabilidade também estão se traduzindo em oportunidades mais concretas de produto e processo, especialmente para fornecedores que conseguem documentar o fornecimento responsável de madeira e fornecer divulgações confiáveis em nível de produto para propostas empresariais e do setor público.
A manufatura regionalizada e as atualizações de capacidade estão surgindo como um conjunto de oportunidades, à medida que compradores e fabricantes buscam prazos de entrega mais curtos e menor risco de suprimento. Em março de 2026, a Davis Furniture expandiu seu campus em High Point com duas novas instalações, incluindo um local híbrido de fabricação e armazenagem de 124.000 pés quadrados, o que aponta para investimento em velocidade de envio e uma posição de estoque mais próxima dos clientes. Na Índia, o desenvolvimento industrial liderado pelo estado também está apoiando novos nós de fornecimento, com o governo de Andhra Pradesh identificando 1.000 acres perto de Gudur para um Mega Cluster de Móveis (anunciado em maio de 2026), apoiando ecossistemas locais de componentes, fornecimento em conformidade e serviço mais rápido para projetos comerciais e compras institucionais. Esses movimentos se alinham com o foco contínuo dos revendedores e canais diretos em soluções completas em assentos, mesas, armazenamento e divisórias, em vez de reposição de produto único.
Recent Industry Developments in Mercado de Móveis para Escritório
- Maio de 2026: A HNI Corporation divulgou os resultados do primeiro trimestre de 2026 e ações contínuas ligadas ao programa de integração da aquisição da Steelcase. A atualização reforçou o foco da empresa em capturar sinergias de compras e operacionais e fortalecer a escala em móveis sob contrato em todos os canais.
- Fevereiro de 2026: A Haworth adquiriu participação majoritária na Tayco, fabricante de móveis de escritório e casegoods sediada em Toronto, com uma instalação de fabricação de 200.000 pés quadrados em Ontário. O negócio ampliou a presença de fabricação da Haworth na América do Norte e apoiou entregas mais rápidas e fornecimento localizado para grandes projetos.
- Agosto de 2025: A HNI Corporation concordou em adquirir a Steelcase Inc. por 2,2 bilhões de dólares americanos em uma transação de caixa e ações, visando 120 milhões de dólares americanos em sinergias anuais de custo em regime de execução. A combinação remodelou o posicionamento competitivo na América do Norte ao aumentar a escala em assentos, sistemas e cobertura de revendedores.


Mercado de Móveis para Escritório Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de móveis para escritório abrange móveis novos e independentes utilizados para configurar espaços de trabalho, seja em escritórios corporativos ou em escritórios domésticos, e é avaliado ao nível do fabricante (ex-fábrica) em dólares americanos.
Exclusões de escopo: Excluímos móveis usados e recondicionados, móveis decorativos residenciais que não se destinam ao uso profissional, e marcenaria embutida ou instalações interiores permanentemente fixadas.
Visão Geral da Segmentação
- Por Produto
- Cadeiras
- Cadeiras para Funcionários
- Cadeiras para Reuniões
- Cadeiras para Visitantes
- Mesas
- Mesas de Conferência
- Escrivaninhas
- Outras Mesas
- Unidades de Armazenamento
- Arquivos
- Estantes e Prateleiras
- Sofás/Assentos Estofados
- Cabines e Divisórias de Escritório
- Outros Móveis para Escritório (Banquetas, Móveis para Área de Recepção, Acessórios, Outros)
- Cadeiras
- Por Material
- Madeira
- Metal
- Plástico e Polímero
- Outros Materiais
- Por Faixa de Preço
- Econômico
- Intermediário
- Premium
- Por Usuário Final
- Escritórios Corporativos
- Escritórios de Saúde
- Instituições de Ensino
- Escritórios Governamentais e Públicos
- Hotelaria e Back-Office de Varejo
- Outros
- Por Canal de Distribuição
- B2C/Varejo
- Centros de Casa
- Lojas Especializadas de Móveis
- Online
- Outros Canais de Distribuição
- B2B/Direto dos Fabricantes
- B2C/Varejo
- Por Geografia
- América do Norte
- Canadá
- Estados Unidos
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos e Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia)
- Restante da Europa
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas)
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Iniciamos com pesquisa documental para construir o contexto de demanda e ancorar o modelo em sinais observáveis. Fontes públicas como o US Census Bureau (tabelas de manufatura e comércio), o Eurostat (produção industrial e índices de preços), o UN Comtrade (fluxos de comércio de móveis) e o Banco Mundial (indicadores macroeconômicos e de construção) são utilizadas para mapear onde a demanda está se formando e como ela se desloca por região.
Para tornar o lado da oferta realista, também revisamos fontes como as séries salariais da Organização Internacional do Trabalho, referências de sustentabilidade e normas de produtos de organismos como a ISO, além de registros de empresas e apresentações a investidores para informações sobre mix de receita e comentários sobre canais. Assinaturas pagas selecionadas são utilizadas apenas para dados financeiros e de inteligência de empresas, visões de importação e exportação ao nível de remessa, e bases de dados de patentes para identificar ciclos de renovação de produtos. Essas fontes documentais são ilustrativas, e muitas outras referências públicas e pagas também foram utilizadas durante a coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas de Campo
Discussões primárias foram conduzidas com fabricantes, distribuidores, grandes compradores e especificadores de espaços de trabalho para verificar as mudanças de demanda relacionadas à ocupação de escritórios, políticas de trabalho híbrido e ciclos de renovação de assentos e estações de trabalho. As contribuições dos respondentes também ajudaram a confirmar movimentos de preços, comportamento típico de descontos em pedidos contratuais e como os móveis para escritório são contabilizados em relação a itens adjacentes de instalação nas principais regiões.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 12% | APAC: 37% |
| Nível intermediário: 60% | Líderes funcionais/de unidade: 29% | EMEA: 36% |
| Players menores: 15% | Gerentes: 59% | Américas: 27% |
Dimensionamento e Previsão do Mercado
O tamanho do mercado é primeiramente reconstruído por meio de uma abordagem de cima para baixo, na qual os indicadores de produção e comércio são convertidos em uma visão de consumo aparente e, em seguida, filtrados para móveis de uso em escritório com base nos padrões de demanda por espaços de trabalho. Uma vez estabelecido esse teto, ele é corroborado por verificações seletivas de baixo para cima, como faixas de preço médio de venda (ASP) amostradas por tipo de produto, lógica de margem de canal e alguns totais de fornecedores e distribuidores para garantir que os totais permaneçam realistas.
Os principais insumos utilizados no modelo incluem tendências de emprego em escritórios e atividade de serviços, conclusões de imóveis comerciais e atividade de instalação de escritórios, fluxos de importação e exportação de móveis para escritório, movimentos de índices de preços para insumos de madeira e metal (como indicadores de repasse de custos) e a progressão observada do ASP para assentos e móveis de sistemas. Quando uma série de insumos é fragmentada para um determinado país, fazemos a ponte utilizando proxies de comércio regional e indicadores macroeconômicos, ajustando o resultado durante a validação primária.
Para as previsões, a análise de cenários é utilizada em torno da intensidade de retorno ao escritório e dos ciclos de renovação, sendo então traduzida em crescimento ano a ano por meio de sensibilidades baseadas em regressão simples sobre os mesmos indicadores de demanda. A trajetória final é verificada com especialistas para confirmar que as variações de preços e as taxas de substituição não estão sendo superestimadas durante o período de previsão.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de triangulação entre sinais independentes, como balanças comerciais, tendências de produção manufatureira e indicadores de gastos dos compradores, e então revisados em busca de outliers no nível de região e produto. Se uma variação parecer incomum, os pressupostos por trás do ASP, do mix de canais ou da dependência de importações são revisitados e, quando necessário, os respondentes são recontactados para esclarecer o que mudou.
Antes da aprovação final, o modelo é revisado em múltiplas etapas para garantir que a aritmética, as conversões de unidades e os limites de escopo sejam consistentes em todas as geografias. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos relevantes alteram a demanda ou os preços. Imediatamente antes da entrega, realizamos uma nova passagem pelos dados para que os clientes recebam a visão mais atualizada disponível.
Tamanho do Mercado de Móveis para Escritório da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para móveis para escritório frequentemente diferem, mesmo quando aparentam tratar do mesmo assunto, porque o momento e as regras de contagem nem sempre estão alinhados. As maiores discrepâncias geralmente decorrem da forma como os preços são normalizados, qual convenção de câmbio é utilizada e se os gastos adjacentes com espaços de trabalho são agrupados no número de móveis.
Uma visão orientada por atualização também é relevante aqui, pois as reformas de escritórios reagem rapidamente aos custos de insumos e às decisões corporativas sobre espaço, o que significa que pressupostos de preços mais antigos podem permanecer em um modelo por mais tempo do que deveriam. O tratamento em dólares constantes, a convenção de câmbio em um determinado momento e a forma como o ASP avança por categoria foram verificados novamente na atualização mais recente, o que explica parte da dispersão observada em torno da Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 82,60 bilhões de USD (2026) | |
| Publicador do Setor A | 67,80 bilhões de USD (2025) | Utiliza um ano-base diferente e uma perspectiva de crescimento mais lenta, e a linguagem de escopo tende para sistemas modulares e assentos, o que pode subestimar categorias independentes mais amplas dependendo do mapeamento. |
| Publicador do Setor B | 60,00 bilhões de USD (2023) | Um ano-base mais antigo pode não capturar a redefinição de preços mais recente em móveis com uso intensivo de materiais, e o escopo do estudo inclui atividade de distribuição mais ampla, que pode variar dependendo se os valores são tomados ao nível de fábrica ou mais adiante no canal. |
A comparação mostra que o momento, o ponto de avaliação (ex-fábrica versus nível de canal) e a forma como a inflação do ASP é aplicada por grupo de produtos podem deslocar o total de forma significativa. Nossa abordagem mantém o número rastreável aos sinais de comércio e produção, sendo então refinado por meio de verificações primárias sobre preços e ciclos de substituição, de modo que o resultado seja prático de explicar e replicar.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de móveis para escritório e as perspectivas de crescimento até 2031?
O tamanho do mercado de móveis para escritório é de 86,5 bilhões de USD em 2026 e está projetado para atingir 111,2 bilhões de USD até 2031 a um CAGR de 5,15%.
Qual categoria lidera a demanda atual no mercado de móveis para escritório?
As cadeiras lideram com 31,40% de participação em 2025 e estão previstas para expandir a um CAGR de 8,30% até 2031, refletindo o foco sustentado em ergonomia e bem-estar.
Quais canais de distribuição estão se expandindo mais rapidamente no mercado de móveis para escritório?
O B2B permanece o maior com 66,90% em 2025, enquanto o B2C é o de crescimento mais rápido com um CAGR de 7,90%, à medida que os canais de varejo e online atraem pequenas empresas e home offices.
Qual região deve crescer mais rapidamente até 2031?
A Ásia-Pacífico detém a maior participação de demanda e está projetada para crescer a um CAGR de 7,20% até 2031, apoiada por novo estoque de escritórios e maior presença de fornecedores.
Como as tarifas e regulamentações estão moldando os preços no mercado de móveis para escritório?
Taxas tarifárias mais altas sobre metais e categorias selecionadas de móveis e regras de conformidade mais rígidas na Europa e nos Estados Unidos estão elevando os custos de insumos e as cargas administrativas para os fornecedores.
Quais movimentos estratégicos se destacam entre as principais marcas?
Os movimentos notáveis incluem o acordo da HNI para adquirir a Steelcase por USD 2,2 bilhões para obter sinergias de aquisição e a expansão do varejo e o showroom na China da MillerKnoll para aprofundar o acesso regional.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

