
Tamanho e Participação do Mercado de Empilhadeiras
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 76.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 93.98 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.17 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Empilhadeiras por Mordor Intelligence
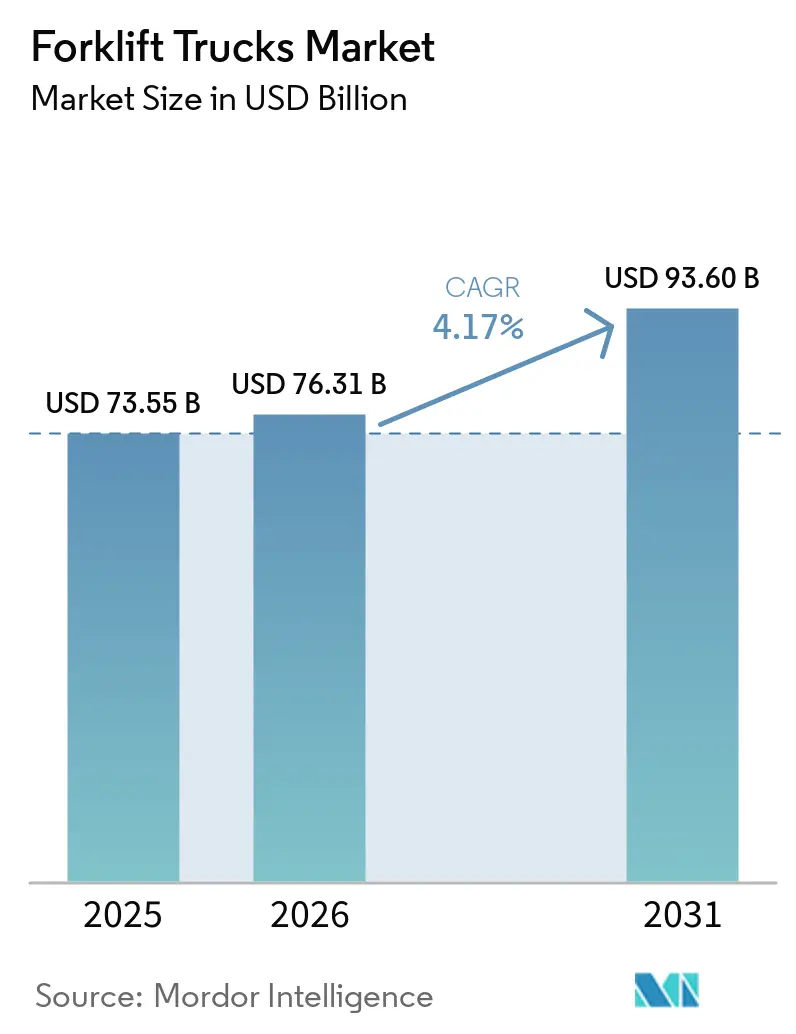
O tamanho do mercado de empilhadeiras foi avaliado em 73,55 bilhões de USD em 2025 e estima-se que cresça de 76,62 bilhões de USD em 2026 para atingir 93,98 bilhões de USD até 2031, a um CAGR de 4,17% durante o período de previsão (2026-2031). O impulso decorre da crescente preferência por trens de força elétricos, do endurecimento das regulamentações de emissões e das economias operacionais das baterias de íons de lítio, que oferecem 95% de eficiência de ida e volta. Os expressivos investimentos em infraestrutura na Ásia-Pacífico, o reshoring industrial da América do Norte e os corredores logísticos do Oriente Médio ampliam a demanda por empilhadeiras versáteis que combinam prontidão para automação com baixas emissões. Enquanto isso, os projetos-piloto de células de combustível de hidrogênio em ambientes automotivos e de armazenamento a frio, juntamente com a queda nos custos do hidrogênio renovável, acrescentam uma via de zero emissões pequena, mas crescente. A pressão competitiva está se intensificando à medida que os fabricantes chineses adotam preços agressivos e as frotas de aluguel emergentes negociam margens dos fabricantes de equipamentos originais para baixo, empurrando os incumbentes em direção a telemática de valor agregado e contratos de serviço.
Principais Conclusões do Relatório
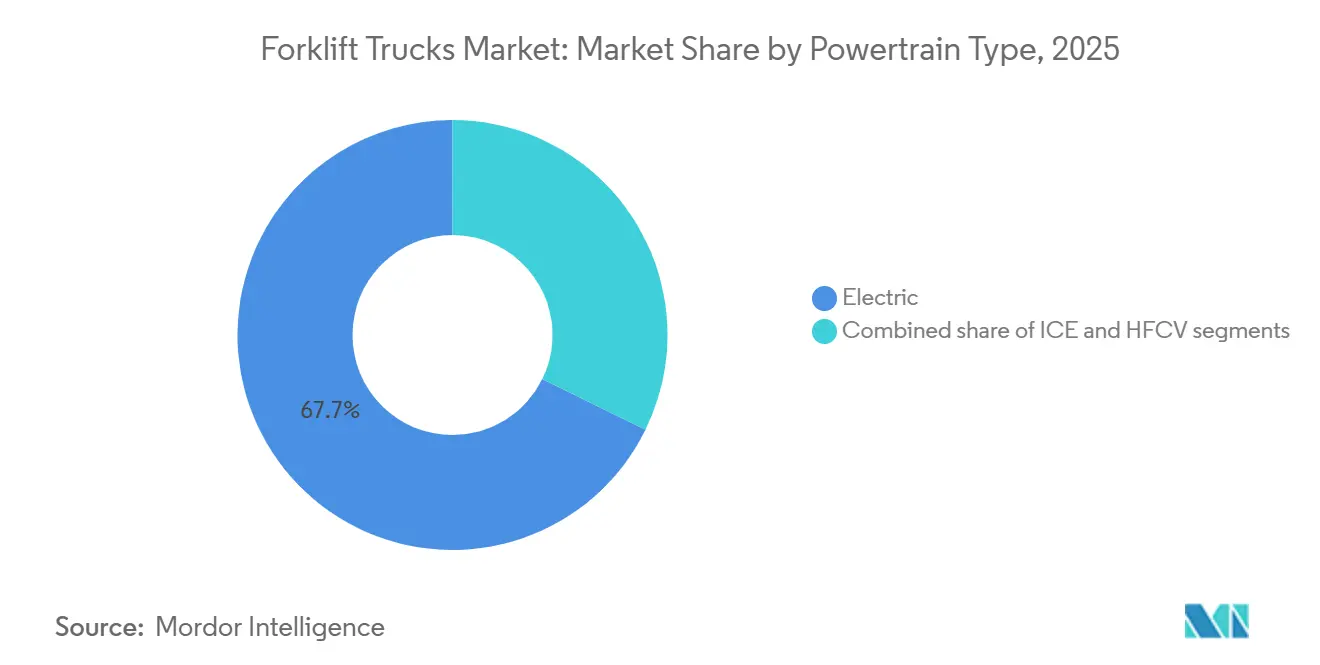
- Por trem de força, as empilhadeiras elétricas representaram 67,73% da participação do mercado de empilhadeiras em 2025, enquanto o Veículo com Célula de Combustível de Hidrogênio (HFCV) tem previsão de crescer a um CAGR de 4,19% até 2031.
- Por classe de veículo, as paleteiras elétricas Classe III detinham 43,47% da participação do mercado de empilhadeiras em 2025; as empilhadeiras elétricas com operador a bordo Classe I são as de crescimento mais rápido, com um CAGR de 4,25% até 2031.
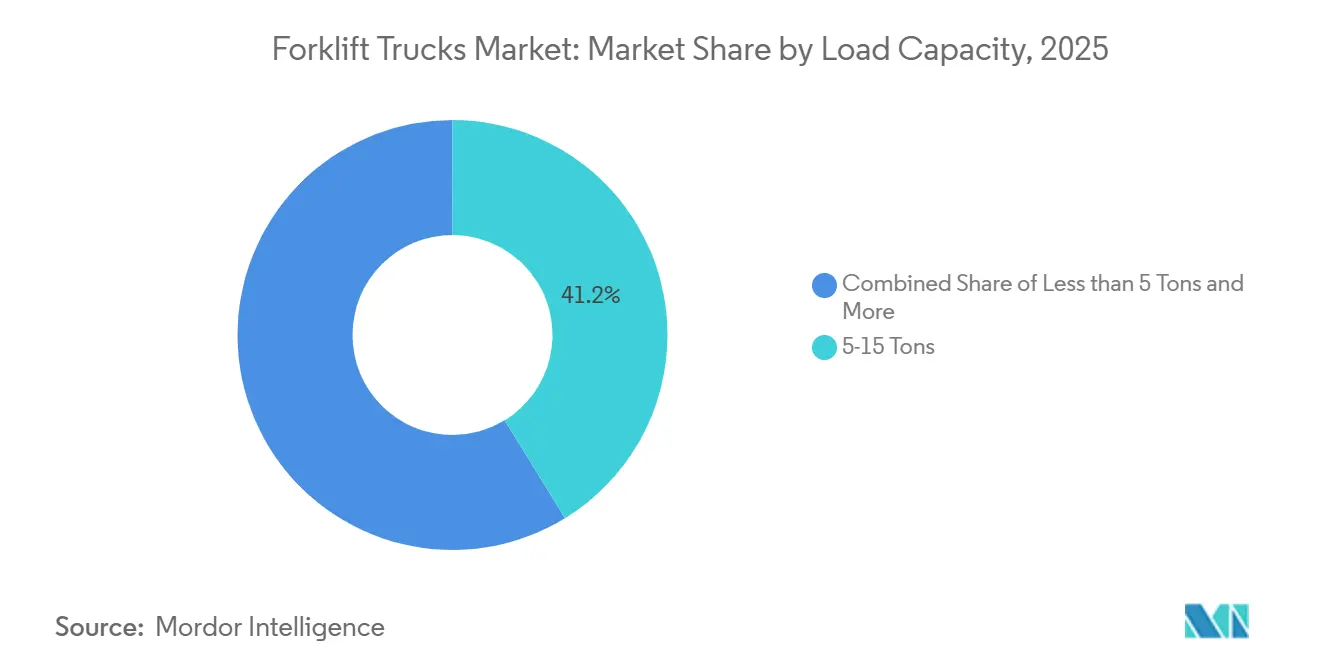
- Por capacidade de carga, a faixa de 5 a 15 toneladas representou 41,23% da participação do mercado de empilhadeiras em 2025; o segmento acima de 15 toneladas registrou o CAGR mais forte, de 4,28%, até 2031.
- Por usuário final, logística e armazenagem comandaram 37,88% da participação do mercado de empilhadeiras em 2025, enquanto a cadeia de frio de alimentos e bebidas lidera o crescimento com um CAGR de 4,22% até 2031.
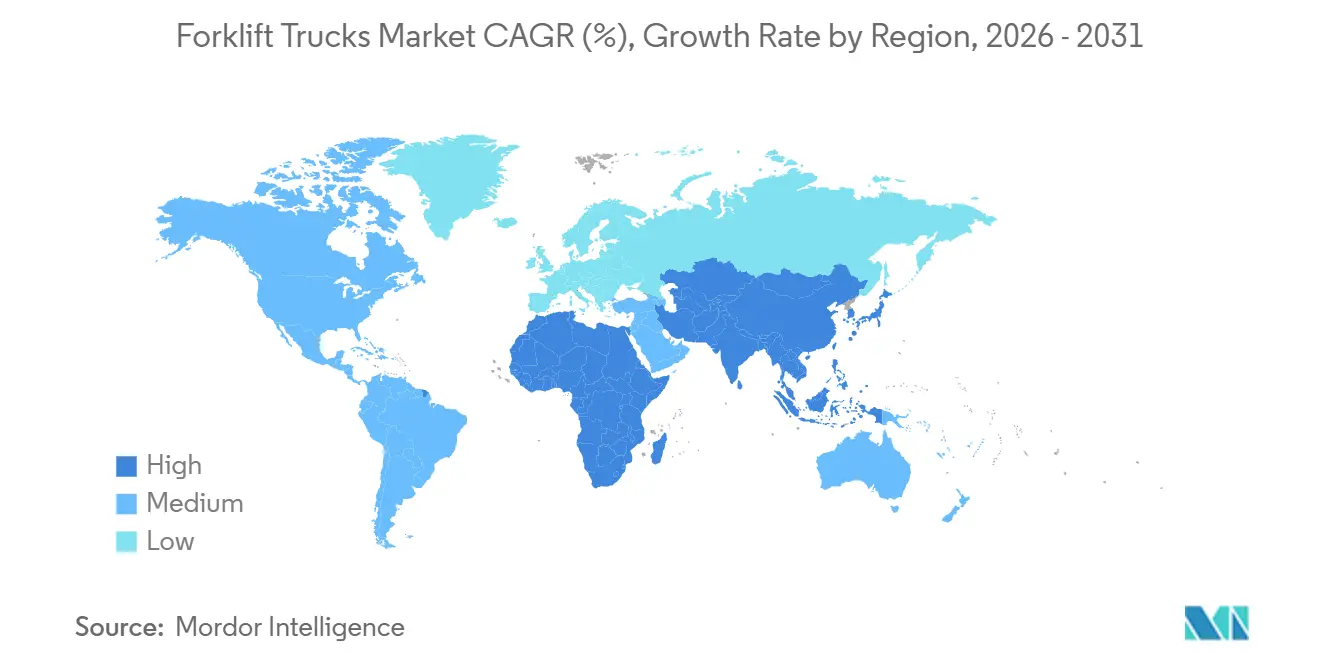
- Por geografia, a Ásia-Pacífico dominou, com uma participação de mercado de 47,63% em 2025; o Oriente Médio e a África registraram o CAGR mais rápido, de 4,27%, até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Empilhadeiras
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de Emissões da Ásia-Pacífico | +1.2% | Núcleo da Ásia-Pacífico (China, Índia, Japão), com repercussão no Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Expansão dos Armazéns Automatizados e de Comércio Eletrônico da América do Norte | +0.8% | América do Norte, com repercussão na Europa | Médio prazo (2–4 anos) |
| A Demanda por Empilhadeiras nos Estados Unidos Cresce | +0.7% | Estados Unidos, Canadá | Médio prazo (2–4 anos) |
| Instalações de Cadeia de Frio Europeias Adotam Empilhadeiras de Íons de Lítio | +0.6% | Europa, países nórdicos | Curto prazo (≤ 2 anos) |
| Ciclo de Substituição de Frotas de Empilhadeiras Envelhecidas | +0.5% | Japão, Coreia do Sul | Curto prazo (≤ 2 anos) |
| Investimentos em Infraestrutura do CCG | +0.4% | Oriente Médio (Emirados Árabes Unidos, Arábia Saudita), Norte da África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Os Mandatos de Emissões da APAC Impulsionam a Adoção de Empilhadeiras Elétricas
A China exige máquinas fora de estrada de zero emissões nas principais cidades a partir de um futuro próximo, como parte de seu Plano de Ação para a Prevenção e Controle da Poluição do Ar [1]. O programa PM E-DRIVE da Índia fornece financiamento significativo para infraestrutura de carregamento e oferece uma subvenção de capital substancial para empilhadeiras elétricas. O limite de horas de trabalho do Japão está levando os armazéns a adotar frotas de íons de lítio de carregamento mais rápido. Enquanto isso, o Acordo Verde 2.0 da Coreia do Sul visa alcançar uma participação significativa de veículos elétricos nas frotas comerciais na próxima década. Diante dessas iniciativas convergentes, a participação elétrica do mercado de empilhadeiras na região Ásia-Pacífico está projetada para crescer significativamente nos próximos anos, superando a de seus equivalentes ocidentais.
Expansão dos Armazéns Automatizados e de Comércio Eletrônico da América do Norte
Os gigantes do comércio eletrônico estão acelerando a implantação de centros de distribuição "lights-out", integrando perfeitamente robôs móveis autônomos com sistemas avançados de gerenciamento de armazéns. A vasta nova instalação da Amazon em Calgary integrou várias unidades robóticas FoxBot, otimizando as larguras dos corredores e aumentando significativamente a densidade de paletes [2]. Enquanto isso, a introdução de drones e robôs de limpeza nas lojas do Walmart não apenas simplificou as operações, mas também liberou capital para empilhadeiras de corredor estreito, que agora trabalham em harmonia com sistemas de prateleiras automatizados. Em um movimento significativo, a Prologis alocou financiamento substancial para o Prologis Labs em 2024, preparando o terreno para testar as empilhadeiras autônomas da VisionNav e da Multiway em vários locais nos Estados Unidos e na Europa [3]. Essas iniciativas estão prontas para impulsionar um forte crescimento nas unidades elétricas Classe I e Classe II nos próximos anos, mesmo com a desaceleração do mercado de empilhadeiras em geral. Além disso, a integração de software de IoT e plataformas de análise de baterias está rapidamente se tornando um requisito padrão.
Instalações de Cadeia de Frio Europeias Adotam Empilhadeiras de Íons de Lítio
Os provedores de logística com controle de temperatura enfrentam custos de energia crescentes e regulamentações rigorosas da UE sobre baterias. Em 2024, a STEF implantou várias empilhadeiras de íons de lítio, reduzindo significativamente o consumo de energia dos armazéns e eliminando a necessidade de ventilação ATEX. Sob o Regulamento (UE) 2023/1542, as empresas devem divulgar a pegada de carbono das baterias e cumprir metas substanciais de recuperação de lítio dentro do prazo especificado. Esses requisitos beneficiam os fabricantes de equipamentos originais com programas estabelecidos de devolução de baterias. A grande instalação da NewCold nos Países Baixos opera inúmeras unidades de íons de lítio e utiliza carregamento fora do horário de pico para reduzir os custos por palete em comparação com as alternativas de chumbo-ácido. Para operações de armazenamento a frio de alto rendimento, essa estratégia reduziu os períodos de retorno para alguns anos, fortalecendo a posição da tecnologia de íons de lítio no mercado de empilhadeiras.
Ciclo de Substituição de Frotas de Empilhadeiras Envelhecidas no Japão e na Coreia do Sul
O Japão está testemunhando uma demanda crescente por substituição de equipamentos, pois uma parcela significativa de sua frota instalada de empilhadeiras tem mais de uma década de uso. Os planos de investimento doméstico em veículos elétricos da Coreia do Sul estão acelerando a renovação da frota de empilhadeiras nas plantas de fabricação de baterias e veículos, com adições substanciais de novas unidades esperadas nos próximos anos. O mercado está cada vez mais favorecendo empilhadeiras de íons de lítio habilitadas para telemetria que se integram perfeitamente aos protocolos de manutenção da Indústria 4.0.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| O Alto Custo Inicial das Empilhadeiras Elétricas Dificulta a Adoção | -0.9% | Global, agudo em mercados emergentes | Curto prazo (≤ 2 anos) |
| Europa e Países Nórdicos Enfrentam Escassez de Operadores Qualificados de Empilhadeiras | -0.6% | Europa, países nórdicos | Médio prazo (2–4 anos) |
| Margens dos Fabricantes de Equipamentos Originais Pressionadas pela Intensa Concorrência das Frotas de Aluguel | -0.4% | América do Norte, Europa | Médio prazo (2–4 anos) |
| Interrupções na Cadeia de Suprimentos Dificultam a Disponibilidade de Componentes | -0.3% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
O Alto Custo Inicial das Empilhadeiras Elétricas Dificulta a Adoção
As empilhadeiras elétricas, alimentadas por tecnologia de íons de lítio, são significativamente mais caras do que suas contrapartes a diesel. Isso coloca as empilhadeiras elétricas em uma faixa de preço mais alta em comparação com os modelos a diesel. Notavelmente, as baterias constituem uma parcela substancial do custo total de fabricação. Nos últimos anos, os preços do carbonato de lítio apresentaram volatilidade considerável. Muitas pequenas empresas enfrentam dificuldades para obter garantias, limitando seu acesso ao financiamento verde. Embora o Mecanismo de Transporte Limpo do Banco Europeu de Investimento ofereça taxas de juros altamente competitivas, a adoção permanece baixa entre as empresas menores com número limitado de funcionários. Na Índia, subsídios estão disponíveis para empilhadeiras elétricas, mas cobrem apenas uma pequena fração da frota total, destacando o alcance limitado de tais incentivos. Além disso, até que os custos dos pacotes de baterias diminuam significativamente, a adoção de empilhadeiras elétricas permanecerá restrita, particularmente entre os compradores sensíveis ao custo.
Europa e Países Nórdicos Enfrentam Escassez de Operadores Qualificados de Empilhadeiras
Na Alemanha, França e nos países nórdicos, a Comissão Europeia identificou uma lacuna crítica de competências no manuseio de materiais, deixando muitas posições sem preenchimento. Na Noruega, a escassez de instrutores levou a longos períodos de espera para a obtenção da certificação necessária. A Alemanha também registrou um declínio notável nas matrículas em aprendizados de logística nos últimos anos. À medida que os salários sobem — os operadores alemães agora ganham consideravelmente mais do que antes — as empresas estão adotando cada vez mais a automação. Apesar do crescimento no mercado de empilhadeiras, a persistente escassez de mão de obra pode restringir as melhorias no rendimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Trem de Força: Baterias de Íons de Lítio Redefinem a Economia Elétrica
As unidades elétricas representaram 67,73% da participação do mercado de empilhadeiras em 2025, à medida que os operadores buscavam custos de ciclo de vida mais baixos. Dentro do segmento elétrico, os pacotes de íons de lítio experimentaram crescimento substancial, tornando-se a escolha dominante em comparação com sua posição alguns anos atrás. Embora as empilhadeiras com célula de combustível de hidrogênio atualmente detenham uma participação mínima, espera-se que cresçam de forma constante com um CAGR robusto de 4,19% até 2031, apoiadas por implantações em operações industriais-chave. A combustão interna continua a deter uma participação considerável, atendendo principalmente a aplicações externas e de mercados emergentes. O Departamento de Energia dos Estados Unidos (DOE) visa alcançar um preço competitivo para o hidrogênio nos próximos anos, o que poderia reduzir significativamente as diferenças de custo operacional.
Os grandes usuários em armazenamento a frio preferem cada vez mais as células de combustível de hidrogênio por causa de suas rápidas capacidades de reabastecimento, que permitem operações ininterruptas em múltiplos turnos. O mercado de empilhadeiras também está se adaptando à queda nos custos das baterias, com os fabricantes de equipamentos originais eliminando gradualmente as baterias de chumbo-ácido nos modelos premium. O hidrogênio atualmente representa uma parcela muito pequena do mercado de empilhadeiras. No entanto, a expansão da capacidade de energia renovável e os mandatos de zero emissões implementados pelas autoridades portuárias estão fortalecendo sua posição como uma alternativa viável de longo prazo. Enquanto isso, espera-se que a tecnologia de íons de lítio permaneça a opção de investimento preferida no curto prazo, apoiada pela infraestrutura de carregamento estabelecida, integração de telemática e certificações de segurança aprimoradas que ajudam a reduzir os riscos de seguro.


Por Classe de Veículo: Configurações de Corredor Estreito Impulsionam o Crescimento da Classe I
As paleteiras Classe III representaram 43,47% da participação do mercado de empilhadeiras em 2025, mas registraram crescimento mais lento em canais de varejo saturados. As empilhadeiras elétricas com operador a bordo Classe I estão crescendo a um CAGR de 4,25% à medida que as empresas de comércio eletrônico reduzem as larguras dos corredores para 2,4 metros para maior eficiência cúbica. O site da Amazon em Calgary ilustra a mudança ao usar operadores autônomos em corredores mais estreitos. As máquinas de corredor estreito Classe II se beneficiam dos segmentos farmacêutico e eletrônico, onde SKUs de alto valor suportam equipamentos premium. Os modelos de combustão Classe IV e V detinham uma participação combinada, sendo indispensáveis em terrenos irregulares e zonas de construção pesada.
A crescente demanda por unidades ágeis Classe I indica uma mudança duradoura no design de armazéns. À medida que mais instalações integram mezaninos e sistemas automatizados de armazenamento, a precisão de navegação e a produtividade das baterias se tornarão os principais diferenciais para os fabricantes de equipamentos originais. Até o final da década, o mercado de empilhadeiras Classe I está projetado para ampliar ainda mais sua diferença de tamanho em relação aos equipamentos Classe III.
Por Capacidade de Carga: O Segmento de Alta Capacidade Ganha com a Descarbonização Portuária
O segmento de 5 a 15 toneladas, que representa 41,23% da participação do mercado de empilhadeiras em 2025, permanece um equipamento versátil para plantas de médio porte. O segmento acima de 15 toneladas está projetado para registrar o CAGR mais alto, de 4,28%, até 2031, impulsionado pelas regulamentações portuárias da Califórnia que exigem equipamentos de manuseio de carga de zero emissões até 2031. As empilhadeiras com capacidades abaixo de 5 toneladas devem crescer ligeiramente abaixo da média do mercado, pois as paleteiras manuais continuam a reter participação em pequenas operações de varejo.
A eletrificação de portos e pátios intermodais está aumentando os requisitos de ciclo de trabalho para equipamentos de manuseio de materiais, impulsionando o mercado de empilhadeiras em direção a pacotes de baterias maiores, infraestrutura de carregamento rápido e soluções híbridas de hidrogênio. Essas tecnologias ajudam os operadores a reduzir o tempo de inatividade, manter a produtividade durante horas de operação estendidas e mitigar a ansiedade de autonomia durante operações de carga pesada.
Por Setor do Usuário Final: A Automação da Cadeia de Frio Acelera a Adoção de Íons de Lítio
A logística e a armazenagem ainda dominam com 37,88% da participação do mercado de empilhadeiras em 2025, impulsionadas pela expansão da rede de operadores logísticos terceirizados e retrofits de automação. A cadeia de frio de alimentos e bebidas registra um CAGR de 4,22%, pois a química de íons de lítio retém 90% de seu desempenho a -30 °C e elimina os custos de ventilação da sala de baterias. A fabricação absorve parte das remessas anuais, com unidades de combustão se mantendo em áreas de preparação externas.
Os canteiros de obras na América do Norte e no GCC absorvem volumes mínimos, favorecendo os robustos dieséis com pneus pneumáticos. As redes de varejo convertem para elétricos Classe III que se integram às estratégias de automação nas lojas. A participação do mercado de empilhadeiras para aplicações de cadeia de frio deve aumentar gradualmente à medida que as regras de Infraestrutura de Combustíveis Alternativos da UE tornam o carregamento em toda a instalação obrigatório para locais com mais de 50.000 m2. Os armazéns frigoríficos de alto rendimento mostram retornos em menos de três anos, inclinando o sentimento dos compradores em direção aos íons de lítio.
Análise Geográfica
A Ásia-Pacífico representou 47,63% do mercado de empilhadeiras em 2025, impulsionada pela grande capacidade de produção da China. Os fabricantes domésticos Hangcha, Heli e EP exportaram um número significativo de unidades para o Sudeste Asiático e a África, competindo com os fornecedores tradicionais. O crescimento da região reflete forte atividade industrial, expansão das redes logísticas e crescentes necessidades de atendimento de comércio eletrônico. Os investimentos governamentais em infraestrutura de fabricação no Vietnã, Indonésia e Índia estão apoiando ainda mais a demanda por empilhadeiras elétricas e de combustão interna.
A expansão de armazéns da Índia, vinculada ao programa de Incentivo Vinculado à Produção, poderia aumentar a demanda anual em um número significativo de unidades até 2027. O Oriente Médio e a África, com um CAGR de 4,27%, estão vendo demanda de megaprojetos como o Aeroporto Rei Salman e o desenvolvimento de armazenamento a frio de Jebel Ali. Esses projetos requerem equipamentos confiáveis de manuseio de materiais em escala, tornando a região uma área de crescimento cada vez mais importante para os fabricantes de empilhadeiras.
A Europa representa uma parcela significativa da receita, impulsionada pelo Regulamento de Baterias da UE, que está acelerando a adoção de soluções baseadas em lítio. A América do Norte registra volumes menores, mas se beneficia de iniciativas de reshoring e pipelines de projetos de gigafábricas que sustentam uma demanda constante por equipamentos pesados. A América do Sul está atrasada na adoção de equipamentos elétricos premium devido à volatilidade cambial; no entanto, a demanda localizada permanece forte nos corredores de grãos do Brasil. Em todas as regiões, a transição em direção à eletrificação e à automação continua a influenciar as decisões de aquisição e as estratégias de planejamento de frota de longo prazo.

Panorama regulatório
As empilhadeiras operam sob requisitos de segurança ocupacional, regimes de conformidade de máquinas e expectativas atualizadas para equipamentos eletrificados e automatizados. Nos Estados Unidos, a OSHA 29 CFR 1910.178 rege os caminhões industriais motorizados, incluindo obrigações vinculadas às disposições de projeto ANSI B56.1 e deveres do empregador para treinamento e avaliação de operadores (com recertificação pelo menos a cada três anos). Esses requisitos moldam as decisões dos compradores sobre recursos de segurança, documentação e a estrutura dos programas de treinamento.
Na Europa, o Regulamento (UE) 2023/1230 (o Regulamento de Máquinas) substitui a Diretiva 2006/42/CE. Aplica-se a partir de 20 de janeiro de 2027, elevando os requisitos para documentação técnica, declaração de conformidade da UE e marcação CE para fabricantes de equipamentos originais e importadores de empilhadeiras. O trabalho de padronização também continua por meio da ISO, incluindo a ISO/DIS 3691-1 (caminhões industriais autopropelidos) em consulta a partir de 2026 e a ISO/DIS 3691-4 (caminhões industriais sem motorista) em desenvolvimento como uma nova edição destinada a substituir a ISO 3691-4:2023. Em conjunto, essas atualizações reforçam as expectativas de conformidade para empilhadeiras conectadas e autônomas.
Análise da cadeia de valor
A cadeia de valor das empilhadeiras começa com matérias-primas upstream e subsistemas principais, incluindo fabricação de aço, hidráulica, pneus e, cada vez mais, eletrônicos (controladores, sensores) e armazenamento de energia (pacotes de baterias de íons de lítio e componentes de carregamento). Os fabricantes de equipamentos originais montam esses insumos em configurações das Classes I a V e, em seguida, vendem por meio de canais empresariais diretos, redes de revendedores e rotas de integradores que agrupam caminhões com software de carregamento, segurança e gerenciamento de frota. Os processos downstream normalmente incluem comissionamento, suporte ao treinamento de operadores e administração de garantia.
O valor também se concentra em serviços de tempo de atividade e ciclo de vida, incluindo baterias, manutenção preventiva habilitada por telemática e logística de peças, onde os prazos de entrega podem ser afetados por cronogramas de produção em lote, interrupções no frete e fricção alfandegária. A onda de 2026 de parcerias entre fabricantes de equipamentos originais e empresas de tecnologia reflete uma mudança de hardware independente para sistemas integrados de intralogística: a Raymond Corporation trabalhou com a Third Wave Automation para escalar a automação habilitada por inteligência artificial para frotas de empilhadeiras, a Hyundai Material Handling fez parceria com a Matrix Design Group na integração de prevenção de colisões, e a Jungheinrich adquiriu uma participação na Navflex para fortalecer as capacidades de carregamento e descarregamento automatizados. No lado de zero emissões para serviço pesado, a Hyster-Yale Nederland BV ingressou na cooperativa IntegratR no início de 2026, destacando como as colaborações entre setores estão apoiando a adoção de equipamentos eletrificados e infraestrutura relacionada.
Cenário Competitivo
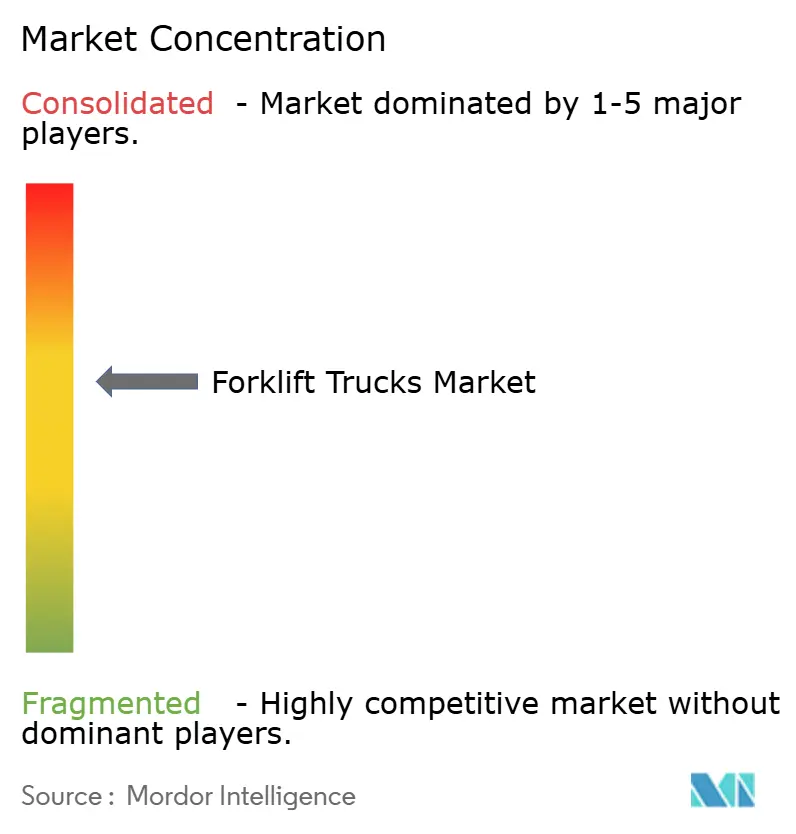
O mercado de empilhadeiras é moderadamente concentrado, com Toyota Industries, KION, Jungheinrich, Hyster-Yale e Mitsubishi Logisnext representando uma parcela significativa da receita global. Os fabricantes chineses, incluindo Hangcha, Heli e EP Equipment, usaram vantagens de custo e expansão no Sudeste Asiático para corroer a participação de mercado dos players estabelecidos. Grandes empresas de aluguel, como a United Rentals, também aproveitaram descontos por volume, comprimindo as margens dos fabricantes de equipamentos originais e deslocando os lucros para contratos de serviço.
A estratificação tecnológica está aumentando. A Toyota e a KION usam sensores de IoT e algoritmos preditivos para garantir assinaturas de manutenção de longo prazo, enquanto o modelo autônomo habilitado para 5G da Linde com a Maersk reflete um foco em tecnologia premium. Os fabricantes chineses oferecem unidades modulares de troca de bateria para reduzir o tempo de inatividade. A VisionNav e a Multiway Robotics, apoiadas por programas-piloto de logística, estão emergindo como soluções de empilhadeiras totalmente sem motorista, oferecendo tempo de atividade contínuo e melhor eficiência de espaço.
A conformidade regulatória favorece os players maiores. O Regulamento de Máquinas da UE elevou os custos para importadores sem capacidades internas de cibersegurança, enquanto os padrões ISO atualizados exigem que os fornecedores autônomos invistam em conjuntos de sensores de prevenção de colisões premium. Consequentemente, o setor combina estratégias orientadas por custo e centradas em tecnologia, desafiando os players de nível médio.
Líderes do Setor de Empilhadeiras
-
Jungheinrich AG
-
Toyota Industries Corporation
-
Mitsubishi Heavy Industries Group
-
KION Group AG
-
Crown Equipment Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A prontidão para eletrificação e automação está expandindo o espaço endereçável além da demanda de substituição tradicional, particularmente entre os compradores que priorizam eficiência energética, conformidade com a qualidade do ar interno e ganhos de rendimento. Os roteiros de produtos e capacidades favorecem cada vez mais plataformas com prioridade para íons de lítio, embalagem compacta e diagnósticos conectados. Isso está alinhado com as empilhadeiras elétricas que já representam 67,73% das remessas de 2025 e com a tendência em direção à telemática e contratos de serviço, à medida que as frotas de aluguel e os grandes compradores negociam com mais firmeza os preços iniciais.
As ações de capacidade e cadeia de suprimentos nomeadas também criam caminhos de volume mais específicos e opções de fornecimento localizadas. Em junho de 2026, a Toyota Material Handling atingiu a produção plena em sua instalação expandida em Indiana após um projeto de quase 100 milhões de USD iniciado em 2024, apoiando maior produção e entrega mais rápida para clientes norte-americanos. Na Coreia, a HD Hyundai XiteSolution concluiu o Projeto de Avanço do Campus de Ulsan em junho de 2026 (93 bilhões de KRW), elevando a capacidade de veículos industriais para 24.000 unidades anuais e, em julho de 2026, começou a lançar modelos de empilhadeiras elétricas grandes de 10 a 18 toneladas para atender às necessidades de eletrificação de maior capacidade. No fornecimento de baterias, a Hangcha e a Manitou anunciaram planos em agosto de 2025 para uma joint venture com sede em Le Mans para produzir baterias de íons de lítio para veículos industriais, apontando para esforços para garantir o fornecimento de baterias e padronizar a compatibilidade de pacotes em portfólios de empilhadeiras.
Desenvolvimentos recentes do setor
- Maio de 2026: a Toyota Material Handling apresentou uma empilhadeira Toyota stand-up rider redesenhada com atualizações incluindo direção elétrica assistida e melhorias ergonômicas. O lançamento tem como alvo aplicações de armazém de alto ciclo, onde o conforto e a controlabilidade do operador se traduzem em produtividade, apoiando a mudança contínua em direção a elétricos premium nas Classes I e segmentos internos relacionados.
- Março de 2026: a Toyota Material Handling lançou a série Toyota Core Diesel Pneumatic Forklift (capacidade de 4.000 a 6.500 libras) voltada para aplicações industriais externas e de construção. Isso expande a cobertura em aplicações onde pneus pneumáticos e potência a diesel permanecem preferidos, ajudando as frotas a equilibrar a eletrificação com as realidades do ciclo de trabalho e das condições do local.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange empilhadeiras fabricadas em fábrica utilizadas para levantar, empilhar e movimentar cargas paletizadas em armazéns, pátios, plantas industriais e canteiros de obras. O dimensionamento é expresso como receita de fabricantes de equipamentos originais (OEM) proveniente de vendas de novas empilhadeiras em USD.
Exclusões do escopo: Os totais excluem manipuladores telescópicos para terrenos acidentados, robôs móveis autônomos vendidos sem garfos, peças de reposição, aluguéis e vendas de empilhadeiras usadas.
Visão Geral da Segmentação
- Por Tipo de Trem de Força
- Motor de Combustão Interna (MCI)
- Elétrico
- Chumbo-ácido
- Íons de lítio
- Veículo de Célula de Combustível de Hidrogênio (VCCH)
- Por Classe de Veículo
- Classe I (Empilhadeiras Elétricas de Operador Sentado)
- Classe II (Elétrico de Corredor Estreito)
- Classe III (Paleteira Elétrica)
- Classe IV (MCI com Pneu Maciço)
- Classe V (MCI com Pneu Pneumático)
- Por Capacidade de Carga
- Menos de 5 Toneladas
- 5-15 Toneladas
- Acima de 15 Toneladas
- Por Setor do Usuário Final
- Manufatura
- Logística e Armazenagem
- Construção e Infraestrutura
- Varejo e Atacado
- Cadeia de Frio de Alimentos e Bebidas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma base de fatos sólida sobre os grupos de demanda de empilhadeiras e os sinais de oferta, antes de qualquer modelagem. Referenciamos fontes públicas como institutos nacionais de estatística, portais de alfândega e comércio, e publicações de bancos centrais para compreender a produção industrial, os gastos de capital e os fluxos de importação relacionados a equipamentos de movimentação de materiais.
O contexto setorial é então aprofundado com o uso de fontes como as páginas de normas ISO e ANSI/ITSDF, publicações de segurança e incidentes de organismos como a OSHA, e periódicos científicos de engenharia e logística que descrevem classes de empilhadeiras, condições operacionais e tendências de eletrificação. Também analisamos relatórios anuais, apresentações a investidores e comunicados à imprensa para mapear o mix de produtos e a direção de preços, e complementamos com assinaturas pagas para dados financeiros e de inteligência de empresas, bases de dados de patentes e registros de embarques de importação e exportação onde isso ajuda a validar direcionalmente. Essas fontes são ilustrativas e não exaustivas, uma vez que muitos outros documentos públicos foram utilizados para coletar, cruzar e esclarecer dados.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas são utilizadas para verificar as premissas documentais e traduzir os sinais de mercado em insumos práticos, como faixas de preço, prazos de entrega e mix de produtos por uso final. Conversamos com executivos do lado dos OEMs e de componentes, participantes de canais de revendedores e aluguel (apenas para sinais de demanda, não para inclusão de receita) e grandes operadores de frotas na APAC, EMEA e nas Américas para abordar lacunas na adoção regional e no mix de classes.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 13% | APAC: 48% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 30% | EMEA: 32% |
| Participantes menores: 20% | Gerentes: 57% | Américas: 20% |
Dimensionamento de Mercado e Previsão
O dimensionamento utiliza uma abordagem de cima para baixo, na qual dados de produção e comércio, combinados com a alocação de demanda por classe, são usados para reconstruir a receita de novas empilhadeiras por região. Uma vez formado o grupo de demanda, ele é convertido em valor utilizando o mix de classe e trem de força e uma faixa de preço médio de venda verificada com o feedback do canal.
Para manter o modelo fundamentado, alguns indicadores são monitorados e atualizados a cada ciclo, incluindo adições de capacidade de armazéns e logística, índices de produção industrial, direção da atividade de construção, participação de eletrificação por classe e ciclos típicos de substituição de frotas. Quando os dados de entrada são escassos para um país, são utilizados indicadores substitutos como crescimento da produção industrial, intensidade de importações e crescimento do espaço de armazém instalado, até que o feedback primário confirme um padrão mais preciso.
As previsões são então produzidas por meio de regressão multivariada apoiada por análise de cenários, uma vez que os fatores dos mercados finais não evoluem de forma linear a cada ano. A perspectiva dos fatores é revisada com participantes do setor para que as premissas sobre progressão de preços, adoção de baterias e mudanças de utilização não se afastem do que compradores e vendedores estão reportando no campo.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de triangulação entre sinais independentes, de modo que o valor final não dependa de um único conjunto de dados ou de uma única perspectiva de entrevista. Realizamos verificações de variância entre regiões, comparamos variações anuais com indicadores macroeconômicos como produção industrial e comércio, e então verificamos novamente quaisquer valores discrepantes em relação a um documento-fonte ou a uma ligação de acompanhamento.
Antes da aprovação final, o modelo passa por uma revisão analítica em múltiplas etapas, na qual premissas e conversões são inspecionadas, e qualquer revisão significativa aciona o recontato com respondentes selecionados. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Empilhadeiras da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para empilhadeiras podem diferir mesmo quando o nome do tema parece o mesmo, pois as empresas nem sempre contabilizam os mesmos fluxos de receita ou utilizam as mesmas premissas de ano. As diferenças em relação à inclusão ou não de unidades usadas, aluguéis e pós-venda, juntamente com a forma como os preços são convertidos em USD, são geralmente o que cria a dispersão.
A tabela mostra uma diferença significativa entre as fontes, e no modelo da Mordor Intelligence o total está vinculado apenas à receita de OEM proveniente de vendas de novas empilhadeiras, com manipuladores telescópicos para terrenos acidentados, aluguéis, vendas de empilhadeiras usadas e peças mantidos fora do escopo. Algumas outras estimativas parecem combinar equipamentos adjacentes ou receitas downstream, e também podem aplicar uma progressão de preços mais acentuada ou um timing de câmbio diferente, o que pode elevar o valor principal no mesmo ano calendário.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 73,55 bilhões de USD (2025) | |
| Global Consultancy A | 87,10 bilhões de USD (2025) | Provável captura de receita mais ampla que combina equipamentos de movimentação de materiais adjacentes e/ou inclui fluxos de receita downstream como aluguéis ou serviços no mesmo total, com menor clareza sobre o tratamento exclusivo de novas unidades. |
| Industry Research Desk B | 46,10 bilhões de USD (2023) | Utiliza um ano-base anterior e pode aplicar uma cobertura de produto ou geografia mais restrita, e a visão publicada não separa claramente a receita de novas unidades OEM de outros fluxos comerciais, o que torna a comparação em bases equivalentes mais difícil. |
Em conjunto, a dispersão é explicada principalmente pelos limites de escopo e pelas premissas de ano e preço subjacentes a cada figura. Ao manter o cálculo rastreável a fatores de demanda observáveis, mix de classe e trem de força, e faixas de preço verificadas, o tamanho de mercado resultante é mais fácil de reproduzir e de atualizar conforme as condições mudam.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de empilhadeiras em 2026?
O tamanho do mercado de empilhadeiras atinge 76,62 bilhões de USD em 2026 e está previsto para subir para 93,98 bilhões de USD até 2031.
Qual foi a participação de mercado das empilhadeiras elétricas em 2025?
Os trens de força elétricos representaram 67,73% do mercado de empilhadeiras em 2025.
Qual classe de veículo está crescendo mais rapidamente?
As empilhadeiras elétricas de operador sentado de Classe I se expandem a um CAGR de 4,25%, impulsionadas por designs de armazéns de corredor estreito e investimentos em automação.
Por que os projetos-piloto de empilhadeiras a hidrogênio estão ganhando força?
Os modelos a hidrogênio reabastecem em menos de três minutos e mantêm o desempenho em operações de armazenagem a frio e portuárias em múltiplos turnos, sustentando uma perspectiva de CAGR de 4,19%.
Qual região oferece o maior crescimento de mercado até 2031?
O Oriente Médio e a África registram o CAGR mais rápido de 4,27% até 2031 devido a projetos de logística e infraestrutura em grande escala na Arábia Saudita, nos Emirados Árabes Unidos e na África do Sul.
Qual é o grau de concentração do cenário competitivo?
Cinco fabricantes de equipamentos originais globais controlam três quintos da receita, conferindo ao mercado uma pontuação de concentração de 6 e deixando espaço para concorrentes competitivos em custo e orientados por tecnologia.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

