
Tamanho e Participação do Mercado de Caminhões Baú da Malásia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
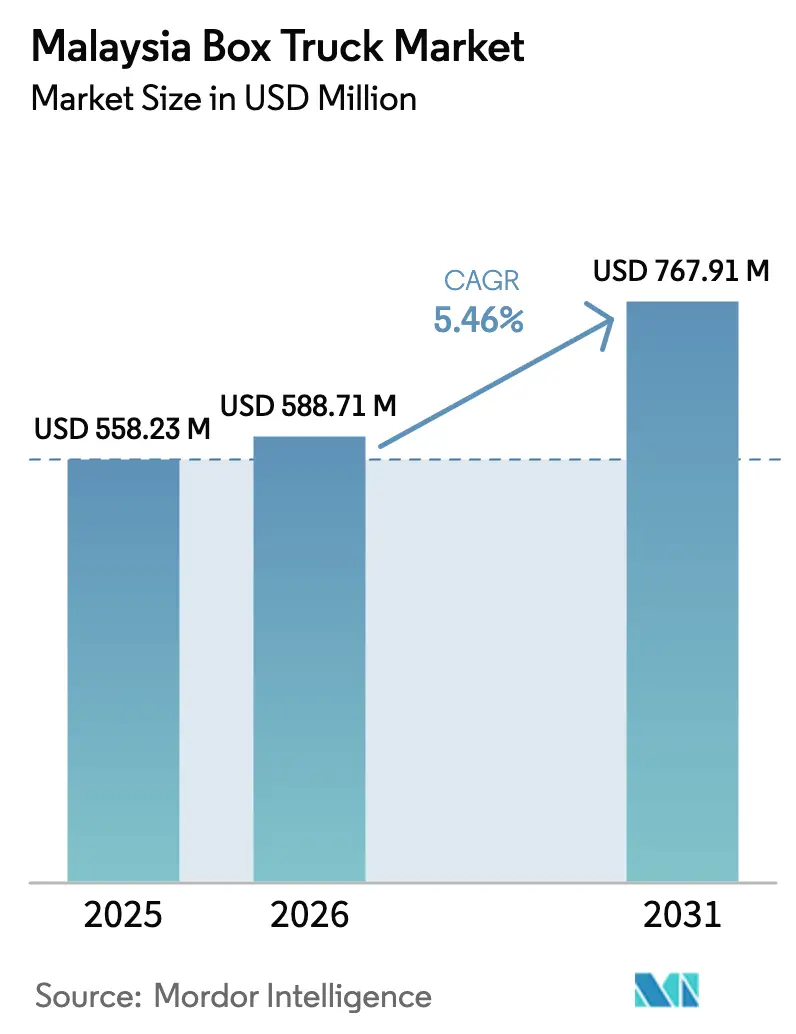
| Tamanho do mercado no ano base (2025) | 558.23 Milhões de dólares |
| Tamanho do Mercado (2026) | 588.71 Milhões de dólares |
| Tamanho do Mercado (2031) | 767.91 Milhões de dólares |
| Growth Rate (2026 - 2031) | 5.46 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Caminhões Baú da Malásia por Mordor Intelligence
O tamanho do mercado de caminhões baú da Malásia em 2026 é estimado em USD 588,71 milhões, crescendo a partir do valor de 2025 de USD 558,23 milhões, com projeções para 2031 indicando USD 767,91 milhões, crescendo a um CAGR de 5,46% ao longo de 2026-2031. A demanda resiliente decorre do crescimento do comércio eletrônico, das melhorias na infraestrutura e das regulamentações mais rigorosas sobre emissões, que coletivamente compensam os obstáculos de curto prazo decorrentes da remoção dos subsídios ao diesel, dos maiores custos de financiamento e da volatilidade cambial. Os veículos leves projetados para entrega na última milha estão impulsionando os novos registros, enquanto as carrocerias refrigeradas ganham espaço à medida que os padrões de cadeia de frio tornam-se cada vez mais rigorosos. Os operadores de frotas também estão renovando seus ativos para atender aos prazos do Euro VI e para se proteger contra os preços voláteis do diesel por meio de projetos-piloto de variantes elétricas. Ao mesmo tempo, o mercado se beneficia de subsídios federais que financiam automação e telemática, permitindo que as empresas de logística aprimorem o planejamento de rotas e melhorem a eficiência do combustível.
Principais Conclusões do Relatório
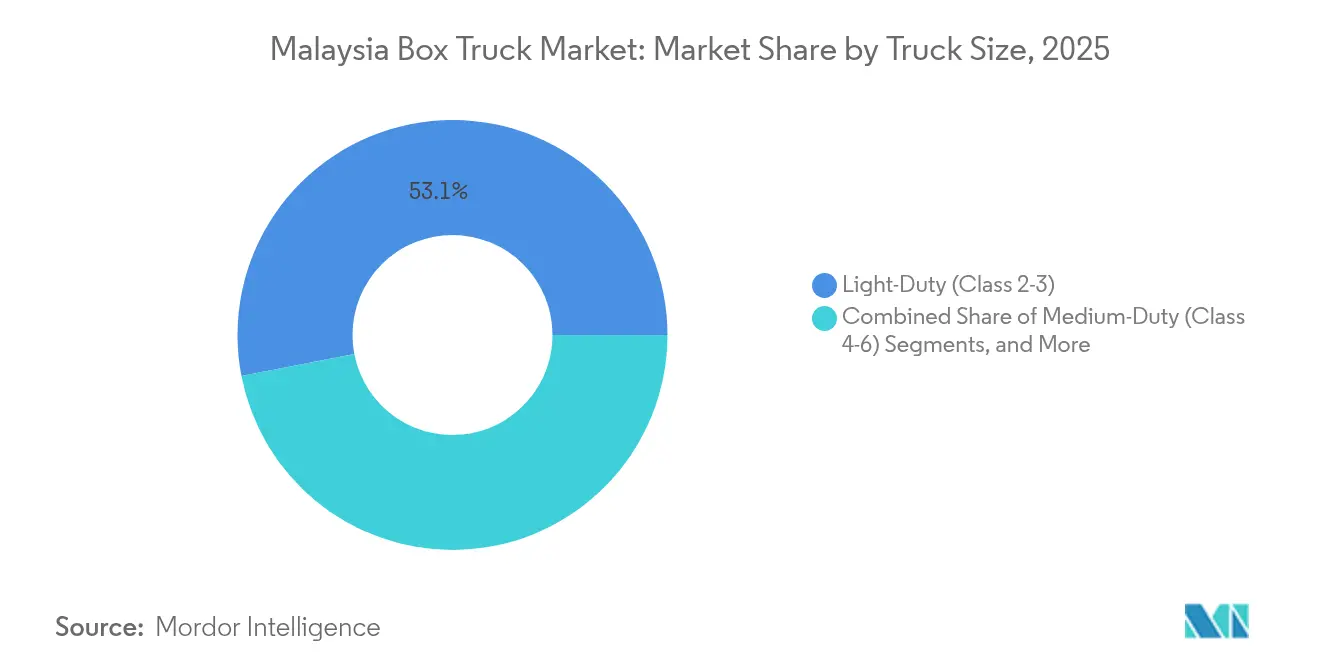
- Por tamanho de caminhão, os veículos leves capturam 53,05% da participação do mercado de caminhões baú da Malásia em 2025 e registraram o crescimento mais rápido, com um CAGR de 5,78%, até 2031.
- Por tipo de combustível, o diesel respondeu por 85,62% da participação do mercado de caminhões baú da Malásia em 2025, enquanto as variantes elétricas lideraram a expansão com um CAGR de 6,04% até 2031.
- Por tipo de carroceria, os baús secos detinham 58,55% da participação do mercado de caminhões baú da Malásia em 2025, e os baús refrigerados devem avançar a um CAGR de 5,59% até 2031.
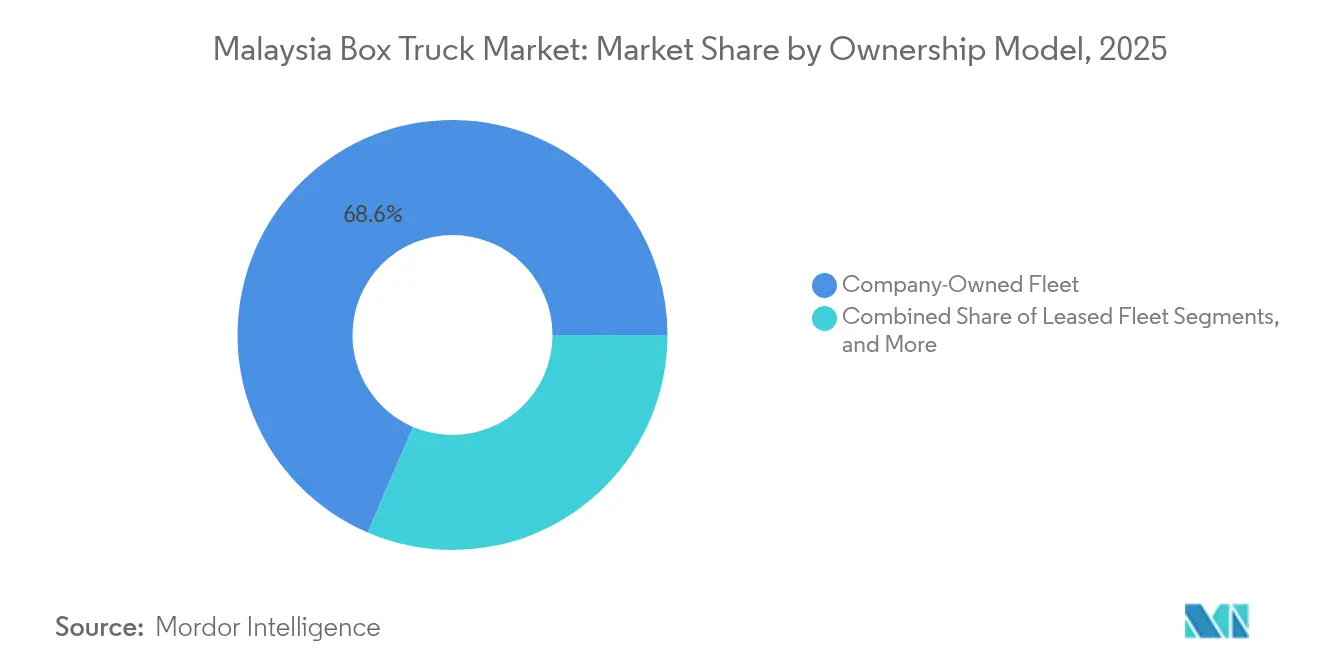
- Por modelo de propriedade, as frotas próprias das empresas controlavam 68,55% da participação do mercado de caminhões baú da Malásia em 2025, enquanto as frotas de aluguel devem apresentar o maior CAGR de 5,31% até 2031.
- Por usuário final, as empresas de transporte lideraram com 37,85% da participação do mercado de caminhões baú da Malásia em 2025, enquanto os serviços de courier e encomendas impulsionaram o crescimento a um CAGR de 5,71% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Caminhões Baú da Malásia
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aumento da Entrega na Última Milha | +1.2% | Global, concentrado no Vale do Klang, Penang, Johor | Curto prazo (≤ 2 anos) |
| Melhorias na Infraestrutura Rodoviária | +0.9% | Nacional, com ganhos iniciais na Malásia Peninsular, Sabah, Sarawak | Médio prazo (2-4 anos) |
| Expansão da Cadeia de Frio | +0.8% | Global, com transbordamento para hubs regionais | Médio prazo (2-4 anos) |
| Renovação de Frota via Euro VI | +0.7% | Requisito de conformidade nacional | Curto prazo (≤ 2 anos) |
| Logística Halal Impulsiona Caminhões Baú | +0.4% | Global, com concentração em regiões de maioria muçulmana | Longo prazo (≥ 4 anos) |
| Projetos com Peso Eficiente São Favorecidos | +0.3% | Nacional, implementação gradual | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Comércio Eletrônico e Aumento da Entrega na Última Milha
O mercado de caminhões baú da Malásia continua a se beneficiar de um aumento acentuado nos volumes do varejo on-line, que exigem despachos frequentes de pequenas encomendas. Investimentos como a instalação do Gateway de Kuala Lumpur da DHL no valor de RM 300 milhões e a introdução de centros automatizados de triagem no Vale do Klang confirmam o crescimento sustentado do volume de encomendas [1]"Comunicado de Imprensa sobre a Expansão do Gateway de Kuala Lumpur,", DHL Express Malásia, dhl.com. Os centros de consolidação urbana favorecem caminhões baú leves capazes de navegar por ruas estreitas e executar múltiplas paradas diárias com tempo mínimo de espera. As plataformas de telemática, incluindo soluções habilitadas para 5G oferecidas pela Yes Fleet, agora fornecem diagnósticos em tempo real e otimização de rotas que reduzem o consumo mensal de combustível em mais de 4.000 litros para veículos de alta utilização. As encomendas transfronteiriças que transitam pelo sistema de 24 horas de liberação do Sistema de Trânsito Aduaneiro da ASEAN impulsionam a demanda por carrocerias seladas e em conformidade com as normas aduaneiras. Coletivamente, essas mudanças consolidam a logística do comércio eletrônico como um catalisador estrutural — e não cíclico — para compras adicionais de veículos e digitalização de frotas.
Melhorias na Infraestrutura Rodoviária Lideradas pelo Governo
Os projetos em andamento de alargamento de rodovias e novos corredores encurtam os tempos de trânsito interno na Malásia, reduzem o desgaste dos veículos e estimulam o aumento da demanda por frete. As principais iniciativas incluem a reforma da Ponte de Johor–Singapura, a expansão de capacidade da KL–Karak e o lançamento da Pan Borneo Highway, cada uma das quais envolve a adição de faixas, o reforço dos pavimentos e a introdução de fiscalização pesagem em movimento [2]"Plano de Desenvolvimento de Rodovias 2025,", Departamento de Obras Públicas da Malásia, jkr.gov.my. A melhoria da qualidade das estradas reduz os tempos de manutenção, o que aumenta a utilização dos ativos e estimula a aquisição de veículos de médio porte que agora podem concluir percursos mais longos em um único turno. As plataformas de tráfego em tempo real ligadas a sensores inteligentes também permitem que as transportadoras reduzam os custos de combustível ao desviar de congestionamentos.
Expansão da Cadeia de Frio para Perecíveis e Produtos Farmacêuticos
A ambição da Malásia de se tornar um hub regional de logística farmacêutica e de alimentos halal está acelerando a demanda por transporte com controle de temperatura. Os caminhões baú refrigerados em conformidade com as Boas Práticas de Distribuição e os padrões da Autoridade de Dispositivos Médicos formam agora um elo crítico nas cadeias de suprimentos que transportam vacinas, biológicos e produtos frescos [3]"Diretrizes das Boas Práticas de Distribuição,", Ministério da Saúde da Malásia, pharmacy.gov.my. A DHL e a DKSH expandiram seu armazenamento para produtos farmacêuticos, o que exige integridade precisa de temperatura na última milha, enquanto as agroindústrias locais, como a FGV, investem em refrigeradores multizona para a distribuição de produtos frescos. Os sensores de IoT que monitoram temperatura, umidade e impacto estão se tornando um equipamento padrão, e as unidades de energia redundantes mitigam o risco de deterioração durante falhas na rede elétrica ou no veículo. Consequentemente, as carrocerias refrigeradas apresentam o maior crescimento incremental de unidades no mercado de caminhões baú da Malásia.
Renovação de Frotas Corporativas Impulsionada pelos Padrões Euro VI
As normas de emissão mais rigorosas estão encurtando os ciclos de substituição à medida que os operadores retiram ativos Euro II e Euro III de operação. O Departamento de Transporte Rodoviário fiscaliza verificações aprimoradas de opacidade de fumaça, e os veículos não conformes enfrentam imobilização imediata [4]"Circular de Padrões de Emissão de Veículos,", Departamento de Transporte Rodoviário da Malásia, jpj.gov.my. Isuzu, Hino e Mitsubishi Fuso lançaram chassis compatíveis com o Euro IV antecipando-se à transição para o Euro VI. Os proprietários de frotas que adotam caminhões conformes se beneficiam de faixas menores de imposto rodoviário e melhor economia de combustível, o que compensa parcialmente os maiores desembolsos de capital. Esse impulso regulatório é, portanto, um acelerador de demanda para veículos modernos e mais limpos em todas as classes de peso na Malásia.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Altos Custos dos Caminhões Elétricos | -0.8% | Nacional, com concentração urbana | Curto prazo (≤ 2 anos) |
| Volatilidade do Preço do Diesel | -0.6% | Impacto nacional nas operações de frotas a diesel | Curto prazo (≤ 2 anos) |
| Infraestrutura de Carregamento Elétrico Limitada para a Indústria | -0.5% | Nacional, com lacunas mais pronunciadas nas áreas rurais | Médio prazo (2-4 anos) |
| Regras de Eixo Reduzem Cargas Úteis | -0.3% | Fiscalização nacional com foco em rodovias | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial dos Caminhões Baú Elétricos
Os modelos elétricos a bateria têm preços 70% superiores aos dos veículos a diesel comparáveis, mesmo após as isenções de impostos de importação, o que limita a adoção entre as pequenas transportadoras. As financeiras também descontam os valores residuais devido à incerteza tecnológica, elevando as parcelas mensais acima das das alternativas a diesel. O carregamento em depósito exige atualizações elétricas que custam até RM 100.000 por instalação. Enquanto isso, a densidade da rede de carregamento fora dos principais corredores permanece escassa, com menos de 1.000 pontos operacionais em todo o país. Embora o custo total de propriedade torne-se favorável após cinco anos em alta quilometragem, as restrições de fluxo de caixa impedem muitos operadores de realizar a transição antecipada, moderando o impulso de curto prazo que a eletrificação poderia proporcionar ao mercado.
Volatilidade dos Preços do Diesel Comprimindo as Margens de Frete
A eliminação em junho de 2024 dos subsídios gerais ao diesel resultou em um aumento de 56% nos preços nas bombas durante a noite, corroendo as margens operacionais das transportadoras vinculadas a contratos de frete anuais. Embora alguns embarcadores tenham aceitado sobretaxas de frete spot, os pequenos transportadores não dispunham de poder de barganha para fazê-lo e adiaram as compras de caminhões. A racionalização planejada do subsídio RON95 em meados de 2025 reforça a cautela dos investidores em todo o setor de caminhões baú da Malásia. Os operadores estão combatendo a volatilidade de custos por meio de treinamento de motoristas orientado por telemática, adaptações aerodinâmicas e otimização de rotas, mas essas medidas compensam apenas uma parte da inflação de combustível. A incerteza persistente, portanto, pesa nas intenções de substituição de curto prazo, ao mesmo tempo que empurra os gestores de frotas para chassis mais leves e combustíveis alternativos, remodelando assim os padrões de demanda de longo prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho/Classe de Caminhão: Veículos Leves Ancoram o Crescimento Urbano
Os veículos leves detêm 53,05% da participação do mercado de caminhões baú da Malásia em 2025, representando uma perspectiva de CAGR de 5,78% até 2031. Esses caminhões compactos circulam por vias congestionadas, chegam às portas residenciais e minimizam os requisitos de habilitação dos motoristas, tornando-se a escolha padrão de distribuidores de courier e varejo à medida que o armazenamento urbano adota designs de hub e spoke. À medida que a frequência de viagens aumenta, a demanda por chassis ágeis com cabines walk-through e opções de plataforma elevatória também cresce.
Os caminhões de médio porte atendem aos percursos interurbanos de cadeia de frio e abastecimento de construção que exigem maior carga útil, mas não a capacidade total dos veículos pesados. Enquanto isso, as classes de veículos pesados atendem a corredores de alto volume que ligam o Porto Klang, o Porto de Penang e o Porto de Johor, mas enfrentam limites de carga útil sob uma fiscalização mais rigorosa de peso por eixo. Recursos tecnológicos como sistemas avançados de assistência ao motorista, prevenção de colisão e monitoramento de carga em tempo real estão se expandindo dos segmentos pesados para os mais leves, criando convergência entre segmentos que eleva os preços médios de venda e aprofunda a demanda de pós-venda no mercado de caminhões baú da Malásia.


Por Tipo de Combustível: Diesel Domina enquanto Elétrico Escala Gradualmente
Os motores a diesel alimentaram 85,62% da participação do mercado de caminhões baú da Malásia em 2025. O segmento se beneficia de uma infraestrutura estabelecida de abastecimento, curvas de torque atrativas e valores residuais robustos. No entanto, a remoção dos subsídios amplifica a exposição aos custos operacionais e acelera o interesse em melhorias de eficiência, como sistemas start-stop, pneus de baixa resistência ao rolamento e injeção de combustível de alta pressão.
Os caminhões baú elétricos, apoiados por isenções de impostos de importação e uma meta nacional de 38% de penetração de veículos elétricos até 2040, devem crescer à taxa mais rápida, com um CAGR de 6,04% até 2031. Os projetos-piloto de frotas liderados por operadores de entrega expressa de encomendas e entrega de alimentos demonstram que as programações de retorno ao depósito correspondem às autonomias de bateria de 200-300 quilômetros. As plataformas híbridas e de GNC/GLP preenchem nichos de transição, mas carecem do impulso político oferecido às transmissões de emissão zero. A longo prazo, a queda dos custos de bateria e os créditos fiscais federais devem elevar a participação elétrica acima de 10,00% até 2031, diversificando assim a exposição energética do mercado de caminhões baú da Malásia.
Por Tipo de Carroceria: Baú Seco Prevalece, Carrocerias Refrigeradas Superam
Os baús secos responderam por 58,55% da participação do mercado de caminhões baú da Malásia em 2025, servindo como o principal modo de transporte para carga geral, encomendas de comércio eletrônico e materiais de construção leve. Suas dimensões padronizadas facilitam a integração com docas e maximizam a utilização cúbica, características essenciais em armazéns de alta rotatividade. A participação dos baús refrigerados no mercado de caminhões baú da Malásia é menor hoje, mas seu CAGR de 5,59% ressalta como a responsabilidade de temperatura remodela os requisitos logísticos.
Empresas farmacêuticas, exportadores de produtos frescos e distribuidores de alimentos halal especificam refrigeradores multizona equipados com sensores de IoT que transmitem dados de temperatura e umidade para painéis de controle baseados em nuvem. As variantes com cortina lateral permanecem populares entre os fornecedores de materiais de construção para o carregamento lateral de paletes irregulares, enquanto os baús com plataforma elevatória ganham espaço para entrega na última milha de móveis e eletrodomésticos. A demanda por interiores especializados, como revestimentos antimicrobianos e pisos de alumínio, segmenta ainda mais o mercado e impulsiona a atividade de fabricação de valor agregado nos clusters locais de carroceiros.
Por Modelo de Propriedade: Demanda de Capital Leve Impulsiona Aluguéis
Os veículos de propriedade da empresa ainda dominam com 68,55% da participação do mercado de caminhões baú da Malásia em 2025, pois os grandes operadores de logística terceirizada (3PLs) e varejistas valorizam o controle interno, a identidade visual da marca e o custo total de propriedade previsível. Eles também aproveitam as oficinas internas que minimizam o tempo de inatividade e prolongam a vida útil dos ativos. No entanto, o CAGR de 5,31% da frota de aluguel até 2031 sinaliza uma mudança em direção à agilidade de capital, particularmente entre as PMEs que enfrentam compressão de margens decorrente da volatilidade do combustível e dos aumentos das taxas de juros.
Os pacotes de arrendamento de serviço completo agrupam seguro, manutenção e telemática em uma única mensalidade, liberando caixa para a expansão do negócio principal. Os modelos de assinatura introduzidos por grandes conglomerados permitem flexibilidade de prazo tão curta quanto três meses, atraindo empresas com picos sazonais, como lançamentos de eletrônicos e períodos de colheita. A eletrificação acelera essa mudança porque os provedores de aluguel absorvem o risco de bateria e investem em depósitos de carregamento compartilhado. Consequentemente, o canal de aluguel adiciona resiliência à demanda geral de veículos e amplia a participação no mercado de caminhões baú da Malásia.
Por Usuário Final: Empresas de Transporte Lideram, Couriers Aceleram
As empresas de transporte responderam por 37,85% da participação do mercado de caminhões baú da Malásia em 2025, aproveitando economias de escala para atender a uma gama diversificada de setores, incluindo bens de consumo de alta rotatividade (FMCG) e insumos industriais. Seus ciclos de renovação de frota acompanham os mandatos regulatórios e os acordos de nível de serviço dos clientes, sustentando a demanda básica por caminhões mais novos com tecnologia avançada de segurança.
Os operadores de courier e encomendas, impulsionados por volumes de encomendas de comércio eletrônico de dois dígitos, registram um CAGR de 5,71% até 2031. Eles especificam entre-eixos compactos, portas deslizantes e telemática que se integram aos aplicativos dos clientes. Os varejistas e atacadistas continuam a dimensionar adequadamente suas frotas privadas, favorecendo veículos de médio porte equipados com plataformas elevatórias para entregas diretas nas lojas. As empresas de construção aumentam os pedidos quando os gastos com capital em infraestrutura crescem, enquanto os órgãos públicos mantêm uma modesta substituição de veículos utilitários e de suporte de emergência. O mercado de caminhões baú da Malásia, portanto, reflete a interação estrutural entre o comportamento do consumidor, as mudanças na manufatura e os orçamentos do setor público.
Análise Geográfica
A Malásia Peninsular contribui com uma participação significativa da receita atual devido à sua densa malha rodoviária, proximidade com os principais portos marítimos e comércio transfronteiriço com Singapura. Somente o Vale do Klang abriga centros de fulfillment que despacham mais de 1 milhão de encomendas diariamente, sustentando uma demanda contínua por caminhões leves com configurações de carregamento rápido. A região de Iskandar em Johor se beneficia das melhorias na ponte que reduzem os tempos de liberação, atraindo montadoras de eletrônicos que dependem de conexões de transporte por caminhão com prazo crítico. O cluster industrial de Penang também sustenta fluxos refrigerados de médio porte para dispositivos médicos e cadeias de suprimentos de semicondutores.
A Malásia Oriental, historicamente prejudicada por redes rodoviárias fragmentadas, agora representa o nó regional de crescimento mais rápido no mercado de caminhões baú da Malásia. A Pan Borneo Highway reduz em seis horas o trânsito entre Kuching e Kota Kinabalu, permitindo o frete no mesmo dia que antes exigia paradas pernoite. Os exportadores do agronegócio em Sabah utilizam veículos pesados equipados com chassis mais leves para cumprir as regras mais rigorosas de peso por eixo, enquanto maximizam as cargas úteis de óleo de palma e frutos do mar. Os projetos de recursos de Sarawak, abrangendo madeira e gás, exigem encomendas de carrocerias especializadas que possam suportar terrenos acidentados e alta umidade.
As dinâmicas transfronteiriças estendem o alcance do mercado além das fronteiras nacionais. O Sistema de Trânsito Aduaneiro da ASEAN permite passagens de 24 horas em Bukit Kayu Hitam e Johor Bahru, estimulando a demanda por caminhões equipados com lacre eletrônico de carga e rastreamento por satélite que atendem aos requisitos da Autoridade de Transporte Terrestre de Singapura. Os incentivos propostos para a Zona Econômica Especial Malásia-Singapura poderiam aumentar os movimentos de veículos de ponto a ponto em até 15% até 2030, impulsionando potencialmente uma demanda sustentada por chassis para operadores que atendem a cadeias de suprimentos integradas. Coletivamente, os investimentos regionais garantem que o mercado de caminhões baú da Malásia ofereça crescimento equilibrado entre corredores maduros e emergentes.
Panorama regulatório
A fabricação, registro e operação de caminhões-baú na Malásia estão sujeitos ao arcabouço do Road Transport Act 1987, com o Road Transport Department (JPJ) atuando como o principal órgão fiscalizador de conformidade. Veículos comerciais e suas variantes exigem Aprovação de Tipo de Veículo (VTA), e o JPJ também regula modificações em veículos privados e comerciais, incluindo alterações na estrutura da carroceria de carga que afetam a capacidade de carga e a conformidade de segurança. O aperto das emissões referenciado por meio dos padrões Euro no posicionamento de produtos do setor e os requisitos de segurança ancorados em padrões reconhecidos, incluindo as normas MS e ECE, também influenciam a especificação de chassi dos fabricantes e as decisões de substituição de frotas.
No lado operacional, a Land Public Transport Agency (APAD) regula o licenciamento de operadores de veículos de carga por meio de circulares que estabelecem os termos de licenciamento e as categorias de estrutura de carga, o que afeta a elegibilidade para operar caminhões-baú rígidos e configurações de semirremolque. Essas regras se cruzam com temas de fiscalização já destacados no contexto do mercado, incluindo verificações mais rigorosas de opacidade de fumaça e a necessidade de manter os veículos legalizados sob a supervisão do JPJ. Como resultado, as frotas dão mais importância a chassis compatíveis, construções de carroceria documentadas e processos de modificação auditáveis.
Análise da cadeia de valor
A cadeia de valor de caminhões-baú na Malásia começa com insumos upstream, como aço, alumínio, compósitos, unidades de refrigeração e eletrônicos para telemática e sensores, seguidos pela fabricação ou importação de chassi e, então, pela montagem local. As operações CKD ajudam os fabricantes a se alinharem com incentivos políticos locais e a gerenciar o custo total desembarcado. A montagem local é ancorada pela Isuzu Hicom Malaysia em Pekan, Pahang, e pela fabricação da Hino Motors na Malásia (ligada à sua produção local de LCV), apoiada por fornecedores de nível e prestadores de serviços logísticos que abastecem peças para as linhas de montagem e redes de concessionárias. Um indicador de escala para o ecossistema é a Isuzu Hicom Malaysia atingindo um marco de mais de 100.000 caminhões CKD até o 2º trimestre de 2025, reforçando a importância da produção localizada para a disponibilidade de chassi e a continuidade de peças.
Downstream, fabricantes locais de carrocerias e adaptadores convertem chassis em baús secos, lonas laterais, configurações com plataforma elevatória e carrocerias refrigeradas. As modificações na carroceria também introduzem pontos adicionais de conformidade, nos quais é necessária aprovação prévia do JPJ. A distribuição ocorre por meio de concessionárias dos fabricantes e equipes de vendas para frotas, enquanto empresas de financiamento e leasing apoiam tanto os modelos de propriedade da empresa quanto os de aluguel destacados no relatório. O mercado de reposição completa a cadeia por meio de peças, oficinas de serviço e manutenção relacionada à inspeção, o que se torna cada vez mais importante à medida que as frotas migram para plataformas mais novas e compatíveis com as normas de emissões e adicionam recursos eletrônicos intensivos, como telemática e monitoramento de temperatura, que aumentam a complexidade dos serviços.
Panorama Competitivo
As montadoras japonesas mantêm sua primazia por meio de montagem localizada, extensas redes de concessionárias e durabilidade comprovada em climas tropicais. O reinado de dez anos da Isuzu reflete uma vantagem consistente em prazos de entrega de chassis, peças de reposição e suporte pós-venda. A Hino e a Mitsubishi Fuso seguem com escadas de produtos complementares que abrangem os segmentos leve a pesado. O trio aproveita a prontidão para o Euro IV para garantir conversões de frotas antes dos prazos iminentes do Euro VI, reforçando assim a fidelidade à marca entre os compradores institucionais.
As colaborações estratégicas se intensificam. O ecossistema ponta a ponta da DRB-HICOM abrange montagem em CKD, distribuição de peças e serviços de gestão de frotas, oferecendo pacotes combinados que reduzem o custo do ciclo de vida para os operadores de frotas. Os transitários globais, como a GEODIS, adquirem tratores Mercedes-Benz Actros equipados com geocercamento e sensores de fadiga do motorista, sinalizando diferenciação liderada por tecnologia. Os carroceiros nacionais avançam ao integrar painéis compostos e revestimentos refrigerados que atendem aos padrões de Boas Práticas de Distribuição e halal, capturando margens além do valor do chassis bruto e ancorando as cadeias de suprimentos locais para o mercado de caminhões baú da Malásia.
Os novos entrantes elétricos estimulam nova concorrência. As montadoras chinesas JAC e BAIC garantiram acordos de CKD que contornam os impostos de importação e comprometem-se a localizar a montagem de baterias, um pré-requisito para a participação em licitações de entidades governamentais que visam frotas de emissão zero. Enquanto isso, os fornecedores de telemática fazem parceria com seguradoras para lançar prêmios de pagamento conforme a forma de dirigir que recompensam comportamentos mais seguros, abrindo fluxos de receita adicionais. No geral, o campo competitivo equilibra as vantagens de escala consolidadas com a disrupção impulsionada pela inovação, mantendo uma rivalidade moderada que beneficia os clientes por meio de uma escolha mais ampla e uma difusão tecnológica mais rápida.
Líderes do Setor de Caminhões Baú da Malásia
Isuzu Motors Limited
Hino Motors Sales (Malaysia) Sdn Bhd
Mitsubishi Fuso Truck and Bus Corporation
Tata Motors Limited
Scania (Malaysia) Sdn Bhd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A modernização de frotas sob requisitos de conformidade mais rígidos cria espaço para fabricantes e construtores de carrocerias que possam fornecer variantes prontas para VTA e projetos de carroceria favoráveis à aprovação. Isso é mais evidente em configurações refrigeradas e de logística halal especializada, nas quais é necessária integridade documentada em toda a cadeia de frio. Com o controle do JPJ sobre as modificações de veículos, juntamente com as estruturas de licenciamento da APAD para operadores, a demanda tende a se deslocar para programas de carroceria padronizados e compatíveis, em vez de fabricação ad hoc. Fornecedores capazes de oferecer projetos repetíveis, documentação e suporte de serviço estão posicionados para conquistar frotas com múltiplas unidades.
A eletrificação e a adoção de frotas conectadas criam uma segunda linha de oportunidades, particularmente para caminhões-baú de última milha com ciclos de operação previsíveis. A expansão do ecossistema de carregamento está ligada a players de infraestrutura nomeados, como Gentari, ChargEV e TNB Electron, enquanto a narrativa do mercado já aponta para pilotagem ativa de frotas e programas de eficiência baseados em telemática. No lado da oferta, players locais de montagem, incluindo a Isuzu Hicom Malaysia em Pekan, estão desenvolvendo capacidade e esforços de localização voltados para melhorar a conformidade com as emissões e se preparar para a localização de componentes de veículos elétricos, o que aumenta o número de caminhos de aquisição para frotas além das opções totalmente importadas.
Desenvolvimentos recentes do setor
- Março de 2026: a Isuzu Motors Limited e a Isuzu Malaysia lançam o Isuzu D-Max 2026, apresentando um novo motor turbodiesel MaxForce de 2,2L e transmissão automática de 8 velocidades. O lançamento expande a presença da Isuzu em picapes leves na Malásia e pode influenciar as decisões de compra de frotas, bem como a demanda de pós-venda.
- Fevereiro de 2026: a Isuzu Motors Limited e a Isuzu Malaysia confirmam que o Elf continua sendo o principal modelo de caminhão na Malásia, com uma participação de 92,5% em 2025. A liderança de mercado reforça o domínio da Isuzu na consideração de frotas na Malásia e pode afetar o planejamento de preços e mix de modelos dos concorrentes.
- Fevereiro de 2026: a Hino Motors Sales (Malaysia) Sdn Bhd relata a formatura da segunda turma de dez treinandos de seu programa HTIP. O desenvolvimento de capacidades fortalece a base local de técnicos e a prontidão de serviço, apoiando a manutenção de frotas e o suporte ao cliente.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o valor de mercado refere-se aos caminhões-baú vendidos e registrados na Malásia durante o período do estudo, calculado usando os preços de venda dos veículos e mapeado para a demanda específica de cada ano.
Exclusões de escopo: excluímos receitas de serviços de frete rodoviário, retrofits autônomos de carroceria de carga sem venda de caminhão, e transações de revenda de veículos usados.
Visão geral da segmentação
- Por Tamanho/Classe de Caminhão
- Leve (Classe 2-3)
- Médio Porte (Classe 4-6)
- Pesado (Classe 7-8)
- Por Tipo de Combustível
- Diesel
- Gasolina
- Elétrico
- Híbrido
- GNC/GLP
- Por Tipo de Carroceria
- Baú Seco
- Baú Refrigerado
- Baú com Cortina Lateral
- Baú com Plataforma Elevatória
- Por Modelo de Propriedade
- Frota Própria da Empresa
- Frota Arrendada
- Frota de Aluguel
- Por Usuário Final
- Empresas de Transporte
- Varejistas e Atacadistas
- Serviços de Courier e Encomendas
- Empresas de Construção
- Órgãos Governamentais
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou com uma visão clara da demanda por veículos comerciais na Malásia e dos ciclos de substituição, restringindo-se depois a sinais relevantes para caminhões-baú. Baseamo-nos em estatísticas públicas e materiais regulatórios para ancorar a direção da demanda, e então usamos divulgações do setor para entender para onde os preços e as especificações estavam se movendo.
As fontes comuns incluíram conjuntos de dados e publicações governamentais e oficiais, como estatísticas de transporte e registro da Malásia, séries comerciais do Royal Malaysian Customs para veículos comerciais e peças, séries macroeconômicas do Bank Negara Malaysia e do Department of Statistics Malaysia, e notas de política do Ministry of Transport e do Road Transport Department. Também revisamos catálogos de produtos, listas de preços e comunicados de imprensa, e verificamos registros corporativos e apresentações a investidores quando estes ajudaram a validar premissas de modelos. Para verificações cruzadas, usamos assinaturas pagas que compilam dados financeiros e notícias corporativas, bancos de dados de patentes para direção tecnológica, e um banco de dados de embarques de importação ou exportação em nível de remessa para inferir o momento do fluxo de equipamentos. Esta lista de pesquisa documental é ilustrativa, e fontes adicionais foram usadas para coletar dados, validá-los e resolver questões pendentes.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em validar o que realmente está sendo comprado na Malásia, como os compradores escolhem a capacidade de carga e as especificações de carroceria, e como os preços são negociados no nível da transação. Conversamos com stakeholders de operadores de frotas, usuários de logística, concessionárias, construtores de carrocerias e parceiros de serviço, para que nossas premissas sobre o mix de unidades e o momento de substituição pudessem ser testadas em relação ao comportamento de compra. As informações dos respondentes também foram usadas para verificar a coerência das estimativas documentais em torno de prazos de entrega, sensibilidade ao financiamento e o ritmo de adoção de carrocerias refrigeradas e especializadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 34% | CXOs: 19% |
| Nível médio: 47% | Líderes funcionais/de unidade: 24% |
| Players menores: 19% | Gerentes: 57% |
Dimensionamento e previsão de mercado
A lógica central de dimensionamento utilizou uma construção top-down, na qual a atividade de veículos comerciais na Malásia, as tendências de registro e os padrões de substituição de frotas foram reconstruídos em um pool de demanda endereçável para caminhões-baú, depois filtrado pela participação observada de caminhões-baú. Após a construção do pool, corroboramos os resultados com aproximações seletivas bottom-up, como pontos de preço amostrados no nível de modelo multiplicados por volumes indicativos de unidades a partir de verificações de canal, ajustando-se onde as duas visões diferiam.
As principais entradas incluíram o momentum de novos registros em veículos comerciais leves e médios, a participação de cargas de entrega urbana e de cadeia de frio que normalmente exigem carrocerias fechadas, indicadores de atividade de frete rodoviário e comércio eletrônico que afetam as adições de frotas de última milha, e a direção do financiamento e das taxas de juros que influencia o momento das compras. Também acompanhamos a mudança no mix entre diesel e trens de força mais recentes, já que isso altera os preços médios de venda. Para converter unidades em valor, os preços médios de venda foram atualizados usando faixas recentes de cotação, mix de configuração (classe de capacidade de carga e especificação de carroceria) e comportamento típico de desconto relatado nas entrevistas, sendo depois projetados de acordo com a inflação esperada e a adoção de recursos.
Para a previsão, foi usada análise de cenários, pois a demanda pode variar com mudanças em subsídios, custos de combustível e ciclos de capex de frotas, e a curva final foi selecionada após alinhá-la com as visões de especialistas sobre o momento de substituição e a normalização de pedidos pendentes. Onde os indicadores diretos eram limitados para frotas menores, tratamos as lacunas usando alocação proporcional a partir do mix observado de usuários finais e dos padrões de demanda no nível das concessionárias, e revalidamos essas alocações em relação ao que os stakeholders relataram.
Validação de dados e ciclo de atualização
Os resultados foram verificados em várias etapas antes da aprovação final, começando com testes de consistência, como comportamento de crescimento ano a ano, razoabilidade de preços e estabilidade de mix entre as classes de caminhões. Comparamos o modelo com sinais independentes, incluindo a direção de registro de veículos comerciais, os fluxos comerciais para categorias de veículos relevantes, e indicadores macroeconômicos ligados à atividade logística, investigando quaisquer grandes variações antes de finalizar.
Uma segunda revisão por analista foi realizada para desafiar as premissas, e o recontato foi acionado quando uma entrada-chave se movia além de uma faixa esperada, por exemplo, um forte reajuste de preço ou uma queda de demanda ligada a políticas. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes. Antes da entrega, um analista realiza uma revisão final para garantir que as informações mais recentes disponíveis estejam refletidas nos números finais.
Tamanho do mercado de caminhões-baú na Malásia da Mordor Intelligence em comparação com outras estimativas publicadas
É normal observar diferentes valores de tamanho de mercado para caminhões-baú na Malásia, mesmo quando os publicadores focam no mesmo país e em uma janela temporal semelhante. As diferenças geralmente decorrem de como um caminhão-baú é definido, de como os preços dos veículos são tratados entre os anos, e se o modelo é mantido atualizado quando as taxas de câmbio e os padrões de desconto mudam.
Neste relatório, o ciclo de atualização e o momento da taxa de câmbio são tratados no nível anual, portanto, as atualizações de preço e mix não são carregadas usando uma premissa cambial antiga. A lógica do ASP também é revalidada usando cotações recentes de canal e feedback de compradores, uma prática mantida pela Mordor Intelligence.
Comparação de benchmark
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 558,23 milhões de USD (2025) | |
| Publicação Setorial A | 520,00 milhões de USD (2025) | Frequentemente utiliza uma definição mais restrita, voltada para unidades de entrega urbana leve, e pode aplicar preços de tabela ou conjuntos de cotações mais antigos sem revalidar níveis de desconto e adicionais de custo de carroceria. |
| Consultoria Regional B | 610,00 milhões de USD (2026) | Pode incluir de forma mais ampla veículos comerciais fechados adjacentes e construções de carroceria especializadas, e às vezes mantém uma única premissa de escalonamento de preço sem redefinir a base cambial a cada ano. |
No geral, a dispersão nos valores publicados é explicada principalmente pelos limites de escopo em torno do que se qualifica como um caminhão-baú e por como os preços são atualizados ao longo do tempo. Nossa abordagem mantém os totais rastreáveis a um pool de demanda claro, uma construção transparente de ASP e verificações repetíveis em relação a sinais observáveis de atividade de veículos, o que ajuda os tomadores de decisão a comparar itens equivalentes.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de caminhões baú da Malásia?
O tamanho do mercado de caminhões baú da Malásia situou-se em USD 588,71 milhões em 2026 e deve atingir USD 767,91 milhões até 2031.
Qual classe de caminhão está crescendo mais rapidamente na Malásia?
Os veículos leves utilizados para entrega na última milha devem registrar o maior CAGR de 5,78% até 2031.
Qual é a participação do diesel nos caminhões baú da Malásia?
Os motores a diesel alimentaram 85,62% das unidades vendidas em 2025, embora essa participação decline gradualmente à medida que a adoção de veículos elétricos aumenta.
Como os gastos com infraestrutura estão afetando a demanda?
As melhorias rodoviárias, como o projeto Pan Borneo, encurtam os tempos de trânsito, o que eleva a utilização dos caminhões e apoia a compra de novos veículos em todas as regiões.
Página atualizada pela última vez em:



