
Tamanho e Participação do Mercado de Caminhões Elétricos da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
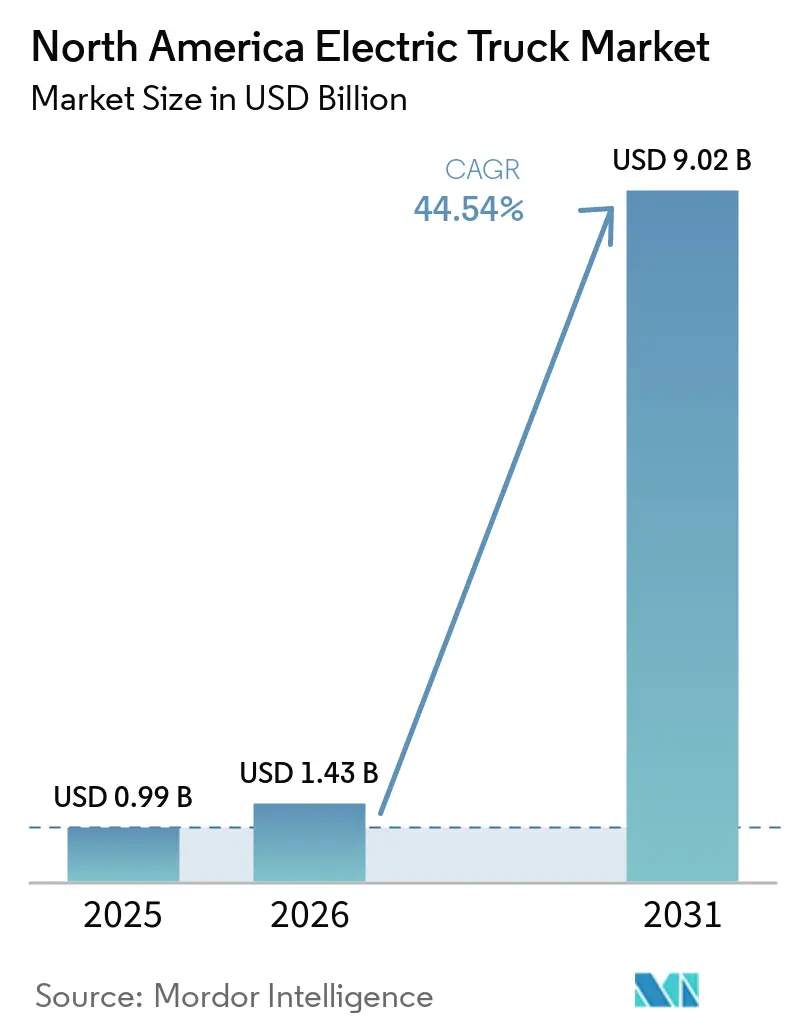
| Tamanho do mercado no ano base (2025) | 0.99 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.43 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.02 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 44.54 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Caminhões Elétricos da América do Norte por Mordor Intelligence
O tamanho do mercado de caminhões elétricos da América do Norte foi avaliado em 0,99 bilhões de USD em 2025, estimado em 1,43 bilhões de USD em 2026, e projetado para atingir 9,02 bilhões de USD até 2031, crescendo a um CAGR de 44,54% de 2026 a 2031. A poderosa trajetória de crescimento é sustentada por mandatos sobrepostos de emissão zero, pela acentuada queda nos preços dos pacotes de baterias e pelas metas de emissão líquida zero cada vez mais agressivas anunciadas por grandes transportadoras e varejistas. A regulamentação Advanced Clean Trucks da Califórnia e os estados que a adotaram, os padrões de GEE para veículos pesados da Fase 3 da EPA e a rápida expansão da capacidade doméstica de baterias combinaram-se para antecipar as decisões de compra entre os operadores de frotas, enquanto as demonstrações de carregamento de classe megawatt indicam que as restrições de autonomia nos ciclos de uso de longa distância serão amenizadas antes de meados da década. A dinâmica competitiva também está mudando: os fabricantes de equipamentos originais (OEMs) de veículos pesados tradicionais estão acelerando o lançamento de plataformas para defender sua participação contra novos entrantes verticalmente integrados que prometem atualizações de software mais rápidas e menores custos operacionais. Esses fatores criam novos espaços para desenvolvedores de infraestrutura e especialistas em arrendamento de baterias, mas também intensificam o risco de execução relacionado às filas de interconexão à rede elétrica e às oscilações nos preços de matérias-primas.
Principais Conclusões do Relatório
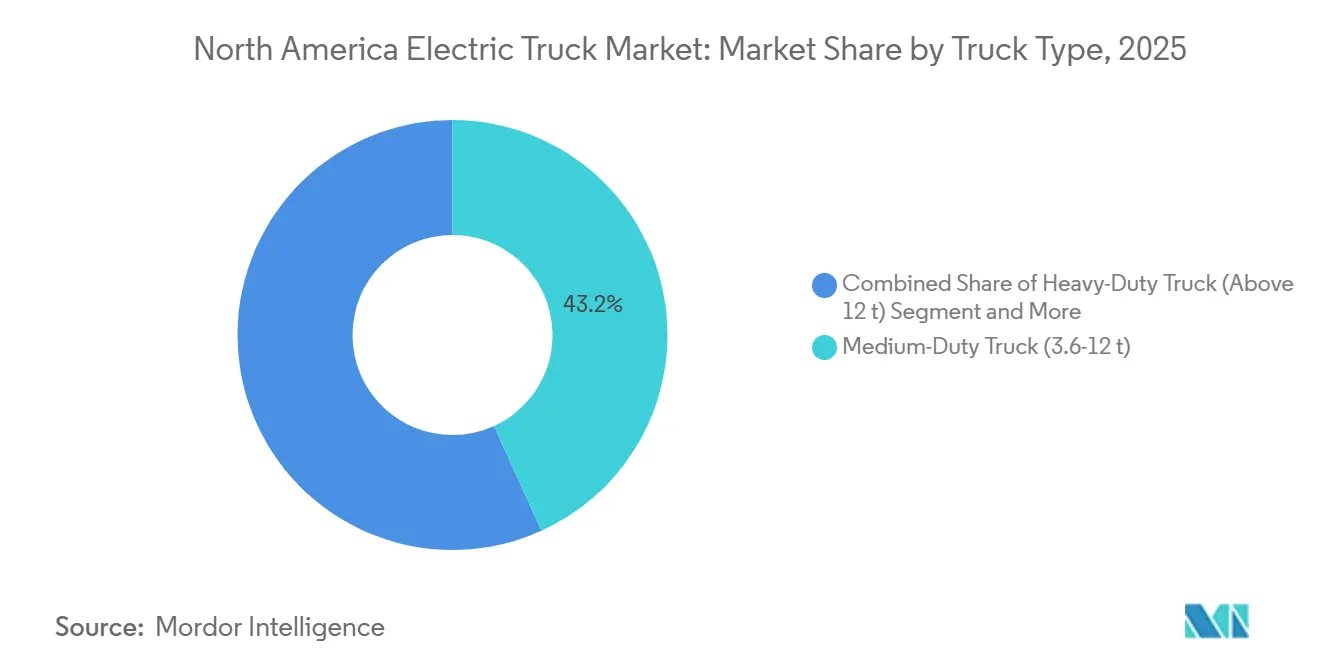
- Por tipo de caminhão, os modelos de médio porte lideraram com 43,15% da participação do mercado de caminhões elétricos da América do Norte em 2025, enquanto os modelos pesados acima de 12 t de PBT estão avançando a um CAGR de 45,22% até 2031.
- Por tipo de propulsão, os veículos elétricos a bateria capturaram 77,45% da participação de receita em 2025, enquanto os veículos elétricos a célula de combustível estão se expandindo a um CAGR de 50,13% entre 2026 e 2031.
- Por autonomia, os caminhões urbanos com menos de 150 km representaram uma participação de 47,13% em 2025, enquanto os caminhões com autonomia acima de 500 km estão projetados para crescer a um CAGR de 46,18% até 2031.
- Por capacidade de bateria, os modelos de 201-400 kWh detinham uma participação de 53,44% em 2025, enquanto os caminhões com capacidades acima de 800 kWh estão projetados para se expandir a um CAGR de 47,03% até 2031.
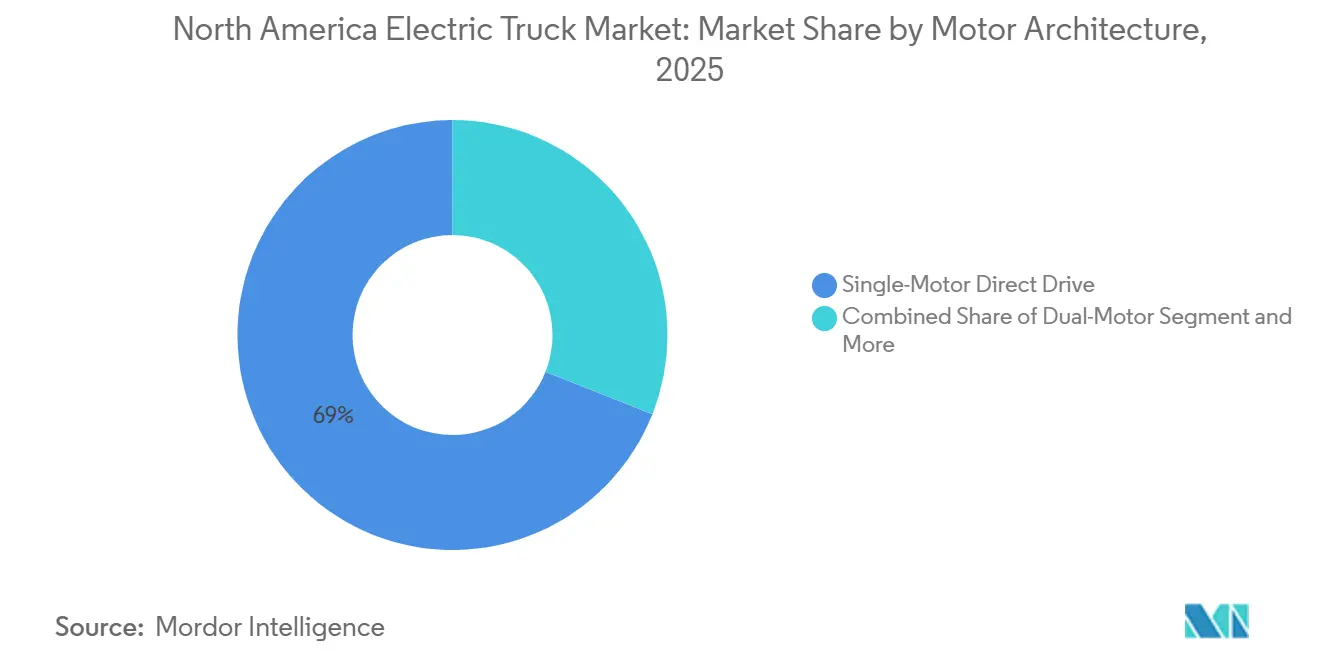
- Por arquitetura do motor, o acionamento direto de motor único capturou 69,03% da participação de receita em 2025, enquanto o eAxle integrado está projetado para crescer a um CAGR de 46,71% até 2031.
- Por aplicação, logística e entrega de encomendas controlaram 60,14% do volume de 2025; as aplicações de construção e mineração estão projetadas para registrar um CAGR de 45,85% até 2031.
- Por país, os Estados Unidos comandaram 84,02% das vendas regionais em 2025, enquanto o México está previsto para crescer a um CAGR de 47,35% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Endurecimento das Regulamentações de ZEV e CO2 | +9.2% | CA, WA, OR, NY; Canadá | Médio prazo (2–4 anos) |
| Queda nos Custos de Baterias Atinge a Paridade | +8.7% | Nacional | Curto prazo (≤2 anos) |
| Carregamento em Depósitos e Corredores | +7.5% | Corredores de frete da USMCA | Médio prazo (2–4 anos) |
| Crescimento do Frete Corporativo com Meta de Emissão Líquida Zero | +6.8% | Nacional | Curto prazo (≤2 anos) |
| Corredores de Carregamento Megawatt da USMCA | +5.4% | Corredores transfronteiriços | Longo prazo (≥4 anos) |
| Pilotos de Troca de Bateria para Drayage | +3.1% | Portos de CA e BC | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de ZEV Mais Rigorosos e Padrões de CO₂ para Veículos Pesados
As regras da Fase 3 da EPA exigem uma redução notável de CO₂ para caminhões vocacionais do ano-modelo 2027, enquanto a medida Advanced Clean Fleets da Califórnia obriga as frotas de alta prioridade a fazer a transição dos tratores de drayage para 100% de emissão zero até 2035 [1]. Em Washington, Oregon e vários estados do Nordeste, a adoção de regulamentações similares já representa uma parcela significativa dos registros de caminhões nos Estados Unidos. O mandato preliminar do Transport Canada tem como meta 35% de vendas de veículos médios e pesados com emissão zero até 2030, ampliando o alcance regulatório. Apesar de enfrentar um aumento considerável nos custos de certificação, a Daimler Truck prevê que os modelos ZEV contribuirão de forma significativa para sua receita na América do Norte nos próximos anos. Esses mandatos sobrepostos não apenas encurtam os prazos de lançamento de produtos, mas também estabelecem uma base de demanda cativa, proporcionando um amortecedor para os volumes dos OEMs em meio a quedas no frete.
Rápida Queda nos Custos dos Pacotes de Baterias Possibilitando a Paridade no Custo Total de Propriedade
No início de 2025, os preços dos pacotes LFP comerciais experimentaram uma queda significativa, impulsionada pelo excesso de oferta de cátodos chineses e pelos efeitos de escala das gigafábricas. Da mesma forma, os pacotes NMC 811 de alto teor de níquel registraram uma redução notável nos custos, após a expansão de uma linha de produção em Michigan no final de 2024. Na Califórnia, os veículos elétricos comerciais pesados atingiram a paridade de custos com o diesel em condições específicas relacionadas aos preços de combustível e eletricidade. Um estudo da NACFE, que analisou um grande número de veículos de entrega, revelou que os veículos elétricos ofereciam um período de retorno mais curto em comparação com os veículos a diesel. Essa vantagem deveu-se principalmente à redução das despesas de manutenção e à disponibilidade de incentivos por meio de vouchers. Consequentemente, a redução dos custos dos pacotes está ampliando o escopo da adoção por frotas, estendendo-se além dos programas piloto urbanos iniciais.
Expansão do Carregamento Rápido em Depósitos e Corredores na América do Norte
O programa de fórmula NEVI está direcionando recursos significativos para instalar carregadores rápidos de corrente contínua (CC) em intervalos regulares ao longo dos Corredores de Combustíveis Alternativos, com vários locais com capacidade para caminhões esperados para entrar em operação em breve [2]. Seguindo o exemplo, empresas privadas comprometeram investimentos substanciais para equipar postos de caminhões com dispensadores de alta capacidade nos próximos anos. A infraestrutura de depósitos atualmente fornece a maior parte da energia para caminhões elétricos, pois as frotas priorizam o controle sobre as tarifas de demanda e a disponibilidade de carregadores. Esses investimentos reduzem coletivamente os tempos de parada, aumentam a flexibilidade de rotas e mitigam os riscos associados à utilização de ativos de longa distância. No entanto, desafios como a confiabilidade dos carregadores e a interoperabilidade de pagamentos continuam a incomodar os primeiros adotantes.
Compromissos Corporativos de Frete com Emissão Líquida Zero
O Walmart pretende fazer a transição de sua frota privada de caminhões para unidades de emissão zero até 2040, demonstrando clara preferência por modelos de veículos elétricos a bateria em rotas mais curtas. A UPS implantou um número significativo de vans elétricas ao longo dos anos, alcançando economias notáveis de diesel. Enquanto isso, a FedEx alocou recursos substanciais para despesas de capital em veículos elétricos nos próximos anos. Notavelmente, a Tesla revela que a maioria de suas reservas do Semi é proveniente de frotas corporativas com metas de redução de carbono no Escopo 3. Tais compromissos públicos não apenas fortalecem as carteiras de pedidos dos OEMs, mas também aceleram a formação de um mercado secundário ao garantir escala.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos e Escassez de Modelos | -4.3% | Nacional | Médio prazo (2–4 anos) |
| Atrasos na Interconexão à Rede Elétrica | -3.6% | CA, TX, ON, QC | Curto prazo (≤2 anos) |
| Volatilidade nos Preços do Lítio | -2.8% | Nacional | Curto prazo (≤2 anos) |
| Lacunas de Competências em Segurança de Alta Tensão nas Frotas | -1.9% | Meio-Oeste e Sudeste dos EUA | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Preço Inicial e Disponibilidade Limitada de Modelos Pesados
No quarto trimestre de 2025, um trator Classe 8 com capacidade avançada de bateria era significativamente mais caro do que seu equivalente a diesel, com as baterias representando uma parcela substancial do custo dos materiais. Embora créditos fiscais estejam disponíveis para compensar os custos, as limitações no número de unidades elegíveis geram incerteza para os compradores. Entre os modelos disponíveis, apenas alguns veículos elétricos a bateria com cabine de dormir oferecem capacidades de longa autonomia, em comparação com uma variedade muito maior de opções a diesel. A produção permanece limitada, com os fabricantes enfrentando restrições de capacidade. Frotas menores encontram condições de arrendamento mais rígidas e custos iniciais mais elevados, o que retarda a adoção fora das maiores transportadoras.
Atrasos na Interconexão de Concessionárias para Depósitos com ≥1 MW
Pesquisas do EPRI revelam que locais na CA, TX e ON que requerem atualizações significativas de serviço enfrentam longos tempos de espera, principalmente devido às melhorias necessárias em transformadores de distribuição e alimentadores. A PG&E destaca que a maioria das solicitações de grande escala exige onerosas atualizações de rede, um encargo financeiro inicialmente suportado pelas frotas sob a Regra 15. Nos últimos anos, a fila da ERCOT para carregadores de veículos elétricos comerciais cresceu substancialmente, levando a prazos estendidos. Em Ontário, os casos podem demorar ainda mais, especialmente quando conversões de tensão são exigidas. Embora a AB 2061 da Califórnia exija que as concessionárias concluam os estudos em um prazo mais curto para projetos menores, a implementação real permanece inconsistente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Caminhão:
A Dominância dos Caminhões de Médio Porte Cede Espaço ao Avanço dos Caminhões PesadosOs modelos de médio porte comandaram 43,15% da receita de 2025, refletindo o alinhamento inicial com o carregamento em depósitos e os ciclos de uso municipais. Os modelos pesados entregarão o maior potencial de crescimento, registrando um CAGR de 45,22% que elevará significativamente o tamanho do mercado de caminhões elétricos da América do Norte para tratores Classe 8 até 2031, auxiliado por corredores de carregamento megawatt e pacotes de baterias de 800 kWh.
A intensidade de capital permanece menor nas plataformas Classe 6, mas a diferença de desempenho está diminuindo. A participação do mercado de caminhões elétricos da América do Norte para unidades de médio porte, portanto, atinge seu pico cedo e transita em direção à paridade proporcional com os veículos pesados até 2030.

Por Tipo de Propulsão:
A Supremacia dos Veículos Elétricos a Bateria Enfrenta Rápida Aceleração dos Veículos Elétricos a Célula de CombustívelOs veículos elétricos a bateria detinham 77,45% da receita de 2025 e geraram a maior fatia da participação do mercado de caminhões elétricos da América do Norte devido à eficiência de 85–90% do poço à roda e ao maior alcance de infraestrutura de carregamento. Os veículos elétricos a célula de combustível estão projetados para crescer a um CAGR de 50,13%, impulsionando o tamanho coletivo do mercado de caminhões elétricos da América do Norte para plataformas de hidrogênio até 2031. Os híbridos plug-in ofereceram um meio-termo para frotas com ciclos de uso mistos, mas os incentivos de política começaram a se afastar das tecnologias de transição, inclinando os investimentos para trens de força de emissão zero pura.
À medida que o período de previsão avança, a dominância dos Veículos Elétricos a Bateria (VEBs) começa a diminuir. Essa mudança é amplamente atribuída ao advento dos carregadores megawatt em corredores e à queda nos preços do hidrogênio verde, tornando viável o reabastecimento rápido para longas distâncias. Apoiando essa transição, os Fabricantes de Equipamentos Originais (OEMs) estão fazendo anúncios notáveis: a Nikola está prestes a estabelecer um número significativo de postos de hidrogênio, enquanto o programa XCIENT da Hyundai demonstrou alta confiabilidade e amplo desempenho de frota. Apesar disso, os VEBs, favorecidos por sua compatibilidade com depósitos, continuam sendo a escolha preferida para operadores urbanos e regionais. Esses operadores estão principalmente focados em rotas previsíveis que abrangem distâncias mais curtas. Consequentemente, o cenário competitivo está evoluindo: os VEBs estão consolidando sua posição nas rotas metropolitanas de alto volume, enquanto os Veículos Elétricos a Célula de Combustível (VECCs) estão conquistando nichos, especialmente para cargas longas sensíveis à carga útil e refrigeradas.
Por Autonomia:
Mix Voltado para o Urbano Evoluindo para a Adoção de Maior AutonomiaOs veículos com autonomia abaixo de 150 km capturaram 47,13% das implantações de 2025 devido às rotas de entrega de última milha e coleta de resíduos que retornam à base todas as noites. Os caminhões com autonomia de 301–500 km detinham uma participação modesta, mas se expandirão a um CAGR notável à medida que o Semi da Tesla e o eCascadia da Daimler validam o desempenho real de 480 km com PBT de 82.000 lb.
Ao longo do horizonte de previsão, a faixa acima de 500 km cresce mais rapidamente a um CAGR de 46,18%, aumentando sua participação no tamanho do mercado de caminhões elétricos da América do Norte até 2031. Com os corredores de carregamento megawatt sendo estabelecidos com financiamento NEVI e pilotos CharIN MCS, a infraestrutura essencial está sendo firmemente colocada em prática. Simultaneamente, a adoção de químicas avançadas de bateria está elevando a densidade dos pacotes além do ponto de equilíbrio de carga útil. Enquanto as frotas focadas no ambiente urbano optam por chassis de menor autonomia para reduzir os custos de bateria, as operações mistas — como a logística de milk-run — estão se inclinando para plataformas de autonomia intermediária que equilibram despesas de capital e versatilidade.
Por Capacidade de Bateria:
Pacotes de Médio Alcance Dominam à Medida que Sistemas de 800 kWh Ganham TraçãoOs pacotes na faixa de 201–400 kWh controlaram 53,44% da adoção em 2025 ao explorar pontos ideais de custo-desempenho, proporcionando autonomia de 250–300 km para caminhões-baú Classe 6-7. Os sistemas acima de 800 kWh constituíam apenas uma parcela nominal das entregas, mas estão projetados para crescer a um CAGR de 47,03%, expandindo a participação do segmento no mercado de caminhões elétricos da América do Norte até o final de 2031.
Os preços dos sistemas LFP estabelecem a base econômica, tornando-os significativamente mais rentáveis em comparação com os sistemas NMC. No entanto, os operadores com pesos brutos mais elevados estão dispostos a pagar o prêmio pelos sistemas NMC devido à vantagem do carregamento megawatt, que pode repor rapidamente o estado de carga, reduzindo o tempo de inatividade em comparação com o diesel. Empresas líderes, incluindo a LG Energy Solution e a Ford por meio de seu BlueOval Battery Park Michigan licenciado pela CATL, estão estabelecendo linhas de produção de LFP nos Estados Unidos, que devem reduzir ainda mais os custos e mitigar os riscos de fornecimento.
Por Arquitetura do Motor:
Soluções de Motor Único Cedendo Espaço para eAxles IntegradosAs configurações de acionamento direto de motor único detinham 69,03% de participação em 2025, pois as frotas valorizavam a simplicidade e a relação custo-benefício dos componentes. Os eAxles integrados representavam uma participação mínima, mas estão previstos para superar todas as outras arquiteturas a um CAGR de 46,71%, aumentando a participação do mercado de caminhões elétricos da América do Norte para eAxles até 2031.
O avançado e-Powertrain da Dana e o altamente eficiente CeTrax 2 da ZF contribuem para a redução de peso e melhoria de autonomia ao minimizar as perdas de energia. Os sistemas de motor duplo continuam a desempenhar um papel crucial no atendimento às demandas de tarefas vocacionais com uso intensivo de torque, enquanto os hubs de roda permanecem uma opção especializada até que os desafios tecnológicos sejam resolvidos. Além disso, os padrões regulatórios de eficiência estão sutilmente incentivando os OEMs a adotar configurações integradas, aproveitando as reduções de peso e arrasto para atender aos requisitos de conformidade.
Por Aplicação:
A Dominância da Logística Suaviza-se à Medida que Construção e Mineração AceleramEm 2025, a logística e a entrega de encomendas emergiram como o segmento dominante com 60,14% de participação, impulsionadas pelas estratégias de aquisição de líderes do setor como Amazon, UPS e FedEx. Enquanto isso, os setores de construção e mineração, embora com menor participação, estão experimentando um rápido crescimento de 45,85% de CAGR. Essa expansão está contribuindo significativamente para o mercado de caminhões elétricos da América do Norte, com avanços notáveis em eficiência de custos de combustível demonstrados por veículos como os transportadores Volvo CE e os caminhões basculantes BYD.
Os serviços municipais também estão ganhando impulso, apoiados por mandatos municipais que visam alcançar emissão zero para frotas de coleta de resíduos na próxima década. Os setores de varejo e bens de consumo de giro rápido (FMCG) estão explorando unidades de refrigeração elétrica que otimizam o uso de energia ao separar as cargas de climatização dos pacotes de tração. Ao mesmo tempo, as empresas de serviços públicos estão adotando caminhões com cesto aéreo projetados para reduzir emissões durante operações estacionárias. Cada uma dessas aplicações agora se beneficia de um chassi desenvolvido especificamente para esse fim, abordando o desafio histórico de adaptar a tecnologia de veículos de passeio para uso comercial.
Análise Geográfica
Mercado de Caminhões Elétricos da América do Norte nos Estados Unidos
Os Estados Unidos dominam o Mercado de Caminhões Elétricos da América do Norte, respondendo por aproximadamente 84% do volume total do mercado em 2024, ao mesmo tempo em que exibem a trajetória de crescimento mais robusta, com uma taxa de crescimento esperada de cerca de 24% de 2024 a 2029. O desempenho sólido do mercado pode ser atribuído à abordagem abrangente do país para a adoção de caminhões elétricos, apoiada por incentivos substanciais nos níveis federal e estadual. As ambiciosas metas ambientais do governo dos EUA, especialmente por meio de iniciativas como a regulamentação Advanced Clean Trucks, criaram um ambiente favorável para a adoção de caminhões elétricos. As principais áreas metropolitanas lideram a transição, com cidades implementando zonas de baixa emissão e desenvolvendo infraestrutura dedicada de recarga. A presença de fabricantes líderes e seus investimentos significativos em pesquisa e desenvolvimento acelerou ainda mais o crescimento do mercado. Além disso, o setor de logística bem desenvolvido do país e os crescentes compromissos corporativos com a sustentabilidade impulsionaram a demanda, particularmente no segmento de transporte comercial.
Mercado de Caminhões Elétricos da América do Norte no Canadá
O mercado de caminhões elétricos do Canadá demonstra potencial significativo, impulsionado pelo forte compromisso do país com a sustentabilidade ambiental e o transporte limpo. A abordagem abrangente do governo inclui iniciativas federais e provinciais para acelerar a adoção de veículos comerciais elétricos no transporte comercial. Províncias como Quebec e Colúmbia Britânica estão na vanguarda, implementando seus próprios mandatos de veículos de zero emissão e fornecendo incentivos adicionais para a eletrificação de frotas. A robusta infraestrutura elétrica do país e sua matriz de energia limpa fornecem uma base vantajosa para as operações de caminhões elétricos. As cidades canadenses estão integrando cada vez mais caminhões elétricos em suas frotas municipais, servindo de exemplo para a adoção pelo setor privado. O mercado é ainda fortalecido pela crescente colaboração entre agências governamentais, concessionárias de energia e partes interessadas do setor privado no desenvolvimento de infraestrutura de recarga. As capacidades de fabricação local e as instituições de pesquisa estão contribuindo para os avanços tecnológicos no desempenho em climas frios, abordando os desafios específicos impostos pelo clima canadense.
Mercado de Caminhões Elétricos da América do Norte no México
O mercado de caminhões elétricos do México está passando por uma fase transformadora, caracterizada pelo aumento da conscientização sobre soluções de transporte sustentável e pela crescente preocupação ambiental nas áreas urbanas. A posição estratégica do país no comércio e na manufatura da América do Norte atraiu investimentos significativos em capacidades de produção de veículos elétricos. As principais cidades, particularmente a Cidade do México, estão impulsionando a adoção por meio de políticas ambientais progressistas e restrições a veículos convencionais nos centros urbanos. A expertise em manufatura automotiva do país está gradualmente se voltando para a produção de veículos elétricos, criando um ecossistema robusto para o desenvolvimento de caminhões elétricos. Os governos locais estão implementando políticas de apoio e trabalhando com parceiros internacionais para desenvolver infraestrutura de recarga. O mercado é particularmente ativo nos segmentos de entrega de última milha e logística urbana, onde os caminhões elétricos oferecem vantagens operacionais. O compromisso do México com a redução da poluição do ar urbano levou a um maior interesse de operadores de frotas em alternativas elétricas, particularmente em áreas densamente povoadas.
Mercado de Caminhões Elétricos da América do Norte em Outros Países
A região mais ampla da América do Norte demonstra níveis variados de adoção de caminhões elétricos, influenciados por regulamentações locais, condições econômicas e desenvolvimento de infraestrutura. A abordagem de cada país à eletrificação reflete suas prioridades econômicas e metas ambientais únicas. O desenvolvimento do mercado está intimamente ligado às relações comerciais regionais e à cooperação transfronteiriça no estabelecimento de redes de recarga e na padronização de regulamentações. Iniciativas locais e programas-piloto estão ajudando a demonstrar a viabilidade dos caminhões elétricos em diferentes condições operacionais e casos de uso. O sucesso dos primeiros adotantes está encorajando outros mercados a acelerar sua transição para veículos elétricos, particularmente no setor de transporte comercial. Parcerias internacionais e o compartilhamento de conhecimento estão desempenhando papéis cruciais no desenvolvimento de expertise de mercado e capacidades técnicas em toda a região.
Cenário Competitivo
Mercado de Caminhões Elétricos da América do Norte nos Estados Unidos
Os OEMs — Daimler Truck, Volvo Group, PACCAR e Tesla — detinham uma participação notável no mercado de caminhões elétricos da América do Norte em 2025. A Daimler e a Volvo aproveitam as redes de concessionárias existentes e os contratos de manutenção agrupados para manter os custos ao longo da vida útil previsíveis, enquanto a Tesla e a Rivian exploram a integração vertical e as vendas diretas para frotas que contornam as concessionárias tradicionais. A PACCAR conquistou um nicho entre os operadores-proprietários por meio de configurações modulares de bateria e telemática integrada.
O Semi da Tesla, agora saindo da linha de produção em números significativos, ofereceu uma vantagem de preço sobre os tratores a diesel enquanto o crédito da Seção 45W estava disponível até setembro de 2025, e agora compete exclusivamente com base no custo total de propriedade. Isso dá a grandes transportadoras como a PepsiCo uma vantagem significativa no custo por tonelada-milha. Após uma grande expansão em Portland, o eCascadia da Daimler aumentou a produção. Enquanto isso, o VNR Electric da Volvo estabeleceu uma presença notável no mercado de transporte regional da Califórnia, reforçando seu apelo com pacotes de serviços a preços competitivos.
Novos entrantes como BYD, Lion Electric e Xos estão de olho em oportunidades inexploradas. A planta da BYD na Califórnia evita tarifas e aproveita as células LFP internas, alcançando uma redução de custo significativa em comparação com os pacotes NMC padrão. As parcerias, especialmente aquelas alinhadas com o padrão megawatt CharIN, estão emergindo como diferenciadores fundamentais, potencialmente remodelando o cenário do setor até 2030.
Líderes do Setor de Caminhões Elétricos da América do Norte
-
Daimler Truck Holding AG
-
Volvo Group
-
PACCAR Inc.
-
BYD Auto Co., Ltd.
-
Tesla, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Caminhões Elétricos da América do Norte Empresas cobertas neste relatório
- Daimler Truck Holding AG
- Volvo Group
- PACCAR Inc.
- BYD Auto Co., Ltd.
- Ford Motor Company
- Orange EV
- Tesla, Inc.
- Rivian Automotive LLC
- Lion Electric Co.
- Xos, Inc.
- International Motors, LLC
- Mitsubishi Fuso Truck and Bus Corporation
- Isuzu Motors
- Workhorse Group
- Hyundai Motor Company
- GreenPower Motor Company Inc.
Desenvolvimentos industriais recentes em Mercado de Caminhões Elétricos da América do Norte
- Agosto de 2026: A Ford anunciou que sua Planta de Montagem de Louisville está no caminho certo para lançar totalmente a produção de seu novo caminhão elétrico de médio porte em 2027. A empresa declarou que havia passado os oito meses anteriores convertendo a Planta de Montagem de Louisville de uma instalação de veículos a gasolina em uma planta de fabricação totalmente elétrica para se preparar para o lançamento da produção do novo caminhão elétrico de médio porte em 2027.
- Junho de 2026: A BYD Commercial Vehicles entregou 100 caminhões leves elétricos T75 ao México, marcando um marco significativo na expansão da empresa pela América Latina. A entrega reforça o compromisso da BYD em apoiar a transição do México para o transporte e a logística sustentáveis.
- Abril de 2026: A empresa sueca de transporte rodoviário Einride anunciou uma parceria com a Amazon.com para implantar 75 caminhões pesados elétricos operados manualmente e a infraestrutura de carregamento de suporte em cinco locais nos Estados Unidos na rede de frete da gigante do comércio eletrônico.
- Abril de 2026: A Elemental Trucks Inc. (ETI), líder canadense em veículos pesados de emissão zero, lançou o primeiro caminhão a célula de combustível de hidrogênio de 63,5 toneladas disponível comercialmente na América do Norte no Truck World 2026. O lançamento demonstrou a capacidade da ETI de descarbonizar as operações de transporte rodoviário mais exigentes.
Escopo do Relatório do Mercado de Caminhões Elétricos da América do Norte
O escopo inclui segmentação por tipo de caminhão (caminhão leve (≤3,5 t), caminhão de médio porte (3,6-12 t) e caminhão pesado (acima de 12 t)), tipo de propulsão (veículo elétrico a bateria, veículo elétrico a célula de combustível, veículo elétrico híbrido plug-in e veículo elétrico híbrido), autonomia (abaixo de 150 km (urbano), 150-300 km (regional), 301-500 km (longa distância) e acima de 500 km (estendida)), capacidade de bateria (≤200 kWh, 201-400 kWh, 401-800 kWh e acima de 800 kWh), arquitetura do motor (acionamento direto de motor único, motor duplo, eAxle integrado e motor de cubo de roda) e aplicação (logística e encomendas, serviços municipais, construção e mineração, entrega para varejo e bens de consumo de giro rápido (FMCG) e serviços públicos e outros usos industriais). A análise também abrange a segmentação por país, incluindo Estados Unidos, Canadá e México. As previsões de tamanho e crescimento do mercado são apresentadas por valor em USD e por volume em unidades.
Visão geral da segmentação
| Caminhões | Caminhões Comerciais Pesados |
| Caminhões Comerciais de Médio Porte |
| BEV |
| FCEV |
| HEV |
| PHEV |
| Canadá |
| México |
| EUA |
| Configuração de Veículo | Caminhões | Caminhões Comerciais Pesados |
| Caminhões Comerciais de Médio Porte | ||
| Categoria de Combustível | BEV | |
| FCEV | ||
| HEV | ||
| PHEV | ||
| País | Canadá | |
| México | ||
| EUA |
Definição de mercado
- Tipo de Veículo - A categoria abrange a categoria de caminhões.
- Tipo de Carroceria do Veículo - Inclui Caminhões Comerciais de Médio Porte e Caminhões Comerciais Pesados
- Categoria de Combustível - A categoria inclui vários tipos de combustível, como Gasolina, Diesel, GLP (Gás Liquefeito de Petróleo), GNC (Gás Natural Comprimido), HEV (Veículos Elétricos Híbridos), PHEV (Veículos Elétricos Híbridos Plug-in), BEV (Veículos Elétricos a Bateria) e FCEV (Veículos Elétricos a Célula de Combustível)
| Palavra-chave | Definição |
|---|---|
| Veículo Elétrico (VE) | Um veículo que utiliza um ou mais motores elétricos para propulsão. Inclui carros, ônibus e caminhões. Este termo inclui veículos totalmente elétricos ou veículos elétricos a bateria e veículos elétricos híbridos plug-in. |
| BEV | Um BEV depende completamente de uma bateria e de um motor para propulsão. A bateria do veículo deve ser carregada conectando-a a uma tomada ou estação de carregamento pública. Os BEVs não possuem motor de combustão interna e, portanto, não emitem poluição. Eles têm um custo operacional baixo e menor ruído do motor em comparação com motores de combustível convencionais. No entanto, têm menor autonomia e preços mais altos do que seus modelos equivalentes a gasolina. |
| PEV | Um veículo elétrico plug-in é um veículo elétrico que pode ser carregado externamente e geralmente inclui veículos totalmente elétricos, bem como híbridos plug-in. |
| VE Híbrido Plug-in | Um veículo que pode ser movido por um motor de combustão interna ou por um motor elétrico. Em contraste com os VEs híbridos normais, eles podem ser carregados externamente. |
| Motor de combustão interna | Um motor no qual a queima de combustíveis ocorre em um espaço confinado chamado câmara de combustão. Geralmente funciona com gasolina/petróleo ou diesel. |
| VE Híbrido | Um veículo movido por um motor de combustão interna em combinação com um ou mais motores elétricos que utilizam energia armazenada em baterias. Estes são continuamente recarregados com energia do motor de combustão interna e frenagem regenerativa. |
| Veículos Comerciais | Veículos comerciais são veículos motorizados rodoviários projetados para transportar pessoas ou mercadorias. A categoria inclui veículos comerciais leves (VCL) e veículos médios e pesados. |
| Veículos de Passeio | Carros de passeio são veículos movidos a motor elétrico ou a motor com pelo menos quatro rodas. Esses veículos são usados para o transporte de passageiros e compreendem no máximo oito assentos além do assento do motorista. |
| Veículos Comerciais Leves | Veículos comerciais com peso inferior a 6.000 lb (Classe 1) e na faixa de 6.001 a 10.000 lb (Classe 2) são cobertos nesta categoria. |
| Veículos Médios e Pesados | Veículos comerciais com peso na faixa de 10.001 a 14.000 lb (Classe 3), 14.001 a 16.000 lb (Classe 4), 16.001 a 19.500 lb (Classe 5), 19.501 a 26.000 lb (Classe 6), 26.001 a 33.000 lb (Classe 7) e acima de 33.001 lb (Classe 8) são cobertos nesta categoria. |
| Ônibus | Um meio de transporte que normalmente se refere a um veículo grande projetado para transportar passageiros por longas distâncias. Inclui ônibus de trânsito, ônibus escolar, ônibus de traslado e trólebus. |
| Diesel | Inclui veículos que utilizam diesel como combustível principal. Um veículo a motor diesel possui um sistema de injeção por compressão em vez do sistema de ignição por faísca utilizado pela maioria dos veículos a gasolina. Nesses veículos, o combustível é injetado na câmara de combustão e ignizado pela alta temperatura alcançada quando o gás é fortemente comprimido. |
| Gasolina | Inclui veículos que utilizam gasolina/petróleo como combustível principal. Um carro a gasolina normalmente usa um motor de combustão interna com ignição por faísca. Nesses veículos, o combustível é injetado no coletor de admissão ou na câmara de combustão, onde é combinado com ar, e a mistura ar/combustível é ignizada pela faísca de uma vela de ignição. |
| GLP | Inclui veículos que utilizam GLP como combustível principal. Tanto os veículos a GLP dedicados quanto os de combustível duplo são considerados no escopo do estudo. |
| GNC | Inclui veículos que utilizam GNC como combustível principal. São veículos que funcionam como veículos movidos a gasolina com motores de combustão interna com ignição por faísca. |
| HEV | Todos os veículos elétricos que utilizam baterias e um motor de combustão interna como fonte primária de propulsão são considerados nesta categoria. Os HEVs geralmente utilizam um trem de força diesel-elétrico e também são conhecidos como veículos híbridos diesel-elétricos. Um HEV converte o momento do veículo (energia cinética) em eletricidade que recarrega a bateria quando o veículo desacelera ou para. A bateria do HEV não pode ser carregada usando dispositivos plug-in. |
| PHEV | Os PHEVs são movidos por uma bateria, bem como por um motor de combustão interna. A bateria pode ser carregada por frenagem regenerativa usando o motor de combustão interna ou conectando-se a alguma fonte de carregamento externa. Os PHEVs têm maior autonomia do que os BEVs, mas são comparativamente menos ecológicos. |
| Hatchback | São carros de tamanho compacto com uma porta do tipo hatch fornecida na extremidade traseira. |
| Sedã | São geralmente carros de passeio de duas ou quatro portas, com uma área separada fornecida na extremidade traseira para bagagem. |
| SUV | Popularmente conhecidos como SUVs, esses carros vêm com tração nas quatro rodas e geralmente têm alta distância ao solo. Esses carros também podem ser usados como veículos off-road. |
| MPV | São veículos multiuso (também chamados de minivans) projetados para transportar um número maior de passageiros. Transportam entre cinco e sete pessoas e também têm espaço para bagagem. Geralmente são mais altos do que o carro familiar médio, para proporcionar maior espaço para a cabeça e facilidade de acesso, e geralmente são de tração dianteira. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: Para construir uma metodologia de previsão robusta, as variáveis e fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Por meio de um processo iterativo, as variáveis necessárias para a previsão do mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos históricos e de previsão foram fornecidas em termos de receita e volume. A receita do mercado é calculada multiplicando o volume de vendas pelo preço médio de venda (ASP) respectivo. Ao estimar o ASP, fatores como inflação média, mudança na demanda do mercado, custo de fabricação, avanço tecnológico e preferência variável do consumidor, entre outros, foram levados em consideração.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números do mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os entrevistados são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bancos de Dados e Plataformas de Assinatura.




