
Tamanho e Participação do Mercado de Sistemas de Segurança contra Incêndio
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 79.97 Bilhões de dólares |
| Tamanho do Mercado (2031) | 110.19 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.61 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Segurança contra Incêndio por Mordor Intelligence
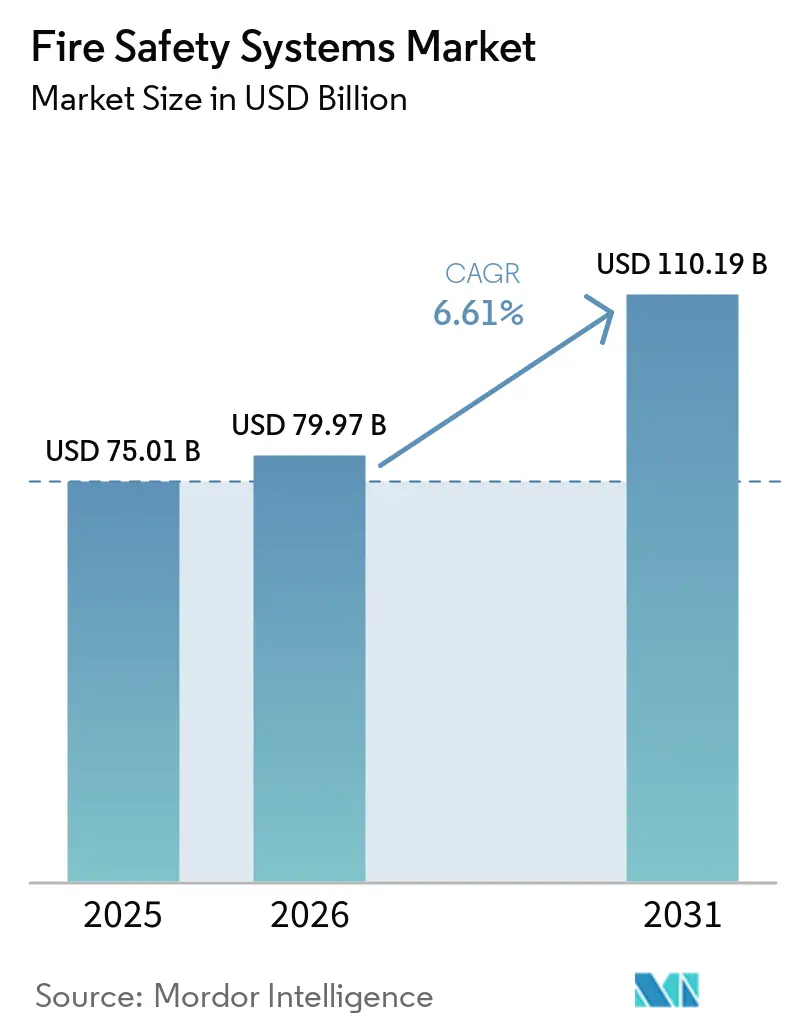
O tamanho do mercado de Sistemas de Segurança contra Incêndio em 2026 é estimado em USD 79,97 bilhões, crescendo a partir do valor de 2025 de USD 75,01 bilhões, com projeções para 2031 mostrando USD 110,19 bilhões, crescendo a um CAGR de 6,61% no período de 2026-2031. O rigor crescente na aplicação de normas, a rápida urbanização na Ásia-Pacífico e a transição para detecção sem fio habilitada por IoT moldam essa expansão. Plataformas ativas de supressão e detecção estão substituindo as barreiras exclusivamente passivas, à medida que as seguradoras recompensam sistemas monitorados com descontos nos prêmios. As arquiteturas sem fio reduzem o trabalho de modernização em até 60%, desbloqueando segmentos subatendidos em patrimônios históricos e edifícios ocupados. A escassez de microcontroladores leva os integradores a estocar peças, enquanto os operadores de centros de dados aceleram a implantação de supressão por gás para proteger racks de alto valor. A pressão competitiva de especialistas regionais permanece intensa, mas os ecossistemas de plataforma dos grandes incumbentes aprofundam o vínculo com os clientes.
Principais Conclusões do Relatório
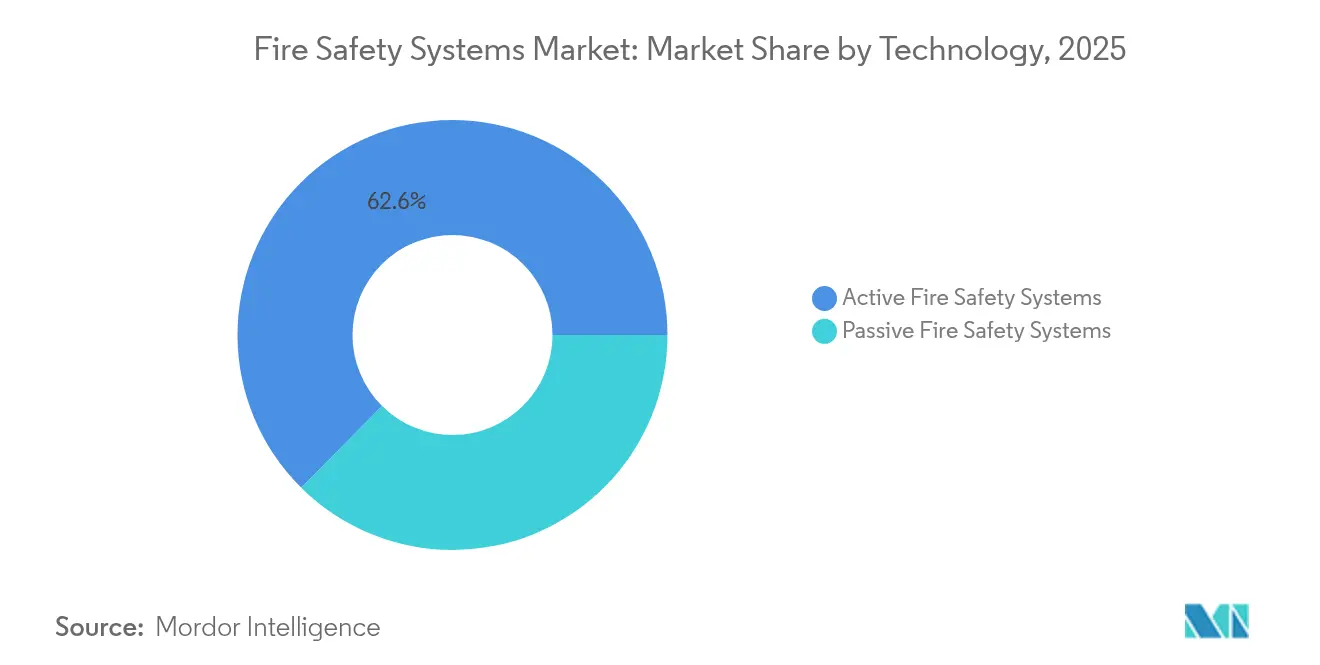
- Por tecnologia, os sistemas ativos lideraram o mercado de Sistemas de Segurança contra Incêndio com 62,58% da participação de mercado em 2025, e este segmento tem previsão de registrar o maior CAGR de 7,69% até 2031.
- Por produto, os equipamentos de detecção de incêndio representaram 47,78% da receita em 2025, enquanto os detectores sem fio estão projetados para crescer mais rapidamente, a um CAGR de 7,97% até 2031.
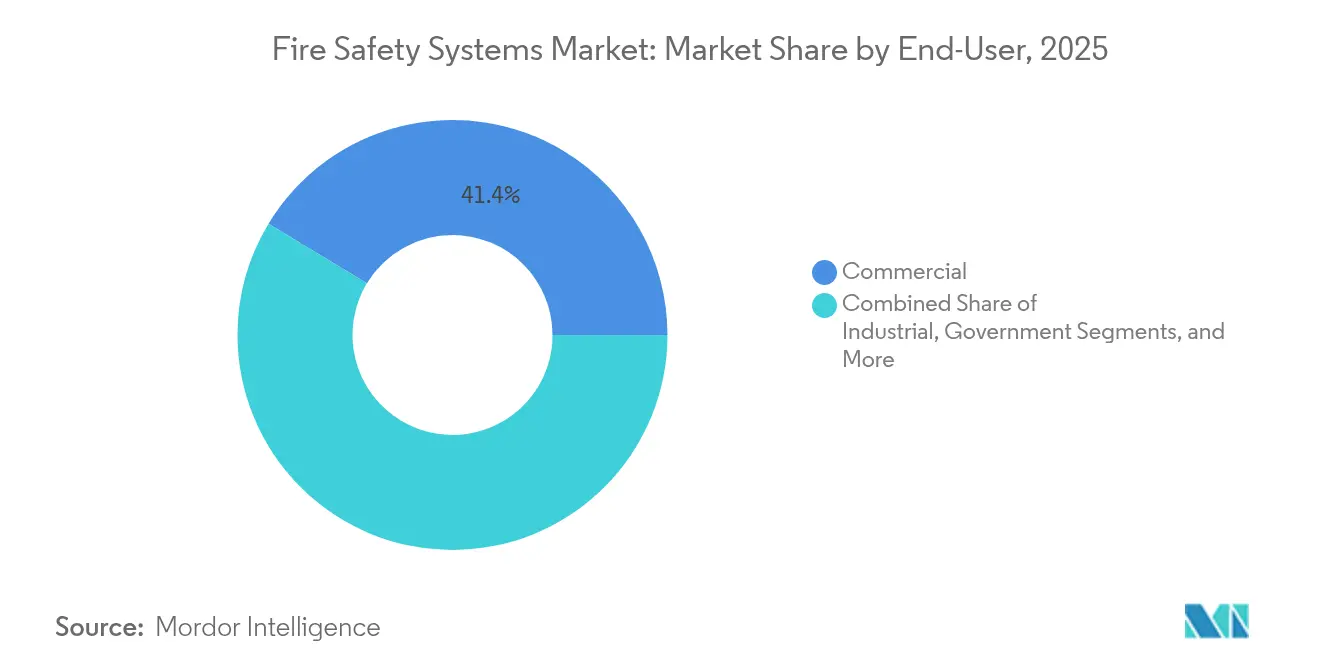
- Por usuário final, as instalações comerciais detiveram 41,35% da demanda de 2025, enquanto os centros de dados estão posicionados para o maior CAGR de 7,72% até 2031.
- Por conectividade, as plataformas com fio mantiveram uma participação de 71,12% em 2025; no entanto, as configurações sem fio devem expandir-se de forma mais rápida, avançando a um CAGR de 7,31% até 2031.
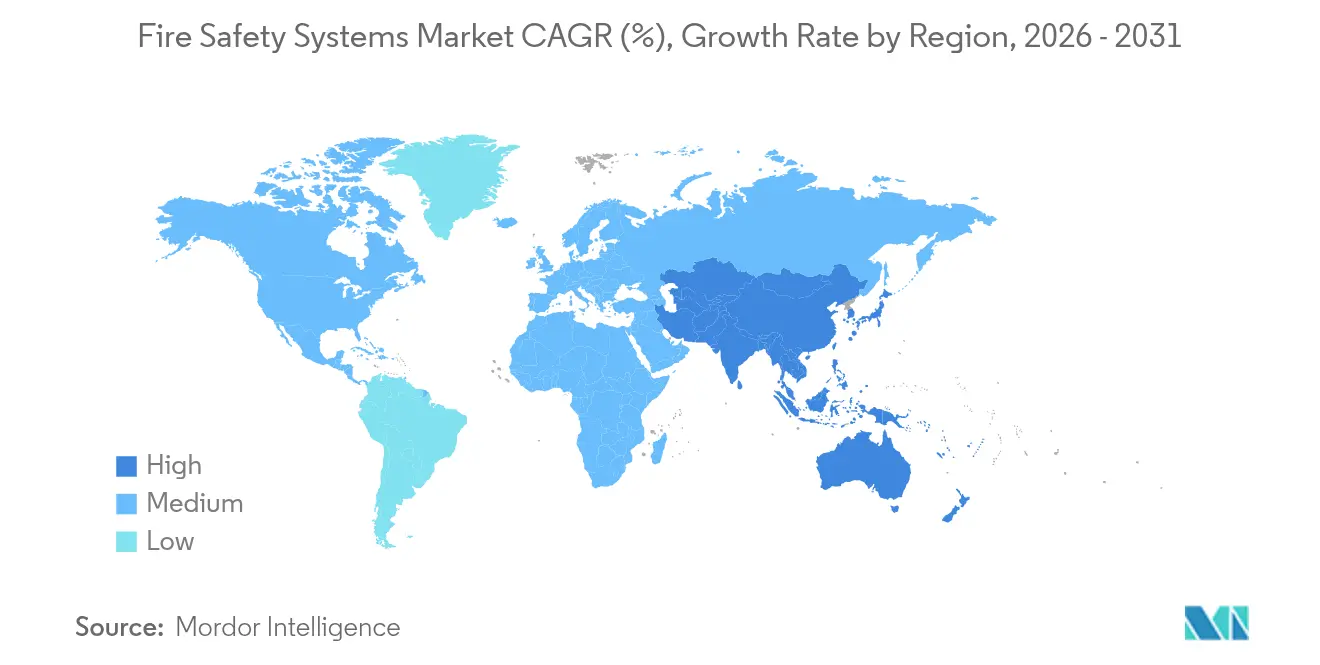
- Por geografia, a América do Norte comandou uma participação de 35,68% em 2025, mas a Ásia-Pacífico está no caminho para o maior CAGR de 8,55% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos Governamentais Rigorosos de Segurança contra Incêndio | +1.8% | Global, com aplicação antecipada na UE, América do Norte e China | Curto prazo (≤2 anos) |
| Rápida Urbanização e Boom na Construção de Arranha-Céus | +1.5% | Núcleo da APAC, extensão para Oriente Médio e África | Médio prazo (2-4 anos) |
| Aumento nos Descontos de Prêmios de Seguro para Edifícios em Conformidade | +0.8% | América do Norte, Austrália, mercados selecionados da UE | Curto prazo (≤2 anos) |
| Adoção Crescente de Sistemas de Detecção sem Fio Habilitados por IoT | +1.3% | Global, acelerado na APAC e América do Norte | Médio prazo (2-4 anos) |
| Expansão de Centros de Dados que Exigem Supressão Especializada | +1.0% | América do Norte, APAC, UE | Médio prazo (2-4 anos) |
| Surgimento de Orçamentos de Gestão de Instalações Vinculados a ESG | +0.9% | Global, liderado por empresas da UE e América do Norte | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos Governamentais Rigorosos de Segurança contra Incêndio
A edição de 2025 da NFPA 72 exige monitoramento conectado à nuvem para painéis comerciais, impulsionando atualizações de sistemas legados e penalizando proprietários em não conformidade durante renovações de ocupação. O Código Internacional de Incêndio de 2024 agora exige supressão automática em ocupações de reunião acima de 300 pessoas, ampliando a cobertura para locais de médio porte anteriormente isentos.[1] A China exige sprinklers em torres residenciais acima de 100 metros, estimulando atividade de modernização nas cidades de primeiro nível. O Japão estendeu os ciclos de inspeção para sistemas endereçáveis de três para cinco anos, aumentando a demanda por componentes de maior confiabilidade que compensem as visitas de manutenção. Os Emirados Árabes Unidos adotaram o projeto baseado em desempenho, permitindo a modelagem CFD, mas acrescentando custos de certificação e prolongando os cronogramas dos projetos. Listas de violações divulgadas publicamente intensificam o risco reputacional, incentivando a conformidade voluntária além dos mínimos estatutários.
Rápida Urbanização e Boom na Construção de Arranha-Céus
As Nações Unidas preveem que a residência urbana aumentará para 68% até 2030, concentrando o risco de incêndio em estruturas mais altas. A Ásia-Pacífico representa mais da metade dos novos inícios de construção de arranha-céus, com a Índia e a Indonésia contribuindo com a maior parte das unidades. A área construída nas megacidades da região expandiu 12% entre 2020 e 2024, enquanto a densidade de estações de bombeiros aumentou apenas 3%, elevando a dependência de sistemas de supressão in loco. Torres de uso misto em Dubai e Riade incluem zonas que exigem conformidade distinta com normas, complicando a integração e elevando os custos dos sistemas. A análise da OCDE observa que o atraso na infraestrutura na África Subsaariana amplia as lacunas de proteção, levando as seguradoras a destacar a segurança contra incêndio na subscrição. Instalações subterrâneas, como estações de trânsito, introduzem complexidade adicional, exigindo matrizes premium de extração de fumaça e detecção de calor.
Adoção Crescente de Sistemas de Detecção sem Fio Habilitados por IoT
A detecção sem fio capturou 28% das instalações de 2024 e está projetada para crescer a 7,48% até 2030, à medida que os protocolos de malha eliminam as canaletas de conduíte e reduzem drasticamente o trabalho de modernização. O NIST lançou um referencial de 2024 que padroniza a criptografia e a vida útil da bateria de cinco anos, acelerando a consolidação de fornecedores. A plataforma OpenBlue da Johnson Controls mescla dados de incêndio com alimentações de HVAC e controle de acesso, reduzindo despachos desnecessários em 30% nos sites piloto. Os detectores sem fio de múltiplos critérios têm bom desempenho em ambientes ricos em partículas, como cozinhas comerciais, reduzindo alarmes falsos e custos de manutenção. As estruturas de patrimônio histórico se beneficiam mais porque perfurar através de alvenaria viola as regras de preservação. Cingapura agora exige sistemas com capacidade sem fio em novos edifícios comerciais com mais de 24 metros, alinhando-se com sua certificação Green Mark.
Expansão de Centros de Dados que Exigem Supressão Especializada
Os operadores de centros de dados em hiperescala especificam supressão por agente limpo para evitar danos causados pela água que poderiam paralisar racks no valor de milhões de USD. Os sistemas a gás custam de três a quatro vezes mais do que os sprinklers, mas reduzem o risco de tempo de inatividade. A IEC 60079 agora cobre salas de baterias de íons de lítio adjacentes a salas de dados, adicionando requisitos de duplo intertravamento que prolongam o comissionamento. A divisão de Incêndio e Segurança da Carrier reportou receita de USD 1,7 bilhão no terceiro trimestre de 2024, com uma participação de meados dos dois dígitos proveniente de projetos de centros de dados. Os sites de borda em cidades de segundo nível frequentemente modernizam estruturas industriais, preferindo supressão modular que se instala em 72 horas. A adoção da NFPA 2001 no Oriente Médio e no Sudeste Asiático harmoniza o projeto de agente limpo, permitindo a aquisição de hardware entre fronteiras.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Instalação e Manutenção | -1.2% | Mercados emergentes na APAC, África e América do Sul | Médio prazo (2-4 anos) |
| Volatilidade da Cadeia de Suprimentos em Componentes Eletrônicos | -0.9% | Global, agudo na América do Norte e Europa | Curto prazo (≤2 anos) |
| Mão de Obra Qualificada Limitada para Integração de Sistemas | -0.7% | APAC, Oriente Médio, África | Longo prazo (≥4 anos) |
| Ciclos Lentos de Modernização em Mercados Emergentes Sensíveis ao Preço | -0.8% | América do Sul, África Subsaariana, Sudeste Asiático | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Instalação e Manutenção
Os painéis endereçáveis com conectividade de rede custam entre AUD 15.000-45.000 (USD 9.800-29.400) para edifícios australianos de médio porte, pressionando os orçamentos das instalações.[2] Os detectores sem fio têm preço de lista de USD 180–320 cada, triplicando as unidades com fio, o que representa obstáculos à adoção onde os compensadores de seguro estão ausentes. Os contratos anuais de serviço correspondem a 8-12% do custo instalado porque técnicos certificados são necessários para atualizações de firmware. A modernização de edifícios mais antigos frequentemente requer novo conduíte ou compromisso na densidade de dispositivos, inflacionando o capex. As lacunas de aplicação em regiões de menor renda limitam a pressão de conformidade, desacelerando ainda mais as atualizações. As áreas rurais enfrentam taxas de mão de obra 30–50% mais altas devido à escassez de contratados, agravando a acessibilidade.
Volatilidade da Cadeia de Suprimentos em Componentes Eletrônicos
Os prazos de entrega de microcontroladores aumentaram de 12 semanas para 26 semanas em 2024, obrigando os integradores a pré-comprar estoques e imobilizar capital. A escassez de conversores analógico-digitais e circuitos integrados de energia restringiu as remessas de detectores para 60–70% dos volumes solicitados. Os preços de componentes passivos saltaram 18% em relação ao ano anterior, comprimindo as margens e impulsionando a consolidação entre os players de médio porte. Os sistemas sem fio suportam o maior impacto porque compartilham chipsets de Bluetooth e Zigbee com eletrônicos de consumo. Atrasos de dois a quatro meses nos projetos corroem a confiança dos compradores, ocasionalmente redirecionando os proprietários de volta para plataformas com fio, apesar dos maiores insumos de mão de obra. As futuras fábricas no âmbito da Lei de Chips da UE ainda estão a anos de distância, oferecendo pouco alívio no curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
Plataformas Ativas Ganham Terreno na Proteção em Tempo RealOs sistemas ativos capturaram 62,58% da receita de 2025 e estão previstos para expandir a 7,69% até 2031, refletindo a preferência dos proprietários por mitigação automática que reduz eventos de perda em até 80%. As medidas passivas permanecem essenciais para compartimentação, mas cedem participação à medida que as seguradoras insistem em supressão monitorada para alívio nos prêmios. As instalações integradas em residências de arranha-céus combinam poços classificados para incêndio com ventiladores de pressurização, exemplificando a abordagem combinada. As implantações híbridas preservam a integridade da barreira usando detectores sem fio que evitam perfurar paredes classificadas, aumentando as taxas de modernização em edificações mais antigas. O Código Internacional de Edificações agora obriga a supressão em átrios com mais de três andares, ampliando o mercado de Sistemas de Segurança contra Incêndio.
As plataformas ativas incorporam cada vez mais análises que preveem a escalada de riscos, diferenciando os fornecedores em termos de capacidade de software. Sprays alimentados por bateria para salas de baterias de íons de lítio ilustram nichos especializados dentro do mercado de Sistemas de Segurança contra Incêndio. Os fornecedores passivos respondem com materiais mais inteligentes, como revestimentos intumescentes que sinalizam o fim da vida útil por meio de mudança de cor. Ainda assim, o financiamento gravita em torno de portfólios ativos porque os contratos de serviço geram fluxos de caixa recorrentes, uma atração para os integradores que buscam receita recorrente. A migração de projetos exclusivamente passivos eleva o tamanho do mercado de Sistemas de Segurança contra Incêndio vinculado a soluções ativas ao longo da previsão.

Por Produto:
Detecção Lidera, Sensores sem Fio AceleramA detecção de incêndio permaneceu como o principal gerador de receita, com 47,78% em 2025, sustentada por painéis endereçáveis que identificam com precisão a origem do alarme e agilizam a ação dos primeiros socorristas. Os detectores sem fio, registrando um CAGR de 7,97%, superam o mercado mais amplo de Sistemas de Segurança contra Incêndio, à medida que as redes em malha reduzem a mão de obra de instalação em espaços ocupados. A supressão a gás domina ambientes sensíveis, como museus e salas de dados, onde a água representa um risco de dano inaceitável. Os sistemas de espuma mantêm a liderança em instalações petroquímicas, mas enfrentam desafios com as transições para produtos sem flúor exigidas pelas normas ambientais.
A convergência dos dados de detecção e supressão em painéis de controle unificados favorece a manutenção preditiva, um recurso que reduz em 30% os alarmes falsos em escritórios piloto. A pesquisa sobre inteligência artificial integrada aos painéis continuou a acelerar, e prevê-se que as análises preditivas que sinalizam a degradação da fiação dias antes de uma falha passem de projetos piloto para lançamento amplo até 2027, introduzindo um novo nível premium no setor de sistemas de alarme de incêndio. Os alarmes de evacuação por voz, agora exigidos em propriedades com mais de 6.968 metros quadrados, melhoram a orientação dos ocupantes durante incidentes. Os detectores que integram entradas de fumaça, calor e monóxido de carbono reduzem os falsos positivos em plantas com alta concentração de partículas, aumentando a confiança da gestão. Esses avanços ampliam o tamanho do mercado de Sistemas de Segurança contra Incêndio associado a equipamentos de detecção premium e reforçam a diferenciação dos fornecedores com base na sofisticação do software.
Por Usuário Final:
Comercial Domina, Centros de Dados Escalam RapidamenteOs edifícios comerciais geraram 41,35% da demanda de 2025 por meio de escritórios, shoppings e hotéis que exigem ampla proteção dos ocupantes. Os centros de dados, embora menores, avançam a um CAGR de 7,72% à medida que as empresas de hiperescala padronizam a supressão por agente limpo para proteger racks no valor de vários milhões de USD. As plantas industriais priorizam o aviso prévio para minimizar o tempo de inatividade, às vezes adicionando câmeras térmicas que detectam pontos quentes antes da ignição e reduzem os custos de seguro.
As instalações governamentais, incluindo hubs de trânsito e sites de defesa, frequentemente excedem os mínimos de normas, especificando zonas redundantes e energia de backup de 72 horas. Os arranha-céus residenciais incorporam evacuação por voz multilíngue para atender a ocupantes diversos. Os centros de dados de borda em cidades secundárias apresentam potencial de espaço em branco para sistemas modulares que se instalam em três dias, ampliando o mercado de Sistemas de Segurança contra Incêndio entre as geografias. O requisito de sprinklers de pré-ação em salas de dados, codificado pela NFPA 75:2024, consolida as compras de agente limpo e eleva a participação de mercado de Sistemas de Segurança contra Incêndio de ofertas de supressão especializadas.
Por Conectividade:
Com Fio Permanece Predominante enquanto sem Fio Cresce nas ModernizaçõesAs plataformas com fio detiveram 71,12% de participação em 2025 graças a décadas de redes de cabos embutidos. Os sistemas sem fio, avançando a um CAGR de 7,31%, ganham nas modernizações onde os custos de conduíte excedem USD 50 por metro linear. Os temores relacionados à confiabilidade diminuíram à medida que as redes de malha atingem 99,9% de tempo de atividade e as baterias duram cinco anos. Os sites de missão crítica, como usinas nucleares, ainda preferem cabos blindados para resistência a EMI, mantendo as soluções com fio dominantes em zonas de alto risco.
As arquiteturas híbridas mesclam espinhas dorsais com fio com endpoints sem fio, combinando confiabilidade com flexibilidade em campi universitários. Os códigos de preservação em distritos de patrimônio histórico estimulam ainda mais os dispositivos alimentados por bateria, uma vez que perfurar alvenaria é proibido. O gatilho de 24 metros de Cingapura para a prontidão sem fio exemplifica os incentivos regulatórios que ampliam o mercado de Sistemas de Segurança contra Incêndio. A escassez de componentes atrapalha levemente o crescimento sem fio, mas é compensada pelas economias de mão de obra e pelo comissionamento mais rápido.
Análise Geográfica
Mercado de Sistemas de Segurança contra Incêndio na América do Norte
A América do Norte respondeu por 35,68% da receita de 2025, refletindo o impacto das rigorosas atualizações da NFPA e dos incentivos de seguros que reduziram os prêmios em até 20% para supressão monitorada. A construção de arranha-céus ao longo do litoral dos EUA e as reformas de proteção contra incêndios florestais na Califórnia sustentam os pedidos. O código de construção baseado em desempenho do Canadá acelera a adoção de sistemas de névoa d'água em torres residenciais densas. A relocalização de empresas no México impulsiona a demanda por painéis endereçáveis em novos polos industriais.
Mercado de Sistemas de Segurança contra Incêndio na Ásia-Pacífico
A Ásia-Pacífico está projetada para registrar o CAGR mais elevado, de 8,55%, até 2031, impulsionada pela urbanização e pela proliferação de arranha-céus. Os códigos chineses exigem sprinklers em torres acima de 100 metros, desencadeando ciclos de retrofit em Pequim e Xangai. A Índia exige detecção endereçável em blocos residenciais com mais de 15 metros, embora a fiscalização varie. O Japão recompensa componentes confiáveis com intervalos de inspeção estendidos, elevando os gastos iniciais com sistemas. O código australiano de 2025 exige alarmes de fumaça interligados, estimulando a adoção de detectores sem fio. A Coreia do Sul impõe sprinklers em apartamentos com mais de 11 andares, obrigando a adoção de sistemas de tubulação molhada, apesar dos custos de proteção contra congelamento.
Mercado de Sistemas de Segurança contra Incêndio na EMEA
A Europa apresenta normas fragmentadas que beneficiam os integradores locais. A certificação DGNB da Alemanha concede créditos para proteção avançada, incentivando atualizações voluntárias. O Oriente Médio experimenta uma demanda intensa proveniente de megaprojetos que incorporam design baseado em desempenho nos planos diretores, com as regulamentações dos Emirados Árabes Unidos endossando a modelagem CFD. A adoção na África permanece desigual, com a África do Sul e o Quênia liderando, mas com penetração limitada em outros países devido à escassez de contratantes.
Panorama regulatório
A conformidade com a segurança contra incêndio está ancorada em códigos de construção e incêndio que são regularmente atualizados e aplicados localmente pelas autoridades com jurisdição (AHJs). O International Fire Code de 2024 (International Code Council) expandiu requisitos, como a detecção de monóxido de carbono em diversos tipos de ocupação, enquanto a NFPA 72 (edição 2025) foi aprovada como Norma Nacional Americana em 18 de setembro de 2024, apoiando a modernização de alarmes, sinalização e monitoramento em instalações comerciais.
Atualizações específicas de jurisdição continuam a impulsionar a demanda por retrofit e documentação. O Fire Code of New York State (2025) rege os requisitos para edifícios novos e existentes por meio de normas referenciadas, e o Connecticut avançou para adotar o International Fire Code de 2024 dentro do 2026 Connecticut State Fire Safety Code, com o State Fire Marshal como principal AHJ. No Reino Unido, as alterações ao Approved Document B, publicadas em setembro de 2024, entraram em vigor em 2 de março de 2025, com um novo ciclo de atualização programado para entrar em vigor em 30 de setembro de 2026, criando outro ponto de verificação de conformidade para projetistas, instaladores e proprietários de edifícios.
Análise da cadeia de valor
A cadeia de valor começa com os fornecedores de componentes e materiais (sensores, microcontroladores, circuitos integrados de potência, baterias, válvulas, bicos e tubulações), passando depois para os OEMs que projetam e fabricam dispositivos de detecção, painéis endereçáveis, dispositivos de notificação e equipamentos de supressão. Integradores de sistemas e empreiteiros ocupam o centro da entrega, cuidando do projeto conforme normas, licenciamento junto às AHJs, instalação, comissionamento e inspeção e manutenção contínuas, cada vez mais apoiados por plataformas em nuvem que unificam os dados de incêndio com sistemas de gestão de edifícios (BMS), HVAC e controle de acesso para fluxos de resposta automatizados.
A jusante, distribuidores e redes de serviço apoiam peças de reposição, testes periódicos e documentação de conformidade, enquanto as camadas de software (diagnósticos remotos, registro de eventos e controles de cibersegurança) capturam uma parcela maior do valor do ciclo de vida. A volatilidade da cadeia de suprimentos em eletrônicos continua sendo uma restrição prática para os cronogramas de entrega, particularmente para pontos de extremidade sem fio que dependem de chipsets usados em mercados de IoT mais amplos. Normas e avaliação de conformidade também influenciam o fluxo de produtos na Europa, onde os Regulamentos Delegados da UE 2026/331 e 2026/557 definem classes de desempenho para produtos de construção relacionados à reação e resistência ao fogo, e onde atualizações como o Regulamento de Execução da UE 2025/625 afetam os requisitos de certificação vinculados a equipamentos fixos de proteção contra incêndio e agentes mais novos.
Cenário Competitivo
Os cinco principais fornecedores, Johnson Controls, Honeywell, Siemens, Carrier e Bosch, controlam aproximadamente 40–45% da receita, indicando concentração moderada. Ecossistemas de plataforma como o OpenBlue integram dados de incêndio com HVAC e controle de acesso, aumentando os custos de mudança para os clientes e diferenciando os incumbentes. A Honeywell espelha esse agrupamento, oferecendo painéis unificados que reduzem o trabalho das instalações em até 30%. A detecção sem fio atrai novos entrantes ágeis que aproveitam o Bluetooth e o Zigbee para precificar o hardware 30–40% mais baixo, embora lhes faltem redes de serviços profundas.
A receita de serviços agora impulsiona o posicionamento estratégico. O diagnóstico remoto e as atualizações de firmware via aérea reduzem as visitas técnicas em até 50%, protegendo as margens. Os fornecedores investem em modelos de IA que preveem o flashover, guiados por um referencial do NIST de 2024. Os depósitos de patentes para sensores imprimíveis sugerem uma disrupção futura, mas ainda estão a vários anos da comercialização. A consolidação continua: a Halma adquiriu duas empresas europeias de detectores em 2024, ampliando seu portfólio de médio porte.
Líderes do Setor de Sistemas de Segurança contra Incêndio
-
Johnson Controls International PLC
-
Honeywell International Inc.
-
Siemens AG
-
Bosch Sicherheitssysteme GmbH
-
Gentex Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Segurança contra Incêndio Empresas cobertas neste relatório
- Johnson Controls International PLC
- Honeywell International Inc.
- Siemens AG
- Bosch Sicherheitssysteme GmbH
- Gentex Corporation
- Halma PLC
- Hochiki America Corporation
- Viking Group Inc.
- Victaulic Company
- Fike Corporation
- Securiton AG
- Carrier Global Corporation
- Nittan Company Limited
- Apollo Fire Detectors Limited
- Advanced Electronics Limited
- Minimax GmbH
- Robertshaw Controls Company
- Ravel Electronics Private Limited
- Panasonic Corporation
- Edwards Fire Safety (Carrier)
- Tyco Fire Protection Products
Oportunidades de mercado e perspectivas futuras
Atualizações sem fio e conectadas à nuvem criam espaço em branco em parques imobiliários com grande necessidade de retrofit, onde mão de obra e interrupção continuam sendo barreiras-chave, especialmente para locais comerciais ocupados e propriedades históricas. Os roteiros de produtos dos principais fornecedores estabelecidos estão convergindo para diagnósticos remotos, inteligência de eventos e integração mais estreita com pilhas de edifícios inteligentes, como refletido pelo lançamento, pela Siemens Smart Infrastructure, dos detectores conectados à nuvem Sinteso Nova e Cerberus Nova integrados aos Building X Fire Apps em março de 2026. Isso reforçou a demanda por arquiteturas interoperáveis, incluindo integração baseada em gateway BACnet entre sistemas de alarme de incêndio e sistemas de gestão de edifícios, além de modelos de serviço que reduzem visitas no local por meio de monitoramento centralizado e manutenção assistida por software.
A proteção de riscos especiais e infraestrutura crítica também é uma oportunidade ativa, com os riscos das baterias de lítio impulsionando novos casos de uso em ambientes residenciais, comerciais e industriais. Em junho de 2026, a Samsung C&T formou um Grupo de Tecnologia de Segurança contra Incêndio dedicado e destacou soluções como um armário de carregamento inteligente para baterias de lítio em complexos residenciais, apontando para a demanda por detecção e supressão especializadas em torno de salas de baterias e áreas de carregamento. Os compradores também estão construindo capacidade por meio de aquisições, incluindo a MSA Safety, que concluiu a aquisição da Autronica Fire and Security em julho de 2026 para expandir os sistemas de detecção e alarme de incêndio e gás, e a APi Group, que concluiu a aquisição da WTech Fire Group em julho de 2026 para ampliar os serviços europeus de sprinklers, supressão e detecção, reforçando o papel das grandes plataformas de serviço no suporte à conformidade e ao ciclo de vida em múltiplos locais.
Desenvolvimentos industriais recentes em Mercado de Sistemas de Segurança contra Incêndio
- Junho de 2026: A Honeywell introduziu capacidades de próxima geração de controle de fumaça e purga de monóxido de carbono em sua plataforma NOTIFIER INSPIRE e adicionou ferramentas conectadas à nuvem, incluindo Zone Sync e CLSS Rescue Assist. O lançamento fortalece o avanço da Honeywell em direção a fluxos de trabalho de segurança da vida conectados, que unem dispositivos, anunciação e resposta operacional em uma única camada digital.
- Março de 2026: A Siemens Smart Infrastructure lançou o portfólio de detectores de incêndio Sinteso Nova e Cerberus Nova, posicionando a conectividade em nuvem e a abordagem multicritério ASAplus como elementos centrais de projeto. A medida eleva a barra competitiva para a redução de falsos alarmes e manutenção remota, e reforça a mudança mais amplo do mercado em direção a ecossistemas de detecção com suporte de software.
- Janeiro de 2025: A Halma concluiu a aquisição da Zettler Group, expandindo sua linha europeia de detecção de incêndio. O negócio adiciona profundidade de produtos e fortalece o alcance de canais em uma região onde as práticas locais de conformidade e os relacionamentos com instaladores influenciam a seleção de fornecedores.
Mercado de Sistemas de Segurança contra Incêndio Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de sistemas de segurança contra incêndio inclui soluções de hardware e em nível de sistema que detectam um evento de incêndio, alertam os ocupantes e suprimem ou controlam o fogo. Isso abrange proteção passiva e ativa instalada em edifícios e instalações.
Exclusões do escopo: Excluímos trabalhos rotineiros de manutenção predial que não estejam vinculados à instalação, atualização, monitoramento ou substituição de sistemas de segurança contra incêndio.
Visão Geral da Segmentação
- Por Tecnologia
- Sistemas Passivos de Segurança contra Incêndio
- Sistemas Ativos de Segurança contra Incêndio
- Por Produto
- Detector de Incêndio
- Detectores
- Alarmes
- Supressão de Incêndio
- Gás
- Espuma
- Outros Produtos de Supressão de Incêndio
- Detector de Incêndio
- Por Usuário Final
- Comercial
- Industrial
- Governamental
- Outros Usuários Finais
- Por Conectividade
- Sistemas com Fio
- Sistemas sem Fio
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Quênia
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer o enquadramento do mercado e ancorar o modelo em sinais mensuráveis, antes da aplicação de quaisquer premissas. Baseamo-nos principalmente em códigos de segurança pública e estatísticas de incidentes de incêndio para compreender os fatores de adoção, e utilizamos séries de atividade da construção civil e industrial para entender onde os sistemas estão sendo implantados.
Os insumos típicos incluíram fontes públicas como a Associação Nacional de Proteção contra Incêndio (NFPA) para normas e contexto de incidentes, a Administração de Incêndios dos Estados Unidos e o Instituto Nacional de Padrões e Tecnologia (NIST) para pesquisas de segurança, o Conselho Internacional de Códigos (ICC) e organismos normativos similares para orientação regulatória, além de amplos indicadores de construção e manufatura de agências como o Departamento do Censo dos Estados Unidos e o Banco Mundial. Também analisamos relatórios anuais, apresentações para investidores e publicaçes de associações setoriais de renome, e utilizamos seletivamente assinaturas pagas para dados financeiros de empresas, consultas de patentes e verificações de comércio em nível de remessa, onde contribuíram para validar volumes e preços. Esses exemplos não são exaustivos, e muitas outras fontes públicas e pagas foram consultadas para coletar, verificar e esclarecer pontos de dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário concentrou-se em confirmar o que é contabilizado como uma venda de sistema de segurança contra incêndio, e em validar preços, ciclos de substituição e a divisão entre novas instalações e demanda de retrofit. Conversamos com uma combinação de fabricantes, distribuidores, instaladores e compradores do lado das instalações nas principais regiões, para que os indicadores secundários pudessem ser corrigidos em função da aplicação local de códigos, do cronograma de aquisições e das mudanças no mix de produtos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 14% | APAC: 49% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 27% | EMEA: 33% |
| Players menores: 14% | Gerentes: 59% | Américas: 18% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma reconstrução da demanda de cima para baixo que vincula os gastos com sistemas de segurança contra incêndio à base ativa de edifícios e instalações, e então aplica taxas de adoção e atualização que refletem os requisitos normativos e os perfis de risco. Uma vez estabelecida essa estrutura, os resultados foram corroborados por meio de aproximações seletivas de baixo para cima, como preços médios de venda amostrados multiplicados pelos volumes de remessa para grupos de dispositivos-chave, e verificações de canal sobre o volume de trabalho dos instaladores em mercados de alta atividade.
Os insumos que moldaram o modelo incluíram adições de nova área comercial construída, ciclos de investimento industrial, intensidade de retrofit em edifícios mais antigos, a parcela de instalações que exigem alarmes monitorados e a mudança no mix entre implantações com fio e sem fio. Os preços foram tratados com cuidado porque os produtos de supressão e detecção se comportam de forma diferente, e o timing cambial foi padronizado antes de os totais regionais serem finalizados.
Para as previsões, a análise de cenários foi utilizada para que o crescimento pudesse ser ajustado com base nos ciclos da construção civil, na intensidade da fiscalização e no timing da demanda por substituição. Os pesos dos cenários foram ajustados com base no consenso de especialistas obtido nas discussões primárias. Onde as evidências de baixo para cima eram escassas para países menores, indicadores proxy — como inícios de construção, sinais de importação e escalonamento da base instalada — foram utilizados primeiro e depois normalizados durante as revisões regionais.
Validação de Dados e Ciclo de Atualização
Verificamos os resultados do modelo em relação a sinais independentes, como atividade de construção, tendências de incidentes de incêndio e direção dos fluxos comerciais, e então os valores discrepantes foram investigados antes de os totais serem finalizados. Quando uma região apresentava um salto incomum, as premissas eram revisadas e os respondentes primários eram recontactados para confirmar se era impulsionado por preços, projetos pontuais ou uma mudança real de adoção.
Cada relatório passa por uma revisão analítica em múltiplas etapas, seguida de uma verificação final de consistência entre regiões e agrupamentos de produtos. O estudo é atualizado anualmente, e atualizações intermediárias são realizadas quando grandes regulamentações, desacelerações significativas na construção civil ou variações acentuadas de preços alteram materialmente as perspectivas. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Sistemas de Segurança contra Incêndio da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para sistemas de segurança contra incêndio frequentemente diferem, mesmo quando o nome do tema parece o mesmo, porque cada publicador faz escolhas diferentes sobre o que incluir, qual ano usar como âncora e como os preços e as moedas são tratados. As diferenças também decorrem de o modelo seguir sinais de demanda da base instalada ou se basear mais em totais de receita de alto nível.
Algumas estimativas externas ampliam o escopo para incluir categorias mais amplas de proteção contra incêndio, como camadas de análise e resposta, e também podem incorporar serviços de forma mais intensa no valor principal. Na Mordor Intelligence, a contagem é limitada a sistemas de segurança contra incêndio passivos e ativos vinculados a detectores e alarmes, além de produtos de supressão, e o valor de 2026 é ancorado a uma janela de previsão consistente e a verificações de preços por mix de produtos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 79,97 bilhões de USD (2026) | |
| Publicação Setorial A | 68,20 bilhões de USD (2024) | Utiliza um ano-base anterior e um timing de atualização diferente, e o mercado pode ser moldado mais por totais de segmentos empacotados do que por uma construção de demanda baseada na base de edifícios com mix de implantações com fio versus sem fio e ciclos de substituição. |
| Perfil do Setor B | 81,90 bilhões de USD (2024) | Abrange um enquadramento mais amplo de sistemas de proteção contra incêndio (incluindo elementos de análise e resposta) e reporta uma cifra de receita para 2024, o que pode alterar os totais dependendo de como soluções integradas e contratos com forte componente de serviços são tratados. |
No geral, a dispersão entre as três cifras é explicada principalmente pelos limites do escopo, pelo ano-base escolhido e pela forma como os preços e os pacotes de soluções são tratados. Ao manter a definição vinculada a detectores e alarmes, além de hardware de supressão e implantações de sistemas, e ao validar a adoção e os preços com sinais reais de compra e instalação, a estimativa permanece transparente e reproduzível para fins de planejamento.
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de Sistemas de Segurança contra Incêndio em 2031?
O mercado tem previsão de atingir USD 110,19 bilhões até 2031 a um CAGR de 6,61%.
Qual segmento de tecnologia está se expandindo mais rapidamente?
Os sistemas ativos crescerão a um CAGR de 7,69%, impulsionados por mandatos de supressão em tempo real.
Por que os detectores sem fio estão ganhando tração?
Eles reduzem o trabalho de modernização em até 60% e atendem aos novos requisitos de normas para conectividade em nuvem.
Qual subsegmento de usuário final apresenta o maior potencial de crescimento?
Os centros de dados, com um CAGR de 7,72%, exigem supressão por agente limpo para proteger equipamentos de alto valor.
Qual região oferece a perspectiva de crescimento mais robusta?
A Ásia-Pacífico tem previsão de expandir a um CAGR de 8,55% devido à rápida urbanização e normas mais rigorosas.
Como a volatilidade da cadeia de suprimentos afeta os cronogramas dos projetos?
A escassez de componentes pode atrasar as instalações em dois a quatro meses, impulsionando pré-compras de estoque.