
Tamanho e Participação do Mercado de Medicamentos Fibratos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
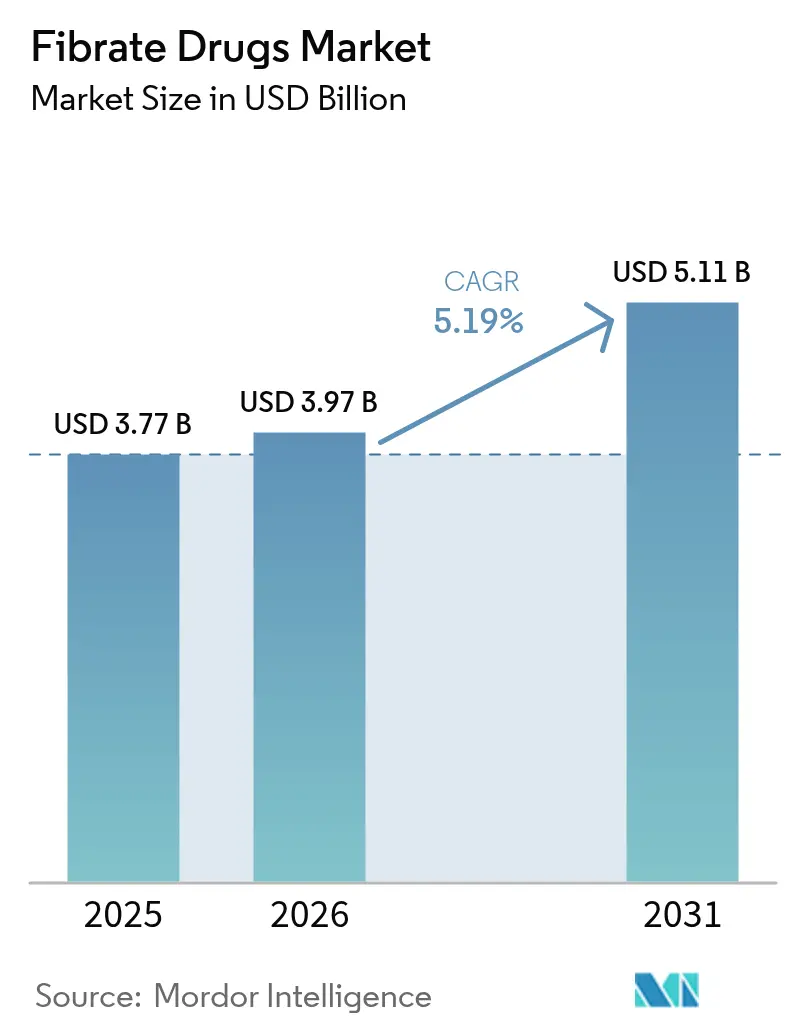
| Tamanho do Mercado (2026) | 3.97 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.11 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.19 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medicamentos Fibratos por Mordor Intelligence
O tamanho do mercado de medicamentos fibratos foi avaliado em USD 3,77 bilhões em 2025 e estima-se que cresça de USD 3,97 bilhões em 2026 para atingir USD 5,11 bilhões até 2031, a um CAGR de 5,19% durante o período de previsão (2026-2031). A demanda permanece estável à medida que os fatores de risco cardiovascular aumentam em todo o mundo e as pesquisas ampliam o uso dos fibratos além da redução lipídica. O número de adultos que vivem com hipertensão e diabetes — dois principais impulsionadores da hipertrigliceridemia — está crescendo acentuadamente, com a prevalência nos EUA projetada para atingir 61,0% e 26,8%, respectivamente, até 2050. O reposicionamento terapêutico bem-sucedido do fenofibrato para a retinopatia diabética, validado pela redução de 27% na progressão da doença relatada no ensaio LENS de 2024, amplia ainda mais a oportunidade de mercado. O aumento da produção de genéricos — particularmente da Índia e da China — mantém os preços sob controle, embora os concorrentes de marcas estejam capturando crescimento por meio de formulações de liberação prolongada, combinações de dose fixa e posicionamento farmacogenômico. Enquanto isso, as terapias lipídicas emergentes baseadas em RNA demonstraram redução superior de triglicerídeos em resultados da Fase II, sinalizando uma concorrência mais acirrada, mas também reforçando a importância clínica do controle dos triglicerídeos.
Principais Conclusões do Relatório
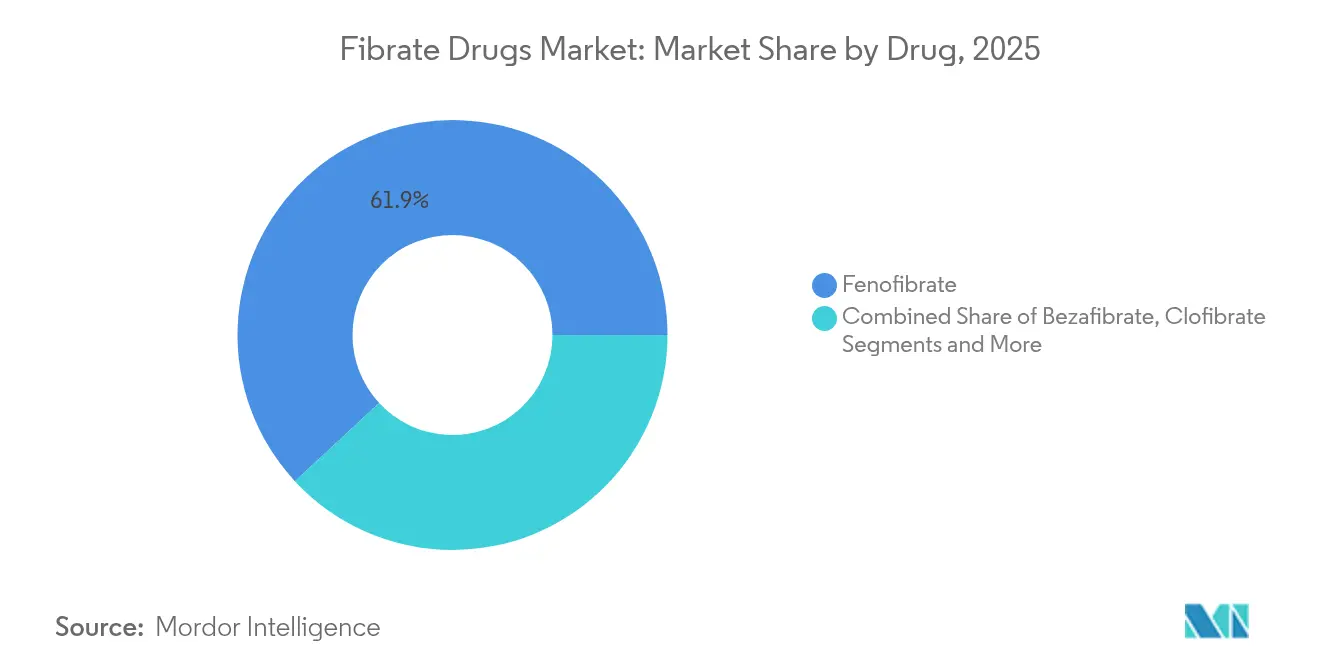
- Por classe de medicamento, o fenofibrato liderou com 61,90% da participação do mercado de medicamentos fibratos em 2025; prevê-se que o bezafibrato registre o CAGR mais rápido de 7,12% até 2031.
- Por tipo de produto, os genéricos dominaram a receita de 2025 com uma participação de 74,85%, enquanto as ofertas de marca devem se expandir a um CAGR de 6,73% até 2031.
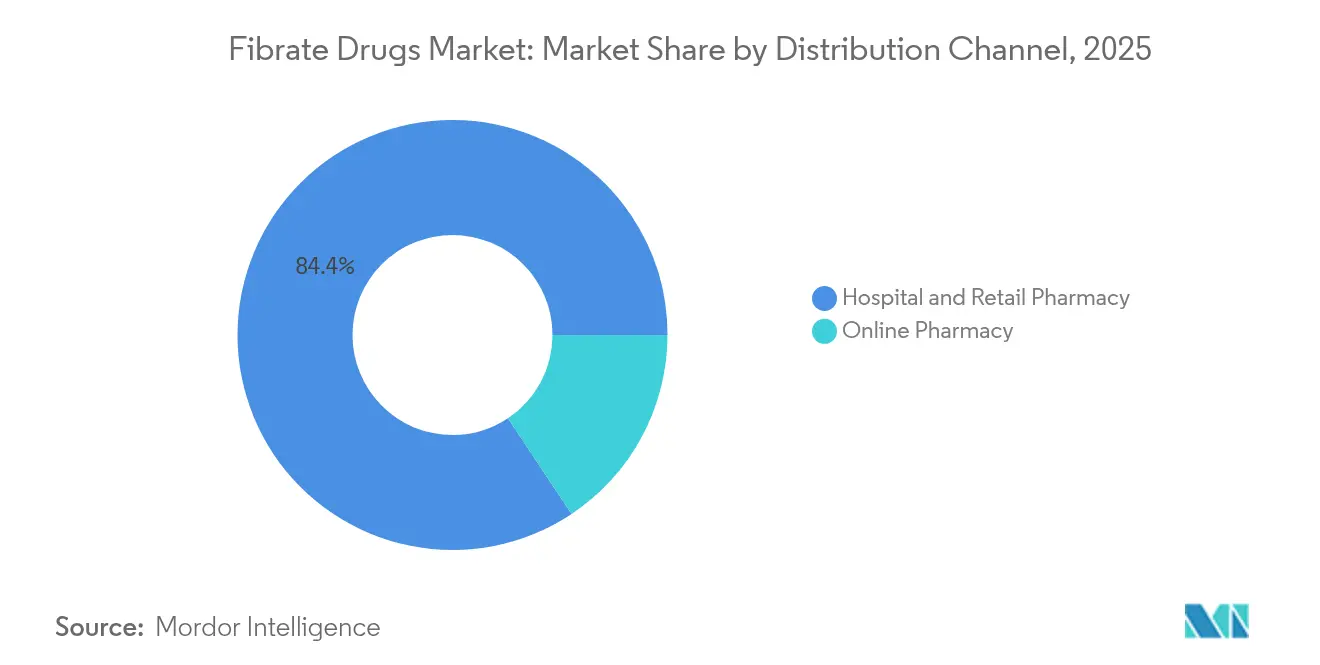
- Por canal de distribuição, as farmácias hospitalares e de varejo representaram 84,35% do mercado em 2025; as farmácias online representam o canal de crescimento mais rápido com um CAGR de 11,03%.
- Por geografia, a América do Norte deteve 38,20% da receita de 2025; a Ásia-Pacífico está preparada para entregar o maior CAGR de 8,76% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas Globais do Mercado de Medicamentos Fibratos
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prevalência Crescente de Doenças Cardiovasculares | +1.8% | Global, com maior impacto na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Alto Investimento em P&D de Medicamentos Hipolipemiantes | +1.2% | América do Norte e UE, com expansão para a APAC | Médio prazo (2-4 anos) |
| Incidência Crescente de Síndrome Metabólica e Hipertrigliceridemia | +1.5% | Global, com ganhos iniciais nos mercados emergentes da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Expansão da Capacidade de Fabricação de Genéricos em Mercados Emergentes | +0.9% | Núcleo na APAC, com expansão para MEA e América do Sul | Curto prazo (≤ 2 anos) |
| Reposicionamento Terapêutico para Retinopatia Diabética e DRC | +0.7% | Global, com adoção inicial nos mercados desenvolvidos | Médio prazo (2-4 anos) |
| Ferramentas de Medicina de Precisão Permitindo Terapia com Fibratos Direcionada | +0.4% | América do Norte e UE inicialmente, expandindo globalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de Doenças Cardiovasculares
A morbidade cardiovascular está aumentando em todo o mundo, impulsionando a demanda contínua por agentes redutores de triglicerídeos. Adultos chineses com menos de 40 anos apresentaram um risco cardiovascular 2,26 vezes maior no quartil superior de triglicerídeos, destacando a contribuição dos TG elevados para eventos em idade precoce. A atualização de 2024 da Associação Americana do Coração projeta expansão sustentada do diabetes e da hipertensão, ampliando o grupo clínico para prescrições de fibratos. A pancreatite aguda induzida por hipertrigliceridemia já causa um quinto dos casos globais, com a maior carga na Ásia[1]Jiongdi Lu et al., "Pancreatite Aguda Induzida por Hipertrigliceridemia", BMC Gastroenterology, bmcbio.com. Em conjunto, esses padrões mantêm o mercado de medicamentos fibratos firmemente posicionado nos algoritmos padrão de gestão lipídica.
Alto Investimento em P&D de Medicamentos Hipolipemiantes
Os influxos de capital na ciência lipídica estimulam a inovação que frequentemente complementa a terapia com fibratos. As terapêuticas de RNA inovadoras plozasiran e olezarsen reduziram os triglicerídeos muito além dos benchmarks convencionais nas apresentações do ACC de 2024. Separadamente, o projeto de USD 133 milhões da Croda para expandir a capacidade de sistemas lipídicos — reforçado por USD 75 milhões em apoio federal dos EUA — sinaliza confiança na cadeia de abastecimento em tecnologias baseadas em lipídios[2]Croda International, "Apoio do Governo dos EUA para Expandir Sistemas Lipídicos", croda.com. Tal investimento nutre pipelines de produtos combinados que associam fibratos a estatinas ou novos biológicos.
Incidência Crescente de Síndrome Metabólica e Hipertrigliceridemia
A prevalência da síndrome metabólica está se acelerando, liderada por economias em urbanização que adotam dietas ocidentalizadas. Na Mongólia, 19,7% dos adultos examinados em 2024 registraram triglicerídeos elevados, com a obesidade abdominal como principal fator preditivo. Dados de coorte coreana mostraram que o índice triglicerídeo-glicose superou o HOMA-IR como preditor de síndrome metabólica futura. Mulheres em idade fértil agora carregam um maior fardo metabólico, ampliando o grupo de pacientes elegíveis para a terapia com fibratos.
Expansão da Capacidade de Fabricação de Genéricos em Mercados Emergentes
A Índia e a China continuam a aprimorar a capacidade, a confiabilidade e a conformidade, reduzindo o custo global da terapia. A Índia tem como meta uma participação farmacêutica de USD 120 bilhões até 2030 e fornece um quinto do volume de genéricos dos EUA. A China garantiu 71% das listagens de medicamentos NRDL de 2024 para empresas domésticas, reforçando a acessibilidade interna. Essas tendências sustentam o acesso custo-efetivo e intensificam os preços competitivos.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Recalls e Descontinuações Frequentes de Produtos | -0.8% | Global, com maior impacto nos mercados regulamentados | Curto prazo (≤ 2 anos) |
| Estrutura Regulatória Rigorosa | -1.1% | América do Norte e UE principalmente, expandindo globalmente | Médio prazo (2-4 anos) |
| Preferência dos Pagadores por Estatinas e Inibidores de PCSK9 | -1.3% | Mercados desenvolvidos com sistemas avançados de reembolso | Longo prazo (≥ 4 anos) |
| Restrições Ambientais na Cadeia de Abastecimento de Intermediários Fluorados | -0.6% | Fabricação global, concentrada nos mercados desenvolvidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preferência dos Pagadores por Estatinas e Inibidores de PCSK9
Os organismos de reembolso priorizam as estatinas e, cada vez mais, os inibidores de PCSK9, relegando os fibratos para segunda linha, a menos que persista hipertrigliceridemia grave. Os dados de sinistros revelam que 30,95% das prescrições de PCSK9 foram negadas apesar das reduções de preço, expondo a pressão do formulário. Os modelos de custo-efetividade para a inclisiran exigem um corte de preço de 88% na China antes da paridade com a terapia com estatinas frontiersin.org. Tais dinâmicas reduzem o volume de fibratos onde os pagadores impõem protocolos de terapia em etapas.
Restrições Ambientais na Cadeia de Abastecimento de Intermediários Fluorados
As regras da EPA de 2024 exigem a eliminação gradual dos hidrofluorcarbonos e encerram as isenções da TSCA para novos PFAS, forçando um gerenciamento de solventes mais dispendioso[3]EPA, "Eliminação Gradual de Hidrofluorcarbonos", federalregister.gov. Estudos de águas residuais mostram que os medicamentos fluorados formam até 75% do organofluoreto extraível, intensificando a pressão por uma síntese mais ecológica. Os fabricantes que carecem de química alternativa enfrentam maiores despesas de conformidade e potenciais escassez.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Medicamento: A Dominância do Fenofibrato Enfrenta Concorrência Emergente
O mercado de medicamentos fibratos continua liderado pelo fenofibrato, que capturou 61,90% da receita global em 2025, um nível equivalente à maior participação do mercado de medicamentos fibratos em qualquer classe terapêutica. Essa posição de ancoragem reflete ampla familiaridade clínica, dosagem uma vez ao dia e evidências robustas para redução de triglicerídeos. O crescimento agora se centra no reposicionamento; os dados do LENS mostram uma queda de 27% na progressão da retinopatia diabética, ampliando a base endereçável na oftalmologia. O bezafibrato, por sua vez, desfruta da adoção mais rápida, avançando a um CAGR de 7,12%, pois os médicos valorizam seu perfil equilibrado de segurança-eficácia, especialmente em coortes de síndrome metabólica. A genfibrozila mantém um papel de nicho onde as interações com estatinas são mitigadas, enquanto o ciprofibrato e o clofibrato diminuem em volume após preocupações históricas de segurança.
O investimento contínuo no monitoramento de segurança no mundo real molda o posicionamento competitivo. A vigilância de eventos adversos da FDA sinalizou 68 sinais para combinações de rosuvastatina-fenofibrato, dos quais 28 estão ausentes dos rótulos atuais, sublinhando as necessidades de vigilância. Esse escrutínio beneficia a reputação do bezafibrato por menor risco de miopatia. Os antagonistas baseados em RNA, embora ainda não sejam substitutos diretos dos fibratos, destacam o peso clínico da via dos triglicerídeos, mantendo o mercado de medicamentos fibratos essencial nos regimes multimodais de controle lipídico.


Por Tipo de Produto: Dominância dos Genéricos com Inovação de Marca
Os genéricos forneceram 74,85% do volume de 2025, refletindo a química madura, a ampla disponibilidade de Ingrediente Farmacêutico Ativo (IFA) e os preços agressivos em licitações, principalmente de produtores sul-asiáticos. O segmento oferece receita previsível, mas margens comprimidas. Os produtos de marca, no entanto, devem crescer 6,73% ao ano, impulsionados por combinações de dose fixa de estatina-fibrato e microencapsulação de liberação prolongada que aumenta a adesão. Onde a genotipagem do PPARA identifica prováveis respondedores, o posicionamento premium é cada vez mais defendido — uma abordagem que mantém o setor de medicamentos fibratos ancorado nos cuidados baseados em valor.
A adoção da fabricação em fluxo contínuo e os limites mais elevados de Boas Práticas de Fabricação nos mercados emergentes devem elevar a qualidade geral, limitando o risco de recalls de produtos que periodicamente prejudicaram a confiança na categoria. Como resultado, os players de marca que cultivam transparência na cadeia de abastecimento e farmacovigilância podem superar os rivais genéricos apesar das diferenças de preço.
Por Canal de Distribuição: A Transformação Digital Acelera o Crescimento Online
As farmácias hospitalares e de varejo sustentaram uma participação de 84,35% em 2025, graças às vias de prescrição incorporadas e aos vínculos com seguros. No entanto, as farmácias online — apoiadas pelos mandatos de prescrição eletrônica e pelas normas de telessaúde estabelecidas durante a pandemia — estão escalando a um CAGR de 11,03%, o mais rápido no mercado de medicamentos fibratos. Sistemas automatizados de reabastecimento e logística de última milha aprimoram a continuidade do tratamento para indicações crônicas que exigem dosagem diária. Os canais tradicionais respondem integrando serviços de clique e retirada e aconselhamento digital, sublinhando uma migração para a dispensação híbrida. Essa mudança está alinhada com os objetivos dos pagadores de melhorar as métricas de adesão e reduzir as reinternações cardiovasculares, reforçando o crescimento do mercado.
O fluxo bidirecional de dados entre farmácias e prescritores também alimenta a análise de saúde populacional, possibilitando intervenções de adesão direcionadas para pacientes cujos registros de farmácia sinalizam comportamento deficiente de reabastecimento. Consequentemente, a competência digital está emergindo como um diferenciador para as equipes de marketing no setor de medicamentos fibratos.
Análise Geográfica
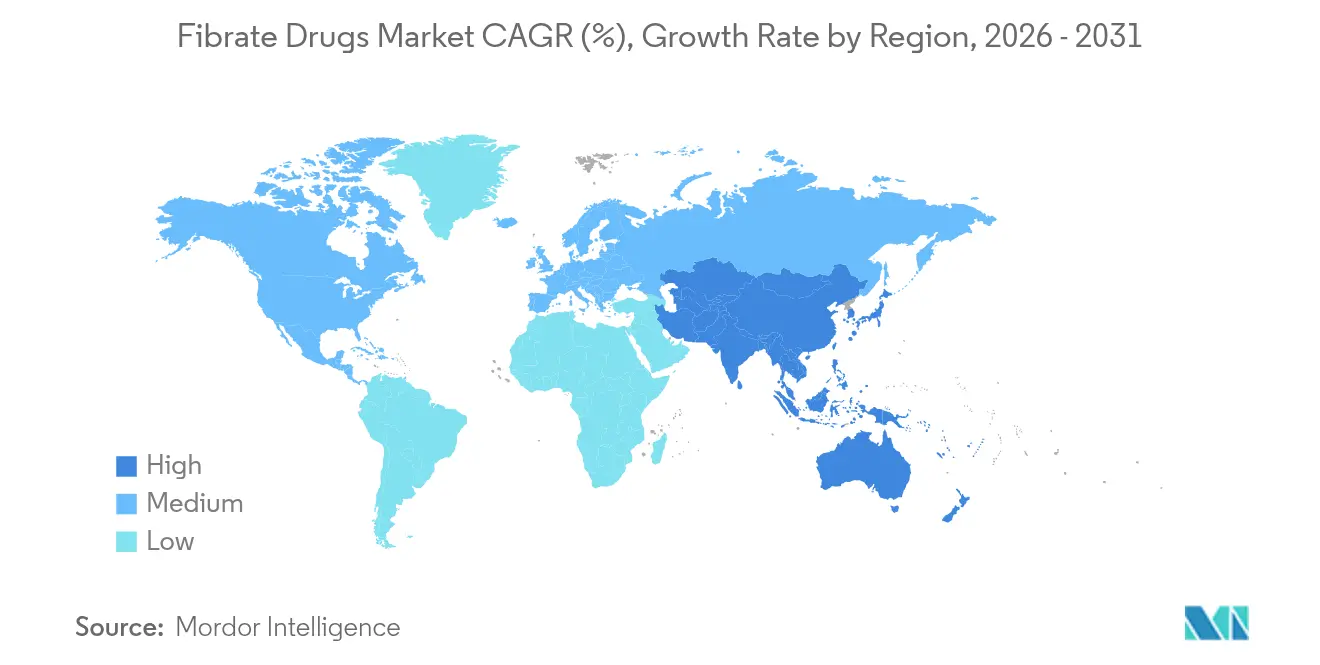
A América do Norte gerou 38,20% da receita global de 2025, ancorada por reembolso abrangente e diretrizes clínicas que endossam os fibratos para a hipertrigliceridemia persistente. O acesso mais amplo a comprimidos de combinação eleva ainda mais a prescrição. No entanto, as negações de cobertura de PCSK9 afetando quase um terço dos sinistros expõem lacunas que os fibratos preenchem de forma custo-efetiva. As restrições ambientais aumentam os custos de conformidade para os produtores dos EUA, mas os sistemas de qualidade estabelecidos mitigam interrupções graves. Os programas de medicamentos públicos do Canadá e os segmentos de seguros privados em crescimento do México ampliam o acesso, sustentando o impulso das vendas regionais.
A Ásia-Pacífico registra o CAGR mais rápido de 8,76%, impulsionado por grandes populações não tratadas, crescentes taxas de obesidade e incentivos estatais para fabricantes de medicamentos metabólicos. O esquema de Incentivo Vinculado à Produção da Índia visa à implementação em 2026, iluminando as perspectivas de exportação e aumentando o tamanho do mercado de medicamentos fibratos para os produtores regionais. As negociações do Plano Nacional Estratégico de Medicamentos da China empurram os tetos de preços para baixo, preservando a alta captação de volume. O Japão e a Coreia do Sul enfatizam índices específicos de triglicerídeos, promovendo o encaminhamento mais precoce a especialistas. A Austrália aproveita a política de importação paralela para manter os formulários competitivos em termos de custos, ampliando o acesso dos pacientes.
A Europa mantém uma perspectiva equilibrada com o escrutínio dos pagadores limitando os preços unitários, mas as evidências do mundo real recompensando medicamentos que mostram benefício cardiovascular aditivo. Os estados membros da Europa Central e Oriental adotam os genéricos de forma agressiva, enquanto a Europa Ocidental se apoia em inovações de marca respaldadas por dados comparativos. No Oriente Médio e África, os planos de diversificação econômica estão aumentando os orçamentos de saúde, mas a adoção permanece modesta em relação à prevalência da doença. As flutuações macroeconômicas da América do Sul prejudicam as aquisições consistentes, embora as expansões de triagem de risco cardíaco do Brasil apoiem um crescimento gradual. Coletivamente, esses padrões distribuem o mercado de medicamentos fibratos por um amplo espectro econômico, isolando a receita de choques em uma única região.

Panorama regulatório
A regulamentação das terapias com fibratos concentra-se na rotulagem de segurança, na farmacovigilância e na manutenção das aprovações de produtos para moléculas maduras e amplamente genéricas. Nos Estados Unidos, a supervisão da FDA inclui determinações que afetam a entrada de genéricos e a continuidade do fornecimento, e em abril de 2026 a FDA publicou uma determinação no Federal Register afirmando que os comprimidos de Fenoglide (fenofibrato) (40 mg e 120 mg) não foram retirados de venda por motivos de segurança ou eficácia. Isso sustenta a atividade contínua e futura de ANDA para esse produto de referência. Requisitos de conformidade paralelos enfatizam informações de prescrição atualizadas e comunicação de risco padronizada, e diversos rótulos de fenofibrato foram atualizados ao longo de 2025 para se alinharem à linguagem contemporânea de benefício-risco.
Na Europa, os fibratos permanecem sob o arcabouço da EMA e das autoridades nacionais competentes, com um posicionamento de segurança de longa data moldado por revisões em nível de classe e monitoramento pós-autorização contínuo. O Comitê de Avaliação de Risco de Farmacovigilância (PRAC) da EMA continuou suas atividades de avaliação de sinais em junho de 2026, reforçando as obrigações dos Detentores de Autorização de Comercialização de manter as informações do produto atualizadas sob o sistema de farmacovigilância da UE. Em conjunto, o escrutínio de rotulagem e a detecção ativa de sinais reforçam um ambiente regulado no qual a diferenciação depende cada vez mais de sistemas de qualidade, gestão de segurança no mundo real e manutenção do ciclo de vida em conformidade, em vez de novas vias de aprovação.
Análise da cadeia de valor
A cadeia de valor dos medicamentos fibratos começa com matérias-primas derivadas de petroquímicos e intermediários especializados usados na síntese de IFA, seguida pela formulação (frequentemente em comprimidos ou cápsulas), embalagem e distribuição regulada por meio de farmácias hospitalares, de varejo e on-line. O fornecimento a montante está concentrado na Ásia, com Índia e China funcionando como polos-chave para a fabricação de IFA e de produtos acabados. Esse arranjo sustenta a disponibilidade global de genéricos e a participação em licitações. Fabricantes e comercializadores que atuam ao longo da cadeia incluem grandes players multinacionais e regionais, como Sun Pharmaceutical Industries, Abbott, Cipla e Lupin, e a gestão responsável do produto está ancorada em informações de prescrição atualizadas rotineiramente e em obrigações de farmacovigilância.
As etapas intermediárias e finais são moldadas pela conformidade com as BPF vigentes, armazenamento com controle de estabilidade e serialização e rotulagem específicas por país, particularmente para remessas destinadas a mercados fortemente regulados, como os Estados Unidos e a União Europeia. Com uma alta participação de genéricos na categoria, a competitividade de aquisição depende de acesso confiável a IFA, liberação de lotes em conformidade e logística eficiente. As interrupções também podem decorrer de eventos de qualidade (recolhas e descontinuações) e de custos de conformidade ambiental que afetam o manuseio de solventes e intermediários. A dinâmica dos canais incorpora cada vez mais e-prescrições e modelos de entrega em domicílio, elevando a importância do cumprimento da última milha e da visibilidade de estoque, ao lado das redes tradicionais de atacadistas e farmácias.
Cenário Competitivo
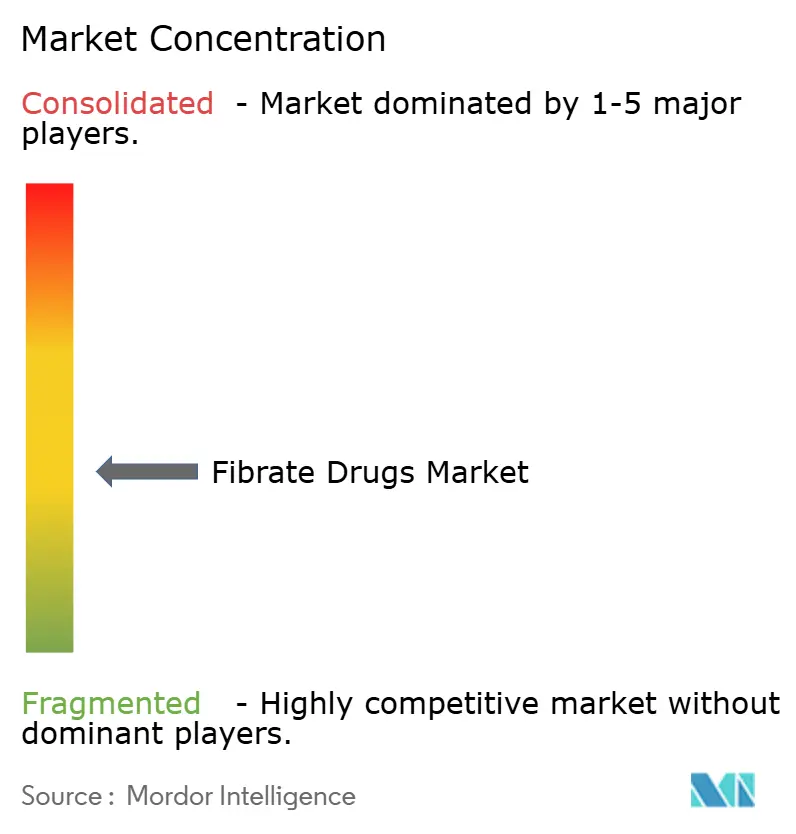
O mercado de medicamentos fibratos apresenta fragmentação moderada. Um grupo de empresas multinacionais de genéricos controla a maioria do fornecimento, mas nenhuma entidade isolada ultrapassa o limite de 20%, posicionando o mercado em um equilíbrio competitivo. Os movimentos estratégicos em 2024-25 ilustram a rivalidade em três frentes. Primeiro, diversificação de ativos: vários participantes estabelecidos lançaram comprimidos de dose fixa de rosuvastatina-fenofibrato para conter a incursão de medicamentos de RNA. Segundo, expansão geográfica: empresas indianas adquiriram linhas de embalagem latino-americanas para contornar barreiras tarifárias e garantir licitações. Terceiro, diferenciação tecnológica: players de farmácias especializadas começaram a agrupar kits de genotipagem PPARA com embalagens premium de fenofibrato para justificar faixas de reembolso mais altas.
As terapias emergentes exercem pressão externa. O plozasiran e o olezarsen, cada um registrando >70% de reduções de triglicerídeos em ensaios em estágio intermediário, podem corroer a participação dos fibratos em coortes de hipertrigliceridemia grave após o lançamento. No entanto, os fibratos mantêm vantagens de custo e segurança crônica, especialmente onde o controle dos pagadores limita a adoção de biológicos. Os participantes do mercado que alavancam alianças com farmácias digitais e demonstram transparência de pegada ambiental estão melhor posicionados para sustentar as margens diante de auditorias de preços e mandatos de química verde.
Líderes do Setor de Medicamentos Fibratos
Sun Pharmaceutical Industries
Abbott Laboratories
Lupin Ltd
Cipla Ltd
AbbVie Inc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo é fortalecer a continuidade de genéricos para apresentações estabelecidas de fenofibrato, nas quais o status regulatório sustenta concorrência adicional e resiliência de fornecimento. A determinação da FDA publicada em abril de 2026, de que os comprimidos de Fenoglide (fenofibrato) de 40 mg e 120 mg não foram retirados por motivos de segurança ou eficácia, mantém aberto o caminho para submissões de ANDA contínuas e novas, o que pode ampliar as opções de fornecimento para pagadores e distribuidores e apoiar uma disponibilidade mais estável para uso crônico. Uma segunda oportunidade é a segmentação clínica em torno da hipertrigliceridemia grave, onde a linguagem das diretrizes e os objetivos de redução de risco enfatizam a prevenção de pancreatite em vez de alegações de resultados cardiovasculares. Em maio de 2026, a diretriz de dislipidemia do ACC/AHA descreve explicitamente o uso de fibratos (após o primeiro trimestre) como um complemento razoável ao manejo do estilo de vida em gestantes com hipertrigliceridemia grave em jejum (>=500 mg/dL), apontando para uma coorte específica e de alta necessidade.
A categoria também está sendo remodelada por reposicionamento orientado por rótulo e estratégias de ciclo de vida. Ao longo de 2025, atualizações de rotulagem impulsionadas pela FDA para produtos de fenofibrato removeram ou esclareceram alegações de benefício cardiovascular, levando os fabricantes a buscar diferenciação por meio de tecnologia de formulação, incluindo abordagens de liberação prolongada, combinações de dose fixa em pacientes apropriados e geração de evidências em desfechos não tradicionais, quando defensável. Sinais de reaproveitamento provenientes de pesquisas clínicas, como os dados de fenofibrato na retinopatia diabética do estudo LENS, ampliam a base endereçável para prescritores especializados e vias de atendimento. Ao mesmo tempo, as expectativas contínuas de farmacovigilância da EMA mantêm a qualidade, o monitoramento de segurança e a manutenção oportuna do rótulo como elementos centrais da execução comercial.
Desenvolvimentos recentes do setor
- Junho de 2026: A Sun Pharmaceutical Industries foi registrada em dados de inteligência comercial como uma das principais exportadoras de fenofibrato da Índia, com uma participação relatada de 7,7% nas exportações indianas de fenofibrato em junho de 2026. A visibilidade do fluxo de exportação sustentado destaca as vantagens de escala em uma categoria amplamente genérica, na qual a confiabilidade e o controle de custo unitário sustentam a competitividade em licitações. Também aponta para a importância do fornecimento vinculado à Índia para atender à demanda em mercados regulados e emergentes.
- Maio de 2026: A Korea Biopharm e a Abbott Laboratories foram associadas a atividades de P&D registradas na Coreia do Sul para uma combinação de fenofibrato de colina e rosuvastatina cálcica em 29 de maio de 2026. O acompanhamento de atividades em torno de combinações de dose fixa reflete o interesse contínuo na simplificação do regime no manejo da dislipidemia, mesmo com os fibratos posicionados de forma mais restrita nas diretrizes. Tais programas aumentam a pressão competitiva sobre os fibratos genéricos isolados, ao enfatizar adesão e conveniência.
- Junho de 2024: O estudo LENS relatou que o fenofibrato reduziu a progressão da retinopatia diabética em 27%, ampliando a atenção clínica para além da redução de triglicerídeos. O resultado reforçou a narrativa de reaproveitamento para uma molécula madura e apoiou um engajamento especializado mais amplo, particularmente em complicações relacionadas ao diabetes. Também incentivou os fabricantes a priorizar a geração de evidências e o posicionamento diferenciado em um mercado dominado por genéricos orientados por preço.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de medicamentos fibratos abrange as receitas de prescrição geradas por terapias hipolipemiantes da classe dos fibratos usadas no manejo de triglicerídeos elevados e dislipidemia mista, contabilizadas em vendas no nível de fabricante e acompanhadas nas principais geografias.
Exclusões de escopo: excluímos terapias lipídicas não fibratos (como estatinas, inibidores de PCSK9, prescrições de ômega-3 e outras classes redutoras de triglicerídeos) e suplementos sem prescrição.
Visão geral da segmentação
- Por Medicamento
- Clofibrato
- Genfibrozila
- Fenofibrato
- Bezafibrato
- Ciprofibrato
- Outros Medicamentos
- Por Tipo de Produto
- Marca
- Genérico
- Por Canal de Distribuição
- Farmácia Hospitalar e de Varejo
- Farmácia Online
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com o mapeamento da população tratada de dislipidemia e o papel que os fibratos ainda desempenham nas diretrizes e no atendimento no mundo real, conectando isso a sinais de preço e volume. Para contexto epidemiológico e de prescrição, recorremos a fontes públicas como a Organização Mundial da Saúde, o CDC dos EUA, as estatísticas de saúde da OCDE e agências nacionais de medicamentos, incluindo regras de reembolso que podem alterar os padrões de uso.
Para verificações comerciais e do lado da oferta, utilizamos fontes como a UN Comtrade e outras estatísticas alfandegárias oficiais, além de periódicos revisados por pares indexados no PubMed, para evidências sobre o uso de fibratos, terapia combinada e padrões de troca.
Para converter a narrativa em números, também utilizamos relatórios anuais de empresas, apresentações a investidores, comunicados de imprensa e rotulagem regulatória de produtos para detalhes de dosagem e embalagem. Paralelamente, assinaturas pagas de dados financeiros e de inteligência empresarial, notícias e finanças, e bancos de dados de patentes foram usados seletivamente para evitar lacunas em torno de mudanças de propriedade, lançamentos e o momento de perda de exclusividade que podem alterar as receitas. Essas fontes de pesquisa documental são meramente ilustrativas, e muitas outras fontes públicas e de assinatura também foram usadas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas e pesquisas primárias
Discussões primárias foram usadas para testar as premissas documentais sobre onde os fibratos ainda são iniciados, como os genéricos são precificados na prática e qual parcela flui por canais hospitalares versus varejo e on-line. Conversamos com uma combinação de fabricantes, distribuidores, farmacêuticos e clínicos, e o feedback regional ajudou a validar diferenças em reembolso, adesão do paciente e substituição por outras terapias lipídicas nos principais mercados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 20% | APAC: 45% |
| Nível médio: 49% | Líderes funcionais/de unidade: 28% | EMEA: 29% |
| Players menores: 22% | Gerentes: 52% | Américas: 26% |
Dimensionamento de mercado e previsão
O tamanho do mercado foi construído usando uma abordagem de pool de demanda top-down, na qual a prevalência de dislipidemia é filtrada em uma coorte tratada e, em seguida, dividida pela parcela elegível para fibratos com base na posição terapêutica e nas normas regionais de prescrição. Para converter a demanda em valor, o modelo aplica premissas de preço em nível de mercado usando a dose diária típica, a duração média do tratamento e a combinação de genéricos versus marcas, ajustando-se posteriormente para margens de canal e efeitos de reembolso.
Em seguida, corroboramos os totais com verificações seletivas de baixo para cima, incluindo consolidações amostradas por país de proxies de volume (embalagens ou unidades padrão) multiplicadas por preços médios de venda realistas, além de verificações de sanidade em relação a comentários de receita de fabricantes onde publicamente visíveis. As entradas mais relevantes incluíram a adoção de diretrizes de manejo de triglicerídeos, padrões de erosão de preço de genéricos após a perda de exclusividade, substituição por outras terapias lipídicas em pacientes de alto risco, mudanças na combinação de canais de distribuição e mudanças importantes de reembolso por país. A previsão baseou-se em análise de cenários apoiada por feedback primário, com casos base, conservador e de troca mais rápida executados em torno da substituição terapêutica, precificação e estabilidade de adoção, consolidados posteriormente em uma única previsão publicada.
Validação de dados e ciclo de atualização
A validação foi conduzida por meio de múltiplas verificações, começando com testes de consistência interna entre países, de modo que volumes, preços e divisões de canal não entrassem em conflito com realidades de mercado conhecidas. Os resultados foram comparados com sinais independentes, como tendências de prescrição relatadas na literatura clínica, o momento de entrada de grandes genéricos e mudanças de política nacional que podem alterar rapidamente o acesso do paciente.
Antes da aprovação final, as anomalias foram revisadas por outro analista, e chamadas de acompanhamento foram acionadas quando o resultado de um país saía dos intervalos esperados em relação ao seu contexto epidemiológico e de precificação. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes mudanças de rótulo, revisões significativas de reembolso ou uma grande interrupção de fornecimento. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam o conjunto mais atual de premissas e resultados.
Comparação do dimensionamento do mercado de medicamentos fibratos da Mordor Intelligence com outras estimativas publicadas
Os números de mercado publicados para medicamentos fibratos podem parecer diferentes porque os grupos nem sempre contabilizam as mesmas classes de medicamentos, geografias e camadas de precificação, e o ano escolhido como âncora pode alterar o valor. As diferenças também aparecem quando um modelo se baseia principalmente em totais amplos de medicamentos cardiovasculares, enquanto outro vincula as estimativas à população efetivamente tratada e ao comportamento típico de dosagem.
A principal lacuna vem do fato de terapias lipídicas adjacentes e regimes combinados serem ou não agrupados no mesmo pool. No modelo da Mordor Intelligence, as receitas são contabilizadas apenas para produtos da classe dos fibratos, sendo então precificadas usando a combinação de genéricos versus marcas no nível de país e premissas realistas de duração da terapia.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,97 bilhões de USD (2026) | |
| Periódico Comercial A | 3,53 bilhões de USD (2024) | Usa um ano-âncora anterior e parece se apoiar em taxas de crescimento histórico mais amplas, com visibilidade limitada sobre como a erosão de preço dos genéricos e a combinação regional de canais foram aplicadas na construção do valor. |
| Boletim do Setor B | 3,50 bilhões de USD (2024) | Relata um valor de um único ano com uma previsão de horizonte mais longo, mas o escopo e a conversão de volume em valor não estão claramente vinculados à coorte tratada, às normas de dosagem e à divisão entre marcas e genéricos entre os países. |
A tabela mostra que a seleção do ano e o tratamento do escopo explicam a maior parte da dispersão, e a lógica de precificação adiciona uma segunda camada de diferença. Ao manter as entradas vinculadas a pacientes tratados, dosagem típica e combinação de preços realista, o número final permanece rastreável a variáveis claras que podem ser reverificadas mercado por mercado.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de medicamentos fibratos?
O tamanho global do mercado de medicamentos fibratos é de USD 3,97 bilhões em 2026 e está projetado para atingir USD 5,11 bilhões até 2031.
Qual medicamento detém a maior participação nas vendas?
O fenofibrato lidera com 61,90% da receita de 2025, ancorado pelo extenso uso clínico e pela expansão das indicações oftálmicas.
Por que a Ásia-Pacífico está crescendo mais rapidamente?
A alta prevalência de doenças metabólicas, o aumento dos orçamentos de saúde e a expansão da capacidade na Índia e na China impulsionam um CAGR de 8,76% para a região.
Como as farmácias online estão influenciando a dinâmica do mercado?
Elas são o canal de avanço mais rápido com um CAGR de 11,03%, melhorando a adesão por meio de reabastecimentos automatizados e entrega em domicílio.
Quais novas terapias podem competir com os fibratos?
Agentes baseados em RNA, como o plozasiran e o olezarsen, alcançaram reduções superiores de triglicerídeos nos ensaios de 2024, potencialmente desafiando o uso dos fibratos em casos graves.
Como a medicina de precisão está afetando a adoção dos fibratos?
A genotipagem do PPARA identifica os respondedores, possibilitando a terapia direcionada e apoiando o preço premium para formulações diferenciadas.
Página atualizada pela última vez em:



