
Tamanho e Participação do Mercado de Fertilizantes
Análise do Mercado de Fertilizantes por Mordor Intelligence
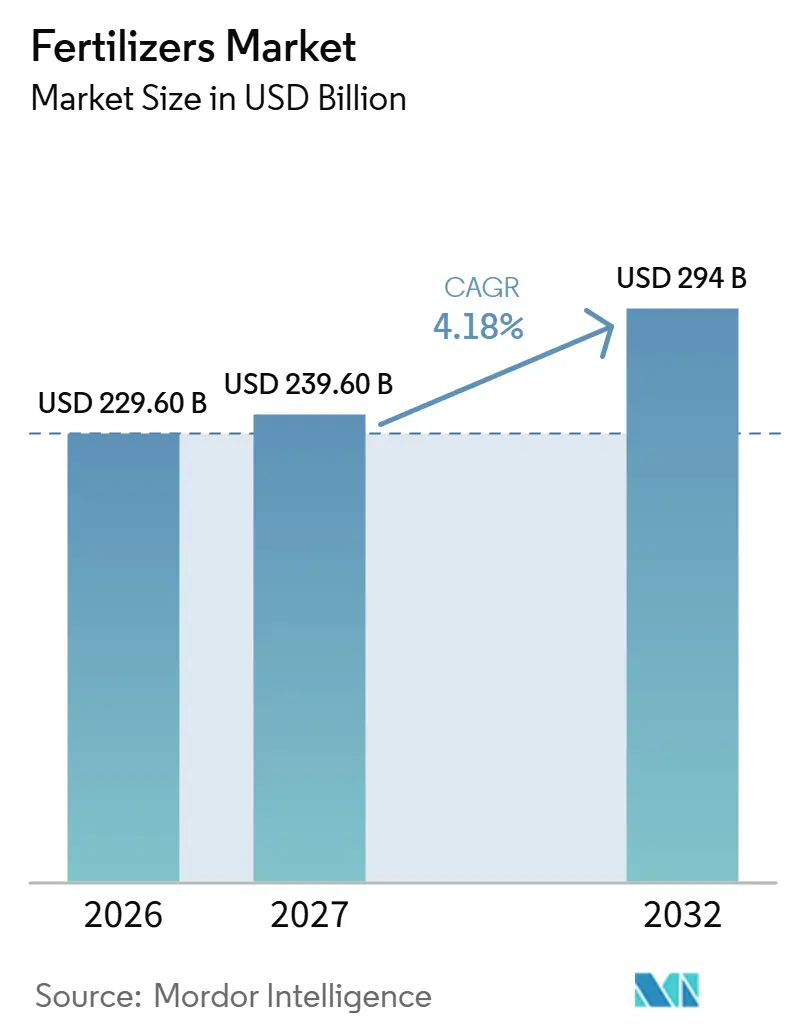
O tamanho do mercado de fertilizantes deve aumentar de 229,6 bilhões de USD em 2026 para 239,6 bilhões de USD em 2027 e atingir 294 bilhões de USD até 2032, crescendo a um CAGR de 4,18% no período 2027-2032. O volume do mercado de fertilizantes deve aumentar de 537,1 milhões de Toneladas Métricas em 2026 para 548,4 milhões de Toneladas Métricas em 2027 e atingir 608,5 milhões de Toneladas Métricas até 2032, crescendo a um CAGR de 2,1% no período 2027-2032.
A crescente demanda indiana por ureia e a dependência de importações de fertilizantes aumentam o valor de um fornecimento confiável à medida que a fertirrigação expande a demanda por graus solúveis em água. A perturbação no fornecimento de commodities relacionada ao conflito no Oriente Médio, iniciada em fevereiro de 2026, adicionou pressão sobre os custos de insumos. Os fornecedores podem responder por meio de fabricação local, integração energética e produtos nutricionais diferenciados. A acessibilidade pode limitar até que ponto as respostas de produto e fornecimento se traduzem em compras de nutrientes entre os agricultores da União Europeia.
Principais Conclusões do Relatório
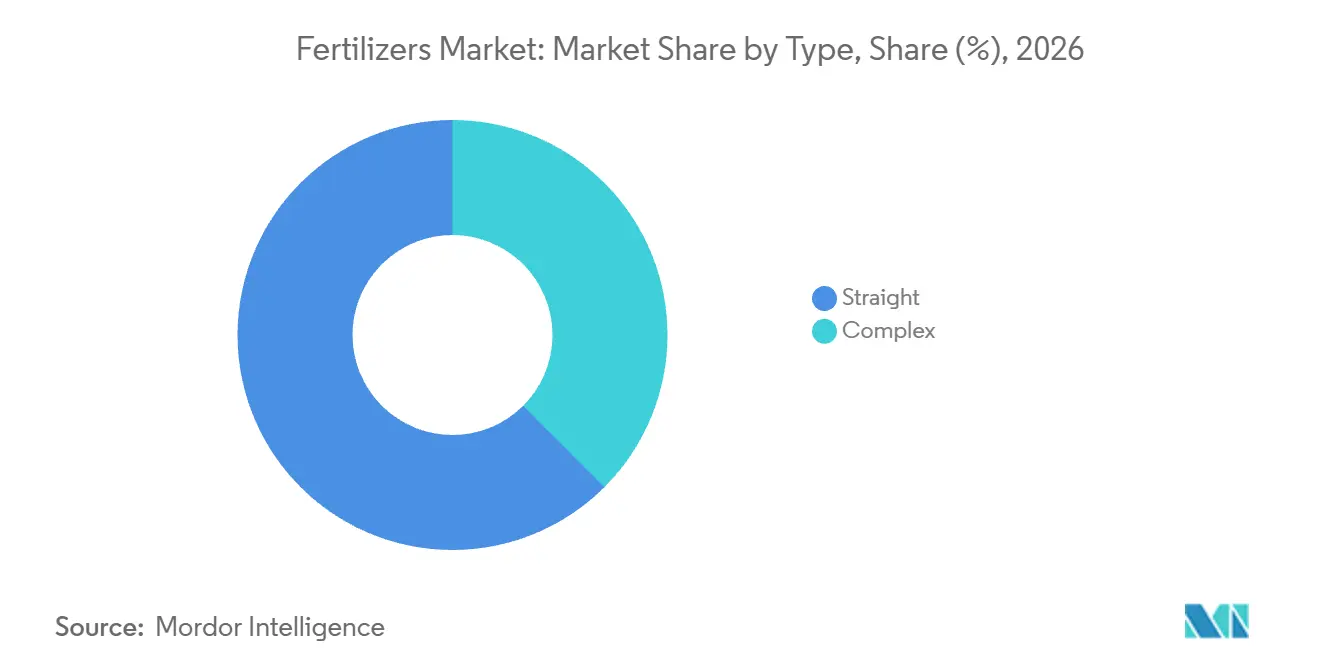
- Por tipo, os fertilizantes simples detinham uma participação de 62,5% no mercado de fertilizantes em 2026, enquanto os fertilizantes compostos têm previsão de crescimento mais rápido, com um CAGR de 5,6% no período 2027-2032.
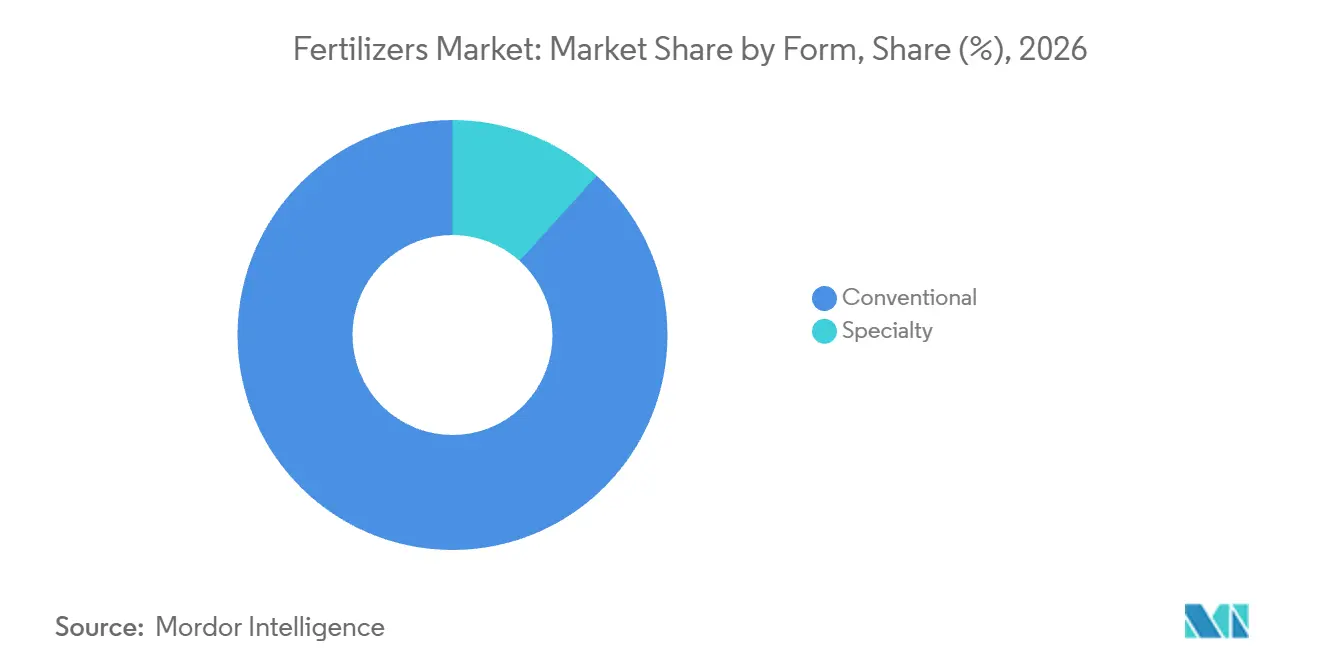
- Entre as formas, os produtos convencionais lideraram com uma participação de 88,29% no tamanho do mercado de fertilizantes em 2026, enquanto os fertilizantes de especialidade têm previsão de crescimento mais rápido, com um CAGR de 6,1% no período 2027-2032.
- A aplicação no solo liderou os modos de aplicação com uma participação de 71,65% do valor de vendas em 2026, e a fertirrigação tem previsão de crescimento mais rápido, com um CAGR de 5,8% no período 2027-2032.
- Entre os tipos de cultura, as culturas de campo contribuíram com 81,47% do valor de vendas em 2026, enquanto as culturas hortícolas têm previsão de crescimento mais rápido, com um CAGR de 7% no período 2027-2032.
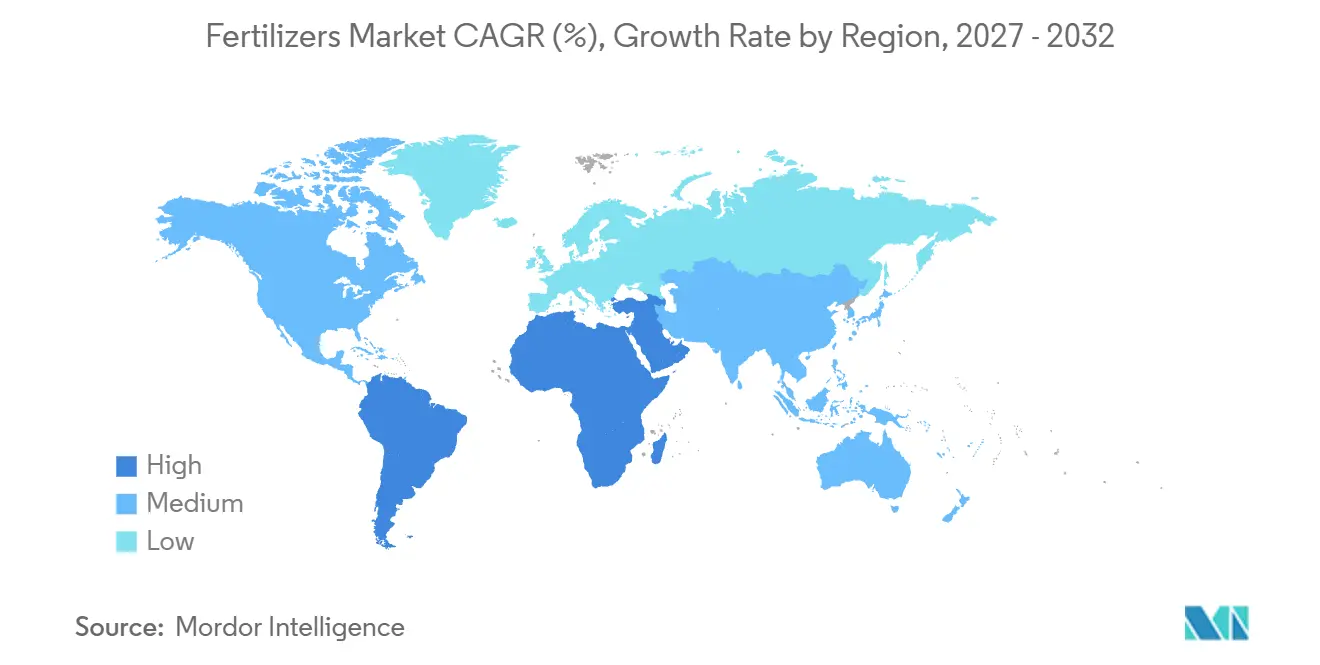
- Geograficamente, a Ásia-Pacífico detinha 52,2% do valor de vendas em 2026, e a África tem previsão de crescimento mais rápido, com um CAGR de 6% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da demanda por fertilizantes proveniente de projetos de agricultura de precisão | +1.4% | Romênia, Sérvia, Egito e Marrocos | Médio prazo (2-4 anos) |
| Transição para políticas de gestão de nutrientes climáticas inteligentes | +1.3% | Regiões de produção agrícola da União Europeia | Médio prazo (2 a 4 anos) |
| Rápida adoção de formulações de especialidade e de liberação lenta | +1.5% | Áreas de produção de fertilizantes de especialidade nos Países Baixos | Curto prazo (≤ 2 anos) |
| Expansões de capacidade em regiões de gás natural de baixo custo | +1.1% | Áreas de produção de fertilizantes vinculadas ao gás na Argentina | Longo prazo (≥ 4 anos) |
| Incentivos de crédito de carbono para a produção de amônia verde | +0.3% | Ásia-Pacífico, Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Plataformas de aplicação de taxa variável habilitadas por inteligência artificial | +0.4% | Distritos de cultivo de arroz da Coreia do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da demanda por fertilizantes proveniente de projetos de agricultura de precisão
Os projetos de precisão podem ampliar o papel comercial dos fertilizantes ao integrar seu uso a um programa digital de gestão agrícola. Em maio de 2025, a Syngenta e a Al Dahra anunciaram uma parceria para implementar soluções digitais em mais de 220.000 acres das fazendas da Al Dahra na Romênia, Sérvia, Egito e Marrocos. A Syngenta forneceria ferramentas de direcionamento de fertilizantes, enquanto a Al Dahra opera as fazendas. A Al Dahra identifica os fertilizantes como insumos agrícolas de compra direta em sua estratégia de aquisição. O programa conecta o direcionamento de fertilizantes na área de fazendas anunciada com um operador que compra fertilizantes diretamente, conferindo à iniciativa um vínculo comercial com as vendas de insumos.
Transição para políticas de gestão de nutrientes voltadas para o clima
A política de nutrientes voltada para o clima pode conectar a demanda por fertilizantes tanto ao suporte à gestão agrícola quanto à cadeia de produção do produto nutritivo. A Comissão Europeia adotou seu Plano de Ação para Fertilizantes em 19 de maio de 2026, incentivando os agricultores da União Europeia a utilizarem eco-regimes e serviços de assessoria para melhorar a eficiência da gestão de nutrientes.[1] O plano também apoia fertilizantes descarbonizados, de baixo teor fóssil e circulares. O suporte consultivo e os eco-regimes criam um ambiente no qual uma oferta de fertilizante circular ou de menor teor fóssil pode ser considerada em conjunto com um objetivo explícito de eficiência nutricional. Os fornecedores de fertilizantes circulares e de menor teor fóssil podem vincular sua oferta tanto à assessoria em eficiência nutricional quanto às cadeias de produção, oferecendo aos agricultores uma razão apoiada por políticas para considerar esses produtos.
Adoção acelerada de formulações de especialidade e de liberação lenta
As formulações de especialidade podem aumentar o valor dos fertilizantes ao atender requisitos de aplicação que afetam a adequação comercial de um produto. O nitrato de potássio da SQM é adequado para irrigação por gotejamento e microaspersão, onde os fertilizantes devem ser altamente solúveis e livres de impurezas. Sua alta solubilidade e composição livre de cloro contribuem para um prêmio sobre o cloreto e o sulfato de potássio. Separadamente, a primeira fábrica modelo de fertilizantes de liberação lenta e controlada do Grupo Kingenta nos Países Baixos entrou em produção em abril de 2025. Essa implantação ilustra uma rota de produção adicional específica para formulações, ao lado da diferenciação orientada pela aplicação de nutrientes solúveis. Os produtores irrigados podem pagar por características nutricionais como a solubilidade sem aplicar uma quantidade física maior de fertilizante.
Expansões de capacidade em regiões com gás natural de baixo custo
Os projetos com integração energética podem converter recursos de gás em oferta adicional de fertilizantes nitrogenados, vinculando a economia de produção ao acesso a matérias-primas. Em julho de 2026, a Pampa Energía aprovou uma decisão final de investimento para uma usina planejada de ureia granulada em Bahía Blanca, Argentina, com capacidade anual de 2,1 milhões de toneladas métricas.[2] Sua subsidiária integral Fértil Pampa S.A.U. desenvolverá o projeto para monetizar as reservas de gás de xisto de Vaca Muerta. A Pampa informou que o gás e a eletricidade seriam fornecidos principalmente de forma interna e representariam aproximadamente 70% dos custos de produção de ureia. Essa integração confere à operação de fertilizantes proposta uma conexão direta com seus maiores insumos de custo combinados. A execução bem-sucedida criaria uma opção adicional de oferta para exportação cuja competitividade repousa substancialmente na integração energética.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos preços de matérias-primas | -0.9% | América do Norte, Europa e Oriente Médio | Curto prazo (≤ 2 anos) |
| Limites regulatórios sobre o uso de nitrogênio na Europa | -0.6% | Zonas vulneráveis a nitratos designadas na Inglaterra | Médio prazo (2-4 anos) |
| Crescimento da área de agricultura orgânica | -0.2% | Regiões de agricultura orgânica da Grã-Bretanha | Médio prazo (2 a 4 anos) |
| Escassez de água para fertirrigação em regiões áridas | -0.2% | Regiões áridas que utilizam fertirrigação | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos preços de matérias-primas
A volatilidade das matérias-primas pode restringir a demanda acessível por fertilizantes ao aumentar o custo de produção de nutrientes acabados. A perturbação no fornecimento de commodities relacionada ao conflito no Oriente Médio teve início em fevereiro de 2026. O Banco Mundial relatou que os preços globais de fertilizantes subiram no primeiro trimestre de 2026 em meio a perturbações no fornecimento, custos de insumos mais elevados e restrições comerciais. A acessibilidade deteriorou-se acentuadamente para a ureia, medida como os preços dos fertilizantes em relação ao índice de preços de alimentos. Separadamente, a Nutrien Ltd. reportou um custo de mercadorias vendidas por tonelada métrica mais elevado em 2025 do que em 2024, principalmente em razão dos custos de gás natural vinculados ao Henry Hub. Absorver esses aumentos pode comprimir as margens dos produtores, enquanto repassá-los eleva a barreira de acessibilidade que limita o alcance comercial dos fertilizantes nitrogenados.
Limites regulatórios ao uso de nitrogênio na Europa
Os tetos de uso de nitrogênio podem restringir a demanda por fertilizantes mesmo quando um produtor rural identifica uma razão agronômica para aplicar mais nutrientes. Nas zonas vulneráveis a nitratos designadas na Inglaterra, os limites anuais de aplicação de nitrogênio combinam o nitrogênio de fertilizantes manufaturados e o nitrogênio de esterco disponível para as culturas na maioria das lavouras. As designações de 2025-2028 aplicam restrições a cada campo dentro de uma zona designada. Os limites específicos por cultura incluem exceções especificadas e permissões adicionais, incluindo circunstâncias relacionadas à produtividade e apoiadas por assessores. Como o esterco contribui para o mesmo teto, o nitrogênio manufaturado adicional deve caber dentro da aplicação permitida remanescente. O teto incide sobre o nitrogênio total e não sobre a escolha do produto, de modo que uma recomendação para aplicar mais nitrogênio só pode se converter em vendas em campos onde as permissões de esterco e específicas por cultura deixem margem disponível.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Escala Estabelecida de Ureia Encontra Oferta Mais Restrita de CompostosOs fertilizantes simples representaram uma participação de 62,5% no tamanho do mercado de fertilizantes em 2026, tornando-os o maior segmento. A Índia registrou 35,26 milhões de toneladas métricas de vendas de ureia de abril de 2025 a janeiro de 2026, em comparação com 34,59 milhões no mesmo período do ano anterior. O Programa de Subsídio à Ureia da Índia fixa um preço máximo de varejo para os agricultores, enquanto fabricantes e importadores recebem reembolso pela diferença entre o custo entregue e a realização de mercado. A precificação respaldada por reembolso pode ancorar um grande canal de saída para os fornecedores de ureia, tornando o mecanismo de subsídio comercialmente significativo ao lado da disponibilidade física do produto.
Os fertilizantes compostos têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 5,6% no período 2027-2032. A CRISIL Ratings informou que a utilização da capacidade de fertilizantes compostos da Índia atingiu cerca de 95% no exercício fiscal de 2026, em meio à demanda saudável e ao crescimento limitado de capacidade.[3] Em fevereiro de 2026, a CRISIL projetou cerca de 4 milhões de toneladas métricas por ano de adições de capacidade até o exercício fiscal de 2029 sobre uma base de aproximadamente 16 milhões para os graus indianos de DAP e NPK. Essas adições planejadas oferecem aos produtores uma rota para atender à demanda crescente além da capacidade de plantas altamente utilizadas.

Por Forma:
Escala Convencional Coexiste com Crescimento do Portfólio de EspecialidadeOs fertilizantes convencionais representaram uma participação de 88,29% no mercado de fertilizantes em 2026, tornando-os o maior segmento. O segmento de ureia granulada da CF Industries Holdings, Inc. vendeu 4,11 milhões de toneladas curtas em 2025, queda de 9% em relação a 2024. A administração favoreceu a produção de nitrato de amônio e ureia em detrimento da ureia granulada, enquanto o menor estoque inicial também reduziu a disponibilidade de oferta. O negócio de ureia granulada manteve escala substancial enquanto sua alocação de produção e estoque restringiram o volume disponível para venda. A escolha entre produtos nitrogenados pode se tornar uma fonte de exposição ao fornecimento para os compradores de ureia granulada, mesmo dentro de um negócio de fertilizantes convencionais estabelecido.
Os fertilizantes de especialidade têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 6,1% no período 2027-2032. A SQM reportou vendas do negócio de Nutrição Vegetal de Especialidade de 1,01 milhão de toneladas métricas em 2025, em comparação com 982,9 mil toneladas métricas em 2024. Essas vendas da linha de negócios incluem produtos fabricados pela SQM e produtos de terceiros vendidos sob um acordo comercial, conectando a oferta tanto à fabricação interna quanto ao fornecimento externo. Essa estrutura oferece uma rota para ampliar uma oferta de especialidade sem fazer com que cada venda adicional dependa da produção própria da empresa, de modo que o acesso a produtos complementares pode contribuir ao lado da escala de fabricação.
Por Modo de Aplicação:
Solo Lidera Enquanto a Irrigação Expande a Entrega de NutrientesA aplicação no solo foi o maior segmento, representando uma participação de 71,65% do valor de vendas em 2026. Os produtores de culturas de campo em grandes áreas podem distribuir ou incorporar nutrientes granulados sem utilizar equipamentos de irrigação como canal de entrega de fertilizantes. Sua troca envolve a cobertura de campo e o posicionamento de nutrientes na dose agronômica, e não a solubilidade necessária para passar o fertilizante pelas linhas de irrigação. O volume para produtos granulados segue a área tratada e a dose agronômica, e não o volume de água, o que mantém os hectares fora dos sistemas de fertirrigação acessíveis a eles.
A fertirrigação tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 5,8% no período 2027-2032. O relatório anual de 2025 da ICL Group Ltd. descreveu o crescente uso da fertirrigação e vinculou o maior uso de irrigação por gotejamento ao aumento da demanda por fertilizantes líquidos e solúveis em água. Também descreveu a aplicação de fertilizantes por fertirrigação como mais eficiente quando fertilizantes de especialidade são utilizados. Dentro dos negócios de fertilizantes de especialidade, essa conexão significa que o crescimento no método de aplicação pode alterar o mix de produtos utilizados pelos produtores irrigados, com nutrientes líquidos e solúveis em água oferecendo uma rota para capturar sua adoção.
Por Tipo de Cultura:
Exposição ao Arroz Sustenta a Escala Enquanto a Nutrição Hortícola se ExpandeAs culturas de campo foram o maior segmento, com 81,47% do valor de vendas em 2026. O arroz ocupou cerca de um terço da área cultivada em uma pesquisa de 2024-25 em Andhra Pradesh comparando agricultores que praticam a Semeadura a Seco Pré-Monção com agricultores de controle. Os agricultores de controle aplicaram 420 quilogramas de fertilizante por hectare ao arroz, contra 259 quilogramas por hectare no grupo de Semeadura a Seco Pré-Monção. Nesta pesquisa, o potencial de vendas para o arroz depende das práticas nutricionais, bem como da área cultivada.
As culturas hortícolas têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 7% no período 2027-2032. A SQM produz nutrientes vegetais de especialidade utilizados principalmente para fertirrigação em culturas de alto valor, incluindo frutas, flores e determinadas hortaliças. Seu negócio completo de Nutrição Vegetal de Especialidade reportou 535,3 mil toneladas métricas de vendas no primeiro semestre de 2026, alta de 11% em relação ao mesmo período de 2025. A produção de frutas, flores e hortaliças oferece aos produtores de nutrientes uma rota focada para produtores especializados, complementando a escala de um negócio de produtos de especialidade mais amplo.
Análise Geográfica
Mercado de Fertilizantes da Ásia-Pacífico
A Ásia-Pacífico representou uma participação de 52,2% no mercado de fertilizantes em 2026, tornando-a a maior geografia. As empresas industriais da China acima do porte designado produziram 64,81 milhões de toneladas métricas de fertilizantes químicos em base equivalente a 100% em 2025, alta de 7,1% em relação a 2024. A perspectiva de maio de 2026 da Associação Internacional de Fertilizantes (IFA) vinculou o crescimento global do uso de nitrogênio ao longo de sua previsão para o ano fertilizante 2025/26 ao Leste e Sul da Ásia, destacando China e Índia como consumidores dominantes e as restrições de exportação da China para proteger a acessibilidade doméstica. O crescimento da produção chinesa por si só não garante oferta adicional para exportação, pois a China restringiu periodicamente as exportações de ureia e fosfato para manter os preços dos fertilizantes acessíveis aos agricultores chineses.
Mercado de Fertilizantes da África
A África tem previsão de ser a geografia de crescimento mais rápido, com um CAGR de 6% no período 2027-2032. A perspectiva de maio de 2026 da IFA projetou aumento no uso de fertilizantes fosfatados ao longo do ano fertilizante 2025/26, impulsionado pelo Norte da África, com crescimento também presente na África Subsaariana. Separadamente, o Ministério de Alimentação e Agricultura de Gana entregou 40.000 sacos de fertilizante inorgânico à Associação de Agricultores Camponeses de Gana em junho de 2026 para distribuição posterior no âmbito do Programa Feed Ghana. Esse canal visava os agricultores membros, particularmente aqueles que poderiam não se beneficiar das alocações em nível distrital. O mecanismo é de acesso apoiado pelo Estado, com a entrega roteando o produto por meio de uma organização de agricultores, de modo que o volume que chega aos agricultores membros nesse canal depende do alcance da distribuição, bem como da disponibilidade de fertilizantes.
Um relatório de 2025 da Organização das Nações Unidas para a Alimentação e a Agricultura identificou a América do Norte entre as regiões onde décadas de uso extensivo e uso indevido de fertilizantes criaram grave poluição por nitrogênio. Na Europa, a Comissão Europeia descreveu a capacidade limitada dos agricultores da União Europeia de repassar os custos mais elevados de fertilizantes aos preços das culturas, vinculando preços de insumos mais altos à redução do uso de nutrientes e a rendimentos menores. Na América do Sul, a Fertilizar estimou preliminarmente a aplicação de fertilizantes na Argentina em 5,1 milhões de toneladas métricas em 2025, alta de 3% em relação a 2024. A base de produtores do Oriente Médio incluía o complexo integrado da Qatar Fertiliser Company em Mesaieed, que registrou produção recorde de ureia em 2025. Os ganhos de aplicação na Argentina oferecem aos fornecedores uma oportunidade de volume, enquanto a capacidade limitada dos agricultores da União Europeia de recuperar os custos de insumos torna os preços mais elevados de fertilizantes uma ameaça às vendas de nutrientes.
Estrutura Regulatória e Perspectivas
Esta comparação examina jurisdições selecionadas sob a perspectiva de um fabricante que busca vender produtos nutricionais acabados. As regras abordam diferentes portões comerciais, incluindo registro de produtos, emissões de fabricação e licenças comerciais contínuas. Na Alemanha, os fertilizantes harmonizados pela União Europeia e os produtos cobertos por normas nacionais seguem rotas regulatórias distintas. O plano de entrada de um fornecedor precisa corresponder seu produto e atividade operacional aos requisitos de conformidade aplicáveis.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil | Arábia Saudita | Nigéria |
|---|---|---|---|---|---|---|
| Autoridade principal | Agência de Proteção Ambiental e autoridades de licença de descarte | Autoridades de vigilância de mercado | Ministério da Agricultura e Assuntos Rurais | Ministério da Agricultura e Pecuária (MAPA) | Ministério do Meio Ambiente, Água e Agricultura, Departamento de Serviços Vegetais | Departamento responsável por fertilizantes do ministério federal de agricultura, a Autoridade Prescrita estatutária |
| Principais instrumentos ou diretrizes | Diretrizes de efluentes de fabricação de fertilizantes do 40 CFR Parte 418 | Regulamento (UE) 2019/1009 para fertilizantes harmonizados pela União Europeia | Medidas de registro de fertilizantes e orientação administrativa de maio de 2026 | Decreto 4.954 conforme alterado pelo Decreto 12.858/2026 | Registro de fórmulas sob a Lei de Fertilizantes e Condicionadores de Solo do CCG | Lei Nacional de Controle de Qualidade de Fertilizantes de 2019 |
| Efeito comercial | Os descartes de águas residuais cobertos exigem controles de licença ou pré-tratamento | Requisitos de conformidade e vigilância para produtos harmonizados | Dossiês de registro e, em geral, ensaios de campo domésticos, com isenções especificadas | Registro de estabelecimento e supervisão estadual simultânea de comércio e uso | Revisão de conformidade de fórmulas e administração de licenças de importação/exportação de fertilizantes | Licenças válidas por 3 anos, salvo suspensão ou cancelamento; taxas de renovação a cada 3 anos |
| Atratividade atual da política | Médio | Médio | Baixo | Médio | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Facilitação | Facilitação | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||||||
A classificação Baixo da China reflete as obrigações de dossiê e ensaio, com Facilitação apoiada pela simplificação processual de maio de 2026 e pela transição de ensaio de campo de um ano. A classificação Médio da Alemanha reflete a conformidade e vigilância de produtos, enquanto Facilitação reflete o projeto de 19 de outubro de 2026 para digestatos líquidos especificados de esterco de animais, condicionado à adoção, autorização alemã, transposição nacional e salvaguardas ambientais. As classificações Médio para os Estados Unidos e o Brasil refletem as obrigações estabelecidas de efluentes e registro, respectivamente, com Sem alteração fundamentado nos controles de descarte cobertos e na estrutura de execução baseada em funções de 2026 do Brasil. Os julgamentos Médio e Sem alteração para a Arábia Saudita e a Nigéria refletem a revisão de fórmulas saudita e as licenças comerciais e o ciclo de licença condicional de 3 anos da Nigéria e as taxas de renovação sob sua Lei de 2019.
Etapas da Cadeia de Valor
A cadeia de valor compara como fornecedores de matérias-primas, fabricantes, operadores de granel e canais de distribuição agrícola capturam ganhos em etapas operacionais sucessivas. A Nutrien Ltd. conecta a produção de nitrogênio no Canadá, nos Estados Unidos e em Trinidad com a distribuição intermediária e um negócio de varejo a jusante. Vincular essas atividades pode apoiar a capacidade de um produtor de vender nutrientes acabados ao alinhar a produção com a capacidade física necessária para manuseá-los e entregá-los.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de matérias-primas | Fornecedores de rocha fosfática, como a Jordan Phosphate Mines Company, parceira de joint venture da JIFCO | Vendas de rocha fosfática | Dependência de entregas de rocha contratadas | Qualificar fornecimento alternativo de rocha ao lado de contratos de longo prazo |
| Produção e acabamento de nutrientes | Fabricantes integrados de fertilizantes, como Yara International ASA, Nutrien Ltd. e Koch Fertilizer, LLC | Vendas de fertilizantes acabados | Incompatibilidade entre a produção da planta e a capacidade de manuseio a jusante | Coordenar o rendimento de produção com a capacidade de carregamento de terminais |
| Armazenamento e transporte a granel | Operadores de terminais, como Yara International ASA; operadores de terminais a granel e logística, como Koch Fertilizer, LLC | Ganhos de distribuição dentro das vendas de produtos entregues | Dependência de conexões de transporte a granel | Utilizar conexões disponíveis de barcaça, ferrovia e caminhão |
| Distribuição agrícola e varejo | Comercializadores cooperativos, como a IFFCO; varejistas agrícolas, como Nutrien Ltd. e a subsidiária da IFFCO, IFFCO eBazar | Vendas de fertilizantes por canais cooperativos e de varejo | Alcance da última milha junto a compradores rurais dispersos | Combinar distribuição cooperativa com cobertura de varejo rural |
| Fonte: Mordor Intelligence | ||||
A integração a montante pode apoiar a visibilidade do fornecimento ao tornar o desempenho dos ativos vinculados comercialmente relevante. A Jordan Phosphate Mines Company (JPMC) fornece rocha fosfática sob um acordo de longo prazo à Jordan India Fertiliser Company (JIFCO), sua joint venture com a IFFCO, e tem o direito de adquirir até 30% de sua produção de ácido fosfórico. Esse arranjo vincula o fornecimento de insumos de um parceiro de joint venture a uma saída opcional para a produção intermediária. A opção de compra da JPMC preserva a discricionariedade sobre parte da produção de ácido, tornando a segurança de matérias-primas e o compromisso de offtake objetivos comerciais separados dentro do mesmo empreendimento.
Cenário Competitivo
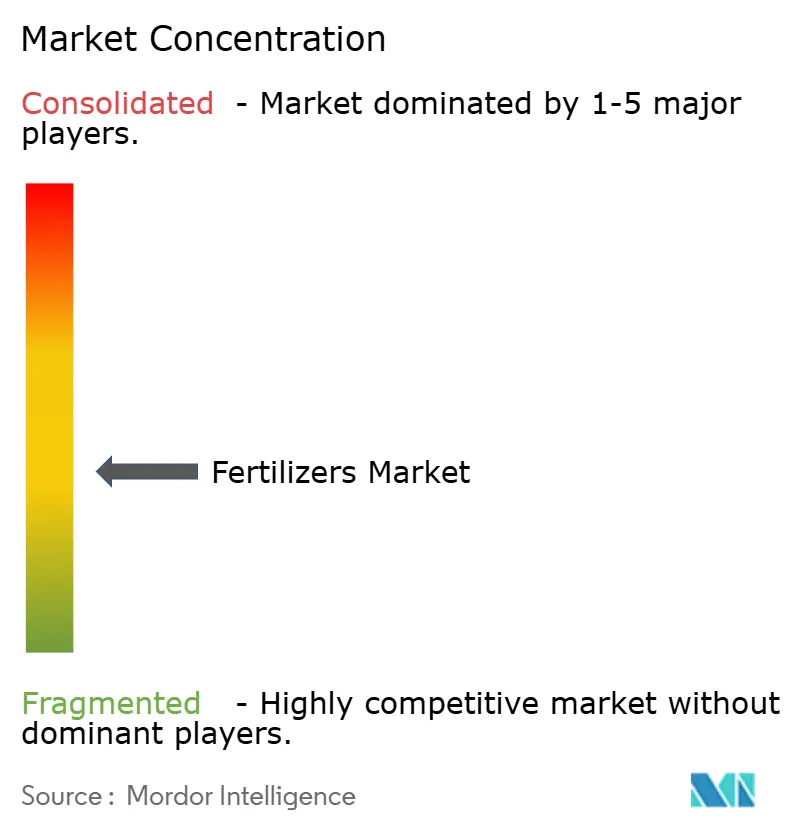
O setor é moderadamente fragmentado, combinando grandes produtores integrados com fornecedores focados em nutrientes específicos e aplicações de especialidade. A CF Industries Holdings, Inc. produz amônia e fertilizantes nitrogenados, enquanto a ICL Group Ltd. desenvolve fertilizantes de especialidade para diferentes solos e aplicações. A Nutrien Ltd. combina produção, distribuição e varejo agrícola, enquanto The Mosaic Company e suas subsidiárias produzem e comercializam nutrientes concentrados de fosfato e potássio para culturas. A Yara International ASA opera um portfólio global baseado em nitrogênio e aumentou a produção de fertilizantes acabados em 0,2 milhão de toneladas métricas para um recorde em 2025. A aquisição de nitrogênio coloca a CF Industries e a Yara na mesma comparação, enquanto o foco da Mosaic em fosfato e potássio e a linha de especialidade da ICL tornam os fornecedores apenas parcialmente intercambiáveis.
Movimentos recentes das empresas abordam a localização do fornecimento e a propriedade de ativos. A ICL Group Ltd. inaugurou uma instalação de produção de fertilizantes de especialidade em Maharashtra, Índia, em março de 2026, adicionando produção local de fertilizantes solúveis em água para o mercado indiano. Em dezembro de 2025, a Nutrien Ltd. concluiu a venda de sua participação acionária de 50% na produtora de nitrogênio argentina Profertil para os adquirentes conjuntos Adecoagro S.A. e Asociación de Cooperativas Argentinas. A ICL citou a dependência indiana de importações de fertilizantes e as perturbações nas rotas de fornecimento, tornando a produção doméstica uma alternativa potencial para os compradores quando as entregas transfronteiriças falham.
O investimento em amônia de baixo carbono introduz uma barreira competitiva diferente porque a autorização e a construção devem preceder a nova produção operacional. O projeto de joint venture Blue Point da CF Industries Holdings, Inc. na Louisiana recebeu aprovação de licença e realizou sua cerimônia de início de construção em 2026. A instalação planejada tem capacidade anual de aproximadamente 1,4 milhão de toneladas métricas de amônia de baixo carbono, com início de produção previsto para 2029. A aprovação da licença remove um obstáculo de desenvolvimento para este projeto, enquanto a construção e o comissionamento separam sua escala planejada da oferta operacional. O posicionamento de baixo carbono e a disponibilidade de oferta de curto prazo podem divergir para os compradores de nitrogênio durante todo o período de construção do Blue Point.
Líderes do Setor de Fertilizantes
-
CF Industries Holdings, Inc.
-
ICL Group Ltd.
-
Nutrien Ltd.
-
The Mosaic Company
-
Yara International ASA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fertilizantes Empresas cobertas neste relatório
- Nutrien Ltd.
- Uralkali PJSC (Uralchem Group)
- The Mosaic Company
- K+S Aktiengesellschaft
- ICL Group Ltd.
- EuroChem Group AG
- CF Industries Holdings, Inc.
- OCP S.A.
- PhosAgro PJSC
- Coromandel International Limited
- Indian Farmers Fertiliser Cooperative Limited (IFFCO)
- Haifa Chemicals Ltd.
- Yara International ASA
- Koch Fertilizer, LLC
- Grupa Azoty S.A. (Compo Expert)
- BHP Group Limited
- Qinghai Salt Lake Industry Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Fertilizantes
- Out 2026: A Comissão Europeia abriu consulta sobre um projeto de medida que permite aos Estados-Membros autorizar digestatos líquidos especificados derivados de esterco de animais como fertilizantes, sujeito a salvaguardas e transposição nacional.
- Set 2026: O Ministério da Economia da Argentina aprovou o pedido apresentado pela Fértil Pampa, subsidiária da Pampa Energía, ao regime de incentivo a grandes investimentos do país para seu projeto de fertilizantes planejado.
Escopo e Metodologia
Visão geral da segmentação
| Complexo | ||
| Simples | Micronutrientes | Boro |
| Cobre | ||
| Ferro | ||
| Manganês | ||
| Molibdênio | ||
| Zinco | ||
| Outros | ||
| Nitrogenados | Nitrato de Amônio | |
| Amônia Anidra | ||
| Ureia | ||
| Outros | ||
| Fosfatados | Fosfato Diamônico (DAP) | |
| Fosfato Monoamônico (MAP) | ||
| Superfosfato Simples (SSP) | ||
| Superfosfato Triplo (TSP) | ||
| Outros | ||
| Potássicos | Cloreto de Potássio (MoP) | |
| Sulfato de Potássio (SoP) | ||
| Outros | ||
| Macronutrientes Secundários | Cálcio | |
| Magnésio | ||
| Enxofre | ||
| Convencional | |
| Especialidade | Fertilizante de Liberação Controlada (CRF) |
| Fertilizante Líquido | |
| Fertilizante de Liberação Lenta (SRF) | |
| Hidrossolúvel |
| Fertirrigação |
| Foliar |
| Solo |
| Culturas de Campo |
| Culturas Hortícolas |
| Gramados e Ornamentais |
| América do Norte | Canadá |
| México | |
| Estados Unidos | |
| Restante da América do Norte | |
| Europa | França |
| Alemanha | |
| Itália | |
| Países Baixos | |
| Rússia | |
| Espanha | |
| Ucrânia | |
| Reino Unido | |
| Restante da Europa | |
| Ásia-Pacífico | Austrália |
| Bangladesh | |
| China | |
| Índia | |
| Indonésia | |
| Japão | |
| Paquistão | |
| Filipinas | |
| Tailândia | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| América do Sul | Argentina |
| Brasil | |
| Restante da América do Sul | |
| Oriente Médio | Turquia |
| Arábia Saudita | |
| Restante do Oriente Médio | |
| África | Nigéria |
| África do Sul | |
| Restante da África |
| Por Tipo | Complexo | ||
| Simples | Micronutrientes | Boro | |
| Cobre | |||
| Ferro | |||
| Manganês | |||
| Molibdênio | |||
| Zinco | |||
| Outros | |||
| Nitrogenados | Nitrato de Amônio | ||
| Amônia Anidra | |||
| Ureia | |||
| Outros | |||
| Fosfatados | Fosfato Diamônico (DAP) | ||
| Fosfato Monoamônico (MAP) | |||
| Superfosfato Simples (SSP) | |||
| Superfosfato Triplo (TSP) | |||
| Outros | |||
| Potássicos | Cloreto de Potássio (MoP) | ||
| Sulfato de Potássio (SoP) | |||
| Outros | |||
| Macronutrientes Secundários | Cálcio | ||
| Magnésio | |||
| Enxofre | |||
| Por Forma | Convencional | ||
| Especialidade | Fertilizante de Liberação Controlada (CRF) | ||
| Fertilizante Líquido | |||
| Fertilizante de Liberação Lenta (SRF) | |||
| Hidrossolúvel | |||
| Por Modo de Aplicação | Fertirrigação | ||
| Foliar | |||
| Solo | |||
| Por Tipo de Cultura | Culturas de Campo | ||
| Culturas Hortícolas | |||
| Gramados e Ornamentais | |||
| Por Geografia | América do Norte | Canadá | |
| México | |||
| Estados Unidos | |||
| Restante da América do Norte | |||
| Europa | França | ||
| Alemanha | |||
| Itália | |||
| Países Baixos | |||
| Rússia | |||
| Espanha | |||
| Ucrânia | |||
| Reino Unido | |||
| Restante da Europa | |||
| Ásia-Pacífico | Austrália | ||
| Bangladesh | |||
| China | |||
| Índia | |||
| Indonésia | |||
| Japão | |||
| Paquistão | |||
| Filipinas | |||
| Tailândia | |||
| Vietnã | |||
| Restante da Ásia-Pacífico | |||
| América do Sul | Argentina | ||
| Brasil | |||
| Restante da América do Sul | |||
| Oriente Médio | Turquia | ||
| Arábia Saudita | |||
| Restante do Oriente Médio | |||
| África | Nigéria | ||
| África do Sul | |||
| Restante da África | |||
Definição de mercado
- NÍVEL DE ESTIMATIVA DO MERCADO - As estimativas de mercado para os vários tipos de fertilizantes foram realizadas ao nível do produto e não ao nível do nutriente.
- TIPOS DE NUTRIENTES COBERTOS - Nutrientes Primários: N, P e K, Macronutrientes Secundários: Ca, Mg e S, Micronutrientes: Zn, Mn, Cu, Fe, Mo, B e Outros
- TAXA MÉDIA DE APLICAÇÃO DE NUTRIENTES - Refere-se ao volume médio de nutriente consumido por hectare de terra agrícola em cada país.
- TIPOS DE CULTURAS COBERTOS - Culturas de Campo: Cereais, Leguminosas, Oleaginosas e Culturas de Fibra; Horticultura: Frutas, Vegetais, Culturas de Plantação e Especiarias, Gramados e Ornamentais
| Palavra-chave | Definição |
|---|---|
| Fertilizante | Substância química aplicada às culturas para garantir os requisitos nutricionais, disponível em várias formas, como grânulos, pós, líquido, hidrossolúvel, etc. |
| Fertilizante de Especialidade | Utilizado para eficiência aprimorada e disponibilidade de nutrientes, aplicado por meio de solo, foliar e fertirrigação. Inclui CRF, SRF, fertilizante líquido e fertilizantes hidrossolúveis. |
| Fertilizantes de Liberação Controlada (CRF) | Revestidos com materiais como polímero, polímero-enxofre e outros materiais como resinas para garantir a disponibilidade de nutrientes para a cultura durante todo o seu ciclo de vida. |
| Fertilizantes de Liberação Lenta (SRF) | Revestidos com materiais como enxofre, nim, etc., para garantir a disponibilidade de nutrientes para a cultura por um período mais longo. |
| Fertilizantes Foliares | Consistem em fertilizantes líquidos e hidrossolúveis aplicados por meio de aplicação foliar. |
| Fertilizantes Hidrossolúveis | Disponíveis em várias formas, incluindo líquido, pó, etc., utilizados no modo de aplicação foliar e de fertirrigação de fertilizantes. |
| Fertirrigação | Fertilizantes aplicados por meio de diferentes sistemas de irrigação, como irrigação por gotejamento, microirrigação, irrigação por aspersão, etc. |
| Amônia Anidra | Utilizada como fertilizante, injetada diretamente no solo, disponível na forma de líquido gasoso. |
| Superfosfato Simples (SSP) | Fertilizante fosfatado contendo apenas fósforo, com teor menor ou igual a 35%. |
| Superfosfato Triplo (TSP) | Fertilizante fosfatado contendo apenas fósforo, com teor superior a 35%. |
| Fertilizantes de Eficiência Aprimorada | Fertilizantes revestidos ou tratados com camadas adicionais de vários ingredientes para torná-los mais eficientes em comparação com outros fertilizantes. |
| Fertilizante Convencional | Fertilizantes aplicados às culturas por métodos tradicionais, incluindo distribuição a lanço, colocação em linha, incorporação ao solo por aração, etc. |
| Micronutrientes Quelados | Fertilizantes de micronutrientes revestidos com agentes quelantes como EDTA, EDDHA, DTPA, HEDTA, etc. |
| Fertilizantes Líquidos | Disponíveis na forma líquida, utilizados principalmente para a aplicação de fertilizantes às culturas por meio de aplicação foliar e fertirrigação. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: IDENTIFICAR AS VARIÁVEIS-CHAVE: A fim de construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Por meio de um processo iterativo, as variáveis necessárias para a previsão do mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão estão em termos nominais. A inflação não faz parte da precificação, e o preço médio de venda (ASP) é mantido constante ao longo do período de previsão para cada país.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bancos de Dados e Plataformas de Assinatura




