
Tamanho e Quota do Mercado de Femtech
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 9.78 Bilhões de dólares |
| Tamanho do Mercado (2031) | 18.98 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 14.20 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Femtech pela Mordor Intelligence
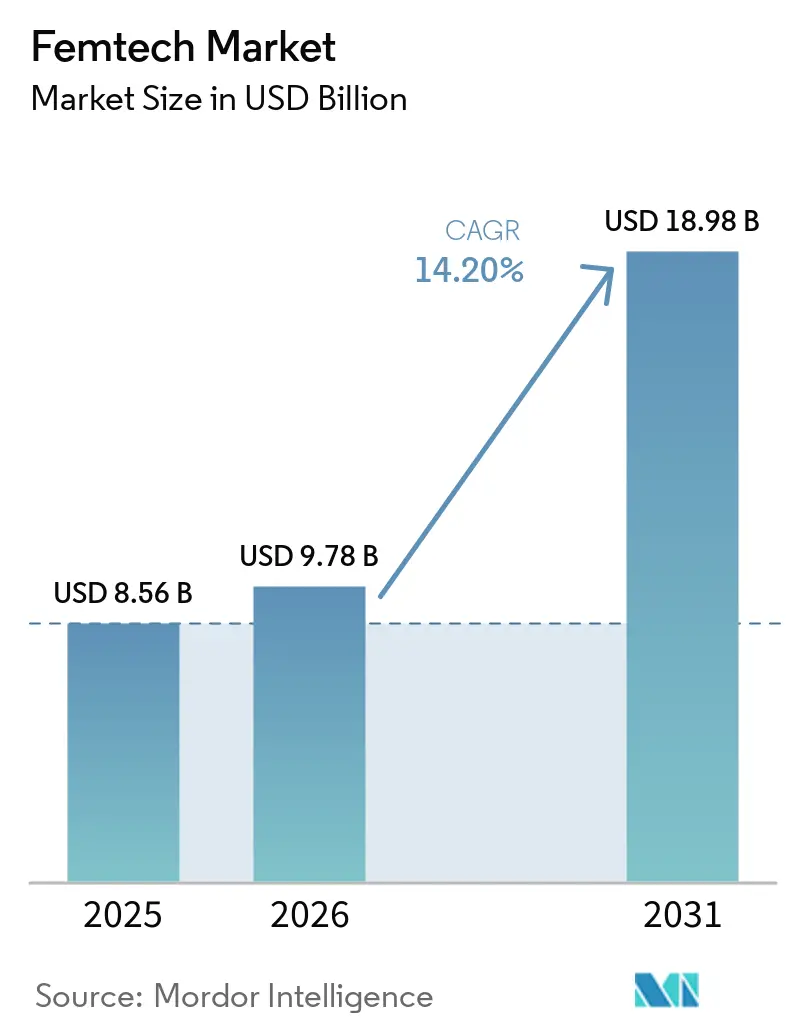
Espera-se que o tamanho do mercado de Femtech cresça de USD 8,56 mil milhões em 2025 para USD 9,78 mil milhões em 2026 e está previsto atingir USD 18,98 mil milhões até 2031 a um CAGR de 14,20% no período 2026-2031.
O tamanho do mercado de Femtech sublinha a rápida monetização da tecnologia de saúde centrada na mulher. O apetite de investimento continua a aprofundar-se; o Silicon Valley Bank registou USD 2,6 mil milhões em financiamento para a saúde feminina em 2024, uma reversão acentuada face a uma era em que apenas 4% da I&D biofarmacêutica abordava condições específicas do sexo feminino. Os fluxos de capital crescentes coincidem com o poder de compra das consumidoras, que direcionam USD 15 biliões em poder de compra anual e influenciam 90% das decisões de cuidados domésticos, tornando o mercado de Femtech uma das histórias de crescimento mais atrativas na saúde digital. O dinamismo dos produtos continua ancorado em dispositivos clinicamente validados, embora as plataformas de software impulsionadas por inteligência artificial estejam a ditar o ritmo no crescimento e envolvimento de utilizadores, enquanto os modelos de serviço assentes em telemedicina completam um ecossistema de baixa fricção. O comportamento competitivo está a evoluir em paralelo, com grandes empresas tecnológicas a entrar por via de aquisições e marcas de saúde estabelecidas a co-criar soluções para salvaguardar a sua relevância.
Principais Conclusões do Relatório
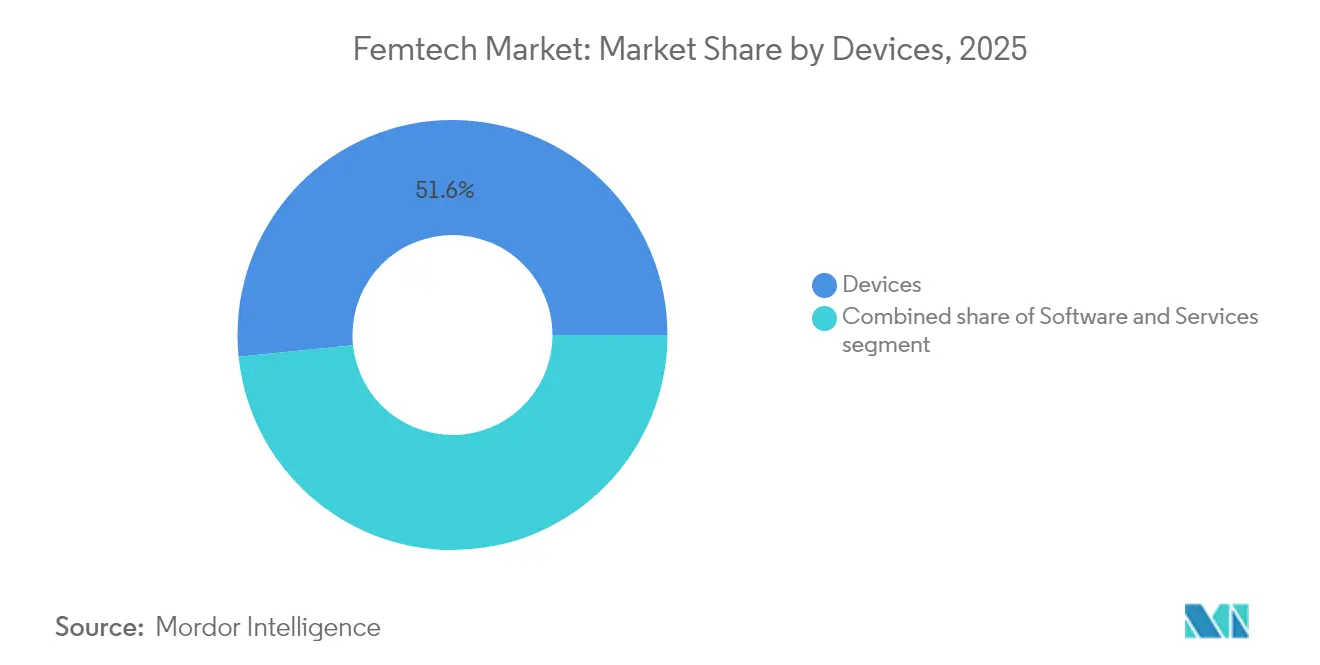
- Por tipo, os dispositivos representaram 51,62% da quota do mercado de Femtech em 2025, enquanto as plataformas de software estão posicionadas para expandir a um CAGR de 16,12% até 2031.
- Por aplicação, os cuidados de gravidez e amamentação detiveram 31,05% do tamanho do mercado de Femtech em 2025, ao passo que as soluções de menopausa e longevidade estão projetadas para crescer a um CAGR de 16,18% até 2031.
- Por utilizador final, os hospitais e centros maternos asseguraram uma quota de receita de 46,10% em 2025, enquanto as clínicas especializadas em saúde feminina estão no caminho certo para um CAGR de 16,73% até 2031.
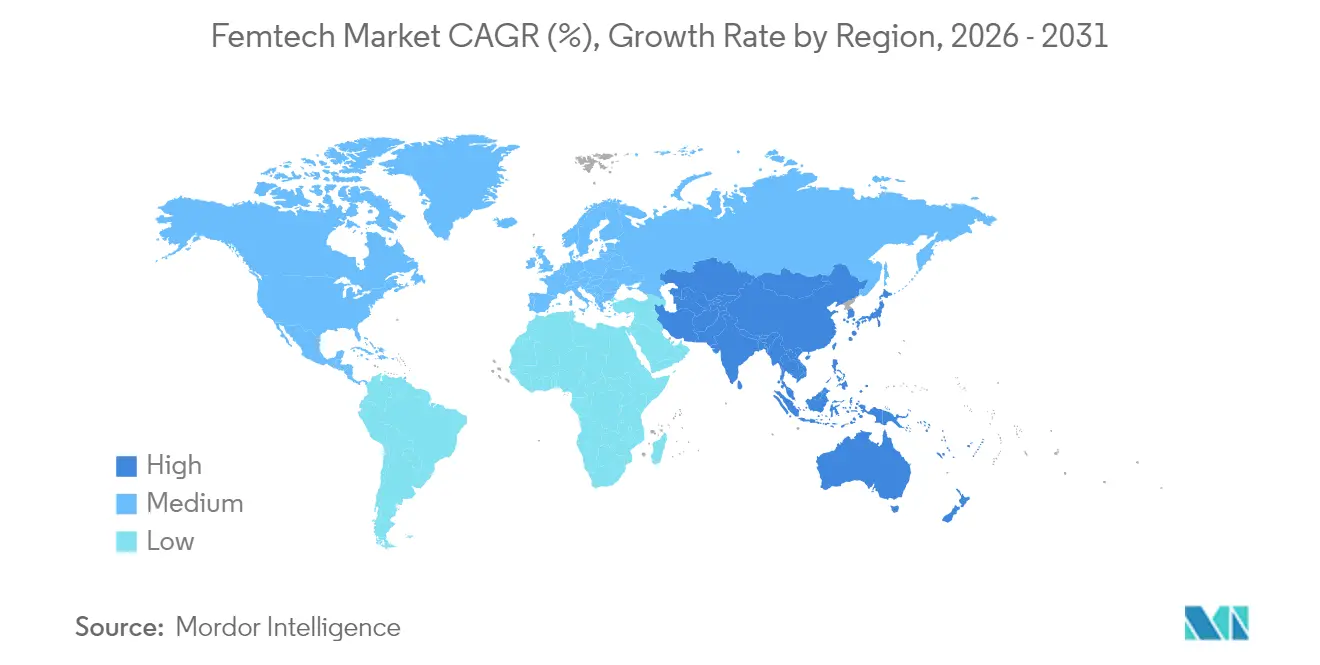
- Por geografia, a América do Norte reteve 41,95% do tamanho do mercado de Femtech em 2025; a Ásia-Pacífico está prevista para liderar a expansão futura com um CAGR de 15,12%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente adoção de tecnologias de saúde digital | +3.2% | Global, com maior adesão na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento do capital de risco e do financiamento corporativo | +2.8% | América do Norte e Europa, em expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Incidência crescente de perturbações da fertilidade e menstruais | +2.1% | A nível mundial, particularmente nos mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Expansão dos benefícios de saúde feminina patrocinados por empregadores | +1.9% | América do Norte como mercado primário, Europa em emergência | Médio prazo (2-4 anos) |
| Integração de inteligência artificial nas soluções de Femtech | +2.5% | Global, liderado pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Apoio regulatório a dispositivos de saúde feminina em regime de aprovação acelerada | +1.8% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Adoção de Tecnologias de Saúde Digital
Os consumidores estão a adotar soluções baseadas em aplicações e dispositivos conectados, impulsionados pela penetração global dos smartphones e pela normalização do uso da telemedicina. Prevê-se que as receitas da tecnologia wearable atinjam USD 380,5 mil milhões até 2028, sendo as mulheres mais de 70% dos utilizadores ativos[1]PatentPC, "Previsão Global de Wearables," patentpc.com. A inovação em hardware melhora a privacidade e a usabilidade; os transístores eletroquímicos orgânicos da Universidade de Hong Kong permitem o processamento de dados próximo do corpo, eliminando a necessidade de carregar informações sensíveis para servidores externos. A precisão de nível clínico já não está confinada ao ambiente hospitalar, uma vez que os sistemas de monitorização fetal por IoT demonstram 90% de sensibilidade e 87,46% de precisão, permitindo uma vigilância pré-natal contínua em casa. As terapêuticas digitais acrescentam um selo regulatório de aprovação: a Curio Digital Therapeutics obteve autorização da FDA para a MamaLift Plus, a primeira aplicação de prescrição para depressão pós-parto, destacando a capacidade do mercado de Femtech para fornecer apoio de saúde mental baseado em evidências. Em conjunto, estas inovações criam efeitos de plataforma que recompensam ecossistemas integrados em detrimento de soluções pontuais, reforçando modelos de receita recorrente em todo o mercado de Femtech.
Crescimento do Capital de Risco e do Financiamento Corporativo
A afetação de capital para a saúde feminina está a passar de nicho para corrente principal, à medida que mais investidoras ocupam funções de parceria e identificam oportunidades subvalorizadas. A captação de USD 200 milhões da Flo Health junto da General Atlantic produziu o primeiro unicórnio europeu de Femtech e validou o rastreamento de ciclo baseado em dados à escala. As empresas de saúde incumbentes também estão a entrar por via de aquisições; a LifeMD adicionou serviços de saúde feminina após adquirir a Optimal Human Health MD em 2025. O capital em fase inicial mantém-se ativo, ilustrado pela ronda pré-seed de USD 1,8 milhões da Trellis Health para construir plataformas com inteligência artificial em primeiro lugar. No entanto, 65% do financiamento global de Femtech ainda se concentra nos Estados Unidos, sugerindo formação de capital ainda por explorar na Europa e na Ásia.
Incidência Crescente de Perturbações da Fertilidade e Menstruais
O adiamento da maternidade, os fatores de stresse ambientais e as mudanças no estilo de vida estão a impulsionar uma maior prevalência de infertilidade e perturbações menstruais. A terapia eletromagnética focada de alta intensidade proporciona um alívio mensurável da incontinência urinária de esforço, confirmando a procura de intervenções baseadas em dispositivos. A endometriose continua a ser subdiagnosticada apesar de afetar 10% das mulheres em idade reprodutiva, mas um dispositivo de gestão da dor de nova geração (AT-04) chegou à Fase III de ensaios clínicos. Cerca de 6.000 mulheres americanas entram na menopausa todos os dias, sustentando um robusto pipeline de soluções de alívio de sintomas sem hormonas. Entretanto, a ablação de tecido ovárico está a ser investigada clinicamente na UCSF como terapia emergente para a SOP. Estes dados indicam uma necessidade duradoura de percursos de cuidados personalizados e habilitados pela tecnologia no mercado de Femtech.
Expansão dos Benefícios de Saúde Feminina Patrocinados por Empregadores
Os planos de benefícios corporativos estão a alargar-se para captar talentos e reduzir o absentismo. A cobertura de fertilidade foi oferecida por 40% dos empregadores norte-americanos em 2024, em comparação com 30% em 2020, refletindo um aumento de 33%. A investigação da CVS Health mostra que 69% dos grandes empregadores veem os pacotes holísticos de saúde feminina como críticos para o recrutamento, e 75% pretendem alargar o acesso à telemedicina e a clínicas. A Maven Clinic estabelece parcerias com mais de 2.000 empresas e cobre 6,7 milhões de vidas, demonstrando a escalabilidade das plataformas de Femtech B2B2C. O alívio financeiro está no centro da adoção; 93% dos pacientes de fertilidade incorrem em dívidas, pressionando os empregadores a subsidiar os cuidados. Estas dinâmicas de benefícios canalizam uma procura constante para o mercado de Femtech.
Análise do Impacto das Restrições*
| Análise do Impacto das Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com privacidade de dados e cibersegurança | –2.3% | Global, mais agudo na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Consciencialização limitada nas economias emergentes | –1.8% | Ásia-Pacífico, Médio Oriente e África, América Latina | Longo prazo (≥ 4 anos) |
| Reembolso fragmentado e cobertura de seguros | –2.0% | América do Norte e mercados europeus selecionados | Médio prazo (2-4 anos) |
| Viés algorítmico e desafios de validação nos dados de saúde feminina | –1.6% | Global, com maior escrutínio em jurisdições com supervisão rigorosa da IA | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Privacidade de Dados e Cibersegurança
A confiança permanece frágil quando estão em causa dados reprodutivos pessoais. O Financial Times alertou em 2024 que as preocupações com a privacidade atrasaram vários lançamentos de tecnologia de fertilidade. Um estudo publicado na Frontiers revelou que muitas aplicações ainda carecem de uma arquitetura de consentimento robusta, expondo utilizadores no Reino Unido, UE e Suíça a exploração de dados[2]Frontiers, "Lacunas de Consentimento em Aplicações de Femtech," frontiersin.org. As ferramentas de rastreamento menstrual estão sob escrutínio adicional porque ficam fora das proteções tradicionais da HIPAA, conforme observado pela California Law Review. As alterações à HIPAA de dezembro de 2024 acrescentam novas declarações para pedidos de dados, aumentando a complexidade de conformidade para prestadores de cuidados e operadores de plataformas. As regras de transferência de dados transfronteiriças complicam ainda mais a expansão global, tornando as parcerias locais vitais para os participantes do mercado de Femtech.
Consciencialização Limitada nas Economias Emergentes
Os estigmas culturais e as lacunas de recursos reduzem a adoção nas regiões em desenvolvimento. A investigação no Sudeste Asiático mostra que os tabus relacionados com a saúde sexual restringem a procura de produtos, mesmo que a posse de smartphones seja generalizada. As lacunas de infraestrutura dificultam a saúde digital nas zonas rurais, onde o acesso à internet continua a ser irregular. Os preços mais elevados dos dispositivos criam obstáculos à acessibilidade, pressionando os fabricantes a conceber modelos mais económicos. Os défices educacionais persistem; muitas mulheres não conseguem identificar com precisão as janelas férteis, limitando o interesse nas tecnologias avançadas de rastreamento de ciclo. Os gastos governamentais em saúde estão a aumentar, tendo o mercado da Índia ultrapassado USD 372 mil milhões em 2022, mas são necessárias campanhas de sensibilização para desbloquear esta oportunidade latente do mercado de Femtech.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Os Dispositivos Lideram Através da Validação ClínicaOs dispositivos geraram a maior fatia de receita em 2025 com 51,62%, ilustrando como os produtos físicos que possuem autorização regulatória continuam a ancorar o mercado de Femtech. Inovações como o OsteoBoost da Bone Health Technologies traduzem evidências sólidas em confiança dos prescritores e visam um campo doméstico endereçável de USD 30 mil milhões. Espera-se que o tamanho do mercado de Femtech para intervenções de saúde óssea baseadas em dispositivos cresça de forma robusta à medida que as populações pós-menopáusicas aumentam. Os patches de ultrassom wearable desenvolvidos no MIT permitem o rastreamento da mama sem radiação, enquanto as unidades de terapia como a Myoovi utilizam correntes TENS para o alívio da dor menstrual sem recurso a medicamentos, atendendo a consumidoras que preferem cuidados não farmacológicos.
A categoria de software, impulsionada pela IA e pela análise em nuvem, está projetada para registar um CAGR de 16,12% até 2031, à medida que as subscrições digitais desbloqueiam receitas previsíveis e alcance global. Os modelos de serviço, em especial a telemedicina, beneficiaram do reconhecimento da FDA de terapêuticas digitais como a MamaLift Plus, que trata a depressão pós-parto sem medicação. Os ecossistemas integrados exemplificam a direção futura, combinando sensores, aplicações móveis e painéis de dados para impulsionar a adesão e a geração de evidências no mercado de Femtech. As inovações em fertilidade mantêm-se vibrantes; o analisador de muco cervical kegg está a expandir-se para o Japão após assistir 50.000 utilizadores nos EUA. Da mesma forma, o wearable Peri da identifyHer estreia-se em 2025 para quantificar padrões de afrontamentos através de algoritmos proprietários, alargando a relevância dos dispositivos aos cuidados da menopausa.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Aplicação:
Domínio dos Cuidados de Gravidez em Meio à Aceleração da MenopausaOs cuidados de gravidez e amamentação mantiveram uma posição de receita de 31,05% em 2025, sustentados por modelos de IA que preveem corretamente complicações maternas em 88,03% dos casos. A quota do mercado de Femtech nas soluções de gravidez é reforçada por iniciativas hospitalares como a TeamBirth da Cleveland Clinic, que reduziu as taxas de cesariana em pacientes negras através da introdução de protocolos de decisão partilhada. Os programas digitais pós-parto como a MamaLift Plus reduzem ainda mais o risco de reinternamento, mantendo os pagadores envolvidos.
As aplicações de menopausa e longevidade exibem a velocidade mais elevada com um CAGR de 16,18%, uma vez que se espera que 1,3 mil milhões de mulheres estejam na pós-menopausa até 2030. O tamanho do mercado de Femtech para soluções de menopausa está previsto para atingir USD 6,35 mil milhões, levando as marcas a desenvolver terapias não hormonais, rastreadores de sintomas e plataformas comunitárias. As aplicações de saúde menstrual prosperam na Ásia-Pacífico, onde a densidade de smartphones suporta um CAGR projetado de 19,67% até 2033. Os dispositivos de bem-estar sexual ganham credibilidade após a FDA ter autorizado o teste doméstico de IST da Visby Medical, que produz resultados de qualidade laboratorial em 30 minutos. Os novos pipelines de contraceção masculina como o Plan A apontam para narrativas mais amplas de equidade reprodutiva e abrem fluxos de procura adjacentes.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Utilizador Final:
A Adoção Institucional Impulsiona o Crescimento das Clínicas EspecializadasOs hospitais e centros maternos representaram 46,10% da receita total em 2025, uma vez que os canais de aquisição integrados facilitam compras em volume de dispositivos e a integração em RCE. A adoção de plataformas de Femtech acelerou após 82% das unidades de saúde na América Latina e nas Caraíbas terem reportado utilização de TIC, destacando o apetite por percursos de cuidados digitais. Projetos como a TeamBirth demonstram como os fluxos de trabalho digitais estruturados podem reduzir as disparidades raciais, aumentando os incentivos à adoção entre instituições focadas na qualidade.
As clínicas especializadas em saúde feminina apresentam a trajetória mais rápida com um CAGR de 16,73% até 2031, apoiadas por ambientes personalizados e diagnósticos baseados em IA como a avaliação de espermatozoides SiD 2.0. Os programas de bem-estar corporativo tornaram-se um braço de distribuição paralelo; 40% dos empregadores norte-americanos cobrem serviços de fertilidade, reforçando as referências para clínicas. A Maven Clinic exemplifica o modelo híbrido, ligando os cuidados virtuais a redes presenciais e cobrindo milhões de beneficiários. A confiança dos consumidores cresce quando as soluções são simultaneamente endossadas medicamente e financiadas pelo empregador, sustentando um ciclo virtuoso de procura na indústria de Femtech.
Análise Geográfica
Mercado de femtech da América do Norte
A América do Norte manteve 41,95% da receita em 2025, apoiada pelas vias de avanço da FDA, pelas emendas de segurança de dados da HIPAA e por uma alocação federal de pesquisa de 500 milhões de USD para a saúde feminina. Os benefícios oferecidos pelos empregadores amplificam a demanda do mercado: a adoção de benefícios de fertilidade subiu para 40% em 2024, e a receita da Progyny no quarto trimestre de 2024 atingiu 298,4 milhões de USD em 473 clientes, evidenciando o apetite corporativo por planos especializados. O capital de risco permanece concentrado na região, captando 65% do financiamento global de femtech, embora essa concentração também implique intensidade competitiva e pressão sobre as avaliações.
Mercado de femtech da Ásia-Pacífico
Projeta-se que a Ásia-Pacífico registre um CAGR de 15,12%, o mais alto globalmente, impulsionado pela ubiquidade dos smartphones e pela receptividade regulatória. Os aplicativos de saúde menstrual por si só poderiam atingir 9,37 bilhões de USD até 2033, a um CAGR de 19,67%, à medida que o acesso à internet nas áreas rurais se expande. O lançamento planejado do kegg no Japão em 2025 exemplifica como a validação clínica impulsiona a entrada no mercado, especialmente em países que enfrentam o aumento da infertilidade. O investimento regional está crescendo; a Baker McKenzie observa a escalada de negócios de transformação em saúde com potencial de elevar os gastos com saúde na Ásia-Pacífico a 138 bilhões de USD até 2027. Os tabus culturais, no entanto, ainda restringem a penetração em segmentos como o bem-estar sexual, tornando as campanhas de educação fundamentais.
Mercado de femtech da Europa
A Europa combina regimes robustos de privacidade com crescente atenção dos investidores. A Flo Health tornou-se o primeiro unicórnio regional de femtech em 2024, após uma rodada de 200 milhões de USD, destacando um ecossistema à beira da escala. Aproximadamente um quinto das empresas de femtech do mundo está localizado na Europa, mas as fundadoras recebem apenas 10% do capital de risco, sinalizando espaço para equidade no financiamento. As vias de certificação CE estão facilitando a distribuição transfronteiriça, como observado nas aprovações da Femasys. Os custos de conformidade sob o GDPR são mais elevados, mas esses mesmos padrões conferem aos aplicativos europeus um dividendo de confiança, especialmente para casos de uso sensíveis à privacidade dentro do mercado de femtech.

Panorama Competitivo
Cerca de 3.970 empresas povoam o mercado de Femtech, das quais 1.060 são financiadas por capital de risco e em conjunto arrecadaram USD 7,61 mil milhões, indicando uma fragmentação moderada e espaço para consolidação. As aquisições recentes mostram dinamismo: a Willow comprou os ativos da Elvie em março de 2025, combinando dois veteranos dos cuidados maternos para formar uma plataforma de hardware mais abrangente. Os gigantes tecnológicos também estão a fazer movimentos estratégicos — a Samsung adquiriu a Sonio para enriquecer o seu conjunto de IA pré-natal, e a Lunit adquiriu a Volpara para reforçar o rastreamento de cancro da mama habilitado por IA. Estas iniciativas elevam as barreiras à entrada para entidades mais pequenas sem capital ou peso regulatório.
As necessidades não satisfeitas persistem, particularmente na gestão da menopausa, onde apenas 25% das mulheres sintomáticas recebem tratamento, apesar de 86,9% terem tentado um remédio. A diferenciação competitiva assenta em evidências clínicas; o rastreamento doméstico de cancro do colo do útero endossado pela FDA da Teal Health oferece 96% de precisão e ilustra como a validação rigorosa se converte em quota de mercado. A desigualdade de financiamento ainda prejudica as startups fundadas por mulheres, que atraem apenas 10% do capital de risco, mas aquelas que conseguem financiamento muitas vezes trazem perspetivas centradas no utilizador que os incumbentes têm dificuldade em replicar. No geral, a profundidade estratégica e os ativos de dados estão a tornar-se os fatores decisivos na captura de valor a longo prazo no mercado de Femtech.
Líderes do Sector de Femtech
Flo Health
Clue by BioWink
Elvie
Maven Clinic
Natural Cycles
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de femtech
- Flo Health
- Clue by BioWink
- Elvie
- Maven Clinic
- Natural Cycles
- Nuvo Cares
- HeraMED
- iSono Health
- Sera Prognostics
- Athena Feminine Technologies
- Canopie
- Willow
- OCON Healthcare
- Carrot Fertility
- Progyny
- Glow
- Qvin
- NextGen Jane
- Claria Medical

Recent Industry Developments in Mercado de femtech
- Junho de 2025: A Teal Health recebeu aprovação da FDA para o Teal Wand, o primeiro dispositivo de rastreamento de cancro do colo do útero por autocolheita, oferecendo 96% de precisão e planos de lançamento na Califórnia.
- Maio de 2025: A Samsung concluiu a aquisição da especialista francesa em IA de ultrassom Sonio, expandindo a sua presença em diagnósticos maternos.
- Maio de 2025: A fermata Inc. e a Lady Technologies confirmaram a estreia japonesa do rastreador de fertilidade kegg para o verão de 2025.
- Abril de 2025: A Trellis Health saiu do modo stealth com USD 1,8 milhões para construir uma plataforma de saúde feminina com inteligência artificial em primeiro lugar.
- Abril de 2025: A LifeMD entrou na área de saúde feminina ao adquirir os ativos da Optimal Human Health MD para o seu conjunto de telemedicina.


Âmbito do Relatório Global do Mercado de Femtech
De acordo com o âmbito do relatório, a Femtech inclui os dispositivos e soluções que ajudam a capacitar a saúde e o bem-estar femininos. Estes dispositivos e soluções podem ser utilizados em diversas aplicações relacionadas com o sistema reprodutivo, perturbações da fertilidade, gravidez e outros problemas de saúde relacionados com a mulher. O Mercado de Femtech é segmentado por Tipo (Dispositivos, Software e Serviços), Aplicação (Saúde Reprodutiva, Gravidez e Cuidados de Amamentação, Saúde Pélvica e Uterina, e Saúde Geral e Bem-Estar), Utilizador Final (Hospitais, Clínicas de Fertilidade e Outros) e Geografia (América do Norte, Europa, Ásia-Pacífico, Médio Oriente e África, e América do Sul). O relatório de mercado cobre igualmente os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões a nível global. O relatório oferece o valor (USD milhões) para os segmentos acima indicados.
| Dispositivos |
| Software |
| Serviços |
| Saúde Reprodutiva e Contracepção |
| Gravidez e Cuidados de Amamentação |
| Gestão da Saúde Menstrual |
| Saúde Pélvica e Uterina |
| Menopausa e Longevidade |
| Saúde Sexual e Bem-Estar |
| Outras Aplicações |
| Hospitais e Centros Maternos |
| Clínicas de Fertilidade e FIV |
| Clínicas Especializadas em Saúde Feminina |
| Outros Utilizadores Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Médio Oriente e África | CCG |
| África do Sul | |
| Restante do Médio Oriente e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo | Dispositivos | |
| Software | ||
| Serviços | ||
| Por Aplicação | Saúde Reprodutiva e Contracepção | |
| Gravidez e Cuidados de Amamentação | ||
| Gestão da Saúde Menstrual | ||
| Saúde Pélvica e Uterina | ||
| Menopausa e Longevidade | ||
| Saúde Sexual e Bem-Estar | ||
| Outras Aplicações | ||
| Por Utilizador Final | Hospitais e Centros Maternos | |
| Clínicas de Fertilidade e FIV | ||
| Clínicas Especializadas em Saúde Feminina | ||
| Outros Utilizadores Finais | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Médio Oriente e África | CCG | |
| África do Sul | ||
| Restante do Médio Oriente e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de Femtech e qual a velocidade do seu crescimento?
O tamanho do mercado de Femtech atingiu USD 9,78 mil milhões em 2026 e está projetado para alcançar USD 18,98 mil milhões até 2031, correspondendo a um CAGR de 14,20%.
Que segmento lidera o mercado de Femtech atualmente?
Os dispositivos detêm a posição de liderança com uma quota de 51,62% em 2025, sustentados por wearables com autorização da FDA e ferramentas de diagnóstico doméstico.
Que região apresenta o crescimento mais rápido do mercado de Femtech?
Prevê-se que a Ásia-Pacífico se expanda a um CAGR de 15,12% até 2031, impulsionada pela penetração dos smartphones que estimula a adoção de aplicações de saúde menstrual.
Como é que os empregadores estão a influenciar a adoção de Femtech?
Em 2024, 40% dos empregadores norte-americanos proporcionaram cobertura de fertilidade, e 75% planeiam aprofundar os benefícios de saúde feminina, direcionando uma procura constante para plataformas especializadas.
Que papel desempenha a inteligência artificial na Femtech?
A IA melhora a velocidade e a precisão do diagnóstico, como é o caso dos algoritmos de risco materno que alcançam 88,03% de precisão e das ferramentas de avaliação de espermatozoides que otimizam as taxas de sucesso da FIV.
Por que razão a privacidade dos dados é uma restrição na adoção de Femtech?
As preocupações com o uso indevido de dados reprodutivos pessoais, aliadas às regras da HIPAA em evolução, abrandaram a adesão dos utilizadores e aumentaram os custos de conformidade, especialmente na América do Norte e na Europa.
Página atualizada pela última vez em:



