
Tamanho e Participação do Mercado Global de Dispositivos de Gerenciamento da Dor
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 12.79 Bilhões de dólares |
| Tamanho do Mercado (2031) | 20.2 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.58 % |
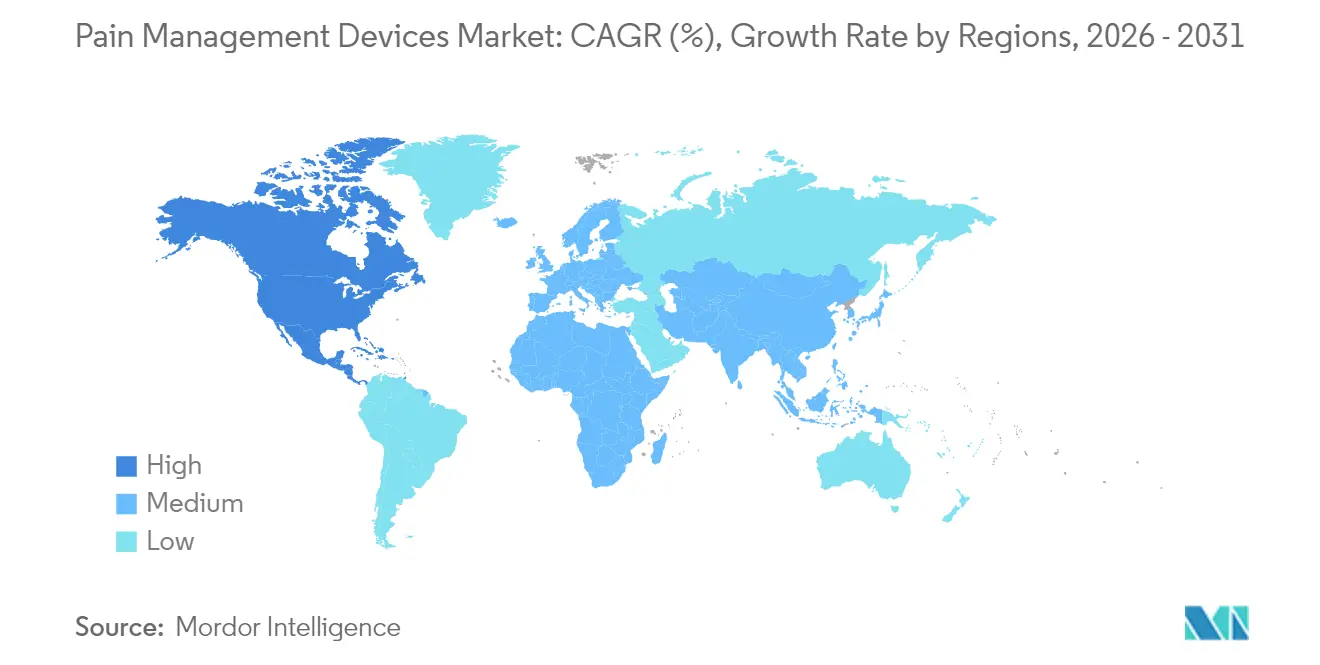
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
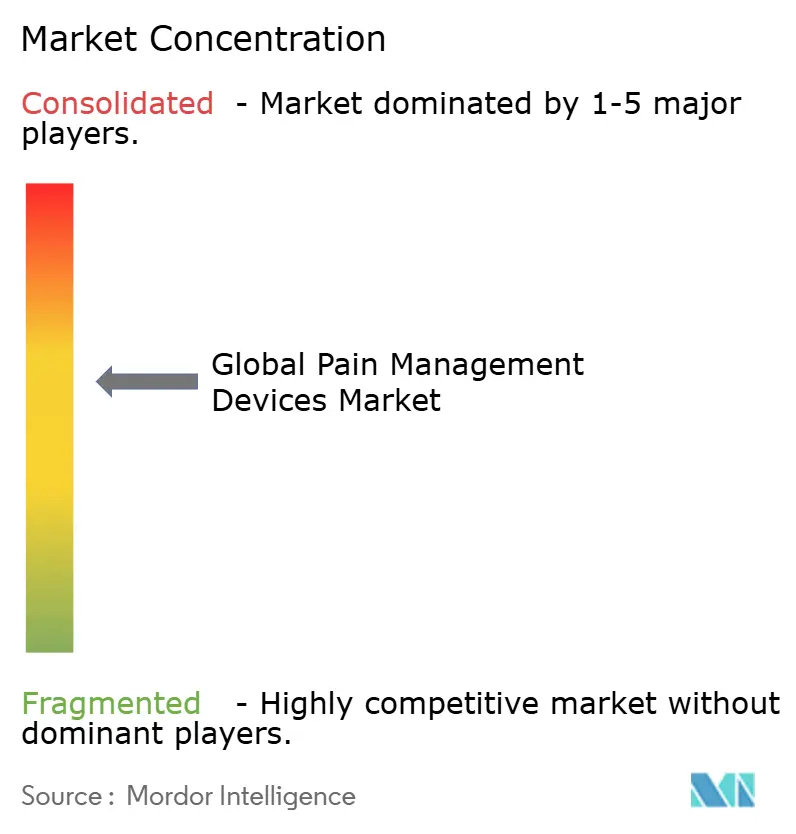
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Global de Dispositivos de Gerenciamento da Dor por Mordor Intelligence
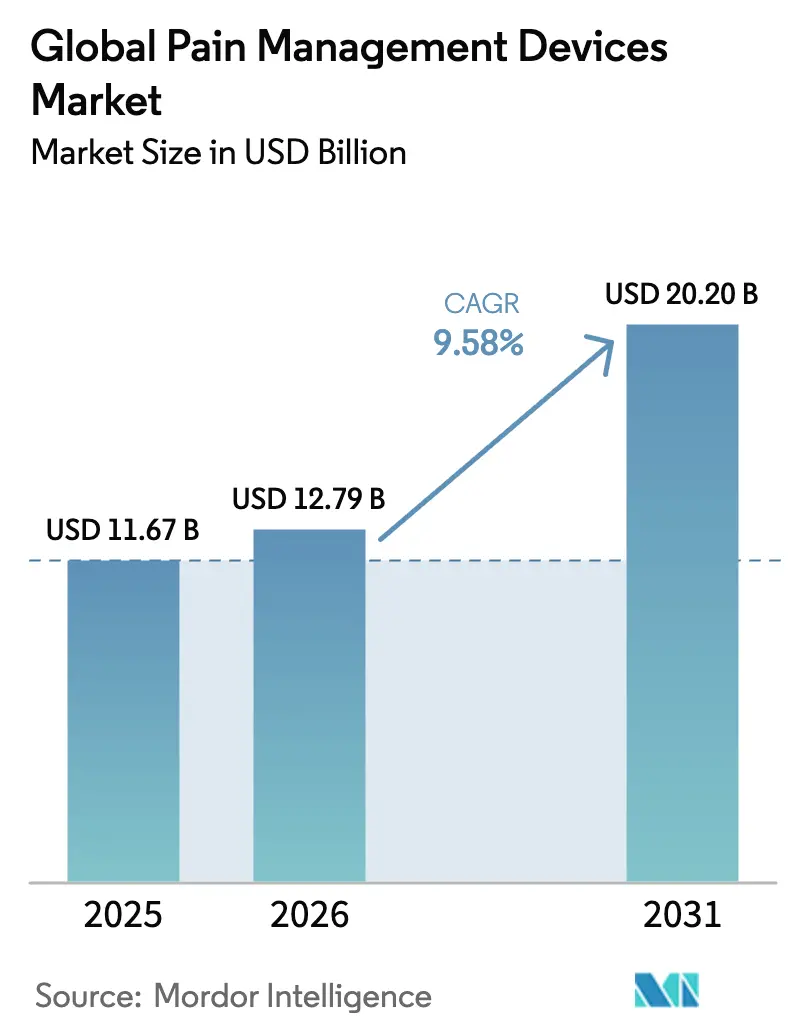
O tamanho do mercado de dispositivos de gerenciamento da dor em 2026 é estimado em USD 12,79 bilhões, crescendo a partir do valor de 2025 de USD 11,67 bilhões, com projeções para 2031 indicando USD 20,2 bilhões, crescendo a uma CAGR de 9,58% no período de 2026-2031. Essa trajetória é impulsionada por uma população global envelhecida, maior reembolso para neuroestimulação e rápido progresso em sistemas de circuito fechado que ajustam a estimulação em tempo real. Os dispositivos de neuroestimulação atualmente dominam o mercado, auxiliados por aprovações históricas da FDA para estimuladores adaptativos da medula espinhal, enquanto os sistemas de ablação ganham impulso por meio de plataformas de radiofrequência minimamente invasivas que prometem alívio da dor por até dois anos. A América do Norte lidera a adoção em meio a políticas favoráveis do Medicare, ao passo que a Ásia-Pacífico cresce mais rapidamente com o apoio dos programas estruturados de dor crônica do Japão e da crescente capacidade hospitalar. A intensificação da consolidação — exemplificada pela aquisição da Nevro pela Globus Medical — combina-se com o financiamento de risco para estimuladores vestíveis, aprofundando tanto a competitividade quanto a inovação de produtos. Escassez persistente de chips e baterias continua a desafiar os fabricantes, mas algoritmos habilitados por inteligência artificial e ecossistemas de sensores apontam para um futuro de terapia de dor totalmente personalizada.
Principais Conclusões do Relatório
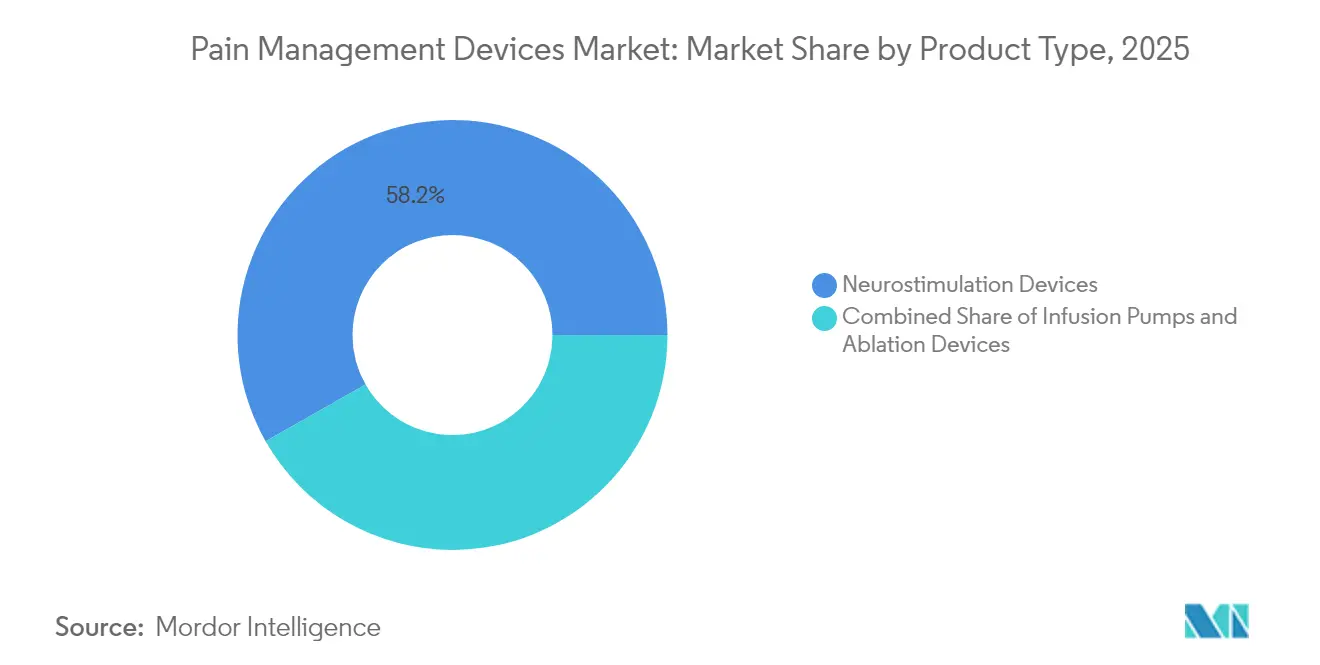
- Por tipo de produto, os dispositivos de neuroestimulação lideraram com 58,23% da participação do mercado de dispositivos de gerenciamento da dor em 2025; os dispositivos de ablação têm projeção de expansão a uma CAGR de 10,17% até 2031.
- Por aplicação, a dor neuropática representou 32,08% da participação do tamanho do mercado de dispositivos de gerenciamento da dor em 2025, enquanto a dor oncológica avança a uma CAGR de 10,62% até 2031.
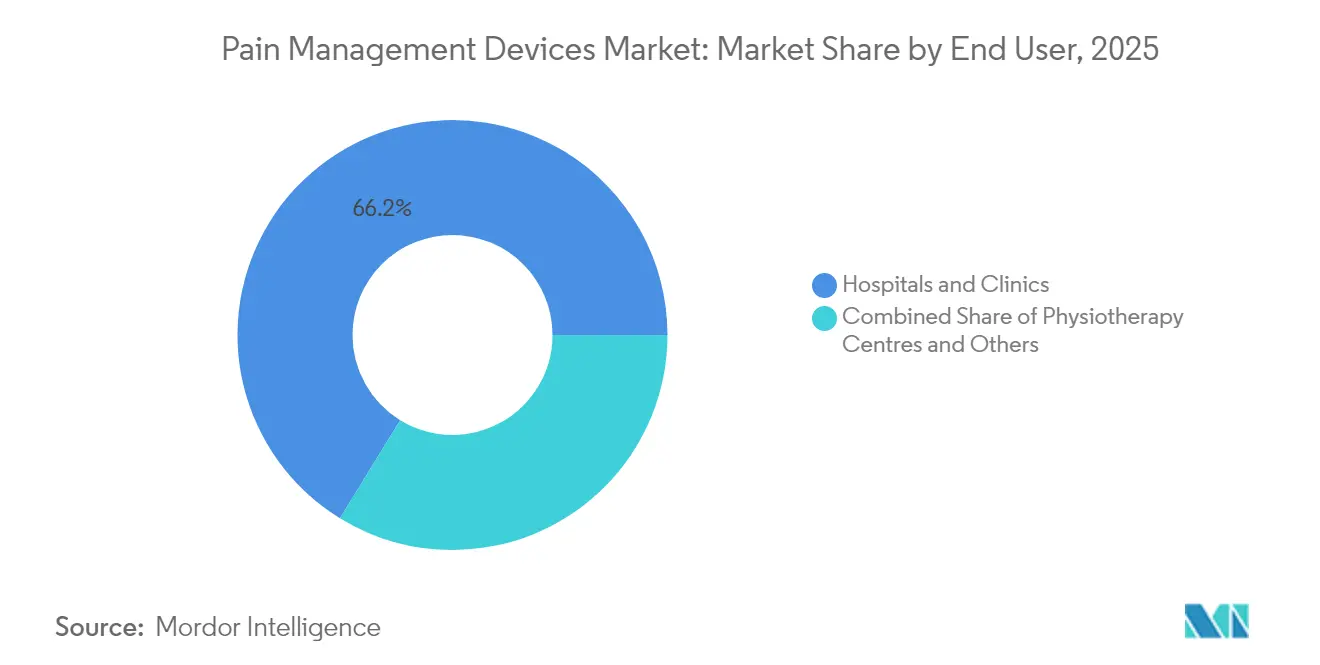
- Por usuário final, hospitais e clínicas detinham 66,23% da participação do mercado de dispositivos de gerenciamento da dor em 2025; os centros de fisioterapia registram a maior CAGR projetada de 10,47% até 2031.
- Por geografia, a América do Norte comandava 43,10% do mercado de dispositivos de gerenciamento da dor em 2025; espera-se que a Ásia-Pacífico registre uma CAGR de 11,52% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado Global de Dispositivos para Gestão da Dor*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da dor crônica e envelhecimento populacional | +2.1% | Global, maior na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Avanços tecnológicos em neuromodulação | +1.8% | Global, liderado pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Reembolso favorável para estimulação da medula espinhal | +1.4% | América do Norte como principal, expandindo para a Europa | Curto prazo (≤ 2 anos) |
| Algoritmos de estimulação de circuito fechado orientados por inteligência artificial | +1.2% | América do Norte e Europa, com adoção inicial na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Ecossistemas de sensores vestíveis-implantáveis | +0.9% | Global, mais rápido na América do Norte | Médio prazo (2-4 anos) |
| Aumento de capital de risco em startups de estimulação de nervos periféricos | +0.6% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Dor Crônica e Envelhecimento Populacional
A dor crônica atinge atualmente um em cada quatro adultos nos Estados Unidos, com prevalência crescendo de 12,3% entre aqueles com 18-29 anos para 36,0% entre idosos, uma tendência demográfica que amplia a base endereçável do mercado de dispositivos de gerenciamento da dor. O impacto econômico supera USD 725 bilhões por ano em cuidados com dor crônica, fortalecendo os argumentos de custo-efetividade para intervenções baseadas em dispositivos que reduzem a dependência de medicamentos a longo prazo. O Japão relata 22,5% de prevalência em adultos e um ônus anual de 2 trilhões de ienes, levando o Ministério da Saúde a financiar centros multidisciplinares de dor que enfatizam modalidades não farmacológicas [1]Ministério da Saúde, Trabalho e Bem-Estar do Japão, "Iniciativas de Política para o Gerenciamento da Dor Crônica," mhlw.go.jp. Populações rurais apresentam maior incidência de dor do que seus pares urbanos, um desequilíbrio que programas domiciliares orientados por dispositivos podem ajudar a reduzir, diminuindo a necessidade de deslocamento para terapia de acompanhamento.
Avanços Tecnológicos em Neuromodulação
A neuroestimulação de circuito fechado muda o tratamento de configurações fixas para pulsos adaptativos que respondem a potenciais de ação compostos evocados centenas de vezes por segundo. O sistema Inceptiv da Medtronic reduziu os relatos de superestimulação em 93% dos participantes do estudo, ao mesmo tempo em que reduziu pela metade a dor lombar em 82% dentro de seis meses[2]Medtronic, "Aprovação pela FDA do Sistema de Estimulação da Medula Espinhal Inceptiv," medtronic.com. A plataforma aprimorada por inteligência artificial da Nevro, aprovada em 2024, aprende padrões neurais individuais para refinamento da entrega de energia, elevando as taxas de resposta em coortes de ensaios clínicos. O progresso em chips neuromórficos, eletrodos biorreabsorvíveis e derivações totalmente compatíveis com ressonância magnética de corpo inteiro de 3 T amplia a utilidade clínica e sustenta o preço premium que mantém o alto reinvestimento em P&D.
Reembolso Favorável para Estimulação da Medula Espinhal
A decisão do Medicare de julho de 2023 de cobrir a estimulação da medula espinhal para neuropatia diabética dolorosa abriu imediatamente o acesso a 11 milhões de beneficiários e estabeleceu um ponto de referência para seguradoras comerciais. Pagamentos médios de USD 1.070 para derivações de teste e USD 3.726 para sistemas permanentes em centros cirúrgicos ambulatoriais melhoram a economia dos prestadores, enquanto novos códigos CPT simplificam os fluxos de trabalho de faturamento. Primeiros adotantes europeus, notadamente os fundos estatutários da Alemanha, estão avaliando cobertura semelhante, sinalizando um impulso mais amplo de reembolso que sustenta o crescimento no mercado de dispositivos de gerenciamento da dor.
Algoritmos de Estimulação de Circuito Fechado Orientados por Inteligência Artificial
A inteligência artificial agora prevê ciclos de dor e ajusta preventivamente a estimulação, convertendo a terapia de cuidados reativos para proativos. Dispositivos multimodais que combinam dados de implantes com métricas de smartwatch mostraram correlação com diários subjetivos de dor, permitindo gatilhos de circuito fechado que controlam crises de sintomas. Na estimulação do nervo vago auricular, o ajuste de tempo otimizado por inteligência artificial melhorou a variabilidade da frequência cardíaca além dos ciclos de trabalho convencionais, apontando para benefícios autonômicos mais amplos em coortes de dor crônica.
Ecossistemas de Sensores Vestíveis-Implantáveis
Plataformas de próxima geração integram eletrodos de superfície, telemetria de implante e painéis na nuvem, criando ciclos de dados persistentes que ajustam a programação entre as visitas à clínica. Estimuladores sem bateria que utilizam energia indutiva ou energia ultrassônica eliminam as substituições do gerador de pulso, reduzindo o ônus cirúrgico e o custo do ciclo de vida. Esses ecossistemas expandem as indicações para dor pós-operatória, pediátrica e por lesões esportivas, ampliando ainda mais a base endereçável do mercado de dispositivos de gerenciamento da dor.
Aumento de Capital de Risco em Startups de Estimulação de Nervos Periféricos
Rodadas da Série A à E superando USD 100 milhões em diversas empresas em 2024-2025 demonstram a confiança dos investidores de que derivações percutâneas menos invasivas moverão a terapia mais cedo nas trajetórias de cuidado. As startups se concentram em geradores de pulso miniaturizados e âncoras solúveis, com o objetivo de oferecer procedimentos ambulatoriais de duas semanas a uma fração do custo dos implantes espinhais tradicionais, reduzindo assim os custos de entrada e acelerando a penetração no mercado.
Análise de Impacto das Restrições do Mercado Global de Dispositivos para Gestão da Dor*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preferência por produtos farmacêuticos | -1.6% | Global, mais forte em mercados emergentes | Longo prazo (≥ 4 anos) |
| Alto custo de implantação e implantadores limitados | -1.9% | Global, mais agudo em mercados emergentes | Médio prazo (2-4 anos) |
| Escrutínio das seguradoras em relação a explantações | -1.1% | América do Norte e Europa, em expansão | Médio prazo (2-4 anos) |
| Restrições na cadeia de suprimentos de chips e baterias | -1.3% | Global, maior na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preferência por Produtos Farmacêuticos
Os opioides e os anti-inflamatórios não esteroides permanecem como terapias de primeira linha para dor em muitos sistemas de saúde por serem baratos e amplamente prescritos, retardando a adoção de dispositivos apesar das reconhecidas desvantagens a longo prazo. Os mercados emergentes, onde o reembolso para implantes é incipiente, sustentam maior dependência de medicamentos, amortecendo a demanda inicial por neuromodulação avançada.
Alto Custo de Implantação e Implantadores Limitados
As despesas totais do procedimento para estimulação da medula espinhal podem atingir USD 70.000, um obstáculo agravado pela escassez de cirurgiões treinados em regiões rurais. Os eventos de revisão custam adicionais de USD 15.000-25.000, e uma taxa de explantação de cerca de 10% leva os pagadores a examinar as propostas de valor. Sistemas periféricos simplificados e programas de treinamento especializado estão aliviando as barreiras, mas a restrição persiste.
Escrutínio das Seguradoras em Relação a Explantações
Estudos clínicos atribuem 38% das explantações à insuficiência no alívio da dor e 29% a complicações do dispositivo, levando as seguradoras a exigir autorização prévia e documentação de falha em terapia conservadora antes de aprovar a implantação. Algumas apólices agora exigem auditorias de programação orientadas por algoritmo para validar o uso otimizado antes de permitir a explantação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado Global de Dispositivos para Gestão da Dor
Por Tipo de Produto:
A Dominância da Neuroestimulação Impulsiona a InovaçãoO tamanho do mercado de dispositivos de gerenciamento da dor atingiu USD 11,67 bilhões em 2025, do qual a neuroestimulação capturou 58,23% da participação de mercado de dispositivos de gerenciamento da dor em 2025. Os estimuladores de medula espinhal de circuito fechado se diferenciam por meio de dosagem adaptativa que reduz pela metade as reclamações de superestimulação ao mesmo tempo em que concede acesso a ressonância magnética de corpo inteiro, recursos agora padronizados nos sistemas líderes. Os estimuladores de nervos periféricos ampliam as indicações para articulações pós-operatórias e enxaquecas, auxiliados por implantes amigáveis para uso ambulatorial do tamanho de um cartão de crédito que abrigam bobinas indutivas. As plataformas de ablação, avançando a uma CAGR de 10,17%, utilizam sondas de radiofrequência resfriadas que criam lesões maiores sem carbonização, produzindo alívio mediano de dois anos para dor lombar mediada por facetas. As bombas de infusão permanecem essenciais para a dor oncológica refratária, dispensando morfina intratecal que alcança 87,5% de descontinuação de opioides em um mês, ressaltando assim a natureza multimodalidade do setor de dispositivos de gerenciamento da dor.
A inovação se concentra em torno do aprimoramento por inteligência artificial, com processadores integrados analisando potenciais de ação compostos milhares de vezes por minuto para ajustar amplitude e largura de pulso. Os materiais de derivação evoluem para coberturas de silicone segmentadas que se conformam à anatomia epidural e reduzem o risco de revisão. Ecossistemas convergentes combinam implantes com acelerômetros vestíveis, permitindo ajustes automáticos de estimulação baseados em postura que sustentam a analgesia durante as atividades diárias.


Por Aplicação:
Liderança da Dor Neuropática em Meio ao Aumento da Dor OncológicaOs distúrbios neuropáticos, notadamente a neuropatia periférica diabética dolorosa, lideraram a demanda por aplicação, representando 32,08% da receita de 2025. O tamanho do mercado de dispositivos de gerenciamento da dor para dor neuropática tem previsão de crescer a taxas de dígito único superior até 2031, à medida que a cobertura do Medicare se expande. Os ensaios mostram taxas de resposta de 70% versus 6% para a melhor terapia médica, um diferencial que encoraja os redatores de diretrizes a recomendar a neuromodulação mais cedo nos algoritmos. A dor oncológica emerge mais rapidamente, a uma CAGR de 10,62%, impulsionada pelo aumento da sobrevivência e pelo benefício de redução de opioides das bombas intratecais. A dor musculoesquelética continua a depender da ablação por radiofrequência dos nervos genicular, sacroilíaco e basivertebral, alcançando mais coortes em idade ativa. Indicações de nicho, como dor em membro fantasma e síndrome de dor regional complexa, atraem novos estimuladores biorreabsorvíveis que se dissolvem após seis meses, evitando cirurgia de explantação e reduzindo a exposição a infecções, um design que ressoa com as prioridades de cuidados baseados em valor no mercado de dispositivos de gerenciamento da dor.
Por Usuário Final:
A Dominância Hospitalar é Desafiada pelo Crescimento da FisioterapiaOs hospitais e clínicas detinham 66,23% da participação do mercado de dispositivos de gerenciamento da dor em 2025, ancorados por salas de operação equipadas para fluoroscopia e pela presença de equipes multidisciplinares. Os grandes centros incorporam cada vez mais painéis de inteligência artificial que integram imagem, programação e resultados, encurtando as visitas de programação em 30% e melhorando a produtividade da equipe. Não obstante, os centros de fisioterapia registram uma CAGR de 10,47% ao adotar modalidades de radiofrequência pulsada não invasiva e onda de choque de alta energia que não requerem implantação e podem ser agrupadas em pacotes de reabilitação. A expansão das plataformas de programação remota possibilita ajustes pós-operatórios a partir dos domicílios dos pacientes, reduzindo os pontos de contato hospitalares e ampliando a base de usuários finais para centros cirúrgicos ambulatoriais e até consultórios particulares, tendências que diversificam a distribuição no mercado de dispositivos de gerenciamento da dor.
Análise Geográfica
Mercado de Dispositivos para Gestão da Dor na América do Norte
A América do Norte, representando 43,10% da receita global em 2025, beneficia-se da ampliação da cobertura do Medicare, do forte alinhamento dos pagadores privados e de uma base consolidada de profissionais de saúde habituados às tecnologias implantáveis. Os Estados Unidos ancoram os pipelines de P&D, com a FDA concedendo a designação de dispositivo inovador a múltiplos estimuladores baseados em inteligência artificial em 2024, acelerando o tempo de comercialização e reforçando a vantagem do lado da oferta na região. O Canadá segue com reembolsos provinciais crescentes para estimulação periférica, enquanto o turismo médico transfronteiriço do México sustenta os volumes de procedimentos de neuromodulação.
Mercado de Dispositivos para Gestão da Dor na Europa
A Europa apresenta uma adoção estável e orientada por políticas, regida pelo Regulamento de Dispositivos Médicos 2017/745, que impõe vigilância pós-comercialização e verificação de dados clínicos para cada classe de implante. A Alemanha e o Reino Unido lideram em número de implantes, enquanto os países do sul — Itália e Espanha — adotam a ablação como alternativa de custo controlado. O Instituto Nacional de Excelência em Saúde e Cuidados do Reino Unido está a rever a precificação baseada em resultados para estimuladores de circuito fechado, potencialmente modelando contratos de valor que poderão repercutir nos sistemas de pagadores da UE. A implementação da base de dados EUDAMED aumenta a transparência para médicos e importadores, facilitando a rastreabilidade dos dispositivos além-fronteiras.
Mercado de Dispositivos para Gestão da Dor na Ásia-Pacífico
A Ásia-Pacífico é o território de crescimento mais rápido, com um CAGR de 11,52% até 2031. O ministério da saúde do Japão financia centros multidisciplinares de tratamento da dor, canalizando o seguro público para terapias guiadas por dispositivos que compensam um encargo anual estimado em 2 trilhões de ienes. A Administração Nacional de Produtos Médicos da China simplificou as revisões de dispositivos de Classe III, reduzindo os prazos de aprovação doméstica para menos de nove meses, o que incentiva as multinacionais a localizar linhas de montagem. O incipiente ambiente de reembolso da Índia ainda depende fortemente dos gastos diretos dos pacientes, mas a inclusão piloto de estimuladores espinhais nos esquemas de seguro público sinaliza ganhos futuros. A Austrália e a Coreia do Sul, já adotantes precoces de formas de onda de alta densidade, disseminam as melhores práticas regionais por meio de programas de formação de sociedades profissionais.
Mercado de Dispositivos para Gestão da Dor no Oriente Médio, África e América do Sul
O Oriente Médio e África e a América do Sul juntos representam menos de 10% do faturamento de 2024, mas apresentam expansão de dois dígitos à medida que hospitais privados importam suítes completas de cuidados para a dor, frequentemente atendidas por cirurgiões visitantes da Europa e da América do Norte. Iniciativas governamentais para reduzir a dependência de opioides aumentam a aceitação de soluções baseadas em dispositivos, posicionando ambas as regiões como oportunidades de longo prazo para o mercado de dispositivos para gestão da dor.

Panorama regulatório
Os dispositivos de gestão da dor abrangem sistemas de neuromodulação implantáveis, bombas de infusão e eletroanalgesia não invasiva, portanto os requisitos variam conforme a classe de risco e a indicação. Nos Estados Unidos, a FDA (CDRH) continua a utilizar as vias 510(k) para muitos estimuladores não invasivos, com múltiplas aprovações em 2026 para sistemas do tipo TENS/EMS. Em maio de 2026, a FDA finalizou uma ordem de classificação de dispositivos que coloca os estimuladores elétricos nervosos transcutâneos destinados a tratar sintomas de fibromialgia na Classe II com controles especiais nos termos do 21 CFR 882.5888, tornando mais rigorosas as expectativas de desempenho e rotulagem para essa alegação terapêutica específica.
Na Europa, a avaliação de conformidade continua regida pelo Regulamento de Dispositivos Médicos (UE) 2017/745 (MDR), que aumenta as obrigações de evidência clínica e vigilância pós-comercialização, particularmente para sistemas de neuroestimulação implantáveis e outros produtos de maior risco. Junto com a implementação contínua do MDR e as expectativas de rastreabilidade relacionadas ao EUDAMED, a Comissão Europeia sinalizou uma evolução adicional com uma proposta de revisão direcionada em dezembro de 2025. A proposta visa simplificar elementos da avaliação de conformidade, mantendo a supervisão de segurança para dispositivos de alto risco, moldando a forma como os fabricantes planejam a geração de evidências clínicas e consideram a capacidade dos organismos notificados para lançamentos globais.
Análise da cadeia de valor
A cadeia de valor dos dispositivos de gestão da dor começa com insumos especializados e submontagens, incluindo metais e polímeros de grau para implante, baterias, microeletrônica, cabos/eletrodos e software/firmware para programação e detecção. Esses componentes alimentam o design e a verificação do fabricante original (OEM), a fabricação contratada e a esterilização/embalagem (quando aplicável), e, em seguida, as atividades de aprovação regulatória (suplementos 510(k) ou PMA nos Estados Unidos; marcação CE nos termos do MDR na Europa) antes da distribuição por meio de aquisições hospitalares, clínicas especializadas em dor, centros cirúrgicos ambulatoriais e canais selecionados de assistência domiciliar para sistemas não invasivos.
Duas dinâmicas estão remodelando os canais downstream e as capacidades upstream. A consolidação está atraindo ativos de estimulação de nervos periféricos minimamente invasiva para cadeias de suprimento de tecnologia médica maiores, ilustrada pela conclusão da aquisição da SPR Therapeutics pela Medtronic em julho de 2026 e pelo anúncio da Boston Scientific de um acordo para adquirir a Nalu Medical em outubro de 2025. Isso amplia a abrangência do portfólio e desloca o poder de negociação com grupos de prestadores. Separadamente, as operações de conformidade estão se tornando uma função transfronteiriça mais padronizada, já que o Regulamento do Sistema de Gestão da Qualidade (QMSR) da FDA entrou em vigor em fevereiro de 2026. O QMSR incorpora a ISO 13485:2016 por referência e impulsiona fabricantes e fornecedores-chave para processos de documentação de qualidade, execução de auditoria e controle de mudanças mais harmonizados em redes de produção multirregionais.
Cenário Competitivo
O mercado de dispositivos de gerenciamento da dor é moderadamente concentrado, com Medtronic, Boston Scientific, Abbott e a recém-fundida Globus Medical-Nevro. A Medtronic alavanca algoritmos versáteis de circuito fechado em sua plataforma espinhal Inceptiv e em seu software de fluxo de trabalho Evolve, criando sinergia de venda cruzada com bombas intratecais. A Boston Scientific enfatiza a versatilidade de formas de onda nos estimuladores WaveWriter, que permitem padrões tônicos e em rajada simultâneos, um diferenciador em pacientes com fenótipos de dor complexos. A Abbott capitaliza o design proprietário de compatibilidade total com ressonância magnética de corpo inteiro e programação remota via dispositivos inteligentes habilitados com Bluetooth.
A aquisição da Nevro pela Globus Medical em 2025 adiciona formas de onda de alta frequência de 10 kHz a um conjunto de hardware ortopédico, abrindo propostas de valor agrupadas para hospitais que gerenciam fusões espinhais e estimuladores sob um único fornecedor. A Saluda Medical avança com derivações de detecção de potencial evocado que se autocalibram em tempo real e mira a expansão europeia sob o marco da marcação CE. Empresas menores como SPR Therapeutics e electroCore focam em vias periféricas e do nervo vago menos invasivas, sustentadas por financiamento de risco que superou USD 100 milhões entre as principais startups em 2024-2025.
Os temas estratégicos convergem em torno da integração digital — painéis na nuvem, análises preditivas e harmonia vestível-implante. As empresas também protegem os riscos da cadeia de suprimentos por meio de dupla fonte de semicondutores e design de arquiteturas sem bateria. As parcerias com laboratórios universitários aceleram a descoberta de biomarcadores, permitindo a titulação em tempo real que pode desbloquear modelos de reembolso baseados em valor centrados em ganhos funcionais objetivos em vez de pontuações subjetivas de dor.
Líderes do Setor Global de Dispositivos de Gerenciamento da Dor
Abbott
Baxter International Inc
Nevro Corp
DJO Global LLC
Stim Wave Technologies
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado Global de Dispositivos para Gestão da Dor
- Medtronic
- Boston Scientific
- Abbott Laboratories
- Stryker
- Baxter
- ICU Medical
- Enovis
- LivaNova
- DJO Global
- SPR Therapeutics
- Nevro
- Stimwave/Curonix
- Avanos Medical
- Smiths Group
- Nalu Medical
- Saluda Medical
- Globus Medical

Oportunidades de mercado e perspectivas futuras
Um espaço em branco de curto prazo está surgindo em torno de vias mais claras e regulamentadas para soluções não invasivas e digitalmente habilitadas de gestão da dor voltadas para indicações definidas. A ordem final da FDA de maio de 2026, que classifica os estimuladores elétricos nervosos transcutâneos para sintomas de fibromialgia na Classe II com controles especiais, fornece um modelo de conformidade mais explícito para novos participantes que buscam novas alegações além do alívio geral da dor. Também apoia a diferenciação de produtos por meio de desempenho e rotulagem validados. Em paralelo, o programa-piloto da UE de abril de 2026 para a designação de Dispositivo Inovador (BtX) do MDR cria uma via voltada para a inovação com acesso a orientação científica estruturada, o que pode ajudar desenvolvedores de neuromodulação inovadora e terapia conectada a estruturar planos de evidência conforme as expectativas do MDR.
No lado dos implantáveis, a expansão do portfólio em torno de algoritmos adaptativos e hardware ajustado ao procedimento continua a criar oportunidades específicas por cirurgião e por ambiente de atendimento. A aprovação da FDA em junho de 2026 para o cabo de eletrodo cirúrgico CAP24 da Saluda Medical fortalece a pilha de produtos para fluxos de trabalho de estimulação da medula espinhal em ambiente cirúrgico, enquanto as fusões e aquisições do setor apontam para investimento sustentado em estimulação de nervos periféricos menos invasiva. A Medtronic concluiu a aquisição da SPR Therapeutics em julho de 2026, e a Boston Scientific avançou para adquirir a Nalu Medical em 2025. Juntos, esses desenvolvimentos ampliam os pontos de acesso além das vias tradicionais de SCS, consistentes com uma transição para locais ambulatoriais e modelos híbridos de acompanhamento remoto suportados por plataformas de programação dos fabricantes.
Desenvolvimentos Recentes do Setor no Mercado Global de Dispositivos para Gestão da Dor
- Julho de 2026: A Medtronic concluiu a aquisição da SPR Therapeutics, expandindo sua presença em terapias de estimulação de nervos periféricos percutânea para dor crônica e aguda. O negócio adiciona uma modalidade minimamente invasiva que pode ser implantada mais precocemente nas vias de atendimento do que muitos sistemas implantáveis. Também fortalece a capacidade da Medtronic de agrupar ofertas de neuromodulação entre canais hospitalares e ambulatoriais.
- Outubro de 2025: A Boston Scientific anunciou um acordo para adquirir a Nalu Medical, empresa focada em soluções de estimulação de nervos periféricos minimamente invasiva. A transação amplia o portfólio de dor da Boston Scientific além de sua base estabelecida em neuromodulação e aumenta a intensidade competitiva em estimulação de nervos periféricos (PNS) adequada ao ambiente ambulatorial. Também sinaliza consolidação contínua em torno de opções de dispositivos não opioides, à medida que os prestadores buscam alternativas à farmacoterapia de longo prazo.
- Setembro de 2024: A Nevro iniciou um lançamento limitado nos EUA do HFX iQ com AdaptivAI, introduzindo uma abordagem baseada em IA para a personalização da estimulação da medula espinhal. O lançamento reforça a transição para a diferenciação liderada por software, incluindo ajustes algorítmicos destinados a melhorar os resultados e a gestão de energia. Também eleva o patamar para os concorrentes em termos de programação baseada em dados e capacidades adjacentes de circuito fechado.


Mercado Global de Dispositivos para Gestão da Dor Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange as receitas de dispositivos médicos usados para reduzir ou controlar a dor por meio de métodos clinicamente aceitos, como neuroestimulação, eletroanalgesia, administração baseada em infusão e ablação por radiofrequência, em ambientes hospitalares, clínicos, de fisioterapia e domiciliares.
Exclusões de escopo: excluímos equipamentos de dor veterinária, massageadores de beleza ou bem-estar e consumíveis descartáveis usados em conjunto com sistemas (como cateteres).
Visão geral da segmentação
- Por Tipo de Produto
- Dispositivos de Neuroestimulação
- Bombas de Infusão
- Dispositivos de Ablação
- Por Aplicação
- Musculoesquelético
- Dor Oncológica
- Dor Neuropática
- Dor Facial e Enxaqueca
- Outros
- Por Usuário Final
- Centros de Fisioterapia
- Hospitais e Clínicas
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para definir o limite do mercado, construir um mapa de demanda por país e região, e fixar a terminologia que frequentemente é confundida entre publicações. Baseamo-nos em fontes públicas, como as bases de dados de dispositivos da FDA dos EUA, fontes de informação sobre dispositivos médicos da Comissão Europeia, séries de gastos com saúde da OCDE e do Banco Mundial, e os Centros de Controle e Prevenção de Doenças (CDC) para sinais de carga relacionados à dor que influenciam os volumes de procedimentos.
Também revisamos relatórios anuais de empresas, apresentações a investidores, arquivos regulatórios e publicações de sociedades médicas e associações hospitalares para entender as vias de adoção por ambiente de atendimento. Para verificações em torno de fluxos comerciais e direção de preços, utilizamos seletivamente dados de embarque de importação e exportação, e utilizamos demonstrações financeiras de empresas e um banco de dados de inteligência para normalizar receitas por foco de produto. Esses exemplos são ilustrativos e não exaustivos, e outras fontes também foram utilizadas para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas primárias e pesquisas
O trabalho primário foi utilizado para testar sob pressão o que observamos na pesquisa documental, especialmente em torno das mudanças no mix de dispositivos, dos ciclos de substituição típicos e de como o reembolso molda os volumes reais. Conversamos com uma combinação de fabricantes, distribuidores, equipes de compras de hospitais e clínicas, e clínicos em várias regiões principais, para que as premissas pudessem ser validadas e, em seguida, ajustadas onde lacunas fossem identificadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 27% | Diretores executivos (CXOs): 12% | APAC: 42% |
| Nível médio: 58% | Líderes funcionais/de unidade: 43% | EMEA: 31% |
| Participantes menores: 15% | Gerentes: 45% | Américas: 27% |
Dimensionamento e previsão de mercado
O modelo central utiliza uma construção top-down, na qual os volumes de procedimentos e os grupos de pacientes tratados são reconstruídos por região, e depois convertidos em demanda por dispositivos usando taxas de adoção por tipo de terapia, antes de o valor ser derivado utilizando preços médios de venda ajustados ao canal de venda. Para manter os totais realistas, também executamos aproximações seletivas bottom-up utilizando receitas amostradas de fornecedores, verificações de canal e o preço médio de venda (ASP) multiplicado pelo volume para classes de dispositivos de alta visibilidade, e depois reconciliamos as diferenças.
Os principais insumos que afetam materialmente os números incluem sinais de prevalência de dor crônica, contagens anuais de procedimentos relevantes (como implantes de neuroestimulação e procedimentos de ablação), a divisão entre terapias invasivas e não invasivas, ciclos de substituição e reabastecimento para sistemas implantados, e a direção da cobertura de reembolso pelos principais mercados. Quando os dados do país são escassos, preenchemos as lacunas usando indicadores substitutos, como gastos com saúde per capita, densidade de especialistas e intensidade de importação, seguidos de revalidação por especialistas.
Para a previsão, utilizamos análise de cenários apoiada por suavização de séries temporais curtas nos principais motores de demanda, de forma que as perspectivas reflitam não apenas o crescimento histórico, mas também as mudanças esperadas nos ambientes de atendimento e na adoção de tecnologia. A previsão final é ajustada por meio de consenso de especialistas sobre a velocidade com que a adoção de neuromodulação e ablação pode se expandir sem superestimar a capacidade de instalação e a aceitação dos pagadores.
Validação de dados e ciclo de atualização
Os resultados são verificados em camadas, de forma que contagens excessivas ou insuficientes evidentes sejam detectadas precocemente. Comparamos os totais regionais com sinais independentes, como tendências de procedimentos, ritmo de aprovações regulatórias e tendências relatadas de desempenho do negócio de dispositivos, e depois investigamos quaisquer variações abruptas que não correspondam à narrativa.
Antes da aprovação final, o modelo e as premissas passam por revisões multietapas de analistas, e os respondentes são recontactados quando as premissas de preços, reembolso ou mix de dispositivos apresentam alta variância. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos relevantes alteram a demanda, os preços ou o acesso. Imediatamente antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atual disponível.
Comparação do tamanho de mercado de dispositivos de gestão da dor da Mordor Intelligence com outras estimativas publicadas
Os valores publicados para dispositivos de gestão da dor podem parecer muito distantes entre si, mesmo quando o tema parece o mesmo, porque cada publicador decide o que conta como dispositivo, quais anos são usados como referência e como o preço é tratado entre os canais hospitalar, clínico e domiciliar.
A tabela comparativa mostra um valor de 2026 muito mais alto do que alguns números de 2024 amplamente divulgados, e, no modelo da Mordor Intelligence, o escopo está vinculado a sistemas com aprovação clínica em neuroestimulação, eletroanalgesia, infusão e ablação por radiofrequência, com massageadores de bem-estar e consumíveis de uso único (como cateteres) mantidos fora do escopo.
Comparação de referência
| Fonte | Tamanho de mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 12,79 bilhões de USD (2026) | |
| Periódico Comercial A | 3,77 bilhões de USD (2024) | Utiliza um ano-base anterior e um conjunto incluído mais restrito, que tende a enfatizar um subconjunto de tecnologias de dispositivos, o que reduz o total quando sistemas clínicos multi-terapia não são consistentemente contados em todos os ambientes de atendimento. |
| Consultoria Regional B | 3,70 bilhões de USD (2024) | Parece misturar rótulos de segmento mais amplos e horizontes de longo alcance, e a construção de preços não está claramente normalizada em relação aos preços médios de venda (ASPs) realizados por canal, o que pode manter os totais de 2024 conservadores em comparação com um modelo que ajusta para receitas em nível de sistema. |
No geral, a variação é explicada em grande parte pelos limites de escopo, pela escolha do ano de referência e pela forma como a progressão do preço médio de venda (ASP) é tratada nos diferentes ambientes de atendimento. Ao tornar explícitas as inclusões e exclusões, e ao vincular o valor a motores de demanda observáveis, como volumes de procedimentos e taxas de adoção, nossa estimativa permanece rastreável e mais fácil de replicar quando as premissas são atualizadas.


Principais Questões Respondidas no Relatório
Qual é o tamanho do Mercado Global de Dispositivos de Gerenciamento da Dor?
Espera-se que o tamanho do Mercado Global de Dispositivos de Gerenciamento da Dor atinja USD 12,79 bilhões em 2026 e cresça a uma CAGR de 9,58% para atingir USD 20,2 bilhões até 2031.
Qual segmento de produto gera a maior receita?
A neuroestimulação lidera, detendo 58,23% da receita de 2025, respaldada pela ampla adoção de estimuladores de medula espinhal de circuito fechado.
Quem são os principais players do Mercado Global de Dispositivos de Gerenciamento da Dor?
Abbott, Baxter International Inc, Nevro Corp, DJO Global LLC e Stim Wave Technologies são as principais empresas que atuam no Mercado Global de Dispositivos de Gerenciamento da Dor.
Qual é a região de crescimento mais rápido no Mercado Global de Dispositivos de Gerenciamento da Dor?
A Ásia-Pacífico apresenta a maior CAGR de 11,52% entre 2026-2031, principalmente devido à crescente demanda japonesa e chinesa.
Qual região detém a maior participação no Mercado Global de Dispositivos de Gerenciamento da Dor?
Em 2025, a América do Norte detém a maior participação de mercado no Mercado Global de Dispositivos de Gerenciamento da Dor.
Página atualizada pela última vez em:



