
Tamanho e Quota do Mercado de Quiosques Médicos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.91 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.47 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.74 % |
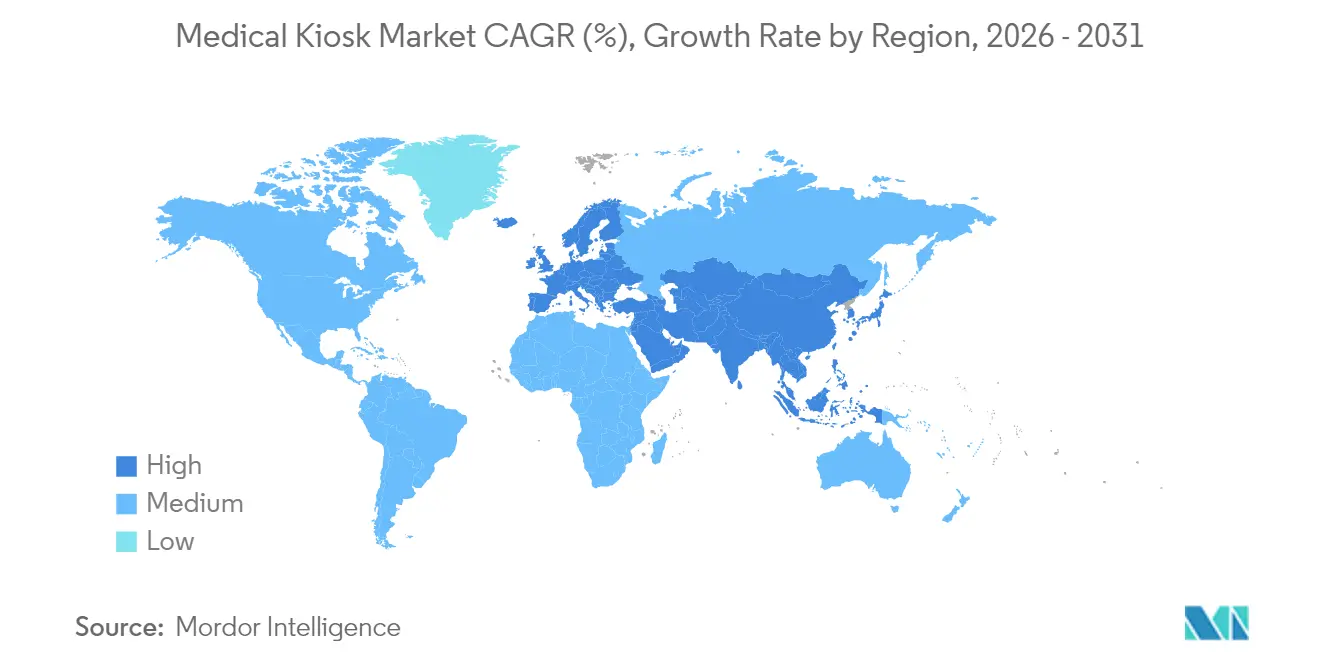
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
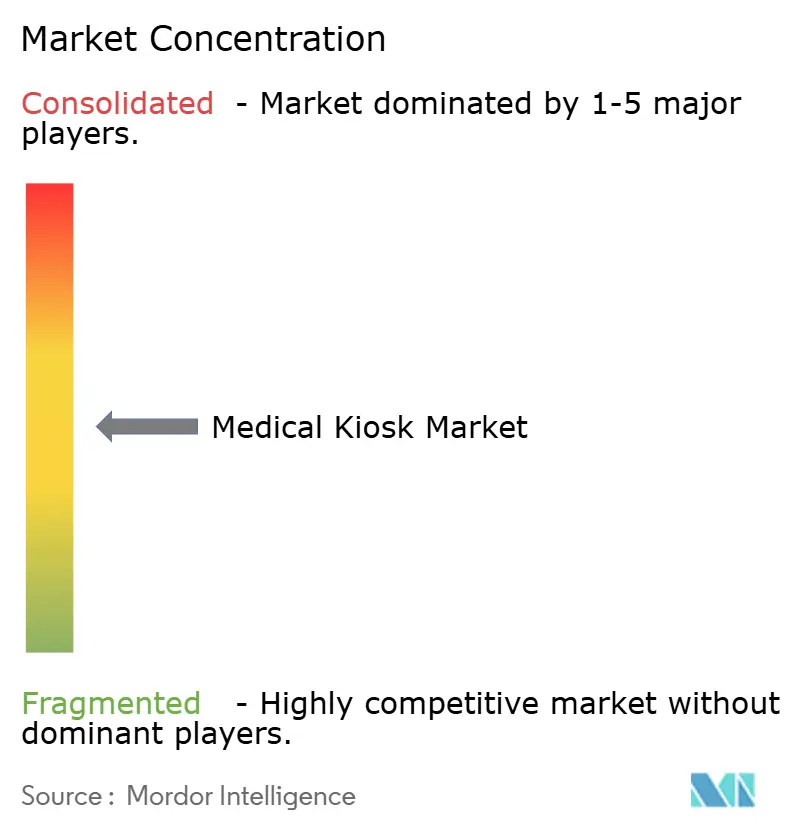
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Quiosques Médicos por Mordor Intelligence
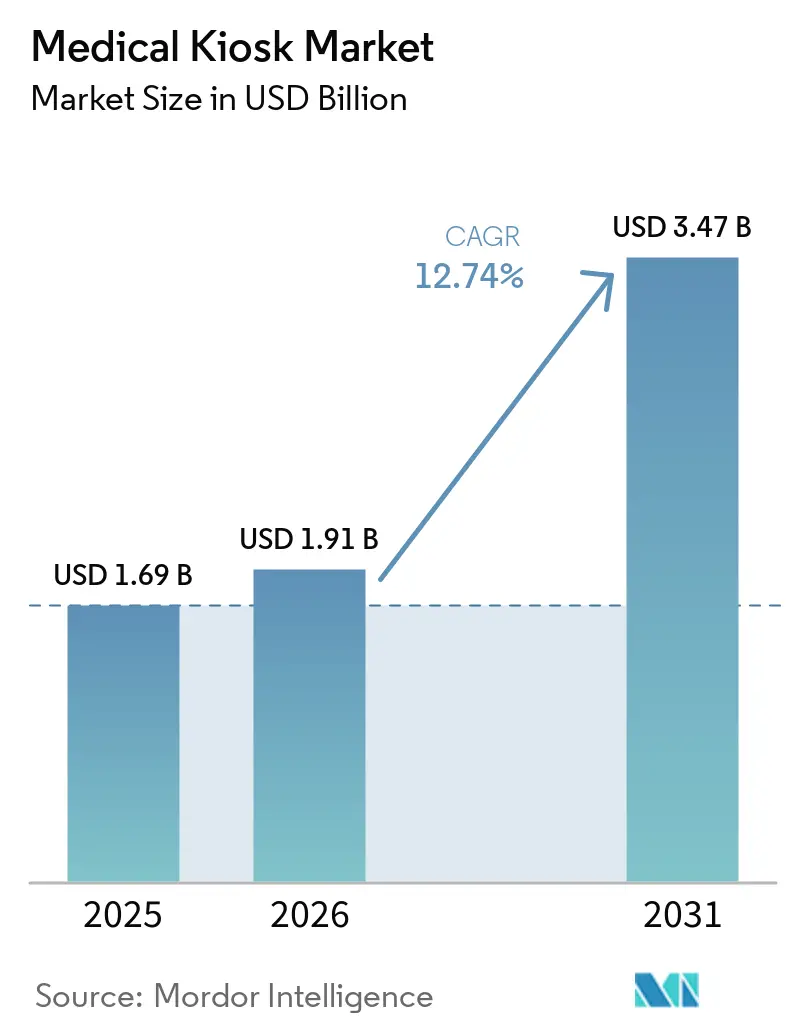
O tamanho do Mercado de Quiosques Médicos foi avaliado em USD 1,69 mil milhões em 2025 e estima-se que cresça de USD 1,91 mil milhões em 2026 para atingir USD 3,47 mil milhões até 2031, a uma CAGR de 12,74% durante o período de previsão (2026-2031).
Políticas robustas de saúde digital, cobertura 5G em rápida expansão e módulos de diagnóstico baseados em IA posicionam os quiosques médicos como infraestrutura central das redes de prestação de cuidados omnicanal. Os prestadores encaram as unidades como uma forma prática de compensar a escassez de pessoal, responder à procura de cuidados crónicos e cumprir as normas de controlo de infeções pós-pandemia. Os fornecedores que integram hardware, software e serviços de integração superam os fornecedores exclusivamente de produto, porque os sistemas de saúde colocam a interoperabilidade e a supervisão de cibersegurança acima dos custos iniciais de hardware. Em paralelo, farmácias de retalho, bancos comunitários e cadeias de supermercados implementam quiosques de telemedicina para transformar pontos de elevada afluência em pontos de acesso a cuidados de saúde, alargando a base comercial endereçável do mercado de quiosques médicos.
Principais Conclusões do Relatório
- Por tipo, os quiosques de check-in lideraram com uma quota de receitas de 33,02% em 2025, enquanto se projeta que os quiosques de telemedicina se expandam a uma CAGR de 13,86% até 2031.
- Por componente, o hardware representou 51,05% da quota do mercado de quiosques médicos em 2025; os serviços registam a CAGR projetada mais elevada, de 15,22%, até 2031.
- Por local de implantação, as unidades internas detinham 44,98% do tamanho do mercado de quiosques médicos em 2025; as instalações externas avançam a uma CAGR de 15,59% até 2031.
- Por mobilidade, os formatos autossustentados capturaram 40,78% da quota do mercado de quiosques médicos em 2025, enquanto as soluções móveis/em carrinho registam uma CAGR de 17,33% até 2031.
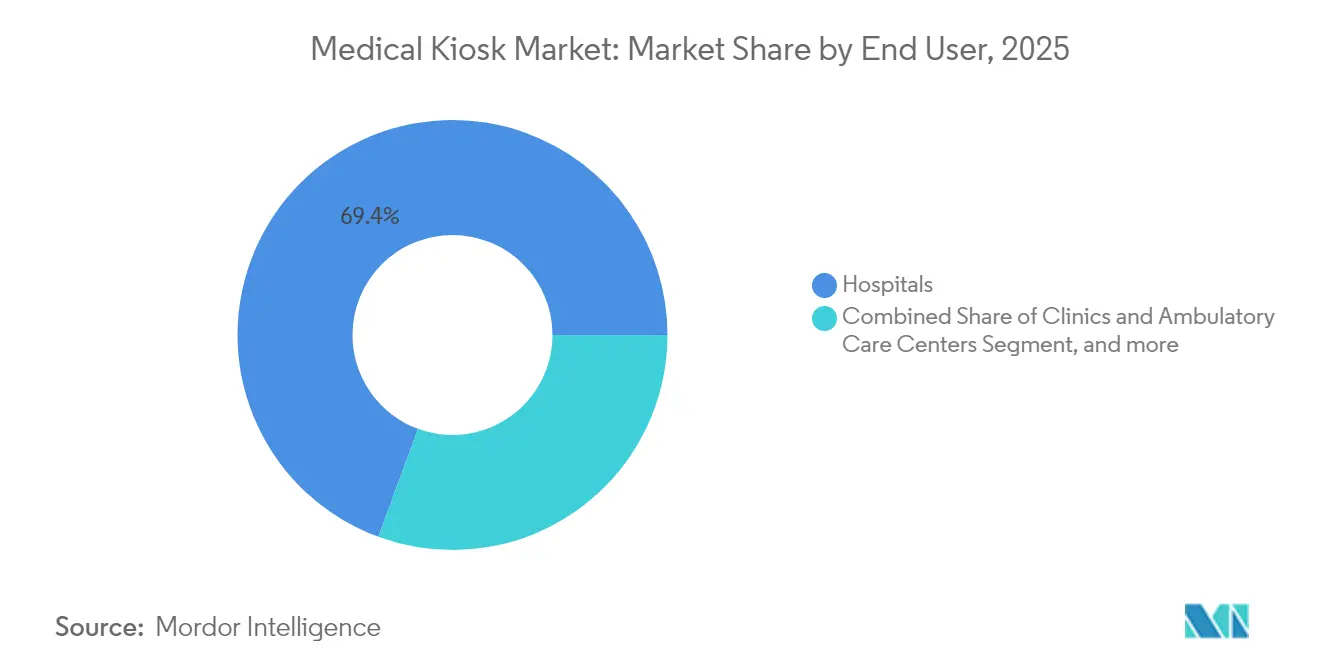
- Por utilizador final, os hospitais lideraram com uma quota de receitas de 69,40% em 2025; farmácias e drogarias apresentam o crescimento mais rápido, com uma CAGR de 18,52% até 2031.
- Por geografia, a América do Norte detinha 46,45% da quota do mercado de quiosques médicos em 2025; a Ásia-Pacífico está preparada para crescer a uma CAGR de 19,56% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | ( ~ ) % Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redes 5G que permitem teleconsulta em tempo real | +2.1% | Global, com adoção mais precoce na América do Norte, China e Coreia | Médio prazo (2-4 anos) |
| Digitalização da saúde para monitorização remota | +2.8% | Global, com expansão para mercados emergentes | Longo prazo (≥ 4 anos) |
| Procura por autoatendimento sem contacto | +1.9% | Global, mais forte na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Projetos-piloto de reembolso governamental | +1.7% | América do Norte e UE como núcleo, em expansão na APAC | Médio prazo (2-4 anos) |
| Triagem e diagnóstico baseados em IA | +2.3% | Global, mais rápido nas economias desenvolvidas | Longo prazo (≥ 4 anos) |
| Aumento das doenças crónicas e escassez de médicos | +2.4% | Global, agudo nas zonas rurais da América do Norte e APAC envelhecida | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Infraestrutura 5G que Permite Cuidados em Tempo Real
O projeto 5G Smart Hospital do Hospital Siriraj reduziu o tempo de resposta da patologia para minutos e transmitiu os sinais vitais de ambulância diretamente para os especialistas, provando que a conectividade de latência ultrabaixa torna os quiosques viáveis para interações de cuidados críticos.[1] Os sistemas de saúde planeiam agora os quiosques como pontos terminais de rede, em vez de máquinas autónomas, aumentando a capacidade de transação e reduzindo o custo unitário à medida que mais dispositivos partilham a mesma infraestrutura 5G. O processamento de borda reduz ainda mais a latência, permitindo videoconsultas em HD, leitura de imagens por IA e robótica remota. O resultado é um tecido escalável no qual cada quiosque reforça a rede global de cuidados — uma dinâmica que sustenta o mercado de quiosques médicos a nível mundial.
Digitalização Acelerada da Saúde a Racionalizar a Monitorização Remota de Doentes
As plataformas de monitorização remota atingiram 35% de adoção de IA em 2024, integrando quiosques como pontos de contacto públicos para doentes sem dispositivos conectados.[2] A Plataforma de Gestão de Doenças da Turquia já registou 73 milhões de encontros crónicos ao sincronizar as saídas dos quiosques com o seu hub de registos eletrónicos, ilustrando como os ecossistemas digitais de grande escala absorvem pontos de autoatendimento. A mudança impulsiona os fornecedores a certificar conectores HL7-FHIR e painéis de saúde populacional, aprofundando as receitas de serviços no mercado de quiosques médicos.
Aumento da Procura por Autoatendimento sem Contacto e com Controlo de Infeções
Os fluxos de trabalho pandémicos normalizaram a triagem sem toque. A Interface Inteligente de Farmácia de Singapura combina a distribuição automatizada com sessões de vídeo com farmacêuticos, reduzindo o tempo de espera em fila e diminuindo o risco de contaminação de superfícies. Inquéritos de preferência de doentes mostram que dois terços dos utilizadores da Geração Z preferem o check-in por quiosque em detrimento dos balcões com pessoal, sugerindo uma mudança comportamental duradoura que amplia o mercado de quiosques médicos.
Projetos-Piloto de Reembolso Apoiados pelo Governo
As flexibilidades de telemedicina do Medicare dos EUA, prorrogadas até março de 2025, reembolsam igualmente as interações domiciliárias e em quiosque, eliminando barreiras geográficas e intensificando os cálculos de retorno sobre o investimento para os prestadores.[3] O projeto de Subvenção de Telemedicina da VA financia hardware em municípios rurais, um catalisador que torna os quiosques financeiramente viáveis para clínicas de baixo volume.
Análise de Impacto das Restrições*
| Restrição | ( ~ ) % Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentos rigorosos de cibersegurança e privacidade de dados | -1.8% | Global, especialmente na UE e América do Norte | Médio prazo (2-4 anos) |
| Elevados custos de capital e integração | -1.4% | Global, mais forte em mercados sensíveis aos custos | Curto prazo (≤ 2 anos) |
| Adoção limitada por idosos | -1.1% | Global, notável em sociedades envelhecidas | Longo prazo (≥ 4 anos) |
| Risco de dependência de fornecedor | -0.9% | Global, maior em cenários de pagadores fragmentados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentos Rigorosos de Cibersegurança e Privacidade de Dados
O mandato da FDA relativo à Lista de Materiais de Software obriga os fornecedores a listar todas as bibliotecas de código, aumentando os ciclos de conformidade e favorecendo as empresas com equipas maduras de DevSecOps. A Lei PATCH e as atualizações da HIPAA exigem monitorização de ameaças em tempo real; 67% dos sistemas de saúde dos EUA admitem que carecem de recursos para cobertura 24/7, retardando as decisões de compra.
Elevadas Despesas de Capital e Custos de Integração
Os quiosques de telemedicina completos atingem implantações de seis dígitos quando se incluem os conectores com o Registo Eletrónico de Saúde, as auditorias de cibersegurança e a formação de pessoal. As clínicas de menor dimensão frequentemente adiam projetos ou optam por hardware mais básico, comprimindo a adoção a curto prazo em alguns segmentos do mercado de quiosques médicos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
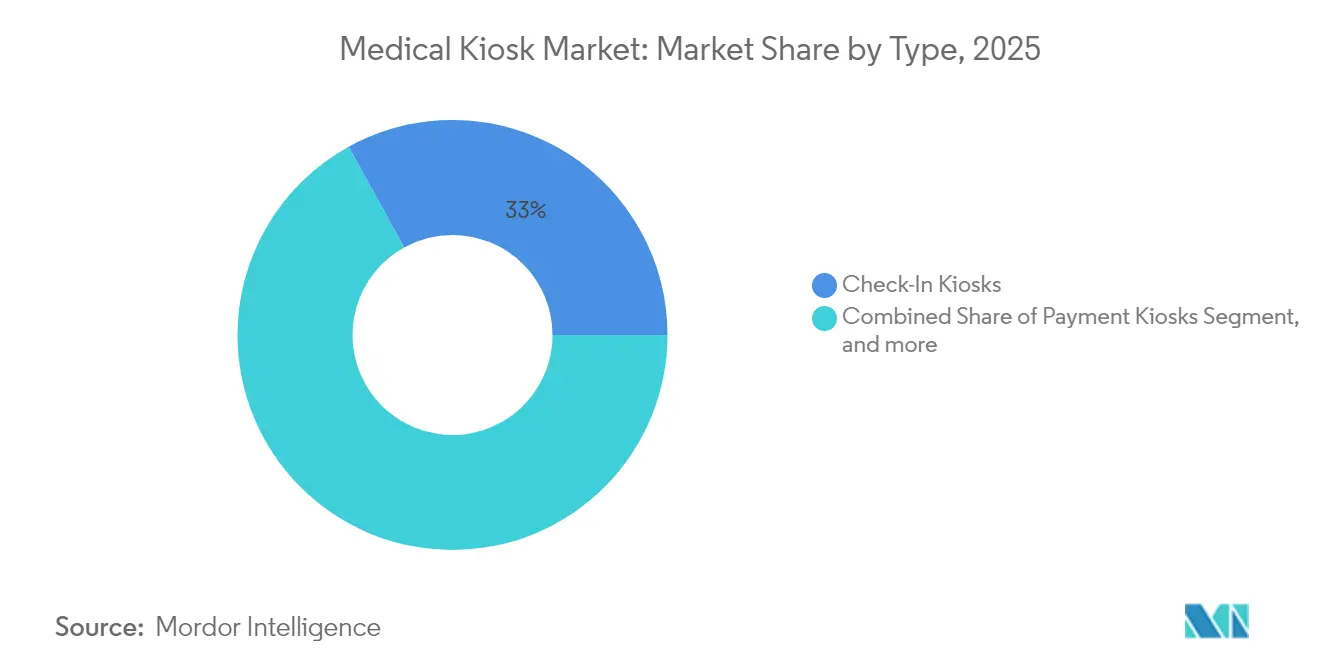
Os Quiosques de Telemedicina Impulsionam a Transformação ClínicaOs Quiosques de Check-In detinham 33,02% da quota do mercado de quiosques médicos em 2025; no entanto, espera-se que as unidades de telemedicina cresçam com uma CAGR de 13,86% entre 2026 e 2031, superando todos os outros tipos no mercado de quiosques médicos. Os quiosques de check-in continuam a dominar os fluxos de trabalho diários, mas o reembolso sustentado para videoconsultas eleva os quiosques de diagnóstico a uma prioridade de nível empresarial. Em centros ambulatórios movimentados, um único quiosque de telemedicina pode realizar sinais vitais, fornecer triagem por IA e conectar a um médico remoto num único ciclo de sala, libertando o pessoal interno para casos agudos.
Os quiosques de sinais vitais e de farmácia seguem uma lógica clínica semelhante, fornecendo dados de cuidados crónicos e distribuição imediata numa única paragem. Os modelos de pagamento e orientação permanecem relevantes para o fluxo, mas enfrentam redundância com as aplicações móveis. À medida que os módulos de IA amadurecem, os fornecedores agrupam múltiplas funções, inclinando os compradores para contratos de plataforma e alargando o mercado de quiosques médicos.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Componente:
O Crescimento dos Serviços Reflete a Complexidade da IntegraçãoO hardware detinha 51,05% da quota do mercado de quiosques médicos em 2025; contudo, os serviços registam a trajetória mais rápida, com 15,22%, à medida que os hospitais externalizam a integração HL7, a documentação da Lista de Materiais de Software e a gestão de correções. Cada ciclo regulatório expande a taxa de adoção de serviços, transformando os acordos de serviços geridos em fluxos de receitas plurianuais que estabilizam o fluxo de caixa dos fornecedores.
O software continua a ser fundamental para a interface do utilizador e os motores de inferência de IA. No entanto, as receitas de licenças convertem-se frequentemente em subscrições, esbatendo as fronteiras entre software e serviços. Os fornecedores que enfatizam a entrega chave-na-mão fecham agora negócios maiores, sinalizando que as capacidades do ecossistema superam as funcionalidades de hardware no mercado de quiosques médicos.
Por Local de Implantação:
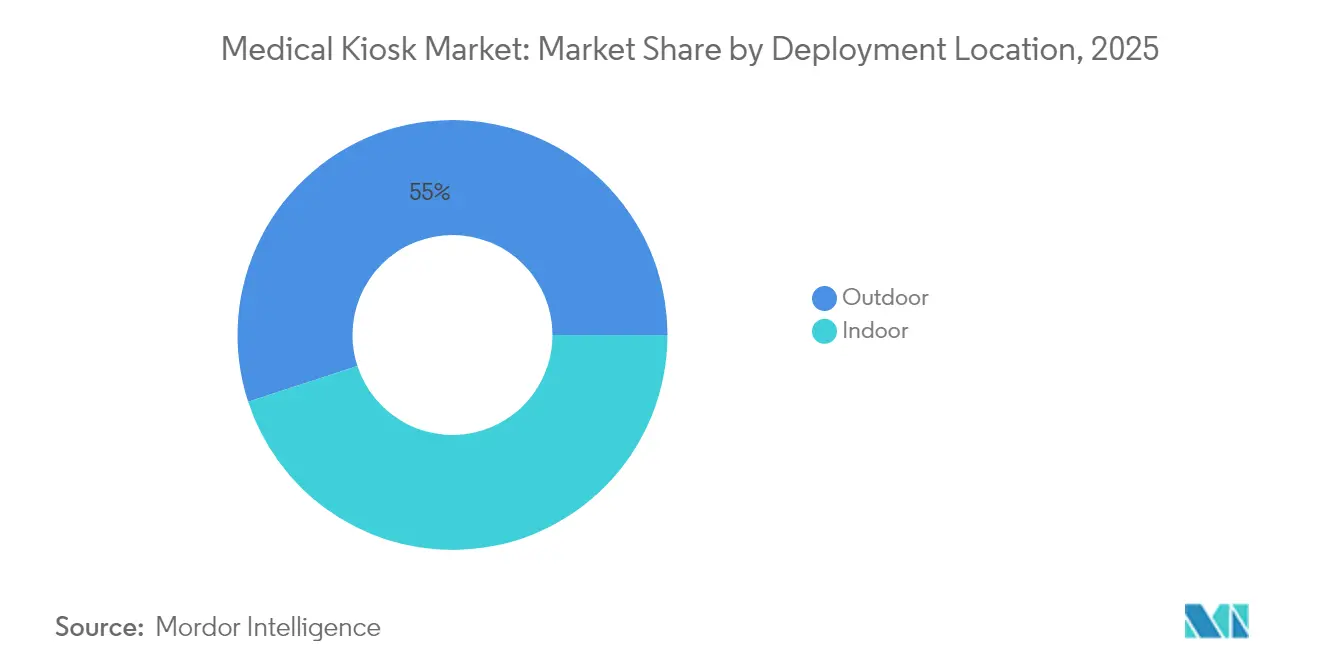
O Crescimento Externo Sinaliza a Expansão do AcessoAs unidades externas, projetadas com uma CAGR de 15,59%, fazem a transição dos quiosques de equipamentos de instalação para ativos comunitários. As instalações da Hartford HealthCare em supermercados ilustram o alívio da sobrecarga nos hospitais e o encontro com os doentes onde a vida quotidiana decorre. Invólucros robustecidos, energia solar de reserva e conectividade multi-percurso mitigam as preocupações com o tempo de atividade, alargando o alcance geográfico.
Os locais internos permanecem críticos para ambientes de alta acuidade e diagnósticos controlados, e detinham 44,98% das receitas totais em 2025. No entanto, os pagadores reembolsam agora os encontros em quiosques externos, inclinando os modelos de custo total de cuidados para a colocação distribuída. Esta flexibilidade alarga o tamanho do mercado de quiosques médicos para os fornecedores equipados para certificar designs resistentes às intempéries.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Mobilidade:
As Soluções Móveis Permitem uma Prestação de Cuidados FlexívelOs modelos autossustentados dominam as instalações de base com 40,78% em 2025, mas os carrinhos móveis registam uma CAGR de 17,33% até 2031, refletindo uma mudança para cuidados baseados em eventos e de alcance comunitário. As autoridades de saúde filipinas implantam unidades em carrinho após tufões para restabelecer serviços crónicos em 48 horas, sublinhando o valor da mobilidade na resposta a desastres.
Os designs móveis devem equilibrar a duração da bateria, a conectividade e a esterilização a bordo. Os fornecedores que dominam estas nuances técnicas capturam receitas incrementais de agências humanitárias e clínicas de empresas, enriquecendo o panorama do mercado de quiosques médicos.
Por Utilizador Final:
A Adoção pelas Farmácias Acelera os Cuidados de Saúde de RetalhoAs farmácias e drogarias, com uma CAGR de 18,52%, combinam distribuição e diagnóstico, reduzindo os ciclos de reabastecimento e acrescentando fluxos de receitas de imunização. A implantação de cumprimento robótico da Walgreens em 5.000 lojas liberta espaço na retaguarda, deixando as áreas frontais da loja disponíveis para cabines de telesaúde que elevam o mercado de quiosques médicos.
Os hospitais, ainda os maiores compradores, comandando 69,40% do tamanho total do mercado de quiosques médicos em 2025, integram quiosques em centros de comando para distribuir a carga de triagem. Bancos, universidades e cadeias de cuidados de longa duração seguem como adotantes secundários, cada um introduzindo novos requisitos de fluxo de trabalho que estimulam atualizações iterativas de produtos.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
Mercado de Quiosques Médicos da América do Norte
A América do Norte gerou 46,45% da receita global em 2025, com a continuidade da política do Medicare e o financiamento por subsídios reduzindo os riscos dos desembolsos de capital. A densidade regional de quiosques agora é em média de uma unidade por 42.000 habitantes, uma proporção que os formuladores de políticas consideram favorável para o acesso à atenção preventiva. A demanda também se beneficia de ecossistemas coesos de banda larga e hospedagem em nuvem, proporcionando aos fornecedores margens de serviço previsíveis no mercado de quiosques médicos.
Mercado de Quiosques Médicos da Europa
A combinação europeia de demografia envelhecida e modelos de pagador universal sustenta ciclos de substituição estáveis. No entanto, os rigorosos protocolos de consentimento do GDPR prolongam os prazos de implantação, obrigando os fornecedores a incorporar previamente recursos de privacidade por design. Os quiosques de telessaúde ao ar livre na região da Costa del Sol, na Espanha, agora atendem populações turísticas sem prontuários médicos locais, demonstrando que os obstáculos de interoperabilidade podem ser superados quando os recursos públicos se alinham com a expertise comercial.
Mercado de Quiosques Médicos da APAC, MEA e América do Sul
A Ásia-Pacífico registra a expansão mais rápida, com CAGR de 19,56%, elevando os orçamentos regionais de aquisição para pontos de acesso a cuidados remotos. Os subsídios governamentais para hospitais inteligentes na Tailândia e a missão digital Ayushman Bharat da Índia mantêm o mercado de quiosques médicos em alta velocidade. Enquanto isso, a Coreia do Sul pilota quiosques conectados por 5G em estações de metrô, ilustrando a convergência de infraestrutura. O crescimento no Oriente Médio, na África e na América do Sul acompanha os ciclos de investimento de capital, mas permanece prejudicado pela conectividade irregular e pela escassez de parceiros de serviço locais.

Panorama regulatório
Os quiosques médicos situam-se na intersecção entre as normas de dispositivos médicos e os requisitos de saúde digital. As implantações que incluem módulos regulados de medição ou diagnóstico devem cumprir os controles da FDA dos EUA, incluindo registro de estabelecimento e listagem de dispositivos, além de atender às expectativas mais amplas do Sistema de Qualidade. Para componentes de software, os fornecedores enfrentam escrutínio crescente por meio de requisitos de cibersegurança e transparência, incluindo práticas de Lista de Materiais de Software (Software Bill of Materials). Em janeiro de 2026, a FDA sinalizou mudanças em sua estrutura de saúde digital, incluindo posições atualizadas sobre funções de saúde digital de baixo risco, como bem-estar geral e apoio à decisão clínica (CDS), o que afeta a forma como os fornecedores de quiosques definem funcionalidades, documentação e alegações.
A conformidade com acessibilidade também está moldando os requisitos de quiosques voltados ao paciente. Nos Estados Unidos, práticas de acessibilidade alinhadas à ADA e os requisitos WCAG 2.1 AA para experiências digitais voltadas ao paciente influenciam os fluxos de check-in e orientação em ambientes de prestadores de cuidados, particularmente onde estão envolvidos programas financiados pelo HHS, o que gera trabalho de design e retrofit para as frotas instaladas. Na Europa, o European Accessibility Act (EAA) e os requisitos EN 301 549 para terminais de autoatendimento introduzem restrições de aquisição e considerações de ciclo de vida para quiosques instalados em instalações públicas e de saúde, favorecendo fornecedores com evidências de acessibilidade por design e atualizações de software prontas para auditoria.
Panorama Competitivo
O mercado está moderadamente concentrado. Grandes fornecedores de autoatendimento, como a NCR, aproveitam a escala da cadeia de abastecimento e as redes de serviço de campo para ganhar contratos multissítio, enquanto players focados como a OnMed e a UniDoc Health se diferenciam no fluxo de trabalho de telesaúde e no âmbito de diagnóstico. A norma internacional ISO/IEEE 11073-10700:2024 estabelece agora as regras de conectividade de dispositivos, recompensando as empresas que adotaram designs de arquitetura aberta antecipadamente.
As mudanças estratégicas centram-se em parcerias de ecossistema. A OnMed associou-se ao Sistema Nacional de Medicina de Desastres dos EUA para validar as unidades CareStation para implantações de emergência, demonstrando o valor de marca que os ensaios de missão crítica conferem. O roteiro de quiosques definidos por software da NCR sinaliza a intenção de integrar os cuidados de saúde no seu portefólio de serviços geridos, na sequência de um aumento de 8% nas receitas de banca de autoatendimento no quarto trimestre de 2024.
O poder de fixação de preços permanece disperso; no entanto, os fornecedores que agrupam monitorização de cibersegurança e codificação de reembolso registam maior retenção de contratos. À medida que os compradores se consolidam em torno de plataformas interoperáveis, os fornecedores com ofertas de âmbito restrito arriscam ser relegados para nichos de mercado — uma corrente subjacente que molda as futuras mudanças de quota no mercado de quiosques médicos.
Líderes do Setor de Quiosques Médicos
-
Fabcon, Inc.
-
Meridian Kiosks
-
VeriFone, Inc.
-
XIPHIAS Software Technologies
-
RedyRef Interactive Kiosks
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Medical Kiosk
- KIOSK Information Systems
- NCR Corporation
- Olea Kiosks
- Meridian Kiosks
- ADVANCED KIOSKS
- Fabcon
- VeriFone
- RedyRef Interactive Kiosks
- imageHOLDERS
- XIPHIAS Software Technologies
- JCM Global
- Frank Mayer and Associates
- Kiosks4business
- DynaTouch
- UniDoc Health Corp.
- Clearwave Corporation
- HashKiosk
- iDoctorCloud
- NCR Voyix
- Phoenix Kiosk Inc.

Oportunidades de mercado e perspectivas futuras
A clareza regulatória em torno de software de saúde digital de menor risco cria espaço para os fornecedores de quiosques avançarem além do check-in administrativo, entrando em módulos de autoavaliação orientada, educação em saúde e apoio à decisão não crítico em relação ao tempo, mantendo as alegações dentro dos limites de discricionariedade de fiscalização, enquanto ainda automatizam fluxos de trabalho. A atividade de orientação de saúde digital da FDA em janeiro de 2026, juntamente com caminhos estabelecidos de dispositivos para certas funções de monitoramento fisiológico (por exemplo, classificações de dispositivos de diagnóstico cardiovascular), apoia uma estratégia de produto em duas frentes: periféricos clínicos regulados quando necessários, e experiências de software de baixo risco onde a velocidade de implantação e as atualizações são mais importantes.
Os serviços de integração são uma via concreta de comercialização, à medida que os prestadores conectam quiosques a plataformas EHR/HIS para registro, pagamentos e entrega de resultados. Essa dinâmica aumenta a demanda por conectores HL7-FHIR, gestão de identidade e correções contínuas. Implantações reais também mostram como o posicionamento está ampliando a base endereçável: a Hartford HealthCare fez parceria com a OnMed para instalar Care Stations em supermercados Stop & Shop em Connecticut, indicando que os espaços de varejo podem sustentar pontos de atendimento virtual com orientação clínica. Ao mesmo tempo, fabricantes OEM/ODM como a Hongzhou Smart estão posicionando ofertas de quiosques de saúde que enfatizam hardware configurável e camadas de integração para diferentes ambientes de TI de prestadores. Esses padrões favorecem pacotes de plataforma que combinam hardware, software e serviços, e abrem canais de aquisição em farmácias, redes de supermercados e outros locais de alto tráfego, onde os requisitos de acessibilidade e cibersegurança podem ser atendidos por meio de compilações padronizadas e atualizáveis.
Recent Industry Developments in Mercado de Medical Kiosk
- Junho de 2026: A Adherent360 lançou uma solução de plataforma de quiosque de medicamentos e farmácia no pronto-socorro AdventHealth Meadow Woods para auxiliar no acesso a medicamentos na alta do paciente. O lançamento amplia a cobertura de casos de uso clínico e a interoperabilidade com o fluxo de trabalho de alta em um grande sistema de saúde.
- Março de 2025: A NCR Atleos Corporation reportou resultados sólidos de autoatendimento bancário no 4º trimestre de 2024; sinaliza potencial expansão para aplicações de quiosques médicos. O resultado reforça a aplicabilidade interindustrial de plataformas de autoatendimento na área da saúde.
- Novembro de 2024: OnMed/CareSource/Valley Healthcare colaboraram para implantar o OnMed CareStation em Columbus, GA, o primeiro centro de saúde federalmente qualificado a oferecer soluções de cuidado híbrido. Demonstra um modelo de acesso comunitário apoiado por pagadores para quiosques médicos e integração de telessaúde.


Mercado de Medical Kiosk Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de medical kiosk abrange quiosques digitais de autoatendimento e assistidos utilizados em ambientes de saúde para apoiar o registro de pacientes, orientação de percurso, pagamentos, coleta básica de sinais vitais e interações no estilo de telessaúde, contabilizados com base em receita nas principais regiões.
Exclusões de escopo: Excluímos quiosques gerais de autoatendimento no varejo e sinalização digital não médica que não seja projetada para uso clínico ou em fluxos de trabalho de pacientes.
Visão Geral da Segmentação
- Por Tipo
- Quiosques de Check-In
- Quiosques de Pagamento
- Quiosques de Orientação e Informação
- Quiosques de Telemedicina / Telesaúde
- Quiosques de Medição de Sinais Vitais
- Quiosques de Farmácia / Distribuição de Medicamentos
- Quiosques de Educação do Doente
- Outros
- Por Componente
- Hardware
- Software
- Serviços
- Por Local de Implantação
- Interno
- Externo
- Por Mobilidade
- Autossustentado
- Montado em Parede
- De Bancada
- Móvel / Em Carrinho
- Por Utilizador Final
- Hospitais
- Clínicas e Centros de Cuidados Ambulatórios
- Farmácias e Drogarias
- Laboratórios de Diagnóstico
- Instalações de Cuidados de Longa Duração
- Centros de Saúde Empresariais e Industriais
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Resto da Ásia-Pacífico
- Médio Oriente e África
- CCG
- África do Sul
- Resto do Médio Oriente e África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou com o esclarecimento de onde os medical kiosks são efetivamente implantados e como a demanda se reflete em conjuntos de dados públicos. Utilizamos fontes públicas como os bancos de dados de dispositivos da FDA dos EUA (onde módulos de medição conectados se aplicam), o Bureau of Labor Statistics dos EUA para sinais de pressão sobre quadros de pessoal, o Census Bureau dos EUA e o UN Comtrade para contexto de comércio de eletrônicos, e as estatísticas de saúde da OCDE para verificar tendências de fluxo de pacientes e locais.
Também analisamos arquivos de empresas, apresentações para investidores, avisos de aquisição hospitalar e sites de associações relacionados à saúde digital e operações hospitalares para compreender os ciclos de compra e os prazos de substituição. Em alguns casos, uma assinatura paga de dados financeiros de empresas e um banco de dados de patentes foram utilizados para confirmar a direção dos produtos e evitar a dupla contagem de categorias adjacentes de quiosques. As fontes documentais mencionadas são ilustrativas e não exaustivas, e muitos outros documentos públicos também foram utilizados para coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que é vendido e instalado, além de como os preços e a vinculação de serviços evoluíram ao longo dos trimestres recentes. Conversamos com fornecedores de soluções de quiosques, fornecedores de componentes, equipes de TI em saúde e partes interessadas em operações de instalações nas principais regiões. As contribuições dos respondentes ajudaram a preencher lacunas do modelo e a testar premissas sobre mix de unidades, velocidade de adoção e agrupamento de serviços.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 38% | CXOs: 20% | APAC: 45% |
| Nível intermediário: 42% | Líderes funcionais/de unidade: 34% | EMEA: 31% |
| Participantes menores: 20% | Gerentes: 46% | Américas: 24% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído utilizando um conjunto de demanda de cima para baixo que parte da contagem de locais de saúde e da intensidade do fluxo de pacientes, aplicando em seguida os ciclos de adoção e substituição de quiosques por ambiente (por exemplo, hospitais versus clínicas, e uso interno versus externo). Para manter o modelo prático, baseamo-nos em insumos que podem ser verificados repetidamente ao longo do tempo, incluindo mix de local de implantação, unidades típicas de quiosques por local, taxas de vinculação de serviços, faixas de preço médio de venda por pacote de componentes e prazos de substituição determinados pela vida útil do hardware e pelos ciclos de atualização de software.
Os resultados foram corroborados com aproximações seletivas de baixo para cima, nas quais o preço médio de venda amostrado multiplicado pelos volumes de unidades implícitos foi comparado com verificações de fornecedores e canais por região. Quando lacunas de visibilidade de baixo para cima surgiram, foram utilizadas faixas de penetração conservadoras, ajustadas posteriormente com base no feedback das entrevistas, especialmente onde software e serviços plurianuais são agrupados com hardware. Para a previsão, foi aplicada uma análise de cenários, ancorada na adoção de registro digital em saúde, restrições de pessoal, conforto com reembolso para pontos de contato de cuidados remotos e padrões orçamentários compartilhados pelos profissionais.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo foram verificados em relação a sinais independentes, como comentários sobre a base instalada em materiais públicos, sazonalidade de aquisições e o ritmo de abertura de novos locais, e as anomalias foram investigadas antes da aprovação final. Se uma região ou ambiente de uso apresentasse uma mudança incomum, as premissas eram reavaliadas por meio de contatos de acompanhamento e verificações cruzadas sobre faixas de preços e vinculação de serviços.
Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando eventos relevantes afetam preços, demanda ou disponibilidade de oferta. Antes da entrega, um analista realiza uma revisão final dos principais insumos, incluindo conversões de moeda e verificações recentes de preço médio de venda, para que os clientes recebam uma visão atualizada vinculada a etapas reproduzíveis.
Tamanho do Mercado de Medical Kiosk da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números de mercado publicados para medical kiosks podem diferir mais do que o esperado porque os publicadores nem sempre contabilizam as mesmas linhas de receita ou aplicam as mesmas premissas de temporalidade. Diferenças no que é anualizado a partir de contratos plurianuais, bem como a data de câmbio utilizada para conversão, podem alterar os totais mesmo quando a atividade de implantação parece semelhante.
Um fator comum de divergência é o ritmo de atualização dos preços, uma vez que configurações mais recentes (como quiosques habilitados para telessaúde e periféricos de maior qualidade) podem alterar o preço médio de venda em um curto período. Quando as premissas de preço médio de venda e vinculação de serviços são revalidadas durante as atualizações e a temporalidade cambial é mantida consistente, a Mordor Intelligence mantém o total vinculado a uma construção de receita reproduzível, em vez de pontos de preço mais antigos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,69 bilhões de USD (2025) | |
| Consultoria Global A | 1,42 bilhões de USD (2023) | Utiliza um ano-base anterior e geralmente trata o mercado apenas como hardware, excluindo software recorrente e serviços frequentemente agrupados em implantações de saúde. |
| Associação Setorial B | 1,76 bilhões de USD (2024) | Aplica uma premissa ampla de preço médio de venda de quiosques e depende de envios voluntários de membros, o que pode superestimar os preços de nível hospitalar e subestimar as remessas de não membros em algumas regiões. |
Entre os três valores, a diferença é explicada principalmente pela temporalidade e pela forma como as linhas recorrentes são tratadas, e não por divergências sobre a direção da demanda. Uma vez que o escopo seja mantido consistente entre hardware, software e serviços, e os preços sejam atualizados com base em verificações recentes de contratos, os tomadores de decisão obtêm um valor mais claro que pode ser reproduzido ano após ano.


Principais Questões Respondidas no Relatório
Qual é o tamanho projetado do mercado de quiosques médicos até 2031?
O mercado deverá atingir USD 3,47 mil milhões até 2031, refletindo uma CAGR de 12,74% ao longo do período (2026-2031).
Qual segmento cresce mais rapidamente no mercado de quiosques médicos?
Os quiosques de telemedicina registam o crescimento mais elevado, expandindo-se a uma CAGR de 13,86%, à medida que os prestadores transitam do autoatendimento administrativo para o clínico.
Por que razão os serviços superam o hardware no crescimento de receitas?
A integração com Registos Eletrónicos de Saúde, a conformidade com a cibersegurança e o suporte contínuo de software impulsionam uma CAGR de 15,22% para os serviços, superando o ritmo do hardware.
Qual região lidera na quota do mercado de quiosques médicos atualmente?
A América do Norte detém uma quota de 46,45% devido à infraestrutura de TI madura e à política de reembolso favorável.
Como beneficiam as farmácias da adoção de quiosques?
As farmácias aproveitam os quiosques para teleconsultas e distribuição automatizada, possibilitando uma CAGR de 18,52% no segmento ao fundir o cumprimento de medicação com os cuidados primários.
Qual é o principal obstáculo regulatório para os fornecedores de quiosques?
O cumprimento da Lista de Materiais de Software da FDA e dos mandatos mais amplos de cibersegurança aumenta os custos de desenvolvimento e operacionais, especialmente para os fabricantes de menor dimensão.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

