
Tamanho e Participação do Mercado de Vetores de Expressão
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
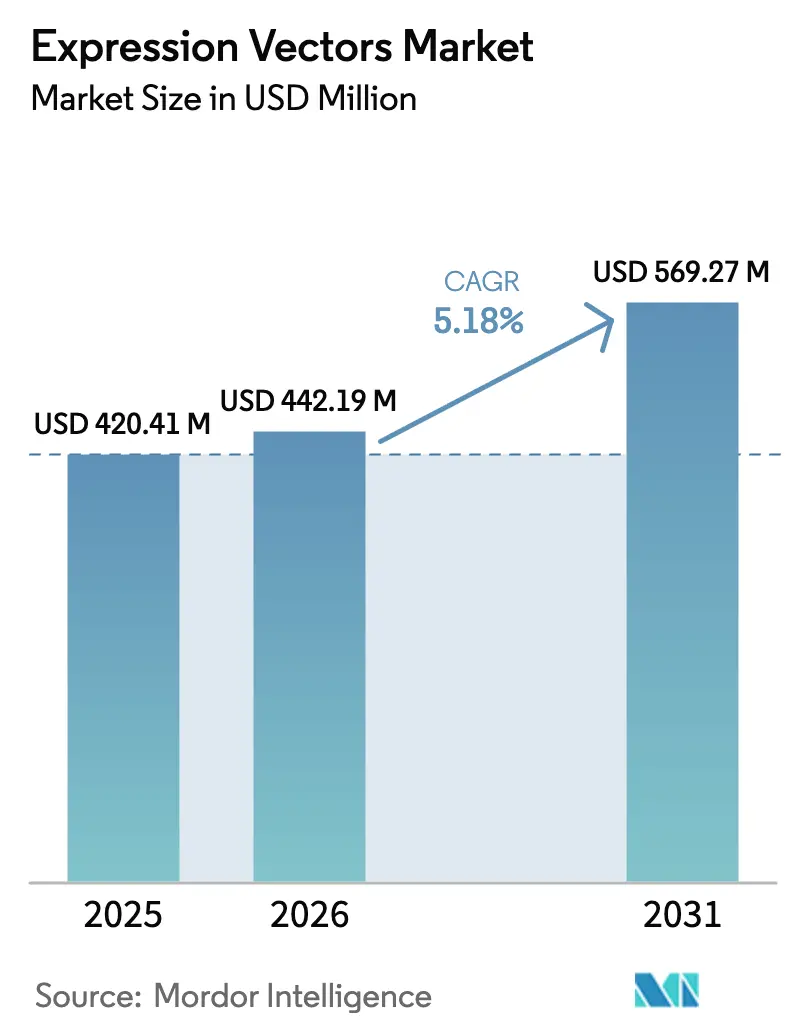
| Tamanho do Mercado (2026) | 442.19 Milhões de dólares |
| Tamanho do Mercado (2031) | 569.27 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.18 % |
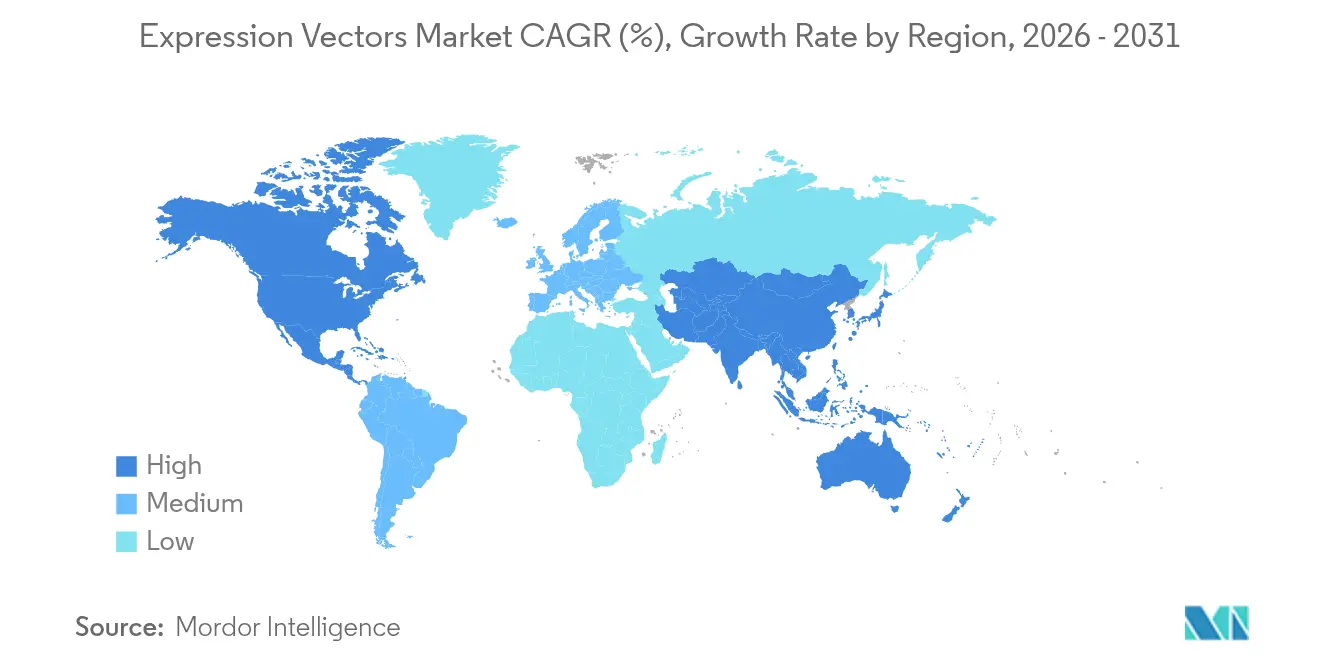
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vetores de Expressão por Mordor Intelligence
O tamanho do mercado de vetores de expressão em 2026 é estimado em USD 442,19 milhões, crescendo a partir do valor de 2025 de USD 420,41 milhões, com projeções para 2031 mostrando USD 569,27 milhões, crescendo a um CAGR de 5,18% entre 2026-2031. A rápida adoção de vetores em biológicos de grau clínico, os crescentes investimentos em otimização de vetores habilitada por inteligência artificial e a expansão da capacidade de fabricação por contrato estão acelerando a demanda. Os sistemas bacterianos permanecem economicamente eficientes para proteínas simples, enquanto os hospedeiros de insetos e mamíferos ganham espaço para terapêuticos complexos que requerem dobramento semelhante ao nativo [1]U.S. Food and Drug Administration, "Produtos Celulares e de Terapia Gênica Aprovados", fda.gov . As organizações de desenvolvimento e fabricação por contrato (CDMOs) utilizam escala e especialização para reduzir os custos por unidade, mas os preços crescentes de matérias-primas e os padrões mais rígidos de segurança viral elevam os custos de conformidade. A intensidade competitiva aumenta à medida que os fornecedores integram o design orientado por IA com a produção de acordo com as boas práticas de fabricação (GMP) para garantir contratos de fornecimento de longo prazo.
Principais Conclusões do Relatório
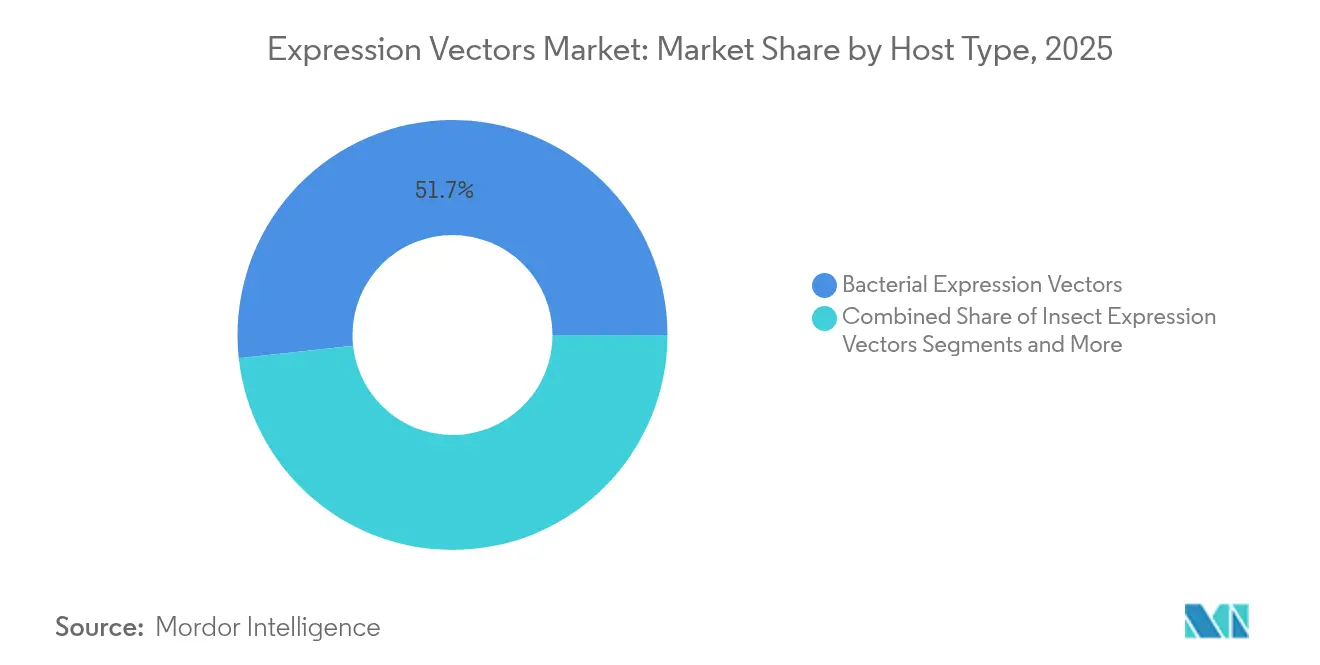
- Os vetores de expressão bacterianos detinham 51,72% da participação no mercado de vetores de expressão em 2025. Os vetores de expressão de insetos estão projetados para crescer a um CAGR de 5,97% até 2031.
- As aplicações terapêuticas representaram 49,35% do tamanho do mercado de vetores de expressão em 2025, enquanto as aplicações de pesquisa avançam a um CAGR de 6,01% até 2031.
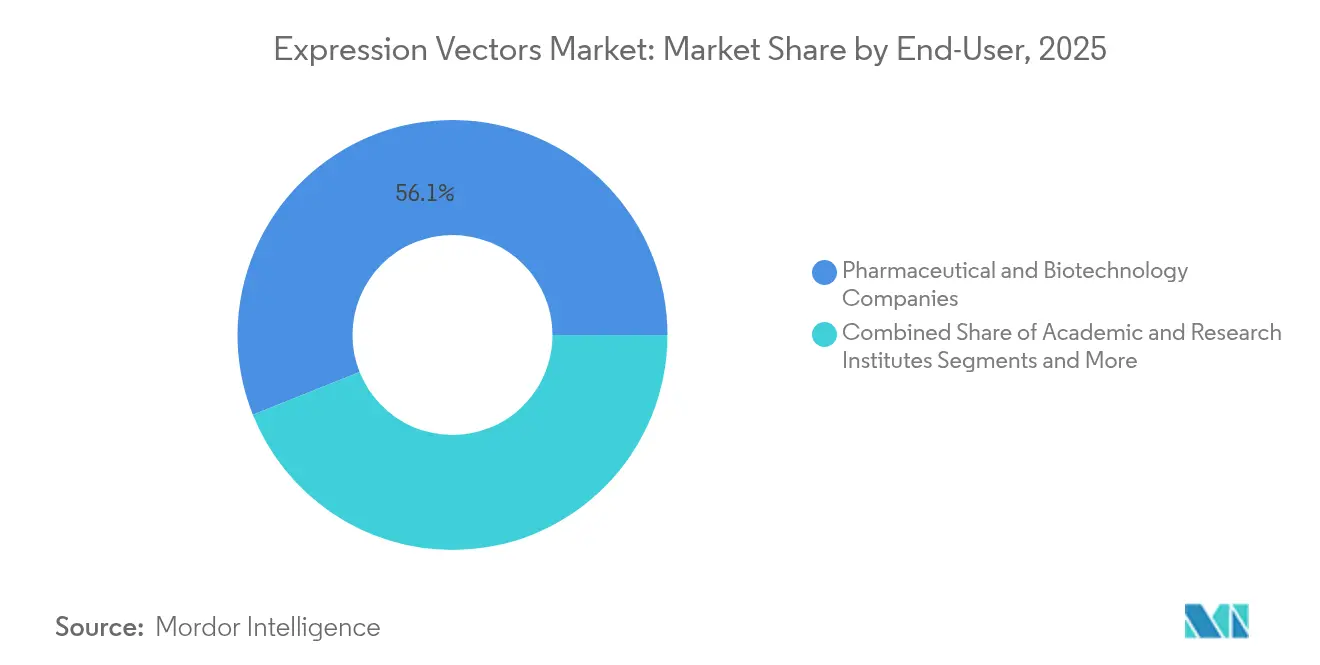
- As empresas farmacêuticas e de biotecnologia capturaram 56,05% da participação na receita em 2025; os institutos acadêmicos e de pesquisa registram o crescimento mais rápido, com um CAGR de 6,08% até 2031.
- A América do Norte representou 42,05% da receita de 2025, enquanto a Ásia-Pacífico tem previsão de expandir a um CAGR de 6,15% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento na demanda por biológicos avançados e terapias celulares/gênicas | +1.2% | Global, com América do Norte e UE liderando | Médio prazo (2-4 anos) |
| Crescente adoção de hospedeiros mamíferos e de insetos para proteínas complexas | +0.9% | Global, concentrado em centros de fabricação da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Expansão da capacidade de fabricação de vetores por contrato | +0.8% | América do Norte e UE como núcleo, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Otimização de códons orientada por IA e design de vetores de novo | +0.7% | Global, adoção antecipada nos EUA e na Alemanha | Médio prazo (2-4 anos) |
| Repositórios de vetores de código aberto acelerando a translação | +0.6% | Global, concentrado em centros de pesquisa acadêmica | Médio prazo (2-4 anos) |
| Expansão da demanda por vetores de plasmídeo impulsionada pelo transbordamento das vacinas de mRNA | +0.5% | América do Norte e UE principalmente | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento na Demanda por Biológicos Avançados e Terapias Celulares/Gênicas
As aprovações de terapia gênica subiram de 8 em 2023 para 15 em 2024, cada uma exigindo vetores personalizados e de alta pureza. Os programas clínicos agora especificam designs de vetores compatíveis com biorreatores de perfusão e sistemas de uso único, tornando mais rigorosa a seleção de fornecedores. Os pipelines autólogos de CAR-T intensificam a demanda por vetores específicos por lote, levando empresas como Bluebird Bio e Oxford BioMedica a reestruturar os cronogramas de produção internos. Os CDMOs com suítes redundantes absorvem o excesso, mas sua utilização de capacidade atinge o pico durante os surtos regulatórios. Os desenvolvedores percebem o fornecimento seguro de vetores como um diferencial estratégico e frequentemente firmam contratos de múltiplos anos, reforçando a visibilidade de receita de longo prazo em todo o mercado de vetores de expressão.
Crescente Adoção de Hospedeiros Mamíferos e de Insetos para Proteínas Complexas
As empresas biofarmacêuticas estão migrando para os sistemas de vetores de expressão de baculovírus (BEVS) para proteínas de membrana e glicoproteínas que necessitam de modificações pós-traducionais autênticas [2]Nature Biotechnology, "Avanços nos Sistemas de Vetores de Expressão de Baculovírus para Produção de Proteínas Complexas", nature.com . As orientações regulatórias agora avaliam a consistência da glicosilação juntamente com a identidade de sequência, favorecendo os hospedeiros eucarióticos. Embora os custos de produção em células de mamíferos permaneçam mais elevados, a demanda por perfis distintos de segurança e eficácia justifica prêmios, particularmente para terapias de primeira classe. Os fornecedores respondem ampliando os portfólios de meios de transfecção e oferecendo kits prontos para transfecção otimizados para células de ovário de hamster chinês e células Spodoptera frugiperda. A tendência redireciona os gastos em P&D da otimização bacteriana para plataformas eucarióticas escaláveis, ampliando os canais de receita em todo o mercado de vetores de expressão.
Expansão da Capacidade de Fabricação de Vetores por Contrato
AGC Biologics, Polyplus e outros CDMOs investiram mais de USD 400 milhões em plantas de vetores especializadas durante 2024. As suítes GMP expandidas reduzem os custos por grama em até 35%, atraindo pequenas empresas de biotecnologia que carecem de infraestrutura interna. A terceirização agiliza os prazos, mas também centraliza a produção em menos centros, elevando o risco sistêmico por interrupções de capacidade. Os CDMOs tentam mitigar o risco de concentração por meio de redes de múltiplos locais nos Estados Unidos, na Dinamarca e em Singapura. Esse boom de terceirização democratiza o acesso a vetores de grau terapêutico, acelerando a progressão do pipeline e impulsionando a demanda incremental no mercado de vetores de expressão.
Otimização de Códons Orientada por IA e Design de Vetores De Novo
O algoritmo CodonTransformer melhora o rendimento médio de proteínas em 15-20% em comparação com as abordagens clássicas, reduzindo os ciclos de desenvolvimento de meses para semanas [3]Nature Machine Intelligence, "CodonTransformer: Otimização de Códons Orientada por IA", nature.com . Os pipelines de aprendizado de máquina agora combinam promotores, intensificadores e vieses de códons com a cinética de translação específica do hospedeiro, aumentando a previsibilidade. Os primeiros adotantes integram a IA em estruturas de qualidade por design, traduzindo a expressão aprimorada em menores pegadas de biorreatores e menores custos de produtos. Os kits de ferramentas de IA de código aberto ampliam a experimentação em ambientes acadêmicos, intensificando as pressões competitivas, mas também acelerando a inovação em todo o mercado de vetores de expressão.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo e complexidade da produção de vetores de grau GMP | -0.8% | Global, agudo em mercados emergentes | Longo prazo (≥ 4 anos) |
| Regulamentações rígidas de segurança de vetores virais | -0.6% | América do Norte e UE principalmente | Médio prazo (2-4 anos) |
| Emaranhados de patentes em torno de promotores/elementos regulatórios | -0.4% | Global, concentrado em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Fragilidade da cadeia de fornecimento de matérias-primas críticas | -0.3% | Global, agudo na fabricação da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo e Complexidade da Produção de Vetores de Grau GMP
Os custos do DNA de plasmídeo de grau clínico variam entre USD 50-200 por grama, quatro a dez vezes o preço de grau de pesquisa. As despesas de capital para salas limpas classificadas por ISO, sistemas de gestão da qualidade e testes de esterilidade inflacionam os orçamentos operacionais. As pequenas empresas de biotecnologia frequentemente atrasam os ensaios clínicos devido a gargalos de aquisição, enquanto os centros acadêmicos raramente absorvem os custos totais de conformidade. Embora os CDMOs mitiguem as restrições de escala, a capacidade mais rígida durante os períodos de pico de demanda infla os preços spot e aumenta os prazos de entrega. Essas dinâmicas reduzem as taxas de adoção em mercados emergentes e moderam a expansão geral do mercado de vetores de expressão.
Regulamentações Rígidas de Segurança de Vetores Virais
A revisão Q5A(R2) da FDA exige testes mais abrangentes de agentes adventícios, estendendo os prazos de desenvolvimento em até 12 meses e adicionando entre USD 0,5-2 milhões por programa. Orientações similares da Agência Europeia de Medicamentos adicionam especificidades regionais às estruturas globais de conformidade, criando redundâncias de documentação. Os pequenos desenvolvedores podem ter dificuldades para financiar ensaios incrementais, limitando o ritmo de lançamentos de novos vetores. Embora as regulamentações elevem os padrões de segurança e melhorem os resultados para os pacientes, elas restringem o crescimento de curto prazo em todo o mercado de vetores de expressão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Hospedeiro:
Dominância Bacteriana Enfrenta o Desafio dos Sistemas de InsetosOs sistemas bacterianos capturaram 51,72% da participação no mercado de vetores de expressão em 2025, apoiados pela fermentação econômica e kits genéticos bem compreendidos. Em contraste, os vetores de insetos registram um robusto CAGR de 5,97% até 2031, à medida que a tecnologia BEVS resolve as restrições de dobramento e glicosilação.
O mercado de vetores de expressão continua migrando para hospedeiros eucarióticos, com as plataformas de mamíferos comandando preços premium devido à ênfase regulatória na qualidade das proteínas. Os sistemas de levedura mantêm relevância para determinadas enzimas, enquanto os vetores de plantas e algas exploram nichos não farmacêuticos. À medida que os pipelines terapêuticos se inclinam para biológicos de múltiplas subunidades, as estruturas de seleção de hospedeiros priorizam a fidelidade em detrimento do custo, acelerando a demanda por soluções sofisticadas de insetos e mamíferos.


Por Aplicação:
Aplicações de Pesquisa Aceleram Além das TerapêuticasOs programas terapêuticos representaram 49,35% do tamanho do mercado de vetores de expressão em 2025, mas os usos de pesquisa estão crescendo mais rapidamente, com um CAGR de 6,01% até 2031. Os repositórios abertos reduzem as barreiras de entrada, e o financiamento do NIH para a descoberta baseada em vetores cresceu 18% em 2024.
Os laboratórios acadêmicos exploram a prototipagem rápida para interrogar funções gênicas, alimentar construtos de biologia sintética e validar alvos farmacológicos, criando uma demanda de base consistente. Os aperfeiçoados frameworks de translação encurtam o prazo do laboratório para a clínica, permitindo que as descobertas avancem para pipelines regulados em cinco anos. Essas dinâmicas ampliam as oportunidades de receita ao longo do ciclo de vida do mercado de vetores de expressão.
Por Utilizador Final:
Institutos Acadêmicos Impulsionam o Pipeline de InovaçãoAs empresas farmacêuticas e de biotecnologia representaram 56,05% da receita de 2025, contando com contratos de fornecimento de longo prazo para reduzir os riscos dos marcos clínicos. Os institutos acadêmicos e de pesquisa, no entanto, apresentam o CAGR mais rápido de 6,08% até 2031, à medida que as universidades ampliam as instalações centrais de vetores e reforçam o financiamento translacional.
A infraestrutura compartilhada reduz os custos por experimento e promove a padronização da qualidade. As colaborações entre setores combinam a descoberta acadêmica com a escalabilidade industrial, melhorando as perspectivas de comercialização. Os CDMOs atendem a ambos os grupos, posicionando-se como tecido conectivo em todo o mercado de vetores de expressão.
Análise Geográfica
Mercado de Vetores de Expressão da América do Norte
A participação de 42,05% da América do Norte reflete o investimento consolidado de capital de risco, os processos simplificados da FDA e as cadeias de suprimentos integradas que conectam a descoberta à comercialização. A iniciativa canadense de Biofabricação Avançada de 2,2 bilhões de CAD amplia a capacidade doméstica de vetores, e a tendência de nearshoring do México adiciona demanda no desenvolvimento de processos.
Mercado de Vetores de Expressão da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais acelerado, com CAGR de 6,15%. A China autorizou sua primeira terapia CAR-T de desenvolvimento nacional em 2024, impulsionando os CDMOs domésticos a aumentar a produção de vetores. Os clusters de incentivos fiscais de Singapura atraem grandes players globais, e o K-Bio Belt da Coreia do Sul constrói corredores dedicados à biofabricação. O Japão reduz os prazos de revisão em 30%, acelerando a implantação de produtos regenerativos.
Mercado de Vetores de Expressão da Europa
A Europa mantém um mercado consolidado, porém inovador, com o programa BioRegion da Alemanha, de 500 milhões de EUR, aprimorando a infraestrutura. O Reino Unido acelera as aprovações no período pós-Brexit, enquanto o Genopole da França amplia as instalações de vetores. As nações do sul da Europa crescem gradualmente, mas as diretrizes compartilhadas da EMA permitem a movimentação fluida de produtos, reforçando a demanda pan-regional no mercado de vetores de expressão.

Panorama regulatório
Os vetores de expressão usados no desenvolvimento terapêutico são regidos principalmente por estruturas de biológicos, terapias avançadas e BPF, que elevam os requisitos de identidade, segurança e controles de processo, especialmente quando os vetores suportam fluxos de trabalho de vetor viral, DNA plasmidial ou desenvolvimento de linhagens celulares. Nos Estados Unidos, as expectativas da FDA em relação à segurança viral e ao controle de agentes adventícios, incluindo testes ampliados alinhados às atualizações do Q5A(R2) citadas no contexto do relatório, ampliam os pacotes de qualificação e comparabilidade para vetores de grau clínico e matérias-primas relacionadas. Isso desloca o ônus da conformidade para fornecedores qualificados e CDMOs, algo que desenvolvedores menores frequentemente têm dificuldade em acompanhar.
Na Europa, a Comissão Europeia reforçou sua agenda de biotecnologia e biomanufatura por meio do COM(2025) 1022 e das ações subsequentes de 2026 em torno de uma estrutura em nível da União (frequentemente referida como uma Lei Europeia de Biotecnologia), focada na simplificação regulatória em conjuntos de regras voltados à saúde, como o Regulamento de Ensaios Clínicos e as vias relacionadas a ATMP. A mesma direção também aponta para sandboxes regulatórios supervisionados destinados a encurtar os ciclos de iteração para novas tecnologias de bioprocesso, o que se alinha com a necessidade de atributos de qualidade críticos consistentes no design de vetores habilitado por IA e em sistemas de expressão eucarióticos mais recentes, incluindo a consistência de glicosilação para proteínas complexas.
Cenário Competitivo
O mercado de vetores de expressão apresenta fragmentação moderada, pois nenhum fornecedor único supera um terço da receita, abrindo espaço para inovadores de nicho. Thermo Fisher Scientific e Merck KGaA ancoram portfólios que abrangem kits de clonagem, reagentes de transfecção e produção GMP. GenScript e New England Biolabs ganham participação por meio de serviços personalizados e rápido tempo de retorno.
O design de sequências habilitado por IA, promotores proprietários e consultoria regulatória integrada emergem como diferenciais. Os depósitos de patentes em tecnologias de vetores cresceram 34% em 2024, destacando a intensificação da inovação. CDMOs como AGC Biologics e Lonza aproveitam a escala para negociar preços de matérias-primas em volume, criando pressão de preços sobre laboratórios menores. No entanto, as elevadas barreiras de conformidade limitam a entrada de novos participantes, preservando as margens para os atores estabelecidos.
Os participantes do setor adotam cada vez mais abordagens de plataforma. Acordos como a parceria Lonza–Oxford BioMedica integram a expertise em lentivírus com pegadas de fabricação globais. Os fornecedores agrupam design guiado por IA, seleção de topologia de plasmídeo e produção de acordo com as cGMP, oferecendo aos clientes conveniência de fonte única. Essas estratégias fomentam uma concorrência saudável, ao mesmo tempo que sustentam a velocidade de inovação em todo o mercado de vetores de expressão.
Líderes do Setor de Vetores de Expressão
Thermo Fisher Scientific, Inc.
Promega Corporation
Merck KGaA
Agilent Technologies
Bio-Rad Laboratories
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Vetores de Expressão
- Thermo Fisher Scientific
- Merck
- Takara Bio
- Promega
- Agilent Technologies
- Bio-Rad Laboratories
- QIAGEN
- New England Biolabs
- Genscript
- OriGene Technologies
- System Biosciences
- Lonza Group
- Aldevron
- Cobra Biologics
- Sirion-Biotech
- Bluebird bio
- Catalent
- Addgene
- Oxford BioMedica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade clara está na interface entre design de vetores e manufaturabilidade. Fornecedores que combinam estruturas otimizadas para hospedeiros, bacterianas para eficiência de custo e plataformas de mamíferos ou insetos onde os atributos de qualidade da proteína predominam, com documentação de qualidade por design e pacotes analíticos validados, resolvem um gargalo recorrente na translação clínica. O aperto nas expectativas de segurança viral no contexto do relatório também aumenta a demanda por sistemas de vetores padronizados e prontos para conformidade, matérias-primas rastreáveis e suporte agrupado de fornecedores e CDMOs estabelecidos.
Uma segunda área de espaço em branco é a plataformização em todo o fluxo de trabalho upstream, onde as tecnologias de vetores são incorporadas em cadeias de ferramentas mais amplas para desenvolvimento mais rápido de linhagens celulares, transfecção e escalonamento. O contexto do relatório cita uma discussão de 2026 da Thermo Fisher Scientific sobre um grande pipeline de investimentos anunciados em manufatura biofarmacêutica nos EUA (500 bilhões de USD), o que indica uma capacidade instalada em expansão e demanda contínua por plasmídeos, promotores, marcadores selecionáveis e sistemas de transfecção. Paralelamente, o programa de biotecnologia e biomanufatura da Comissão Europeia (COM(2025) 1022 e o trabalho de estrutura subsequente de 2026) fornece um cenário político que apoia o aumento da atividade de desenvolvimento de processos e manufatura, criando oportunidades para fornecedores que possam localizar o fornecimento de vetores de grau BPF e reduzir os prazos de entrega para programas europeus.
Recent Industry Developments in Mercado de Vetores de Expressão
- Junho de 2026: A VectorBuilder firmou parceria com a MaxCyte para co-desenvolver uma solução de entrega genética que combina o sistema de plasmídeos MiniVec da VectorBuilder com a plataforma de eletroporação da MaxCyte. A colaboração amplia a capacidade de entrega de vetores de ponta a ponta e pode alterar a dinâmica competitiva na produção de vetores de grau clínico.
- Abril de 2026: A Thermo Fisher Scientific lançou o kit de desenvolvimento de linhagens celulares CHOvantage GS, integrando um sistema de vetores baseado em transposon com meios e alimentações otimizados. A iniciativa acelera os cronogramas de desenvolvimento de biológicos e amplia as plataformas integradas habilitadas por vetores da Thermo Fisher.
- Outubro de 2025: A Merck KGaA firmou um acordo definitivo para adquirir a Mirus Bio, especialista em reagentes de transfecção usados na produção de vetores virais. O acordo amplia as capacidades de vetores virais upstream, e a integração vertical pode afetar a dinâmica de fornecedores e os preços na cadeia de suprimentos de vetores.


Mercado de Vetores de Expressão Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado abrange as receitas geradas por vetores de expressão usados para entregar ou manter sequências genéticas em células hospedeiras, de modo que proteínas possam ser expressas para pesquisa, bioprocessamento e usos relacionados de laboratório e manufatura.
Exclusões de escopo: excluímos serviços de expressão de proteínas downstream, taxas de estudos de CROs, serviços de desenvolvimento de linhagens celulares e consumíveis de laboratório em geral que não são vendidos como vetores de expressão.
Visão geral da segmentação
- Por Tipo de Hospedeiro
- Vetores de Expressão Bacterianos
- Vetores de Expressão de Mamíferos
- Vetores de Expressão de Insetos
- Vetores de Expressão de Levedura
- Outros
- Por Aplicação
- Aplicações Terapêuticas
- Aplicações de Pesquisa
- Fabricação de Enzimas
- Por Utilizador Final
- Empresas Farmacêuticas e de Biotecnologia
- CDMOs / CROs / CMOs
- Institutos Acadêmicos e de Pesquisa
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com a construção de uma visão clara dos motores de demanda e do ambiente regulatório que influencia como os vetores são projetados e usados. Fontes públicas foram usadas para ancorar verificações da realidade, incluindo bancos de dados de produtos da FDA para terapias avançadas, recursos do NIH e NCBI para ferramentas de expressão genética, referências farmacopeicas como a USP ou similares para expectativas de qualidade, e publicações indexadas no PubMed que descrevem sistemas hospedeiros e desempenho de vetores.
Também revisamos sinais do setor que traduzem atividade científica em gastos, como estatísticas governamentais de P&D (por exemplo, NSF), resumos comerciais e alfandegários quando relevantes, e registros de empresas e apresentações a investidores que discutem a composição de receitas de ferramentas para ciências da vida. Assinaturas pagas para dados financeiros e inteligência de empresas, notícias e finanças, e bancos de dados de patentes foram usados seletivamente para confirmar o posicionamento de produtos, o momento de lançamento e a titularidade de designs-chave de vetores. As fontes citadas aqui são ilustrativas, e muitas outras referências públicas e pagas foram verificadas para compilar dados, validar premissas e esclarecer lacunas.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar rigorosamente o que é contabilizado como venda de vetor de expressão e, em seguida, alinhar os preços médios de venda com as unidades de compra mais comuns entre usuários de pesquisa e biomanufatura. Conversamos com uma combinação de fornecedores, distribuidores e usuários finais em geografias-chave, e as discussões ajudaram a confirmar os níveis de adoção por sistema hospedeiro, os ciclos típicos de reposição e a rapidez com que formatos de vetores mais novos estão sendo substituídos nos fluxos de trabalho.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 13% | APAC: 50% |
| Nível médio: 45% | Líderes funcionais/de unidade: 32% | EMEA: 30% |
| Empresas menores: 19% | Gerentes: 55% | Américas: 20% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando lógica top-down e bottom-up em conjunto, partindo do gasto total endereçável em ferramentas para ciências da vida que pode ser vinculado a fluxos de trabalho de expressão genética, e depois refinando-o usando taxas de penetração por sistema hospedeiro e caso de uso. Onde os dados públicos são mais escassos, contamos com proxies práticos, como intensidade de P&D, atividade de desenvolvimento de biológicos e terapia genética, e a proporção de laboratórios e fabricantes que usam métodos de produção de proteínas recombinantes.
O modelo é orientado por um pequeno conjunto de entradas repetíveis que foram validadas em entrevistas, incluindo a combinação de sistemas hospedeiros bacterianos, de mamíferos, de insetos e de levedura, a divisão entre demanda de grau de pesquisa e de manufatura, faixas de preço médio de venda para tipos de vetores comumente adquiridos, e o ritmo de atualizações ligadas a necessidades de maior expressão e maior rigor de qualidade. A previsão utilizou análise de cenários apoiada por consenso de especialistas sobre ciclos de financiamento, expansão de capacidade para biológicos e a taxa em que proteínas complexas impulsionam os usuários para sistemas hospedeiros avançados. Verificações bottom-up foram então aplicadas usando receitas amostradas de fornecedores, verificações de canal sobre frequência de compra e aproximações de PMV x volume. As lacunas foram tratadas aplicando fatores conservadores de adoção regional, que foram retestados com ligações de acompanhamento.
Validação de dados e ciclo de atualização
Os resultados foram validados por triangulação a partir de pelo menos três ângulos, ou seja, sinais de vendas do lado do fornecedor, comportamento de compra do usuário final e marcadores de atividade independentes, como pipelines de produtos regulados e direção do financiamento de P&D. Se o valor de um país ou sistema hospedeiro parecesse fora de linha, as premissas eram reabertas, os cálculos eram reverificados e conversas primárias de acompanhamento eram acionadas para resolver a discrepância antes da aprovação final.
Um fluxo de revisão interna é aplicado em etapas, de modo que as principais entradas, cálculos e totais finais sejam verificados por mais de um analista, e quaisquer saltos incomuns são explicados em termos simples. Os relatórios são atualizados anualmente, e eventos relevantes, como grandes mudanças regulatórias ou alterações súbitas de capacidade, são incorporados por meio de atualizações intermediárias. Pouco antes da entrega, é realizada uma passagem final para que os clientes recebam a visão mais atual com base nos sinais disponíveis mais recentes.
Comparação do tamanho do mercado de vetores de expressão da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para vetores de expressão podem variar muito porque os autores nem sempre contabilizam o mesmo conjunto de produtos, e também escolhem diferentes anos-base e premissas de preço. As diferenças também surgem de quão fortemente o modelo vincula a demanda ao uso real de fluxos de trabalho, razão pela qual nossas verificações se apoiam na adoção por sistemas hospedeiros e nos padrões de compra repetida.
Alguns números publicados parecem agrupar áreas adjacentes, como kits mais amplos de entrega genética ou serviços downstream, no mesmo total, o que eleva o número mesmo quando a demanda por unidades de vetores permanece inalterada. Na Mordor Intelligence, o valor é contabilizado apenas quando é diretamente atribuível a produtos de vetores de expressão usados para expressão genética em células hospedeiras, e é mantido separado das taxas de CRO e dos serviços de expressão de proteínas downstream, que são então modelados em seus próprios mercados.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 442,19 milhões de USD (2026) | |
| Editora do Setor A | 406,40 milhões de USD (2024) | Usa um ano-base diferente e parece aplicar um agrupamento de tipos de produtos mais amplo, que pode misturar formatos de entrega genética com construtos focados em expressão, e a precificação não é claramente reconciliada com as normas de unidade de compra. |
| Consultoria Regional B | 398,30 milhões de USD (2024) | Uma janela de previsão de longo prazo e visibilidade limitada sobre as entradas de adoção por sistema hospedeiro podem alterar o valor inicial implícito, e as premissas de sincronização cambial e de aumento de preços não são transparentemente validadas por meio de verificações de canal. |
A dispersão na tabela é explicada em grande parte pela seleção do ano e pelo que é incluído em torno das receitas dos produtos de vetores principais, seguida por diferenças na forma como a progressão do PMV é aplicada. Ao manter o modelo vinculado ao uso por sistema hospedeiro, à frequência de compra e a faixas de preço realistas que foram reverificadas em ligações primárias, o número final permanece rastreável a entradas que podem ser repetidas e atualizadas sem suposições.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de vetores de expressão?
O tamanho do mercado de vetores de expressão é de USD 442,19 milhões em 2026.
Com que velocidade se espera que a demanda cresça nos próximos cinco anos?
A receita está projetada para atingir USD 569,27 milhões até 2031, refletindo um CAGR de 5,18%.
Qual sistema hospedeiro está ganhando maior tração no mercado?
Os vetores de expressão de insetos apresentam o crescimento mais rápido, avançando a um CAGR de 5,97% até 2031.
Qual região oferece a maior oportunidade de crescimento?
A Ásia-Pacífico lidera com um CAGR projetado de 6,15% devido aos investimentos em larga escala na fabricação de terapia gênica.
Quem são os principais fornecedores neste espaço?
Thermo Fisher Scientific, Merck KGaA, GenScript e New England Biolabs detêm participação significativa com portfólios abrangentes de vetores e capacidade GMP.
Página atualizada pela última vez em:



