
Tamanho e Participação do Mercado de Carregamento de VE como Serviço
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 236.12 Milhões de dólares |
| Tamanho do Mercado (2031) | 794.66 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 27.47 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
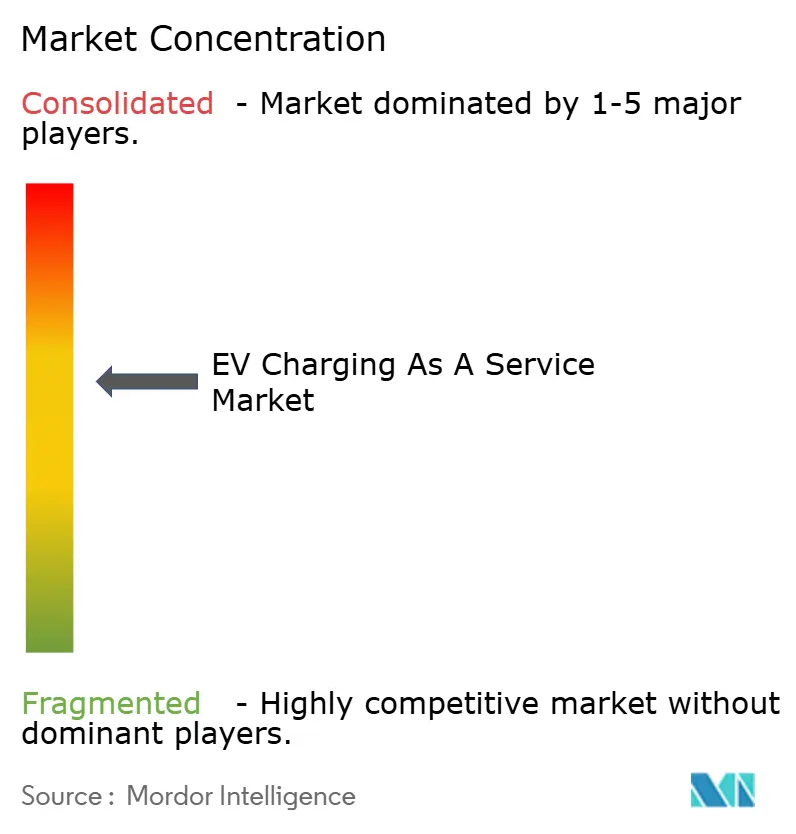
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Carregamento de VE como Serviço por Mordor Intelligence
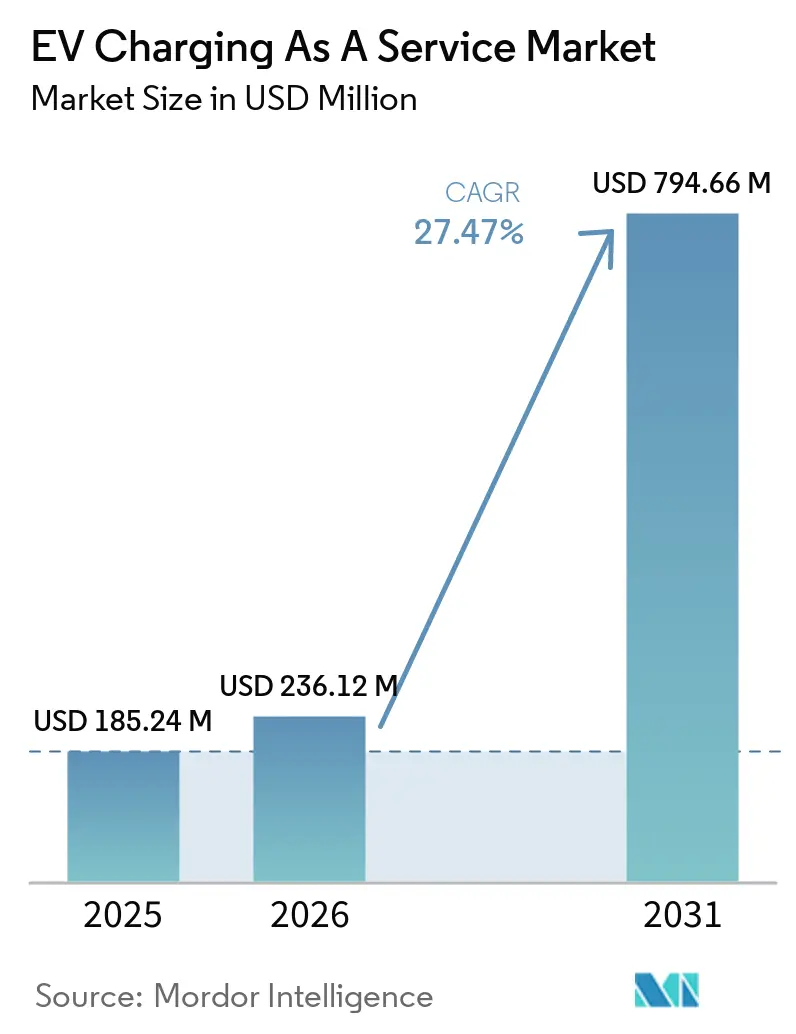
O Mercado de Carregamento de VE como Serviço foi avaliado em 185,24 milhões de USD em 2025, e está projetado para crescer de 236,12 milhões de USD em 2026 para 794,66 milhões de USD até 2031, registando um CAGR de 27,47% durante o período de previsão (2026–2031). Operadores de frotas, proprietários e municípios estão cada vez mais recorrendo a prestadores de serviços para mitigar os riscos associados à posse de carregadores. Esses prestadores oferecem um pacote integrado de hardware, software e manutenção por uma taxa mensal. Nos EUA, as agências estão a distribuir subsídios da Infraestrutura Nacional de Veículos Elétricos (NEVI) a fornecedores, com a condição de que garantam alta disponibilidade — um padrão praticamente inatingível para cidades com orçamentos limitados. Enquanto isso, a Europa está a avançar com o Regulamento de Infraestrutura de Combustíveis Alternativos (AFIR), que exige um aumento significativo de carregadores públicos em relação ao número de veículos elétricos a bateria até ao final da década. Este regulamento está a impulsionar os concessionários de autoestradas a celebrar acordos de Carregamento como Serviço (CaaS) de longo prazo, frequentemente com cláusulas de partilha de receitas. Na região da Ásia-Pacífico, o impulso é amplamente impulsionado pela iniciativa estratégica da China, que permite a operadores privados supervisionar um número substancial de carregadores existentes. Em troca, esses operadores recebem taxas com base na utilização e rendimentos adicionais provenientes de serviços de rede elétrica.
Principais Conclusões do Relatório
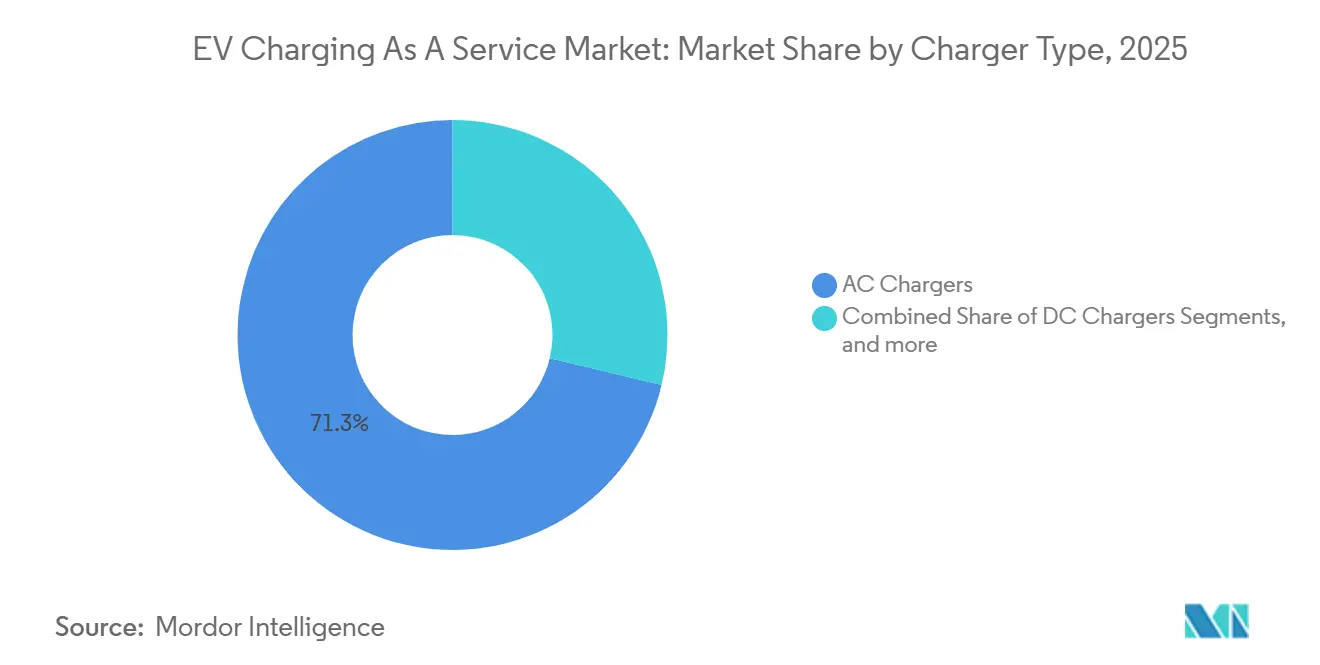
- Por tipo de carregador, as unidades de CA lideraram com 71,27% da quota de mercado de Carregamento de VE como Serviço em 2025, enquanto os carregadores rápidos de CC estão projetados para avançar a um CAGR de 27,49% até 2031.
- Por serviço de frota, veículos de empresa e parques de viaturas captaram 27,65% da quota de mercado de Carregamento de VE como Serviço em 2025, enquanto as frotas de entrega estão previstas para expandir a um CAGR de 27,55% até 2031.
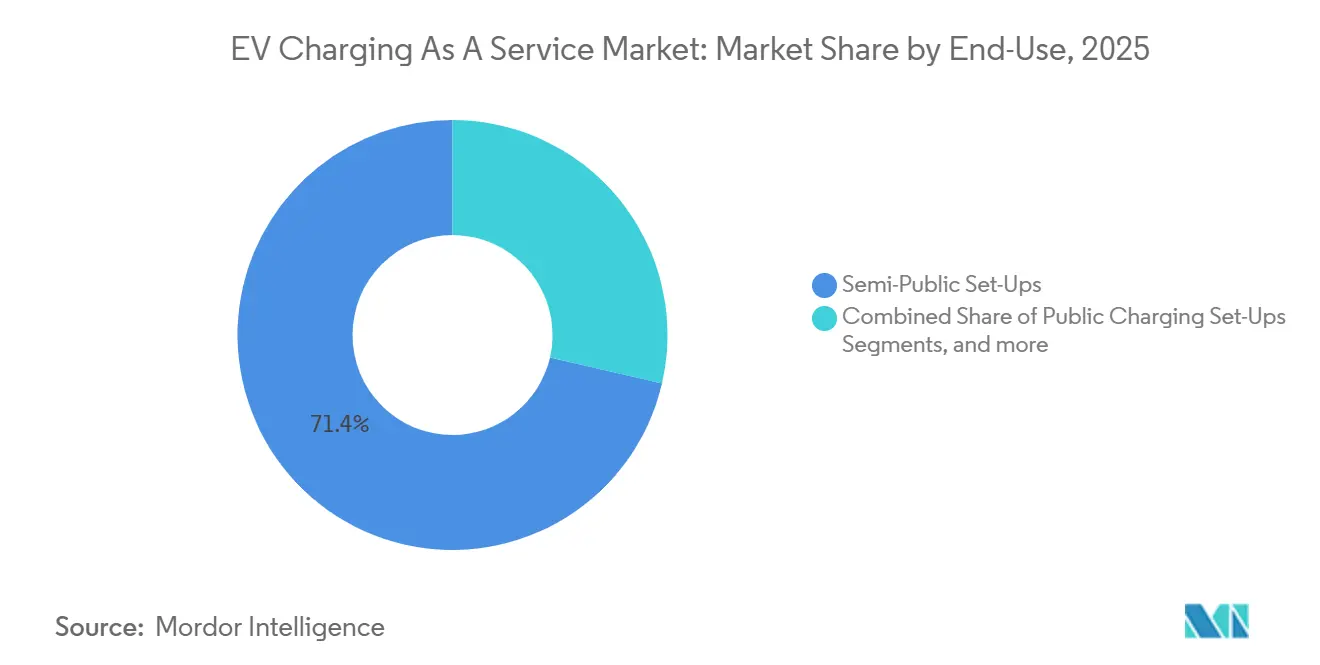
- Por utilização final, locais semipúblicos de trabalho e retalho representaram 71,38% da quota de mercado de Carregamento de VE como Serviço em 2025, e o carregamento móvel sob demanda está posicionado para crescer a um CAGR de 27,53% entre 2026 e 2031.
- Por potência de saída, os carregadores de Nível 1 e CA abaixo de 22 kW controlaram 78,34% da quota de mercado de Carregamento de VE como Serviço em 2025, mas os sistemas ultrarrápidos acima de 150 kW deverão crescer a um CAGR de 27,58% até 2031.
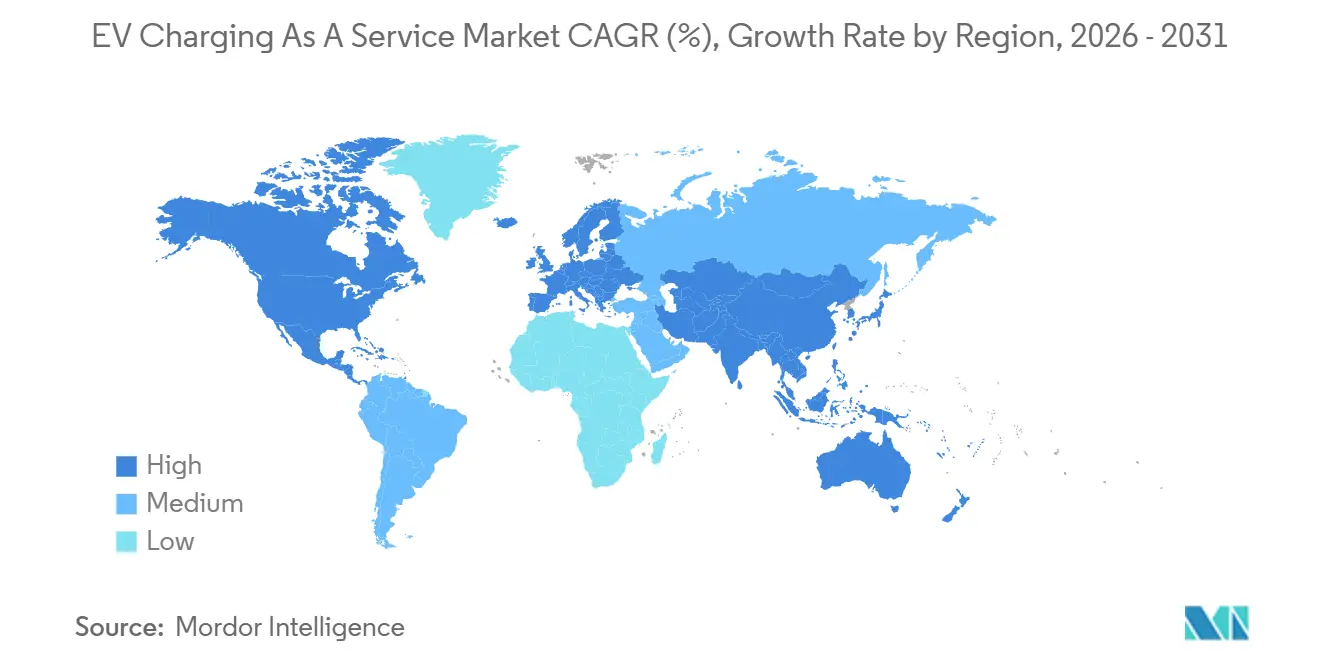
- Por geografia, a América do Norte dominou, representando 46,21% da quota de mercado de Carregamento de VE como Serviço em 2025, enquanto a Ásia-Pacífico é a região de crescimento mais rápido, prevista para crescer a um CAGR de 27,61% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Subsídios Governamentais e Mandatos para Implantação de Carregamento Público | +6.2% | América do Norte e UE como núcleo, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Compromissos de Eletrificação de Frotas Corporativas | +5.8% | Global, concentrado na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Rápida Expansão de Corredores de Carregamento Rápido CC | +5.4% | América do Norte, Europa, China | Curto prazo (≤ 2 anos) |
| Modelos de Financiamento CaaS Baseados em Assinatura | +3.7% | Global, com tração inicial na Europa | Médio prazo (2-4 anos) |
| Serviços de Carregamento Móvel sob Demanda Ganham Tração | +3.1% | América do Norte e Europa urbanas, expansões piloto na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Combinação de Microrrede + Armazenamento Reduz Custos Operacionais | +2.9% | América do Norte e Europa, emergindo na China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Subsídios Governamentais e Mandatos para Implantação de Carregamento Público
Os programas federais e regionais estão a traduzir os objetivos políticos em calendários de aquisição obrigatórios, beneficiando o mercado de Carregamento de VE como Serviço. O NEVI, comprometendo financiamento substancial até ao médio prazo, exige que os beneficiários de subsídios instalem carregadores de alta capacidade em intervalos regulares para garantir alta disponibilidade. Este enfoque direciona os prémios para prestadores de serviços completos equipados com diagnóstico remoto [1]"Programa de Fórmula NEVI," Departamento de Transportes dos EUA, transportation.gov . O AFIR obriga os estados da UE a instalar conjuntos de 400 kW a cada 60 km ao longo dos corredores principais até 2025, levando os operadores de autoestradas a assinar contratos CaaS de 10 anos que integram capital e operações [2]"Regulamento (UE) 2023/1804 sobre Infraestrutura de Combustíveis Alternativos," Comissão Europeia, europa.eu .
Compromissos de Eletrificação de Frotas Corporativas
As empresas globais de logística e serviços estão a celebrar acordos CaaS plurianuais para evitar ativos obsoletos à medida que os padrões de carregamento evoluem. A Amazon adquiriu 100.000 vans Rivian e assegurou infraestrutura de depósito que escalona o carregamento para manter a procura do local abaixo de 2 MW, protegendo-se contra tarifas punitivas [3]"Relatório de Progresso em Sustentabilidade 2026," Amazon.com Inc., amazon.com . A meio da década, a UPS planeia eletrificar uma parte significativa das suas novas aquisições de frota doméstica. A empresa também utiliza carregamento gerido em diversas instalações, sincronizando o seu consumo de energia com preços em tempo real. A Ford Pro, direcionada a operadores de menor dimensão sem engenharia interna, oferece uma solução abrangente de carregamento de frota a um custo fixo por ponto, complementada por uma taxa recorrente. A Octopus Energy, através da sua divisão europeia de frotas, programa estrategicamente o carregamento noturno de CA para se alinhar com tarifas dinâmicas, aproveitando os preços grossistas em condições favoráveis. Entretanto, a Volvo Trucks oferece um pacote integrado para clientes de veículos pesados que combina infraestrutura de depósito, manutenção preditiva e carregamento como serviço, com penalizações de disponibilidade aplicadas caso o desempenho fique abaixo de um determinado limiar.
Rápida Expansão de Corredores de Carregamento Rápido CC
À medida que os operadores competem para assegurar imóveis âncora ao longo das autoestradas, a janela de oportunidade está a fechar-se rapidamente. Num futuro próximo, a Electrify America planeia modernizar um número significativo de estações para capacidades de carregamento mais elevadas, reduzindo substancialmente os tempos de carregamento para veículos elétricos avançados. A Tesla, com a sua extensa rede Supercharger, abriu a maioria dos seus pontos a marcas concorrentes, alargando o seu potencial de receitas enquanto mantém o controlo sobre a sua rede. A IONNA, em colaboração com a Circle K, está prestes a introduzir hardware de carregamento avançado em numerosos centros de viagem nos EUA nos próximos anos, capitalizando o tráfego existente de postos de combustível. A ChargeLeague europeia está a integrar milhares de carregadores de múltiplos fornecedores numa plataforma de roaming unificada, facilitando os desafios de pagamento para condutores transfronteiriços. A BP Pulse, com o objetivo de uma expansão em grande escala nos EUA na próxima década, colocou uma encomenda significativa de hardware Tesla para estabelecer novos locais de carregamento com capacidades melhoradas.
Serviços de Carregamento Móvel sob Demanda Ganham Tração
Os sistemas portáteis são concebidos para locais onde a abertura de valas ou a interligação se revela demasiado dispendiosa ou morosa. A SparkCharge desenvolveu módulos de bateria modulares que, quando empilhados num carrinho, fornecem potência significativa. Esta inovação reduz substancialmente os tempos de assistência em estrada. Entretanto, o Boost Charger da FreeWire combina uma bateria de grande capacidade com um dispensador de alta capacidade. Isto permite que os anfitriões de retalho ofereçam carregamento rápido em painéis de serviço ligeiro, eliminando a necessidade de dispendiosas atualizações de transformadores. Nos últimos anos, as instalações nos EUA têm vindo a adicionar um número considerável de estações de carregamento rápido público por mês. No entanto, as unidades móveis representam apenas uma pequena fração dos pontos, sublinhando um nicho emergente no mercado de Carregamento de VE como Serviço. Durante os períodos de pico das épocas festivas, os centros logísticos implementam carregadores móveis para contornar os custos de infraestrutura permanente de grande dimensão. Estes centros registaram reduções notáveis no custo total de propriedade em projetos-piloto. Adicionalmente, as seguradoras estão a explorar o despacho móvel como um benefício premium para os seus segurados de VE, condicionado ao cumprimento de normas de segurança estabelecidas pelas baterias.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Investimento de Capital para Carregadores Rápidos e Atualizações de Rede | -3.8% | Global, agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Escassez de Técnicos de Serviço de Campo Certificados | -2.6% | América do Norte, emergindo na Europa | Médio prazo (2-4 anos) |
| Lacunas de Interoperabilidade (CCS vs. NACS vs. CHAdeMO) | -2.1% | América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Exposição Volátil a Tarifas de Pico para Operadores CaaS | -1.9% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento de Capital para Carregadores Rápidos e Atualizações de Rede
Os operadores incorrem em custos elevados para instalar um único dispensador de alta capacidade, e esses custos aumentam ainda mais se os transformadores ou equipamentos de comutação necessitarem de substituição. Em algumas regiões, como partes da Califórnia e do Reino Unido, as filas de interligação podem estender-se por vários anos, obrigando os operadores CaaS a gerir obrigações de dívida antes de gerar receitas. Os encargos de procura são frequentemente substanciais, e mesmo breves períodos de alta produção podem resultar em taxas mensais consideráveis, apesar de uma utilização média baixa. O armazenamento em bateria pode ajudar a mitigar estes encargos de pico, mas acrescenta uma despesa notável ao local e sofre uma perda gradual de capacidade ao longo do tempo devido à degradação. Alguns operadores negoceiam alívio tarifário participando em programas de resposta à procura. No entanto, o corte em tempo real ao abrigo desses acordos pode limitar a disponibilidade dos carregadores durante períodos de alta procura, como os picos noturnos.
Lacunas de Interoperabilidade (CCS vs. NACS vs. CHAdeMO)
A fragmentação dos conectores obriga os fornecedores CaaS a manter em stock múltiplos padrões de cabos, complicando a manutenção e inflacionando o inventário. Os fabricantes de automóveis norte-americanos adotaram amplamente o NACS desde meados de 2025, enquanto a Europa permanece comprometida com o CCS2, gerando incerteza de duplo padrão para as frotas globais. O CHAdeMO ainda domina os carregadores públicos japoneses e mais de metade das instalações na Tailândia, exigindo dispensadores multiprotocolo que custam 15% mais do que as unidades de padrão único. A interoperabilidade de software também fica aquém: os anfitriões OCPP 1.6 não conseguem aceder a novas funcionalidades, como perfis de carregamento inteligente disponíveis no OCPP 2.0.1, gerando custos de atualização para hardware legado. O roaming entre redes está a melhorar, mas a latência e as falhas de autenticação continuam a ser comuns, reduzindo a confiança dos condutores e levando alguns a permanecer em ecossistemas proprietários.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Carregador:
Unidades CA Dominam, Carregamento Rápido CC Cresce RapidamenteOs carregadores de CA representaram 71,27% da quota de mercado de Carregamento de VE como Serviço em 2025, porque os anfitriões podem ligar unidades de Nível 2 a painéis de 208 volts existentes por um custo instalado de 2.000 a 5.000 USD, uma fração do investimento necessário para sistemas de CC de 50 kW. Prevê-se que o tamanho do mercado de Carregamento de VE como Serviço para equipamentos de CA cresça de forma constante à medida que os locais de trabalho e os centros comerciais expandem as comodidades junto ao passeio que incentivam tempos de permanência mais longos. A menor necessidade de manutenção — menos peças de alta tensão e arrefecimento passivo — permite que os prestadores de serviços ofereçam garantias de disponibilidade agressivas a taxas de subscrição modestas.
Os carregadores rápidos de CC estão previstos para crescer a uma taxa de 27,49% até 2031, impulsionados por arquiteturas de veículos de 800 volts, como o Hyundai Ioniq 5 e o Porsche Taycan, que podem aceitar 350 kW sem limitação. Os prestadores de serviços combatem o elevado investimento inicial com armários de partilha de potência que distribuem a capacidade por múltiplos dispensadores, aumentando a utilização e encurtando o período de retorno.


Por Tipo de Serviço de Frota:
Frotas de Entrega Impulsionam o CrescimentoOs veículos de empresa e os parques de viaturas representaram 27,65% da quota de mercado de Carregamento de VE como Serviço em 2025, refletindo regimes de benefícios com vantagens fiscais que permitem aos colaboradores carregar sem investimento de capital corporativo. Este segmento favorece pontos de CA associados a cartões inteligentes que registam a utilização pessoal versus profissional para reembolso. O mercado de Carregamento de VE como Serviço vê as frotas de entrega como o segmento de crescimento mais rápido, projetado para crescer a um CAGR de 27,55%, porque os operadores de comércio eletrónico necessitam de carregamento previsível em depósito e de contabilização de carbono para as vans de última milha.
O transporte de passageiros por aplicação e os alugueres contribuem com uma parte significativa da receita total, dependendo fortemente de acordos de roaming. Esses acordos oferecem descontos substanciais, mas exigem a partilha de dados dos condutores. As frotas de trânsito municipal também representam uma quota notável da receita. Notavelmente, cidades como Los Angeles impõem contratos rigorosos baseados no desempenho, exigindo alta disponibilidade e aplicando penalizações por partidas perdidas.
Por Uso Final:
Carregamento Móvel Perturba os Modelos TradicionaisAs instalações semipúblicas em locais de trabalho e de retalho representaram 71,38% da quota de mercado de Carregamento de VE como Serviço em 2025, refletindo as políticas de benefícios laborais dos empregadores e as estratégias dos retalhistas para prolongar as visitas de compras. Os créditos fiscais da Secção 30C, que reembolsam uma parte significativa dos custos de equipamento e instalação, estão a tornar os acordos de subscrição no mercado de Carregamento de VE como Serviço mais acessíveis. Embora os carregadores públicos em autoestradas representem uma quota menor das instalações, enfrentam ciclos de licenciamento mais longos e maiores riscos de vandalismo. Como resultado, os operadores estão cada vez mais a recorrer a invólucros resistentes a adulteração e a funcionalidades de desativação remota. Os centros de depósito que servem frotas logísticas contribuem com uma quota notável da receita. Estes centros capitalizam as tarifas de eletricidade mais baixas deslocando a sua carga para janelas noturnas, aproveitando os preços grossistas que frequentemente caem para níveis mínimos.
O carregamento móvel sob demanda está previsto para crescer a um CAGR de 27,53% e serve eventos, estaleiros de construção e necessidades de emergência em estrada onde os ativos fixos são impraticáveis. A plataforma modular da SparkCharge reduz os tempos de resposta sem necessitar de abertura de valas ou atualização de transformadores, sendo apelativa para seguradoras que integram o carregamento em estrada nos prémios. A unidade com buffer de bateria da FreeWire permite o carregamento rápido em locais servidos por painéis de 208 volts, abrindo fluxos de receita em lotes de reconversão que carecem de serviço trifásico. Como as frotas móveis podem realocar ativos à medida que a procura se desloca, o risco de utilização permanece inferior ao dos centros fixos. No entanto, a degradação da bateria continua a ser um fator de custo que os fornecedores CaaS devem incorporar nas subscrições.
Por Potência de Saída:
Carregamento Ultrarrápido Remodela a InfraestruturaOs carregadores de Nível 1 e CA abaixo de 22 kW captaram 78,34% da quota de mercado de Carregamento de VE como Serviço em 2025, porque utilizam a circuitaria existente e necessitam de licenciamento mínimo. No entanto, o tamanho do mercado de Carregamento de VE como Serviço para hardware de alta potência está a crescer mais rapidamente; os carregadores acima de 150 kW são previstos a um CAGR de 27,58% até 2031, porque os veículos de 800 volts podem agora absorver 350 kW sem limitação. Os módulos Terra HP Gen III da ABB distribuem dinamicamente a capacidade pelos dispensadores, reduzindo significativamente os custos de capital por ponto durante raros picos de carga simultâneos. O HPC 350 da Delta, utilizando uma topologia de Retificador de Viena, alcança alta eficiência, minimizando as perdas de energia que podem diminuir as margens dos operadores.
Prevê-se que os sistemas de Nível 2 com potência de saída moderada representem uma quota notável das instalações num futuro próximo, estabelecendo um equilíbrio entre as necessidades de carregamento noturno de frotas e as considerações de custo. Embora os carregadores rápidos com maior potência de saída representem uma porção menor das instalações, enfrentam riscos crescentes de obsolescência à medida que as expectativas dos condutores evoluem. No entanto, estes carregadores de nível intermédio continuam relevantes em áreas de retalho urbanas, onde os tempos de permanência coincidem com compras ou refeições. As instalações ultrarrápidas que requerem ligações à rede substanciais para locais com múltiplos pontos frequentemente necessitam de estudos de concessionária, inflacionando significativamente os orçamentos dos projetos. Para contrariar isto, os operadores utilizam armazenamento de energia em bateria, limitando assim o pico de consumo da rede e facilitando a implementação em áreas com capacidade de subestação limitada.
Análise Geográfica
A América do Norte liderou com uma quota de mercado de 46,21% no mercado de Carregamento de VE como Serviço em 2025. Este crescimento foi amplamente impulsionado por um substancial programa governamental, que financia carregadores de corredor com mandato de alta disponibilidade — um padrão que se alinha perfeitamente com prestadores de serviços especializados. No início de 2026, os EUA estavam em plena expansão, adicionando um número considerável de estações de carregamento rápido de CC por mês. Este esforço culminou numa vasta rede de pontos distribuídos por numerosos locais. Notavelmente, a Tesla emergiu como líder, dominando a maioria dos pontos de CC e alcançando este marco após abrir uma parte significativa dos seus pontos a marcas além da sua própria.
Prevê-se que a Ásia-Pacífico se expanda a um CAGR de 27,61% até 2031. Na China, está em curso uma transição significativa. A extensa rede de carregadores do país está a passar da supervisão estatal para a gestão privada. Esta mudança capacita os operadores a integrar serviços auxiliares de rede com as suas taxas de utilização. Na Índia, uma importante iniciativa governamental está a promover carregadores rápidos de corredor e a demonstrar uma clara preferência por contratos de serviço gerido de longo prazo. O Japão também está a jogar as suas cartas, oferecendo subsidiar uma grande parte dos custos de instalação. No entanto, há uma condição: os fornecedores devem comprometer-se com acordos de disponibilidade de uma década.
A Europa, com os olhos postos no futuro, está a colher os frutos de mandatos e alianças estratégicas. Detendo uma quota significativa da receita de 2025, o impulso da Europa é alimentado por uma diretiva para instalar um carregador público por cada conjunto definido de VE a bateria. Adicionalmente, a aliança de roaming ChargeLeague, que integra de forma contínua carregadores em numerosas nações, reforça a posição do continente. O Médio Oriente e África, atualmente com uma quota modesta, têm objetivos ambiciosos. Os Emirados Árabes Unidos, por exemplo, estão a visar um número substancial de carregadores rápidos públicos até 2030.

Cenário Competitivo
O mercado de Carregamento de VE como Serviço é dominado pelos cinco principais intervenientes — ChargePoint, Tesla, Electrify America, EVgo e BP Pulse — que controlam uma quota significativa da capacidade instalada. A rede Supercharger da Tesla domina o mercado norte-americano de carregamento rápido de CC após a abertura do NACS. Esta dominância proporciona à Tesla dados de utilização incomparáveis e poder de compra de energia. A ChargeLeague consolidou um número substancial de carregadores europeus numa única subscrição, destacando uma tendência para a interoperabilidade de roaming em detrimento da propriedade direta. A IONNA, apoiada por múltiplos fabricantes de automóveis, planeia instalar dispensadores de alta capacidade em numerosos locais Circle K nos próximos anos, demonstrando o compromisso dos fabricantes de equipamento original com infraestrutura que garante fiabilidade independente de marca.
A integração vertical reina suprema. A ABB e a Delta Electronics fundem soluções de energia internas com tecnologia de nuvem, alcançando melhorias significativas na disponibilidade de manutenção preditiva. A BP Pulse acelera a sua expansão adquirindo hardware Tesla, integrando-o com a sua mesa de negociação de energia para navegar nas flutuações tarifárias. Inovadores como a SparkCharge e a FreeWire apostam em soluções móveis e com buffer de bateria, contornando os atrasos de interligação — uma vantagem para os anfitriões avessos a longas esperas por atualizações da rede. Os avanços de software centram-se agora na gestão dinâmica de carga, telemática e participação no mercado de resposta à procura, desbloqueando receitas para além das meras vendas de kWh.
As fusões e parcerias estão em ascensão. Recentemente, a Volkswagen integrou a LOGPAY e a Elli na Elli Mobility, simplificando os serviços europeus de carregamento e pagamento. Esta iniciativa ecoa a estratégia da BP de fundir propriedades de retalho com benefícios de negociação de energia. Os fabricantes de hardware estão a ambicionar propriedade intelectual de software para assegurar contratos de longo prazo com clientes, enquanto as concessionárias de energia pretendem ser centros abrangentes de energia e serviços, maximizando os lucros a jusante. A dinâmica competitiva está a mudar: os contratos que estipulam penalizações por disponibilidade abaixo de um determinado limiar são agora padrão nos concursos públicos.
Líderes do Setor de Carregamento de VE como Serviço
-
ChargePoint Holdings Inc.
-
Shell Recharge Solutions
-
Tesla Inc.
-
ABB Ltd.
-
BP Pulse (Chargemaster Limited)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Carregamento de VE como Serviço
- ChargePoint Holdings Inc.
- Tesla Inc.
- Shell Recharge Solutions
- BP Pulse (Chargemaster Limited)
- ABB Ltd.
- Electrify America, LLC
- EVgo Services LLC
- TotalEnergies Charging Services, S.A.S.
- Blink Charging Co.
- Enel S.p.A.
- Ionity GmbH
- Fastned B.V.
- Tritium DCFC Ltd
- Pod Point PLC
- SparkCharge Inc.

Recent Industry Developments in Mercado de Carregamento de VE como Serviço
- Maio de 2026: A especialista em infraestrutura Voltera, apoiada pela EQT Infrastructure, fundiu-se com a rede de carregamento rápido urbano Revel. Operando sob a marca Voltera, a plataforma combinada criou uma entidade líder de Carregamento como Serviço (CaaS) focada em centros de carregamento urbano de alto desempenho para operadores de transporte por aplicação, frotas de logística pesada e veículos autónomos nas principais áreas metropolitanas dos EUA.
- Abril de 2026: A fornecedora de carregamento de VE Pod, parte da família EDF, adquiriu a EO Charging para reforçar as suas capacidades de carregamento de frotas comerciais e depósitos. A transação integrou o software de depósito e as ferramentas de gestão da EO Charging com a plataforma energética da Pod para apoiar operadores comerciais de grande escala.
- Maio de 2025: A SparkCharge assegurou 30,5 milhões de USD para expandir as suas frotas de carregamento móvel. A empresa pretende aumentar a sua capacidade operacional e responder à crescente procura de serviços de reabastecimento adaptáveis. O financiamento permitirá à empresa escalar a sua infraestrutura, melhorar a eficiência do serviço e satisfazer as necessidades crescentes dos utilizadores de veículos elétricos que procuram soluções de carregamento convenientes e flexíveis.
- Abril de 2025: A ABB E-mobility apresentou o carregador de megawatt MCS1200, as unidades tudo-em-um A200/300 e o dispensador ChargeDock, alargando as soluções para frotas de veículos ligeiros e pesados.
- Janeiro de 2025: A Volkswagen fundiu a LOGPAY Transport Services e os ativos da Elli, formando a Elli Mobility GmbH para unificar os serviços de carregamento e pagamento em toda a Europa.


Escopo do Relatório Global do Mercado de Carregamento de VE como Serviço
O escopo do relatório inclui Tipo de Carregador (Carregadores CA e Mais), Tipo de Serviço de Frota (Veículos Corporativos e Pools de Veículos e Mais), Uso Final (Instalações Semipúblicas e Mais), Potência de Saída (Nível 1/CA (Abaixo de 22 kW) e Mais) e Geografia.
Visão geral da segmentação
| Carregadores CA |
| Carregadores Rápidos CC |
| Carregadores Sem Fio / Indutivos |
| Veículos Corporativos e Pools de Veículos |
| Frotas de Entrega e Logística |
| Frotas de Passageiros (Transporte por Aplicativo, Locação) |
| Frotas Municipais e de Trânsito |
| Instalações Semipúblicas (Local de Trabalho, Varejo) |
| Instalações de Carregamento Público (Rodovias, Urbano) |
| Carregamento em Depósito / Centro de Frota |
| Carregamento Móvel sob Demanda |
| Nível 1 / CA (Abaixo de 22 kW) |
| Nível 2 (22 - 50 kW) |
| Rápido (50 - 150 kW) |
| Alta Potência (Acima de 150 kW) |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| Espanha | |
| Itália | |
| França | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Indonésia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Filipinas | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Egito | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Carregador | Carregadores CA | |
| Carregadores Rápidos CC | ||
| Carregadores Sem Fio / Indutivos | ||
| Por Tipo de Serviço de Frota | Veículos Corporativos e Pools de Veículos | |
| Frotas de Entrega e Logística | ||
| Frotas de Passageiros (Transporte por Aplicativo, Locação) | ||
| Frotas Municipais e de Trânsito | ||
| Por Uso Final | Instalações Semipúblicas (Local de Trabalho, Varejo) | |
| Instalações de Carregamento Público (Rodovias, Urbano) | ||
| Carregamento em Depósito / Centro de Frota | ||
| Carregamento Móvel sob Demanda | ||
| Por Potência de Saída | Nível 1 / CA (Abaixo de 22 kW) | |
| Nível 2 (22 - 50 kW) | ||
| Rápido (50 - 150 kW) | ||
| Alta Potência (Acima de 150 kW) | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| Espanha | ||
| Itália | ||
| França | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Indonésia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Filipinas | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Egito | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Com que rapidez o Mercado de Carregamento de VE como Serviço deve crescer até 2031?
O Mercado foi avaliado em 185,24 milhões de USD em 2025, e está projetado para crescer de 236,12 milhões de USD em 2026 para 794,66 milhões de USD até 2031, registando um CAGR de 27,47% durante o período de previsão (2026–2031).
Qual região adicionará mais nova receita de serviços até 2031?
Prevê-se que a Ásia-Pacífico seja a região de crescimento mais rápido, expandindo-se a um CAGR de 27,61% à medida que a China e a Índia transitam para modelos de serviço gerido privado.
Qual tipo de carregador lidera atualmente as implantações?
As unidades CA de Nível 2 detinham 71,27% da receita de 2025 porque os anfitriões podem instalá-las em painéis de 208 volts existentes a um custo mínimo.
Qual segmento de frota impulsiona o maior crescimento?
As frotas de entrega e logística devem avançar a um CAGR de 27,55% porque os gigantes do comércio eletrônico exigem pacotes de depósito que incluem gerenciamento de carga e certificados de energia renovável.
Qual é a principal barreira financeira para estações de carregamento ultrarrápido?
O custo total instalado de um único dispensador de 350 kW pode chegar a 300.000 USD quando atualizações de rede são necessárias, levando muitos anfitriões a adotar o CaaS baseado em assinatura em vez da propriedade.
Quão fragmentado é o cenário competitivo?
Os cinco principais fornecedores controlam cerca de 37% da capacidade instalada, indicando concentração moderada e espaço significativo para entrantes regionais ou de nicho.
Página atualizada pela última vez em:



