
Tamanho e Participação do Mercado de Carregadores Residenciais para VE
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 15.45 Bilhões de dólares |
| Tamanho do Mercado (2032) | 49.76 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 26.35 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carregadores Residenciais para VE por Mordor Intelligence
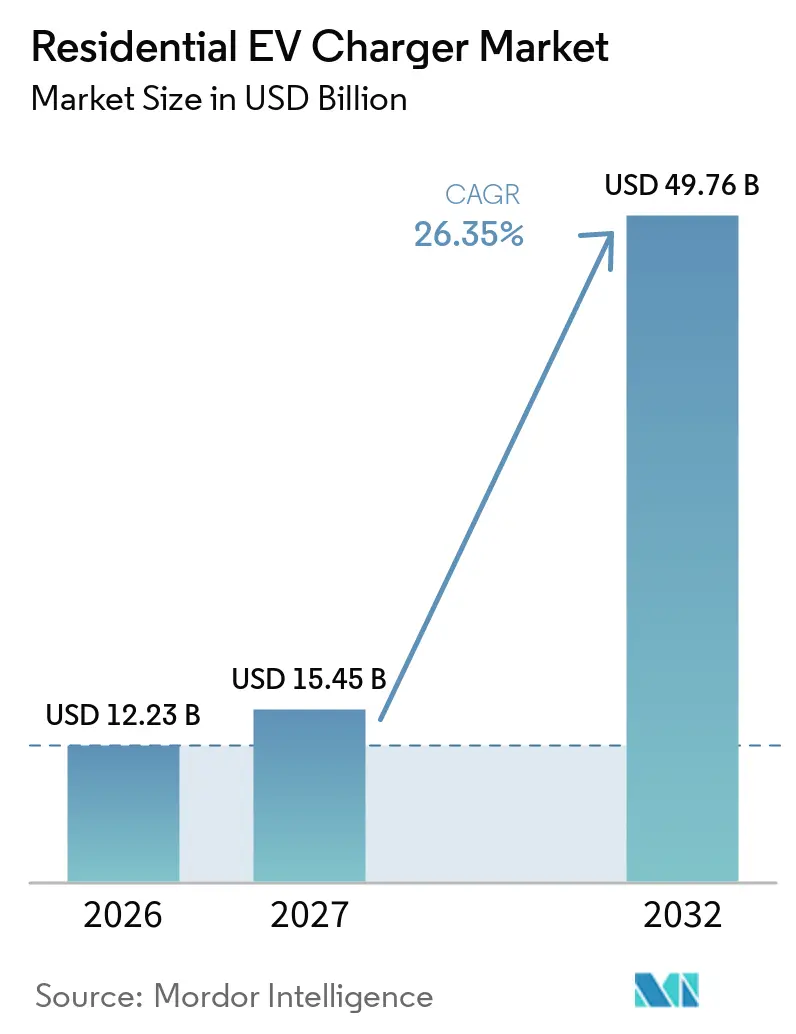
O tamanho do mercado de carregadores residenciais para VE foi avaliado em 12,23 bilhões de USD em 2026, estimado em 15,45 bilhões de USD em 2027, e projetado para atingir 49,76 bilhões de USD até 2032, crescendo a um CAGR de 26,35% de 2027 a 2032. As vendas globais de carros elétricos ultrapassaram 20 milhões de unidades em 2025, e a Agência Internacional de Energia espera 23 milhões de unidades em 2026, sustentando a demanda contínua por equipamentos de carregamento doméstico. Mais de 43 milhões de pontos de carregamento doméstico privados estavam em operação em todo o mundo no final de 2025, tornando o carregamento doméstico o principal local de carregamento rotineiro para grande parte da frota de VEs. O mercado de carregamento residencial para VE se beneficia de incentivos públicos, queda nos custos de equipamentos e do uso crescente de sistemas residenciais de energia solar e baterias. A concorrência está avançando além do hardware básico de Nível 2 em direção ao carregamento gerenciado, coordenação de energia residencial e capacidade bidirecional. Os custos de instalação, os limites dos painéis elétricos, as licenças e os riscos de cibersegurança continuam sendo barreiras importantes, especialmente em residências mais antigas.
Principais Conclusões do Relatório
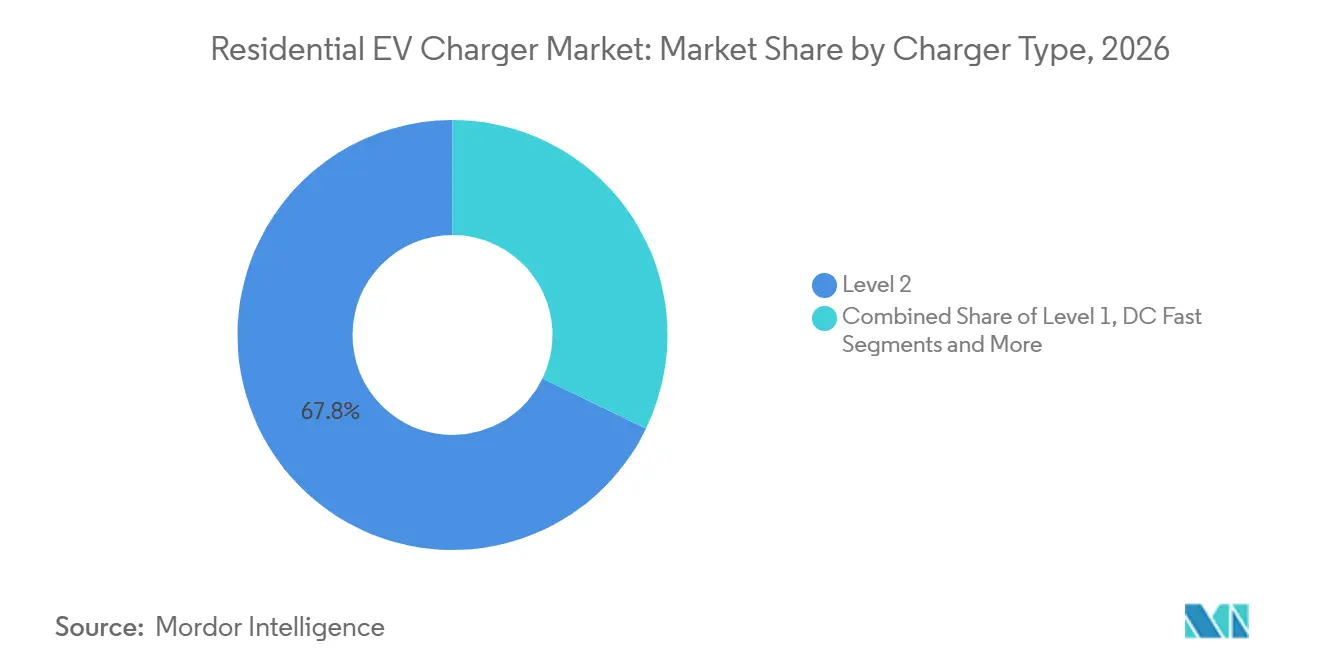
- Por tipo de carregador, os carregadores de Nível 2 detinham 67,83% da participação do mercado de carregamento residencial para VE em 2026, enquanto os carregadores sem fio e indutivos foram o tipo de crescimento mais rápido, com 34,78% até 2032.
- Por tipo de veículo, os carros de passeio representaram 92,58% da participação do mercado de carregamento residencial para VE em 2026, enquanto as motocicletas e dispositivos de micromobilidade estão projetados para crescer a um CAGR de 30,09% até 2032.
- Por faixa de potência da estação de carregamento, a faixa de potência média detinha 44,13% da participação do mercado de carregamento residencial para VE em 2026, enquanto a faixa de alta potência está projetada para crescer a um CAGR de 27,59% até 2032.
- Por conectividade, os carregadores inteligentes e em rede representaram 65,55% da participação de mercado em 2026 e estão projetados para crescer a um CAGR de 28,12% até 2032.
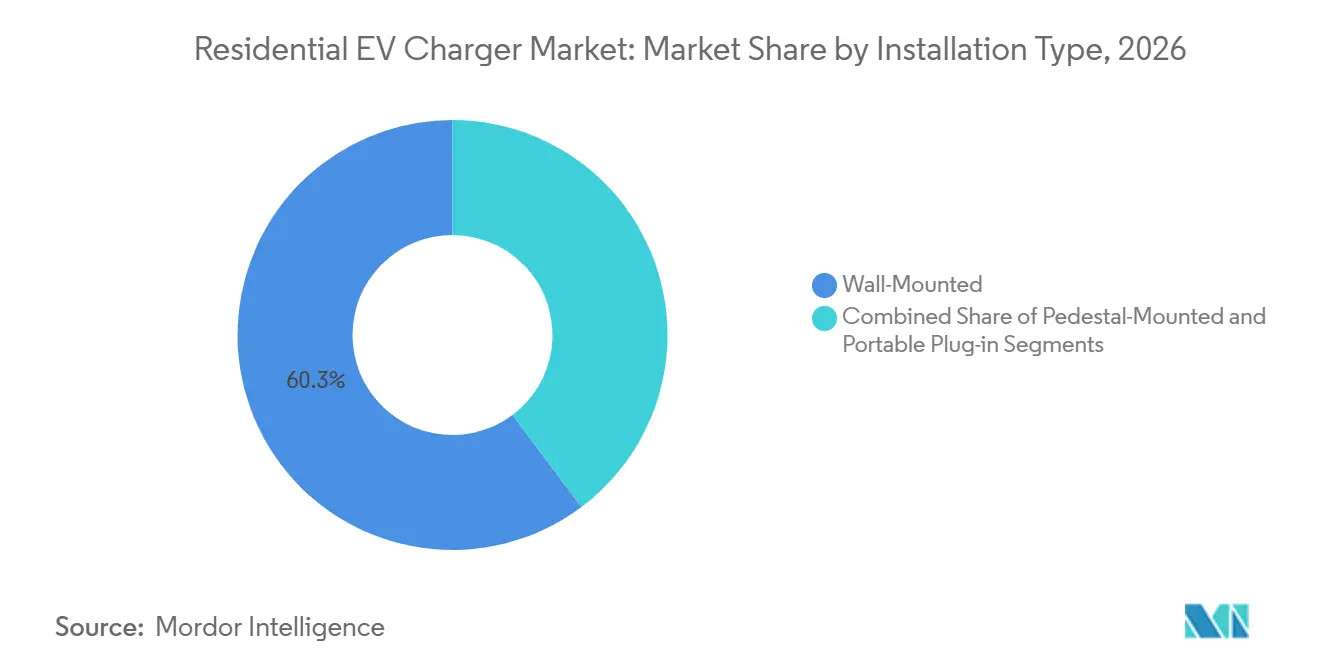
- Por tipo de instalação, os carregadores de parede detinham 60,25% da participação do mercado de carregamento residencial para VE em 2026, enquanto os carregadores portáteis foram o tipo de instalação de crescimento mais rápido, com um CAGR de 28,35% até 2032.
- Por canal de compra, os programas integrados de fabricantes de equipamentos originais (OEM) representaram 47,19% do volume em 2026, enquanto as lojas especializadas em VE e as redes de instaladores estão projetadas para crescer a um CAGR de 27,11% até 2032.
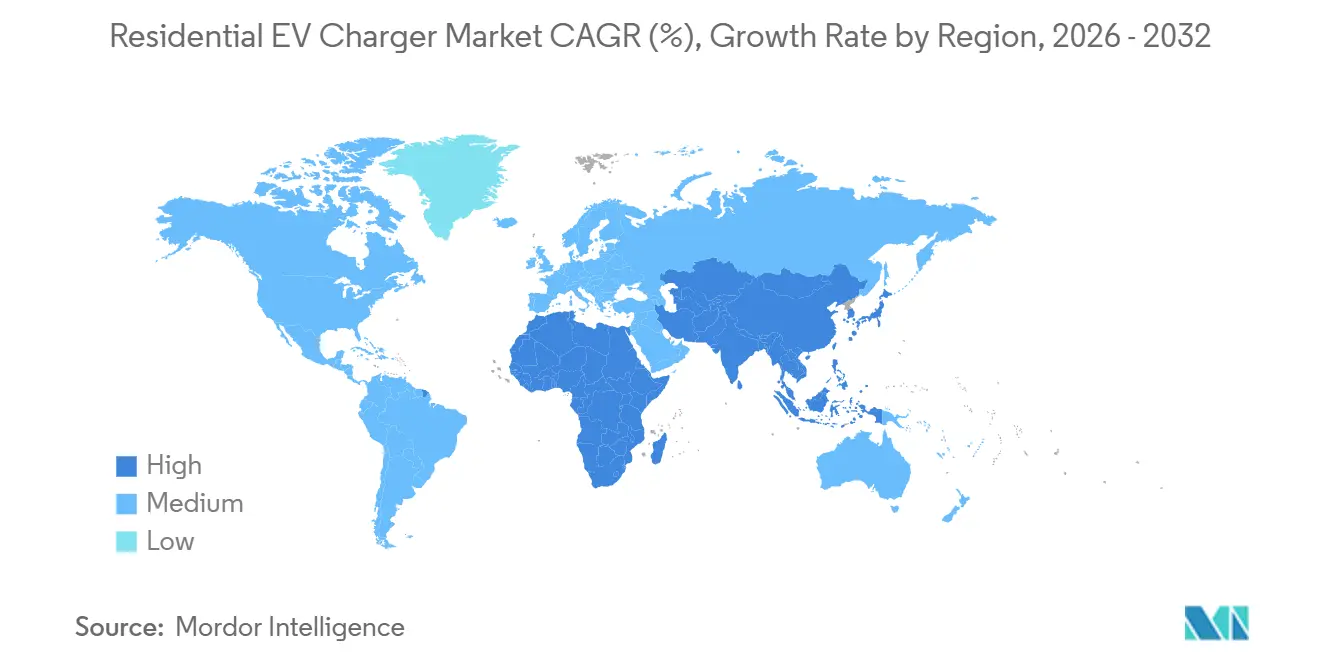
- Por geografia, a Ásia-Pacífico detinha 40,01% da participação do mercado de carregamento residencial para VE em 2026, enquanto o Oriente Médio e a África estão projetados para crescer a um CAGR de 27,44% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Adoção de VE | +8.5% | Global, com Ásia-Pacífico e América do Norte liderando | Médio prazo (2-4 anos) |
| Incentivos Governamentais para Carregamento Residencial | +6.2% | América do Norte e Europa como núcleo, | Curto prazo (≤ 2 anos) |
| Queda nos Custos de Hardware de Carregadores | +4.8% | Global, com benefícios de escala de fabricação na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção Residencial de Energia Solar com Armazenamento | +3.1% | América do Norte, Europa e Austrália com alta penetração solar | Longo prazo (≥ 4 anos) |
| Demanda do Mercado Secundário de VE Usados | +2.4% | Global, com adoção antecipada em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Oportunidades de Monetização V2H / V2G | +1.7% | Marcos regulatórios da América do Norte e Europa, | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de VEs
As vendas globais de carros elétricos continuam a crescer significativamente em relação ao período anterior. A meta da China para que os VEs representem uma parcela substancial das vendas de novos carros reforça o impulso regional e destaca o vínculo crítico entre a adoção de veículos e a infraestrutura residencial. A adoção acelerada não está mais limitada aos mercados líderes. Na Jordânia, os VEs representam uma parcela significativa das vendas de veículos, à medida que as isenções fiscais impulsionam um aumento nas importações. Em consonância com as conclusões da Agência Internacional de Energia, mais de 90% dos proprietários no Reino Unido já dependem do carregamento doméstico, reforçando a primazia do acesso residencial [1].
Incentivos Governamentais para Carregamento Doméstico
Créditos fiscais, códigos de construção e mandatos de infraestrutura juntos reduzem os custos iniciais e garantem a demanda de longo prazo por equipamentos domésticos. Nos Estados Unidos, os indivíduos podem compensar 30% das despesas de instalação qualificadas, com limite de 1.000 USD, até 2032[2]. A Califórnia aperta a rede de políticas ao exigir que cada nova residência inclua circuitos prontos para VE a partir de 2026, enquanto a Diretiva de Desempenho Energético de Edifícios da UE obriga novas estruturas residenciais com múltiplas vagas a instalar carregamento ou pelo menos pré-cabeamento. O carregamento obrigatório em vias públicas a cada 60 km, previsto no Regulamento de Infraestrutura de Combustíveis Alternativos, cria maior confiança para os proprietários que consideram soluções de carregamento noturno.
Queda nos Custos de Hardware de Carregadores
As economias de escala nas fábricas asiáticas, os cátodos de bateria mais baratos e a eletrônica integrada de gerenciamento de carga reduzem os preços médios de venda a cada ano. O Laboratório Nacional de Argonne projeta que os custos de baterias nos EUA cairão para USD 86 por kWh até 2035, reforçando uma trajetória descendente para a eletrônica de carregamento associada. O carregador Pro da Emporia é vendido por USD 599 com gerenciamento de carga integrado, ilustrando como os recursos inteligentes chegam agora a faixas de preço intermediárias. O investimento de USD 25 milhões da Siemens AG na WiTricity destaca como o capital de investimento acelera as reduções de custos na tecnologia sem fio.
Adoção de Energia Solar Residencial Combinada com Armazenamento
A combinação de painéis fotovoltaicos no telhado, baterias e carregadores de VE permite que as residências arbitrem tarifas e resistam a interrupções na rede elétrica. Uma estação híbrida baseada em energia solar de 4 kW pode recarregar de 10 a 12 VEs por dia e até exportar energia excedente, melhorando o retorno sobre o investimento em sistemas solares. A Schneider Electric integra esses ativos em uma única plataforma de energia, simplificando o monitoramento e tornando as capacidades de prossumidor acessíveis ao mercado em geral.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Instalação | -2.30% | Global, com maior impacto em mercados sensíveis a preços | Curto prazo (≤ 2 anos) |
| Limitações do Painel Elétrico Residencial Legado | -1.80% | América do Norte e estoque habitacional mais antigo da Europa | Médio prazo (2-4 anos) |
| Atrasos em Licenças e Inspeções | -1.20% | Jurisdições regulatórias da América do Norte | Curto prazo (≤ 2 anos) |
| Vulnerabilidades de Cibersegurança em Carregadores Inteligentes | -0.90% | Global, com maior preocupação em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Instalação
Além do carregador, as residências podem enfrentar vários milhares de dólares em atualizações de painéis ou linhas de serviço, atrasando o retorno sobre o investimento e desacelerando a adoção. Os moradores de edifícios multifamiliares encontram complexidade adicional quando as vagas de estacionamento carecem de alimentação elétrica suficiente, uma lacuna agora abordada por produtos de compartilhamento dinâmico de carga que minimizam o trabalho inicial. Concessionárias como a PG&E aplicam inteligência na borda da rede para conter essas despesas, oferecendo controle em tempo real que mantém os requisitos de atualização modestos.
Limitações do Painel Elétrico em Residências Antigas
Muitas residências mais antigas não suportam um circuito dedicado de alta capacidade sem recabeamento, levando a consultas antecipadas com concessionárias como o Departamento de Água e Energia de Los Angeles. O desenvolvimento de padrões para sistemas de controle de energia, notadamente os padrões UL, deve validar o gerenciamento de carga com múltiplos aparelhos e reduzir a necessidade de atualizações de serviço dispendiosas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Carregador:
Dominância do Nível 2 Encontra o Impulso Sem FioOs dispositivos de Nível 2 representaram 67,83% da receita de 2026, refletindo sua conveniência de carregamento noturno e compatibilidade com os circuitos de 240 V existentes. Essa fatia do mercado de carregamento residencial para VE persistirá graças aos custos modestos de equipamentos, aos protocolos de instalação estabelecidos e ao aumento das capacidades das baterias dos veículos, que tornam os equipamentos de Nível 1 menos atrativos. Enquanto isso, o segmento sem fio está em uma trajetória de CAGR de 34,78%, impulsionado por dados de preferência do consumidor que mostram que 96% dos compradores consideram o carregamento sem cabo como ideal.
O trabalho de patentes da Tesla sublinha o crescente interesse dos fabricantes de equipamentos originais (OEM), e o padrão SAE de 2024 agora oferece uma base para designs interoperáveis. À medida que as curvas de custo dos componentes caem, as soluções sem fio podem reduzir a complexidade percebida, especialmente para motoristas mais idosos ou com mobilidade reduzida. Como a entrega de energia escala até 11 kW nos futuros carregadores domésticos, os tempos de permanência permanecem comparáveis às unidades de Nível 2 com fio, minimizando a ansiedade de autonomia enquanto eleva a conveniência do usuário.



Por Tipo de Veículo:
Núcleo de Automóveis de Passageiros com Potencial de MicromobilidadeOs carros de passeio representaram 92,58% das vendas unitárias de 2026, ancorando o mercado de carregamento residencial para VE e refletindo estruturas de incentivo maduras e disponibilidade de modelos para o mercado de massa. As frotas comerciais leves ganharão tração à medida que os mandatos de entrega urbana se multiplicarem, mas permanecerão secundárias no médio prazo.
Os formatos de micromobilidade — patinetes elétricos, bicicletas elétricas e plataformas relacionadas — estão registrando um CAGR de 30,09% porque as baterias de baixa potência permitem carregamento flexível e descentralizado. Esses veículos apresentam desafios únicos de infraestrutura, impulsionando a inovação em sistemas de ancoragem compactos, compartilhados ou assistidos por energia solar. Esquemas flexíveis de troca de bateria e almofadas de indução sem fio adaptadas para motocicletas devem desbloquear novos fluxos de receita em centros urbanos densos onde a propriedade de carros de passeio é limitada.
Por Faixa de Potência da Estação de Carregamento:
Força Média, Aumento de Alta PotênciaOs sistemas de potência média na faixa de 3,8 a 11 kW representaram 44,13% da receita de 2026, uma proporção que define o referencial de desempenho para os proprietários do mercado principal. Eles oferecem carregamento completo da bateria durante a noite sem sobrecarregar os painéis típicos de 200 ampères, sustentando grande parte da participação do mercado de carregamento residencial para VE detida por dispositivos inteligentes com controle de carga. As unidades de baixa potência abaixo de 3,7 kW recuarão à medida que as capacidades das baterias aumentarem.
As estações de alta potência acima de 11 kW estão previstas para crescer a um CAGR de 27,59%, impulsionando o tamanho do mercado de carregamento residencial para VE nesse nicho. A queda nos custos dos inversores de carboneto de silício, além do crescente fornecimento trifásico em novas construções, impulsiona esse apetite. Os equipamentos de alta taxa também se alinham com as necessidades bidirecionais: alimentar uma residência inteira durante falhas na rede requer taxas de descarga robustas, melhor atendidas por portas de alta potência.
Por Conectividade:
Carregadores Inteligentes Ancoram Serviços de RedeOs modelos inteligentes representaram 65,55% da receita de 2026, graças a protocolos abertos como o OCPP 2.0.1, incentivos de resposta à demanda das concessionárias e interesse dos proprietários na otimização de tarifas. A parceria de software da WeaveGrid com a Emporia mostra como a análise em nuvem equilibra o estresse da rede enquanto reduz as contas dos consumidores.
O CAGR de 28,12% do segmento repousa em uma integração mais profunda com energia solar no telhado, baterias estacionárias e mercados de resposta à demanda. As atualizações de firmware já permitem que os carregadores sigam sinais de custo marginal em tempo real, desbloqueando novas receitas e acelerando o retorno do cliente. Os dispositivos não conectados à rede persistirão em configurações econômicas ou fora da rede, mas perderão participação relativa à medida que o prêmio inteligente cair abaixo de 50 USD por unidade.
Por Tipo de Instalação:
Prevalência de Montagem na Parede, Flexibilidade PortátilAs soluções de parede capturaram 60,25% da receita de 2026, há muito favorecidas pela instalação organizada em garagens e pelos percursos diretos de conduíte até os painéis. Combinadas com coberturas simples contra gotejamento, essas unidades satisfazem os critérios de seguro e de código local na maioria dos climas, garantindo uma posição consolidada no mercado de carregamento residencial para VE.
As unidades portáteis, no entanto, estão crescendo a um CAGR de 28,35%, atraindo locatários, moradores de apartamentos e profissionais em viagem. Sua proposta de valor reside em evitar atrasos de licença e fornecer aos usuários resiliência em emergências quando os equipamentos fixos podem estar fora de operação. Inovações recentes reduziram os fatores de forma enquanto aumentavam a potência para 9,6 kW, borrando as fronteiras com as instalações permanentes e convidando a uma adoção mais ampla.

Por Canal de Compra:
O Fornecimento pelo Fabricante de Equipamento Original Mantém a LiderançaAs montadoras representaram quase 47,19% das vendas de equipamentos domésticos em 2026, aproveitando a influência nas concessionárias e garantindo compatibilidade autorizada pela marca. A integração dos serviços de instalação no pacote de financiamento do veículo simplifica o caminho do cliente e mantém uma vantagem crítica de fidelização para os OEMs no mercado de carregamento residencial para VE.
Os instaladores especializados em VE e os pontos de venda dedicados estão crescendo a um CAGR de 27,11%. À medida que o carregamento doméstico evolui para uma atualização do sistema de energia, os compradores dependem cada vez mais de eletricistas experientes versados em design de energia solar, armazenamento e gerenciamento de carga. Parcerias como o programa da ChargePoint com o Airbnb mostram como os canais de nicho visam coortes de usuários únicos e aumentam a adoção geral.
Análise Geográfica
Mercado de Carregadores Residenciais para VE na Ásia-Pacífico
A Ásia-Pacífico liderou com uma participação de 40,01% em 2026, após o governo da China apoiar padrões unificados de carregamento que sustentam eficiências de produção em massa e custos de instalação reduzidos. A adoção precoce do Japão do backup veículo-para-residência, juntamente com a alta penetração de energia solar no telhado na Austrália, consolida ainda mais a liderança regional. A Índia fica atrás na penetração de carregadores domésticos — apenas 55% dos proprietários de VE têm acesso privado — mas fortes impulsos políticos e incentivos à fabricação local a tornam fundamental para o volume futuro.
Mercado de Carregadores Residenciais para Veículos Elétricos na América do Norte e EMEA
A América do Norte é impulsionada por incentivos fiscais federais e mandatos estaduais ativos. Somente a Califórnia conta com mais de 2 milhões de VEs registrados e exigirá carregadores em cada nova residência dentro de 12 meses após a emissão do certificado de ocupação. Os pilotos canadenses em V2G reforçam o caminho da região em direção à monetização de serviços de rede, ao mesmo tempo em que estimulam a demanda por hardware pronto para bidirecional.
A Europa segue de perto, impulsionada pelo Regulamento de Infraestrutura de Combustíveis Alternativos e por diretrizes rigorosas de construção que obrigam carregadores tanto em propriedades novas quanto renovadas. Os mandatos de cibersegurança — como as regras antiviolação do Reino Unido — estão moldando as especificações de hardware e favorecendo fornecedores estabelecidos com profunda expertise em conformidade. O Oriente Médio e a África, embora menores hoje, é a região de crescimento mais rápido, avançando a um CAGR de 27,44% até 2032.
Cenário Competitivo
Concentração do Mercado
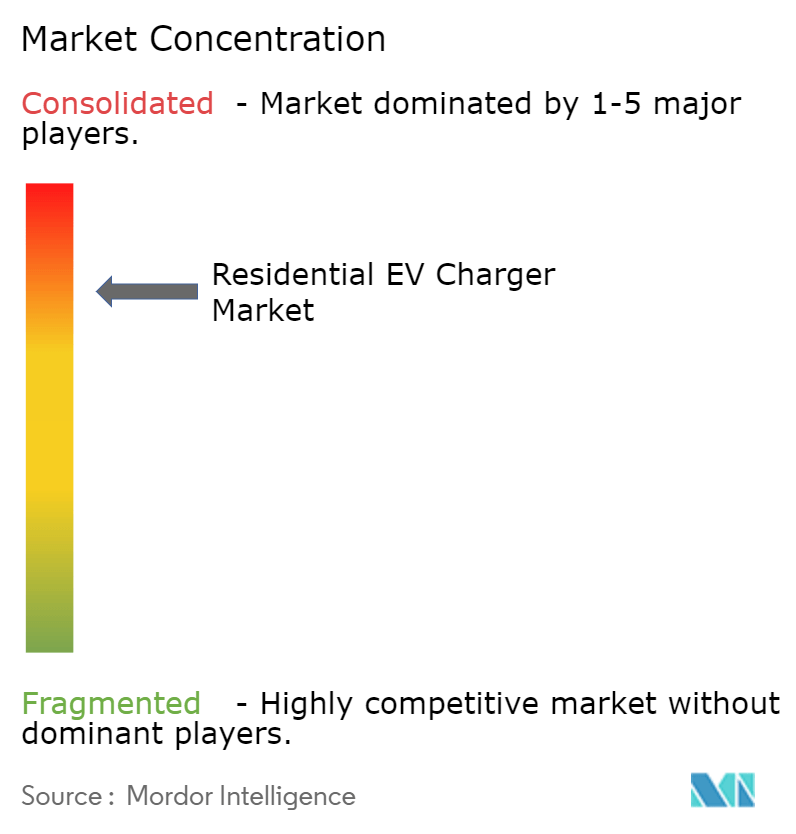
A concentração do setor é moderada. A Tesla liderou o volume residencial em 2025, ampliando seu ecossistema de proprietários de veículos; a Wallbox ficou em segundo lugar, após adquirir a ABL e adicionar mais de 1 milhão de instalações europeias. A Schneider Electric se diferencia por meio do gerenciamento integrado de energia residencial, agrupando controle de energia solar, armazenamento e carregador em uma única plataforma.
A atividade de fusões e aquisições está se acelerando à medida que os fornecedores buscam escala, amplitude de portfólio e alcance geográfico. A aquisição da ABL pela Wallbox por 15 milhões de EUR lhe deu produção alemã e uma presença mais forte em licitações de concessionárias. A Eaton e a ChargePoint forjaram uma aliança inédita combinando equipamentos de distribuição elétrica com hardware de pontos de carregamento, simplificando o design e o licenciamento para instaladores. Os depósitos de patentes em almofadas sem fio, algoritmos de balanceamento de carga e interfaces bidirecionais ilustram uma corrida tecnológica que favorece empresas com conjuntos de habilidades multidisciplinares.
As barreiras de custo associadas às atualizações de painéis continuam a dificultar a expansão, mas o controle de carga definido por software está fechando a lacuna. Empresas como a Emporia agora incorporam módulos de detecção de corrente nos carregadores, alocando dinamicamente a energia doméstica sem fiações adicionais de cobre. À medida que a padronização dos protocolos de controle de energia amadurece, mais players entrarão no mercado, mantendo os preços sob controle e sustentando uma concorrência saudável.
Líderes do Setor de Carregadores Residenciais para VE
-
Tesla, Inc.
-
ChargePoint, Inc.
-
ABB Ltd.
-
Schneider Electric SE
-
Wallbox N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Carregadores Residenciais para Veículos Elétricos Empresas cobertas neste relatório
- Tesla Inc.
- Wallbox N.V.
- Schneider Electric SE
- Siemens AG
- ABB Ltd.
- ChargePoint Holdings Inc.
- Webasto Group
- Eaton Corporation plc
- Blink Charging Co.
- EVBox Group
- Enphase Energy, Inc.
- Enel S.p.A. (Enel X Way)
- Delta Electronics, Inc.
- Pod Point Group PLC
- Autel Intelligent Technology Corp.
Desenvolvimentos industriais recentes em Mercado de Carregadores Residenciais para Veículos Elétricos
- Setembro de 2026: A EP Cube, marca de armazenamento e gerenciamento de energia residencial da Canadian Solar, anunciou o lançamento do Carregador para VE EP Cube na Europa por meio de uma parceria estratégica com a KEBA, líder europeia em infraestrutura de carregamento CA e CC. Alimentado pela comprovada tecnologia de carregamento da KEBA, a nova solução oferece um carregador para VE confiável e de fácil instalação que se integra totalmente ao ecossistema de energia inteligente para residências EP Cube. Ele permite que os proprietários otimizem o carregamento de VE, reduzam os custos de energia e maximizem o valor de seus investimentos em energia solar.
- Agosto de 2026: A Schneider Electric apresentou o Schneider Charge, um carregador residencial inteligente e simples para VE projetado para atender às necessidades modernas de energia doméstica. O Schneider Charge ajusta automaticamente o carregamento do VE com base no consumo de energia doméstica, permitindo que os proprietários adicionem carregamento de Nível 2 a um custo menor e com menos complexidade. A solução também simplifica a instalação para eletricistas.
Mercado de Carregadores Residenciais para Veículos Elétricos Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Principais Coberturas
Nosso estudo define o mercado de carregadores residenciais para veículos elétricos como a venda de novos dispositivos de corrente alternada ou corrente contínua de até 22 kW, instalados de forma permanente ou semipermanente em residências unifamiliares e edificações multifamiliares, para recarregar veículos elétricos de passeio durante a noite ou em períodos prolongados de estacionamento.
Exclusões de Escopo: Cabos de emergência portáteis, pontos de carregamento públicos ou no local de trabalho e serviços de manutenção pós-venda estão fora deste escopo.
Visão Geral da Segmentação
- Por Tipo de Carregador
- Nível 1 (Até 1,9 kW)
- Nível 2 (2-22 kW)
- Carregamento Rápido CC (50 kW e Acima)
- Sem Fio / Indutivo
- Por Tipo de Veículo
- Automóveis de Passageiros
- Veículos Comerciais Leves
- Motocicletas / Micromobilidade
- Por Faixa de Potência da Estação de Carregamento
- Baixa (Até 3,7 kW)
- Média (3,8-11 kW)
- Alta (Acima de 11 kW)
- Por Conectividade
- Inteligente / Em Rede
- Não Inteligente
- Por Tipo de Instalação
- Montado na Parede
- Montado em Pedestal
- Portátil com Plugue
- Por Canal de Compra
- Fornecido pelo Fabricante de Equipamento Original
- Concessionárias de VE
- Varejo Online
- Lojas / Instaladores Especializados em VE
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- África do Sul
- Egito
- Restante do Oriente Médio e África
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor entrevistaram gerentes de produto de fabricantes de carregadores, instaladores residenciais, concessionárias de energia e associações de proprietários de veículos elétricos na América do Norte, Europa, China e mercados emergentes da ASEAN. Essas conversas validaram as curvas de adoção domiciliar, os preços médios de venda e as premissas de taxa de falha que as fontes secundárias apenas sugeriam, permitindo-nos ajustar com precisão os ciclos de penetração e substituição.
Pesquisa Documental
Iniciamos com conjuntos de dados públicos, como o IEA Global EV Outlook, o Centro de Dados de Combustíveis Alternativos do Departamento de Energia dos EUA, os registros comerciais do Eurostat e os códigos de importação da Alfândega da China, para dimensionar os fluxos de carregadores e as faixas de preço. Entidades do setor, como a Electric Drive Transportation Association e a AVERE, forneceram índices de instalação, enquanto periódicos revisados por pares esclareceram as eficiências de gestão de carga. Para comparar as receitas dos fabricantes e as divisões de remessas, utilizamos bases de dados pagas às quais os analistas da Mordor têm acesso, incluindo D&B Hoovers para dados financeiros de empresas e Dow Jones Factiva para notícias recentes de expansão. Esta lista é ilustrativa; diversas outras fontes abertas e por assinatura embasaram as verificações de dados e a construção do contexto.
Uma segunda etapa de pesquisa documental reuniu gatilhos regulatórios, subsídios para carregadores residenciais, exigências de códigos de construção e tarifas de medição em 30 grandes nações com veículos elétricos; esses insumos delimitaram os cenários e garantiram que os modelos por país estivessem alinhados com o momentum das políticas públicas.
Dimensionamento de Mercado e Previsão
Um conjunto de dados descendente do estoque instalado de veículos elétricos por país é reconstruído a partir de dados de registro e ajustado pela nossa 'participação de carregamento domiciliar' levantada em pesquisas. Esse conjunto de demanda é multiplicado pelas taxas ponderadas de substituição e de primeira instalação, e então verificado de forma ascendente com amostras de remessas de fornecedores e faturas de instaladores. Variáveis-chave como o crescimento do parque de veículos elétricos, a composição de residências unifamiliares, o valor dos subsídios para carregadores, o preço médio unitário e a adoção de carregadores inteligentes alimentam uma regressão multivariada que projeta a demanda até 2032. Onde os dados de instaladores eram escassos, preenchemos as lacunas com preços médios de venda medianos obtidos de rastreadores de varejo online e índices de proxy regionais derivados de lançamentos de eletrodomésticos similares.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo passam por três revisões: verificações de variância em relação aos registros de importação, auditorias de analistas pares e uma reconciliação com as conexões de medidores de eletricidade. Os relatórios são atualizados anualmente, com ajustes intermediários quando estruturas de subsídios ou revisões relevantes de normas alteram materialmente as perspectivas. Antes da entrega, um analista realiza uma varredura de notícias de última hora para que os clientes recebam nossa visão mais atualizada.
Por que a Base de Referência de Carregadores Residenciais para Veículos Elétricos da Mordor Merece a Confiança dos Tomadores de Decisão
Os números publicados divergem porque alguns editores incluem estações comerciais, outros combinam hardware com serviços e vários utilizam bases desatualizadas do estoque de veículos elétricos.
Ao adotar uma perspectiva exclusiva de carregadores, aplicar amostragem de preços médios de venda em tempo real e revisar os insumos a cada doze meses, a Mordor produz um ponto médio equilibrado — nem excessivamente otimista nem cauteloso — que os executivos podem rastrear até os indicadores observáveis.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Divergência |
|---|---|---|
| 9,68 bilhões de USD (2025) | Mordor Intelligence | - |
| 14,49 bilhões de USD (2024) | Consultoria Global A | Inclui unidades públicas e no local de trabalho, taxas de câmbio desatualizadas |
| 4,20 bilhões de USD (2024) | Periódico do Setor B | Exclui edificações multifamiliares e utiliza previsão conservadora do estoque de veículos elétricos |
A comparação mostra que os valores variam principalmente em função da amplitude do escopo, da cobertura dos tipos de habitação e da frequência de atualização. Ao ancorar as estimativas em definições claras de dispositivos e variáveis alinhadas às políticas públicas, a Mordor entrega uma base de referência transparente e reproduzível na qual os planejadores podem confiar com segurança.
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do carregamento residencial para VE até 2032?
O mercado de carregamento residencial para VE está previsto para atingir 49,76 bilhões de USD até 2032, a partir de 12,23 bilhões de USD em 2026.
Qual tipo de carregador tem a maior demanda residencial?
Os carregadores de Nível 2 detinham 67,83% de participação em 2026 porque se alinham com os circuitos domésticos comuns de 240 V e às necessidades de carregamento noturno.
Por que os carregadores inteligentes para residências estão crescendo rapidamente?
Os carregadores inteligentes e em rede estão projetados para crescer a um CAGR de 28,12% até 2032 porque suportam gerenciamento de carga, programas de concessionárias e diagnósticos remotos.
Qual região tem a maior participação na demanda por carregamento doméstico de VE?
A Ásia-Pacífico detinha 40,01% de participação em 2026, sustentada pela grande frota de VEs da China e pela base de carregadores privados.
Qual é a principal barreira para uma adoção mais ampla?
Os altos custos de instalação, particularmente as despesas de atualização de painéis elétricos, desaceleram a adoção, mas estão sendo mitigados por soluções inteligentes de gerenciamento de carga.
Quem são os líderes de mercado?
A Tesla, Inc., seguida pela Wallbox N.V. e pela Schneider Electric SE, moldam coletivamente um cenário moderadamente concentrado.