
Tamanho e Participação do Mercado Europeu de Carga Inferior ao Contêiner Completo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
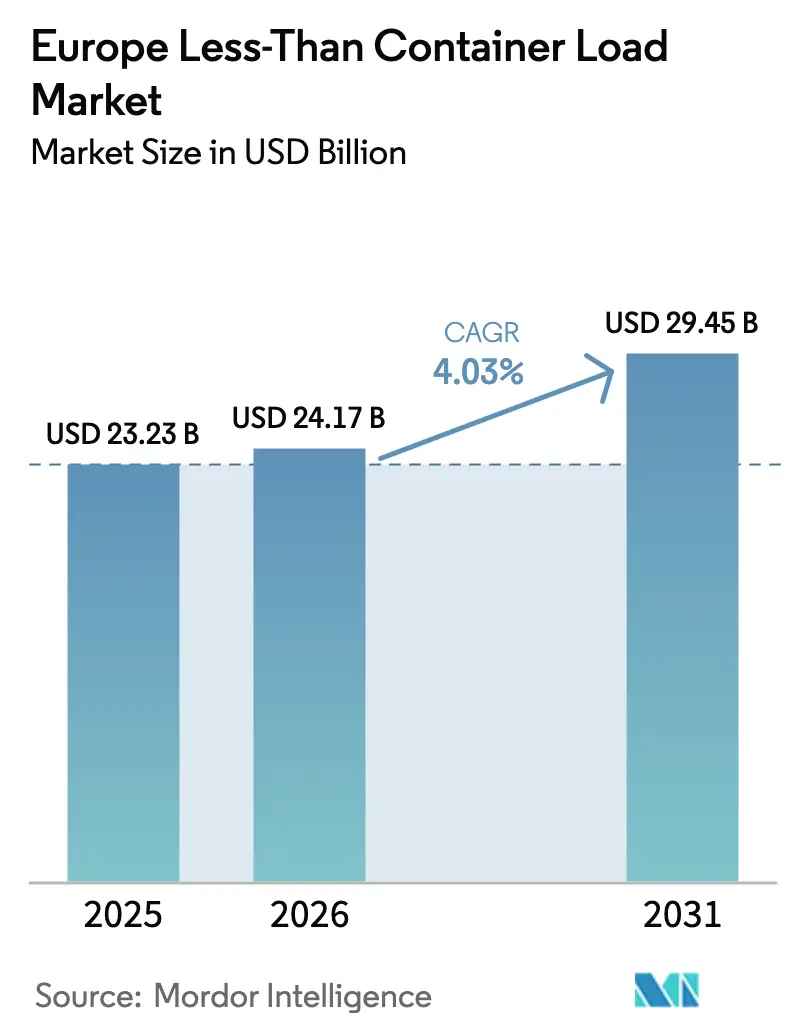
| Tamanho do mercado no ano base (2025) | 23.23 Bilhões de dólares |
| Tamanho do Mercado (2026) | 24.17 Bilhões de dólares |
| Tamanho do Mercado (2031) | 29.45 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.03 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Carga Inferior ao Contêiner Completo por Mordor Intelligence
O tamanho do Mercado Europeu de Carga Inferior ao Contêiner Completo deve crescer de USD 23,23 bilhões em 2025 para USD 24,17 bilhões em 2026 e está previsto para atingir USD 29,45 bilhões até 2031 a uma CAGR de 4,03% entre 2026-2031.
A perspectiva sólida de crescimento é sustentada pelo aumento dos volumes de comércio eletrônico transfronteiriço, plataformas digitais de reserva que reduzem os prazos de entrega, e incentivos regulatórios que tornam a consolidação marítima mais atrativa do que as alternativas aéreas e rodoviárias. Um fluxo constante de corredores de navegação verde e o ônus de conformidade pós-Brexit estão ainda mais inclinando os expedidores europeus em direção a soluções flexíveis de LCL que otimizam a utilização de contêineres enquanto facilitam a administração aduaneira. Enquanto isso, o setor está aprendendo a gerenciar repasses mais elevados de precificação de carbono e congestionamentos portuários que periodicamente prolongam os tempos de trânsito, mas também estimulam a demanda por serviços de consolidação para gestão de estoques.
Principais Conclusões do Relatório
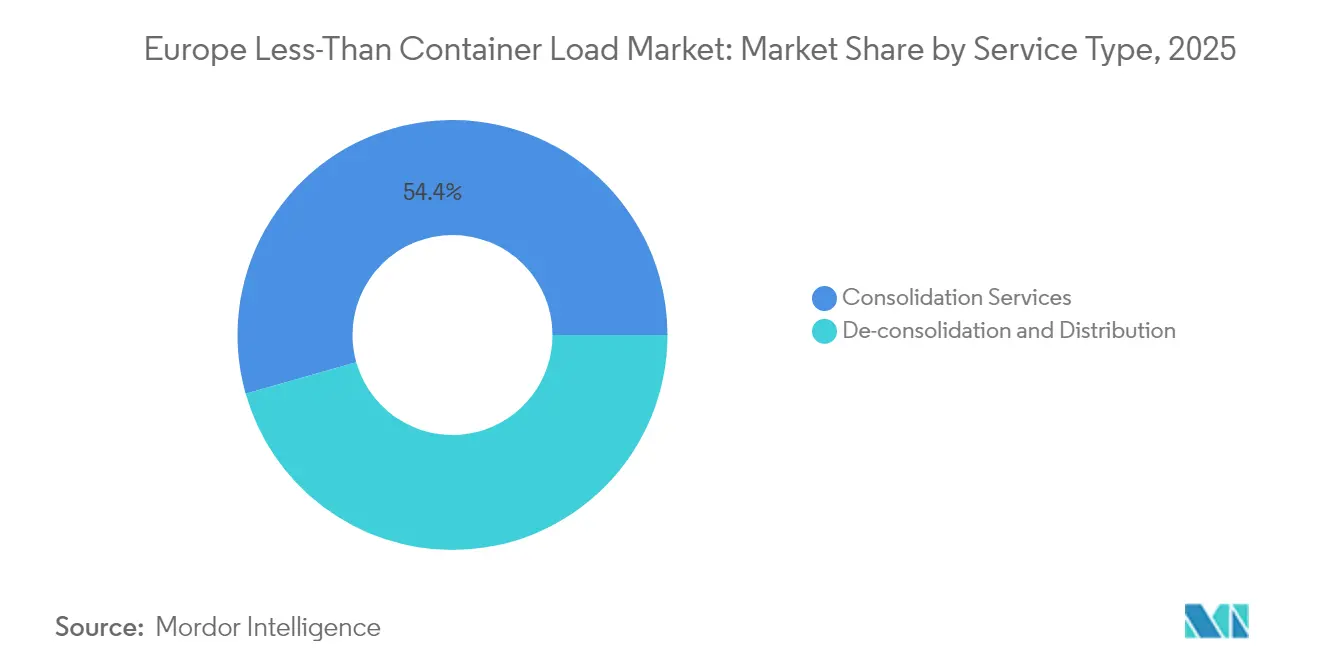
- Por tipo de serviço, os serviços de consolidação capturaram 54,40% da participação de mercado de carga inferior ao contêiner completo (LCL) na Europa em 2025, enquanto a desconsolidação e distribuição está projetada para expandir a uma CAGR de 4,67% até 2031.
- Por destino, os serviços internacionais representaram 70,55% do tamanho do mercado de carga inferior ao contêiner completo (LCL) na Europa em 2025 e estão preparados para crescer a uma CAGR de 4,26% até 2031.
- Por natureza do negócio, o frete internacional dominou com uma participação de 89,30% em 2025 e está avançando a uma CAGR de 3,98% ao longo do período de previsão.
- Por usuário final, o varejo e o e-commerce lideraram com uma participação de receita de 31,60% em 2025; saúde e produtos farmacêuticos registram o crescimento mais rápido a uma CAGR de 5,15% até 2031.
- Por geografia, a Alemanha deteve 15,70% da participação de mercado de carga inferior ao contêiner completo (LCL) na Europa em 2025, enquanto a Espanha está definida para crescer a uma CAGR de 4,93% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Europeu de Carga Inferior ao Contêiner Completo
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (%) na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| O aumento de encomendas de e-commerce impulsiona a demanda de LCL | +1.2% | Global, ganhos iniciais na Alemanha, Países Baixos, Reino Unido | Médio prazo (2-4 anos) |
| Plataformas digitais de frete permitem reservas instantâneas de LCL | +0.8% | Norte e Europa Central, expansão para a Europa do Sul | Curto prazo (≤ 2 anos) |
| A conformidade com o EU ETS / Med-ECA desloca o frete do ar e da estrada para LCL | +0.9% | Em toda a UE, pronunciado nas rotas mediterrâneas | Longo prazo (≥ 4 anos) |
| A complexidade aduaneira pós-Brexit desvia fluxos do Reino Unido para serviços de LCL | +0.6% | Corredores Reino Unido-UE, com foco em Dover, Calais, Roterdã | Médio prazo (2-4 anos) |
| Os corredores de navegação verde Ásia-Europa aumentam a frequência de navegação | +0.7% | Portos do Norte da Europa, hinterlândias da Europa Oriental | Longo prazo (≥ 4 anos) |
| Estratégias de resiliência após o redirecionamento do Mar Vermelho diversificam os portos de entrada | +0.5% | Gateways mediterrâneos, atlânticos e bálticos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Aumento de Encomendas de E-Commerce Impulsiona a Demanda de Consolidação LCL
As transportadoras de encomendas europeias movimentaram 6,2 bilhões de remessas durante o pico de fim de ano de 2024, um salto de 9% que proporcionou aos despachantes internacionais ricas oportunidades para agregar pedidos menores em cargas containerizadas. Aproximadamente 70% desse volume exigiu entrega direta ao consumidor, encorajando os provedores a aplicar correspondência algorítmica que eleva as taxas de preenchimento de contêineres e reduz os custos de manuseio. Apenas plataformas chinesas enviaram 4,6 bilhões de pacotes para a Europa em 2024, ampliando a necessidade de consolidação LCL confiável que possa desembaraçar a alfândega em escala. O plano da UE de retirar o limite isento de impostos de EUR 150 em 2025 padronizará as declarações, fortalecendo a posição competitiva dos operadores de LCL que já operam capacidades integradas de corretagem. Juntas, essas forças adicionam ventos favoráveis estruturais ao mercado europeu de carga inferior ao contêiner completo (LCL)[1]"Alterações ao Sistema de Comércio de Emissões Existente e MRV Aplicáveis a partir de 1 de Janeiro de 2024," Comissão Europeia, climate.ec.europa.eu.
Plataformas Digitais de Frete Transformam a Infraestrutura de Reservas de LCL
Plataformas como a Cargoboard e a Shypple comprimem os ciclos tradicionais de cotação de vários dias para alguns minutos, proporcionando aos expedidores descoberta de preços sob demanda e confirmação de espaço. O myKN da Kuehne + Nagel expande essa capacidade com opções neutras em CO₂ e rastreamento em tempo real, contribuindo para o aumento de receita de 15% da empresa no primeiro trimestre de 2025[2]"Novos Requisitos para Importações UE-Reino Unido a partir de 31 de Janeiro," ICAEW, icaew.com. O design algorítmico de rotas e o agrupamento de capacidade impulsionado por aprendizado de máquina elevam consistentemente a utilização de contêineres 20-30 pontos percentuais acima dos métodos manuais. A Maersk aponta a digitalização como um dos principais temas logísticos para 2025, destacando como os fluxos de trabalho automatizados estão redefinindo a complexidade do frete internacional. Esses avanços ampliam a adoção de soluções do mercado europeu de carga inferior ao contêiner completo (LCL) entre expedidores pequenos e médios que anteriormente careciam de poder de compra.
A Implementação do EU ETS Acelera a Mudança Modal para Serviços de LCL
A adição do transporte marítimo ao Sistema de Comércio de Emissões da União Europeia em 2024 obriga as transportadoras a comprar licenças cobrindo 70% das emissões em 2025, aumentando para cobertura total em 2026. A Ocean Network Express respondeu com uma Sobretaxa Ambiental que se alinha tanto ao EU ETS quanto às regras FuelEU Maritime. A CMA CGM estima que o regulamento infla as tarifas de frete base em 7-8 EUR por 100 kg, um aumento de 75% que corrói a paridade de preços com o frete aéreo. Como o custo de carbono por unidade cai acentuadamente quando as remessas são consolidadas, o setor europeu de carga inferior ao contêiner completo (LCL) ganha uma vantagem comparativa para tráfego de média distância anteriormente atendido por caminhões ou aviões.
Os Corredores de Navegação Verde Ásia-Europa Aumentam a Frequência de Navegação
Coalizões público-privadas estão construindo corredores de baixo carbono ligando os principais centros de exportação asiáticos ao norte da Europa, levando as transportadoras a programar mais alimentadores intra-europeus para sincronizar as janelas de transbordo. A maior frequência de navegação diminui os tempos de espera nos pontos de consolidação, aumentando a confiabilidade do serviço para o mercado europeu de carga inferior ao contêiner completo (LCL). A expansão estende o alcance do hinterlândia para a Europa Oriental, ampliando a demanda endereçável entre os exportadores que buscam saídas semanais consistentes.
Análise de Impacto das Restrições*
| Restrição | Impacto (%) na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congestionamentos portuários e escassez de contêineres elevam a variabilidade de trânsito | -1.1% | Hamburgo, Antuérpia, Roterdã e outros hubs do Norte da Europa | Curto prazo (≤ 2 anos) |
| Infraestrutura fragmentada de Estações de Carga e Frete (CFS) na Europa Oriental | -0.7% | Europa Central e Oriental, corredores dos Balcãs | Longo prazo (≥ 4 anos) |
| Sobretaxas de conformidade com carbono reduzem a vantagem de preço do LCL | -0.8% | Em toda a UE, mais acentuado nas rotas mediterrâneas | Médio prazo (2-4 anos) |
| Aumento dos custos de seguro/segurança em rotas de alto risco | -0.6% | Mar Vermelho, Mar Negro e outros corredores de alto risco | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Crise de Congestionamento Portuário Perturba a Confiabilidade de Trânsito do LCL
Os tempos de espera de embarcações de 7 a 10 dias nos principais centros de consolidação refletem a utilização de pátios acima de 92%, empurrando o tempo de permanência de contêineres em Roterdã para além de 9 dias e estendendo os atrasos de barcaças em Antuérpia para 96-120 horas. As greves belgas no início de 2025 fecharam o acesso portuário por 36 horas, gerando atrasos em cascata em toda a Europa do Norte. Rotas de ponta a ponta que antes entregavam em 45 dias agora exigem até 90 dias, pressionando o planejamento de estoques para os usuários do mercado europeu de carga inferior ao contêiner completo (LCL).
As Sobretaxas de Conformidade com Carbono Reduzem a Paridade de Custos
Embora as cargas consolidadas diluam as taxas de carbono, algumas transportadoras de longo curso cobram sobretaxas gerais que elevam as tarifas totais de LCL em 8-10%, reduzindo mas não eliminando o desconto em relação ao frete aéreo. Nas rotas mediterrâneas, o custo adicional reduz os diferenciais históricos, forçando os provedores de LCL a aprimorar a aquisição de espaço em embarcações e melhorar a otimização do mix de carga para preservar sua proposta de valor dentro do mercado europeu de carga inferior ao contêiner completo (LCL).
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Os Serviços de Consolidação Dominam a Participação de Mercado
Os serviços de consolidação capturaram 54,40% da receita de 2025 dentro do mercado europeu de carga inferior ao contêiner completo (LCL), refletindo a economia central de agregar múltiplas remessas em um único movimento de contêiner. Sofisticados mecanismos de correspondência em plataformas como a Ship4wd elevam os fatores de carga, permitindo que os despachantes distribuam economias de custos a pequenos e médios exportadores. O tamanho do mercado europeu de carga inferior ao contêiner completo (LCL) para consolidação está projetado para expandir de forma constante à medida que os algoritmos reduzem os espaços vazios e reduzem o tempo de planejamento manual. A desconsolidação e distribuição, embora menor, registra a CAGR mais rápida de 4,67% graças ao aumento no atendimento de e-commerce de última milha que precisa de capacidade de desconsolidação próxima aos centros de consumo.
A evolução do segmento agora incorpora planos de estiva impulsionados por IA que respeitam as regras de afinidade de carga enquanto maximizam cada metro cúbico, uma capacidade especialmente atrativa para cargas de alto valor de saúde e sensíveis à temperatura. O Sistema de Controle de Importações 2, que se estende para os trechos rodoviários e ferroviários em 2025, eleva os limites de qualidade de dados, direcionando os negócios para provedores com conformidade digital integrada. À medida que a precificação de carbono se intensifica, as viagens consolidadas distribuem os custos do EU ETS entre mais expedidores, fortalecendo a dominância dos serviços de consolidação no setor europeu de carga inferior ao contêiner completo (LCL).
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório


Por Destino: Os Serviços Internacionais Impulsionam o Crescimento do Mercado
As rotas internacionais representaram 70,55% do faturamento de 2025, sublinhando a profunda integração do comércio transfronteiriço na Europa. O tamanho do mercado europeu de carga inferior ao contêiner completo (LCL) para movimentos internacionais está previsto para crescer a uma CAGR de 4,26%, impulsionado pela liberalização comercial com a Ásia-Pacífico e pela diversificação de corredores em torno da perturbação do Mar Vermelho. Os procedimentos aduaneiros pós-Brexit adicionam camadas de documentação que tornam os serviços consolidados mais rentáveis nos corredores Reino Unido-UE.
Distâncias de trânsito mais longas embutidas nos movimentos internacionais exigem melhores margens e suportam complementos premium, como ofertas neutras em CO₂ e acordos de prazo definido. O LCL doméstico retém relevância na alimentação de portos hub e no equilíbrio dos circuitos de distribuição inland, porém suas distâncias mais curtas e tarifas competitivas de carga por caminhão restringem a expansão. À medida que a descarbonização da UE torna o transporte rodoviário mais caro, parte do frete intra-UE converterá para LCL de curta distância marítima, criando ganhos incrementais para operações de estilo internacional dentro do mercado europeu de carga inferior ao contêiner completo (LCL).
Por Natureza do Negócio: O Frete Internacional Mantém a Liderança de Mercado
Os despachantes internacionais tradicionais controlaram 89,30% da receita de 2025, validando sua expertise em gerenciar consolidação, alfândega e orquestração multimodal. Camadas digitais como o myKN ajudam os incumbentes a escalar a visibilidade sem perder a profundidade de relacionamento, sustentando uma trajetória de crescimento de 3,98%. A participação de mercado dos despachantes no mercado europeu de carga inferior ao contêiner completo (LCL) é fortalecida pelo fechamento em abril de 2025 da aquisição da DB Schenker pela DSV por EUR 14,3 bilhões (USD 15,78 bilhões), que eleva a escala combinada para um faturamento de EUR 41,6 bilhões (USD 45,91 bilhões).
Os NVOCCs desempenham um papel menor, mas estrategicamente importante, oferecendo preços dinâmicos vinculados a índices spot e se posicionando como guardiões da neutralidade para mercados logísticos. À medida que os ônus de conformidade aumentam, os proprietários de carga dependem das licenças de corretagem e instalações alfandegadas dos despachantes, reforçando a primazia dos despachantes no setor europeu de carga inferior ao contêiner completo (LCL). No entanto, a concorrência se intensifica com a entrada de novos participantes nativos digitais que aproveitam o agrupamento de capacidade via API, obrigando os players legados a acelerar o investimento em tecnologia.

Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Usuário Final: Varejo e E-Commerce Lidera a Geração de Demanda
O varejo e o e-commerce produziram 31,60% dos faturamentos de 2025, espelhando as mudanças em direção ao atendimento omnicanal que valoriza reposições menores e mais frequentes. Os vendedores transfronteiriços preferem a consolidação para limitar a exposição a impostos enquanto acessam redes de entrega continental, um fator-chave de crescimento para o mercado europeu de carga inferior ao contêiner completo (LCL). Saúde e produtos farmacêuticos lideram os gráficos de crescimento com uma CAGR de 5,15%, impulsionados pela demanda por serviços de cadeia de frio em conformidade com as Boas Práticas de Distribuição (GDP) e pela relocalização de suprimentos críticos iniciada na era pandêmica.
A demanda de manufatura e automotivo permanece contida em meio ao excesso de capacidade e às vendas moderadas de veículos, mas metas mais rígidas de capital de giro motivam os fabricantes de equipamentos originais a trocar compromissos de contêineres completos por chegadas flexíveis de LCL. Os exportadores agrícolas recorrem à consolidação para pulsos sazonais e culturas especiais que não conseguem preencher sozinhos uma caixa de 20 pés, adicionando mais uma camada de demanda diversificada no mercado europeu de carga inferior ao contêiner completo (LCL).
Análise Geográfica
A participação de 15,70% da Alemanha confirma seu papel de âncora na matriz de frete do Norte da Europa, mesmo com os volumes portuários recuando para os mínimos de 20 anos devido a problemas de competitividade e adoção digital limitada. O impulso de investimento do governo em pátios multimodais ligados ao ferroviário visa recuperar o momentum, mas no interim os expedidores diversificam para os gateways holandeses e belgas próximos, espalhando a demanda do mercado europeu de carga inferior ao contêiner completo (LCL) pela região. O Reino Unido, apesar das complexidades do Brexit, ainda canaliza volumes consideráveis de LCL; declarações obrigatórias de segurança a partir de janeiro de 2025 direcionam muitos pequenos importadores para despachantes equipados com mecanismos automatizados de conformidade aduaneira.
A Espanha é o destaque de desempenho, no caminho de uma CAGR de 4,93% até 2031, à medida que as transportadoras desviam os serviços Ásia-Europa em torno dos riscos do Mar Vermelho e descarregam em portos mediterrâneos e atlânticos como Valência e Algeciras. França e Itália aproveitam o consumo doméstico e as redes de alimentadores trans-alpinos, mas lutam com ações trabalhistas esporádicas que prejudicam a confiabilidade dos cronogramas. Os Países Baixos mantêm o status de mega-hub de Roterdã, porém os tempos de permanência com média de 9 dias pressionam os cronogramas de consolidação e geram reavaliação modal para cargas sensíveis ao tempo.
A Polônia lidera a distribuição regional apesar de um déficit de 30.000-50.000 motoristas que aperta a capacidade de transporte terrestre inland. As nações escandinavas avançam na descarbonização marítima com o pedágio dinamarquês baseado em distância para veículos pesados e os pilotos de estradas eletrificadas da Suécia, movimentos que indiretamente favorecem soluções de consolidação marítima de maior alcance. A Europa Central e Oriental oferece oportunidade de espaço em branco, embora padrões fragmentados de Estações de Carga e Frete (CFS) dificultem a penetração rápida do mercado europeu de carga inferior ao contêiner completo (LCL). A participação russa permanece limitada por sanções que remodelaram os corredores comerciais continentais.
Panorama regulatório
Na Europa, as regras de descarbonização e de relato estão a tornar-se mais rígidas em torno do transporte marítimo e multimodal, influenciando a formação de preços do LCL e o design dos produtos. A inclusão do transporte marítimo no Sistema de Comércio de Licenças de Emissão da UE (EU ETS) a partir de 2024 aumenta a repercussão do custo do carbono (subindo de uma cobertura parcial em 2025 para cobertura total em 2026 no contexto do relatório), e as transportadoras operacionalizaram mecanismos de recuperação, como as sobretaxas ambientais da Ocean Network Express, alinhadas com os requisitos do EU ETS e do FuelEU Maritime.
Os requisitos de transparência de dados e de emissões também estão a ser reforçados. O Regulamento (UE) 2026/1030 estabelece regras para a contabilização das emissões de gases com efeito de estufa dos serviços de transporte que iniciam ou terminam na União, levando os transitários e as NVOCC a formalizar práticas de cálculo e divulgação em todos os trajetos e subcontratantes. Em paralelo, o Regulamento eFTI da UE exige que as autoridades dos Estados-Membros aceitem informações eletrónicas de transporte de mercadorias, acelerando a transição para documentação digital e fluxos de trabalho de conformidade que beneficiam os operadores de LCL com capacidades integradas de alfândega e troca de dados.
Análise da cadeia de valor
A cadeia de valor do LCL na Europa tipicamente estende-se desde a reserva do expedidor e o planeamento de consolidação (frequentemente através de transitários e plataformas digitais) até à recolha na origem, consolidação baseada em CFS, transporte principal (marítimo de longa distância ou de curta distância), desconsolidação em CFS de destino, alfândega e corretagem, e distribuição de última milha para centros de distribuição regionais e redes de encomendas. Os transitários continuam a ser os principais orquestradores neste mercado, contratando espaço em transportadoras marítimas, gerindo parceiros de CFS e operações alfandegadas, e agrupando conformidade, visibilidade e gestão de reclamações para envios fragmentados.
Duas realidades operacionais estão a moldar onde o valor é criado e capturado ao longo da cadeia. Primeiro, os requisitos de documentação digital e de contabilização de emissões estão a aumentar a importância da qualidade dos dados nas reservas, nos CFS e nas transferências de transporte principal, reforçando a posição dos fornecedores com portais digitais integrados e corretagem. Segundo, a resiliência da rede está cada vez mais concebida em torno de gateways alternativos e trajetos internos: as restrições de capacidade decorrentes de atualizações de infraestrutura na rede ferroviária alemã e o congestionamento portuário periódico no norte da Europa estão a levar os operadores de LCL a criar margens nos calendários, a diversificar centros interiores e a utilizar opções multimodais quando disponíveis, enquanto grandes players como a DSV otimizam o design da rede e a produtividade como parte da integração pós-aquisição.
Cenário Competitivo
A concentração do setor é moderada, um nível que alimenta a concorrência de preços, mas ainda permite nichos de serviço diferenciados. A fusão DSV-DB Schenker de abril de 2025 coroa um peso-pesado global de mais de USD 45 bilhões, preparado para integrar a capacidade aérea e marítima recém-adquirida em sua rede europeia de LCL. A Kuehne + Nagel sustenta a liderança por meio de investimento contínuo em tecnologia, garantindo uma posição de Líder no Quadrante Mágico de 3PL da Gartner de 2025 por sua visão e execução equilibradas.
Os nativos digitais como Freightos, Shypple e Cargoboard escalam rapidamente ao fornecer descoberta instantânea de tarifas e conectividade via API nos fluxos de pagamento do e-commerce, um modelo que conquista pequenos comerciantes de encomendas agora com preços fora das soluções aéreas. As apostas estratégicas enfatizam a sustentabilidade, com operadores oferecendo mecanismos de biocombustível ou de compra e reivindicação para expedidores que perseguem metas científicas de neutralidade de carbono.
As oportunidades de espaço em branco estão a leste do rio Elba, onde a capacidade fragmentada de Estações de Carga e Frete (CFS) cria uma abertura para players de ativos leves estabelecerem instalações alfandegadas. Os prêmios de seguro com alta de 900% nas rotas do Mar Vermelho empurram os volumes para rotações ao redor do Cabo da Boa Esperança ou combinações rodoferroviárias, exigindo um redesenho ágil de rede. Em resposta, os incumbentes pilotam mecanismos de aprendizado de máquina que reconstroem os planos de consolidação em tempo quase real, reforçando a tecnologia como o campo de batalha decisivo no mercado europeu de carga inferior ao contêiner completo (LCL).
Líderes da Indústria Europeia de Carga Inferior ao Contêiner Completo
Vanguard Logistics
DSV
Geodis
CEVA Logistics
ECU Worldwide (Part of All Cargo Logistics)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
A digitalização impulsionada pela conformidade está a abrir um espaço operacional em branco para os fornecedores de LCL capazes de industrializar a captura de dados em fluxos de trabalho que vão da cotação à alfândega até à entrega. O requisito eFTI da UE para que as autoridades aceitem informações eletrónicas de transporte de mercadorias e o Regulamento (UE) 2026/1030 sobre contabilização de emissões de gases com efeito de estufa aumentam a procura por dados padronizados ao nível do envio, pegadas de carbono auditáveis e troca baseada em API entre transportadoras, operadores de CFS e despachantes aduaneiros. Os fornecedores que conseguem integrar o relato de emissões com a reserva e o desalfandegamento, por exemplo através de portais de transitários e fluxos de trabalho aduaneiros automatizados, estão em melhor posição para retter expedidores PME que lidam com documentação pós-Brexit e regras de declaração de comércio eletrónico em evolução.
A reconfiguração de gateways e redes é uma via de crescimento prática, à medida que expedidores e transitários adaptam os trajetos para reduzir a exposição a disrupções e o risco de congestionamento. Movimentos recentes de operadores refletem isso: a Geodis inaugurou um novo hub portuário multisserviços em Le Havre em 2026, e a Savino Del Bene expandiu a infraestrutura na Espanha através de aquisições ligadas à conectividade mediterrânica e atlântica, reforçando o manuseamento de LCL centrado em portos e o acesso intermodal. Ao mesmo tempo, programas de integração orientados pela escala, como a integração em curso da DB Schenker pela DSV, incluindo iniciativas específicas de sinergia e produtividade, estão a acelerar o investimento em design de rede, tecnologia e poder de negociação de aquisições, intensificando a concorrência por volumes de LCL nos principais gateways europeus e em corredores emergentes da Europa Central e Oriental.
Desenvolvimentos recentes do setor
- Julho de 2026: a cargo-partner (NX Group) acelerou a integração organizacional na Polónia, Eslováquia e Áustria para unificar os gateways marítimos de LCL e as redes logísticas multimodais regionais. Isto reforça a capacidade transfronteiriça de LCL na Europa Central e fortalece as redes logísticas multimodais regionais.
- Junho de 2026: a Geodis inaugurou um hub portuário multisserviços em Le Havre, França, com um pátio de contentores alfandegado de 20.000 metros quadrados e capacidade para movimentar mais de 250.000 contentores. A expansão aumenta a capacidade, permite armazenamento alfandegado e melhora a resiliência do trânsito para os fluxos de LCL.
- Maio de 2026: a Savino Del Bene adquiriu três empresas do Grupo Marítima Sureste, acrescentando infraestrutura logística em Múrcia, Almería e Algeciras, incluindo um hub de 50.000 m² em El Estrecho e acesso a terminal ferroviário em Nonduermas. Isto reforça as capacidades intermodais e a presença de hubs para apoiar a consolidação de LCL na Europa.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado abrange as receitas obtidas com a organização e execução de movimentos de carga marítima em regime LCL (carga inferior a um contentor completo) na Europa. Na prática, vários expedidores partilham o espaço de um contentor, e a consolidação, o manuseamento, a documentação e a entrega são cobrados como parte do movimento LCL.
Exclusões de âmbito: excluímos movimentos em regime de contentor completo, transporte puramente rodoviário ou transitário exclusivamente aéreo, e armazenagem que seja faturada como contrato autónomo em vez de estar associada a um envio LCL.
Visão geral da segmentação
- Por Tipo de Serviço
- Serviços de Consolidação
- Desconsolidação e Distribuição
- Por Destino
- Doméstico
- Internacional
- Por Natureza do Negócio
- Frete Internacional
- NVOCCs
- Por Usuário Final
- Manufatura e Automotivo
- Varejo e E-Commerce
- Saúde e Produtos Farmacêuticos
- Agricultura e Silvicultura
- Outros Usuários Finais
- Geografia
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Baixos
- Polônia
- Escandinávia (Dinamarca, Suécia, Noruega, Finlândia)
- Europa Central e Oriental (Tchéquia, Eslováquia, Hungria)
- Rússia
- Resto da Europa
Fontes de dados, dimensionamento do mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para mapear a atividade comercial e de carga contentorizada na Europa numa base de procura capaz de sustentar os serviços de LCL. Recorremos a indicadores públicos e repetíveis, como as séries de comércio e transporte do Eurostat, o UN Comtrade, os comunicados de movimentação de autoridades portuárias nos principais gateways europeus, e materiais da Organização Marítima Internacional que explicam as condições de transporte e as tendências de conformidade.
Também revisámos materiais que esclarecem como os mercados de transitários e consolidação funcionam na prática, incluindo publicações de agências alfandegárias e fronteiriças, atualizações de associações do setor, e apresentações de resultados e a investidores de empresas que discutem volumes, preços e mistura de serviços. Sempre que ajudou a colmatar lacunas, os nossos analistas utilizaram subscrições pagas para dados financeiros e inteligência empresarial, verificações de importação e exportação ao nível do envio, e monitorização de concursos e contratos. Isto ajudou principalmente a confirmar a direção e a evitar mudanças não detetadas. As fontes aqui listadas são ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram consultados para recolha, validação e esclarecimento.
Entrevistas e inquéritos primários
O trabalho primário centrou-se em validar o que realmente impulsiona a despesa em LCL na Europa, incluindo como as taxas de consolidação, o manuseamento na origem e no destino, e as sobretaxas de época alta variam nos principais corredores. Falámos com uma combinação de transitários, consolidadores no estilo NVOCC, e equipas logísticas do lado dos expedidores nos principais corredores de importação e exportação europeus, para que as suposições da pesquisa documental pudessem ser corrigidas quando necessário.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 25% | CXOs: 14% |
| Nível intermédio: 58% | Líderes funcionais/de unidade: 26% |
| Pequenos players: 17% | Gestores: 60% |
Dimensionamento e previsão de mercado
O dimensionamento parte de uma reconstrução top-down da base de despesas em LCL, em que o comércio de contentores na Europa, os sinais de movimentação portuária, e a proporção de envios que normalmente se movem como cargas consolidadas são convertidos em valor de serviço de LCL faturável. Para manter a abordagem prática, aplicamos uma lógica de preços por corredor e nível de serviço, utilizando a direção observada das taxas de frete, sobretaxas ligadas ao combustível e o comportamento das taxas de manuseamento. Em seguida, ajustamos para desvios na mistura entre fluxos de curta distância intra-europeus e fluxos marítimos de longa distância.
Os totais são cruzados com aproximações seletivas de baixo para cima, tais como amostragem de divulgações de receitas de transitários, verificações de canal sobre as taxas típicas de LCL por metro cúbico, e testes de stress dos volumes implícitos face às tendências de TEU e de envios. Quando o relato das empresas é parcial ou um corredor tem baixa divulgação, as lacunas são tratadas através de variáveis proxy, como a atividade entre pares de portos, tendências de produção industrial para os principais setores expedidores, e ciclos de reabastecimento de inventário.
Para a previsão, utilizamos principalmente a análise de cenários apoiada por uma visão multivariada leve dos fatores impulsionadores, incluindo o crescimento das importações e exportações europeias, o congestionamento portuário e a fiabilidade dos calendários, a direção dos custos de bunker e energia, o atrito regulatório e alfandegário, e a densidade de envios de comércio eletrónico. As suposições só são finalizadas depois de as perspetivas dos fatores impulsionadores serem revistas com os respondentes primários, para que a curva não seja determinada por picos de tarifas pontuais.
Validação de dados e ciclo de atualização
A validação é feita através de várias passagens, em que os resultados do modelo são verificados face a sinais independentes, como tendências de movimentação de contentores, alterações no valor comercial e ciclos conhecidos de tarifas de frete. Verificamos novamente ao nível do país e do corredor para identificar valores atípicos. Se um resultado parecer inconsistente, os analistas reabrem a suposição, comparam-na com as notas das entrevistas, e recontactam as fontes quando a variância não pode ser explicada por sazonalidade ou mistura.
Antes da aprovação final, o trabalho é revisto por outro analista para confirmar que as fórmulas, o tratamento de moeda e o alinhamento anual são consistentes em todo o modelo. Os relatórios são atualizados anualmente, e são feitas atualizações intermédias quando eventos importantes alteram materialmente as tarifas ou os volumes. Imediatamente antes da entrega, é concluída uma nova passagem para que os clientes recebam a visão mais atual disponível.
Comparação do tamanho do mercado europeu de carga marítima LCL (menos que um contentor completo) da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para o LCL na Europa podem variar porque os grupos definem de forma diferente o que conta como receita de serviço LCL, e porque alguns utilizam suposições fortemente baseadas em tarifas de trimestres atípicos. As diferenças também resultam da forma como os movimentos domésticos e de curta distância são tratados, e se os encargos de manuseamento, documentação e distribuição são contabilizados dentro do total do mercado.
Ao acompanhar os movimentos de tarifas ao nível do corredor e ao atualizar os principais fatores de conversão com verificações de campo, a Mordor Intelligence mantém a estimativa ligada aos serviços de LCL faturáveis na Europa, em vez de categorias mais amplas de receitas de transitário.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 23,23 bilhões de USD (2025) | |
| Jornal Comercial A | 28,00 bilhões de USD (2025) | Frequentemente agrupa o LCL com taxas mais amplas de transitário marítimo, e pode incluir extras de logística contratual que nem sempre são cobrados por envio LCL, o que inflaciona o valor endereçável. |
| Associação do Setor B | 18,70 bilhões de USD (2025) | Normalmente ancorada numa visão de consolidação porto a porto mais restrita, podendo excluir a receita de distribuição no destino e de documentação, o que reduz o valor modelado para a Europa. |
A diferença deve-se principalmente ao que é contabilizado como receita de LCL e à forma como a formação de preços está ligada de perto ao comportamento real dos corredores. Com limites de serviço claros, indicadores de procura práticos e verificações repetíveis, a estimativa continua mais fácil de reconciliar quando os utilizadores a comparam com a realidade operacional.


Principais Questões Respondidas no Relatório
Qual é o valor do mercado europeu de carga inferior ao contêiner completo (LCL) em 2026?
O setor é avaliado em USD 24,17 bilhões em 2026 e está projetado para subir para USD 29,45 bilhões até 2031.
Qual tipo de serviço lidera a receita de LCL na Europa?
Os serviços de consolidação detêm 54,40% da receita de 2025, muito à frente da desconsolidação e distribuição.
Como o EU ETS afetará a competitividade do LCL?
A precificação de carbono eleva os custos totais do frete marítimo, mas a consolidação dilui as taxas por unidade, tornando o LCL mais atrativo do que o aéreo ou o rodoviário.
Qual geografia está crescendo mais rapidamente?
A Espanha está prevista para expandir a uma CAGR de 4,93% graças aos fluxos Ásia-Europa redirecionados e à forte demanda doméstica.
Qual segmento de usuário final está se expandindo mais rapidamente?
Saúde e produtos farmacêuticos registram uma CAGR de 5,15% devido à maior demanda por movimentos controlados por temperatura e em conformidade com as Boas Práticas de Distribuição (GDP).
Qual é o nível de concentração do cenário competitivo?
Com os cinco principais provedores controlando cerca de 45% da receita, o mercado obtém uma pontuação de 6 em uma escala de concentração de 1 a 10.
Página atualizada pela última vez em:



