
Dimensão e Quota do Mercado de Transporte de Longa Distância na Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
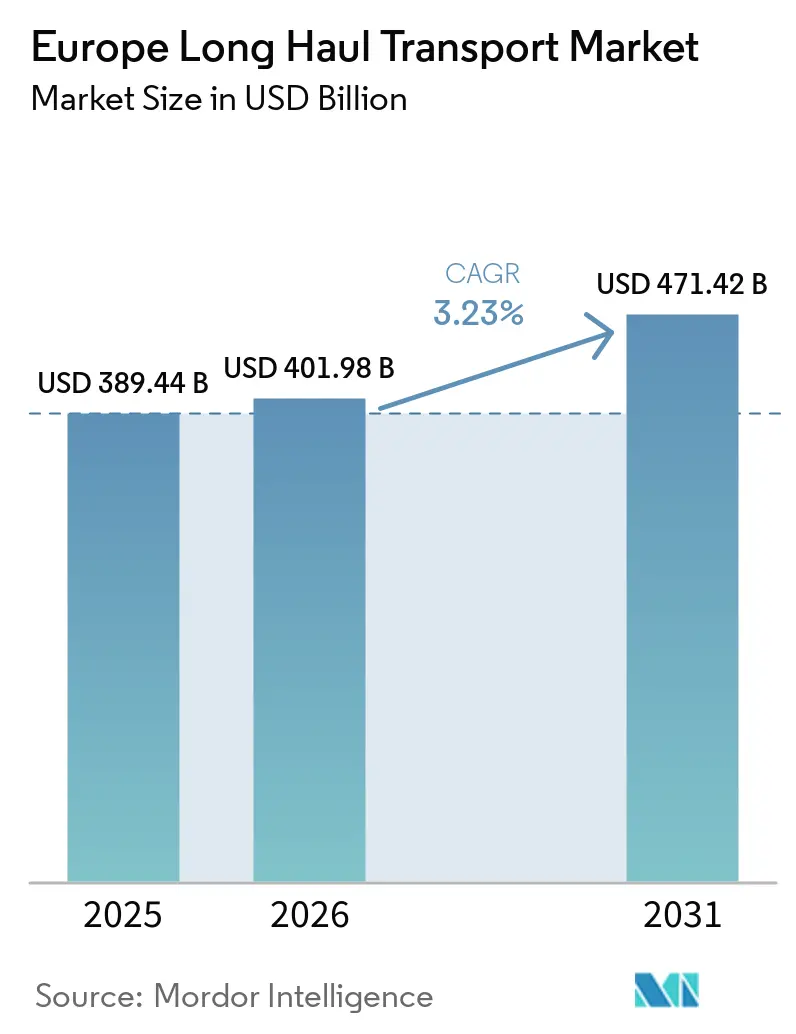
| Tamanho do mercado no ano base (2025) | 389.44 Bilhões de dólares |
| Tamanho do Mercado (2026) | 401.98 Bilhões de dólares |
| Tamanho do Mercado (2031) | 471.42 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.23 % |
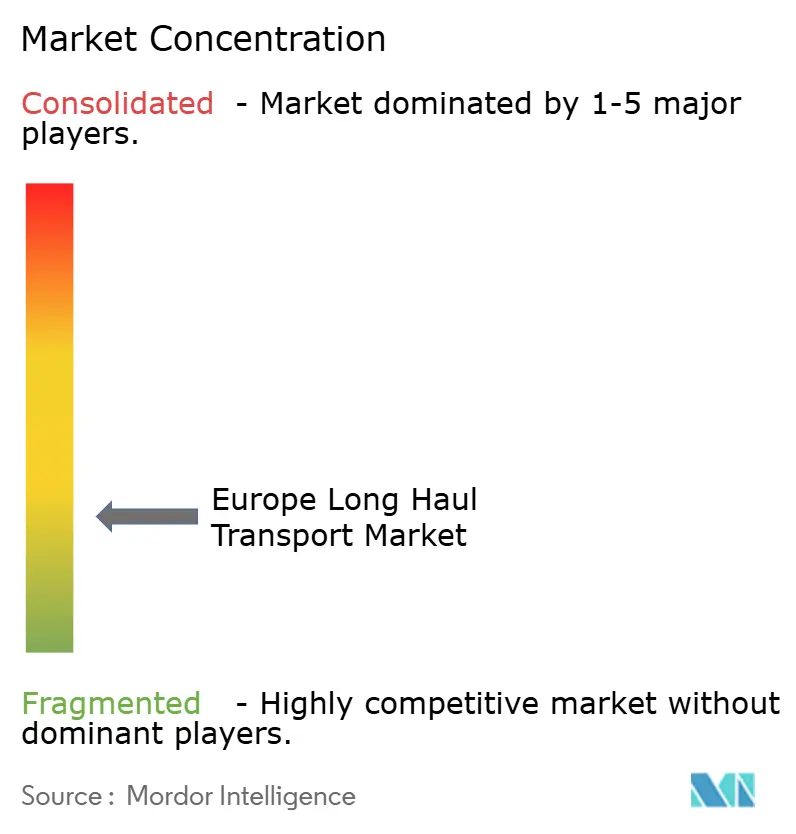
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transporte de Longa Distância na Europa pela Mordor Intelligence
O tamanho do Mercado de Transporte de Longa Distância na Europa foi avaliado em 389,44 bilhões de USD em 2025 e estima-se que cresça de 401,98 bilhões de USD em 2026 para atingir 471,42 bilhões de USD até 2031, a um CAGR de 3,23% durante o período de previsão (2026-2031).
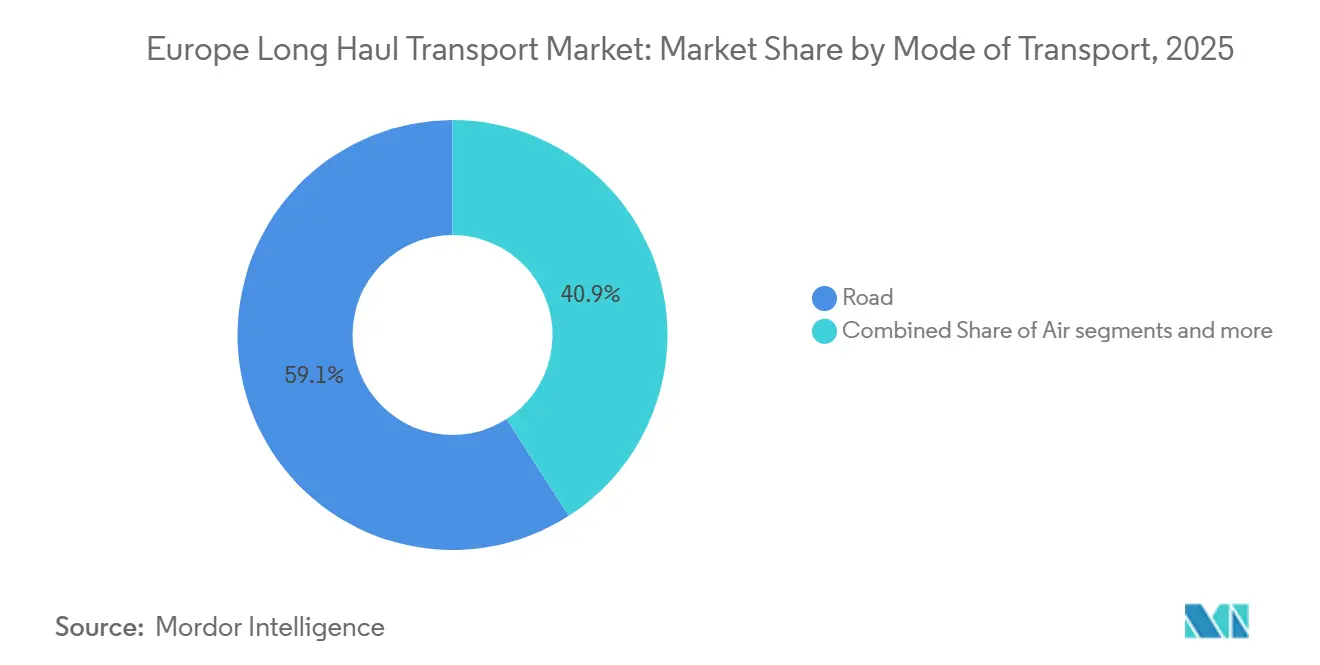
A trajetória de crescimento do mercado assenta nas necessidades de frete consolidadas da indústria transformadora, na rápida ascensão do comércio eletrónico e num pipeline ativo de fusões e aquisições que concentra volume num conjunto cada vez menor de operadores multimodais. Ao mesmo tempo, os prazos de descarbonização e as lacunas de infraestrutura impõem pressões de capital e operacionais que puxam as margens em direções opostas. O transporte rodoviário preservou uma quota de mercado de 59,10% no Mercado de Transporte de Longa Distância na Europa em 2025, uma vez que a produção just-in-time e o reabastecimento de retalho de alta frequência ainda exigem flexibilidade porta a porta. O frete aéreo está a emergir como o modo de transporte de crescimento mais rápido, expandindo-se a uma taxa anual de 4,75% até 2031, apoiado pelo aumento dos fluxos transfronteiriços de encomendas e pelos envios farmacêuticos sensíveis ao tempo e à temperatura que requerem condições de entrega rigorosas.
Principais Conclusões do Relatório
- Por modo de transporte, o rodoviário deteve 59,10% da quota do Mercado de Transporte de Longa Distância na Europa em 2025 e continua a expandir-se, embora o frete aéreo esteja previsto para registar o CAGR mais elevado de 4,75% até 2031.
- Por setor de utilizador final, a indústria transformadora representou 32,55% da dimensão do Mercado de Transporte de Longa Distância na Europa em 2025, enquanto o comércio por grosso e a retalho está a avançar a um CAGR de 3,72% até 2031.
- Por geografia, a Alemanha captou 23,40% das receitas em 2025; a Polónia regista o CAGR mais forte de 3,83% até 2031 à medida que o nearshoring acelera.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pacote Climático da UE Pacto Ecológico Europeu e metas de transferência modal do Fit-for-55 | 0.9% | Toda a UE, com maior incidência na Alemanha, Países Baixos, França | Médio prazo (2-4 anos) |
| Expansão dos megaprojetos RTE-T (Rail Baltica, Fehmarn Belt, etc.) | 0.6% | Estados Bálticos, Alemanha, Dinamarca, Polónia | Longo prazo (≥4 anos) |
| Explosão do comércio eletrónico impulsionando a procura de rotas de encomendas e frete aéreo | 1.1% | Global, concentrado no Reino Unido, Alemanha, França, Países Baixos | Curto prazo (≤2 anos) |
| Consolidação e integração 4PL entre modos | 0.5% | Toda a UE, liderada pela Alemanha, Países Baixos, Bélgica | Médio prazo (2-4 anos) |
| Implementação de infraestrutura de combustível de carbono zero e energia de porto | 0.4% | Principais portos: Roterdão, Hamburgo, Antuérpia, Barcelona | Longo prazo (≥4 anos) |
| Estratégias de resiliência pós-pandemia e nearshoring | 0.7% | Polónia, República Checa, Hungria, com repercussões na Alemanha | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Pacto Ecológico Europeu e Metas de Transferência Modal do Fit-for-55
O pacote Fit-for-55 estabelece cortes vinculativos de CO₂ que pressionam os expedidores a redirecionar o volume de longa distância do rodoviário para o ferroviário ou para as vias navegáveis interiores, mas os congestionamentos nos terminais e as restrições na última milha continuam a inclinar a procura do dia-a-dia para os camiões. As emissões 80% mais baixas do comboio por tonelada-quilómetro conferem-lhe uma clara vantagem ambiental, mas a capacidade nos corredores principais paira acima dos 85%, deixando pouca margem para picos. O mecanismo de ajustamento carbónico nas fronteiras aumenta a pressão ao inserir as emissões logísticas nas auditorias de conformidade das importações, pelo que as equipas de aprovisionamento avaliam agora os dados de carbono do frete com o mesmo rigor outrora reservado ao custo. Sistemas de certificação como a ISO 14083 tornaram-se pré-requisitos de facto em concursos, obrigando as transportadoras mais pequenas a adquirir ferramentas de telemática e reporte de dados que haviam adiado por muito tempo. Consequentemente, os projetos de renovação de frotas e visibilidade digital estão a avançar mais rapidamente do que o previsto, mesmo que as transferências modais fiquem aquém da intenção política.
Expansão dos Megaprojetos RTE-T
Os 870 km de via de bitola normal do Rail Baltica, apoiados por 1,4 mil milhões de EUR de cofinanciamento da UE, prometem uma rota contínua Taline-Varsóvia, mas os atrasos no licenciamento empurram a entrada em serviço para além de 2030. O túnel ferroviário do Fehmarn Belt reduz o trânsito Copenhaga-Hamburgo para menos de três horas quando entrar em operação em 2029, desbloqueando fluxos de carga que hoje navegam por estrangulamentos de ferry[1]. As modernizações paralelas da rede alemã recebem 2,5 mil milhões de EUR de financiamento anual, mas disputas localizadas de aquisição de terrenos atrasam as obras no terreno. Cada atraso retém a quota ferroviária do crescimento do Mercado de Transporte de Longa Distância na Europa, deixando os transportadores rodoviários a absorver volume apesar das metas de carbono. Os investimentos secundários em plataformas intermodais e eletrificação dependem da conclusão das linhas principais, amplificando o efeito em cascata de cada marco não cumprido. A longo prazo, estas ligações reformulam a geometria continental do frete ao incorporar uma espinha dorsal de alta velocidade e baixo carbono na rede.
Explosão do Comércio Eletrónico
A tonelagem de frete aéreo em Frankfurt, Leipzig e Paris subiu 8%, impulsionada por encomendas de pequena dimensão e remessas farmacêuticas controladas em temperatura que requerem janelas de entrega inferiores a 48 horas. As encomendas transfronteiriças saltaram 15% à medida que as plataformas de marketplace integram os inventários da UE, mas a digitalização aduaneira ainda fica aquém nas fronteiras não-Schengen, prolongando os prazos de entrega nas rotas do sudeste. Para se manterem competitivos, os integradores estão a modernizar os aviões de carga com controlos de temperatura baseados em IoT e encaminhamento por IA que prevê congestionamentos ao nível do bairro.
Consolidação e Integração 4PL
A aquisição de 14,3 mil milhões de USD da DB Schenker pela DSV cria um gigante de expedição com receitas superiores a 39 mil milhões de USD, conferindo poder de compra junto de transportadores marítimos e companhias aéreas que os expedidores de média dimensão não conseguem igualar. A escala também permite a agregação de contratos de ponta a ponta em frete aéreo, marítimo, ferroviário e rodoviário, simplificando o aprovisionamento para grandes expedidores e orientando a quota para fornecedores integrados. As plataformas digitais de frete como a sennder, munidas de 160 milhões de EUR em capital fresco, utilizam algoritmos para reduzir as viagens em vazio e as margens de corretagem, obrigando os 3PLs tradicionais a investir em tecnologia proprietária ou a ceder cargas spot. Os setores automóvel e retalhista lideram a transição para modelos 4PL, onde um único coordenador orquestra múltiplas transportadoras em tempo real. Esta tendência eleva indiretamente os requisitos de governação de dados e cibersegurança nos contratos, criando uma nova barreira à entrada para os operadores mais pequenos.
Análise de Impacto dos Constrangimentos*
| Constrangimento | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Estrangulamentos de capacidade em linhas ferroviárias, portos e terminais intermodais | -0.70% | Alemanha, Países Baixos, Bélgica, Itália | Curto prazo (≤2 anos) |
| Risco de inversão modal pela Diretiva de Camiões Mais Pesados | -0.30% | Alemanha, França, Polónia, Espanha | Médio prazo (2-4 anos) |
| Escassez de condutores e competências em rodoviário, ferroviário e marítimo | -0.60% | Toda a UE, com especial incidência na Alemanha, Reino Unido, França | Médio prazo (2-4 anos) |
| Volatilidade dos preços de energia e combustível de bunker | -0.40% | Global, com impacto no frete marítimo e aéreo | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Estrangulamentos de Capacidade em Linhas Ferroviárias, Portos e Terminais Intermodais
A utilização do frete ferroviário nos corredores Reno-Alpino e Mar do Norte–Mediterrâneo ultrapassou os 85% em 2024, deixando margem mínima para comboios adicionais e aumentando a falta de fiabilidade dos horários. Os terminais de Roterdão, Antuérpia e Hamburgo operaram perto da saturação durante as semanas de pico, prolongando os tempos de permanência dos contentores além das 48 horas e erodindo a vantagem teórica de velocidade porta-a-porta do transporte ferroviário. Os projetos de automatização de terminais estão em curso, mas a aquisição de terrenos e o licenciamento abrangem frequentemente três a cinco anos, pelo que não se espera alívio significativo antes de 2027. A tração a diesel ainda cobre 46% da rede ferroviária europeia, limitando o benefício de emissões da transferência modal e expondo os operadores à volatilidade dos preços dos combustíveis. Estes estrangulamentos limitam coletivamente a quota ferroviária do Mercado de Transporte de Longa Distância na Europa até que nova capacidade entre em funcionamento.
Escassez de Condutores e Competências
O transporte rodoviário de mercadorias carecia de 400.000 condutores em 2024, equivalente a cerca de 7% da sua força de trabalho, devido ao envelhecimento demográfico e à atratividade limitada dos empregos de longa distância junto dos trabalhadores mais jovens. As restrições de cabotagem agravam o problema ao limitar o número de transportes domésticos que um camião estrangeiro pode realizar, fragmentando a capacidade durante os picos sazonais. Os operadores ferroviários também enfrentam ciclos de formação de dois anos para maquinistas, um atraso que retarda a adição de serviços apesar da disponibilidade de vagões. O transporte marítimo de curta distância reporta escassez de oficiais que forçou aumentos salariais de 10% a 15% em 2024, custos que acabam por ser repercutidos nas tarifas de frete. Os défices persistentes de talento apertam, portanto, a capacidade spot e inflacionam os orçamentos logísticos dos expedidores em geral.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Transporte:
A Dominância Rodoviária Encontra a Ascensão do AéreoO transporte rodoviário manteve uma quota de 59,10% no Mercado de Transporte de Longa Distância na Europa em 2025, uma vez que a densa rede rodoviária do continente suporta entregas urgentes, embora o aumento dos custos do gasóleo e a escassez de condutores comprimam as margens dos operadores. O frete aéreo apresenta a perspetiva de crescimento mais rápida, com um CAGR de 4,75% até 2031, impulsionado pelo volume de encomendas do comércio eletrónico e pelos produtos farmacêuticos de cadeia de frio compatíveis com o PIB que exigem tarifas premium. As menores emissões por tonelada-quilómetro do transporte ferroviário alinham-se com a política Fit-for-55, mas os estrangulamentos de capacidade e as transferências de primeira e última milha moderam os ganhos imediatos de quota. As vias navegáveis interiores, que movem 300 milhões de toneladas de tráfego no Reno anualmente, enfrentam perturbações climáticas de baixo nível de água que transferem carga para o ferroviário e rodoviário, destacando o imperativo de resiliência climática.
As plataformas digitais de frete reduziram as viagens em vazio nos principais corredores rodoviários de 25% para menos de 18%, aumentando a competitividade das pequenas frotas e reduzindo a intensidade de emissões. Os operadores intermodais ferroviários implantam sensores IoT que rastreiam localização e impacto para imitar a transparência ao nível rodoviário, reduzindo uma histórica lacuna de informação. Entretanto, fundos da UE de 500 milhões de EUR visam a modernização de eclusas em troços do Reno e do Danúbio, um passo destinado a salvaguardar a competitividade das vias navegáveis face ao risco de seca. A dimensão do Mercado de Transporte de Longa Distância na Europa associada ao frete aéreo deverá crescer de forma constante à medida que a densidade de encomendas aumenta, sublinhando a diversificação modal nas estratégias de expedição corporativa.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Setor de Utilizador Final:
A Indústria Transformadora Lidera, o Retalho AceleraA indústria transformadora reteve 32,55% da dimensão do Mercado de Transporte de Longa Distância na Europa em 2025, impulsionada por cadeias de abastecimento automóvel e de maquinaria que operam com inventários lean e dependem de fluxos de entrada sincronizados. O comércio por grosso e a retalho crescerá a um CAGR de 3,72% até 2031, à medida que os modelos omnicanal multiplicam os nós de fulfillment e aumentam a procura de serviços de cross-docking e de encomendas. A agricultura, pesca e silvicultura sustentam uma procura constante de frete refrigerado, com as frotas de camiões frigoríficos a expandir-se 8% em 2024 para transportar produtos mediterrânicos para norte. Os segmentos de petróleo, gás e extrativismo enfrentam ventos contrários da descarbonização, mas ainda requerem capacidade de transporte pesado e equipamento especializado de cisternas para combustíveis fósseis e movimentação de minerais a granel.
O frete de construção acompanha os ciclos de obras públicas; os fundos de recuperação da UE impulsionaram um pico em 2024 que devolveu os volumes de cimento e aço aos máximos pré-pandemia. O agrupamento «Outros», abrangendo farmacêutica, química e eletrónica, está sujeito a protocolos rigorosos de cadeia de custódia; as transportadoras certificadas com PIB exigem preços premium graças a processos validados de cadeia de frio. A fragmentação do retalho em micro-fulfillment aumenta a frequência de expedições mas reduz o tamanho médio das remessas, elevando a quota do modo expresso e monetizando a logística de última milha — contribuintes-chave para a rentabilidade do setor de Transporte de Longa Distância na Europa. O nearshoring inclina o frete da indústria transformadora para leste, mas também intensifica a cadência de expedições, beneficiando os especialistas em carga inferior a camião completo posicionados nos corredores da Europa Central.
Análise Geográfica
Mercado de Transporte de Longa Distância na Europa Central e Ocidental
A Alemanha detinha 23,40% do mercado de Transporte de Longa Distância na Europa em 2025, aproveitando seus corredores de exportação automotiva e hubs multimodais em Duisburg e Hamburgo, embora o congestionamento ferroviário no eixo Reno-Alpino e uma escassez de motoristas de 7% limitem o potencial de crescimento. A Polônia é a protagonista do ritmo de crescimento, com uma previsão de CAGR de 3,83% até 2031, impulsionada por 8 bilhões de EUR em investimento direto estrangeiro de nearshoring e um pipeline de 4 milhões de m² em novos imóveis logísticos concentrados ao longo das rodovias leste-oeste. O frete do Reino Unido pós-Brexit agora se estabiliza; no entanto, os novos sistemas de entrada nas fronteiras previstos para o final de 2025 adicionarão tempo de conformidade e custos às rotas pelo Canal da Mancha, levando alguns embarcadores a redirecionar o tráfego pelos portos do Benelux.
Mercado de Transporte de Longa Distância no Sul da Europa
A França explora o duplo acesso marítimo ao Atlântico e ao Mediterrâneo, com o canal Sena-Norte Europa ligando Paris às hidrovias do norte até 2030, uma medida que deverá recalibrar a competitividade das barcaças nas rotas norte-sul. A Espanha posiciona o Porto de Barcelona como porta de entrada meridional; 400 milhões de EUR em automação reduzem os tempos de permanência dos navios e consolidam ligações ferroviárias e fluviais catalisadoras para o interior. A Itália enfrenta o congestionamento rodoviário alpino; o Túnel de Base do Brenner, previsto para 2032, deslocará uma fatia significativa dos fluxos norte-sul para o transporte ferroviário, reduzindo os tempos de trânsito entre Verona e Munique.
Mercados Europeus Mais Amplos
Os Países Baixos, por meio da movimentação de 440 milhões de toneladas do porto de Roterdã, permanecem um pivô continental, integrando transporte marítimo de longo curso, barcaças e ferrovias em uma densa rede de hinterland. Os países nórdicos investem em corredores para caminhões elétricos, enquanto os membros dos Bálcãs modernizam estradas com fundos de coesão, ampliando coletivamente a capacidade no segmento "Resto da Europa". O plano alemão de digitalização ferroviária de 2,5 bilhões de EUR visa aumentar a capacidade de frete em 20% até 2030, mas os atrasos no licenciamento arriscam atrasos no cronograma além de 2028. Os aluguéis de armazéns na Polônia sobem à medida que o comércio eletrônico e os fornecedores automotivos disputam mão de obra escassa, pressionando os orçamentos logísticos e impulsionando os gastos com automação. Por fim, as zonas de porto franco do Reino Unido, anunciadas em 2024, atraem interesse moderado à medida que os operadores equilibram os incentivos aduaneiros com a complexidade do regime duplo.
Panorama regulatório
A política de transporte da UE está se tornando mais rígida em torno da descarbonização mensurável e do desempenho transfronteiriço. Em 2026, o Regulamento (UE) 2026/1030 tornou obrigatória a norma EN ISO 14083:2023 como metodologia comum para calcular e reportar as emissões de gases de efeito estufa em serviços de transporte. A mudança traz a contabilização de emissões para os fluxos diários de precificação, licitação e auditoria de operadores de transporte e operadores de hubs em rotas ligadas à UE.
A conformidade digital também está deixando de ser opcional para se tornar padronizada. O quadro eFTI previsto no Regulamento (UE) 2020/1056, apoiado pelo Regulamento de Execução (UE) 2025/2243, exige que as autoridades dos Estados-Membros aceitem informações regulatórias eletrônicas de transporte entre modais. Isso acelera a adoção de plataformas de dados certificadas dentro das pilhas de TMS/ERP das transportadoras. No lado da infraestrutura, o Regulamento TEN-T revisado (UE) 2024/1679 estabelece marcos de conclusão escalonados (núcleo até 2030, núcleo estendido até 2040, abrangente até 2050) e adiciona expectativas de desempenho para operações de frete ferroviário transfronteiriço. O Regulamento (UE) 2026/1184 também introduz uma nova abordagem da UE para a gestão de capacidade ferroviária, com o quadro a ser estabelecido até 12 de dezembro de 2027.
Análise da cadeia de valor
A cadeia de valor abrange embarcadores (manufatura, varejo, farmacêutico), agentes de frete e 4PLs, transportadoras com ativos próprios em rodovia, ferrovia, mar e vias navegáveis interiores, e transporte aéreo, além de uma camada habilitadora de plataformas digitais, terminais, portos e autoridades de inspeção. A consolidação entre grandes agentes de frete apoia a aquisição consolidada entre modais, enquanto plataformas digitais de frete e provedores de telemática melhoram a utilização dos caminhões e a visibilidade do serviço. Os terminais intermodais e as interfaces porto-ferrovia continuam sendo nós fundamentais, já que a confiabilidade nos principais corredores de longa distância é frequentemente decidida nessas interfaces. Congestionamentos ou disponibilidade limitada de slots nesses nós também podem anular as vantagens do transporte ferroviário ou de curta distância marítima.
A digitalização orientada por políticas e o financiamento de corredores estão remodelando a forma como a informação e a capacidade fluem pela cadeia. A implementação do eFTI está levando a troca de dados regulatórios sem papel para as operações rotineiras, ligando transportadoras, agentes de frete e autoridades por meio de plataformas eFTI certificadas e esforços de interoperabilidade coordenados por fóruns de digitalização logística da UE. Na camada física, os programas de financiamento da UE estão direcionando capital para a conectividade TEN-T e para infraestrutura de mudança modal. Em julho de 2025, a Comissão Europeia selecionou 94 projetos de transporte para 2,8 bilhões de EUR em subsídios do Mecanismo Interligar a Europa (CEF), e em junho de 2026 lançou uma nova chamada CEF de 1,1 bilhão de EUR com foco em ferrovia, vias navegáveis interiores e resiliência de corredores. Isso influencia diretamente onde terminais, acessos ferroviários e gargalos transfronteiriços são tratados primeiro.
Panorama Competitivo
O Mercado de Transporte de Longa Distância na Europa permanece fragmentado. A fusão pendente da DSV com a DB Schenker colocará a entidade combinada numa liga de receitas com a DHL e a Kuehne+Nagel, criando mais de 150.000 efetivos e um poder negocial inigualável em contratos multimodais. As vantagens de escala estendem-se agora para além dos descontos de volume ao investimento em tecnologia; os operadores com múltiplos mil milhões de dólares amortizam plataformas de visibilidade e equipas de ciência de dados ao longo de milhares de rotas, um obstáculo que os expedidores asset-light contornam através de parcerias ou desinvestimentos.
Os especialistas defendem o seu território com experiência em mercadorias perigosas, cadeia de frio farmacêutica ou micro-fulfillment urbano, onde a conformidade regulatória e a especificidade dos ativos dissuade os generalistas. Os desafiantes digitais como a sennder e a Transporeon comprimem as margens de corretagem em 20% em algumas rotas através de correspondência algorítmica, pressionando os operadores incumbentes a investir ou a adquirir para se manterem relevantes. A diferenciação em sustentabilidade cresce em importância; os operadores assinam acordos de compra de energia renovável (PPA), implantam camiões elétricos a bateria e realizam pilotos de veículos a hidrogénio para responder aos scorecards de descarbonização dos expedidores integrados nos RFQ de 2025.
A Rail Cargo Group registou patentes para acoplamento automatizado que reduz o tempo de permanência em triagem, ilustrando o papel da tecnologia no desbloqueio de capacidade sem novos troços de via. Os pilotos de camiões autónomos circulam em pelotão nas autoestradas alemãs, mas o lançamento comercial aguarda regras de responsabilidade harmonizadas, ainda fragmentadas entre os Estados-membros. Os roll-ups de capital privado prosperam em subsegmentos fragmentados, agregando transportadores regionais para ganhar densidade e negociar descontos em combustível ou portagens — um modelo ativo no Benelux e no Reino Unido.
Líderes do Setor de Transporte de Longa Distância na Europa
-
Girteka Logistics
-
DHL Group
-
DSV A/S
-
Dachser
-
Kuehne + Nagel
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transporte de Longa Distância na Europa Empresas cobertas neste relatório
- DHL Group
- Kuehne + Nagel
- DSV A/S
- Dachser
- Girteka Logistics
- Waberer’s International
- Raben Group
- H. Essers
- Primafrio
- Turners (Soham) Ltd
- DFDS Logistics
- SNCF
- GXO Logistics
- Culina Group
- CMA CGM
- ROHLIG SUUS Logistics SA
- GRUBER Logistics SpA
- Hapag-Lloyd
- Rail Cargo Group
- InterRail Group
Oportunidades de mercado e perspectivas futuras
A digitalização orientada por conformidade e a padronização de relatórios de carbono estão criando espaço de curto prazo para prestadores de serviços que consigam integrar visibilidade de emissões e documentação sem papel em suas ofertas de longa distância. O Regulamento (UE) 2026/1030 (EN ISO 14083:2023) torna o cálculo comparável de GEE uma exigência, e não um diferencial. Isso aumenta a demanda por dados de emissões auditáveis por rota, relatórios em nível de hub e fluxos de trabalho integrados que possam passar pelas verificações de aquisição dos embarcadores e das autoridades. Ao mesmo tempo, a implementação do eFTI (Regulamento (UE) 2020/1056 e as regras de execução de 2025) cria um incentivo operacional para substituir processos transfronteiriços com muito papel por trocas eletrônicas certificadas, favorecendo agentes de frete e transportadoras capazes de incorporar recursos prontos para eFTI em movimentos multimodais.
Operações de longa distância descarbonizadas e melhorias de infraestrutura alinhadas a corredores também oferecem espaço comercialmente tangível para os pioneiros que utilizam soluções de caminhões elétricos e intermodais. Em junho de 2026, os ministros da UE endossaram os primeiros dois roteiros da Iniciativa de Corredores de Transporte Limpo para os corredores Escandinávia-Mediterrâneo e Mar do Norte-Báltico, vinculando mais estreitamente a implantação de longa distância à preparação de carregamento e corredores da TEN-T. As ações das empresas também apontam para casos de uso monetizáveis. Em maio de 2026, a VELUX e o LOTS Group firmaram parceria para operar logística eletrificada em uma rota de ida e volta de 1.250 km, mostrando que operações elétricas a bateria de longa distância estão sendo executadas em rotas específicas, e não permanecendo restritas a pilotos. No pipeline de infraestrutura, a UE continuou a direcionar capital para a capacidade de corredores via CEF, incluindo a chamada de 1,1 bilhão de EUR de junho de 2026. Isso apoia oportunidades para transportadoras e 4PLs garantirem capacidade em conexões ferroviárias e de vias navegáveis interiores modernizadas, e construírem produtos de serviço específicos para corredores que combinem trechos rodoviários com ferroviários ou de curta distância marítima.
Desenvolvimentos industriais recentes em Mercado de Transporte de Longa Distância na Europa
- Junho de 2026: o DHL Group anunciou um programa de investimento de cerca de 160 milhões de EUR na França para 2026-2027 para fortalecer a infraestrutura logística e apoiar a transição para energia limpa. O plano visa melhorias de capacidade e instalações e inclui medidas para expandir capacidades relacionadas à eletrificação, alinhando o desenvolvimento da rede com os requisitos de descarbonização dos embarcadores em um dos principais mercados europeus de frete.
- Maio de 2025: a DSV A/S concluiu a aquisição da DB Schenker por cerca de 14,3 bilhões de EUR. O negócio aumenta materialmente a escala nos serviços europeus de agenciamento de frete e logística contratual, fortalecendo a capacidade da DSV de agrupar soluções multimodais de longa distância e negociar capacidade entre transportadoras.
- Agosto de 2024: a Kuehne+Nagel conquistou um mandato de logística de entrada de 5 anos abrangendo 12 fábricas automotivas europeias. O contrato consolida o transporte de longa distância e a coordenação logística em vários locais, reforçando o papel dos grandes integradores na gestão de fluxos de manufatura sincronizados.
Mercado de Transporte de Longa Distância na Europa Escopo do relatório e metodologia de pesquisa
Definição e Âmbito do Mercado
Este mercado abrange a receita gerada pelos serviços de transporte de frete de longa distância na Europa, onde as remessas percorrem distâncias mais longas e são executadas através de redes de transporte organizadas entre países.
Exclusões de âmbito: Os serviços de transporte de passageiros e as atividades de entrega local de curta distância ou última milha estão excluídos dos valores de mercado.
Visão Geral da Segmentação
- Por Modo de Transporte
- Rodoviário
- Ferroviário
- Marítimo e Vias Navegáveis Interiores
- Aéreo
- Por Setor de Utilizador Final
- Agricultura, Pesca e Silvicultura
- Construção
- Indústria Transformadora
- Petróleo e Gás, Mineração e Pedreiras
- Comércio por Grosso e a Retalho
- Outros
- Por País
- Alemanha
- Reino Unido
- Espanha
- Itália
- Países Baixos
- França
- Polónia
- Resto da Europa
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Começamos por mapear o setor com estatísticas públicas e documentos de política que descrevem a procura de frete, a capacidade da rede e as tendências modais em toda a Europa. As referências típicas incluem conjuntos de dados de transporte de frete do Eurostat, pacotes de transporte e clima da Comissão Europeia, estatísticas de transporte da UNECE e indicadores de transporte da OCDE, que ajudam a manter os pressupostos ligados à atividade observável.
Em seguida, acrescentamos factos de suporte provenientes de relatórios anuais e apresentações a investidores de empresas, imprensa especializada em logística e transporte de renome, e sítios web de associações que cobrem o transporte rodoviário de mercadorias, o frete ferroviário, o frete aéreo e os corredores intermodais. Para algumas verificações difíceis de confirmar apenas a partir de fontes abertas, utilizamos também subscrições pagas para dados financeiros e notícias de empresas, sinais ao nível de remessas de importação e exportação, e acompanhamento de concursos e contratos quando relevante. Estes exemplos não são exaustivos, e muitas outras fontes foram analisadas para recolher dados, validar pressupostos e esclarecer questões em aberto.
Entrevistas Primárias e Inquéritos
Para testar o modelo sob pressão, realizamos entrevistas com especialistas e inquéritos estruturados com operadores de transporte, transitários, expedidores e consultores do setor, de modo a confirmar como as tarifas, a capacidade e a utilização evoluíram por corredor e tipo de serviço. Utilizamos também estas discussões para colmatar lacunas sobre preços contratuais versus preços spot, volumes transfronteiriços e a forma como os regulamentos e a repercussão dos custos de combustível afetaram os resultados de preços nos principais corredores europeus.
Distribuição dos respondentes do trabalho de campo de investigação primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 34% | CXOs: 14% |
| Nível médio: 52% | Líderes funcionais/de unidade: 42% |
| Players de menor dimensão: 14% | Gestores: 44% |
Dimensionamento do Mercado e Previsão
O nosso dimensionamento começa com uma construção de cima para baixo que reconstrói o conjunto da procura a partir dos sinais de atividade de frete na Europa, ligando depois essa atividade à receita de serviços com base em preços e mix observados. Na prática, indicadores como as toneladas-quilómetro de frete por modo, os fluxos de comércio transfronteiriço, o parque de veículos pesados e a direção da utilização, as tendências dos custos de combustível que influenciam os reajustes de tarifas, e a transferência de quota entre corredores contratuais e spot são utilizados para manter os totais realistas.
Uma vez formado o valor global, corroboramo-lo com aproximações seletivas de baixo para cima, como benchmarks de tarifas por corredor amostrados multiplicados por volumes de remessas implícitos, e consolidações de receitas para um conjunto de operadores representativos onde a divulgação financeira está disponível. Quando o reporte das empresas é incompleto, as lacunas são tratadas aplicando fatores de cobertura conservadores, que verificamos com o feedback das entrevistas e ajustamos para que os totais permaneçam consistentes com os sinais de procura mais amplos.
Para a previsão, baseamo-nos numa análise de cenários apoiada por uma camada leve de regressão multivariada. Os principais fatores incluem a direção do PIB e da produção industrial, as perspetivas comerciais, a trajetória dos custos de combustível e as restrições operacionais ligadas à regulamentação. Os pressupostos são depois refinados através do feedback primário, de modo a que a previsão reflita como a capacidade e os preços reagem tipicamente durante ciclos de frete fracos e fortes.
Ciclo de Validação de Dados e Atualização
Validamos os resultados através de verificações cruzadas repetidas com sinais independentes, incluindo séries de volumes de frete, direção do comércio e indicadores de rentabilidade dos transportadores, investigando quaisquer desvios acentuados antes de os resultados serem aprovados. Se uma variação não puder ser explicada por um evento claro, a equipa volta a contactar os respondentes e revisita os pressupostos de preços e utilização até que a discrepância seja resolvida.
Cada relatório é atualizado anualmente, e atualizações intercalares são consideradas quando ocorrem eventos materiais, como alterações regulatórias significativas, choques nos preços do combustível ou grandes perturbações na rede. Antes da entrega, é realizada uma revisão final por parte do analista, para que os clientes recebam a visão atualizada mais recente com base em dados públicos recentemente disponíveis e contributos de campo confirmados.
Estimativa do Mercado de Transporte de Longa Distância na Europa da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os valores de mercado publicados para o transporte de longa distância na Europa podem parecer muito díspares porque o âmbito subjacente e a base de preços não são os mesmos de uma estimativa para outra. As diferenças resultam geralmente dos modos contabilizados, da inclusão ou não de percursos de curta distância, do ano tratado como base e da forma como os pressupostos de câmbio e inflação são aplicados.
A receita de entrega de encomendas e última milha situa-se fora do âmbito da Mordor Intelligence, o que pode reduzir o valor em comparação com estimativas que tratam todo o gasto em frete rodoviário como longa distância. Outra lacuna comum é saber se os percursos multimodais (ferroviário, aéreo, marítimo, vias navegáveis interiores) são incluídos como parte do serviço de longa distância, e se o modelo utiliza reporte a preços constantes ou receita a preços correntes com repercussão de combustível e sobretaxas atualizada durante o ano.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Investigação |
|---|---|---|
| Mordor Intelligence | 389,44 mil milhões de USD (2025) | |
| Publicação Especializada A | 480,00 mil milhões de USD (2025) | Utiliza uma visão mais ampla dos gastos em frete rodoviário que provavelmente mistura longa distância com atividade de distribuição regional, podendo sobrestimar o valor quando os movimentos de última milha e de encomendas não são separados. |
| Consultora Global B | 250,00 mil milhões de USD (2025) | Parece estar mais próxima do transporte rodoviário geral de longa distância apenas, o que pode omitir percursos de longa distância não rodoviários e partes da receita de serviços multimodais, podendo basear-se em quotas de alocação macroeconómica sem verificações de preços ao nível do corredor. |
A dispersão na tabela é explicada principalmente pelo que é contabilizado como receita de serviços de longa distância e pela forma como a base de preços é tratada ao longo dos anos. Ao manter o âmbito rigoroso e verificar os totais com sinais de atividade de frete, bem como com a realidade de tarifas e utilização obtida através de entrevistas, o número final permanece rastreável a inputs simples que podem ser revistos e replicados.
Principais Questões Respondidas no Relatório
Qual é o valor de 2026 do Transporte de Longa Distância na Europa?
O mercado de Transporte de Longa Distância na Europa situa-se em 401,98 mil milhões de USD em 2026.
Qual o modo previsto para crescer mais rapidamente até 2031?
O frete aéreo está projetado para expandir-se a um CAGR de 4,75%, impulsionado pelo comércio eletrónico transfronteiriço e pela procura de cadeia de frio farmacêutica.
Qual a dimensão da quota alemã no frete de longa distância continental?
A Alemanha deteve 23,40% do mercado em 2025, ancorada pelos corredores de exportação automóvel e de maquinaria.
Que CAGR é esperado para o setor de longa distância da Polónia?
A Polónia está prevista para registar um CAGR de 3,83% entre 2026 e 2031, à medida que o nearshoring atrai nova indústria transformadora.
Qual o segmento de utilizador final que está a ganhar quota mais rapidamente?
O comércio por grosso e a retalho lidera o crescimento de segmento com um CAGR de 3,72%, à medida que o fulfillment omnicanal multiplica a frequência de expedições.
Como é que a consolidação impacta o poder de fixação de preços no frete?
A escala resultante de negócios como o da DSV-DB Schenker confere aos grandes 4PLs alavancagem negocial junto das transportadoras, comprimindo as margens de corretagem e empurrando as empresas mais pequenas para parcerias tecnológicas.