
Dimensão e Quota do Mercado de Transporte de Mercadorias por Vias Navegáveis Interiores da Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 44.10 Bilhões de dólares |
| Tamanho do Mercado (2026) | 45.73 Bilhões de dólares |
| Tamanho do Mercado (2031) | 54.82 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.69 % |
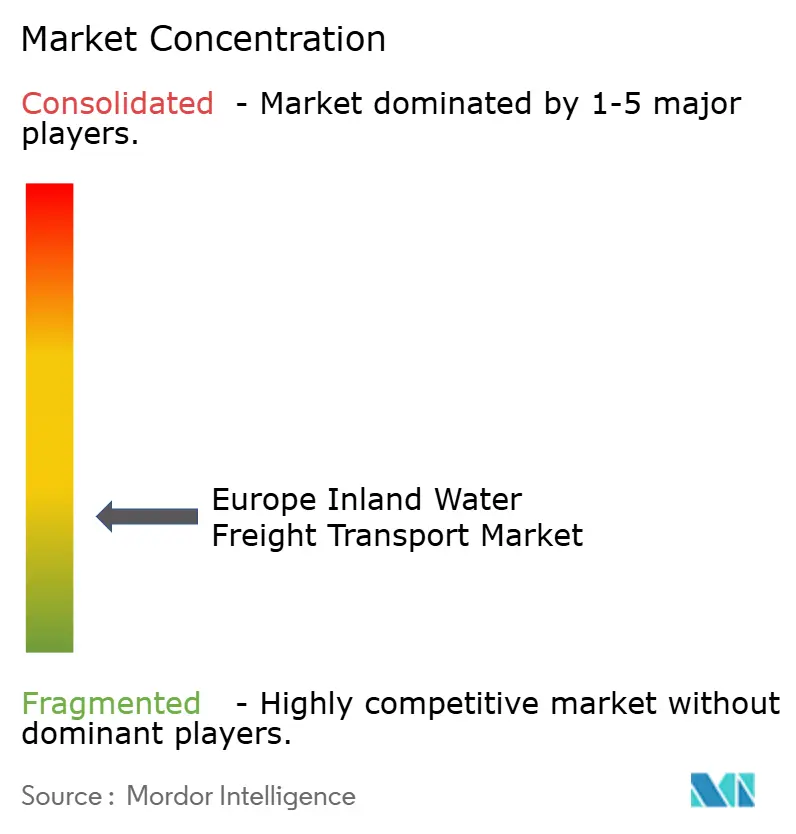
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transporte de Mercadorias por Vias Navegáveis Interiores da Europa por Mordor Intelligence
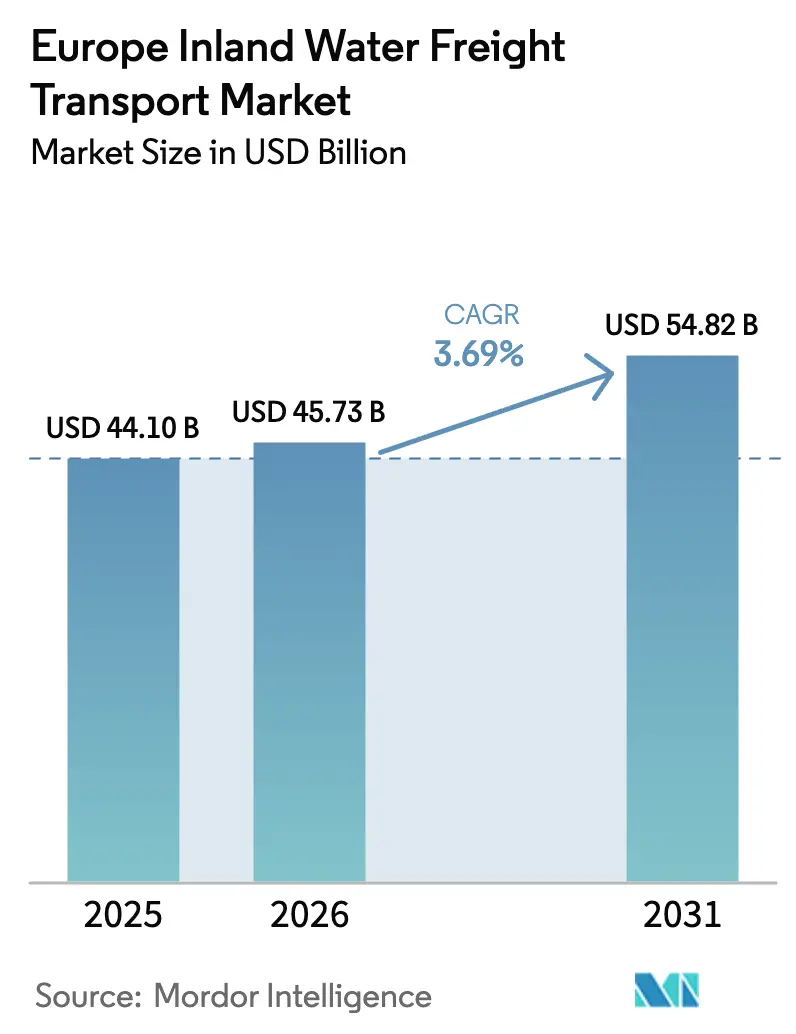
A dimensão do Mercado de Transporte de Mercadorias por Vias Navegáveis Interiores da Europa foi avaliada em 44,10 mil milhões de USD em 2025 e estima-se que cresça de 45,73 mil milhões de USD em 2026 para atingir 54,82 mil milhões de USD até 2031, a uma CAGR de 3,69% durante o período de previsão (2026-2031).
A procura está a aumentar à medida que os expedidores procuram corredores de menor emissão de carbono e com eficiência de custos que se adequem ao calendário rigoroso de emissões do Pacto Ecológico Europeu e à próxima expansão da tarifação do carbono. A clareza política está a encorajar os operadores a renovar as envelhecidas frotas de barcaças, juntamente com atualizações digitais que reforçam as ligações com os centros ferroviários e os portos de mar profundo. As grandes redes da Europa Ocidental já beneficiam de gateways integrados rio-mar, enquanto os investimentos direcionados no Danúbio estão a desbloquear nova capacidade na Europa Central e Oriental. O aumento da penetração de contentores, os projetos-piloto de logística urbana em canais da cidade e o crescente diferencial de custo de combustível face ao transporte rodoviário de longa distância apresentam, em conjunto, oportunidades claras de diferenciação de serviços e vantagens de escala.
Principais Conclusões do Relatório
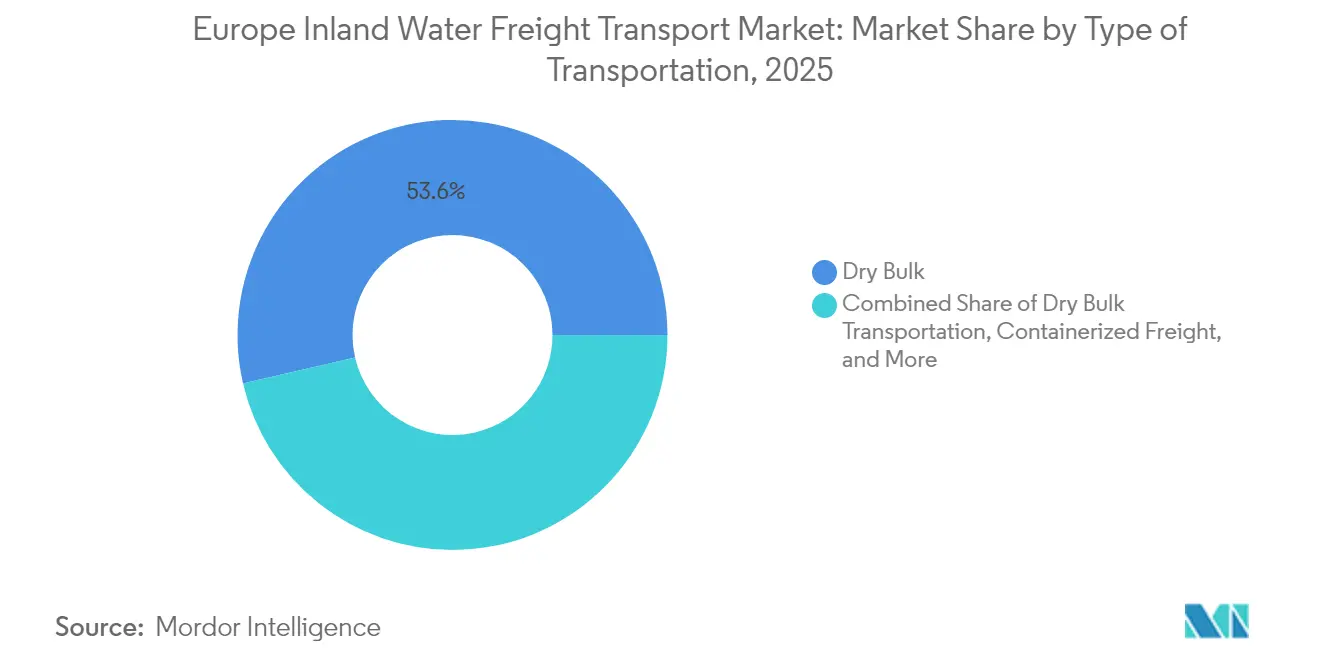
- Por tipo de transporte, o granel seco deteve a maior quota do mercado de transporte de mercadorias por vias navegáveis interiores da Europa, com 53,62% em 2025, enquanto a carga contentorizada deverá expandir-se a uma CAGR de 6,98% até 2031.
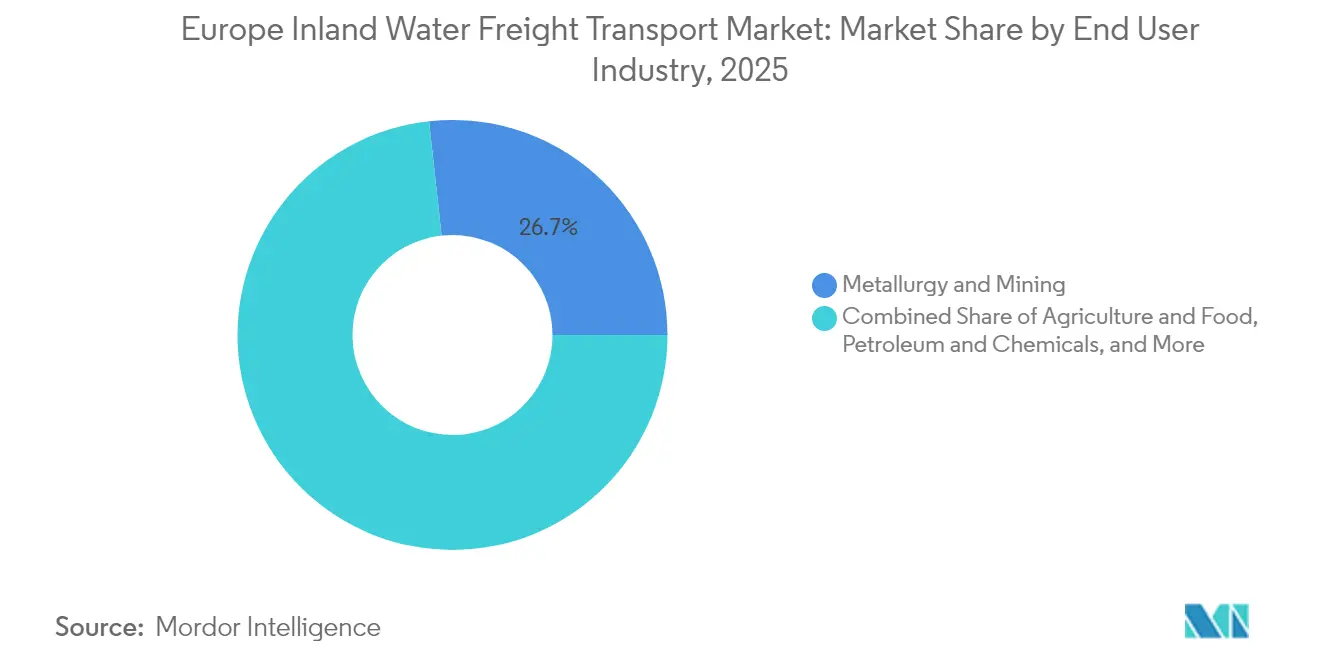
- Por setor do utilizador final, a metalurgia e a mineração representaram uma quota de 26,74% da dimensão do mercado em 2025, enquanto os bens de consumo e o retalho estão a avançar a uma CAGR de 7,93% até 2031.
- Por geografia, os Países Baixos dominaram com uma quota de mercado de 32,70% em 2025, enquanto a Roménia deverá crescer mais rapidamente, a uma CAGR de 5,98% durante o período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Transporte de Mercadorias por Vias Navegáveis Interiores da Europa
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pacto Ecológico Europeu a Impulsionar a Transferência Modal para as Vias Navegáveis | +1.2% | Em toda a UE, delta Reno-Escalda com maior expressão | Médio prazo (3-4 anos) |
| Melhorias de Capacidade no Corredor Reno-Danúbio a Acelerar a Procura de Barcaças | +0.9% | Europa Central e Oriental | Longo prazo (≥ 5 anos) |
| Endurecimento das Normas de CO₂/Poluentes a Favorecer Barcaças de Baixas Emissões | +0.6% | Em toda a UE, Europa Ocidental com maior expressão | Médio prazo (3-4 anos) |
| Digitalização via RIS e DINA a Melhorar a Visibilidade da Cadeia de Abastecimento | +0.5% | Em toda a UE, corredor do Reno com maior expressão | Curto prazo (≤ 2 anos) |
| Surgimento de Projetos-Piloto de Logística Urbana em Paris, Amesterdão e Antuérpia | +0.3% | Principais centros urbanos | Curto prazo (≤ 2 anos) |
| Diferencial de Custo de Combustível face ao Transporte Rodoviário a Ampliar-se Após o ETS-II | +0.7% | Em toda a UE | Médio prazo (3-4 anos) |
| Fonte: Mordor Intelligence | |||
Pacto Ecológico Europeu a Impulsionar a Transferência Modal para as Vias Navegáveis
O Pacto Ecológico Europeu tem como objetivo uma redução de 90% nas emissões de gases com efeito de estufa relacionadas com o transporte até 2050, e a sua Estratégia de Mobilidade Sustentável e Inteligente prevê que os volumes de carga nas vias navegáveis interiores aumentem 25% até 2030 e 50% até 2050. À medida que as taxas do ETS aumentam para as emissões marítimas, o diferencial entre o custo de carbono das barcaças e dos camiões alarga-se, reforçando o argumento da transferência modal nas estratégias nacionais de carga. Os operadores já estão a reportar uma maior procura de slots de contentores no delta Reno-Holandês, o que implica que os objetivos estão a influenciar as decisões de encaminhamento do dia-a-dia muito antes do marco de 2030. Uma inferência imediata é que os subsídios à transferência modal poderão ser reduzidos mais cedo do que o esperado, porque a competitividade de custos por si só favorece progressivamente as vias navegáveis.
Melhorias de Capacidade no Corredor Reno-Danúbio a Acelerar a Procura de Barcaças
Os investimentos da União Europeia para eliminar estrangulamentos ao longo do corredor Reno-Danúbio incluem secções com maior calado, pontes mais altas e eclusas modernizadas na Eslováquia, Hungria e Roménia. A conclusão destas obras aumenta as cargas úteis de base durante condições fluviais variáveis, reduzindo assim o problema dos «quilómetros em vazio» que outrora comprometia a rentabilidade. Operadores privados como a Contargo responderam alargando as suas frotas de barcaças dedicadas e encomendando embarcações de propulsão híbrida para garantir vantagens de pioneirismo. A partir destes padrões, pode inferir-se que as taxas de afretamento de barcaças ao longo do Danúbio tenderão a aumentar à medida que os expedidores competem pela capacidade recentemente fiabilizada.
Endurecimento das Normas de CO₂/Poluentes a Favorecer Barcaças de Baixas Emissões
As regras FuelEU Maritime, em vigor desde janeiro de 2025, impõem uma redução de 2% na intensidade de gases com efeito de estufa para embarcações, apertando até um corte de 80% até 2050 [1]Comissão Europeia, "Corredor Reno-Danúbio," transport.ec.europa.eu. A Comissão Central para a Navegação no Reno (CCNR) complementa este objetivo com uma meta de 35% até 2035 [2]Comissão Central para a Navegação no Reno, "Estudo sobre a Transição Energética Rumo a um Setor de Navegação Interior de Emissões Zero," ccr-zkr.org. Os primeiros a adotar retrofits de motores de camiões Euro 6 reportam reduções de até 95% nas partículas em suspensão, com períodos de retorno do investimento encurtados pelo menor consumo de combustível e pelo aumento dos sobrecustos do gasóleo. Uma inferência lógica é que os mercados secundários para motores de camião Euro 6 retirados de serviço, mas mecanicamente sólidos, irão fortalecer-se, estimulando uma cadeia de abastecimento de recondicionamento de nicho centrada em estaleiros navais interiores.
Digitalização via RIS e DINA a Melhorar a Visibilidade da Cadeia de Abastecimento
Os Serviços de Informação Fluvial criam relatórios eletrónicos unificados e gestão de tráfego em tempo real, permitindo aos pilotos selecionar as janelas de calado ótimas enquanto os portos pré-posicionam gruas e alimentadores rodoviários [3]Organização Hidrográfica Internacional, "O Gémeo Digital das Águas Navegáveis: Pavimentando o Caminho para a E-Navegação," iho.int. O próximo «gémeo digital» das águas navegáveis baseado na norma IHO S-100 abre caminho para uma troca de dados contínua entre sistemas marítimos e interiores. A investigação revela que a adoção de RIS pode reduzir os tempos de planeamento de rotas e diminuir os atrasos administrativos para fluxos de paletes interurbanas. Uma inferência imediata é que as autoridades aduaneiras ganham visibilidade mais antecipada sobre os manifestos de carga, reduzindo potencialmente as filas de inspeção e favorecendo os portos equipados com conectividade RIS completa.
Análise do Impacto das Restrições*
| Restrição | (~) Impacto na CAGR do Mercado | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eventos Crónicos de Baixo Nível de Água no Reno e Danúbio a Perturbar os Fatores de Carga | -0.8% | Reno e Danúbio | Médio prazo (3-4 anos) |
| Frota de Barcaças Envelhecida a Enfrentar Mandatos de Retrofit Intensivos em Capex | -0.7% | Em toda a UE, Europa Oriental com maior expressão | Médio prazo (3-4 anos) |
| Estrangulamentos em Portos e Eclusas a Limitar o Tamanho das Embarcações em Canais Secundários | -0.5% | Canais secundários, Europa Oriental | Longo prazo (≥ 5 anos) |
| Pressão Competitiva do Transporte Ferroviário de Mercadorias Eletrificado na Europa Central | -0.4% | Europa Central | Médio prazo (3-4 anos) |
| Fonte: Mordor Intelligence | |||
Eventos Crónicos de Baixo Nível de Água no Reno e Danúbio a Perturbar os Fatores de Carga
Períodos de baixo nível de água provocados pelas alterações climáticas obrigaram barcaças no Reno a navegar com cargas parciais durante várias semanas consecutivas em 2024, reduzindo a produção industrial alemã em cerca de 1% durante o mês afetado. Da mesma forma, partes do Danúbio desceram para uma profundidade de 1,5 m, obrigando os comboios fluviais a imobilizar-se ou a desviar rota. Os operadores mitigam este risco com projetos de casco de baixo calado e software de alocação dinâmica de carga, mas a incerteza residual prejudica a fiabilidade do serviço. A partir desta evidência, pode inferir-se que a tarifação de frete ajustada ao risco favorecerá embarcações de casco múltiplo capazes de continuar o serviço com calados reduzidos, mesmo que os custos de capital sejam marginalmente mais elevados.
Frota de Barcaças Envelhecida a Enfrentar Mandatos de Retrofit Intensivos em Capex
A frota de carga do Reno tem uma capacidade média de 1.500 toneladas, mas muitos cascos remontam a décadas atrás e carecem de unidades de controlo de emissões pré-instaladas. O retrofit de motores Euro 6 custa entre 175.000 e 290.000 USD e concorre com os planos dos proprietários de substituição integral por unidades híbridas ou de GNL. Programas financiados pela UE como o MoVe IT! aliviam o encargo, mas os operadores familiares com uma ou duas barcaças ainda lutam para obter garantias para empréstimos verdes. Uma nova inferência é que a colaboração vertical com os afretadores — que podem garantir contratos plurianuais em troca de tonelagem mais limpa — tornará uma via de financiamento prática para empresários com uma única embarcação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Tipo de Transporte: o Granel Seco Domina Enquanto os Contentores Crescem Rapidamente
O granel seco detém a maior quota do mercado de transporte de mercadorias por vias navegáveis interiores da Europa, com 53,62% em 2025, transportando mercadorias como carvão, matérias-primas siderúrgicas e agregados de construção em barcaças do Reno de alta capacidade equivalentes a 220 camiões. O segmento beneficia de uma baixa complexidade de manuseamento, possibilitando uma utilização estável mesmo durante períodos de abrandamento económico. Uma inferência notável é que as políticas antecipadas de eliminação progressiva do carvão irão gradualmente transferir as toneladas-quilómetro das barcaças para fluxos de biomassa e de metal reciclado, alterando os protocolos de limpeza de porões e os equipamentos dos terminais portuários.
A carga contentorizada, embora atualmente menor, prevê-se que cresça a uma CAGR de 6,98% de 2026 a 2031, superando significativamente a expansão global do mercado. Operadores como a Contargo já operam 13.498 TEU de capacidade de barcaças e planeiam implementar unidades de propulsão elétrica em 2024. O granel líquido mantém volumes estáveis graças a cais dedicados em parques químicos, enquanto as embarcações roll-on/roll-off ganham terreno nos projetos-piloto de distribuição urbana. Uma inferência emergente é que os planeadores portuários irão alocar mais espaço de cais a pórticos montados em barcaças capazes de carregar contentores lateralmente em condições de maré ou de nível fluvial variável.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Setor do Utilizador Final: a Metalurgia Lidera Enquanto o Retalho Acelera
A metalurgia e a mineração respondem pela maior dimensão do mercado europeu de transporte de mercadorias por vias navegáveis interiores dentro dos setores do utilizador final, detendo uma quota de 26,74% em 2025; os fluxos de minério de ferro no Danúbio cresceram 6,8% na sequência de uma maior produção de aço. O setor valoriza as barcaças pela sua elevada capacidade de carga e tolerância a tempos de trânsito mais longos, transformando os rios em armazéns rolantes. Uma inferência razoável é que os caminhos de descarbonização do aço, como a redução direta com base em hidrogénio, poderiam introduzir novas cargas a montante, como aditivos de pelotas de ferro, diversificando os tipos de carga das barcaças.
Os bens de consumo e o retalho, embora representem uma base menor, deverão registar uma CAGR de 7,93% até 2031, à medida que o comércio eletrónico impulsiona os integradores de encomendas a experimentar a microfulfillment por via fluvial. A agricultura mantém-se relevante, especialmente para as exportações de cereais da Europa Central, embora o universo cada vez menor de embarcações de pequena capacidade pressione os picos sazonais. Os petroquímicos sustentam uma procura sólida através de barcaças-tanque especializadas equipadas com sistemas de gás inerte. Uma nova inferência é que o apetite do setor da construção por cimento de baixo carbono pode desencadear um aumento nas encomendas de barcaças-silo especializadas para cumprir os prazos dos projetos urbanos.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Análise Geográfica
Os Países Baixos lideram a indústria de transporte de mercadorias por vias navegáveis interiores da Europa com uma quota de mercado de 32,70% em 2025, sustentada por uma densa rede de canais que liga Roterdão e Amesterdão ao hinterland alemão e belga. Cerca de 35% da tonelagem de carga intra-UE passa pela rede neerlandesa, sublinhando o seu estatuto de gateway. Os programas público-privados em curso canalizam capital para instalações de alimentação elétrica em terra e abastecimento de hidrogénio, reforçando as credenciais ambientais. Uma inferência derivada aqui é que as barcaças-piloto de hidrogénio podem atingir primeiro a viabilidade comercial nas rotas de curta distância neerlandesas, onde a infraestrutura de abastecimento é mais densa.
A Alemanha ocupa o segundo lugar graças à artéria do Reno que abastece as suas regiões industriais; as melhorias planeadas irão estender a rede de «alto desempenho» de 4.000 km para 9.000 km, integrando terminais ferroviários e fluviais. As vulnerabilidades aos baixos níveis de água, contudo, expõem os fabricantes a choques na cadeia de abastecimento, levando-os a pré-reservar capacidade durante as estações secas. Os subsídios federais para retrofits de combustíveis alternativos ajudaram os operadores familiares a modernizar os cascos, aumentando indiretamente a eficiência média da frota. Uma inferência lógica é que os expedidores com visão de futuro poderão negociar contratos de frete indexados que se ajustem às penalizações de carga útil em condições de calado restrito, distribuindo o risco hidrológico pelos parceiros da cadeia de abastecimento.
A Roménia emerge como a geografia de crescimento mais rápido, com uma CAGR prevista de 5,98% até 2031, à medida que os investimentos no Reno-Danúbio desbloqueiam a navegação durante todo o ano. Os operadores romenos detêm a maior quota de embarcações de carga seca na frota do Danúbio, posicionando-os favoravelmente para cereais e matérias-primas siderúrgicas assim que as obras no corredor terminem. No entanto, secas episódicas reduziram o caudal do Danúbio para 2.900 m³/s em agosto de 2024, abaixo da norma de 4.600 m³/s, limitando temporariamente os calados das embarcações. Os fundos de coesão da UE afetos a melhorias de eclusas e dragagem mitigam estas restrições. Uma inferência emergente é que as empresas de logística romenas poderiam ultrapassar os sistemas legados da Europa Ocidental ao adotar uma gestão de tráfego totalmente digital desde o início, evitando atualizações incrementais.
Panorama regulatório
A Comissão Europeia enquadra a política de transporte por vias navegáveis interiores através do NAIADES III (2021-2027), alinhado com as metas da Estratégia de Mobilidade Sustentável e Inteligente da UE para aumentar o transporte de carga por vias navegáveis interiores em 25% até 2030 e 50% até 2050. A disponibilidade e a confiabilidade da infraestrutura estão cada vez mais vinculadas a requisitos de nível europeu, como o Regulamento (UE) 2024/1679, que estabelece parâmetros mínimos de Bom Estado de Navegação (incluindo profundidade de canal de 2,50 m para rios e canais e vão livre de 5,25 m sob pontes não abertas), moldando diretamente as prioridades de modernização de corredores e o planejamento de acesso a terminais.
No lado operacional e de conformidade, as regras digitais e técnicas estão se tornando mais rígidas nas redes centrais. Uma Diretiva revisada de Serviços de Informação Fluvial (RIS) entrou em vigor no início de 2026, desencadeando uma janela de transposição de três anos para os Estados-Membros e acelerando a padronização de relatórios eletrônicos e informações de tráfego. Paralelamente, a Comissão Central para a Navegação do Reno (CCNR) adotou regras definitivas em junho de 2026 para o uso do Track Guidance Assistant for Inland Navigation (TGAIN), fornecendo um quadro mais claro para soluções de navegação assistida no sistema do Reno, enquanto a Comissão Europeia avança em uma verificação de adequação da legislação de acesso ao mercado de transporte por vias navegáveis interiores.
Análise da cadeia de valor
A criação de valor no transporte de carga por vias navegáveis interiores na Europa começa com os gestores de infraestrutura hídrica e de eclusas/pontes e segue por portos e terminais interiores, operadores de barcaças, transitários e integradores multimodais que conectam os serviços fluviais com portais ferroviários, rodoviários e portuários de águas profundas. O delta Reno-Escalda e o cinturão industrial do Reno são apoiados por ecossistemas densos de terminais e nós intermodais, enquanto as obras do corredor do Danúbio na Europa Central e Oriental conectam operadores fluviais a origens de cereais, metalurgia e cargas de projeto. A digitalização também está avançando mais profundamente na cadeia por meio de planejamento de viagens habilitado por RIS, coordenação de atracação e eclusas, e relatórios eletrônicos que conectam patrões, terminais e autoridades.
As camadas de serviço a montante e adjacentes estão se expandindo além do fornecimento tradicional de embarcações, tripulação e manutenção, passando a incluir fornecedores de retrofit de emissões, logística de combustíveis alternativos e fornecedores de plataformas de dados. As atividades de modernização de frotas (por exemplo, retrofits Euro 6 e adoção de propulsão híbrida) estão criando demanda por estaleiros especializados e fornecedores de equipamentos, enquanto a eletrificação dos terminais e a infraestrutura de carregamento conectam o transporte rodoviário de baixa emissão com fluxos de contêineres baseados em barcaças. Órgãos de coordenação e alianças do setor também fazem parte do modelo operacional, como visto com a Waterway Alliance (Allianz Wasserstraße) estabelecida pela Rhenus, HGK, Duisport e Viking Cruises em junho de 2026 para defender investimentos em infraestrutura e políticas de apoio, reforçando o papel de portos e grandes operadores como orquestradores de corredores.
Panorama Competitivo
A concorrência no mercado de transporte de mercadorias por vias navegáveis interiores da Europa é fragmentada, com uma mistura de integradores multinacionais e frotas familiares específicas de cada região. O Rhenus Group expandiu-se através de aquisições direcionadas, como a C. Hartwig Gdynia, para reforçar as suas divisões de Transporte Aéreo e Oceânico e fazer venda cruzada de capacidade de barcaças interiores para clientes de frete marítimo. A escala permite a esses operadores distribuir os custos das plataformas digitais e negociar contratos de energia favoráveis, pressionando os operadores mais pequenos a formar cooperativas. Uma inferência direta é que os fornecedores de software como serviço focados na otimização de frotas encontrarão uma base de clientes pronta entre os proprietários de barcaças de médio porte que procuram manter-se competitivos sem vender o negócio.
A diferenciação tecnológica está a tornar-se a nova alavanca competitiva. O plano da Contargo de introduzir barcaças elétricas demonstra como a implementação antecipada de propulsão de emissões zero pode capturar fluxos de carga com consciência ambiental e satisfazer os próximos limiares do FuelEU Maritime. Os investimentos paralelos em conectividade RIS e amarração automatizada reduzem os tempos de rotatividade, ampliando a utilização dos ativos. A inferência lógica é que os ganhos de produtividade da digitalização irão ampliar os diferenciais de rentabilidade entre inovadores e retardatários mais rapidamente do que a escala de ativos por si só fazia anteriormente.
Os especialistas em logística urbana representam um grupo nascente, mas influente. As empresas que testam embarcações elétricas ou autónomas de pequena dimensão em Amesterdão ou Paris focam-se em encomendas e mercadorias paletizadas que as barcaças maiores não conseguem entregar diretamente a cais em vias navegáveis estreitas. A colaboração com as câmaras municipais é elevada, porque as autoridades públicas veem o micro-frete por via fluvial como uma ferramenta para atingir os objetivos de redução do congestionamento. A partir destas iniciativas, pode inferir-se que novos quadros de licenciamento para vias navegáveis urbanas irão provavelmente surgir, potencialmente espelhando os sistemas de alocação de slots utilizados na aviação.
Líderes da Indústria de Transporte de Mercadorias por Vias Navegáveis Interiores da Europa
Rhenus Group
HGK Shipping GmbH
Contargo GmbH & Co. KG
Danser Group
CMA CGM Inland Services
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Os serviços de corredor descarbonizados e digitalmente orquestrados representam um espaço em branco concreto, à medida que os programas da UE e as implantações das empresas passam de pilotos para ativos operacionais. O NAIADES III (2021-2027) fornece uma âncora política para a mudança modal e a modernização de frotas, enquanto o FuelEU Maritime (em vigor desde janeiro de 2025) e expectativas mais rígidas de emissões na navegação interior elevam o valor comercial de tonelagem mais limpa e soluções ponta a ponta com menor carbono. A Diretiva RIS revisada, em vigor desde o início de 2026, e a adoção pela CCNR, em junho de 2026, de regras definitivas do TGAIN fortalecem o argumento de negócio para otimização de rotas, navegação assistida e planejamento mais previsível de vagas e atracações, particularmente em corredores de alta densidade do Reno.
Oportunidades também estão surgindo na intersecção entre vias navegáveis interiores e a logística de transição energética, onde terminais e operadores desenvolvem capacidades para novos padrões de carga e serviço (incluindo fluxos relacionados a hidrogênio, CO2 e energia renovável). Ações corporativas refletem essa mudança: a HGK e o Porto de Roterdã estão trabalhando em iniciativas de corredores de transporte sustentável no Reno, e a CMA CGM lançou um serviço de barcaças elétrico/híbrido no corredor Fos-Lyon em abril de 2026, mostrando como trechos interiores de menor emissão podem ser combinados com ofertas marítimas e de hinterland. O pool de valor se estende à eletrificação de terminais, prontidão para carregamento e energia em terra (shore-power), e extensões de rede transfronteiriças que conectam serviços fluviais a lançadeiras ferroviárias e portos marítimos, apoiando o crescimento de contêineres e cronogramas de maior frequência onde a hidrologia e a capacidade das eclusas permitem.
Desenvolvimentos recentes do setor
- Junho de 2026: o Rhenus Group assina um Memorando de Entendimento com a COSCO SHIPPING Specialized Carriers para desenvolver logística integrada no Rhenus Cuxport, Alemanha, combinando operações de frota de embarcações com infraestrutura de terminais. Essa colaboração expande o fluxo multimodal e aprimora a coordenação entre redes interiores e costeiras para melhorar a utilização de ativos.
- Junho de 2026: a Contargo inaugura um hub de carregamento de camiões elétricos em seu terminal em Bruay-sur-l'Escaut para apoiar frotas elétricas a bateria. A medida avança a descarbonização do transporte de contêineres e melhora os níveis de serviço para fluxos transfronteiriços na Europa.
- Abril de 2026: a Covestro e a HGK Shipping concentram-se em soluções de transporte sustentável por meio de um retrofit de propulsão assistida por vento de curta distância marítima no Amadeus Titanium. O piloto demonstra propulsão de emissão zero em corredores interiores e multiportuários, com potencial para influenciar as dinâmicas regulatórias e as considerações de custo de combustível.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange as receitas obtidas com o transporte de carga nas vias navegáveis interiores da Europa, incluindo rios, canais e portos interiores conectados, onde um operador licenciado fatura pelo serviço de transporte. Inclui movimentos domésticos e transfronteiriços realizados em rotas fluviais interiores.
Exclusões de escopo: cruzeiros de passageiros, serviços de dragagem, transbordo offshore, cabotagem marítima e fluxos por dutos não são contabilizados neste mercado.
Visão geral da segmentação
- Por Tipo de Transporte
- Transporte a Granel Líquido
- Transporte a Granel Seco
- Carga Contentorizada
- Seco
- Frigorífico
- Carga Roll-On/Roll-Off
- Por Setor do Utilizador Final
- Agricultura e Alimentação
- Metalurgia e Mineração
- Petróleo e Produtos Químicos
- Construção
- Energia (Biomassa e Carvão)
- Bens de Consumo e Retalho
- Outros
- Por Geografia
- Países Baixos
- Alemanha
- Bélgica
- França
- Roménia
- Bulgária
- Resto da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa pela construção da base de atividade da navegação interior e, em seguida, traduz essa base em valor comercial de forma consistente. Contamos com estatísticas públicas de vias navegáveis interiores e indicadores de divisão modal de fontes como o Eurostat, as estatísticas de transporte da Comissão Europeia e as publicações de observação de mercado da CCNR, que ajudam a fundamentar as toneladas movimentadas e as toneladas-quilômetro por corredor e país.
Para evitar tratar a Europa como uma rota uniforme, são utilizados registros e apresentações a investidores de operadores e autoridades portuárias para entender os mixes de serviço e o comportamento de preços típico em carga sólida a granel, carga líquida a granel e contêineres. Bases de dados de patentes também apoiam uma verificação de realidade sobre a adoção de eficiência de embarcações e gestão digital de tráfego que pode alterar os custos operacionais ao longo do tempo, e uma base de dados de assinatura paga sobre finanças de empresas e uma base de dados de importação/exportação por embarque são usadas seletivamente para validar faixas de receita e fluxos impulsionados pelo comércio. As fontes documentais específicas listadas aqui são ilustrativas, e muitas outras fontes públicas e pagas também foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário foi usado para testar sob pressão as premissas documentais que têm o maior efeito sobre o valor, principalmente estruturas de tarifas, utilização e a rapidez com que sobretaxas são repassadas em períodos de águas baixas ou congestionamento. Conversamos com uma combinação de operadores de embarcações, transitários, gestores de terminais interiores e grandes embarcadores em várias bacias fluviais importantes, e depois reverificamos os dados quando as respostas não correspondiam aos sinais de volume observados.
Distribuição dos entrevistados no trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 38% | CXOs: 17% |
| Nível médio: 43% | Líderes funcionais/de unidade: 25% |
| Empresas menores: 19% | Gerentes: 58% |
Dimensionamento de mercado e previsão
O modelo é construído usando uma reconstrução top-down que começa a partir da atividade de carga em vias navegáveis interiores (toneladas e toneladas-quilômetro) e depois aplica a receita por nível de serviço por tonelada com base em padrões de corredor e carga. Os resultados são então verificados por meio de aproximações bottom-up seletivas, como preço amostrado por viagem ou por tonelada para rotas comuns, verificações de canal sobre sobretaxas e verificações de sanidade de receita do operador para ajustar os totais quando necessário.
As entradas que moldam significativamente os números incluem toneladas-quilômetro em vias navegáveis interiores pelos sistemas do Reno e do Danúbio, mudanças no mix de carga entre carga sólida a granel e contêineres, frequência de interrupções por nível de água que alteram a capacidade efetiva, direção dos custos de combustível e tripulação que impacta os reajustes de tarifas, e sinais de fluxo em portos interiores que indicam viés de curta ou longa distância. As previsões são produzidas usando análise de cenários, pois a navegabilidade impulsionada pelo clima e a produção industrial podem mover volumes em direções diferentes, e os cenários são ponderados usando opiniões de especialistas sobre estabilidade de demanda e disciplina de tarifas. Onde os sinais bottom-up são irregulares para corredores menores, as lacunas são tratadas por meio de tarifas proxy de rotas semelhantes e depois normalizadas usando indicadores públicos de desempenho e comércio.
Validação de dados e ciclo de atualização
Realizamos verificações de triangulação comparando a receita modelada com indicadores independentes, como toneladas-quilômetro em vias navegáveis interiores, participações por tipo de carga e tendências de fluxo em portos interiores, e então investigamos quaisquer saltos anormais que não possam ser explicados por tarifas ou volume. Os valores discrepantes são revisados em mais de uma passagem de análise, e as premissas são enviadas de volta para reverificação quando o feedback das entrevistas entra em conflito com o padrão documental.
O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos materiais, como grandes interrupções de nível de água, mudanças regulatórias que afetam a navegação, ou mudanças abruptas de custo que alteram os preços. Antes da entrega, os dados públicos mais recentes são novamente examinados para que os clientes recebam uma visão atualizada que corresponda aos sinais mais recentes.
Dimensionamento do Mercado Europeu de Transporte de Carga por Vias Navegáveis Interiores da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os números de mercado publicados para o transporte de carga por vias navegáveis interiores na Europa frequentemente diferem porque o limite do serviço não é definido da mesma forma, e porque os volumes são às vezes convertidos em valor com diferentes lógicas de tarifa e sobretaxa. As diferenças também aparecem quando os estudos misturam a atividade interior com trechos marítimos ou relatam apenas um subconjunto dos sistemas fluviais.
Algumas estimativas externas usam um conjunto de países mais restrito ou traduzem toneladas em receita usando uma tarifa fixa única e premissas de combustível mais antigas. Na Mordor Intelligence, as receitas são contabilizadas apenas quando um operador interior licenciado fatura pelo transporte de carga em rios e canais, e a atividade de passageiros, a cabotagem marítima e o transporte por dutos são excluídos, o que altera o total mesmo que os mesmos valores de tonelagem sejam referenciados.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 44,10 bilhões de USD (2025) | |
| Consultoria Regional A | 14,48 bilhões de USD (2024) | Usa apenas cinco países principais e deixa de fora fretamentos contratuais e vários movimentos vinculados a portos interiores, de modo que o pool de receita é menor mesmo antes da aplicação de preços. |
| Revista do Setor B | 22,70 bilhões de USD (2024) | Converte a tonelagem em valor usando preços de bunker fixos de 2019 e não atualiza a escalada de sobretaxas para períodos de águas baixas e congestionamento, o que comprime a receita implícita por tonelada. |
A tabela mostra que a maior dispersão vem das escolhas de escopo e da forma como o preço por tonelada é atualizado ao longo do tempo. Ao manter a lógica de valor vinculada a sinais de atividade de corredor e ao comportamento de tarifas verificado por entrevistas, nossa estimativa permanece rastreável a passos claros que podem ser repetidos a cada ano.


Principais Questões Respondidas no Relatório
Qual é a dimensão atual do mercado de transporte de mercadorias por vias navegáveis interiores da Europa?
O mercado está avaliado em 45,73 mil milhões de USD em 2026, com previsão de atingir 54,82 mil milhões de USD até 2031.
Que país detém a maior quota do mercado de transporte de mercadorias por vias navegáveis interiores da Europa?
Os Países Baixos lideram com cerca de um terço do total de volumes de carga devido ao seu extenso sistema de canais e à ligação ao Porto de Roterdão.
O que está a impulsionar o crescimento no transporte interior contentorizado?
As melhores ligações intermodais, o agendamento digital via RIS e as vantagens de custo no âmbito da tarifação do carbono tornam os contentores o tipo de carga de crescimento mais rápido.
Como estão os eventos de baixo nível de água a afetar a indústria?
As secas prolongadas no Reno e no Danúbio obrigam as barcaças a navegar com cargas parciais ou a interromper as operações, levando os operadores a investir em projetos de baixo calado ou de casco múltiplo.
Que regulamentações estão a influenciar a modernização da frota?
O FuelEU Maritime e a extensão do Sistema de Comércio de Licenças de Emissão da UE exigem reduções progressivas de emissões, acelerando a adoção de tecnologias de propulsão Euro 6, GNL e elétrica.
As vias navegáveis interiores estão a ser utilizadas para logística urbana?
Sim, projetos-piloto em Paris, Amesterdão e Antuérpia demonstram como barcaças elétricas ou autónomas de pequena dimensão podem aliviar o congestionamento rodoviário e responder às necessidades de entrega na última milha.
Página atualizada pela última vez em:



