
Tamanho e Participação do Mercado Europeu de Administração de Medicamentos Injetáveis
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 213.80 Bilhões de dólares |
| Tamanho do Mercado (2026) | 232 Bilhões de dólares |
| Tamanho do Mercado (2031) | 349.10 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.52 % |
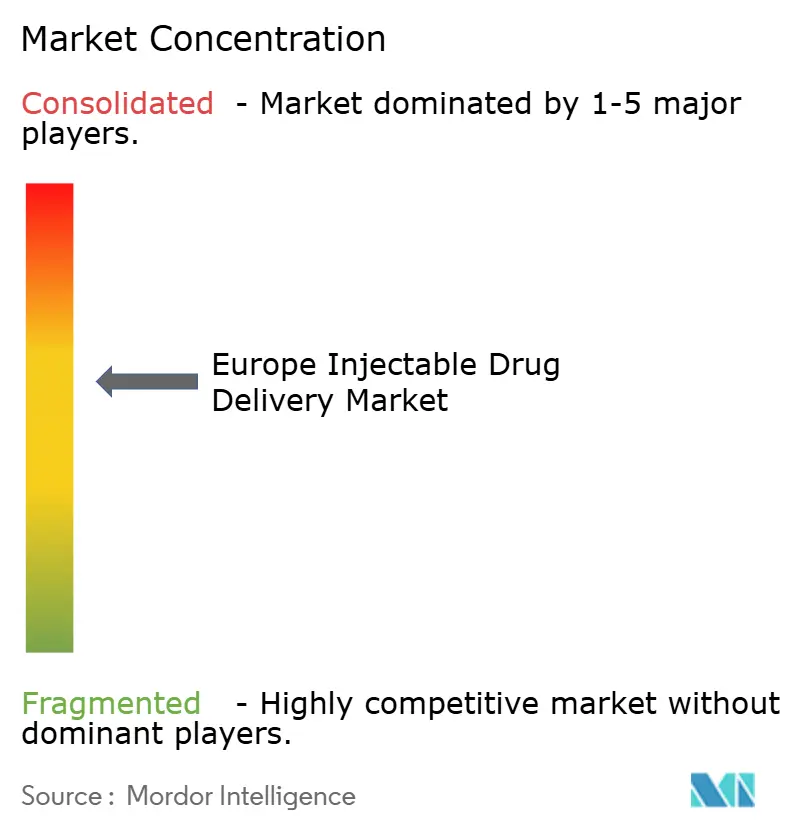
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Administração de Medicamentos Injetáveis pela Mordor Intelligence
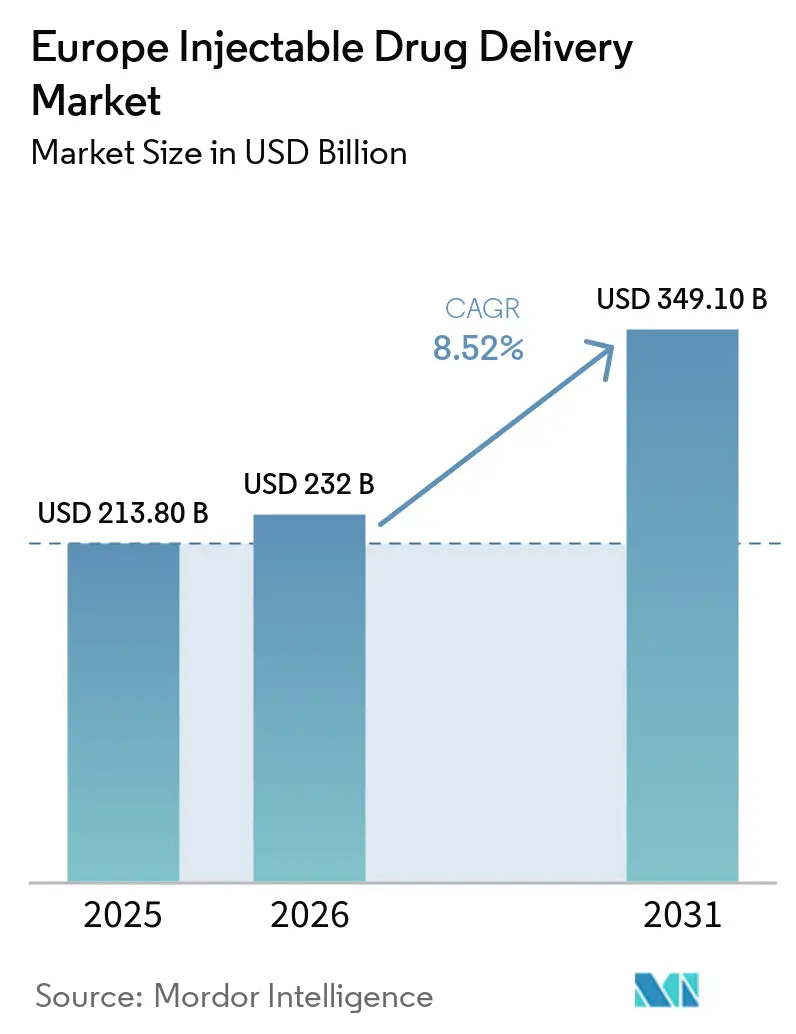
O tamanho do Mercado Europeu de Administração de Medicamentos Injetáveis foi avaliado em USD 213,80 bilhões em 2025 e estima-se que cresça de USD 232 bilhões em 2026 para atingir USD 349,10 bilhões até 2031, a um CAGR de 8,52% durante o período de previsão (2026-2031).
O aumento da prevalência de doenças crônicas, uma onda de aprovações de biossimilares e a crescente escassez de mão de obra estão transferindo o cuidado parenteral dos hospitais para os domicílios, acelerando a adoção de formatos autoinjetáveis e dispositivos conectados. O envelhecimento demográfico amplifica a demanda por terapias biológicas de longo prazo, enquanto os mandatos de reciclagem baseados em tamanho da União Europeia estimulam a inovação em materiais para seringas de polímero. Injetores vestíveis de grande volume estão substituindo infusões de várias horas, economizando tempo de cadeira em unidades de infusão e aumentando a conveniência do paciente. Ao mesmo tempo, tecnologias não invasivas, como análogos de GLP-1 orais e adesivos de microagulhas, sinalizam pressão competitiva sobre as agulhas tradicionais, exigindo diferenciação contínua de produtos pelos fabricantes de dispositivos.
Principais Conclusões do Relatório
- Os dispositivos autoinjetáveis lideraram com 42,55% da participação do mercado europeu de administração de medicamentos injetáveis em 2025, enquanto o mesmo segmento tem previsão de expansão a um CAGR de 11,85% até 2031.
- As aplicações em oncologia estão avançando a um CAGR de 9,75% entre 2026–2031, superando o diabetes, que reteve 38,53% da receita de 2025.
- Os hospitais responderam por 46,15% da receita de usuários finais em 2025, mas os ambientes de saúde domiciliar representam a trajetória mais rápida, com um CAGR de 11,82%.
- O vidro borossilicato contribuiu com 63,32% da receita de matérias-primas em 2025, enquanto os polímeros sustentáveis crescerão a um CAGR de 9,29% até 2031.
- A Alemanha dominou com 24,52% da receita regional em 2025, mas a Itália está projetada para registrar o crescimento geográfico mais rápido, com um CAGR de 9,32%.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da prevalência de doenças crônicas | +2.1% | Pan-Europeu, agudo na Alemanha, França, Itália | Longo prazo (≥ 4 anos) |
| Preferência por dispositivos autoinjetáveis | +3.2% | Norte da Europa (Países Nórdicos, Benelux), expandindo-se para o sul da UE | Médio prazo (2–4 anos) |
| Crescimento de biológicos e biossimilares | +2.8% | Alemanha, França, Reino Unido, Espanha | Longo prazo (≥ 4 anos) |
| Pressão regulatória por seringas de segurança | +0.9% | Em toda a UE (zonas de conformidade com MDR/IVDR) | Curto prazo (≤ 2 anos) |
| Regras de ecodesign da UE impulsionando seringas de polímero | +0.7% | Alemanha, Países Baixos, França (líderes em economia circular) | Médio prazo (2–4 anos) |
| Integração de injetores inteligentes com eSaúde | +1.5% | Países Nórdicos, Alemanha, Estônia (pioneiros em saúde digital) | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Prevalência de Doenças Crônicas
As doenças cardiovasculares, o diabetes e o câncer juntos respondem por 60% da mortalidade europeia, criando demanda persistente por biológicos injetáveis que não sobrevivem à degradação gastrointestinal[1]. A prevalência do diabetes tipo 2 atingiu 9,2% entre os adultos europeus em 2025, com a incidência crescendo mais rapidamente na Europa Oriental, onde a infraestrutura preventiva é deficiente. A incidência de oncologia subiu para 2,7 milhões de novos casos em 2025; o trastuzumabe subcutâneo e o pembrolizumabe agora reduzem o tempo de cadeira em 75%, aliviando os gargalos das unidades ambulatoriais. A carga de doenças autoimunes também está aumentando: a penetração de biológicos em reumatologia superou 40% em 2025, impulsionada por bloqueadores do fator de necrose tumoral e interleucina em seringas pré-preenchidas. A Estratégia Farmacêutica da Comissão Europeia de 2024 harmoniza o reembolso transfronteiriço, ampliando o acesso dos pacientes a injetáveis de alto custo.
Preferência por Dispositivos Autoinjetáveis
Uma pesquisa de 2024 com 3.200 usuários europeus de biológicos relatou que 68% preferiram a autoinjeção às visitas à clínica, citando flexibilidade de horário e menor risco de infecção. As seguradoras estatutárias na Alemanha e nos Países Baixos reembolsam infusões domiciliares a taxas até 40% abaixo das tarifas hospitalares, incentivando financeiramente a adoção de autoinjetores e bombas portáteis. O autoinjetor YpsoMate 2.5 da Ypsomed integra sensores Bluetooth que transmitem registros de dose e horário, apoiando contratos baseados em valor que penalizam a não adesão. O rozanolixizumabe da UCB permite a administração subcutânea controlada pelo paciente para miastenia gravis generalizada, eliminando infusões hospitalares de rotina[2]. A conformidade com as normas ISO 11608 facilita a interoperabilidade entre medicamento e dispositivo, reduzindo ainda mais os custos de troca para substituição de biossimilares.
Crescimento de Biológicos e Biossimilares
Os biológicos consumiram 38% dos gastos farmacêuticos europeus em 2025. A EMA aprovou 28 biossimilares em 2024, desbloqueando uma economia estimada de 1,8 mil milhões de EUR para os sistemas de saúde. A regra AMNOG da Alemanha limita o preço de lançamento dos biossimilares a 85% do produto de referência, mas os biossimilares de adalimumabe atingiram 70% de participação em volume em 18 meses. As seringas pré-preenchidas dominam a embalagem de biossimilares; a plataforma de polímero EZ-fill da Stevanato Group fornece atualmente 40% da demanda europeia de envase e acabamento de biossimilares. As formulações de alta concentração acima de 100 mg/mL exigem seringas com volume morto ultrabaixo e excipientes para redução de viscosidade, intensificando a colaboração entre cientistas de formulação e engenheiros de dispositivos.
Integração de Injetores Inteligentes com eSaúde
Os injetores conectados transformam os dispositivos de administração em pontos de geração de dados. O tampa inteligente Mallya da Biocorp adapta canetas de insulina com Bluetooth, sincronizando dados de dosagem com plataformas de gestão do diabetes como MySugr e Glooko. O portal nacional de eSaúde da Dinamarca exige interoperabilidade entre dispositivos médicos e registros eletrônicos, permitindo que os clínicos monitorem a adesão em tempo real. O injetor vestível Molly 2.5 da SHL Medical incorpora etiquetas de comunicação por campo próximo para que os enfermeiros de oncologia possam escanear os dispositivos diretamente nos registros eletrônicos, minimizando erros de transcrição. Sob o Regulamento de Dispositivos Médicos da UE, os códigos de Identificação Única de Dispositivo tornaram-se obrigatórios em maio de 2025, auxiliando na vigilância pós-comercialização e no reembolso baseado em resultados. A cibersegurança continua sendo uma preocupação; a ENISA sinalizou múltiplas vulnerabilidades em bombas conectadas em 2024, levando a auditorias de conformidade com a ISO 81001.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mudança para vias de administração não invasivas | -1.8% | Alemanha, Reino Unido, Países Nórdicos (adoção de GLP-1 oral) | Médio prazo (2–4 anos) |
| Obstáculos e custos da Agência Europeia de Medicamentos para produtos combinados | -1.3% | Em toda a UE (dupla conformidade MDR/farmacêutica) | Curto prazo (≤ 2 anos) |
| Responsabilidade do produtor por 'fármacos na água' na UE | -0.6% | Países da bacia do Reno (Alemanha, Países Baixos, França) | Longo prazo (≥ 4 anos) |
| Escassez de vidro borossilicato/resinas | -0.9% | Cadeia de abastecimento pan-europeia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Mudança para Vias de Administração Não Invasivas
As formulações orais, transdérmicas e inaladas estão reduzindo os volumes injetáveis em segmentos onde uma biodisponibilidade adequada foi alcançada. O semaglutido oral da Novo Nordisk capturou 15% das prescrições de GLP-1 na Alemanha no final de 2025, apesar da menor biodisponibilidade, refletindo a forte aversão a agulhas entre os pacientes. Os adesivos de microagulhas transdérmicas da 3M entraram na Fase III de ensaios clínicos de insulina em 2025 e oferecem 85% de bioequivalência em relação à injeção subcutânea, eliminando o descarte de materiais perfurocortantes. A insulina inalada (Afrezza) recuperou a autorização na UE em 2024 e tem como alvo os 12% dos diabéticos tipo 1 que se recusam a injetar. Os filmes opioides transmucosos são agora preferidos nos cuidados paliativos, reduzindo ainda mais a demanda por opioides injetáveis. A restrição é mais pronunciada nas coortes pediátricas e geriátricas, onde a ansiedade com injeções e os problemas de destreza manual são comuns.
Obstáculos e Custos da Agência Europeia de Medicamentos para Produtos Combinados
Os dispositivos que administram produtos medicinais devem satisfazer tanto o Regulamento de Dispositivos Médicos quanto os dossiês farmacêuticos, prolongando os ciclos de aprovação e inflacionando as taxas regulatórias. Pesquisas do setor situaram o tempo médio de revisão de produtos combinados na UE em 22 meses, oito meses a mais do que para dispositivos puros, com custos diretos de submissão superiores a EUR 500.000. Os pequenos fabricantes têm dificuldade em financiar revisões paralelas de organismos notificados e da Agência Europeia de Medicamentos, reforçando a vantagem dos incumbentes verticalmente integrados. As obrigações pós-comercialização também se intensificam; o Artigo 83 do MDR exige relatórios periódicos de segurança que vinculam o desempenho do dispositivo à estabilidade do medicamento em tempo real. A proposta de "portal único" da Comissão Europeia de 2025 busca simplificar as submissões duplas, mas não se materializará antes de 2028.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dispositivo:
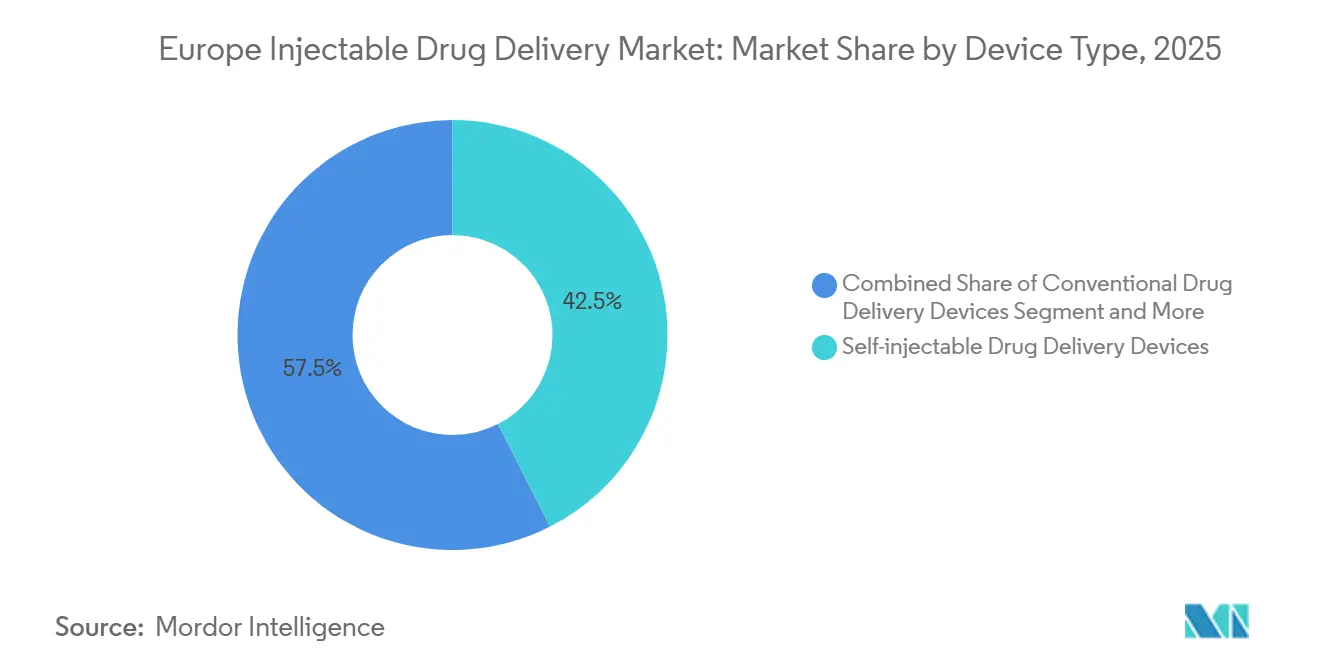
Os Autoinjetáveis Comandam o Pipeline de InovaçãoOs dispositivos autoinjetáveis geraram 42,55% da receita de 2025 e estão no caminho certo para expandir a um CAGR de 11,85% até 2031, superando todos os outros formatos no mercado europeu de administração de medicamentos injetáveis[3]. A demanda por seringas pré-preenchidas é ancorada pelos cilindros de polímero EZ-fill do Stevanato Group, que reduzem a agregação de proteínas, suportando biológicos de alta concentração acima de 150 mg/mL. Os autoinjetores como o YpsoMate 2.5 incorporam sensores Bluetooth para confirmação de dose, abrindo caminho para modelos de reembolso vinculados à adesão. Os injetores vestíveis estão perturbando os paradigmas de infusão; o Libertas da BD pode administrar 5 mL por via subcutânea em 30 minutos, substituindo infusões intravenosas de várias horas para imunoglobulinas. Os injetores a jato sem agulha permanecem um nicho devido ao desconforto do paciente, mas o sistema Tropis da PharmaJet obteve aprovação da Agência Europeia de Medicamentos para vacinas intradérmicas, um sinal de aceitação gradual.
Os injetores conectados inteligentes são o subsegmento de crescimento mais rápido do mercado europeu de administração de medicamentos injetáveis. O Mallya da Biocorp adapta canetas de insulina legadas para captura de dados em tempo real, uma adaptação acessível buscada por pagadores conscientes de custos na Europa Oriental. Seringas de vidro convencionais, frascos e ampolas ainda atendem às demandas hospitalares onde frascos multidose reduzem os custos unitários de antibióticos. As bombas implantáveis, como a SynchroMed II da Medtronic, mantêm papéis de nicho no manejo da dor refratária. As bombas de infusão domiciliar subcutâneas, como a Homepump Eclipse da Baxter, reduzem as readmissões por fibrose cística em 40% em projetos-piloto no Reino Unido. Os adesivos de microagulhas, atualmente em ensaios clínicos de insulina em fase avançada, têm potencial futuro para populações com fobia a agulhas.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Aplicação Terapêutica:
A Oncologia Supera o Diabetes em Velocidade de CrescimentoAs aplicações em oncologia estão prontas para avançar a um CAGR de 9,75% entre 2026–2031, o mais rápido de qualquer indicação acompanhada no setor europeu de administração de medicamentos injetáveis. O pembrolizumabe subcutâneo, aprovado em 2024, administra 600 mg em apenas cinco minutos, reduzindo a utilização das unidades de infusão e liberando milhares de horas de cadeira anualmente. Os biossimilares de trastuzumabe agora detêm 62% de participação nos inícios de tratamento para câncer de mama HER2-positivo na Alemanha, ilustrando o apetite dos pagadores por injetáveis que reduzem custos. O diabetes deteve 38,53% da receita de 2025; no entanto, o avanço do semaglutido oral limita o crescimento incremental das injeções. Os distúrbios autoimunes, como artrite reumatoide e doença de Crohn, são robustos, apoiados por formulações de injetores vestíveis trimestrais que simplificam os esquemas de dosagem.
Os injetáveis cardiovasculares, liderados pela caneta pré-preenchida de evolocumabe da Amgen, mantêm-se estáveis à medida que as atualizações das diretrizes ampliam o uso de inibidores de PCSK9 para perfis de LDL de alto risco. Os injetáveis para hepatite estão diminuindo à medida que os antivirais de ação direta migram para formatos orais. As injeções para manejo da dor enfrentam controles mais rígidos de opioides, enquanto os volumes de vacinas se normalizam após a COVID-19. Os hormônios de fertilidade e os fatores de crescimento sustentam uma demanda estável à medida que o metotrexato subcutâneo faz a transição para autoinjetores nos mercados nórdicos.
Por Usuário Final:
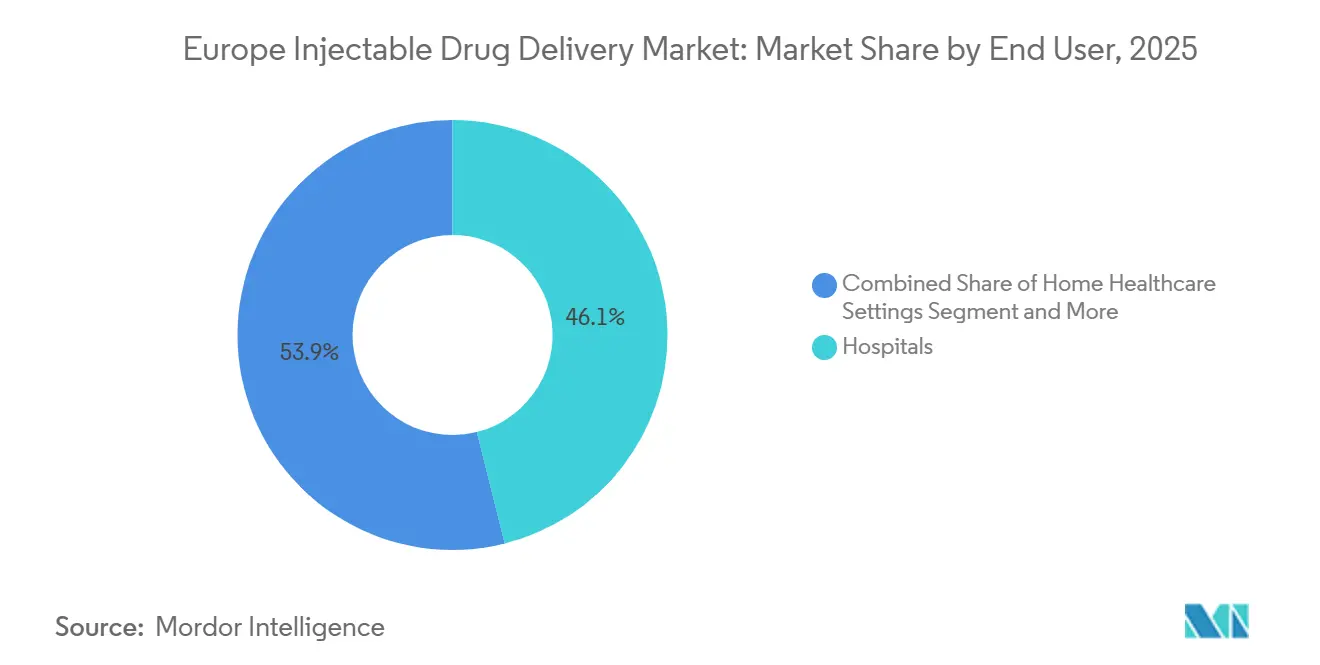
A Saúde Domiciliar Perturba a Dominância HospitalarOs hospitais responderam por 46,15% das vendas de 2025, preservando papéis críticos em oncologia aguda, anestesia cirúrgica e cardiologia de emergência. No entanto, o tamanho do mercado europeu de administração de medicamentos injetáveis vinculado à assistência domiciliar deverá expandir-se a um CAGR de 11,82% até 2031. As seguradoras estatutárias da Alemanha aumentaram as tarifas de biológicos domiciliares em 18% em 2025, equiparando a rentabilidade com os reembolsos de casos ambulatoriais hospitalares. A Homepump Eclipse da Baxter viabiliza a terapia com antibióticos em domicílio, reduzindo as readmissões no Reino Unido em 40% e validando modelos de infusão ambulatorial. As clínicas especializadas continuam sendo canais importantes para reumatologia e dermatologia, enquanto os centros de cirurgia ambulatorial ganham participação à medida que a França impulsiona 70% de elegibilidade ambulatorial até 2027.
As farmácias on-line detêm atualmente volumes marginais de injetáveis devido às regras de cadeia de frio e prescrição, mas a entrada da Amazon Pharmacy na Alemanha em 2024 sugere uma futura expansão do comércio eletrônico. A assistência domiciliar registra o maior giro de equipamentos, favorecendo os autoinjectors conectados que fornecem aos farmacêuticos dados de adesão. Espera-se que a participação de mercado europeu de administração de medicamentos injetáveis detida por ambientes ambulatoriais cresça à medida que os contratos com pagadores recompensam os prestadores por manter os pacientes fora de ambientes hospitalares.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Matéria-Prima:
Os Polímeros Sustentáveis Desafiam a Hegemonia do VidroO vidro borossilicato representou 63,32% da receita de matérias-primas em 2025, sustentado pela inércia química do vidro Tipo I e pela validação regulatória consolidada. No entanto, os polímeros sustentáveis — principalmente os copolímeros de olefina cíclica — deverão crescer a um CAGR de 9,29% até 2031. As seringas de polímero EZ-fill da Stevanato já respondem por 40% da produção europeia de envase e acabamento de biossimilares. Os êmbolos revestidos com fluoropolímero NovaPure da West Pharmaceutical reduzem a contaminação por tungstênio e silicone, exigindo prêmios em biológicos de alta concentração. Os polímeros biodegradáveis permanecem em fase experimental porque a variabilidade da taxa de degradação compromete a conformidade com a biocompatibilidade do MDR.
A SCHOTT e a Nipro redirecionaram capacidade para tubos farmacêuticos de alta margem, criando escassez esporádica de vidro. O novo Regulamento de Ecodesign para Produtos Sustentáveis exige passaportes digitais de produtos que divulguem a composição dos materiais, elevando os custos de conformidade para injetores multimateriais em aproximadamente EUR 0,12 por unidade. Os componentes de aço inoxidável persistem nas carcaças de autoinjectors reutilizáveis, onde a resistência à corrosão da liga 316L proporciona longa vida útil.
Análise Geográfica
Mercado de Administração de Medicamentos Injetáveis na Alemanha, Reino Unido e França
A Alemanha gerou 24,52% da receita regional em 2025, uma vez que a precificação AMNOG e os mandatos de substituição por farmacêuticos aceleraram a adoção de biossimilares. A unidade da Gerresheimer em Bünde aumentou a capacidade de seringas prontas para envase em 30% em 2024, acomodando a crescente demanda de envase e acabamento. O Reino Unido enfrenta pressão orçamentária do Serviço Nacional de Saúde, mas um piloto de infusão domiciliar para imunoglobulinas em 2025 reduziu as internações em 35%, prenunciando uma mudança de política em direção à administração ambulatorial. O plano de cirurgia ambulatorial da França, com meta de 70% de elegibilidade para atendimento ambulatorial, impulsiona a demanda por analgésicos pré-preenchidos de dose única.
Mercado de Administração de Medicamentos Injetáveis na Itália, Espanha e Demais Mercados Europeus
Espera-se que a Itália registre o crescimento mais rápido, com um CAGR de 9,32% entre 2026 e 2031, à medida que a AIFA impõe cotas regionais de biossimilares que reduzem as disparidades de utilização entre as regiões sul e norte. A Espanha apoia injetores vestíveis para concentrados de fator de hemofilia, reduzindo à metade as visitas a centros de infusão durante o piloto da Catalunha. O restante do território do mercado europeu de administração de medicamentos injetáveis — países nórdicos, Benelux, Polônia e Europa Oriental — beneficia-se das alocações do Fundo de Coesão da UE que subsidiam as cadeias de suprimento de diabetes em áreas carentes.
Mercado de Administração de Medicamentos Injetáveis nos Países Nórdicos, Benelux e Estônia
Os países nórdicos são pioneiros na integração digital. O sundhed.dk da Dinamarca exige interoperabilidade dos dados de injetores com prontuários eletrônicos, e a plataforma de e-Prescrição da Estônia registra 99% das prescrições ambulatoriais, alimentando de forma integrada os conjuntos de dados nacionais. A Bélgica elevou as tarifas de biológicos domiciliares em 22% em 2025 para equiparar-se à economia hospitalar. Os Países Baixos vinculam o reembolso de injetores vestíveis a resultados relatados pelos pacientes por meio de contratos baseados em valor, motivando os fabricantes de dispositivos a incorporar sensores para monitoramento de adesão em tempo real.
Panorama regulatório
Os sistemas de administração de medicamentos injetáveis comercializados como combinações integrais de medicamento e dispositivo na Europa operam sob um regime duplo: a legislação de produtos medicinais (incluindo a Diretiva 2001/83/CE e a supervisão da EMA quanto à qualidade, segurança e eficácia), juntamente com o Regulamento de Dispositivos Médicos da UE (Regulamento (UE) 2017/745, MDR) para o componente do dispositivo. Os requisitos do MDR, incluindo a consulta do Artigo 117 e a demonstração de conformidade com os Requisitos Gerais de Segurança e Desempenho (Anexo I), continuam a influenciar os prazos de desenvolvimento e a profundidade da documentação técnica exigida para seringas pré-cheias, autoinjetores e sistemas de administração corporais.
A coordenação regulatória é cada vez mais utilizada para reduzir o tempo de ciclo dos produtos combinados. O Programa COMBINE da Comissão Europeia e dos Estados-Membros (lançado em junho de 2023) visa os pontos de atrito na interface entre o MDR, o IVDR e o Regulamento de Ensaios Clínicos. A segunda fase do Projeto 1 do COMBINE foi oficialmente lançada em junho de 2026 para permitir um procedimento de avaliação coordenado e integrado para pedidos de estudos combinados entre os Estados-Membros, com os primeiros procedimentos desta fase a começarem em setembro de 2026. Paralelamente, os requisitos de Identificação Única de Dispositivo, em vigor desde maio de 2025 para o MDR, reforçam as expectativas de rastreabilidade e vigilância pós-comercialização para injetores conectados e sistemas vestíveis utilizados em ambientes hospitalares e de cuidados domiciliares.
Cenário Competitivo
O mercado europeu de administração de medicamentos injetáveis permanece moderadamente consolidado: os principais fornecedores — Gerresheimer, Eli Lilly and Company, Teva Pharmaceutical Industries Ltd e outros — controlam uma fatia considerável da receita de dispositivos por meio de integração vertical. A plataforma vestível Libertas da Becton Dickinson aproveita sua base de seringas para reduzir o tempo de comercialização dos parceiros em até 18 meses. A aquisição de USD 16,5 bilhões da Catalent pela Novo Holdings em 2024 dá à Novo Nordisk capacidade interna de envase-acabamento, ao mesmo tempo que expande os serviços de CDMO para terceiros. A Ypsomed registrou 14 patentes europeias em 2024 para módulos de conectividade, revelando um foco em oportunidades de reembolso baseado em valor.
A administração subcutânea de grande volume é o principal campo de batalha de espaço em branco. O enFuse da Enable Injections e o Molly 2.5 da SHL Medical competem para substituir as infusões intravenosas de imunoglobulina em hospitais que enfrentam escassez de cadeiras. O tampa inteligente Mallya da Biocorp é vendido a um décimo do preço dos injetores inteligentes integrados, atraindo pagadores na Europa Oriental sensíveis a custos. A diferenciação competitiva está mudando da precisão mecânica para o desempenho de extraíveis e lixiviáveis; os componentes NovaPure da West Pharmaceutical eliminam resíduos de tungstênio, comandando prêmios de preço de 25% em formulações de alta proteína. A simplificação regulatória sob a proposta de submissão de portal único poderia reduzir as barreiras de entrada para inovadores de médio porte, mas a implementação completa ainda está a anos de distância.
Líderes do Setor Europeu de Administração de Medicamentos Injetáveis
-
Baxter
-
Gerresheimer AG
-
Teva Pharmaceutical Industries Ltd
-
Eli Lilly and Company
-
Pfizer Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Administração de Medicamentos Injetáveis Empresas cobertas neste relatório
- Antares Pharma (Halozyme)
- Baxter
- Beckton Dickinson
- Catalent Pharma Solutions
- Eli Lilly and Company
- Gerresheimer
- Haselmeier GmbH
- Medtronic
- Nipro
- Novo Nordisk
- Owen Mumford
- Pfizer
- Recipharm
- SCHOTT
- SHL Medical AG
- Stevanato Group
- Terumo Corp.
- Teva Pharmaceutical Industries
- Vetter Pharma International
- West Pharmaceutical Services
- Ypsomed
Oportunidades de mercado e perspectivas futuras
O desenvolvimento baseado em plataformas e fluxos de trabalho de avaliação de conformidade mais padronizados estão a criar espaço para uma expansão mais rápida de autoinjetáveis e sistemas de administração conectados em toda a Europa, especialmente onde os desenvolvedores podem reutilizar arquiteturas de dispositivos em múltiplos produtos biológicos. O trabalho da EMA sobre a Abordagem de Ponte de Dispositivo Independente de Molécula (MIDBA) em outubro de 2025 indica uma via para que plataformas de autoinjetores apliquem o conhecimento farmacocinético existente de anticorpos monoclonais de referência, o que pode apoiar uma adoção mais ampla de plataformas de dispositivos para biossimilares e formulações de alta concentração, mantendo as expectativas de evidência do MDR para o componente do dispositivo.
A avaliação de conformidade também está a evoluir para expectativas mais uniformes. O Regulamento (UE) 2026/977 (publicado em maio de 2026) estabelece requisitos de gestão da qualidade e procedimentais mais consistentes para os organismos notificados, abordando diretamente a variabilidade nas práticas de avaliação que tem atuado como um gargalo para as combinações de medicamento e dispositivo. Ao mesmo tempo, a localização de capacidade na Europa está a abrir oportunidades de curto prazo para ecossistemas de embalagem primária, montagem e enchimento-acabamento adaptados à administração domiciliar e à administração subcutânea de grande volume. A West Pharmaceutical Services expandiu sua instalação em Dublin em 165.000 pés quadrados em março de 2026 para apoiar terapias injetáveis de alto volume, incluindo tratamentos com GLP-1, e a Vetter iniciou a construção em maio de 2026 de um local de produção comercial de 50.000 m² em Saarlouis, Alemanha, apoiado por um investimento inicial de 480 milhões de euros. A Sharp também anunciou uma expansão de 20 milhões de euros em julho de 2026 para capacidade de montagem e embalagem de autoinjetores e seringas pré-cheias em Hamont-Achel (Bélgica) e Heerenveen (Países Baixos). Esses acréscimos apoiam prazos de entrega mais curtos para formatos prontos para enchimento, montagem de dispositivos e serviços de embalagem secundária utilizados em biossimilares, regimes subcutâneos oncológicos e canais de cuidados domiciliares em expansão, ao mesmo tempo em que continuam a impulsionar a demanda por componentes que atendem aos requisitos de controlo de extraíveis e lixiviáveis e de sustentabilidade.
Desenvolvimentos industriais recentes em Mercado Europeu de Administração de Medicamentos Injetáveis
- Julho de 2026: A Sharp anunciou uma expansão de 20 milhões de euros da capacidade de embalagem de injetáveis em Hamont-Achel, Bélgica, e Heerenveen, Países Baixos, visando a montagem de autoinjetores e seringas pré-cheias e a embalagem secundária. A capacidade regional adicional reforça a garantia de fornecimento para autoinjetáveis utilizados em cuidados domiciliares e ajuda os patrocinadores a encurtar os ciclos logísticos em comparação com a dependência de centros de acabamento não europeus.
- Outubro de 2025: A Gerresheimer iniciou a construção de uma nova instalação de produção de 4.000 m² para frascos prontos para enchimento no seu local em Wertheim, Alemanha, com conclusão prevista para meados de 2027. O projeto aumenta a disponibilidade local de embalagens primárias de alta qualidade necessárias para produtos biológicos e apoia as redes europeias de enchimento-acabamento que estão a expandir os portfólios de injetáveis e os lançamentos de biossimilares.
- Dezembro de 2024: A Gerresheimer começou a construir um pavilhão de produção de 7.600 m² para seringas de vidro no seu local em Skopje, Macedónia do Norte, com um investimento total superior a 100 milhões de euros. A expansão adiciona capacidade de fornecimento de seringas de vidro para a Europa, apoiando a procura por formatos pré-cheios, ao mesmo tempo que diversifica as pegadas de fabricação em meio a restrições periódicas na disponibilidade de vidro e resina.
Mercado Europeu de Administração de Medicamentos Injetáveis Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado europeu de administração de medicamentos injetáveis abrange o valor dos produtos e sistemas de administração injetável utilizados para administrar medicamentos por meio de injeções nos países europeus, incluindo o uso hospitalar, clínico e domiciliar, quando aplicável.
Exclusões do âmbito: Excluímos as vias de administração não injetáveis e não contabilizamos produtos de administração de medicamentos exclusivamente orais, tópicos ou por inalação, mesmo que partilhem grupos de pacientes semelhantes.
Visão Geral da Segmentação
- Por Tipo de Dispositivo
- Dispositivos Convencionais de Administração de Medicamentos
- Dispositivos Autoinjetáveis de Administração de Medicamentos
- Seringas Pré-preenchidas
- Canetas de Injeção
- Autoinjetores
- Injetores Sem Agulha
- Injetores Vestíveis
- Injetores Conectados Inteligentes
- Dispositivos Implantáveis de Administração de Medicamentos
- Bombas de Infusão (Subcutâneas)
- Sistemas de Microagulhas
- Por Aplicação Terapêutica
- Doenças Cardiovasculares
- Diabetes
- Oncologia
- Distúrbios Autoimunes
- Hepatite
- Manejo da Dor
- Doenças Infecciosas e Vacinas
- Outros
- Por Usuário Final
- Hospitais
- Clínicas Especializadas
- Ambientes de Saúde Domiciliar
- Centros de Cirurgia Ambulatorial
- Farmácias Online
- Por Matéria-Prima
- Vidro Borossilicato
- Plásticos (COP/COC, PP, PC)
- Polímeros Sustentáveis/Biodegradáveis
- País
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Iniciamos com pesquisa documental para definir os limites, construir o mapa por país e recolher sinais básicos de oferta e procura que influenciam o uso de injetáveis na Europa. As fontes públicas e oficiais tipicamente consultadas incluem tabelas de saúde e comércio do Eurostat, atualizações de produtos e segurança da Agência Europeia de Medicamentos, estatísticas de saúde da OCDE, indicadores de saúde da Europa da Organização Mundial da Saúde, e ministérios nacionais de saúde e organismos de reembolso.
Em seguida, adicionamos documentos de suporte, como relatórios anuais, apresentações para investidores e cobertura de imprensa de referência, para acompanhar lançamentos de produtos, anúncios de expansão de capacidade e mudanças no uso terapêutico. Quando é necessária consistência entre mercados, são utilizadas subscrições pagas de dados financeiros de empresas, notícias e finanças, e bases de dados de patentes para verificar cronogramas e a direção da adoção tecnológica. As fontes documentais listadas acima são ilustrativas, e outras referências também são utilizadas para recolha de dados, validação e esclarecimento de lacunas.
Entrevistas Primárias e Inquéritos
O trabalho primário é utilizado para validar o que os dados documentais não conseguem explicar completamente, especialmente no que diz respeito à combinação de dispositivos, padrões de canal e evolução de preços nos principais mercados europeus. Entrevistamos e inquirimos partes interessadas entre fabricantes, distribuidores e ambientes de prestação de cuidados, e cruzamos os dados entre a Europa Ocidental e do Sul para reduzir a dependência de uma visão de um único país.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | Diretores executivos (CXOs): 19% |
| Nível médio: 42% | Líderes funcionais/de unidade: 35% |
| Participantes menores: 22% | Gestores: 46% |
Dimensionamento e Previsão do Mercado
O modelo de dimensionamento utiliza uma estrutura descendente e ascendente numa ordem prática. No lado descendente, os sinais de gastos em saúde, a adoção de terapias injetáveis e os conjuntos de procura a nível de cada país são reconstruídos numa visão de valor para a administração de medicamentos injetáveis na Europa, sendo os totais alocados com base na combinação observada de dispositivos e ambientes.
Para manter o resultado realista, corroboramos os totais com verificações ascendentes selecionadas, como intervalos de preço médio de venda (ASP) amostrados por formatos de dispositivos principais, proxies de volume provenientes de ambientes de tratamento, e verificações de fornecedores e canais partilhadas durante as entrevistas. Os dados que testamos habitualmente incluem a intensidade do tratamento de doenças crónicas, a penetração de biológicos onde as injeções são o padrão, a proporção de autoadministração, a divisão entre hospital e ambulatório, e a progressão esperada do ASP impulsionada pela combinação de produtos e pelos ciclos de aquisição. As previsões são construídas com recurso a análise de cenários, em que os pressupostos de base são alinhados com as expectativas dos especialistas sobre a velocidade de adoção e os preços, sendo depois submetidos a testes de stress para mudanças de política ou de reembolso. Se um país ou linha de produto tiver visibilidade pública limitada, tratamos as lacunas utilizando participações de combinação aproximadas de mercados semelhantes e, em seguida, revalidamos através de chamadas de acompanhamento.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo são validados através de múltiplas verificações para que o número final não dependa de um único tipo de fonte. Comparamos os resultados com sinais independentes, como atividade regulatória, indicadores de procura por país e divulgações financeiras, e analisamos anomalias antes da aprovação final.
Se as variações forem significativas ao nível do país ou do subâmbito, os pressupostos são revistos e os especialistas relevantes são novamente contactados para confirmar o que mudou e porquê. Os relatórios são atualizados anualmente, e atualizações intercalares são realizadas quando eventos importantes alteram materialmente os volumes, os preços ou o acesso. Antes da entrega, é realizada uma nova revisão analítica para que o resultado reflita as informações mais recentes disponíveis.
Tamanho do Mercado Europeu de Administração de Medicamentos Injetáveis da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para a administração de medicamentos injetáveis na Europa frequentemente apresentam diferenças porque os limites do âmbito não são definidos da mesma forma entre os editores, e porque os dados de preços e as escolhas de cobertura por país variam. As diferenças também surgem quando os anos de base não coincidem, ou quando o momento da conversão cambial e o tratamento da inflação não são claramente indicados.
Os sinais de aquisição hospitalar e os padrões de utilização terapêutica a nível de cada país são utilizados para manter a estimativa da Mordor Intelligence ancorada a um conjunto de procura de injetáveis consistente nos principais mercados europeus, em vez de ser impulsionada por uma visão restrita centrada apenas em dispositivos. Algumas fontes reportam apenas um subconjunto de dispositivos de administração, enquanto outras aplicam uma combinação de produtos e um percurso de ASP mais conservadores, o que pode reduzir o total para o mesmo ano.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 213,80 mil milhões de USD (2025) | |
| Industry Analytics A | 166,90 mil milhões de USD (2025) | Reflete frequentemente um âmbito contabilizado mais restrito e pressupostos de combinação de dispositivos e terapias mais conservadores no ano de base, o que reduz o valor captado em comparação com uma visão mais ampla de administração injetável em todos os ambientes de cuidados. |
| Research Desk B | 140,08 mil milhões de USD (2023) | Utiliza um ano de base anterior e reporta em milhões de USD, com uma cobertura que parece ser mais centrada em dispositivos, e o desfasamento de ano mais o diferente momento do ASP tornam as comparações diretas aparentemente mais baixas em relação a um valor de 2025. |
A tabela mostra que a dispersão é explicada principalmente pelos limites do âmbito, pelo alinhamento do ano de base e pela forma como o ASP e a combinação de produtos são incorporados no modelo. Ao manter as etapas rastreáveis aos indicadores de procura por país e, em seguida, confirmando a combinação e os preços através de entrevistas, o número final permanece prático de utilizar e mais fácil de atualizar ao longo do tempo.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado europeu de administração de medicamentos injetáveis?
O tamanho do mercado europeu de administração de medicamentos injetáveis atingiu USD 232,0 bilhões em 2026 e está a caminho de alcançar USD 349,1 bilhões até 2031.
Qual é a velocidade de crescimento do mercado?
De 2026 a 2031, o mercado está projetado para crescer a um CAGR de 8,52%, impulsionado por autoinjetáveis, adoção de biossimilares e modelos de cuidado domiciliar.
Qual categoria de dispositivo está se expandindo mais rapidamente?
As plataformas autoinjetáveis, incluindo bombas vestíveis no corpo, estão avançando a um CAGR de 11,85% à medida que pacientes e pagadores preferem a administração domiciliar.
Qual área terapêutica apresenta o maior impulso de crescimento?
A oncologia lidera com um CAGR de 9,75%, graças aos inibidores de ponto de verificação subcutâneos e conjugados anticorpo-fármaco.
Qual país registrará o crescimento de receita mais rápido?
Espera-se que a Itália entregue um CAGR de 9,32% até 2031, à medida que as cotas regionais de biossimilares ampliam o acesso a biológicos no sul.
Quais tendências de materiais estão moldando o design futuro dos dispositivos?
Os polímeros de olefina cíclica sustentáveis são a matéria-prima de crescimento mais rápido, impulsionados pelos mandatos de reciclagem da UE e pelos perfis superiores de estabilidade de proteínas.