
Tamanho e Quota do Mercado de Equipamentos de Ar Condicionado da Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
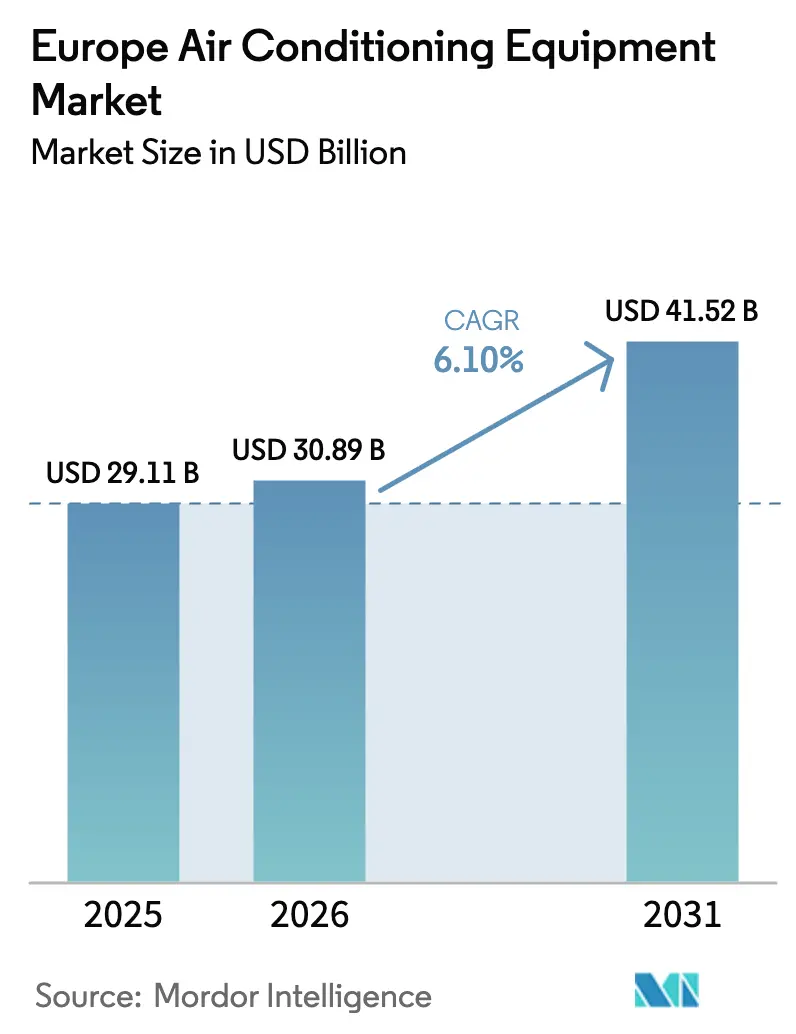
| Tamanho do mercado no ano base (2025) | 29.11 Bilhões de dólares |
| Tamanho do Mercado (2026) | 30.89 Bilhões de dólares |
| Tamanho do Mercado (2031) | 41.52 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.10 % |
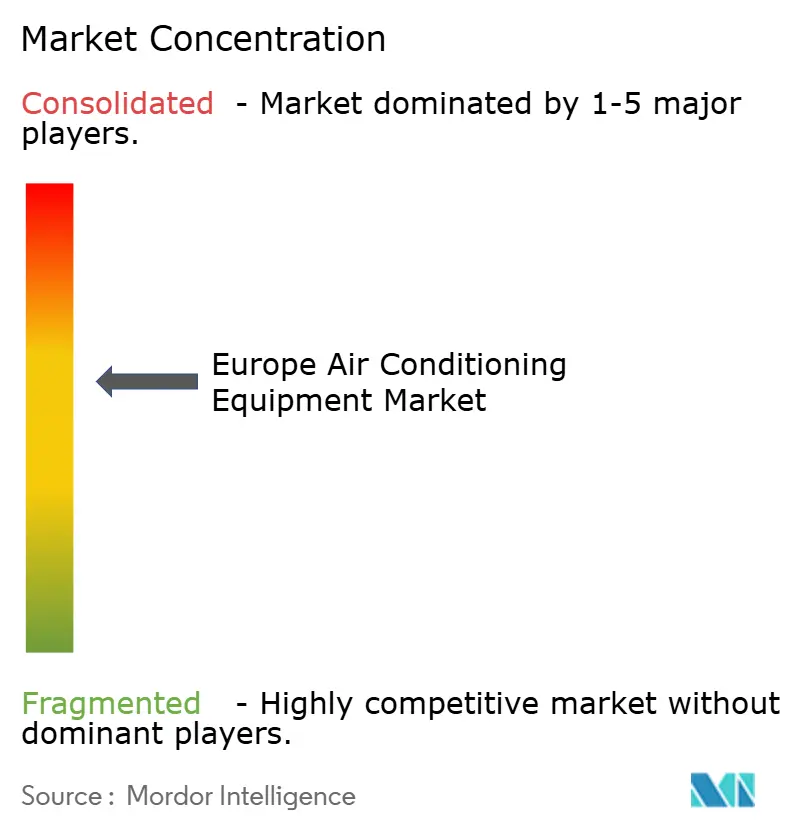
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Ar Condicionado da Europa pela Mordor Intelligence
O tamanho do mercado de equipamentos de ar condicionado da Europa em 2026 é estimado em 30,89 mil milhões de USD, crescendo a partir do valor de 2025 de 29,11 mil milhões de USD com projeções para 2031 a indicar 41,52 mil milhões de USD, crescendo a uma CAGR de 6,1% entre 2026 e 2031.
O rápido alinhamento de políticas com o Pacto Ecológico Europeu, quotas mais rigorosas de gases fluorados (F-Gas) e o objetivo do REPowerEU de 60 milhões de bombas de calor instaladas até 2030 estão a criar um ambiente no qual o mercado de equipamentos de ar condicionado da Europa recompensa consistentemente tecnologias energeticamente eficientes e de baixo Potencial de Aquecimento Global (GWP). Os fabricantes que expandiram linhas de produtos com refrigerantes naturais e asseguraram capacidade de compressores de inversor durante 2024 desfrutam agora de prazos de entrega mais curtos, uma vantagem competitiva em concursos públicos e preços médios de venda mais elevados. O mercado de equipamentos de ar condicionado da Europa beneficia igualmente de uma vaga de construção de centros de dados nos hubs FLAP-D, de programas municipais de mitigação de ilhas de calor urbanas nas capitais do sul e da crescente popularidade dos contratos de AVAC como Serviço entre os gestores de instalações empresariais. As vendas diretas a contas-chave estão a acelerar à medida que os grandes compradores comerciais procuram fixar pacotes de especificações que cumpram os futuros limites de SEER sem necessidade de reformulação a meio do projeto.
Principais Conclusões do Relatório
- Por tipo de produto, os Sistemas de Split Individual lideraram com 27,48% de quota do mercado de equipamentos de ar condicionado da Europa em 2025, enquanto os sistemas de Fluxo de Refrigerante Variável (VRF) estão a expandir-se a uma CAGR de 9,15% até 2031.
- Por tecnologia, os sistemas Não Inversores controlavam 67,95% do tamanho do mercado de equipamentos de ar condicionado da Europa em 2025; a tecnologia de Inversor regista a CAGR mais elevada de 8,85% até 2031.
- Por geografia, a Alemanha detinha 17,12% de quota do mercado de equipamentos de ar condicionado da Europa em 2025, enquanto a Espanha regista o crescimento mais rápido com uma CAGR de 8,15% até 2031.
- Por utilizador final, o segmento residencial representava 42,05% do tamanho do mercado de equipamentos de ar condicionado da Europa em 2025 e os centros de dados estão a crescer a uma CAGR de 10,65%.
- Por canal de distribuição, a distribuição indireta capturou 70,65% de quota do mercado de equipamentos de ar condicionado da Europa em 2025; as vendas diretas do fabricante a contas-chave estão a crescer a uma CAGR de 9,25%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DA CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Adoção Acelerada de Bombas de Calor Impulsionada pelos Objetivos REPower da UE | +1.8% | Em toda a UE, mais intensa na Alemanha, Países Baixos e Dinamarca | Médio prazo (2-4 anos) |
| Crescente Procura de Refrigerantes de Baixo GWP Após a Revisão dos F-Gas | +1.2% | Em toda a UE, especialmente na Europa do Norte | Curto prazo (≤ 2 anos) |
| Projetos de Mitigação de Ilhas de Calor Urbanas no Sul da Europa | +0.9% | Espanha, Itália, Sul de França, Grécia | Longo prazo (≥ 4 anos) |
| Expansão de Centros de Dados nas Cidades FLAP-D a Impulsionar o Arrefecimento de Precisão | +1.1% | Frankfurt, Londres, Amesterdão, Paris, Dublin | Médio prazo (2-4 anos) |
| Vaga de Renovação para Eficiência Energética ao Abrigo do Pacto Ecológico Europeu | +0.8% | Em toda a UE, mais intensa na Europa Central e de Leste | Longo prazo (≥ 4 anos) |
| Contratos de AVAC como Serviço a Ganhar Terreno entre os Gestores de Instalações | +0.4% | Europa Ocidental, especialmente Reino Unido, Alemanha e França | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Acelerada de Bombas de Calor Impulsionada pelos Objetivos REPower da UE
Os mandatos dos Estados-Membros estão a convergir nas bombas de calor como a principal substituição das caldeiras a combustíveis fósseis, empurrando as instalações anuais para 6 milhões de unidades a partir de 2025. A Alemanha já aprovou bombas de calor em 76% dos novos edifícios residenciais em 2024. A França está a aumentar a capacidade nacional para 1 milhão de unidades por ano até 2030, apoiada por IVA reduzido, financiamento por subsídios e licenciamento acelerado. A Plataforma de Aceleração de Bombas de Calor da Comissão Europeia está a sincronizar as estruturas de incentivos, proporcionando aos fabricantes uma visibilidade de procura sem precedentes que ancora as decisões de investimento plurianuais. À medida que o mercado de equipamentos de ar condicionado da Europa pivota para equipamentos híbridos de aquecimento-arrefecimento, os fornecedores com produção verticalmente integrada de compressores e sistemas de controlo ganham maior alavancagem.[1]Clean Energy Wire, "Três em Cada Quatro Novos Edifícios Alemães Aprovados em 2023 Terão Bomba de Calor," cleanenergywire.org
Crescente Procura de Refrigerantes de Baixo GWP Após a Revisão dos F-Gas
O Regulamento (UE) 2024/573 proíbe refrigerantes com GWP > 750 em novos sistemas de bombas de calor a partir de 2025. Os fabricantes responderam rapidamente: a Daikin estreou linhas de VRV de CO₂ para formatos de retalho, e a Mitsubishi Heavy Industries lançou sistemas R-32 com GWP de 675. O corte de quota de 42,9 milhões de t de CO₂-eq em 2025 para 9 milhões de t até 2032 aperta o fornecimento de HFC, acelerando a adoção de alternativas a propano e CO₂. As redes de prestadores de serviços investem agora na atualização de competências dos técnicos para lidar com refrigerantes inflamáveis A3, profissionalizando ainda mais os mercados pós-venda e reforçando a fidelidade às marcas em todo o mercado de equipamentos de ar condicionado da Europa.
Projetos de Mitigação de Ilhas de Calor Urbanas no Sul da Europa
Cidades como Toulouse, Sevilha e Atenas afetam orçamentos municipais para sombreamento em grande escala, plantação de árvores e infraestruturas adaptadas às alterações climáticas. O programa "+fraiche" de Toulouse reserva 10 milhões de EUR para adicionar 100.000 árvores e requalificar edifícios públicos com arrefecimento de elevada eficiência energética. Estas iniciativas traduzem-se em novas encomendas de unidades de cobertura de velocidade variável capazes de proporcionar conforto sem elevar os picos de consumo elétrico. O mercado de equipamentos de ar condicionado da Europa encontra, por conseguinte, um fluxo constante de concursos do setor público que priorizam a eficiência sazonal e o funcionamento de baixo ruído nos centros urbanos densamente povoados.
Expansão de Centros de Dados nas Cidades FLAP-D a Impulsionar o Arrefecimento de Precisão
As cargas de trabalho de IA de grande potência estão a proliferar em Frankfurt, Londres, Amesterdão, Paris e Dublin, empurrando os objetivos de densidade computacional acima de 100 kW por bastidor. Operadores como a Equinix lançaram programas de Exportação de Calor que reutilizam o calor residual para piscinas municipais e redes de aquecimento de distrito. Este modelo impulsiona a procura de chillers de alto rendimento e baixo GWP e de permutadores de calor de porta traseira. Para os fornecedores, o mercado de equipamentos de ar condicionado da Europa oferece crescimento de dois dígitos onde o arrefecimento de precisão representa até 35% dos custos operacionais dos centros de dados, tornando os ganhos de eficiência financeiramente convincentes.
Análise do Impacto dos Constrangimentos*
| CONSTRANGIMENTOS | (~) % DE IMPACTO NA PREVISÃO DA CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Mínimos Rigorosos de Rácio de Eficiência Energética Sazonal (SEER) a Aumentar os Custos | -0.7% | Em toda a UE, especialmente Alemanha e Países Baixos | Curto prazo (≤ 2 anos) |
| Perturbações na Cadeia de Abastecimento em Compressores e Microchips | -0.9% | Impacto global, mais intenso na indústria transformadora da Europa de Leste | Médio prazo (2-4 anos) |
| Escassez de Mão de Obra Qualificada para o Manuseamento de Refrigerantes de Baixo GWP | -0.6% | Em toda a UE, mais aguda no Norte e Centro da Europa | Médio prazo (2-4 anos) |
| Preocupações com o Consumo de Energia de Ressalto a Limitar o Âmbito dos Subsídios | -0.4% | Sul da Europa, especialmente Espanha, Itália e Grécia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mínimos Rigorosos de Rácio de Eficiência Energética Sazonal (SEER) a Aumentar os Custos
As regras de conceção ecológica exigem agora testes de eficiência em condições reais em vez de valores estáticos de laboratório, uma alteração que acrescenta 7-10% aos custos de desenvolvimento de sistemas. Os fabricantes de equipamento original (OEM) de menor dimensão têm dificuldade em financiar a investigação e desenvolvimento (I&D) e certificação adicionais, o que provoca consolidação e potencialmente reduz a escolha de modelos nos segmentos de entrada do mercado de equipamentos de ar condicionado da Europa. Códigos de construção mais exigentes comprimem ainda mais os períodos de retorno do investimento, atrasando algumas decisões de substituição entre proprietários de habitação sensíveis ao preço.[2]REHVA, "Requisitos de Eficiência Sazonal para Unidades de Ar Condicionado," rehva.eu
Perturbações na Cadeia de Abastecimento em Compressores e Microchips
As escassez de aço, cobre e controladores semicondutores prolongaram os prazos de entrega, especialmente para compressores de velocidade variável. O fornecimento de cilindros para os refrigerantes A2L R-454B e R-32 apertou no início de 2025, forçando alterações de calendário em grandes projetos comerciais. Enquanto os fabricantes de primeiro nível investem em aprovisionamento regionalizado e integração vertical, as marcas de nível médio enfrentam riscos de alocação que limitam a sua capacidade de escalar no mercado de equipamentos de ar condicionado da Europa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os Sistemas VRF Impulsionam o Crescimento no Segmento PremiumOs Aparelhos de Ar Condicionado de Ambiente mantiveram 27,48% de quota do mercado de equipamentos de ar condicionado da Europa em 2025 e continuam a dominar a procura de substituição em espaços residenciais de pequena dimensão e comerciais ligeiros. As configurações VRF, embora partindo de uma base mais baixa, registam uma CAGR de 9,15% até 2031 ao oferecer aquecimento e arrefecimento simultâneos com eficiências em carga parcial que ajudam os proprietários de edifícios a cumprir os objetivos da Diretiva Desempenho Energético dos Edifícios (EPBD). As cadeias de retalho adotam designs de multi-split para otimizar o espaço limitado de fachada, enquanto as unidades compactas de cobertura continuam a ser preferidas no retalho fora de cidade e na logística. Os fabricantes adaptam as linhas VRF a propano e CO₂, mitigando a exposição às quotas de F-Gas e diferenciando-se com base em credenciais de sustentabilidade.
O foco competitivo do segmento está a deslocar-se para a interoperabilidade dos sistemas de controlo e o diagnóstico remoto. As funcionalidades integradas do Sistema de Gestão de Edifícios (BMS) permitem aos gestores de energia visualizar o consumo por inquilino e ajustar os pontos de ajuste, uma capacidade que aumenta as taxas de retenção nos contratos de AVAC como Serviço. Os arrefecedores portáteis pontuais servem requisitos de nicho, como resposta a emergências e locais de eventos, especialmente durante vagas de calor severas nas capitais do sul. Os complementos de armazenamento térmico prolongam o excedente renovável noturno para o arrefecimento de pico diurno, sublinhando o alinhamento do mercado de equipamentos de ar condicionado da Europa com os objetivos mais amplos de equilíbrio da rede elétrica.
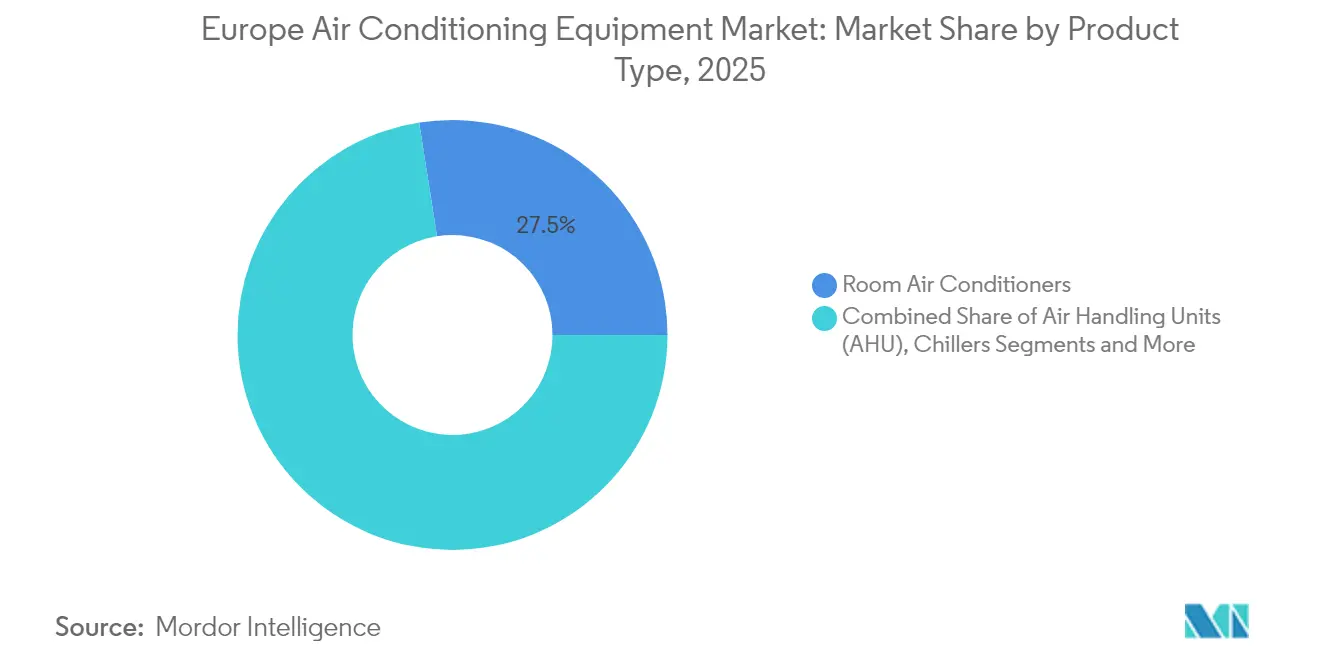
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis na compra do relatório


Por Tecnologia:
A Adoção de Inversores Acelera os Ganhos de EficiênciaAs unidades Não Inversoras retiveram 67,95% de quota do mercado de equipamentos de ar condicionado da Europa em 2025, principalmente nos canais residenciais de baixo custo. No entanto, as soluções de inversor expandem-se a uma CAGR de 8,85% à medida que a descida dos custos dos componentes fecha a diferença de preço inicial. Os variadores de frequência reduzem a corrente de arranque, permitindo infraestruturas elétricas mais pequenas e abrindo oportunidades de reabilitação em edifícios históricos com capacidade de fornecimento limitada. Os programas de reembolso das empresas de serviços públicos que recompensam a eficiência sazonal inclinam ainda mais as aquisições para os designs de inversor.
Os fabricantes estão a integrar algoritmos preditivos baseados em IA que ajustam a velocidade do compressor com base na ocupação e nas previsões meteorológicas. Esta camada de software melhora a proposta de valor do mercado de equipamentos de ar condicionado da Europa de hardware puro para serviços baseados em dados. As preocupações com a fiabilidade que outrora travavam a adoção de inversores estão a dissipar-se à medida que os componentes eletrónicos arrefecidos a refrigerante demonstram desempenho de MTBF de 50.000 horas em ensaios de campo.
Por Capacidade de Resfriamento:
Os Sistemas de Gama Média Capturam a Procura ComercialOs sistemas com potência >15-20 kW correspondem melhor às cargas de arrefecimento de pequenos blocos de escritórios e supermercados, criando um ponto ideal para os fornecedores que equilibram custo e complexidade. O segmento ≤8 kW domina a construção nova de habitação, impulsionado pelos incentivos associados à Lei de Energia dos Edifícios na Alemanha. Uma bomba de calor ar-ar típica nesta classe cobre tanto o arrefecimento de conforto como o aquecimento primário, acelerando a taxa de penetração das bombas de calor no mercado de equipamentos de ar condicionado da Europa. Os equipamentos >20 kW sustentam aplicações em centros de dados, hospitais e indústria transformadora, onde a redundância e as especificações de controlo preciso justificam preços premium.
A integração de armazenamento de energia está a aumentar no segmento >8-15 kW, permitindo aos prosumidores armazenar o excedente solar em água refrigerada ou em depósitos de material de mudança de fase. A funcionalidade reduz os encargos de pico de procura da rede elétrica e alinha-se com os relatórios de conformidade com a taxonomia da UE, acrescentando um incentivo financeiro à curva de adoção do mercado de equipamentos de ar condicionado da Europa.
Por Tipo de Refrigerante:
Os Refrigerantes Naturais Ganham Impulso RegulatórioO R-410A permanece generalizado no stock existente, mas está excluído das novas instalações a partir de 2025. O R-32 funciona como solução de transição, oferecendo um GWP 68% mais baixo, mas cumprindo a classe de segurança A2L. O Propano (R-290) está a escalar em bombas de calor residenciais monobloco, graças a designs de limitação de carga que cumprem as atualizações da norma IEC 60285. O CO₂ (R-744) ganha rapidamente terreno nas redes VRF de supermercados e armazéns porque o seu GWP de 1 contorna completamente as tabelas de eliminação progressiva. As misturas de Hidrofluorolefinas (HFO), tais como o R-1234yf, atendem a reabilitações de chillers de nicho onde se aplicam restrições de inflamabilidade.
Os requisitos de certificação de técnicos para refrigerantes inflamáveis estão a expandir a procura de formação em todo o ecossistema de serviço. Os fabricantes que gerem academias internas capturam quota ao reduzir erros de instalação e reclamações de garantia, reforçando a preferência de marca em todo o mercado de equipamentos de ar condicionado da Europa.
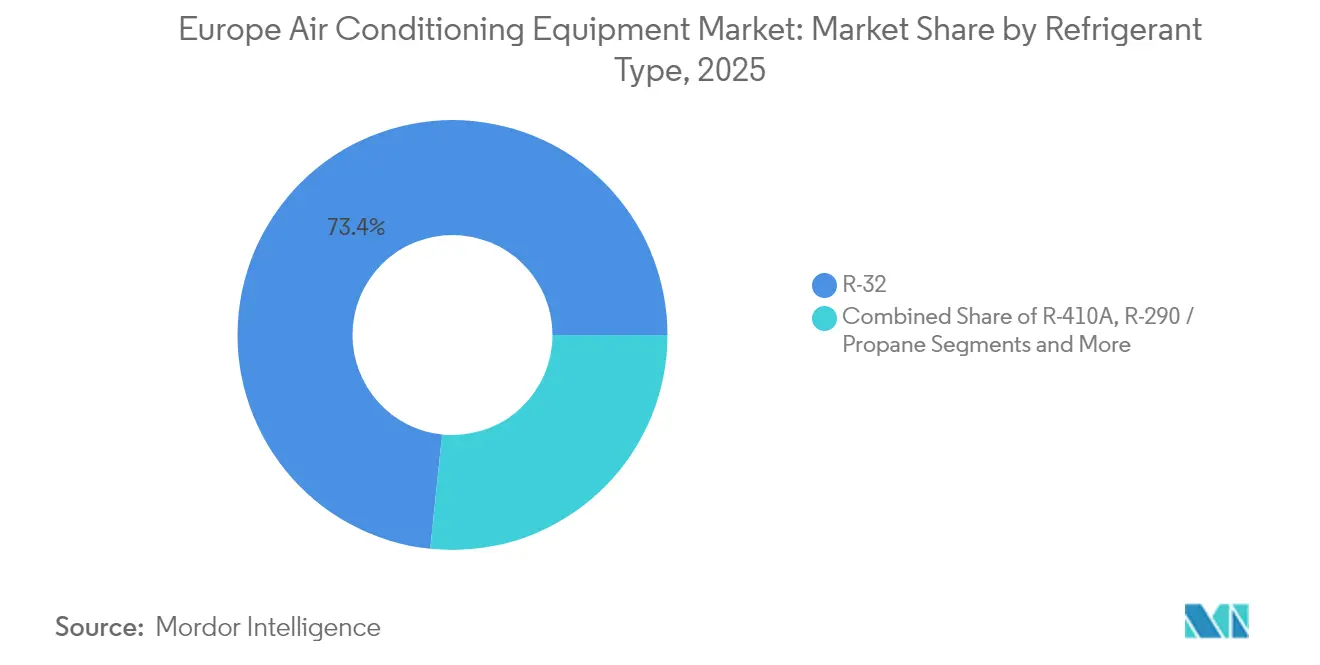
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Utilizador Final:
Os Centros de Dados Emergem como Motor de CrescimentoOs edifícios residenciais ainda representam 42,05% do tamanho do mercado de equipamentos de ar condicionado da Europa em 2025, sustentados por subsídios de renovação e pela preferência dos consumidores por eletrodomésticos integrados de aquecimento e arrefecimento. Os centros de dados registam uma CAGR de 10,65% à medida que as cargas de trabalho de IA impulsionam as densidades de bastidores e as cargas térmicas contínuas. Os espaços de retalho e de trabalho partilhado procuram sistemas multizona flexíveis que acompanhem a ocupação flutuante. As instalações de saúde reforçam a filtragem e o controlo da humidade para cumprir as normas de prevenção de infeções, tornando as atualizações de unidades de tratamento de ar uma rubrica orçamental recorrente. Os setores industriais de processo, como os de alimentos e produtos farmacêuticos, requerem estabilidade de temperatura dentro de ±1 °C, impulsionando a procura de chillers de parafuso e centrífugos com tempos de resposta rápidos.
Os operadores hoteleiros aproveitam as bombas de calor de inversor para reduzir os custos operacionais e cumprir os objetivos corporativos de sustentabilidade, melhorando assim as avaliações dos ativos ao abrigo dos enquadramentos de obrigações verdes. O conjunto heterogéneo de requisitos cria espaço para fabricantes de equipamento original (OEM) especializados, ao mesmo tempo que garante que os players de primeiro nível com portefólios abrangentes possam realizar vendas cruzadas em todo o mercado de equipamentos de ar condicionado da Europa.
Análise Geográfica
Mercado Alemão de Equipamentos de Ar Condicionado
A Alemanha lidera o mercado europeu de equipamentos de ar condicionado com uma participação de receita de 17,12% em 2025, sustentada por incentivos federais agressivos e pela Lei de Energia para Edifícios, que exige 65% de energia renovável em novos sistemas de aquecimento. O programa BAFA financiou cerca de 5.200 projetos de resfriamento de alta eficiência, gerando economias médias de energia de 40%. Esse ecossistema apoia uma robusta rede de instaladores e garante visibilidade de pedidos para os fabricantes.
Mercado de Equipamentos de Ar Condicionado do Sul da Europa, Países Nórdicos e Polônia
O Sul da Europa registra o crescimento mais rápido. A Espanha, expandindo-se a um CAGR de 8,15%, amplia as reformas residenciais com bombas de calor e programas municipais de telhados frios para reduzir o estresse térmico mediterrâneo. Os créditos fiscais Ecobonus e Superbonus da Itália impulsionam reformas de edifícios inteiros, com bombas de calor de fonte de ar frequentemente incluídas em reformas de fachadas. As estratégias de ilhas de calor urbanas acrescentam demanda incremental por unidades de cobertura de precisão e circuitos de resfriamento distrital, reforçando perspectivas de crescimento de dois dígitos no mercado europeu de equipamentos de ar condicionado. Os países nórdicos demonstram adoção precoce de tecnologia de bombas de calor para climas frios. O Fundo de Bombas de Calor da Dinamarca oferece subsídios de DKK 17.000 a 27.000 por sistema, catalisando projetos de substituição de combustível em áreas rurais. Enquanto isso, a Polônia está emergindo como um polo de fabricação: a fábrica da Aira em Wrocław, com investimento de 300 milhões de euros, produzirá 500.000 unidades anualmente, reduzindo os prazos de entrega para a Europa Central e Oriental. Essas adições regionais de oferta conferem resiliência ao mercado europeu de equipamentos de ar condicionado mais amplo contra perturbações logísticas globais.
Panorama regulatório
A política climática e de eficiência de edifícios da UE continua a orientar o design de produtos, a escolha de refrigerantes e os requisitos de controlos digitais em equipamentos de ar condicionado e bombas de calor. O Regulamento (UE) 2024/573 (gases fluorados), em vigor desde março de 2024, restringe a disponibilidade de HFC baseada em cotas e acelera a transição para alternativas de baixo GWP. Um ponto de inflexão fundamental é a restrição de manutenção a partir de 1 de janeiro de 2026, que proíbe o uso de gases fluorados com GWP igual ou superior a 2.500 para manutenção e assistência de equipamentos de ar condicionado e bombas de calor. O mesmo enquadramento também introduz proibições de produtos a partir de 2027 para determinados equipamentos de pequena capacidade que utilizam gases fluorados de maior GWP, reforçando a transição para R-290, CO2 (R-744) e misturas de menor GWP em portfólios de ar condicionado residencial, VRF e bombas de calor.
No que se refere a edifícios e controlos, a reformulação da Diretiva de Desempenho Energético dos Edifícios (Diretiva (UE) 2024/1275) eleva as expectativas de conformidade para sistemas de automação e controlo de edifícios (BACS) em edifícios não residenciais. Isso leva os equipamentos de HVAC a integrarem-se mais profundamente em pilhas regulamentadas de gestão de edifícios e em requisitos de interoperabilidade. Paralelamente, obrigações de cibersegurança e governação de dados em toda a UE para produtos conectados, incluindo o GDPR e a NIS2, aumentam a carga de conformidade para os fabricantes de equipamento original (OEMs) que fornecem controladores de HVAC habilitados para IoT, diagnósticos remotos e sistemas integrados com BMS. Atualizações a nível da Comissão e medidas de implementação, incluindo isenções específicas para determinados usos de chillers industriais no regime revisto de gases fluorados, acrescentam mais complexidade ao planeamento de certificação, documentação e serviço de ciclo de vida.
Análise da cadeia de valor
A cadeia de valor do equipamento de ar condicionado na Europa abrange insumos de refrigerantes e componentes (compressores, permutadores de calor, eletrónica de potência, controlos, ventiladores e refrigerantes), o design e a montagem final por OEMs, e a distribuição através de distribuidores, instaladores e canais diretos para grandes contas-chave, como compradores comerciais de grande dimensão e centros de dados. O enquadramento revisto de gases fluorados altera a economia e a disponibilidade a montante através da gestão de cotas e das obrigações de comunicação para importadores de equipamentos pré-carregados. Com a redução dos volumes de HFC colocados no mercado da UE, também reforça a adoção de alternativas de baixo GWP e apoia a recuperação de refrigerantes. Como resultado, as empresas dão maior ênfase à garantia do fornecimento de refrigerantes, à reformulação para refrigerantes naturais e a redes de instalação qualificadas para refrigerantes A2L/A3.
A jusante, a captura de valor depende cada vez mais da comissão de arranque, da integração de controlos e de contratos de serviço, em vez de vendas isoladas de equipamentos, particularmente em VRF, chillers e refrigeração de precisão. Organismos do setor, como Eurovent, ASERCOM, EHI, EVIA e REHVA, moldam a orientação técnica, a transparência de desempenho dos produtos e os sinais de competência dos instaladores, que podem influenciar a elegibilidade para concursos e a seleção de marcas. As restrições de compressores e semicondutores também levam os OEMs a procurar um fornecimento mais localizado, uma capacidade de teste ampliada e uma colaboração mais estreita com instaladores certificados e parceiros de gestão de instalações, de modo a reduzir os prazos de entrega e o risco de garantia.
Panorama Competitivo
Panorama Competitivo
O mercado de equipamentos de ar condicionado da Europa está moderadamente consolidado, com as vantagens de escala amplificadas pela complexidade regulatória e da cadeia de abastecimento. A aquisição de 1,5 mil milhões de EUR da FläktGroup pela Samsung reforça a sua presença no arrefecimento de precisão e concede um acesso mais profundo aos utilizadores finais de centros de dados. A aquisição de 8,1 mil milhões de USD da divisão de AVAC residencial da Johnson Controls-Hitachi pela Bosch quase duplica as suas receitas de segmento e expande a capacidade de bombas de calor de inversor na região. Estes movimentos comprimem o campo dos independentes de média dimensão e aceleram a racionalização de produtos baseada em plataformas.
A diferenciação tecnológica centra-se em refrigerantes de baixo GWP e conjuntos de controlos inteligentes. A Daikin introduziu sistemas VRV de CO₂, sinalizando que os refrigerantes naturais podem agora impulsionar arquiteturas de multi-split tradicionalmente reservadas a HFC. A Mitsubishi Heavy Industries aproveita a adoção do R-32 para equilibrar o desempenho com a conformidade regulatória. Os fornecedores com compressores proprietários e eletrónica interna protegem-se contra as escassez de chips que comprometem a fiabilidade das entregas noutras partes do mercado de ar condicionado da Europa.
A capacidade de serviço é um campo de batalha decisivo. A aquisição da Area Cooling com sede na Polónia pela Panasonic expande os centros de serviço regionais, enquanto a tomada de controlo da Kylslaget e da BKF Klima pela Daikin reforça a infraestrutura de formação nos países nórdicos. Os fabricantes de equipamento original que alinham a acreditação de instaladores com os escalões de garantia asseguram receitas anuidade e recolhem dados operacionais que alimentam o design de produtos, reforçando as vantagens de primeiro interveniente em todo o mercado de equipamentos de ar condicionado da Europa.
Líderes da Indústria de Equipamentos de Ar Condicionado da Europa
Daikin Industries Limited
Carrier Global Corporation
Johnson Controls–Hitachi Air Conditioning
Mitsubishi Electric Corporation
Panasonic Corp.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Equipamentos de Ar Condicionado
- Daikin Industries Ltd.
- Mitsubishi Electric Corp.
- Carrier Global Corp.
- Johnson Controls-Hitachi Air Conditioning
- Panasonic Corp.
- LG Electronics Inc.
- Trane Technologies plc
- Lennox International Inc.
- Danfoss A/S
- Bosch Thermotechnology GmbH
- Emerson Electric Co.
- Samsung Electronics Co. Ltd.
- Gree Electric Appliances Inc. of Zhuhai
- Midea Group Co. Ltd.
- CIAT Group (United Technologies)
- Vertiv Holdings Co.
- Grundfos Holding A/S
- Systemair AB
- FlaktGroup Holding GmbH
- Glen Dimplex Group

Oportunidades de mercado e perspectivas futuras
As transições regulamentares no âmbito do Regulamento (UE) 2024/573 criam uma janela de substituição e retrofit a curto prazo em segmentos expostos aos limites de manutenção com refrigerantes de alto GWP a partir de 1 de janeiro de 2026, e proibições adicionais de produtos a partir de 2027 para determinados equipamentos de pequena capacidade que utilizam gases fluorados de maior GWP. Isso favorece os OEMs capazes de fornecer linhas de produtos de baixo GWP escaláveis, incluindo arquiteturas de propano e CO2 e refrigerantes transitórios aplicáveis, juntamente com ofertas de serviço que reduzem o risco de segurança, instalação e manutenção para refrigerantes inflamáveis. Ao mesmo tempo, a reformulação da EPBD (Diretiva (UE) 2024/1275) aumenta a adoção de BACS em edifícios não residenciais. Isso expande a procura por atualizações de controlos, integração interoperável de AHU/VRF e pacotes de monitorização remota que ajudam os proprietários de edifícios a operacionalizar a conformidade, em vez de tratar o HVAC como uma simples substituição mecânica isolada.
Movimentos recentes de capacidade e capacidade fornecem evidências sobre onde os fornecedores estão a direcionar investimentos para atender à procura em torno de bombas de calor, refrigeração eficiente e gestão térmica de centros de dados. Em maio de 2026, a Daikin inaugurou um novo local de produção de bombas de calor na Polónia, após um investimento de 300 milhões de euros. A Johnson Controls também abriu capacidades expandidas de engenharia, produção e testes de clientes para bombas de calor e chillers em Holme, na Dinamarca. No lado dos componentes, investimentos como o programa adicional de 90 milhões de euros da Ziehl-Abegg para ventiladores de eficiência energética destinados a centros de dados de IA e aplicações de bombas de calor apoiam uma expansão mais ampla para sistemas de maior eficiência, ciclos de qualificação mais rápidos e um fornecimento mais localizado para projetos europeus.
Recent Industry Developments in Mercado Europeu de Equipamentos de Ar Condicionado
- Julho de 2026: A Daikin lançou o controlador Madoka Plus para aplicações comerciais em toda a Europa, reforçando o seu portfólio de controlos para implementações de VRF e HVAC comercial. O lançamento apoia uma integração mais profunda com BMS e funcionalidades de operação remota que se tornam centrais para a diferenciação orientada por serviços e para os requisitos de automação impulsionados pela EPBD.
- Maio de 2026: A Daikin inaugurou uma nova instalação de produção de bombas de calor na região de Lodz, na Polónia, após um investimento de 300 milhões de euros. O aumento da presença de fabrico europeia reduz os prazos de entrega para retrofits de climatização com bombas de calor e melhora a resiliência do fornecimento em face de restrições crescentes de refrigerantes e componentes.
- Setembro de 2024: A Johnson Controls anunciou uma expansão da sua fábrica em Izmir, na Turquia, para aumentar a capacidade de produção regional de equipamentos de HVAC. A medida reforça o fabrico próximo do mercado e apoia um cumprimento mais rápido para projetos comerciais europeus que priorizam especificações de maior eficiência e menores emissões.


Mercado Europeu de Equipamentos de Ar Condicionado Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este relatório, o mercado inclui receitas geradas por equipamentos de ar condicionado vendidos e instalados em toda a Europa, abrangendo unidades residenciais e sistemas comerciais de maior dimensão, juntamente com equipamentos de suporte normalmente adquiridos como parte de uma solução de refrigeração.
Exclusões de âmbito: excluímos sistemas de automação de edifícios que não sejam vendidos como parte de um pacote de equipamento de ar condicionado, e não contabilizamos produtos apenas de ventilação, sem relação, como mercados isolados.
Visão geral da segmentação
- Por Tipo de Produto
- Aparelhos de Ar Condicionado de Ambiente
- Unidades de Janela / Montagem em Parede
- Arrefecedores Portáteis / Pontuais
- Sistemas de Split Individual
- Sistemas de Multi-Split
- Sistemas de Fluxo de Refrigerante Variável (VRF)
- Unidades Compactas de Cobertura
- Unidades de Tratamento de Ar (UTA)
- Chillers
- Centrífugos
- De Parafuso
- De Espiral
- Equipamentos de Ventilação e Ventiladores
- Outros (Arrefecedores Evaporativos, Armazenamento Térmico, Etc.)
- Aparelhos de Ar Condicionado de Ambiente
- Por Capacidade de Resfriamento (kW)
- Menos de 8 kW
- 8 - 15 kW
- 15 - 20 kW
- Maior que 20 kW
- Por Tipo de Refrigerante
- R-32
- R-410A
- R-290 / Propano
- CO₂ (R-744)
- Misturas de Hidrofluorolefina (HFO-1234yf/ze)
- Por Tecnologia
- Inversor
- Não Inversor
- Por Utilizador Final
- Residencial
- Comercial
- Escritórios e Espaços de Trabalho Partilhado
- Hotelaria (Hotéis, Resorts)
- Instalações de Saúde
- Retalho e Centros Comerciais
- Centros de Dados
- Industrial
- Processamento de Alimentos e Bebidas
- Produtos Farmacêuticos e Salas Limpas
- Por Canal de Distribuição
- Direto (Fabricante para Contas-Chave)
- Indireto (Distribuidores / Instaladores / Comércio Eletrónico)
- Por País
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Baixos
- Países Nórdicos (Suécia, Dinamarca, Noruega, Finlândia)
- Resto da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa com conjuntos de dados públicos que ajudam a definir o contexto de procura e substituição na Europa, antes de avançarmos para verificações de preços e canais. As fontes utilizadas incluem indicadores de construção e habitação do Eurostat, diretivas de energia e eficiência de edifícios da UE publicadas pela Comissão Europeia, gabinetes nacionais de estatística para tendências do parque edificado, e séries comerciais e aduaneiras (como o UN Comtrade) para as categorias de equipamento relevantes.
Também analisamos relatórios anuais de fabricantes, apresentações a investidores e publicações setoriais e associativas de reputação para acompanhar alterações na combinação de produtos, transições de refrigerantes e o ritmo de adoção de inverters. Quando necessário, são utilizadas de forma limitada subscrições pagas para dados financeiros e inteligência empresarial, verificações a nível de envios de importação e exportação, e bases de dados de patentes para acompanhar a direção tecnológica. As fontes de pesquisa documental aqui listadas são ilustrativas, e muitas outras referências públicas e pagas foram utilizadas para recolher, verificar de forma cruzada e esclarecer pontos de dados.
Entrevistas e inquéritos primários
O trabalho primário é utilizado para validar aquilo que os dados públicos não conseguem mostrar claramente, especialmente em torno da fixação de preços por canal, da combinação de produtos e do momento de substituição por país. Falámos com fabricantes, distribuidores, instaladores e grandes compradores em contextos residenciais e comerciais. Os contributos foram equilibrados entre os principais centros de procura europeus e mercados mais pequenos, de modo a que o ciclo de construção de um único país não dominasse a combinação global.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 31% | CXOs: 14% |
| Nível médio: 47% | Líderes funcionais/de unidade: 32% |
| Intervenientes menores: 22% | Gestores: 54% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual os sinais de atividade de construção e de base instalada são traduzidos em procura de equipamento por aplicação, e o valor é depois obtido utilizando faixas de preços realistas observadas no canal. Para que o resultado pareça fundamentado, corroboramos os totais utilizando aproximações bottom-up seletivas, como volumes de unidades amostradas por classe de produto multiplicados por preços médios de venda, seguidos de verificações junto de distribuidores e instaladores nos principais países.
Os principais fatores que moldam o modelo incluem a intensidade de nova construção e renovação, o calendário do ciclo de substituição para splits residenciais e unidades compactas, a penetração da tecnologia inverter, o ritmo de transição de refrigerantes, e a mudança na combinação entre ar condicionado residencial, VRF, chillers e equipamento de tratamento de ar. A previsão é realizada através de análise de cenários ancorada em expectativas de construção e retrofit, e depois ajustada com opiniões de especialistas sobre preços, prazos de entrega e orçamentos dos utilizadores finais. Onde surgem lacunas nas divisões a nível de país ou de categoria, são utilizados primeiro indicadores substitutos, como fluxos comerciais e licenças de construção, e a hipótese é depois novamente testada através de entrevistas de acompanhamento antes da finalização.
Validação de dados e ciclo de atualização
Antes de os números serem finalizados, os resultados são verificados face a sinais independentes, como tendências de atividade de construção, direção dos movimentos comerciais e a relação implícita entre unidades e valor para os principais grupos de produtos. As variações são investigadas, e picos inusuais são rastreados até uma de três causas: uma desalinhamento temporal, um valor atípico de preço ou uma sobreposição de âmbito, sendo depois corrigidos através de uma segunda revisão por analista.
Os relatórios são atualizados anualmente, e são desencadeadas atualizações intermédias quando um evento material altera as premissas de procura ou preços, como uma alteração regulamentar sobre refrigerantes ou uma forte desaceleração da construção. Imediatamente antes da entrega, realizamos uma nova revisão dos principais dados e notas de entrevistas, para que os clientes recebam uma visão atualizada em vez de um retrato mais antigo.
Dimensão do mercado europeu de equipamento de ar condicionado da Mordor Intelligence comparada com outras estimativas publicadas
As dimensões de mercado publicadas para o equipamento de ar condicionado na Europa podem parecer muito distantes entre si, porque o conjunto de produtos incluído, o ano utilizado como valor base e a forma como os preços são normalizados nem sempre são os mesmos. As diferenças também surgem quando algumas fontes misturam categorias de HVAC entre si, ou quando o modelo se apoia mais em envios ou mais em valor, sem reconciliar claramente os dois.
Os movimentos de importação e exportação, os indicadores de construção e renovação, e as verificações do canal de instaladores são os pontos de evidência que ligam a estimativa da Mordor Intelligence ao conjunto de procura de equipamento, em vez de um número mais amplo de despesa em HVAC. Outro fator comum de divergência é o âmbito, uma vez que algumas cifras publicadas incluem bombas de calor, sistemas de ventilação e controlos como um conjunto combinado, o que aumenta os totais, mesmo que a perspetiva do equipamento de refrigeração central permaneça inalterada.
Comparação de referência
| Fonte | Dimensão do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 29,11 bilhões de dólares americanos (2025) | |
| Grupo de Pesquisa Comercial A | 18,00 bilhões de dólares americanos (2024) | Esta estimativa é apresentada como vendas regionais totais acima de um limiar e não mostra claramente quais famílias de produtos estão incluídas, o que pode subestimar sistemas aplicados de maior dimensão e partes da combinação comercial. |
| Resumo Sindicado B | 29,08 bilhões de dólares americanos (2023) | O âmbito declarado combina aparelhos de ar condicionado com categorias adjacentes, como bombas de calor, ventilação e controlos relacionados, e o ano-base anterior também altera o valor quando comparado sem uma abordagem consistente de inflação e cronologia cambial. |
A tabela mostra que a maior parte da diferença provém de fronteiras de âmbito e do alinhamento do ano-base, e não de uma divergência quanto à direção da procura na Europa. Ao manter o conjunto de produtos restrito ao equipamento de ar condicionado e ao voltar a verificar a construção do valor através de sinais a nível de país e da fixação de preços no canal, o número final permanece mais fácil de rastrear até dados claros e repetíveis.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de equipamentos de ar condicionado da Europa?
O tamanho do mercado de equipamentos de ar condicionado da Europa totaliza 30,89 mil milhões de USD em 2026 e está projetado para subir para 41,52 mil milhões de USD até 2031 a uma CAGR de 6,1%.
Qual categoria de produto lidera em quota de mercado?
Os Sistemas de Split Individual detêm a maior fatia com 27,48% de quota do mercado de equipamentos de ar condicionado da Europa em 2025, refletindo a sua popularidade em aplicações residenciais e comerciais de pequena dimensão.
Por que razão os sistemas VRF crescem mais rapidamente do que outros produtos?
Os sistemas VRF crescem a uma CAGR de 9,15% porque oferecem controlo específico por zona e cumprem objetivos de eficiência mais rigorosos, tornando-os atrativos para escritórios, retalho e edifícios de uso misto.
Como é que a regulamentação está a afetar as escolhas de refrigerantes?
O Regulamento (UE) 2024/573 proíbe novos sistemas que utilizem refrigerantes com GWP > 750 a partir de 2025, impulsionando a adoção rápida de R-32, propano e CO₂ em todo o mercado de ar condicionado da Europa.
Qual segmento de utilizador final apresenta a taxa de crescimento mais elevada?
Os centros de dados expandem-se a uma CAGR de 10,65% até 2031 devido ao aumento das cargas de trabalho de IA que requerem soluções de arrefecimento de precisão e alta densidade.
Que papel desempenham os incentivos às bombas de calor na dinâmica do mercado?
Os subsídios nacionais e o IVA reduzido, combinados com a Plataforma de Aceleração de Bombas de Calor da UE, reduzem acentuadamente os custos de propriedade e aceleram a adoção de bombas de calor residenciais e comerciais.
Página atualizada pela última vez em:


