
Tamanho e Participação do Mercado de Gestão de Instalações da Romênia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
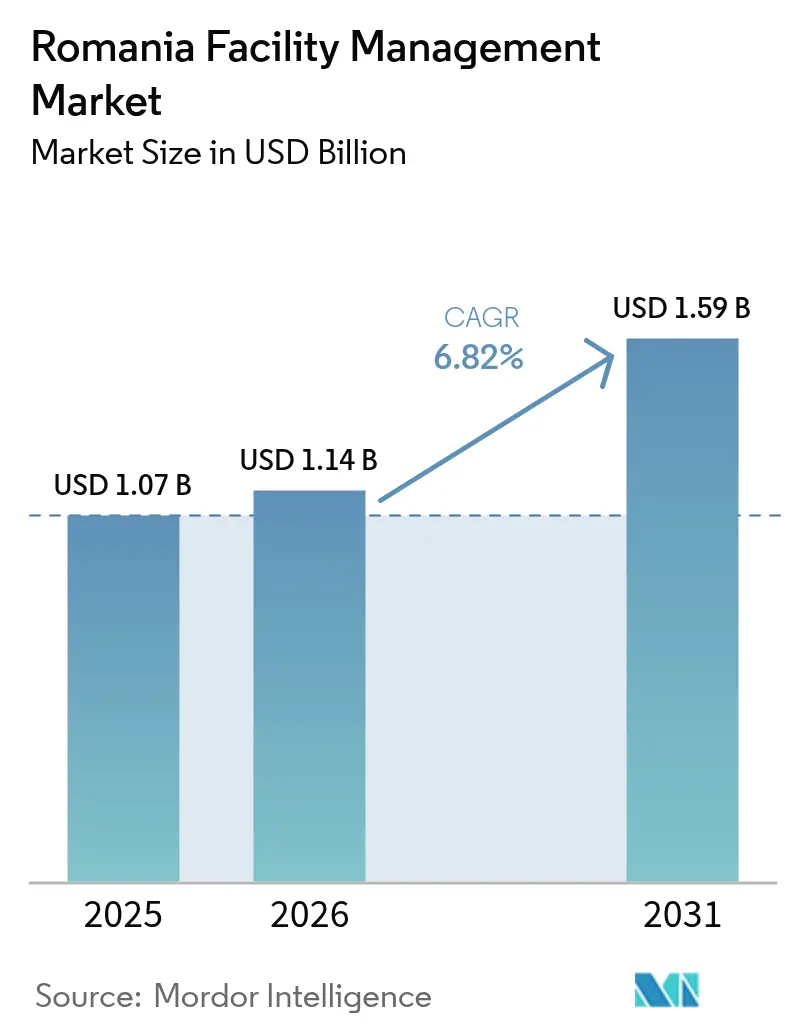
| Tamanho do mercado no ano base (2025) | 1.07 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.14 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.59 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.82 % |
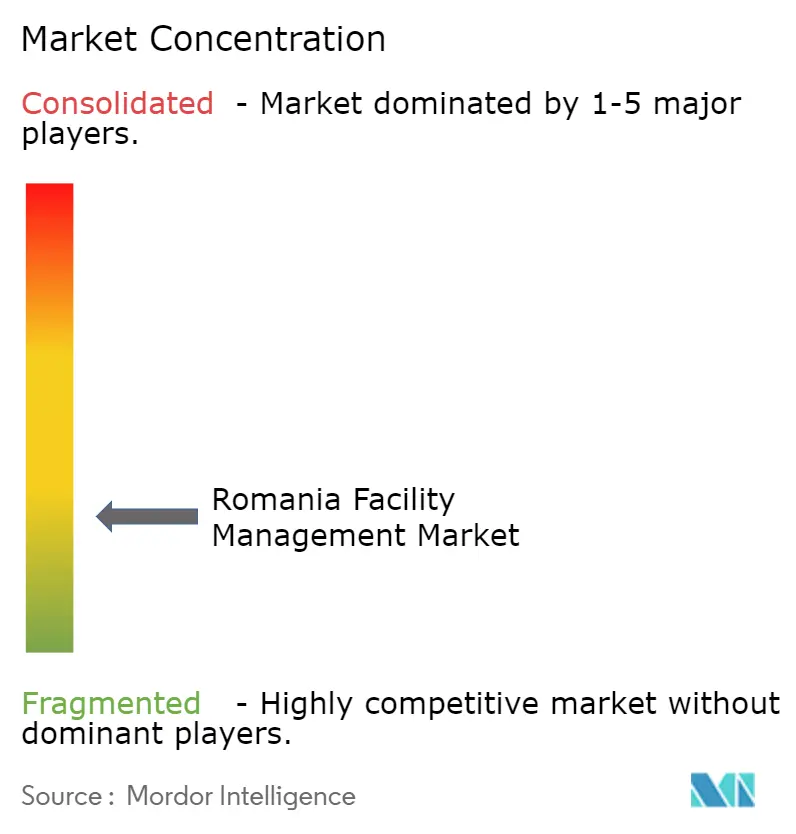
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Instalações da Romênia pela Mordor Intelligence
O tamanho do mercado de gestão de instalações da Romênia deverá crescer de USD 1,07 bilhão em 2025 para USD 1,14 bilhão em 2026 e está previsto para atingir USD 1,59 bilhão até 2031 a um CAGR de 6,82% no período de 2026 a 2031. O mercado de gestão de instalações da Romênia está em expansão à medida que os fluxos de nearshoring aceleram a construção industrial, enquanto EUR 29,2 bilhões em financiamento do Plano de Recuperação e Resiliência impulsionam a terceirização no setor público. Mandatos de eficiência energética, tecnologias digitais de edificações e contratos baseados em resultados estão remodelando os escopos de serviço, levando as empresas a buscar fornecedores integrados que gerenciem tanto as tarefas técnicas quanto as de suporte em um único acordo. O mercado de gestão de instalações da Romênia também ganha impulso com o aumento dos compromissos de ESG; os incorporadores estão integrando sensores de IoT, ferramentas de manutenção habilitadas por IA e certificações de edificações verdes para atender aos parâmetros de referência da UE. A diferenciação competitiva depende da adoção de tecnologia, pois os preços voláteis de utilidades e a iminente inflação criam pressões de contenção de custos que recompensam os ganhos de eficiência baseados em dados.
Principais Conclusões do Relatório
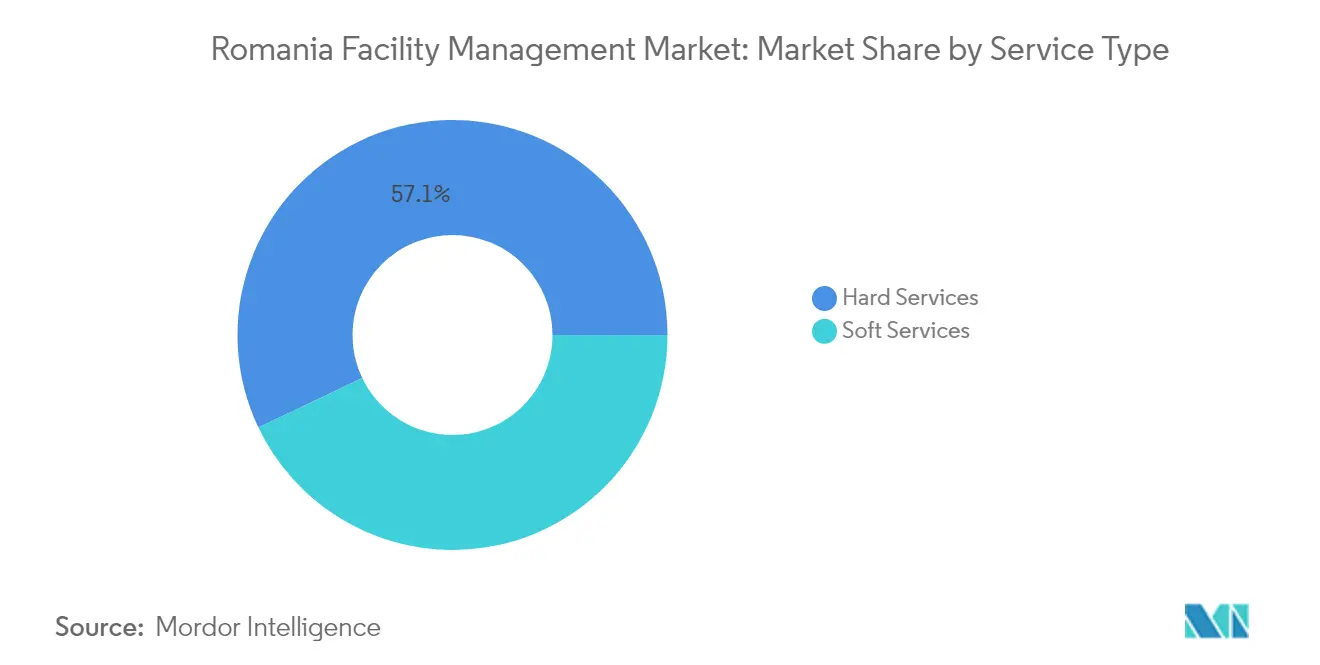
- Por tipo de serviço, os serviços técnicos representaram 57,08% da participação do mercado de gestão de instalações da Romênia em 2025, enquanto os serviços de suporte estão previstos para crescer a um CAGR de 7,03% até 2031.
- Por tipo de oferta, o segmento terceirizado representou 62,85% do tamanho do mercado de gestão de instalações da Romênia em 2025 e está projetado para expandir a um CAGR de 6,74% até 2031.
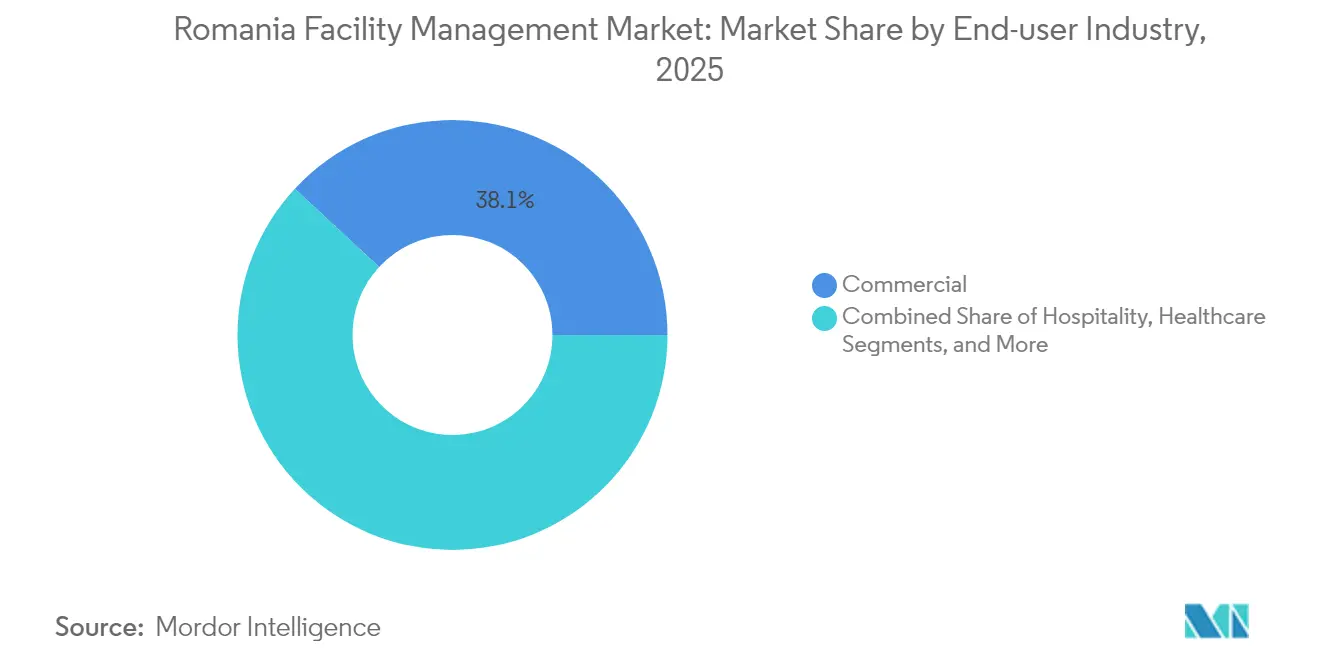
- Por setor de utilizador final, as instalações comerciais lideraram com 38,10% de participação no tamanho do mercado de gestão de instalações da Romênia em 2025, enquanto o segmento institucional e de infraestrutura pública avança a um CAGR de 8,63% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Gestão de Instalações da Romênia
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescente terceirização corporativa de serviços não essenciais | +1.8% | Bucareste, Cluj-Napoca, Timișoara | Médio prazo (2-4 anos) |
| Adoção crescente de contratos integrados de gestão de instalações | +1.5% | Nacional, corredores industriais | Médio prazo (2-4 anos) |
| Mandatos de eficiência energética e certificação de edificações verdes | +1.2% | Nacional, conformidade com a UE | Longo prazo (≥ 4 anos) |
| O financiamento do FRR da UE impulsiona a terceirização no setor público | +1.0% | Regiões de infraestrutura prioritária | Curto prazo (≤ 2 anos) |
| Expansão industrial induzida pelo nearshoring | +0.9% | Brașov, Timișoara, Constanța | Médio prazo (2-4 anos) |
| Digitalização e manutenção habilitada por IoT | +0.6% | Centros tecnológicos urbanos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Terceirização Corporativa de Serviços Não Essenciais
Fabricantes multinacionais e empresas de tecnologia estão cada vez mais renunciando às equipes internas de instalações para se concentrar nas operações essenciais. A atualização de USD 300 milhões da planta da Ford em Craiova e a expansão de capacidade de EUR 37,8 milhões da Arctic em Ulmi ilustram como as unidades de produção buscam parceiros especializados em MEP e segurança contra incêndio para conformidade e garantia de disponibilidade operacional. A demanda por terceirização é mais visível em Bucareste e Cluj-Napoca, onde linhas automatizadas complexas requerem cronogramas de manutenção preditiva alinhados com as normas ISO. As durações dos contratos se estenderam além de três anos, refletindo o apetite dos clientes por certeza de custo do ciclo de vida e garantias de nível de serviço. Os fornecedores de primeiro nível espelham esse padrão, acelerando acordos de serviços técnicos agrupados que incorporam monitoramento digital para energia, HVAC e utilidades críticas. O mercado de gestão de instalações da Romênia beneficia-se à medida que as equipes globais de compras reconhecem o conjunto de talentos de engenharia da Romênia e a estrutura competitiva de salários.
Adoção Crescente de Contratos Integrados de Gestão de Instalações
As empresas estão consolidando tarefas díspares — segurança, limpeza, catering, manutenção técnica — em estruturas únicas plurianuais. A expansão de 6.500 m² da MKS Instruments em Bucareste implanta um modelo integrado para que as equipes de sala limpa, utilidades e gestão de resíduos compartilhem fluxos de dados e agendas coordenadas.[1]MKS Instruments, "Relocalização e Expansão do Local de Produção MKS Bucareste Romênia," mks.com O promotor logístico CTP adicionou quase 2 milhões de m² de arrendamentos em 2024; a maioria dos inquilinos solicitou acordos agrupados de gestão de instalações cobrindo otimização energética, controlo de acesso e paisagismo. Os contratos integrados reduzem os custos de transação para os clientes, ao mesmo tempo que geram incentivos de melhoria contínua para os fornecedores, que aplicam plataformas de IoT para prever falhas, comparar desempenho e emitir painéis de KPI consolidados. O mercado de gestão de instalações da Romênia testemunha, assim, uma mudança gradual de orçamentos por tarefa para remuneração baseada em resultados vinculada à disponibilidade operacional, economias de energia e índices de satisfação dos ocupantes.
Mandatos de Eficiência Energética e Certificação de Edificações Verdes
As diretivas da UE impulsionam as instalações em direção às certificações LEED e BREEAM, desencadeando a demanda por sistemas de gestão de edificações ricos em sensores. A Genesis Property tem como meta atingir emissões líquidas zero até 2040, validando metas baseadas em ciência e solicitando aos fornecedores que se alinhem em roteiros de redução de CO₂. O Plano de Recuperação da Romênia aloca EUR 1,2 bilhão para infraestrutura de resíduos e retrofits, impelindo as autoridades públicas a incorporar auditorias energéticas e requalificação com iluminação LED nos concursos públicos. Os gestores de instalações equipam agora os ativos com submedição, sensores de qualidade do ar e análises em nuvem que ajustam as cargas de HVAC. Os mandatos verdes também influenciam as escolhas de materiais, exigindo agentes de limpeza certificados e consumíveis recicláveis. Os fornecedores capazes de documentar economias de carbono podem cobrar tarifas premium, reforçando uma dinâmica de qualidade superior ao preço no mercado de gestão de instalações da Romênia.
O Financiamento do FRR da UE Impulsiona a Terceirização no Setor Público
Os subsídios do Mecanismo de Recuperação e Resiliência aceleram projetos de saúde e educação que recrutam especialistas privados em gestão de instalações. O pipeline de EUR 1 bilhão do Banco Europeu de Investimento em 2024 financiou reformas hospitalares e obras de proteção costeira que agrupam manutenção, segurança e suporte técnico em contratos de serviço plurianuais. Os compradores públicos aproveitam a terceirização para aceder a software moderno de CAFM sem despesas de capital iniciais e para cumprir os critérios de desempenho da UE. Os esquemas de pagamento vinculados a resultados recompensam agora os fornecedores por reduções da intensidade energética, pontuações de controlo de infeções e limiares de disponibilidade de ativos. Este mecanismo transfere o risco para os contratantes, mas cria fluxos de receita estáveis, aumentando a atratividade do mercado de gestão de instalações da Romênia para fornecedores globais que buscam fluxos de caixa previsíveis.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Custos voláteis de utilidades aumentam o risco contratual | −1.2% | Nacional, locais de uso intensivo de energia | Curto prazo (≤ 2 anos) |
| Base de fornecedores altamente fragmentada | −0.8% | Nacional, especialmente cidades secundárias | Médio prazo (2-4 anos) |
| Aprovações de licenças digitais demoradas | −0.5% | Nacional | Médio prazo (2-4 anos) |
| Fornecedores informais intensificam a concorrência | −0.3% | Municípios de menor porte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Custos Voláteis de Utilidades Aumentam o Risco Contratual
O Banco Nacional projeta um aumento de 15% nas faturas de energia após o término dos tetos de preços, forçando os fornecedores a renegociar cláusulas de repasse tarifário. O operador de data center ClusterPower instala refrigeração eficiente atingindo um PUE de 1,1 para proteger os clientes de picos de preços.[2]Cisco, "Estudo de Caso Cisco: ClusterPower," cisco.com No entanto, as empresas de gestão de instalações com margens reduzidas enfrentam pressão de liquidez quando a eletricidade e o gás excedem os limites orçamentados. Alguns clientes mudam de contratos de taxa fixa para contratos indexados, exigindo medição transparente e revisões de preços em médio prazo. Os fornecedores capazes de instalar energias renováveis no local ou programas de resposta à demanda mitigam a exposição e reforçam a competitividade no mercado de gestão de instalações da Romênia.
Base de Fornecedores Altamente Fragmentada Limita as Economias de Escala
Milhares de pequenas empresas competem principalmente por preço, dificultando o investimento em robótica, plataformas CAFM e formação de pessoal. O litígio entre o Setor 1 de Bucareste e a Romprest sobre as taxas de recolha de resíduos sublinha a inconsistência da qualidade do serviço e os riscos jurídicos num ambiente fragmentado.[3]Ziare.com, "Ilie Bolojan… pretul salubrizarii din Sectorul 1," ziare.com Os clientes que procuram cobertura nacional têm de gerir múltiplos microcontratos, incorrendo em encargos de coordenação. A fragmentação também atrasa a difusão tecnológica, pois as empresas de menor dimensão não conseguem amortizar implementações de IA ou IoT em carteiras de dimensão considerável. As oportunidades de consolidação permanecem substanciais, especialmente para grupos internacionais com capital para adquirir operadores regionais e estender padrões uniformes no mercado de gestão de instalações da Romênia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Os Serviços Técnicos Impulsionam a Modernização da Infraestrutura
Os serviços técnicos representaram 57,08% do mercado de gestão de instalações da Romênia em 2025, espelhando as necessidades de modernização das linhas industriais envelhecidas e dos complexos comerciais. A gestão de ativos, o HVAC e a manutenção elétrica contribuem com a maior parte da receita, pois fábricas como a nova planta da STIHL e a atualização de USD 270 milhões da Petrofac no campo petrolífero de Ticleni requerem monitoramento contínuo da disponibilidade operacional. O tamanho do mercado de gestão de instalações da Romênia atribuído aos serviços técnicos está projetado para crescer em paralelo com códigos de segurança contra incêndio mais rigorosos, que impulsionam a demanda por testes de alarmes e retrofits de sprinklers.
Os serviços de suporte, embora menores atualmente, registam a expansão mais rápida a um CAGR de 7,03%, pois hotéis, escritórios e redes de retalho buscam experiências aprimoradas para os ocupantes. As novas propriedades do Radisson em Bucareste e Brașov e o Hyatt Regency Aro Palace requerem pacotes de limpeza de grau hoteleiro, receção e catering. Os equipamentos de limpeza robóticos lançados pela Tennant através do seu centro em Cluj exemplificam como a automação eleva a produtividade e a consistência da higienização. Este impulso eleva o mercado de gestão de instalações da Romênia à medida que os empregadores priorizam o bem-estar, os relatórios de ESG e os serviços de suporte eficientes em termos de mão de obra.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Tipo de Oferta: As Soluções Terceirizadas Dominam a Evolução do Mercado
O modelo terceirizado representou 62,85% da participação do mercado de gestão de instalações da Romênia em 2025, destacando a preferência corporativa por expertise especializada e recursos escaláveis. Os grupos internacionais aproveitam as cadeias de fornecimento globais para introduzir análises preditivas e painéis de CAFM que as equipas internas de menor dimensão não conseguem igualar. O tamanho do mercado de gestão de instalações da Romênia vinculado a contratos terceirizados está definido para crescer a um CAGR de 6,74% à medida que os acordos agrupados substituem as encomendas de tarefas fragmentadas.
As operações internas persistem em setores sensíveis como defesa ou soberania de dados, mas a crescente complexidade empurra muitas organizações em direção a parceiros externos. Os contratos de serviço único permanecem relevantes para requisitos de nicho, como salas limpas de classe ISO, mas a gestão de instalações agrupada exerce uma procura premium devido à responsabilidade de ponto único. Os modelos baseados em resultados inclinam ainda mais a balança, com os fornecedores a condicionar a remuneração às economias de energia e à disponibilidade de ativos — características mais rentáveis sob estruturas terceirizadas.
Por Setor de Utilizador Final: O Setor Comercial Lidera Enquanto a Infraestrutura Pública Acelera
As instalações comerciais, incluindo escritórios de TI, centros comerciais e armazéns logísticos, detiveram 38,10% das despesas em 2025, impulsionadas pelo papel da Romênia como hub regional de comércio eletrónico e BPO. Grandes parques como o VGP Brașov atraem marcas que terceirizam segurança, limpeza e manutenção técnica para operações 24 horas por dia, 7 dias por semana. Este segmento do mercado de gestão de instalações da Romênia beneficia-se de prazos de entrega rigorosos e da prevalência de SLAs vinculados a resultados que recompensam o rendimento e a precisão do inventário.
O segmento institucional e de infraestrutura pública cresce mais rapidamente a um CAGR de 8,63%, impulsionado pela modernização financiada pela UE de escolas, hospitais e defesas costeiras. A renovação de armazenamento de EUR 18 milhões da Regina Maria confirma o impulso da saúde privada para operações lean e conformidade com a higiene. Os ministérios governamentais adotam a expertise privada em gestão de instalações para cumprir os prazos de licenças digitais, auditorias energéticas e ESG, desbloqueando contratos plurianuais de dimensão considerável que expandem o mercado de gestão de instalações da Romênia.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Análise Geográfica
Bucareste gera cerca de 39,60% da procura nacional, refletindo a sua densa paisagem de escritórios, recintos governamentais e centros de transporte. Empreendimentos como o One Cotroceni Park — 900 apartamentos e 70.000 m² de escritórios — incorporam iluminação SMART, controlo de acesso e sistemas de reciclagem de resíduos que requerem supervisão contínua de gestão de instalações. O novo terminal do Aeroporto Henri Coandă especifica igualmente conjuntos de sistemas de gestão de edificações habilitados por IA que ampliam o âmbito dos serviços técnicos.
Cluj-Napoca, Timișoara e Brașov ancoram o crescimento secundário, impulsionadas por linhas de nearshoring para os setores automóvel, eletrónico e aeroespacial. A BEIA Consult implementa plataformas de IoT que permitem às equipas de instalações ajustar a ventilação e as cargas de energia em tempo real, alinhando-se com as metas de carbono dos clientes. Os parques logísticos de Brașov precisam de gestão de instalações integrada que abranja a gestão de pátio, segurança e manutenção de painéis fotovoltaicos, enquanto as plantas de montagem de Timișoara priorizam a manutenção preditiva para minimizar as paragens.
Constanța e o corredor do Mar Negro emergem como portas de entrada de energia e logística. Os projetos-piloto de hidrogénio e as bases de serviço de energia eólica exigem competências especializadas em gestão de instalações, incluindo o manuseamento de substâncias perigosas e o armazenamento de pás de turbinas. Os distritos rurais, apoiados pelos fundos de coesão da UE, começam a terceirizar a manutenção de escolas e clínicas, dando aos fornecedores com alcance nacional a oportunidade de expandir a pegada do mercado de gestão de instalações da Romênia para além dos centros urbanos.
Panorama regulatório
Os prestadores de serviços de facility management na Romênia operam sob regras de construção e energia cada vez mais alinhadas à UE, além de um ambiente de conformidade trabalhista mais digitalizado. A Diretiva de Desempenho Energético dos Edifícios (UE) 2024/1275 estabeleceu um prazo nacional de transposição para 29 de maio de 2026, levando proprietários de edifícios e contratados de FM a ações verificáveis de desempenho energético, como auditorias, medição e atualizações de gestão predial. A Romênia também avançou disposições relacionadas por meio da Ordonanța 16/2025 e atualizou normas de implementação via Ordem 1794/2025 para melhorias de desempenho energético em blocos residenciais.
Em relação ao trabalho e à administração de mão de obra, os empregadores passaram a adotar o relato digital obrigatório por meio do REGES-ONLINE, introduzido pela HG 295/2025, e a OUG 32/2026 (em vigor a partir de 23 de abril de 2026) lançou a plataforma WorkinRomania.gov.ro para autorização de emprego e registro de empregadores, com implementação em fases. Nas contratações públicas, a documentação de licitação para serviços de manutenção institucional (incluindo aquisições do Ministério da Educação) enfatiza a necessidade de pessoal técnico qualificado para a operação e manutenção diárias de instalações elétricas, sistemas de HVAC e serviços prediais relacionados, o que aumenta as exigências de conformidade e documentação para licitantes de FM.
Análise da cadeia de valor
A demanda por facility management na Romênia origina-se de escritórios comerciais, parques industriais, instituições públicas e operadores de infraestrutura crítica, fluindo então para o desenho do serviço (definição de SLA/KPI), mobilização (mão de obra, ferramentas, consumíveis e peças de reposição MEP), entrega (serviços hard e soft) e relatórios de desempenho. A execução de FM hard depende de ecossistemas locais de subcontratados para ofícios especializados (elétrica, HVAC, sistemas de incêndio), enquanto o FM soft depende da disponibilidade de mão de obra e da aquisição padronizada de consumíveis. Os compradores estão cada vez mais agrupando escopos em contratos integrados que centralizam agendamento, resposta a incidentes e registros de conformidade.
Fornecedores de tecnologia e gestão de energia estão avançando para elementos habilitadores upstream, conectando fabricantes de equipamentos (OEMs), fornecedores de IoT/medição, plataformas CAFM e hospedagem em nuvem às operações diárias de FM. Parcerias como a da Schneider Electric e CTP, implantando medição inteligente e gestão de energia habilitadas pela EcoStruxure em parques industriais na Romênia, e a CTP em parceria com a Singu para padronizar uma camada CAFM em nuvem, mostram como os proprietários de imóveis estão incorporando plataformas de dados ao modelo operacional. No lado dos operadores, implantações como a da Solida Capital integrando a plataforma workcloud24 no Victoria Center (Bucareste) e a Electrica concluindo um projeto de gestão ativa de energia baseado em IA em sua sede e no Museu Técnico Nacional Dimitrie Leonida ilustram a migração de medição, automação e análise de projetos-piloto para fluxos de trabalho operacionais. Isso muda a cadeia de uma manutenção reativa para uma entrega governada digitalmente.
Panorama Competitivo
O mercado permanece altamente fragmentado; nenhum operador detém mais de 10% da receita e centenas de empresas regionais competem por preço nos serviços de suporte. Operadores internacionais como a ISS, a Sodexo e a Dussmann diferenciam-se através de conjuntos de CAFM, compras globais e relatórios de ESG. O contrato de serviços nucleares de USD 937 milhões da ISS demonstra a capacidade de gerir ativos de missão crítica.
Líderes nacionais como a Romprest mantêm contratos de resíduos municipais, mas enfrentam escrutínio por disparidades tarifárias, sublinhando riscos de governação. A Coral Companies aproveita o seu know-how em controlo de pragas para assegurar clientes industriais e de hotelaria, enquanto a Facilitec se foca em pacotes de manutenção técnica para locais de energia. Os novos entrantes estrangeiros procuram aquisições para obter rapidamente carteiras regionais e técnicos qualificados.
O investimento em tecnologia é o principal campo de batalha. A Dussmann canaliza EUR 40 milhões anualmente para a digitalização, implementando redes de sensores que alimentam motores centrais de IA para prever falhas de HVAC e otimizar as escalas de pessoal. As empresas de menor dimensão experimentam plataformas de CAFM em SaaS para reduzir a diferença, embora as restrições de capital abrandem a adoção. Espera-se a consolidação do mercado à medida que crescem as exigências de serviços integrados e os clientes privilegiam os fornecedores capazes de garantir padrões uniformes em toda a dispersa geografia da Romênia.
Líderes do Setor de Gestão de Instalações da Romênia
Vinci Facilities
HGC Facility Management Services SRL
B+N Referencia ZRT.
P. Dussmann Serv Romania S.R.L.
Sodexo SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O FM integrado orientado por tecnologia é um claro espaço em branco no qual proprietários e operadores substituem a contratação fragmentada de tarefas por plataformas que conectam despacho, monitoramento de condições e otimização de energia em todos os portfólios. Implantações reais destacam essa mudança, incluindo a Europe House em Bucareste implementando o R8 Jenny AI Dispatcher para otimização autônoma de HVAC (via EnergyPal) e a Electrica concluindo um projeto de gestão ativa de energia baseado em IA em dois sites. Ambos os casos aumentam a demanda por parceiros de FM capazes de operar sistemas digitais, manter controles e sensores, e produzir relatórios de desempenho auditáveis.
A padronização da força de trabalho e os modelos de serviço vinculados a ESG também estão expandindo o escopo endereçável para os prestadores de FM profissionais. A Associação Romena de Workplace e Facility Management (ROFMA) tem enfatizado agentes de IA em negociação de contratos e operações de local de trabalho (junho de 2026), e a Classificação Romena de Ocupações inclui uma função oficial de "gestor de instalações" (código COR 242117), o que apoia requisitos mais padronizados dos clientes em relação a competência, relatórios e governança. Ao mesmo tempo, as obrigações de desempenho energético alinhadas à UE, vinculadas à Diretiva (UE) 2024/1275 e às medidas de implementação da Romênia, aumentam a necessidade de serviços hard integrados (ajuste de BMS, medição, eficiência de HVAC e documentação de conformidade), criando espaço para prestadores que combinam profundidade técnica com ferramentas digitais e SLAs baseados em resultados, em vez de entrega baseada apenas em mão de obra.
Desenvolvimentos recentes do setor
- Maio de 2026: a Vinci Energies relatou um aumento de 5% nos pedidos no primeiro trimestre de 2026, impulsionado pela eletrificação e digitalização, e destacou atividade contínua na Romênia em soluções para edifícios, além de energia, transporte, indústria e TIC. Isso apoia um pipeline maior de trabalhos tecnicamente intensivos, onde a Vinci Facilities e operadores semelhantes competem em entrega integrada, desempenho energético e capacidades digitais de construção.
- Agosto de 2025: a CTP fez parceria com a Singu para padronizar o facility management usando uma plataforma CAFM baseada em nuvem em todo o seu portfólio, incluindo operações na Romênia, com ações de implementação estendendo-se até 2026. Uma camada CAFM comum fortalece a governança de fornecedores orientada por KPIs e leva os prestadores de serviços a tempos de resposta mais rápidos, documentação consistente e benchmarking em nível de portfólio.
- Dezembro de 2024: a Romênia assinou um acordo de 2 bilhões de dólares para estender a vida útil do reator nuclear de Cernavodă, e a AtkinsRealis garantiu um contrato de gestão de projeto de 937 milhões de dólares vinculado ao programa. Programas de modernização de longa duração e de ciclo de vida desse tipo elevam a demanda por serviços técnicos de alta conformidade e regimes de manutenção estruturados alinhados à infraestrutura de missão crítica.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de facility management da Romênia é definido como o valor dos serviços contratados e internos usados para operar, manter e apoiar edifícios e locais, abrangendo tanto atividades hard quanto soft prestadas sob acordos de FM dentro da Romênia.
Exclusões de escopo: este dimensionamento não considera obras de construção autônomas, vendas isoladas de equipamentos ou receitas de locação imobiliária pura, salvo quando fazem parte de um contrato de serviço de facility management em andamento.
Visão geral da segmentação
- Por Tipo de Serviço
- Serviços Técnicos
- Gestão de Ativos
- Serviços MEP e HVAC
- Sistemas de Incêndio e Segurança
- Outros Serviços Técnicos de Gestão de Instalações
- Serviços de Suporte
- Suporte Administrativo e Segurança
- Serviços de Limpeza
- Serviços de Catering
- Outros Serviços de Suporte de Gestão de Instalações
- Serviços Técnicos
- Por Tipo de Oferta
- Interno
- Terceirizado
- Gestão de Instalações de Serviço Único
- Gestão de Instalações Agrupada
- Gestão de Instalações Integrada
- Por Setor de Utilizador Final
- Comercial (TI e Telecomunicações, Retalho e Armazéns, etc.)
- Hotelaria (Hotéis, Restaurantes, Restaurantes de Grande Escala)
- Institucional e Infraestrutura Pública (Governo, Educação, Transportes)
- Saúde (Instalações Públicas e Privadas)
- Industrial e de Processo (Manufatura, Energia, Mineração)
- Outros Setores de Utilizadores Finais (Habitação Multifamiliar, Entretenimento, Desporto e Lazer)
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para mapear o tamanho do parque construído e do conjunto de demanda por serviços que os gestores de instalações normalmente atendem na Romênia, e então para ancorar premissas que não podem ser observadas diretamente. Baseamo-nos em referências públicas e oficiais, como o Instituto Nacional de Estatística da Romênia para indicadores de construção e do parque imobiliário, o Eurostat para séries de custo de mão de obra e atividade setorial, e a Comissão Europeia para itens de política relacionados à eficiência energética e contratações públicas.
Também revisamos fontes como o Banco Nacional da Romênia para o contexto de inflação e taxa de câmbio, portais de contratações públicas da Romênia para grandes licitações relacionadas a FM, e artigos revisados por pares e órgãos normativos para definições de serviços hard e soft e frequência típica de serviço. Relatórios anuais de empresas, cobertura da imprensa local e apresentações a investidores ajudaram a validar o apetite por terceirização e as estruturas contratuais. Assinaturas pagas de dados financeiros de empresas e inteligência de notícias, além de bases de dados de patentes para tecnologias de construção, foram usadas apenas para verificar premissas individuais. Esses exemplos não são exaustivos, e muitos outros documentos públicos e pontos de dados também foram revisados para coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
Utilizamos entrevistas e pesquisas com prestadores de serviços de FM, líderes de propriedades e operações, equipes de compras e gestores de edifícios na Romênia. Suas contribuições verificam taxas de terceirização, pacotes de serviços, precificação de contratos, efeitos de ocupação e lacunas em registros públicos antes de triangular as premissas finais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 15% |
| Nível médio: 50% | Líderes funcionais/de unidade: 30% |
| Players menores: 20% | Gerentes: 55% |
Dimensionamento e Previsão de Mercado
O modelo central usa lógica top-down para reconstruir o gasto endereçável de FM a partir da base ativa de edifícios da Romênia e dos níveis de atividade, aplicando então a intensidade de serviço e as parcelas de terceirização por tipo de usuário final. Para manter os totais realistas, corroboramos os resultados com verificações bottom-up seletivas, incluindo faixas de valor de contrato amostradas, padrões de receita de prestadores por linha de serviço, e verificações de canal sobre o escopo típico de pacotes agrupados.
Vários insumos específicos da Romênia foram monitorados de perto, incluindo mudanças em adições de área comercial e industrial, sinais de gastos em infraestrutura pública vinculados à terceirização, inflação de custo de mão de obra para limpeza e segurança, ciclos de atualização de eficiência energética que aumentam a demanda por manutenção MEP e HVAC, e a mudança de mix entre contratos de serviço único e FM integrado. Onde faltavam dados bottom-up para prestadores locais menores, preenchemos as lacunas usando faixas de receita conservadoras e proporções de mix de serviço derivadas de entrevistas, e então testamos a receita implícita por metro quadrado em relação ao que as equipes de compras descreveram. Para as previsões, foi usada análise de cenários para que as trajetórias de preços e terceirização pudessem variar de forma sensata sob diferentes ciclos de inflação salarial e licitações públicas, e então a trajetória final foi alinhada ao consenso de especialistas mais consistente que ouvimos.
Validação de Dados e Ciclo de Atualização
A validação foi tratada por meio de múltiplas verificações para que o viés de fonte única não influenciasse os resultados. Comparamos os totais modelados com sinais independentes, como tendências de emprego em categorias-chave de serviço, direção da atividade de licitações públicas e movimentação de preços observada a partir do retorno das entrevistas, investigando quaisquer saltos acentuados de ano a ano antes da aprovação do analista.
Cada premissa importante foi revisada em etapas, primeiro para lógica e consistência de unidades, depois para razoabilidade em relação a indicadores externos, e finalmente para alinhamento com os insumos primários. Se surgisse uma grande variância, os respondentes eram recontatados para determinar se o problema vinha do escopo, do momento da precificação ou de uma mudança no mix de usuários finais. O relatório é atualizado anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final pré-entrega é feita para que os clientes recebam a visão mais recente disponível.
Tamanho do Mercado de Facility Management da Romênia da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores de mercado publicados para facility management na Romênia frequentemente diferem porque o pacote de serviços não é idêntico entre os estudos, e porque a divisão entre trabalho interno e contratos terceirizados é tratada de forma diferente. As variações também vêm de como a precificação é atualizada, qual ano de conversão cambial é aplicado, e se o modelo é verificado em relação ao comportamento real de contratação.
Algumas estimativas ampliam o escopo ao adicionar itens adjacentes, como programas de reforma de construção ou contas puras de fornecimento de energia que ficam fora da prestação contínua de serviços de FM. No modelo da Mordor Intelligence, apenas os serviços hard e soft de facility prestados como FM interno ou contratos únicos, agrupados e integrados terceirizados são contados, o que mantém o valor vinculado ao gasto operacional recorrente, em vez de trabalho de projeto.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,07 bilhão de dólares (2025) | |
| Consultoria Regional A | 1,32 bilhão de dólares (2025) | Usa um conjunto de gastos mais amplo que parece incluir alguns projetos de melhoria predial e custos relacionados à energia, e aplica repasse de preços mais rápido sem verificar a estabilidade do escopo em nível contratual. |
| Associação Setorial B | 0,95 bilhão de dólares (2025) | Concentra-se principalmente em serviços terceirizados relatados pelos membros, o que pode subestimar o FM interno e prestadores locais menores, e frequentemente assume uma mudança mais lenta para contratos integrados. |
No geral, a diferença é explicada principalmente pelo que é contado como gasto de FM e por como a terceirização e a precificação são atualizadas de ano a ano. Ao manter o escopo vinculado a serviços hard e soft recorrentes e depois verificar cruzadamente esses totais com sinais de contratos e licitações, nossa estimativa permanece mais fácil de replicar e mais simples de auditar.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de gestão de instalações da Romênia?
O mercado está avaliado em USD 1,14 bilhão em 2026 e deverá atingir USD 1,59 bilhão até 2031.
Qual segmento domina o mercado de gestão de instalações da Romênia?
Os serviços técnicos lideram com 57,08% de participação em 2025, refletindo a intensa procura por manutenção técnica em instalações industriais e comerciais.
A que velocidade está a crescer o segmento de gestão de instalações terceirizada?
Os contratos terceirizados estão projetados para expandir a um CAGR de 6,74% entre 2026 e 2031, à medida que as organizações se concentram nas atividades essenciais.
Qual setor de utilizador final está a crescer mais rapidamente?
O segmento institucional e de infraestrutura pública apresenta a subida mais rápida, avançando a um CAGR de 8,63% devido a projetos de modernização financiados pela UE.
Por que razão os contratos de gestão de instalações integrada estão a ganhar popularidade?
Simplificam a gestão de fornecedores, permitem a prestação de serviços agrupados e apoiam a otimização do desempenho baseada em dados através de plataformas centralizadas.
Como é que os mandatos de eficiência energética influenciam a gestão de instalações?
Os requisitos de edificações verdes alinhados com a UE impulsionam a adoção de sensores de IoT, automação e análises preditivas para reduzir o consumo de energia e atingir os objetivos de sustentabilidade.
Página atualizada pela última vez em:



