
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.40 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.48 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.94 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.55 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
- África
- África do Sul
- Albânia
- Alemanha
- América do Sul
- Arábia Saudita
- Argentina
- Ásia
- Austrália
- Áustria
- Barein
- Bélgica
- Brasil
- Bulgária
- Canadá
- Catar
- Chile
- China
- Coreia do Sul
- Croácia
- Dinamarca
- Egito
- Emirados Árabes Unidos
- Eslovênia
- Espanha
- Estados Unidos
- Europa
- Filipinas
- Finlândia
- França
- Grécia
- Hong Kong
- Hungria
- Índia
- Indonésia
- Irlanda
- Islândia
- Itália
- Japão
- Kuwait
- Letônia
- Lituânia
- Luxemburgo
- Malásia
- Malta
- México
- Moldávia
- Nigéria
- Noruega
- Nova Zelândia
- Omã
- Oriente Médio
- Oriente Médio e África
- Países Baixos
- Panamá
- Polônia
- Portugal
- Reino Unido
- Romênia
- Sérvia
- Singapura
- Suécia
- Suíça
- Taiwan
- Vietnã
Análise do Mercado de Gestão de Instalações da República Tcheca por Mordor Intelligence
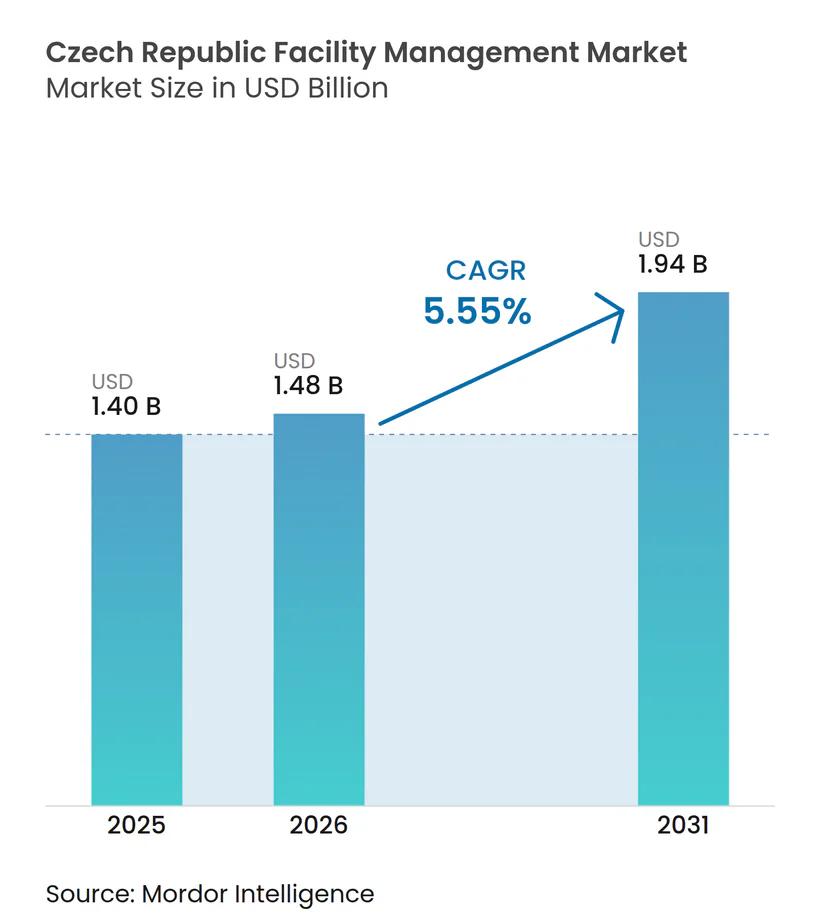
Espera-se que o tamanho do mercado de gestão de instalações da República Tcheca cresça de USD 1,40 bilhão em 2025 para USD 1,48 bilhão em 2026 e está previsto para atingir USD 1,94 bilhão até 2031 a um CAGR de 5,55% no período 2026-2031. O impulso da terceirização, a rápida adoção de tecnologias de edifícios inteligentes e um robusto pipeline de megaprojetos industriais sustentaram coletivamente a expansão do mercado de gestão de instalações da República Tcheca. Investimentos emblemáticos — como o campus de carboneto de silício de USD 2 bilhões da onsemi em Rožnov pod Radhoštěm e o hub logístico automatizado de EUR 576 milhões (USD 651 milhões) da Vitesco Technologies em Ostrava — geraram contratos de serviços especializados que se estendem desde a validação de salas limpas até a manutenção de alta tensão. Reformas no setor público financiadas pelos Fundos Estruturais e de Investimento da UE, juntamente com os certificados de energia PENB obrigatórios com preços entre CZK 3.000–5.000 (USD 125-208), ampliaram ainda mais o mercado de gestão de instalações da República Tcheca ao consolidar serviços de conformidade de longo ciclo. A inflação dos preços ao consumidor teve média de 2,4% em 2024 e atingiu 2,7% em termos anuais em março de 2025, incentivando os ocupantes a transferir o risco de custos para os fornecedores por meio de contratos baseados em resultados, o que adicionou resiliência ao mercado de gestão de instalações da República Tcheca.[1] Simultaneamente, laboratórios de teste de IA apoiados pelo governo em Praga, Brno e Ostrava (orçamento de CZK 200 milhões) aceleraram projetos-piloto em manutenção preditiva, limpeza autônoma e análise de otimização energética, remodelando os modelos operacionais em todo o mercado de gestão de instalações da República Tcheca.
Principais Conclusões do Relatório
- Por tipo de serviço, os Serviços Técnicos representaram 56,15% da participação do mercado de gestão de instalações da República Tcheca em 2025; os Serviços de Suporte registraram o CAGR mais rápido de 6,86% até 2031.
- Por tipo de oferta, a Terceirização capturou 64,72% do tamanho do mercado de gestão de instalações da República Tcheca em 2025 e expandiu a um CAGR de 6,58% até 2031.
- Por setor de usuário final, as instalações Comerciais geraram 40,85% da receita em 2025, enquanto o setor Institucional e de Infraestrutura Pública avançou a um CAGR de 6,23% no período 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Gestão de Instalações da República Tcheca
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da terceirização de funções não essenciais | +1.2% | Nacional, concentrado em Praga e Brno | Médio prazo (2-4 anos) |
| Transformação digital e integração de tecnologia nos fluxos de trabalho de gestão de instalações | +1.5% | Nacional, com adoção antecipada nas principais metrópoles | Longo prazo (≥ 4 anos) |
| Crescente foco em sustentabilidade e requisitos de conformidade com ESG | +0.8% | Nacional, conformidade impulsionada pela UE | Médio prazo (2-4 anos) |
| Demanda crescente por soluções integradas de gestão de instalações | +1.0% | Nacional, mais forte no setor comercial | Médio prazo (2-4 anos) |
| Mandatos de retrofit de eficiência energética financiados pela UE para edifícios públicos | +0.7% | Nacional, foco no setor público | Longo prazo (≥ 4 anos) |
| Expansão industrial liderada pelo nearshoring impulsionando necessidades especializadas de gestão de instalações | +0.9% | Regional, concentrado na Morávia-Silésia e Boêmia Central | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Transformação Digital e Integração de Tecnologia nos Fluxos de Trabalho de Gestão de Instalações
Durante 2024 e início de 2025, proprietários corporativos e institucionais aumentaram acentuadamente a implantação de sensores IoT, plataformas de sistemas de gestão predial em nuvem e motores de manutenção preditiva baseados em IA, uma tendência que elevou diretamente os valores dos contratos em todo o mercado de gestão de instalações da República Tcheca. O Sistema de Gestão Predial Semântico da Universidade Masaryk controlou 1.500 dispositivos em 35 edifícios, permitindo consultas instantâneas entre ativos para benchmarks de energia, conforto e utilização. Locais-piloto comparando HVAC otimizado por IA com configurações manuais registraram economias de energia de 12,5% mantendo a qualidade do ar dentro dos limites ocupacionais tchecos, melhorando as margens de renda operacional líquida para proprietários que lidam com tarifas de eletricidade mais elevadas. A Melown Technologies utilizou CLPs Unipi Patron para automatizar o resfriamento e a iluminação de fazendas de servidores, confirmando que hardware de protocolo aberto pode modernizar o estoque legado sem substituição total de capital. Os provedores de gestão de instalações subsequentemente agruparam painéis de análise, alertas de diagnóstico de falhas e capacidades de reinicialização remota em camadas de serviço premium, aprofundando a dependência dos clientes e ampliando as margens no mercado de gestão de instalações da República Tcheca. Enquanto isso, CZK 200 milhões em subsídios do governo e da UE financiaram laboratórios de teste de IA que aceleraram protótipos em detecção de anomalias, planejamento de rotas de robôs e otimização do ciclo de vida de equipamentos.
Demanda Crescente por Soluções Integradas de Gestão de Instalações
Ao longo de 2024, as organizações migraram de contratos de serviço único isolados para modelos de gestão de instalações agrupados e integrados, fortalecendo a participação de receita de 65,3% do segmento terceirizado. A aliança estratégica da CBRE com a Johnson Controls produziu uma plataforma completa cobrindo financiamento de capital, construção de microrredes, medição em tempo real e garantias de desempenho de longo prazo para projetos de retrofit de edifícios. A operadora de saúde Medicon consolidou as comunicações de 70 clínicas ambulatoriais usando a plataforma omnicanal da Spinoco, processando 30.000 chamadas mensais e demonstrando como centrais de serviço integradas impulsionam a coerência operacional. Estudos de manufatura revelaram ganhos de 7% no OEE e melhorias de 20% no rendimento de primeira passagem após a incorporação de algoritmos preditivos e logística de peças de reposição sob um único contrato mestre. Como resultado, o mercado de gestão de instalações da República Tcheca recompensa cada vez mais os fornecedores preparados para aceitar penalidades vinculadas a KPIs e compartilhar ganhos, acelerando a mudança do faturamento por hora de trabalho para contratos com preços baseados em resultados.
Mandatos de Retrofit de Eficiência Energética Financiados pela UE para Edifícios Públicos
Os subsídios do ESIF financiaram 52% dos gastos nacionais com eficiência energética em 2014-2020 e continuaram a financiar atualizações de caldeiras, isolamento de envoltórias e requalificação de iluminação LED em escolas, hospitais e blocos administrativos. Os certificados PENB — exigidos antes de grandes reformas, vendas ou arrendamentos — geraram demanda constante de auditorias a CZK 3.000–5.000 (USD 125-208) por edifício, um nicho que muitos provedores de gestão de instalações escalaram para ofertas de conformidade como serviço. O portal de compras NEN listou centenas de retrofits em 2024, incluindo substituições de HVAC em salas cirúrgicas do Hospital Nemocnice Slaný e reformas de salas de máquinas da faculdade técnica de Uherský Brod, alimentando fluxos de manutenção plurianuais no mercado de gestão de instalações da República Tcheca. A usina de aquecimento de baixa emissão Dětmarovice da ČEZ, projetada para reduzir as emissões de CO₂ em 97% para 15.000 domicílios, exemplificou o inventário de serviços de longo prazo emergindo da modernização de grandes infraestruturas público-privadas.
Expansão Industrial Liderada pelo Nearshoring Impulsionando Necessidades Especializadas de Gestão de Instalações
Os corredores de transporte da Europa Central e a base de engenharia qualificada atraíram produção de alto valor, ampliando a complexidade técnica no mercado de gestão de instalações da República Tcheca. A instalação de wafers de carboneto de silício da onsemi exigiu protocolos de sala limpa de classe ISO, circuitos de água ultrapura e pisos de descarga eletrostática, enquanto a planta da Vitesco Technologies em Ostrava demandou manutenção de trilhos de veículos guiados autônomos e conservação de laboratórios de teste de baterias de alta tensão. As reformas trabalhistas de julho de 2024 dispensaram vistos de trabalho para cidadãos dos EUA e do Reino Unido, permitindo que as empresas de gestão de instalações importassem pessoal especializado em comissionamento em dias em vez de meses. O centro logístico da FedEx em Plzeň, inaugurado em dezembro de 2024, ampliou os cronogramas de lubrificação de correias transportadoras, a calibração de câmeras de triagem e as rotações de vigilância contra incêndio 24 horas por dia, 7 dias por semana, reforçando o crescimento do segmento logístico no mercado de gestão de instalações da República Tcheca.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de mão de obra qualificada em atividades técnicas de gestão de instalações | -1.8% | Nacional, aguda em Praga e regiões industriais | Longo prazo (≥ 4 anos) |
| Flutuações econômicas e pressões inflacionárias persistentes | -1.1% | Nacional, afetando os custos operacionais | Médio prazo (2-4 anos) |
| Um cenário regulatório e de certificação fragmentado está inflacionando os custos de conformidade | -0.6% | Nacional, complexidade impulsionada pela UE | Médio prazo (2-4 anos) |
| Robôs de limpeza autônomos estão corroendo as receitas dos serviços tradicionais de gestão de instalações | -0.4% | Nacional, concentrado no setor comercial | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra Qualificada em Atividades Técnicas de Gestão de Instalações
Modelos do mercado de trabalho projetaram um déficit de 82.000 técnicos até 2025, impulsionando a inflação salarial e atrasos em projetos no mercado de gestão de instalações da República Tcheca.[2]Relatórios de agosto de 2024 observaram técnicos rejeitando taxas horárias abaixo de CZK 150 (USD 6,20), um prêmio de 20% em relação aos benchmarks de 2023. A Johnson Controls dobrou a capacidade de sua academia para 300 formandos anuais, mas dados demográficos mostraram que a idade mediana nos ofícios técnicos já estava acima de 50 anos, sinalizando uma onda iminente de aposentadorias. As emendas ao código trabalhista de junho de 2025 estenderam os períodos de experiência, mas pouco fizeram para adicionar novos eletricistas, especialistas em HVAC ou programadores de sistemas de gestão predial. Os fornecedores, portanto, investiram em qualificação cruzada, solução de problemas com realidade aumentada e centros de comando remoto para manter a conformidade com os SLAs em todo o mercado de gestão de instalações da República Tcheca.
Robôs de Limpeza Autônomos Comprimindo a Receita Manual
O robô L50 da CenoBots — cobrindo 2.203 m² por hora a 1,2 m/s — encontrou adotantes em shoppings, hospitais e grandes escritórios durante 2024, reduzindo as folhas de pagamento do turno noturno e desafiando os contratos baseados em horas de serviço em todo o mercado de gestão de instalações da República Tcheca. A Innok Robotics introduziu unidades multiterreno para perímetros de armazéns e estacionamentos, provando versatilidade nas condições de inverno tcheco e obtendo pedidos do primeiro ano de proprietários de logística em 2024. Os provedores de gestão de instalações se reposicionaram vendendo manutenção preventiva, atualizações de firmware e treinamento de segurança de operadores para frotas robóticas, mas a receita principal de limpeza foi comprimida à medida que os clientes mediam o custo por metro quadrado limpo em vez do número de funcionários. Os laboratórios de teste de IA validaram feeds de telemetria em tempo real em painéis de sistemas de gestão predial, reforçando a posição da automação no mercado de gestão de instalações da República Tcheca.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Oferta: A Dominância da Terceirização Eleva a Adoção de Gestão de Instalações Integrada
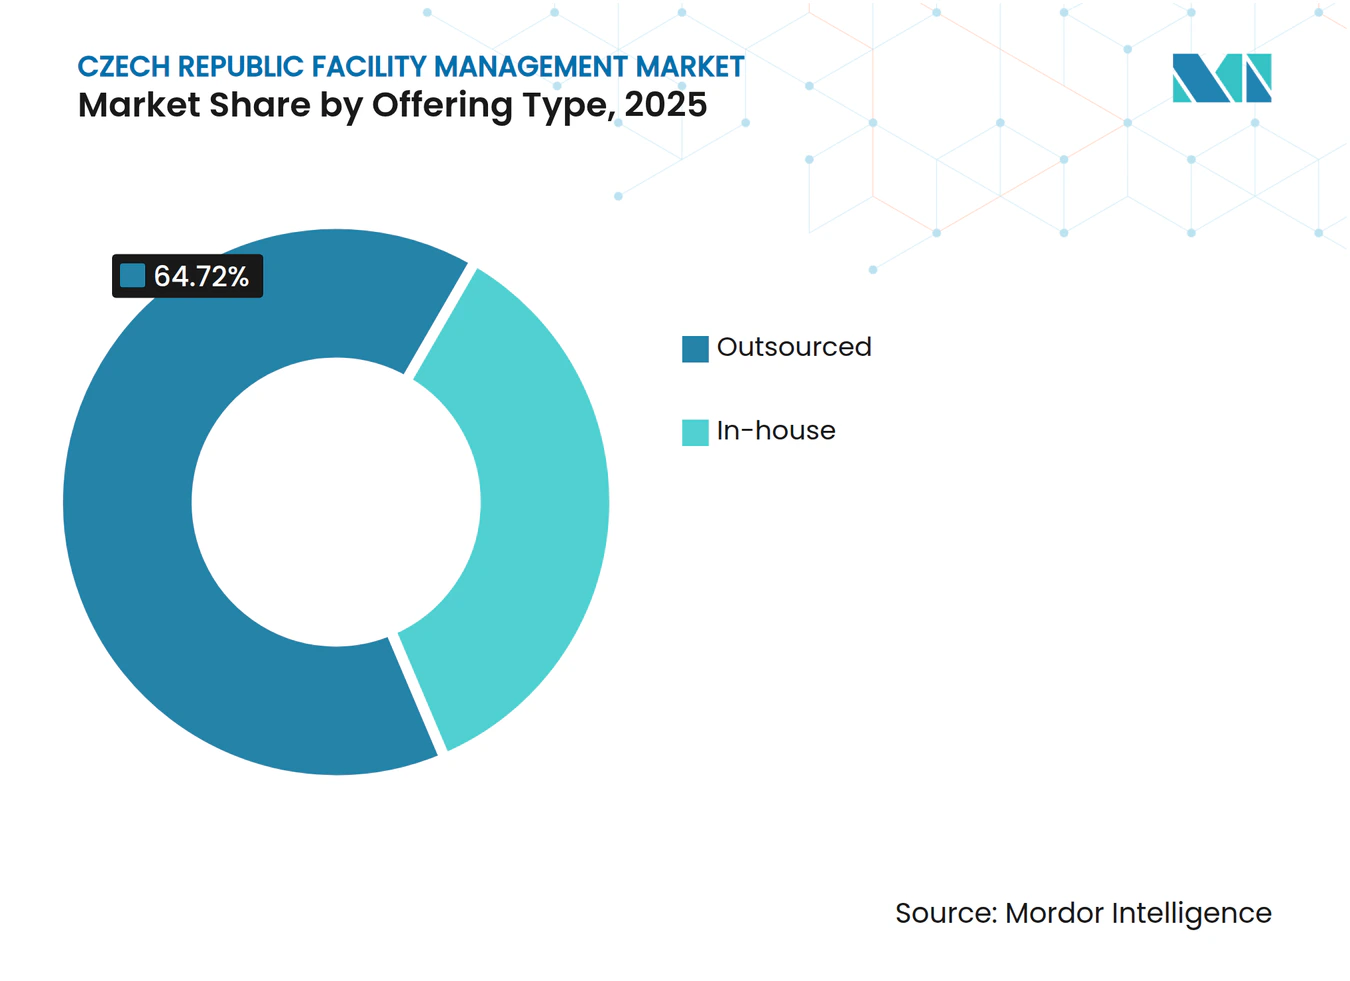
Os contratos terceirizados representaram 64,72% do faturamento de 2025 e expandiram a um CAGR de 6,58%. A terceirização de serviço único persistiu para elevadores de nicho, inspeções de extintores de incêndio e lavanderia de ambientes estéreis, mas os acordos agrupados reduziram a sobrecarga administrativa e garantiram o alinhamento de KPIs. A gestão de instalações integrada, que transfere a responsabilidade por todos os serviços — incluindo consultoria energética — para um único provedor, mostrou a trajetória mais acentuada. Os fabricantes tchecos, contribuindo com 35% para o PIB, incorporaram garantias de tempo de atividade e suporte a auditorias ISO-9001 em seus escopos de gestão de instalações, borrando a linha entre engenharia de instalações e de produção. O modelo de desempenho energético da CBRE com a Johnson Controls demonstrou uma mudança para economia como serviço, com roteiros de segunda fase integrando armazenamento de baterias em microrredes e gestão de carregadores de veículos elétricos. Aplicativos móveis de central de atendimento geolimitaram técnicos e otimizaram o roteamento, enquanto portais de sistemas de gestão predial em nuvem transmitiam alertas, permitindo que os fornecedores atingissem metas de primeiro reparo em menos de 90 minutos em ativos distribuídos no mercado de gestão de instalações da República Tcheca.



Por Setor de Usuário Final: Liderança Comercial Equilibrada pelo Impulso do Setor Público
O setor imobiliário comercial representou 40,85% da receita de 2025, ancorado por escritórios Classe A em Praga, parques de varejo suburbanos e campi de hospedagem de dados. O trabalho flexível levou os proprietários a implantar sensores de ocupação que modulam as tarefas de limpeza e HVAC em tempo real, aumentando a eficiência e as metas de sustentabilidade vinculadas a cláusulas de arrendamento verde. O setor Institucional e de Infraestrutura Pública registrou um CAGR de 6,23%, impulsionado por retrofits apoiados pelo ESIF e implantações de iluminação inteligente em toda a cidade. O design de data center duplo do Hospital Universitário de Olomouc aproveitou o Lenovo Flex System para proteger aplicações de pacientes, ilustrando as expectativas de alta disponibilidade que impulsionam contratos premium de gestão de instalações. As instalações Industriais e de Processos aproveitaram a onda de semicondutores e componentes para veículos elétricos, demandando gestão de riscos químicos, detecção de vazamentos de ar comprimido e monitoramento preditivo de vibração. Hotelaria, arenas esportivas e habitações multifamiliares aderiram aos projetos de Cidade Inteligente de Praga, instalando sensores de nível de lixo, controles de ambiente em quartos de hóspedes e sinalização em papel eletrônico, redefinindo assim os SLAs de Serviços de Suporte. Nós de transporte como o Aeroporto Václav Havel renovaram contratos de degelo e tubulações de aquecimento, garantindo resiliência durante todo o ano para o fluxo de aviação.
Por Tipo de Serviço: Serviços Técnicos Dominam Enquanto Serviços de Suporte Aceleram
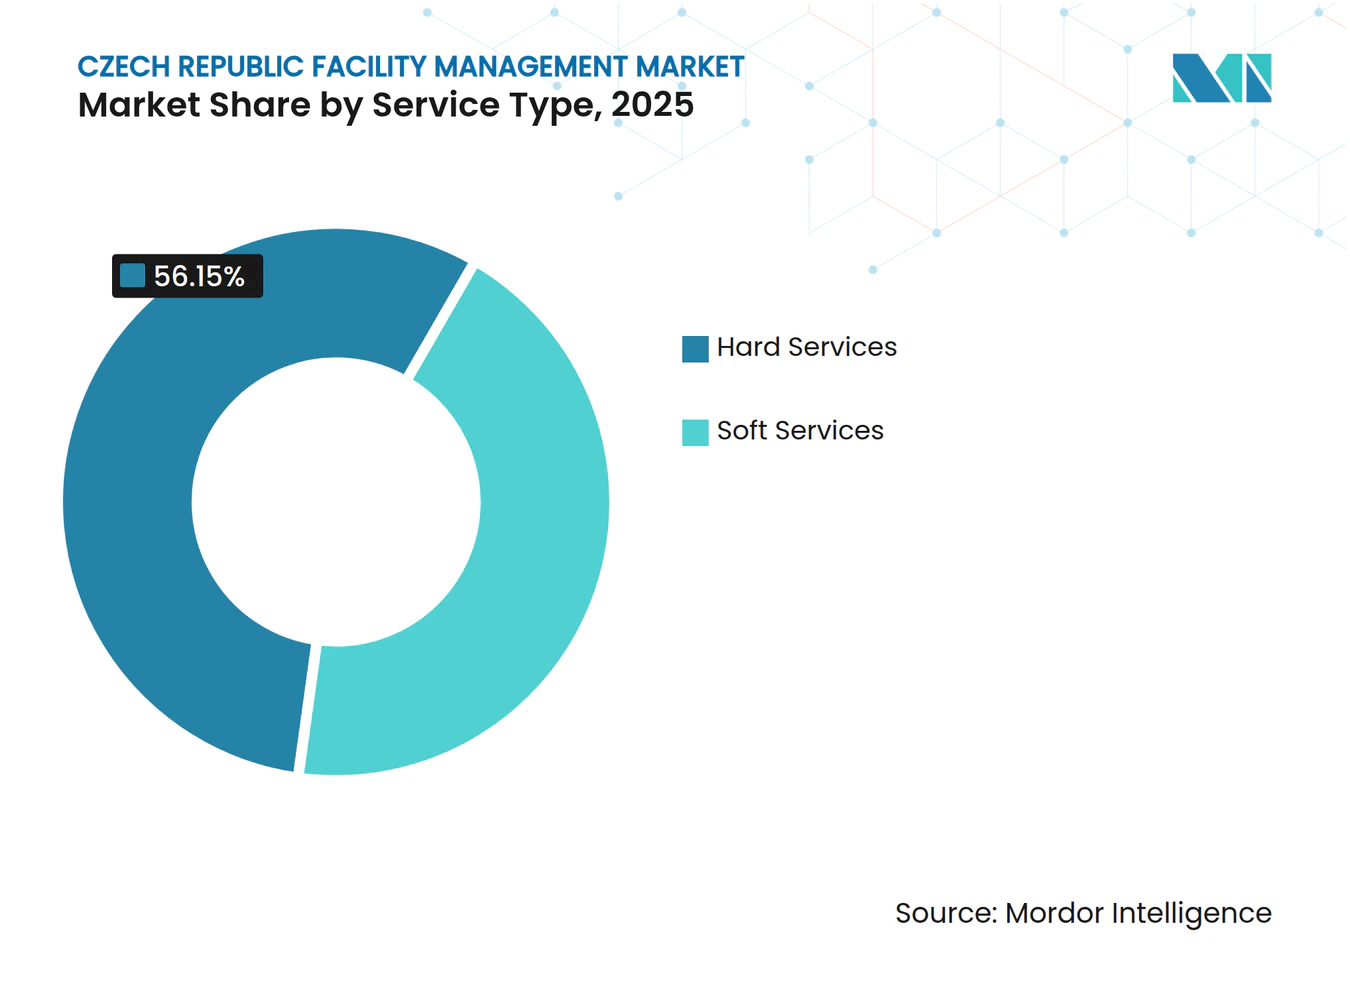
Os Serviços Técnicos mantiveram uma participação de 56,15% em 2025, impulsionados por verificações obrigatórias de segurança contra incêndio, manutenção de transformadores e substituições de ativos de HVAC que exigem pessoal licenciado. Plantas de semicondutores, hospitais e data centers demandaram resfriadores de serviço contínuo, linhas de UPS redundantes e programas de análise de vibração, consolidando estruturas plurianuais. Os Serviços de Suporte, embora menores, registraram um CAGR de 6,86% até 2031 com base em pacotes integrados de segurança, recepção e experiência no espaço de trabalho. A limpeza autônoma, hubs de encomendas com armários inteligentes e análise de CFTV habilitada por IA aumentaram o valor por metro quadrado, superando a redução das horas manuais. Dentro dos Serviços Técnicos, gêmeos digitais semânticos como o sistema de gestão predial da Universidade Masaryk conectaram dados de diagnóstico de 1.500 ativos a mecanismos de regras, reduzindo o tempo de inatividade não programado e aumentando a utilização da vida útil dos ativos em todo o mercado de gestão de instalações da República Tcheca. O ajuste de HVAC liderado por IA proporcionou reduções médias de energia de 36,8 kW, reduzindo os índices operacionais dos proprietários mesmo com o aumento dos preços da eletricidade. Nos Serviços de Suporte, a integração de central de contato em toda a clínica da Spinoco melhorou o tempo de resolução de consultas e sustentou novos SLAs de experiência do paciente para clientes de saúde.

Análise Geográfica
Praga manteve a maior fatia do mercado de gestão de instalações da República Tcheca em 2025 sob sua carta Cidade Inteligente 2030, que orquestrou iniciativas de mobilidade inteligente, iluminação pública adaptativa e gestão digital de resíduos coordenadas pelo Operator ICT. Os ventos contrários inflacionários em março de 2025 reforçaram modelos de gestão de instalações de custo variável vinculados a métricas de fluxo de pessoas e linhas de base de energia em tempo real. A Região da Morávia-Silésia registrou o CAGR mais forte de 6,12%, impulsionado por investimentos em semicondutores e componentes para veículos elétricos em Ostrava e Roznov. Fornecedores de gestão de instalações com credenciais de sala limpa ISO 14644 e licenças elétricas de alta tensão garantiram margens premium. A Boêmia Central — lar da maior concentração de parques de varejo — impulsionou escalas de segurança nos fins de semana, reparos em estacionamentos e tonelagem de HVAC na alta temporada. A Região de Olomouc liderou em metros quadrados de varejo por 1.000 residentes, fomentando contratos de gestão de instalações agrupados em múltiplos locais em shoppings de médio porte.
A designação de Plzeň como hub logístico da Europa Central da FedEx adicionou janelas de manutenção de correias transportadoras, verificações de sensores e inspeções de iluminação de emergência 24 horas por dia, 7 dias por semana, que enriqueceram o mercado de gestão de instalações da República Tcheca. Os municípios do norte se beneficiaram da usina de aquecimento Dětmarovice da ČEZ, exigindo cronogramas de inspeção de turbinas, recalibrações de sensores de emissões e exames de proteção catódica de dutos de distribuição. As reformas de imigração, facilitando a mobilidade transfronteiriça de técnicos, permitiram que os provedores de gestão de instalações redistribuíssem pessoal certificado para paralisações regionais em 48 horas, apoiando a consistência do serviço nacional.
Panorama regulatório
O mercado de gestão de instalações da República Tcheca opera sob a legislação nacional de construção e normas alinhadas à UE que moldam a demanda orientada por conformidade nas operações de edifícios. Os pilares principais incluem a Lei de Construção (Lei nº 283/2021 Coll.), que rege a regulamentação de edifícios e as normas técnicas de construção, e a norma do Ministério das Finanças para serviços de limpeza que formaliza a entrega orientada por KPIs e faz referência à série de normas de gestão de instalações CSN EN 15221.
Requisitos de digitalização também estão se tornando exigíveis para dados do ciclo de vida de ativos, liderados pela Lei nº 330/2025 Coll. sobre a gestão de modelos de informação de construção em um ambiente de dados comum sob o Ministério da Indústria e Comércio. Isso aumenta a atração por provedores prontos para CAFM/BIM. No aspecto de qualificações, o Quadro Nacional de Qualificações inclui a qualificação de Gestor de Instalações (36-041-R) autorizada pelo Ministério da Indústria e Comércio, enquanto a adoção de sistemas de gestão é apoiada pela EN ISO 41001:2018 (atualizada com a emenda A1:2024), reforçando a demanda orientada por licitações para processos de FM auditáveis.
Análise da cadeia de valor
A demanda vem de proprietários comerciais, fabricantes industriais, desenvolvedores logísticos e instituições públicas que mantêm equipes internas ou terceirizam escopos de FM únicos, agrupados ou integrados. As licitações cada vez mais especificam entrega baseada em normas (processos alinhados à CSN EN 15221 e à ISO 41001) e KPIs mensuráveis, de modo que os provedores de FM precisam combinar serviço de campo com gestão de energia, documentação de conformidade e fluxos de trabalho de central de serviços em uma única camada operacional.
Os insumos a montante incluem mão de obra (técnicos licenciados de HVAC/MEP, segurança contra incêndio e controles), peças de reposição e consumíveis, e uma pilha crescente de software e integração. Os facilitadores tecnológicos abrangem plataformas de CAFM e de propriedade/locação (por exemplo, POSYS, Realpad e Nemovitorium) e integradores de automação industrial e de sistemas que conectam OT e sistemas prediais. A TMT a.s. é um exemplo de fornecedor tcheco que se posicionou como integrador de soluções automatizadas e robotizadas para instalações industriais. A entrega a jusante é feita por meio de despacho móvel, monitoramento remoto e integrações com BMS, e redes de subcontratados, com gargalos concentrados na disponibilidade de mão de obra técnica especializada e na capacidade de governar dados entre sistemas de edifícios, inquilinos e energia.
Cenário Competitivo
Concentração do Mercado
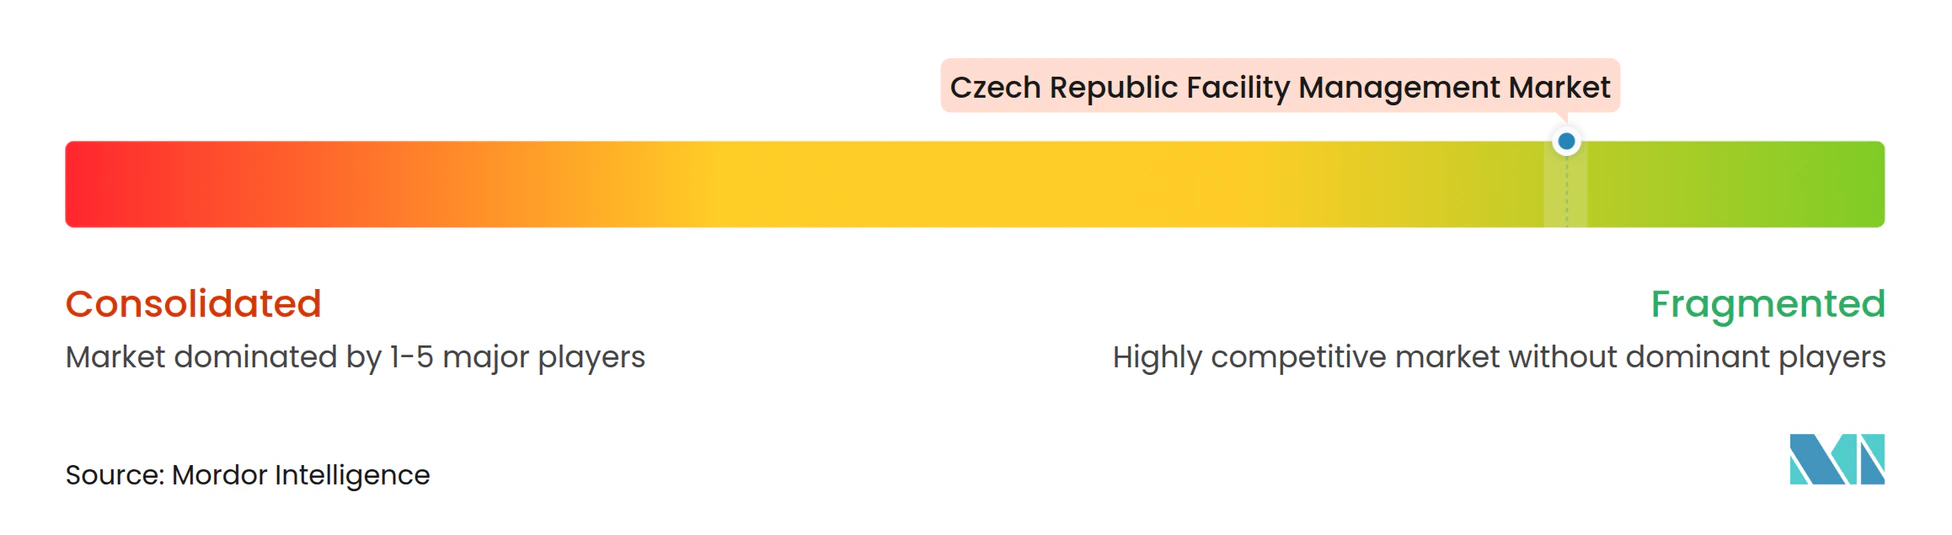
O mercado de gestão de instalações da República Tcheca permaneceu moderadamente fragmentado: os grandes players globais CBRE, JLL e ISS controlaram coletivamente menos de 25% da receita nacional, enquanto especialistas regionais como Atalian, Strabag PFS e B+N Facility Services aproveitaram bases de custo locais e proximidade de resposta diurna. As alianças estratégicas provaram ser decisivas; a parceria CBRE-Johnson Controls ofereceu aos inquilinos contratação de desempenho energético completa que agrupou financiamento, execução e monitoramento remoto, diferenciando suas propostas. Os disruptores tecnológicos CenoBots e Innok Robotics forneceram frotas de limpeza autônoma para shoppings e hospitais de alto tráfego, obrigando os incumbentes a mudar do pessoal por hora para garantias de produção por metro quadrado.[3]Algoritmos de controle de caldeiras baseados em IA documentaram reduções de 24,52% na demanda de aquecimento, levando as empresas de gestão de instalações a lançar serviços internos de consultoria energética respaldados por taxas vinculadas ao desempenho. A competência regulatória em torno de certificados PENB, auditorias de segurança no trabalho e documentação PSDP tornou-se um fosso competitivo, à medida que as penalidades por conformidade por prazos perdidos aumentaram sob as diretivas climáticas da UE.
Líderes do Setor de Gestão de Instalações da República Tcheca
-
CBRE Group Inc.
-
JLL (Jones Lang LaSalle)
-
ISS Facility Services
-
Sodexo
-
ENGIE Services (Cofely)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
Ativos de alta criticidade e operações orientadas por dados estão criando espaço em branco para provedores de FM que possam combinar serviços rígidos com automação, monitoramento e processos auditáveis. Uma âncora concreta de demanda é a expansão de data centers: em junho de 2026, a Ceske Radiokomunikace (CRA) iniciou a construção do Prague Gateway Data Center em Zbraslav-Jiloviste (projetado como uma instalação de 26 MW e 2.000 racks). O projeto expande o escopo endereçável para operações de MEP 24/7, manutenção de alta tensão e monitoramento integrado em portfólios da região de Praga.
Programas de infraestrutura de IA também estão alimentando um pipeline de camadas avançadas de serviços de O&M e otimização de energia vinculadas a plataformas digitais. Em maio de 2026, a Czech AI Factory (CZAI) foi lançada em Ostrava como um nó nacional da EuroHPC Joint Undertaking, e em junho de 2026 o Governo Tcheco aprovou o projeto de infraestrutura AI Gigafactory como uma estrutura de investimento de 100 bilhões de CZK envolvendo financiamento estatal, privado (CRA) e da Comissão Europeia. A adoção empresarial de CAFM em parques industriais (por exemplo, a Panattoni implementando o SINGU em quinze parques industriais na República Tcheca e na Eslováquia em outubro de 2024) apoia oportunidades de padronização de portfólio multi-local, transparência em utilidades e conformidade, e contratos baseados em resultados que combinam serviços leves com gestão de desempenho de energia e ativos.
Desenvolvimentos recentes do setor
- Julho de 2026: a CBRE República Tcheca assumiu um novo mandato de gestão de instalações para o H-Park Brno (15.982 m²), propriedade da Raiffeisen investicni spolecnost. A conquista reforça o papel de grandes provedores corporativos de FM na captação de mandatos vinculados à propriedade imobiliária institucional e a ativos logísticos e industriais leves multi-inquilinos.
- Junho de 2025: a CBRE anunciou a criação de uma equipe especializada de especialistas em ESG e Sustentabilidade para a Europa Continental, gerida a partir de seu escritório em Praga. A equipe visa fortalecer a camada de consultoria e relatórios que cada vez mais acompanha a entrega principal de FM rígido e leve nos contratos de clientes tchecos.
- Outubro de 2024: a Panattoni implementou o sistema de CAFM em nuvem SINGU em quinze parques industriais na República Tcheca e na Eslováquia para automatizar fluxos de trabalho de manutenção e melhorar a transparência de serviço para os inquilinos. Implementações de CAFM em escala de portfólio como esta elevam as expectativas de emissão padronizada de tickets, registros de ativos e rastreamento de utilidades em acordos de FM terceirizados.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange os serviços de gestão de instalações prestados para manter edifícios e locais funcionando com segurança e eficiência na República Tcheca, incluindo operações do dia a dia, manutenção técnica e serviços de suporte voltados às pessoas.
Exclusões de escopo: projetos de construção pontuais puros e a fabricação isolada de equipamentos são excluídos, a menos que sejam vendidos como parte de um contrato contínuo de serviço de gestão de instalações.
Visão geral da segmentação
- Por Tipo de Oferta
- Interno
- Terceirizado
- Gestão de Instalações Única
- Gestão de Instalações Agrupada
- Gestão de Instalações Integrada
- Por Setor de Usuário Final
- Comercial (TI e Telecomunicações, Varejo e Armazéns, etc.)
- Hotelaria (Hotéis, Restaurantes, Restaurantes de Grande Escala)
- Institucional e Infraestrutura Pública (Governo, Educação, Transporte)
- Saúde (Instalações Públicas e Privadas)
- Industrial e de Processos (Manufatura, Energia, Mineração)
- Outros Setores de Usuário Final (Habitação Multifamiliar, Entretenimento, Esportes e Lazer)
- Por Tipo de Serviço
- Serviços Técnicos
- Gestão de Ativos
- Serviços de MEP e HVAC
- Sistemas de Incêndio e Segurança
- Outros Serviços Técnicos de Gestão de Instalações
- Serviços de Suporte
- Suporte de Escritório e Segurança
- Serviços de Limpeza
- Serviços de Catering
- Outros Serviços de Suporte de Gestão de Instalações
- Serviços Técnicos
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa construindo o panorama de demanda do país para edifícios geridos, quanto espaço está em uso e quais atividades são comumente terceirizadas. Baseamo-nos em fontes públicas como o Escritório Estatístico Tcheco para indicadores de construção, emprego e serviços, o Plano Nacional de Energia e Clima e documentos relacionados de eficiência energética da UE para sinais de retrofit e conformidade, e o Eurostat para contexto macro e de preços.
Para manter o escopo de serviços realista, também revisamos publicações de associações setoriais (por exemplo, órgãos europeus de gestão de instalações e serviços prediais), avisos de licitações e contratações públicas para contratos de serviços recorrentes, e referências de normas técnicas que influenciam as definições de serviços de FM. Relatórios anuais de empresas, cobertura de imprensa local e apresentações a investidores nos ajudaram a validar a combinação de serviços e a direção dos preços. Uma assinatura paga para dados financeiros de empresas e uma base de dados global de licitações ajudaram a preencher lacunas onde as divulgações públicas eram limitadas. As fontes listadas aqui são apenas ilustrativas, e usamos documentos e conjuntos de dados públicos adicionais para verificar suposições e esclarecer pontos de dados durante o trabalho.
Entrevistas e Pesquisas Primárias
Entrevistamos prestadores de serviços de FM, proprietários de imóveis, ocupantes, equipes de aquisição e gestores técnicos na República Tcheca. Pesquisas e discussões com especialistas esclarecem níveis de terceirização, precificação de contratos, pressão trabalhista, trabalhos relacionados à energia e demanda entre os principais usos de imóveis. Esses dados são usados para testar informações secundárias e refinar premissas sobre a atividade de serviços local.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 15% |
| Nível médio: 47% | Líderes funcionais/de unidade: 30% |
| Participantes menores: 25% | Gerentes: 55% |
Dimensionamento e Previsão de Mercado
O dimensionamento principal é construído usando lógica top-down e bottom-up. O top-down parte do estoque endereçável de instalações e da intensidade de serviço típica aplicada a elas, e então é traduzido em gastos por tipo de serviço e modelo de entrega. Na prática, reconstruímos a demanda a partir de indicadores como a base ativa de instalações comerciais, a atividade de renovação e retrofit vinculada à conformidade de eficiência energética, e a parcela de instalações que migram trabalho para contratos terceirizados.
Para manter os totais fundamentados, verificações bottom-up foram realizadas por meio de referências amostrais de receita de fornecedores, faixas de valor de contrato observadas em licitações, e aproximações de volume por preço para atividades comuns (por exemplo, frequência de limpeza ou ciclos de manutenção técnica). As principais entradas do modelo incluíram a participação de terceirização no país, a combinação entre serviços rígidos e leves, tendências de uso de instalações comerciais e institucionais, escalonamento de preços vinculado a salários e ao IPC, e o ritmo de adoção de edifícios inteligentes e gestão de energia que altera o escopo de serviço. Para a previsão, a análise de cenários foi usada para refletir diferentes trajetórias para retrofits do setor público, atividade de locação corporativa e inflação de custos trabalhistas, e então a trajetória escolhida foi alinhada com o que os entrevistados descreveram como o ambiente contratual mais provável. Quando uma verificação bottom-up não cobria uma linha de serviço de nicho, tratamos a lacuna por meio da normalização da combinação de serviços, para que os totais permanecessem consistentes com os padrões de agrupamento de contratos observados no mercado.
Validação de Dados e Ciclo de Atualização
Cada etapa é verificada quanto à consistência interna, após o que nossa equipe compara os resultados com sinais externos, como pontos de discussão sobre penetração de terceirização, direção da atividade de licitações e movimentos de preços de serviços captados em indicadores públicos. Se uma variação parecer acentuada demais para um determinado ano, os fatores são retestados, as suposições são reconfirmadas com alguns respondentes, e a divisão entre serviços rígidos e leves é reequilibrada apenas quando as evidências sustentam a mudança.
Antes do lançamento, o modelo e o texto passam por revisão de analistas em múltiplas etapas, de modo que a lógica, as unidades e as conversões estejam alinhadas. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos materiais mudam as perspectivas, como grandes mudanças de política em conformidade energética ou choques incomuns de custo trabalhista. Pouco antes da entrega, um analista realiza uma nova revisão para que os clientes recebam a visão mais atualizada disponível naquele momento.
Tamanho do Mercado de Gestão de Instalações da República Tcheca da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores de mercado publicados para gestão de instalações na República Tcheca nem sempre coincidem porque os autores fazem escolhas diferentes sobre o que contam e como traduzem contratos em gastos anuais. As maiores variações geralmente vêm de saber se a visão está limitada a serviços terceirizados, como os pacotes de serviços rígidos versus leves são tratados, e como os valores em moeda local são convertidos para USD em um ano-base escolhido.
Em algumas publicações, o escopo é apresentado como apenas FM externo e depois ainda mais restrito a linhas de serviço selecionadas, o que pode subestimar o gasto total com FM. Outras publicações podem inflacionar os totais ao incluir serviços de instalações mais amplos que ficam fora dos contratos recorrentes de FM. Outra lacuna comum é como o preço é projetado para frente, já que alguns modelos aplicam um único fator de inflação em todos os serviços, mesmo que serviços leves intensivos em mão de obra e serviços rígidos intensivos em equipamentos frequentemente subam a taxas diferentes. Uma abordagem mais replicável vem de vincular o gasto a sinais observáveis de demanda de instalações e validar a combinação de serviços e a divisão de terceirização por meio de entrevistas, que é a forma como o número de 2025 foi construído aqui pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,40 bilhão de USD (2025) | |
| Periódico Comercial A | 2,40 bilhões de USD (2025) | Usa uma interpretação mais ampla de serviços externos de instalações e valores médios de contrato mais altos, e não separa claramente os contratos recorrentes de FM dos serviços de instalações adjacentes que podem ser pontuais ou orientados por projeto. |
| Associação Setorial B | 2,50 bilhões de USD (2025) | Parte de uma estimativa de FM externo em moeda local, construída sobre serviços selecionados, e depois se expande para um potencial de mercado declarado, o que mistura o gasto atual com o potencial de crescimento e torna menos transparente o alinhamento do ano e o momento da conversão para USD. |
A comparação mostra que a variação é explicada principalmente pelo tratamento de escopo em torno das visões apenas de terceirização e se o potencial de mercado é combinado com o gasto atual. Ao manter as definições de serviço consistentes entre atividades rígidas e leves, aplicar uma progressão de preços realista de acordo com a natureza do serviço, e verificar cruzadamente a participação de terceirização por meio de entradas primárias, o número final permanece mais fácil de rastrear até fatores claros e etapas replicáveis.
Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de gestão de instalações da República Tcheca em 2026?
O tamanho do mercado de gestão de instalações da República Tcheca foi de USD 1,48 bilhão em 2026.
Com que velocidade o mercado de gestão de instalações da República Tcheca crescerá até 2031?
Está previsto para expandir a um CAGR de 5,55%, atingindo USD 1,94 bilhão até 2031.
Qual categoria de serviço domina a receita atual?
Os Serviços Técnicos lideraram com 56,15% da receita total em 2025.
Por que os contratos de gestão de instalações integrada estão ganhando força?
Eles consolidam múltiplos serviços sob um único acordo baseado em KPIs, reduzem a sobrecarga administrativa e capturam economias de energia mensuráveis, conforme evidenciado pelo programa CBRE-Johnson Controls.
Como a escassez de técnicos está influenciando a dinâmica do mercado?
A escassez de mão de obra está inflacionando os salários e acelerando a adoção de automação, levando os provedores de gestão de instalações a investir em academias de treinamento e frotas de limpeza robótica.
Qual região oferece o crescimento de gestão de instalações liderado pela indústria mais forte?
A Região da Morávia-Silésia, sede de grandes projetos de semicondutores e componentes para veículos elétricos, apresenta o crescimento mais rápido para serviços especializados de gestão de instalações.